Fiscal
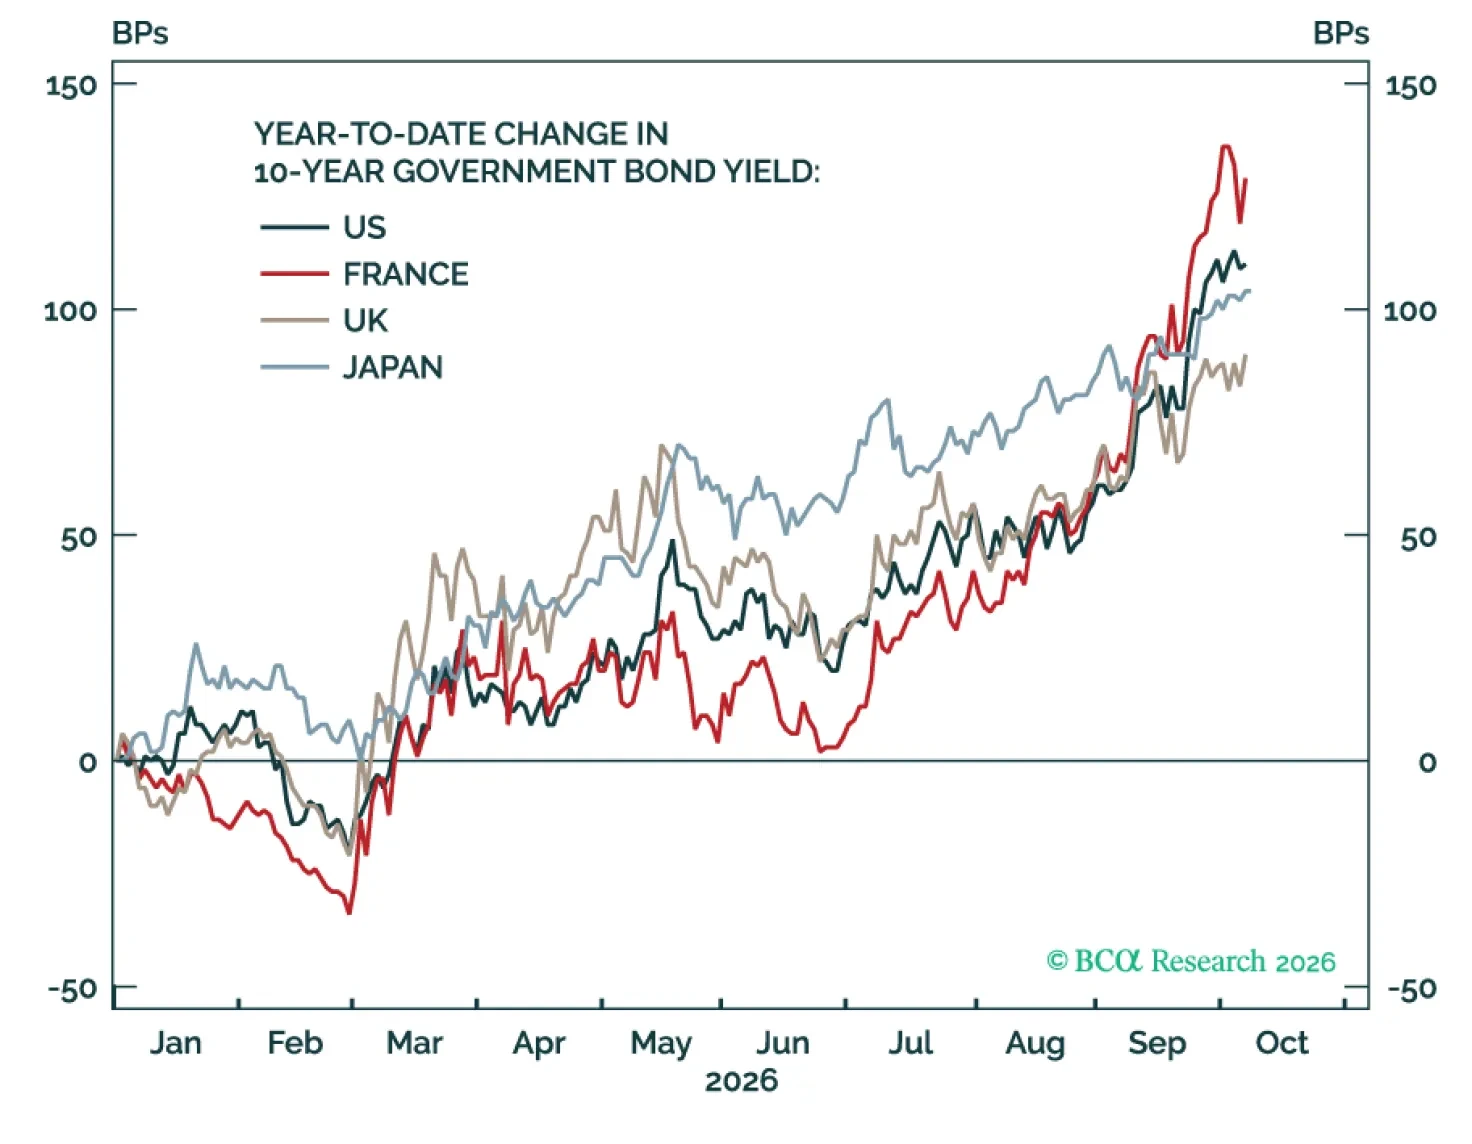
世界的な債券売りはまだ終わっていないが、その一方で投資機会が生じている。US TreasuriesとFrench OATsはさらに売られやすく、その他の欧州国債は相対的に魅力を増しているため、投資家は特に為替ヘッジを付けた形でGerman Bundsと周辺国債を選好すべきだ。
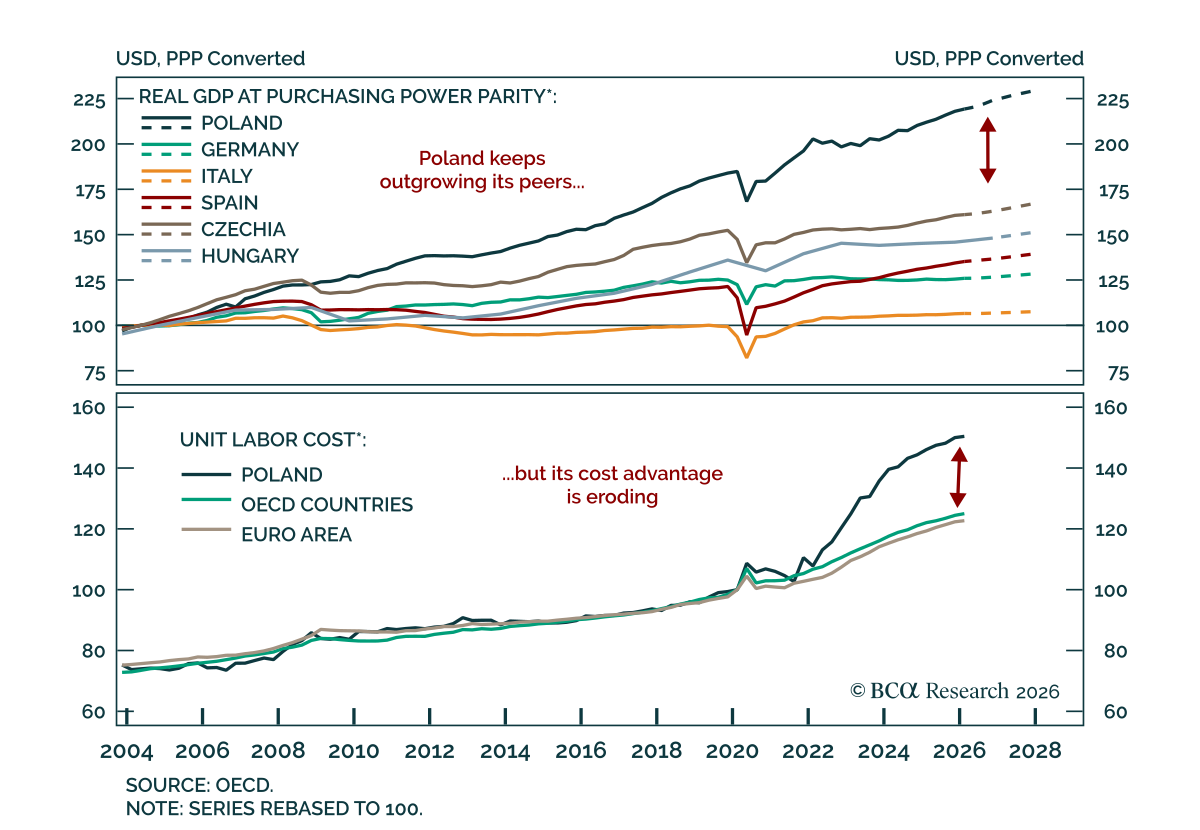
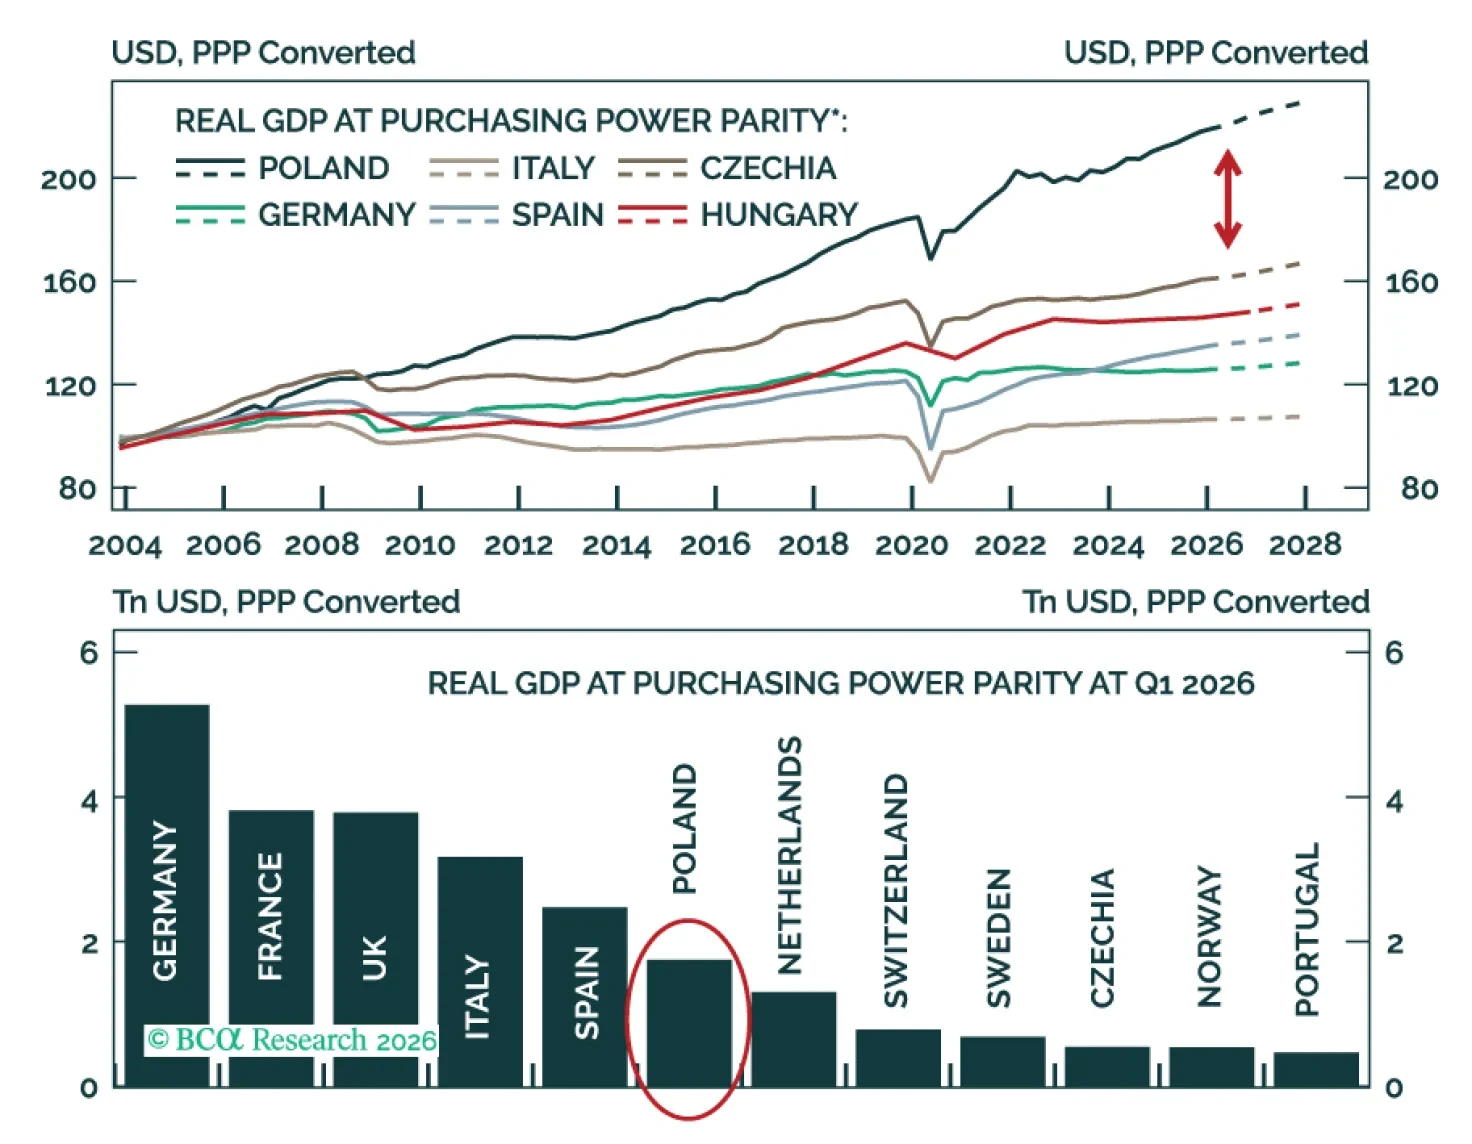
当社のEuropean investment strategistsはポーランドの短期的な成長シナリオを依然として魅力的だと見ており、加速するEU投資が株式のアウトパフォーマンスを支えている。 2004年の加盟以降、実質GDPは輸出統合、EU資金、急速な生産性向上により2倍以上になり、購買力平価ベースで同地域6番目の経済規模となっている。EU資金は依然として重要な景気循環の追い風であり、ポーランドは外部資金で賄われる投資が異例に強い局面に入りつつあり、欧州の成長鈍化による下押しを緩衝するはずだ。…
ポーランドの短期的な成長見通しは依然として魅力的である。急増するEUからの投資が欧州の弱さを和らげ、株式の上振れを支えるからである。しかし時間は限られている。人口動態の変化、技能不足、そして財政の悪化が収束をますます制約するのである。ポーランド株とイールドカーブの中腹を選好し、短期的にはユーロに対してズウォティのさらなる弱含みを見込むのである。
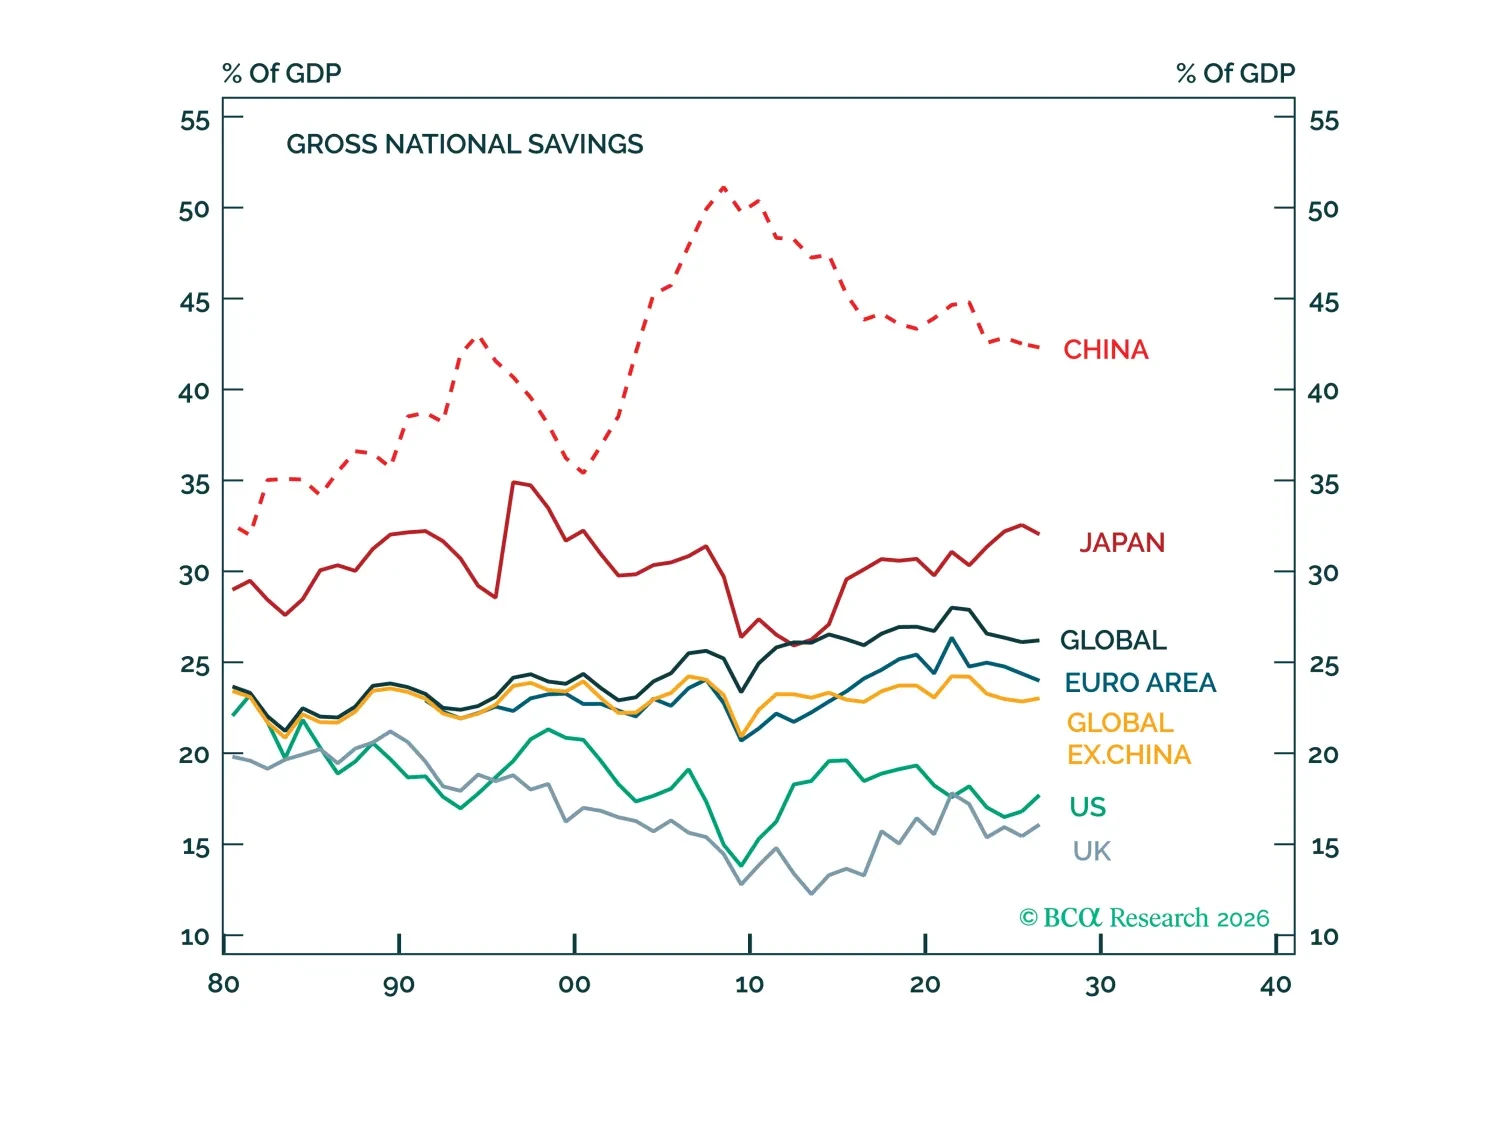
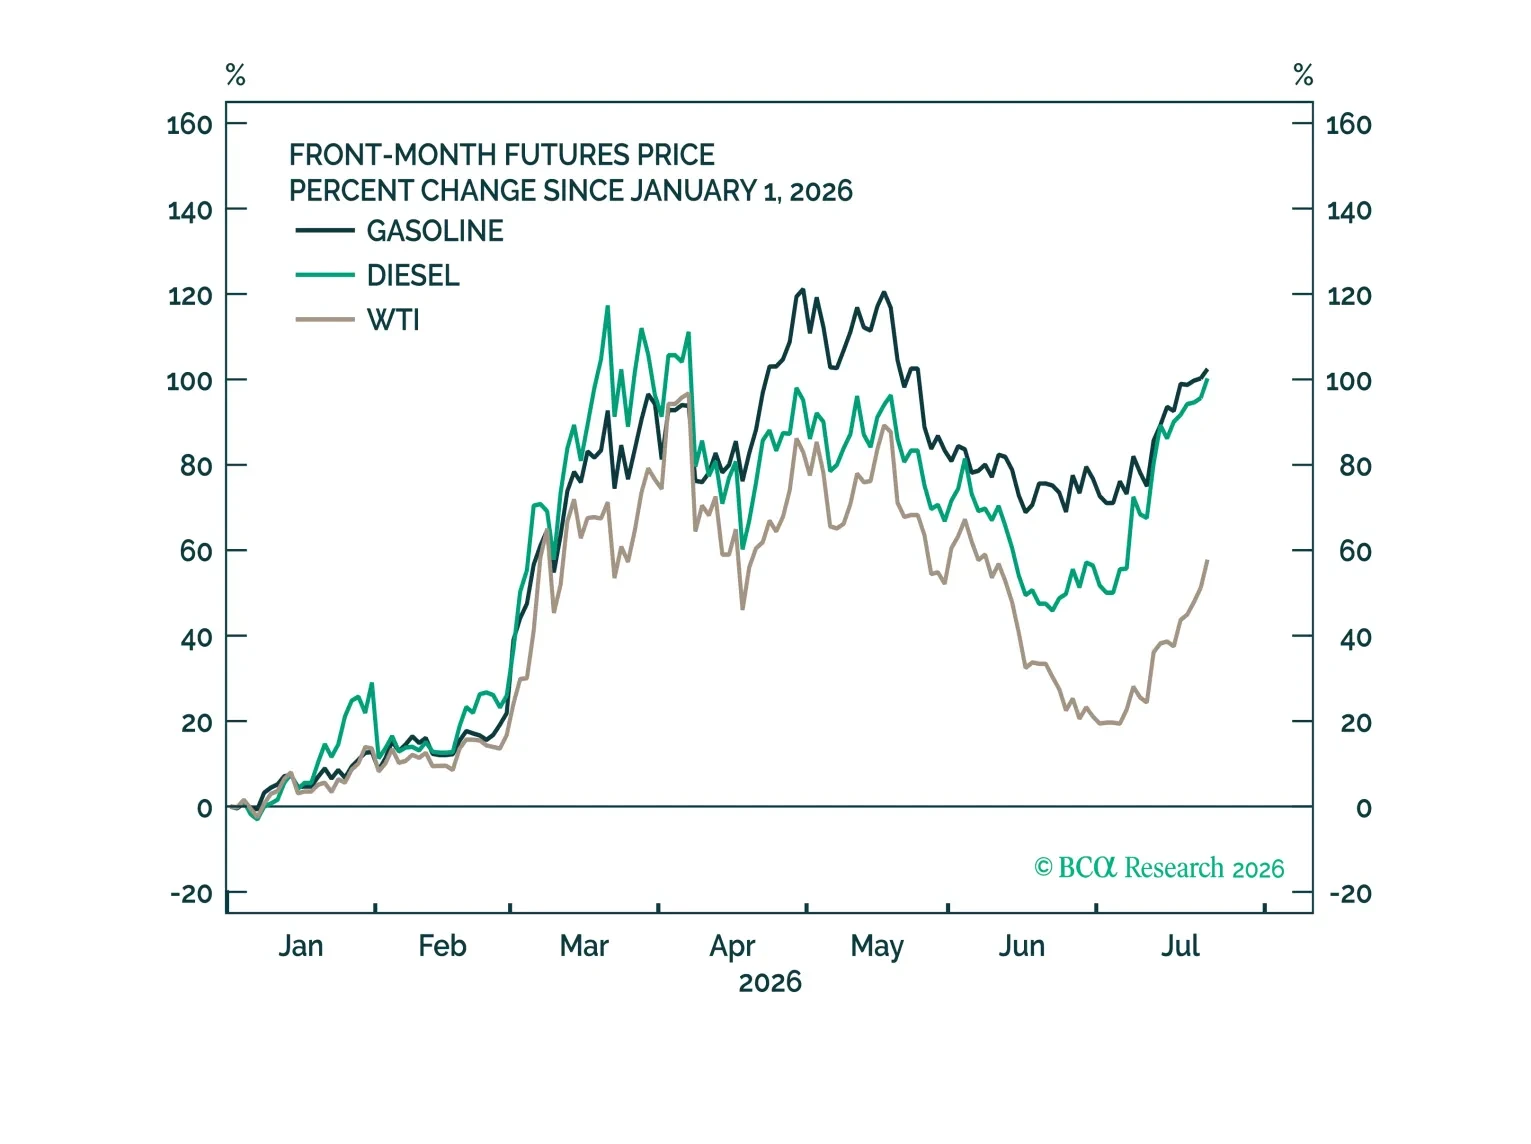
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。
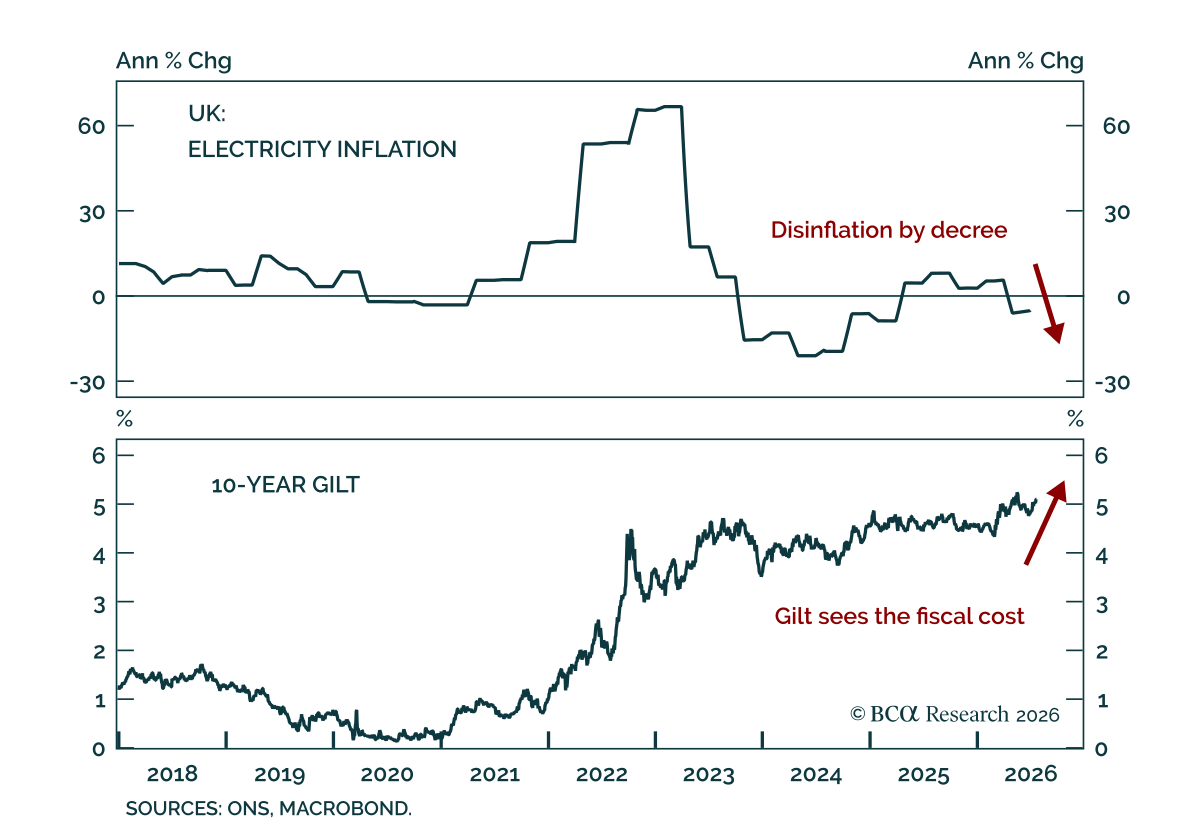
英国の最新の生活費支援は測定されるインフレを低下させる可能性があるが、財政の信認に対する懸念を悪化させるリスクがある。6月の消費者物価指数(CPI)は予想よりも低く、2.6%で15か月ぶりの低水準に下がった。しかし、これはきれいなディスインフレの物語ではない。英国のインフレはエネルギー価格の調整の遅れによって大きく規定されてきており、Ofgemによる7月の価格上限の13%引き上げは、新しいVAT減税が効力を発する前に家庭向けエネルギーのインフレが再加速する可能性を意味する。…
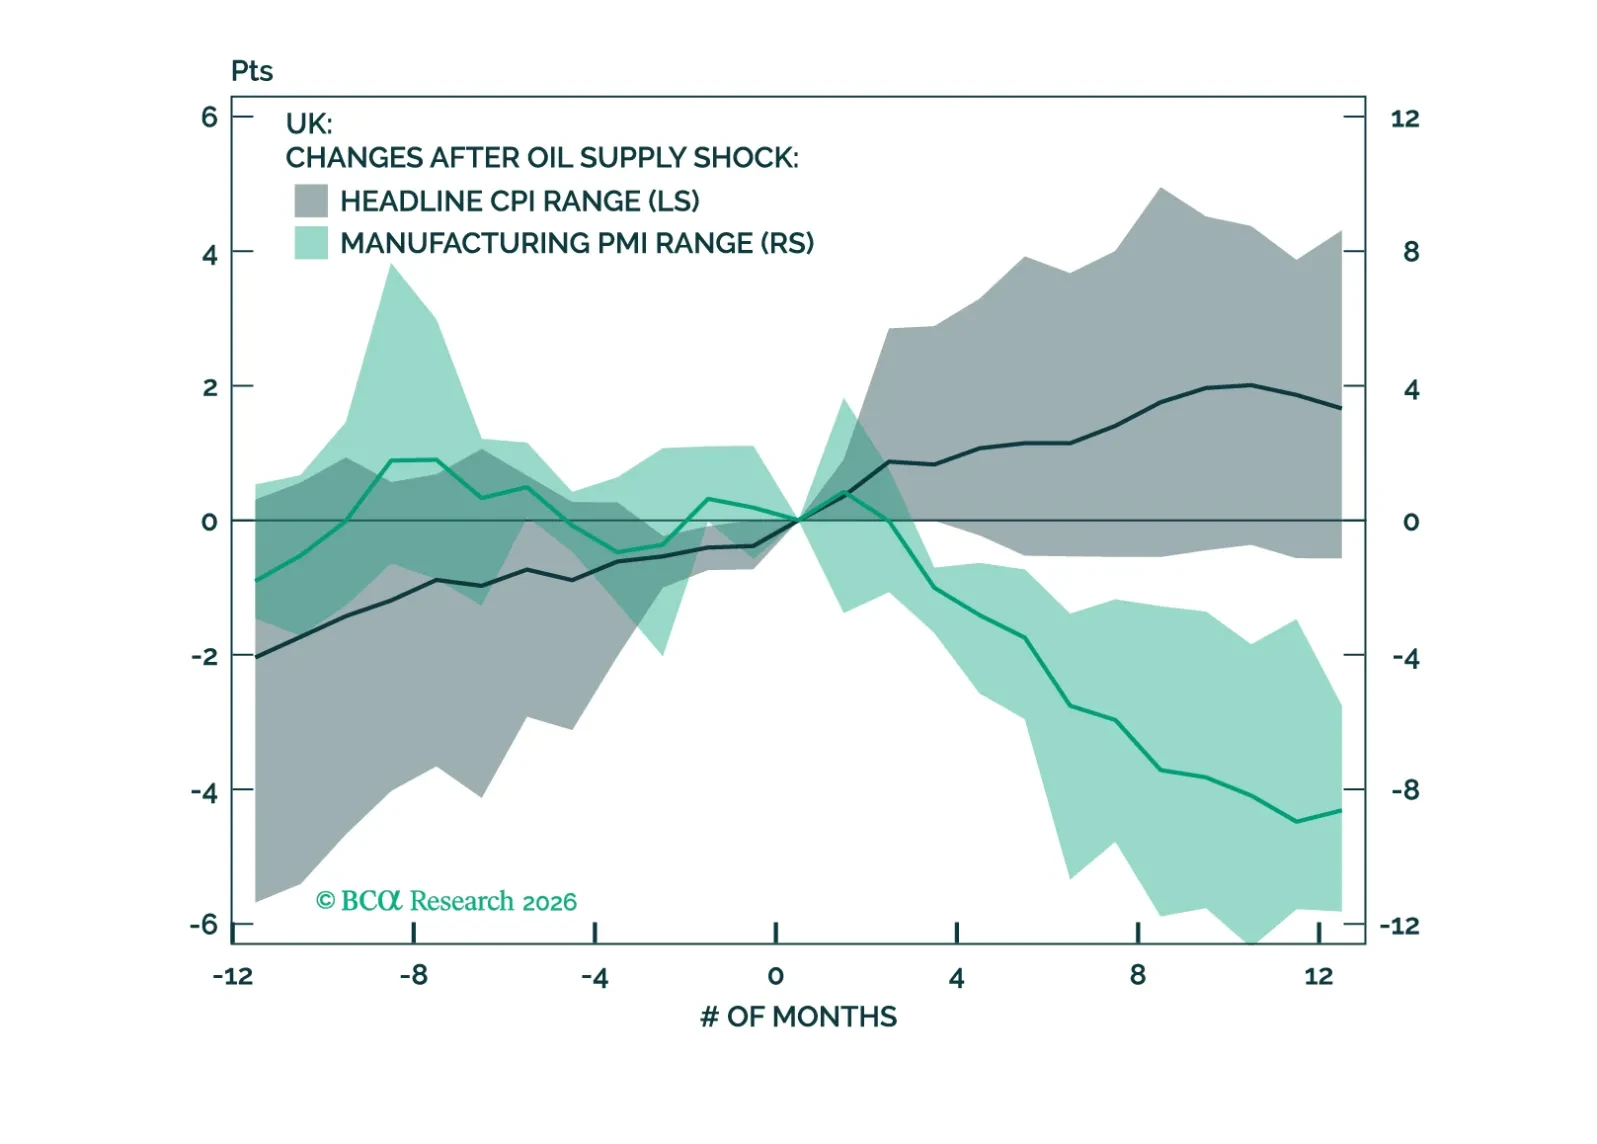
英国経済はますます脆弱になっているが、投資見通しは改善している。成長の鈍化とよりハト派的な英中銀は英国国債を支え、英国株式は有利なセクター構成とポンド安から恩恵を受けやすい。
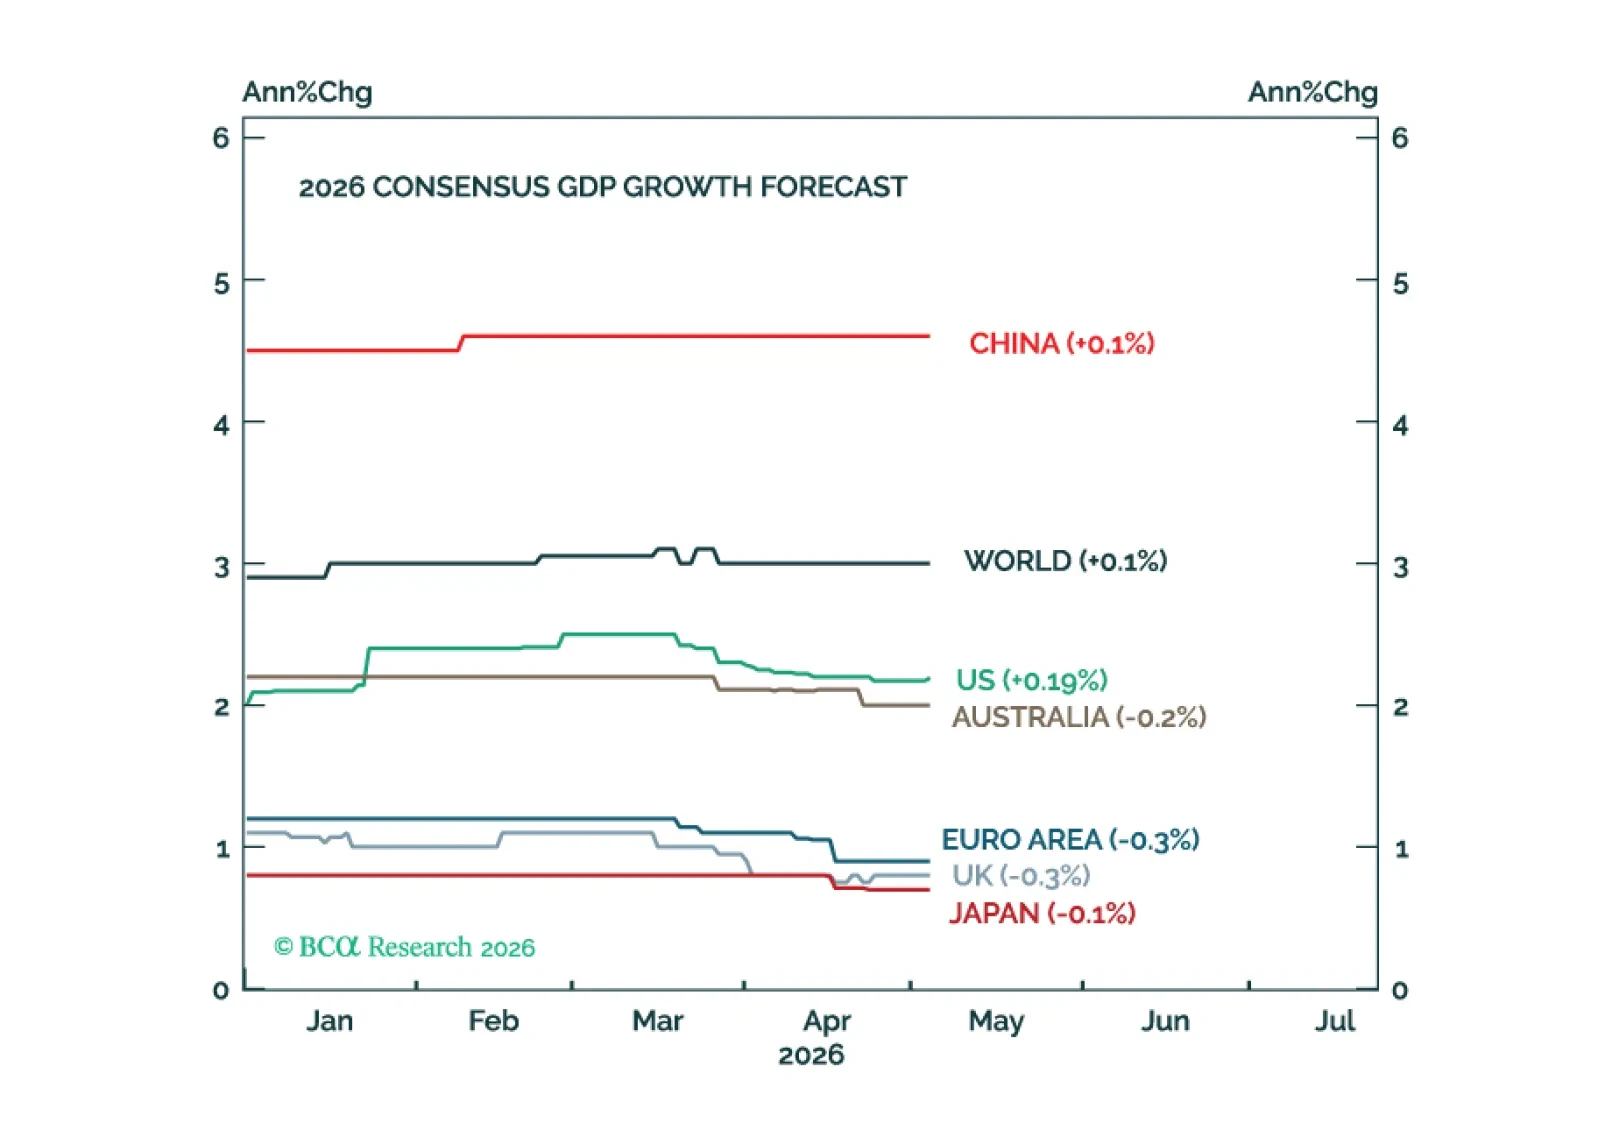
世界経済はこれまでのところ原油ショックを比較的うまく乗り切ってきた。しかし、ホルムズ海峡が6月まで閉鎖されたままであれば、不況リスクは大幅に高まるだろう。
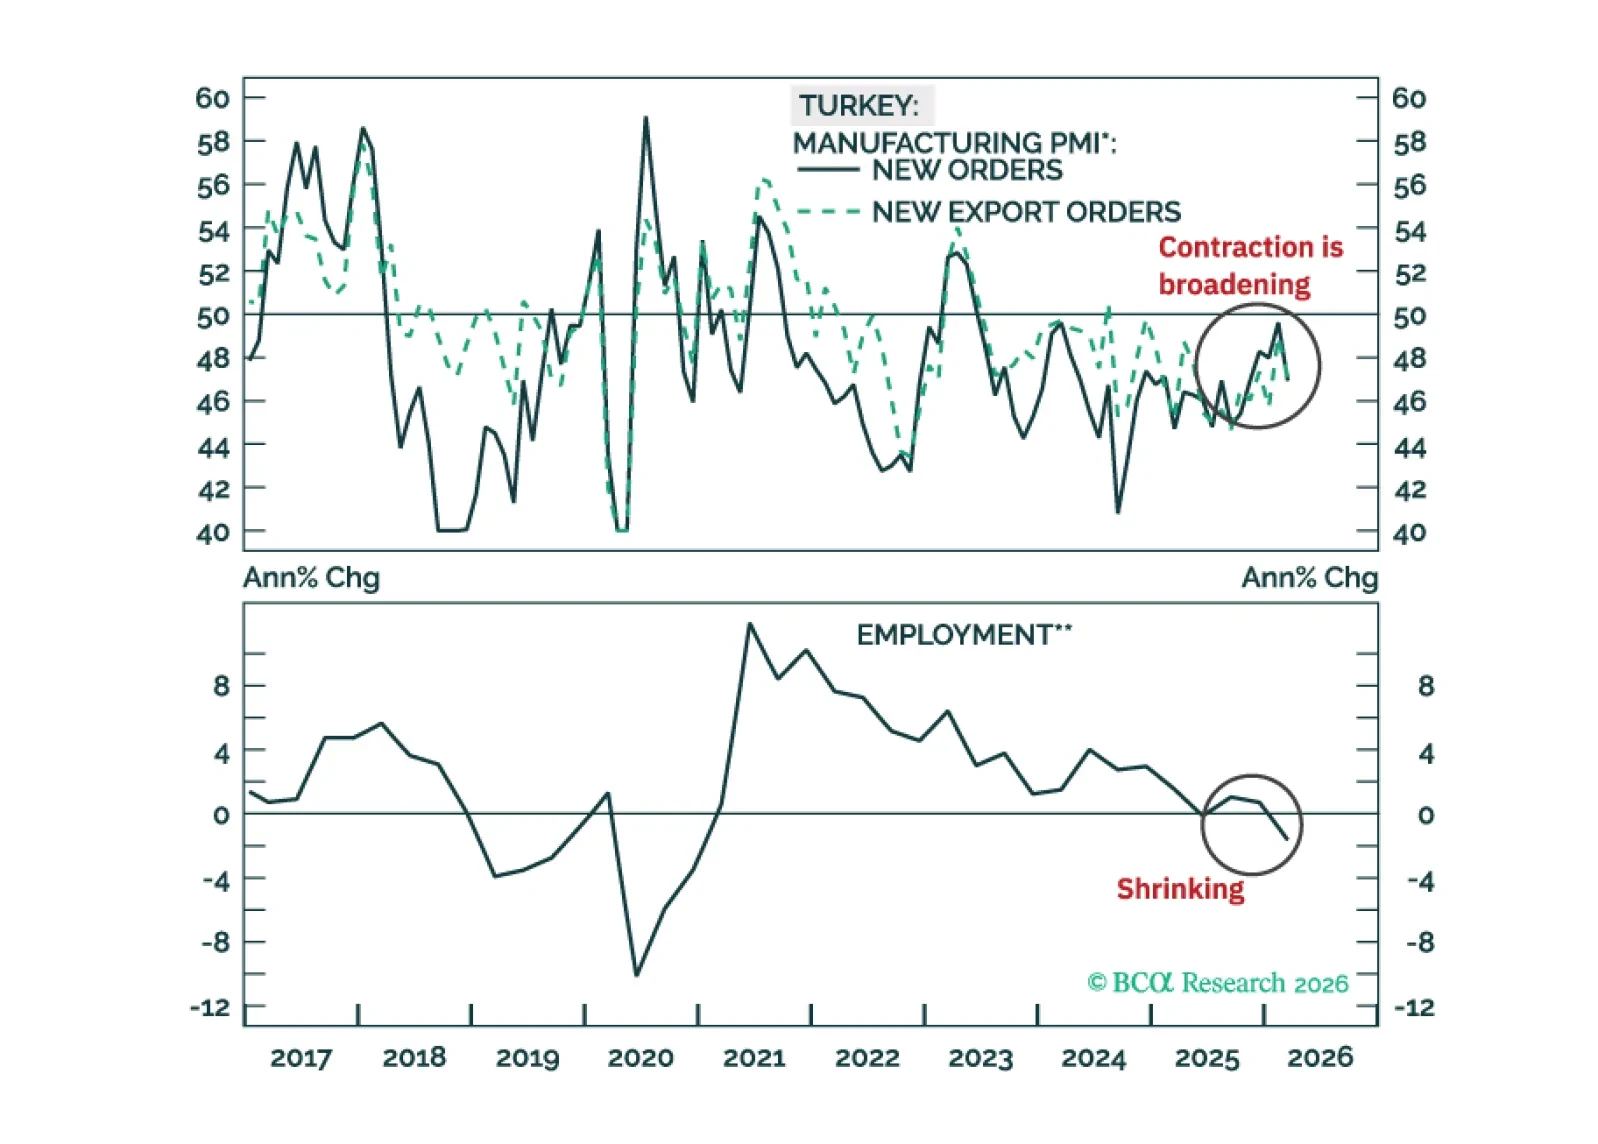
トルコの金融市場はごく短期的には苦戦するだろうが、その先では循環的なディスインフレーションが再開する。フィクスト・インカム投資家は、トルコのローカル通貨建て2年債を『買い』ウォッチリストに入れておくべきだ。
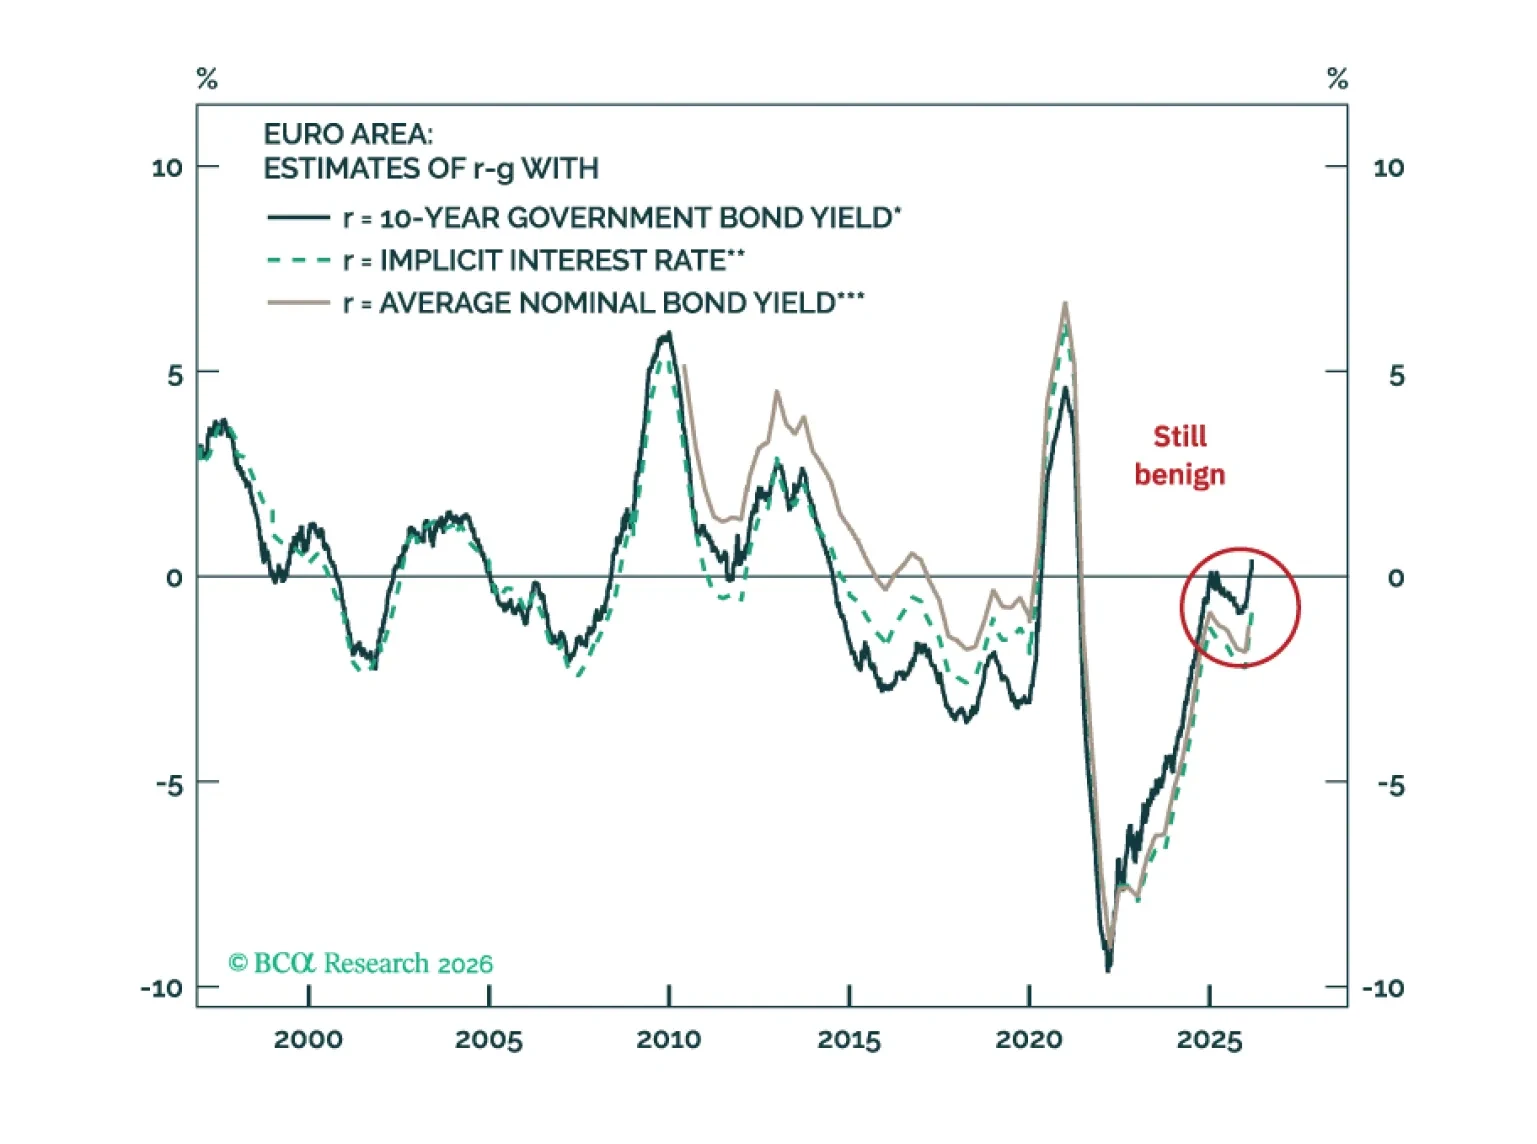
金利が正常化し新たな支出圧力が生じる中、欧州の財政論争が再燃している。しかし、過度な懸念は的外れだ。総債務水準は高いが概ね安定しており、債務の利払いコストは歴史的に低水準のまま、r–gの動向も概ね良好だ。ECBとEUが成長とスプレッドを下支えしているため、財政余地の重要性は相対的に低い。無秩序な財政支出ではなく構造改革こそが欧州の真の機会だ。