Fiscal
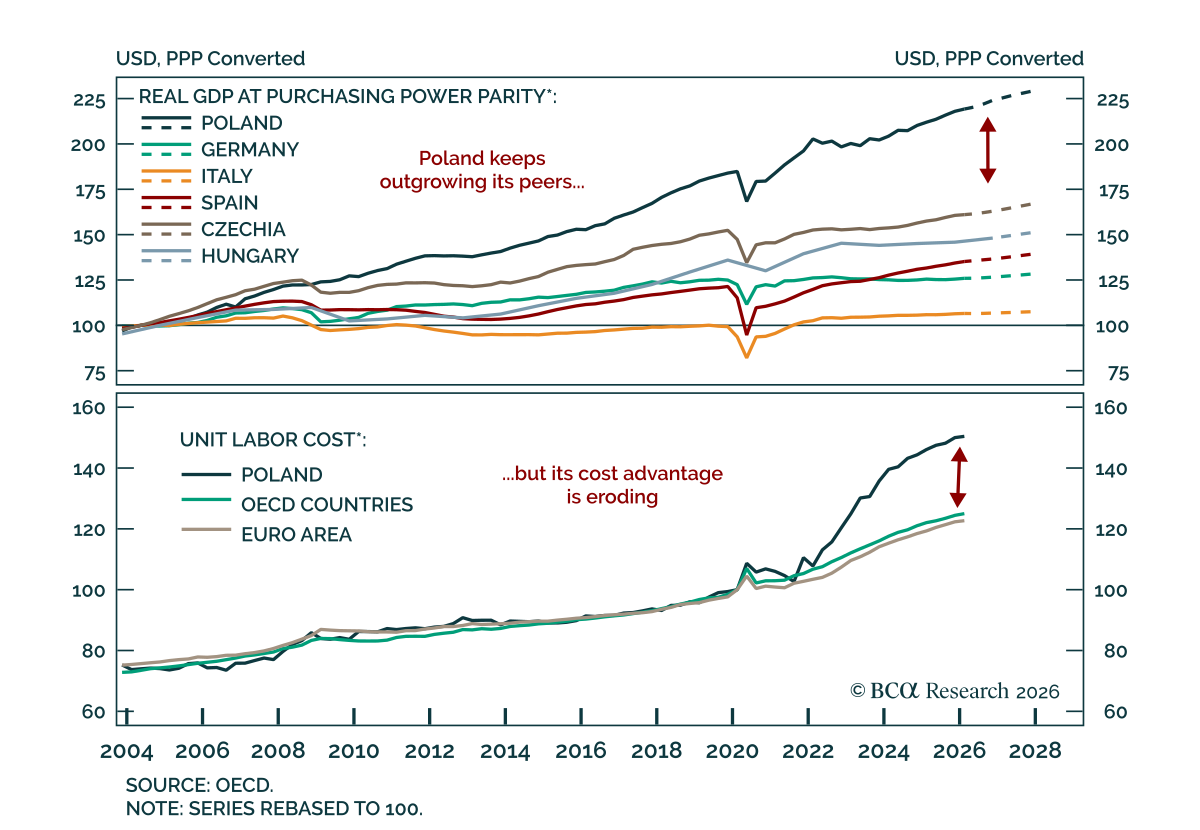
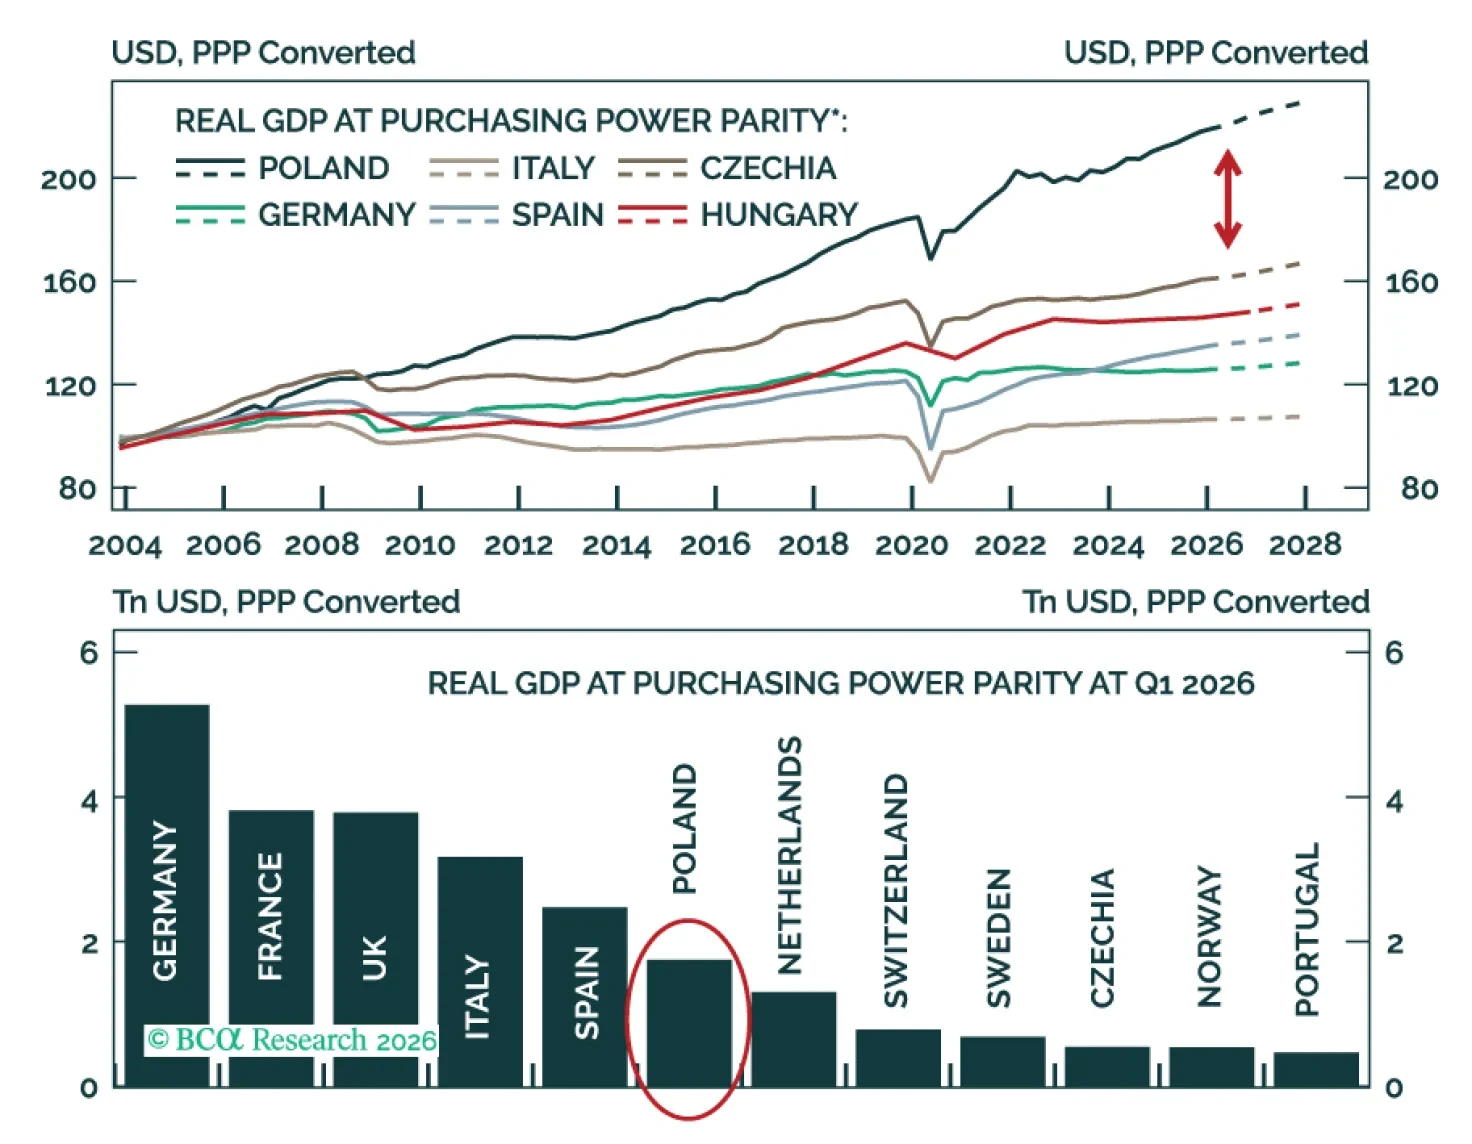
La historia de crecimiento a corto plazo de Polonia sigue siendo atractiva: el auge de la inversión de la UE debería amortiguar la debilidad europea y respaldar el rendimiento superior de las acciones. Pero el tiempo se agota. La demografía, la escasez de mano de obra cualificada y el deterioro fiscal limitarán cada vez más la convergencia. Favorezca las acciones polacas y el tramo medio de la curva; espere una mayor debilidad del zloty a corto plazo frente al euro.
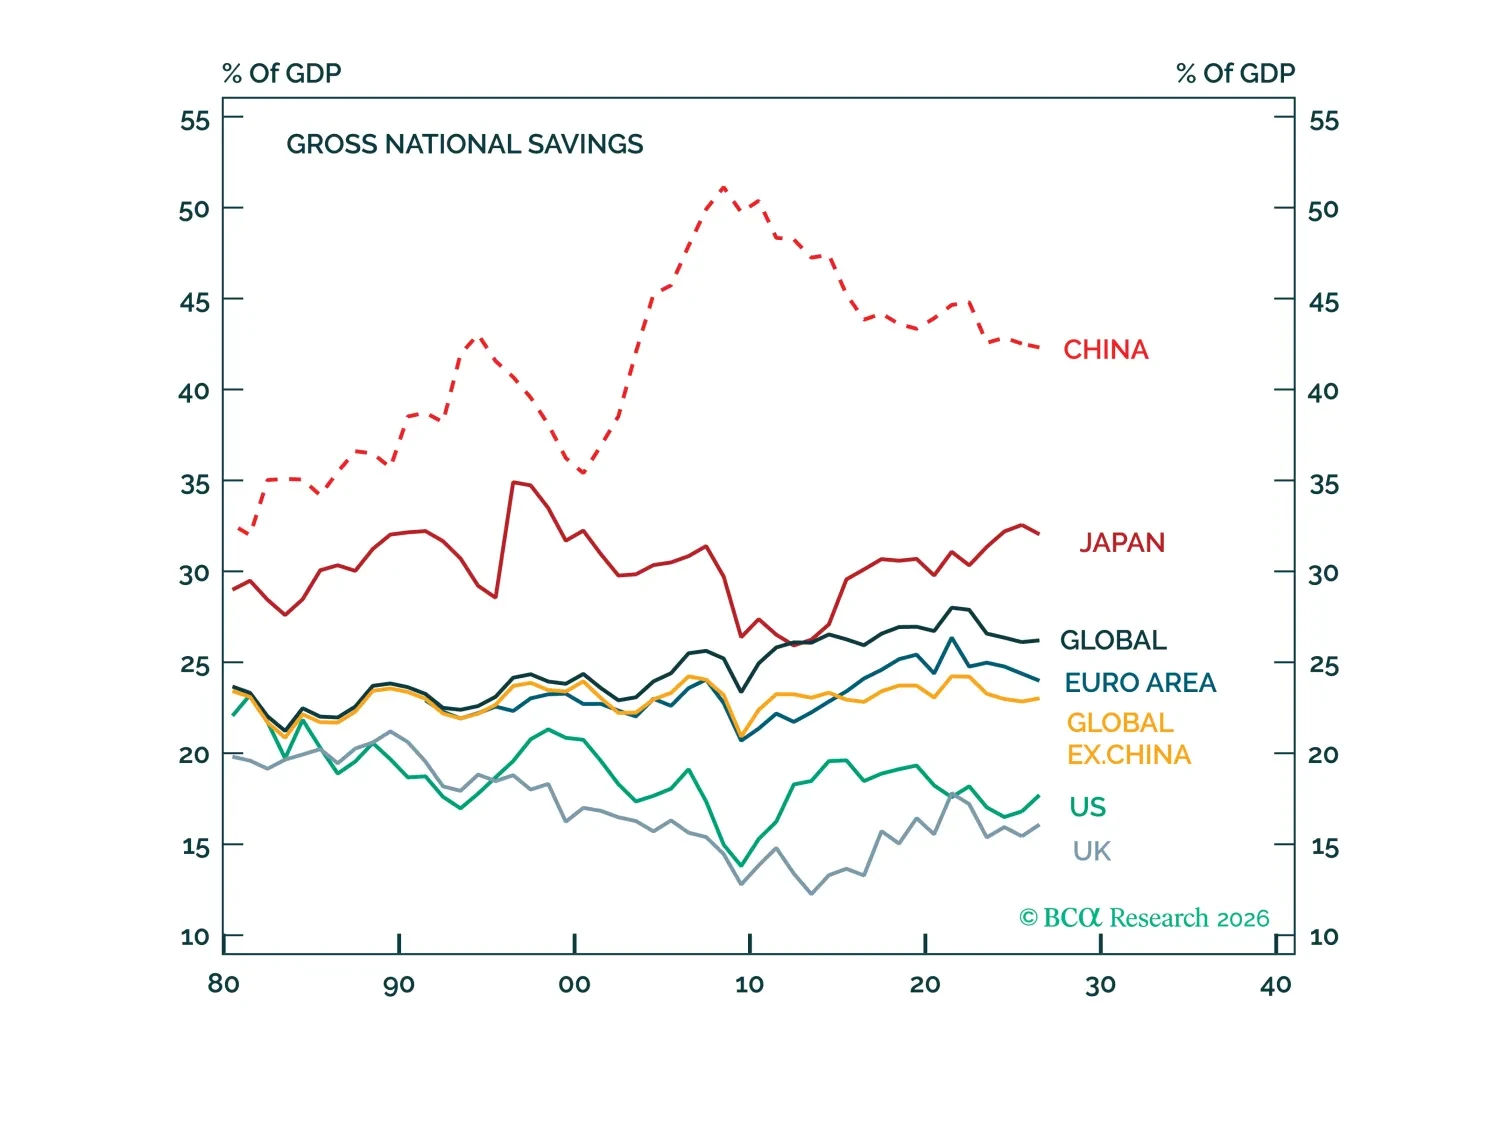
China no produce demasiado. Gasta demasiado poco. La única manera viable de que China reduzca la inversión sin aumentar el desempleo es reduciendo el ahorro nacional. Sin embargo, hacerlo probablemente será políticamente complicado. Esto sugiere que China sufrirá un crecimiento por debajo de lo esperado y presiones deflacionarias en el futuro previsible.
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.
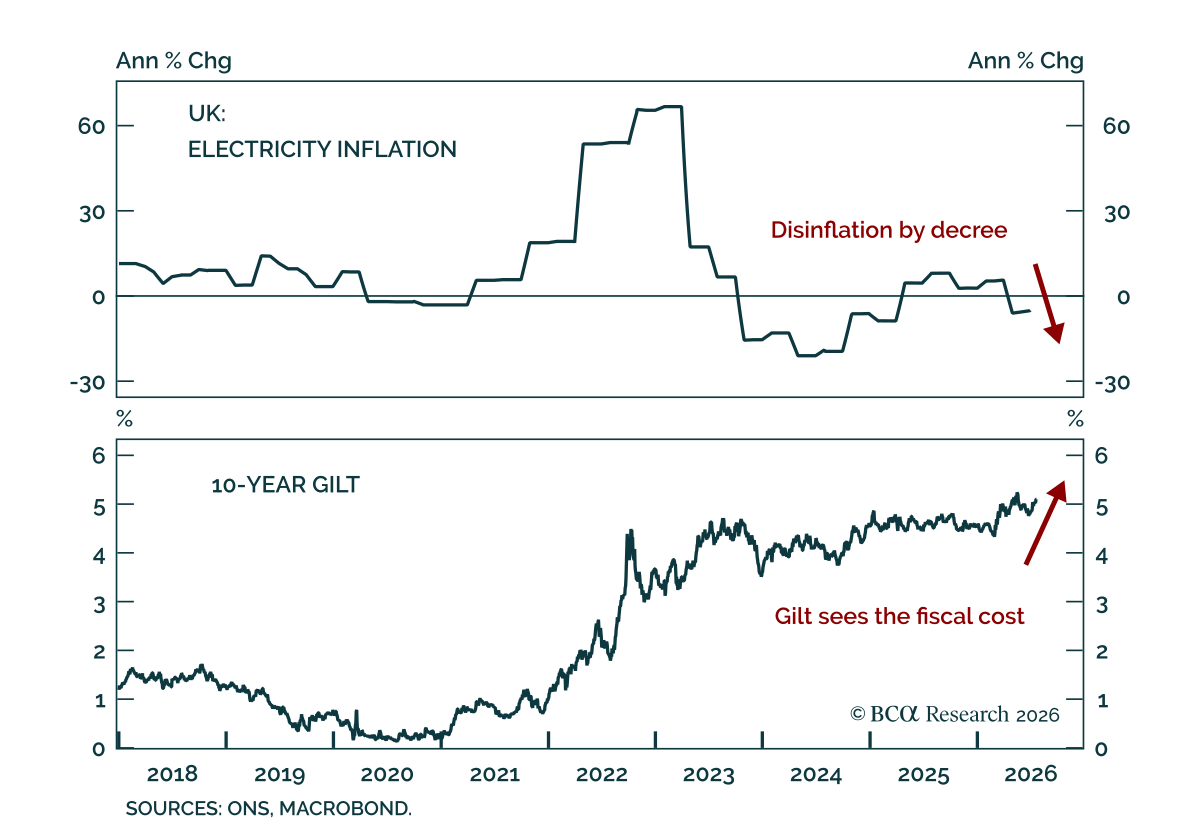
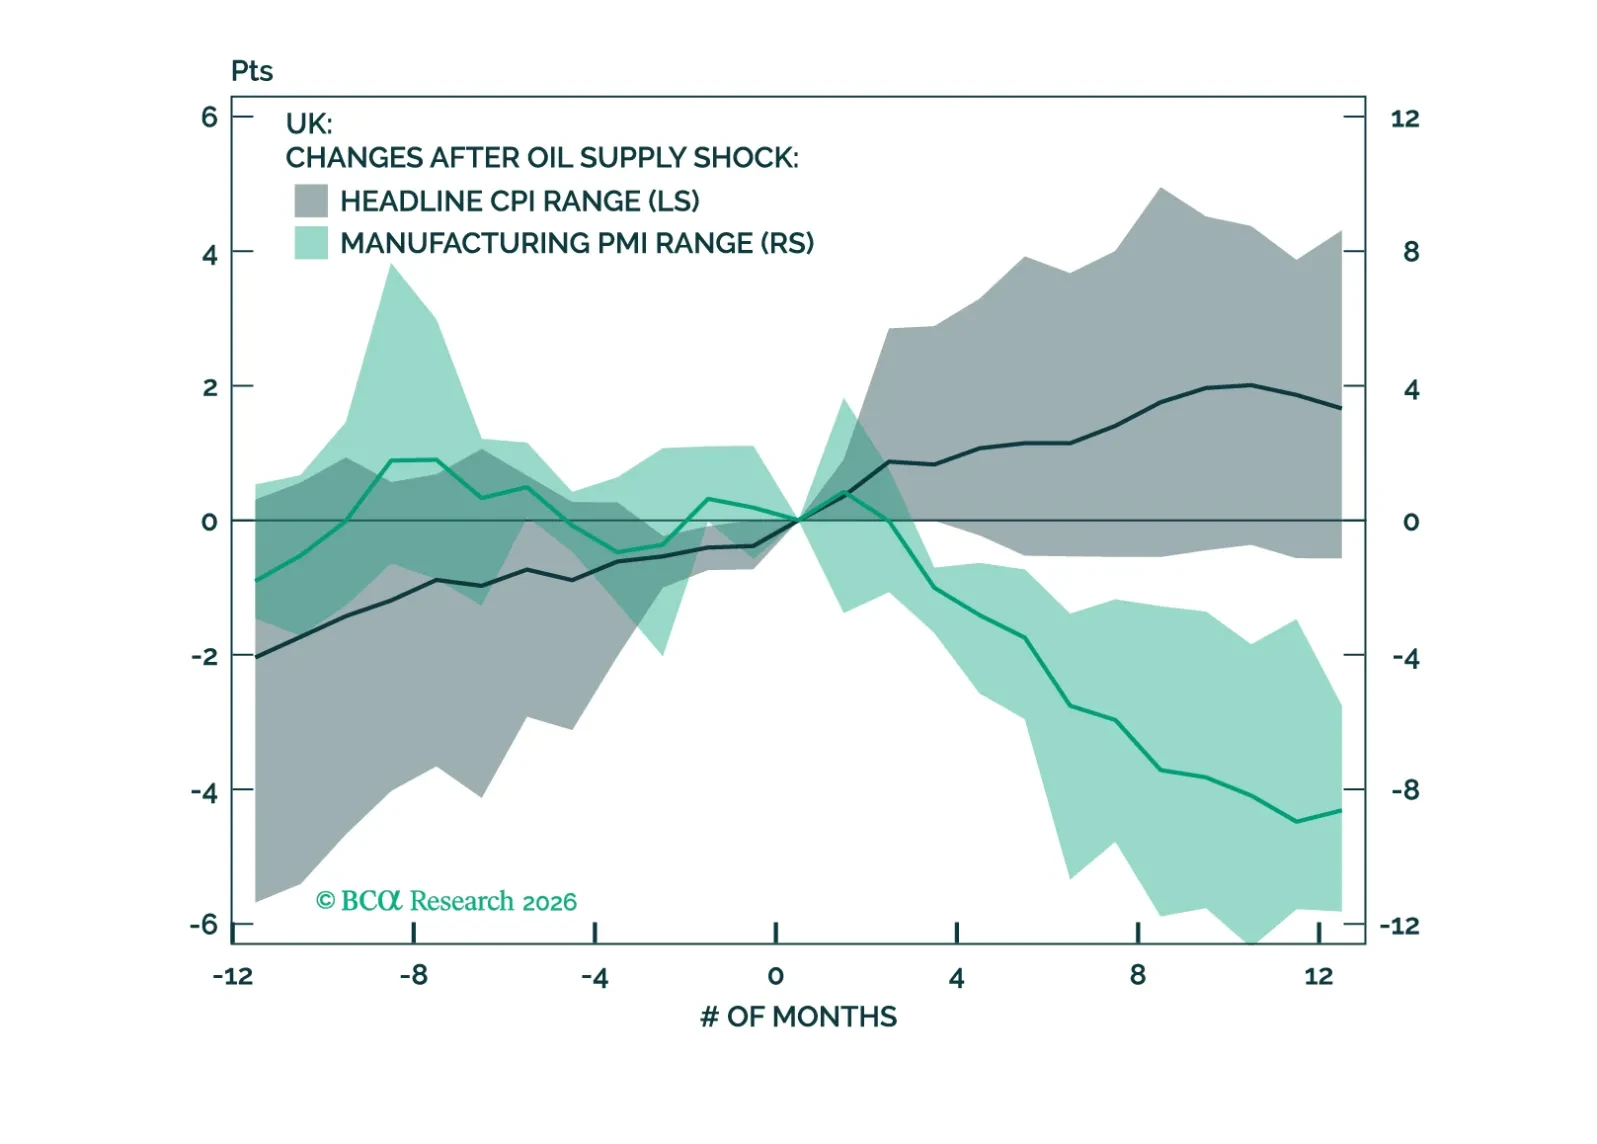
La economía del Reino Unido se está volviendo cada vez más frágil, pero las perspectivas de inversión están mejorando. Un crecimiento más lento y una BoE más acomodaticia respaldarán a los gilts, mientras que las acciones del Reino Unido probablemente se beneficiarán de una composición sectorial favorable y de una libra más débil.
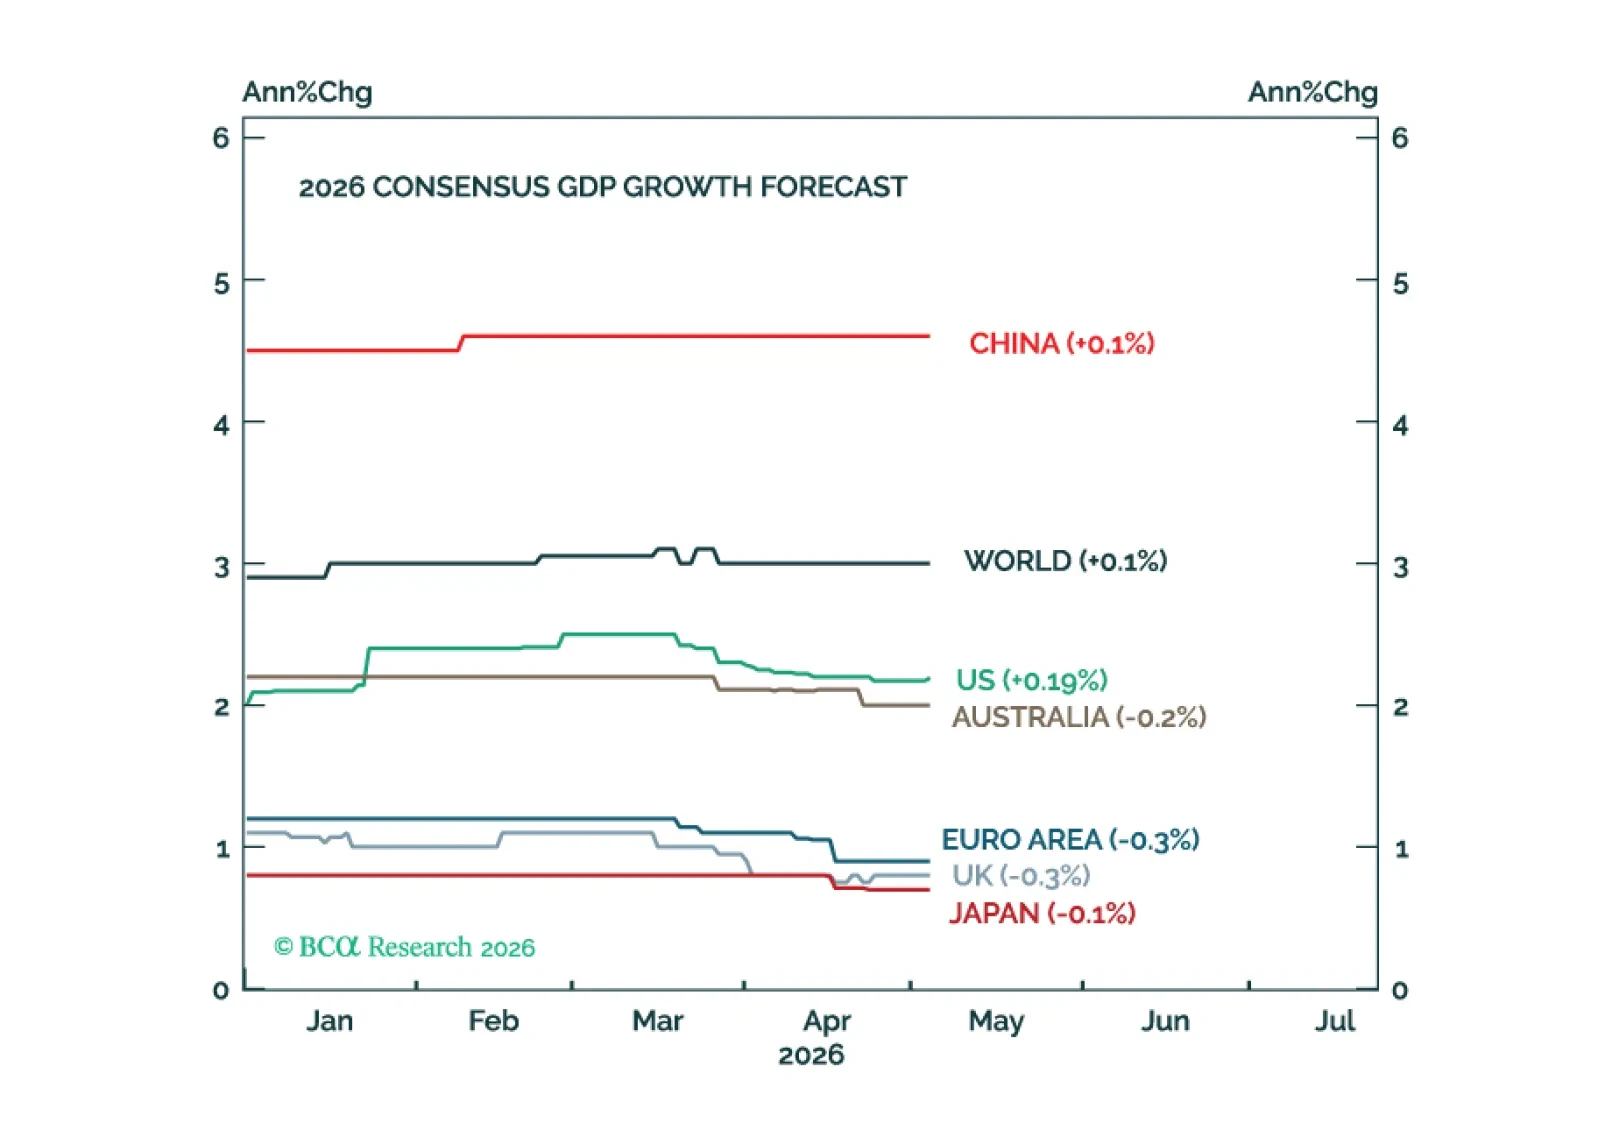
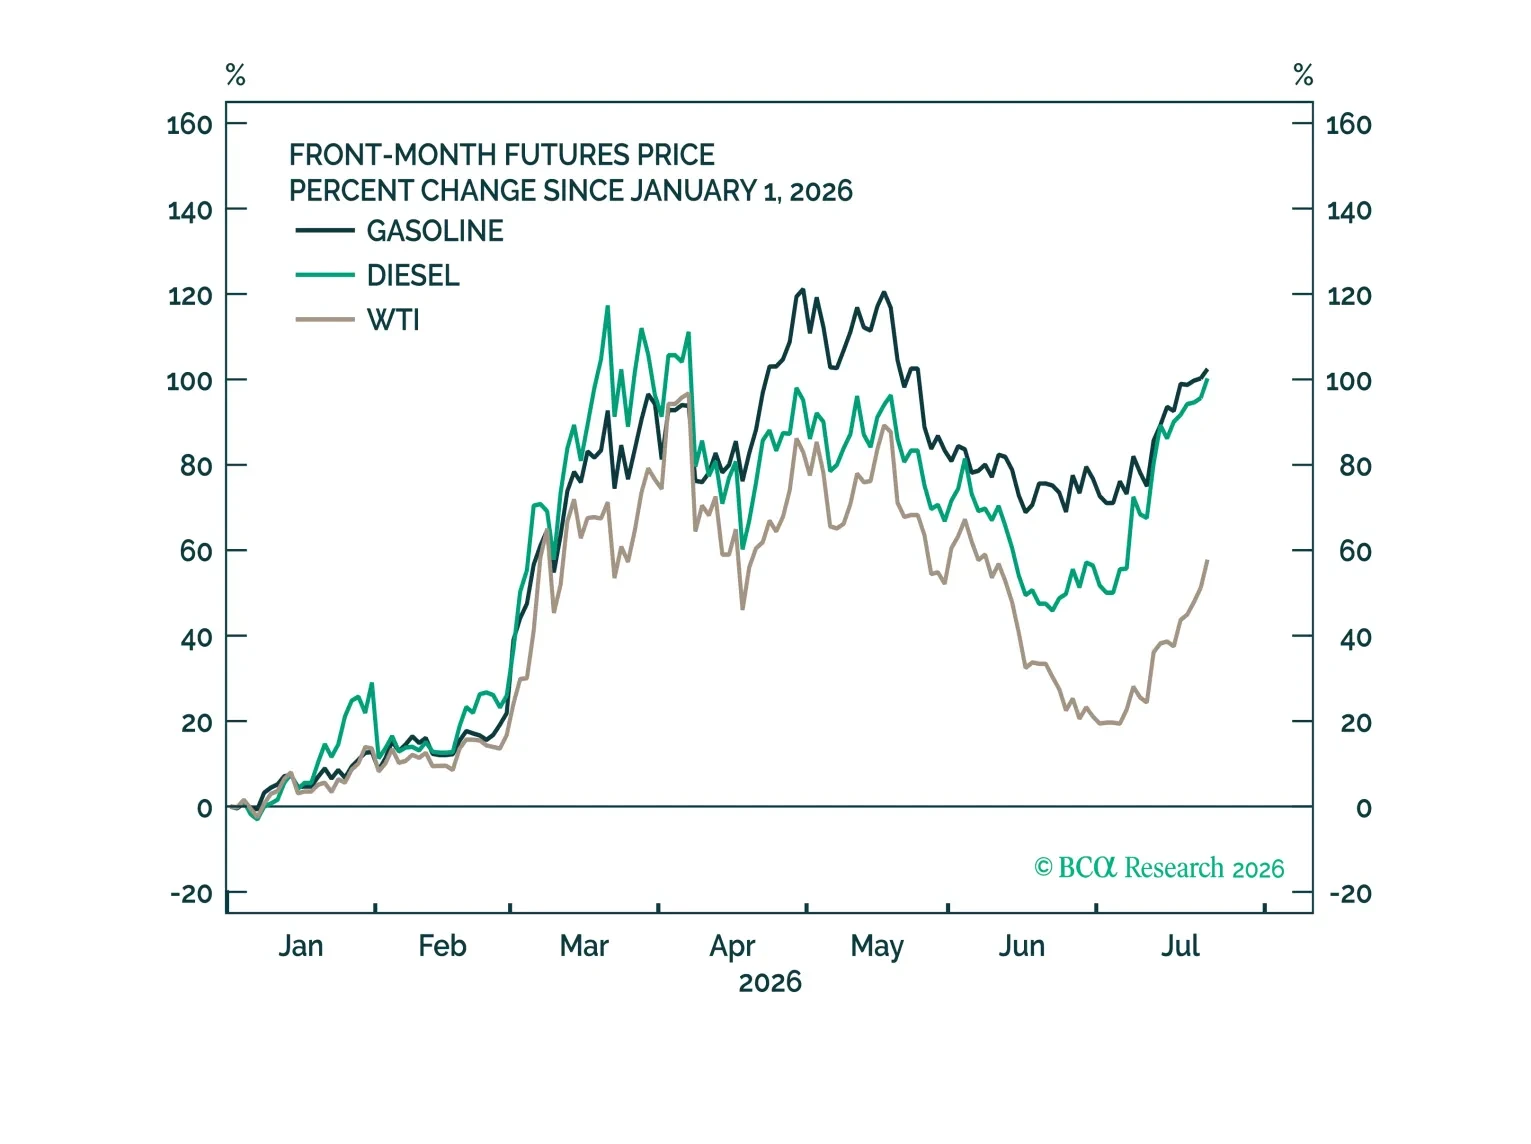
La economía global ha resistido razonablemente bien hasta ahora el shock petrolero. Sin embargo, el riesgo de una recesión aumentará de forma significativa si el estrecho de Ormuz permanece cerrado hasta junio.
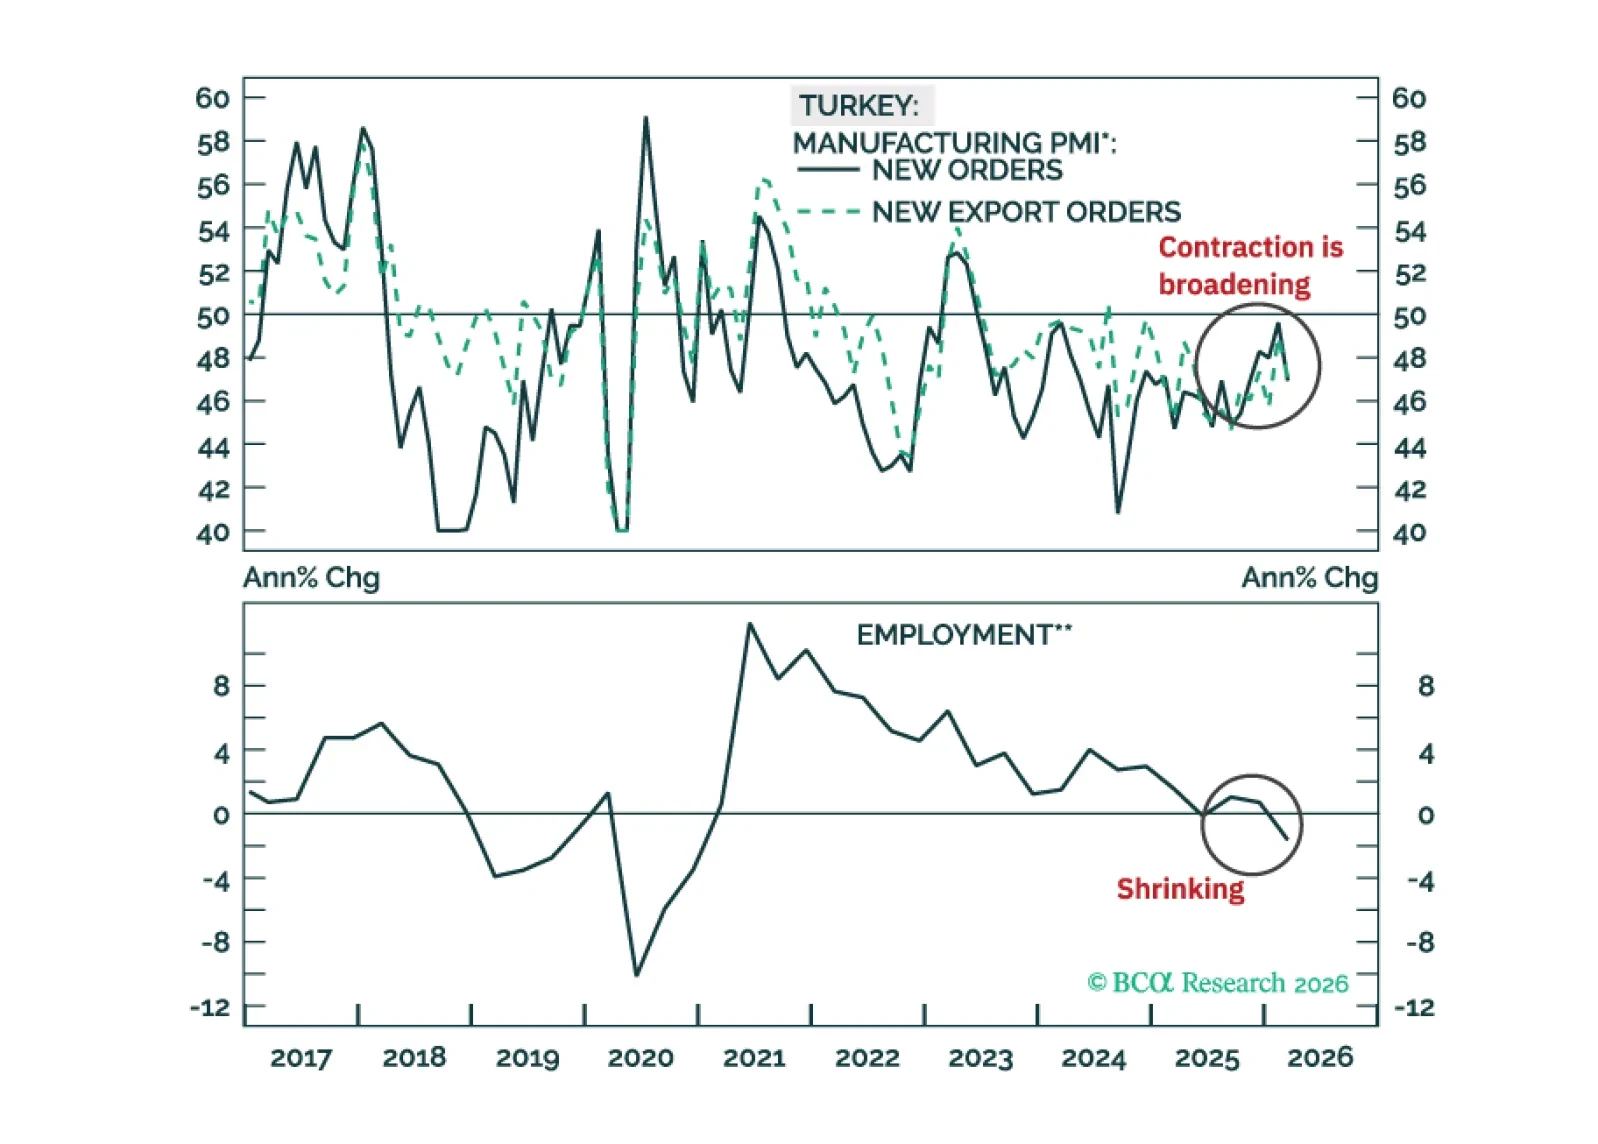
Los mercados financieros turcos tendrán dificultades en el muy corto plazo, pero más allá de eso, el proceso de desinflación cíclica se reanudará. Los inversores en renta fija deberían poner los bonos turcos en moneda local a 2 años en una lista de vigilancia de ‘compra’.
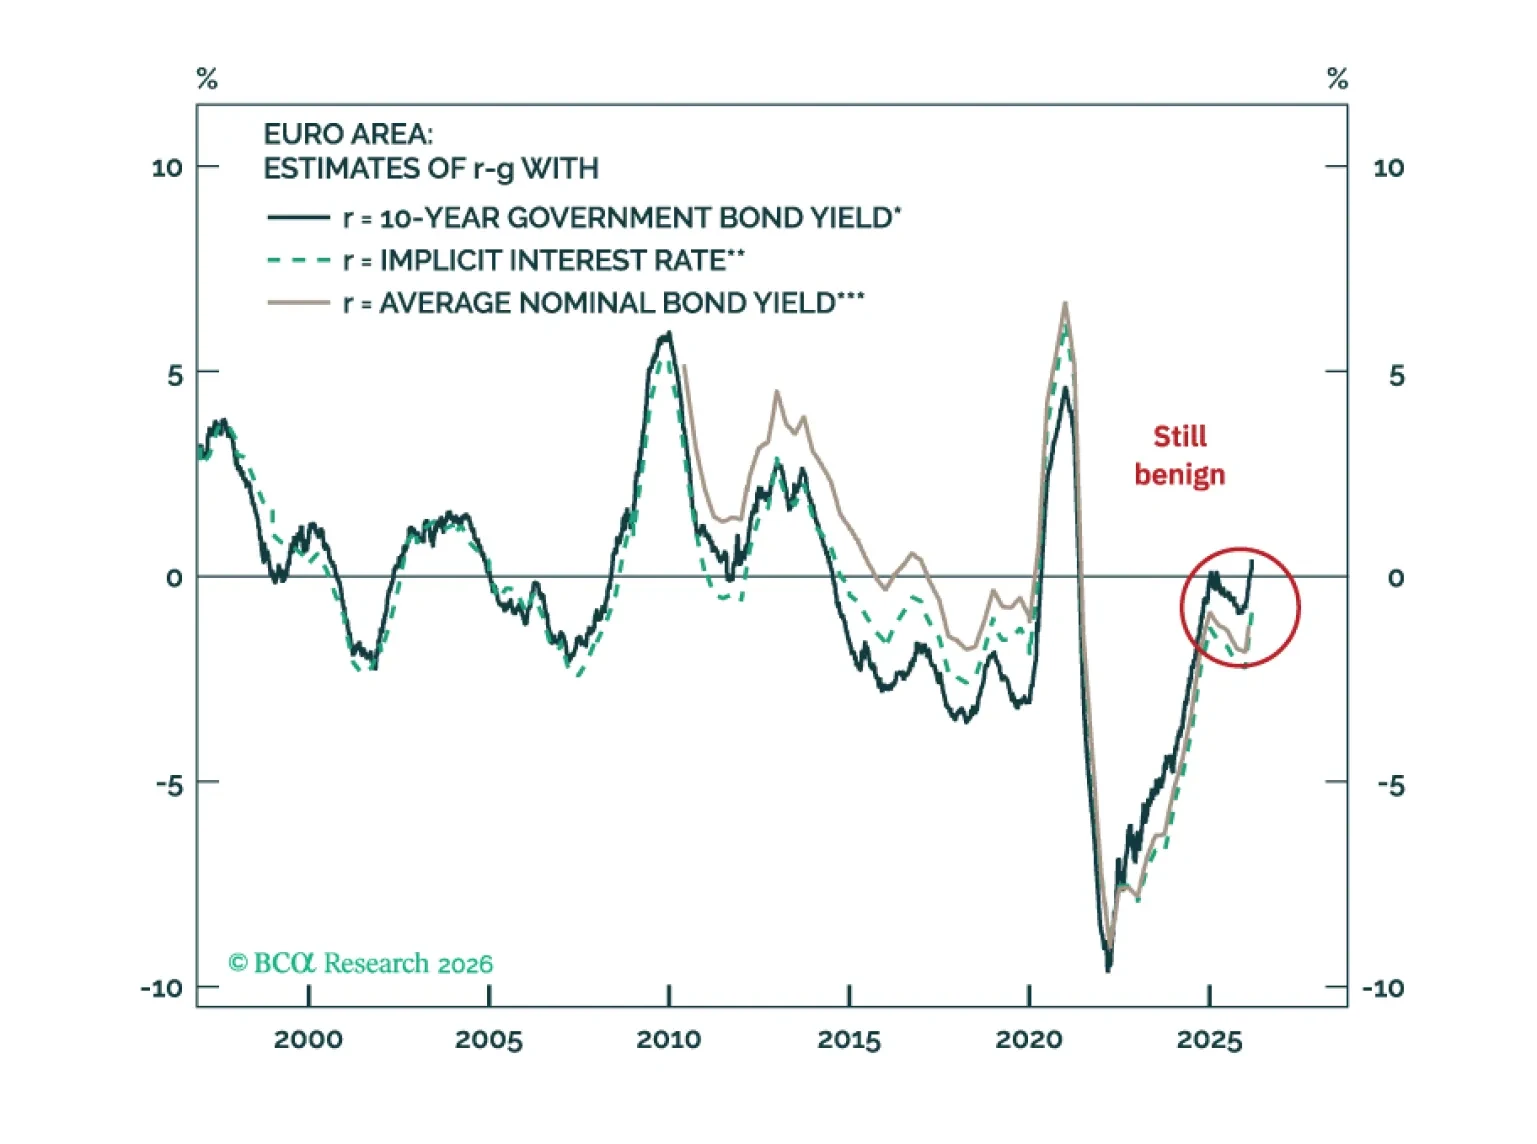
El debate fiscal de Europa ha resurgido ahora que las tasas de interés se normalizan y surgen nuevas presiones de gasto. Sin embargo, el alarmismo está fuera de lugar. Los niveles agregados de deuda son altos pero, en términos generales, estables; los costes de financiación siguen siendo históricamente bajos, y la dinámica r–g es, en líneas generales, benigna. El espacio fiscal importa menos, ya que la BCE y la UE respaldan el crecimiento y los diferenciales. Las reformas estructurales —no el gasto fiscal desenfrenado— son la verdadera oportunidad de Europa.
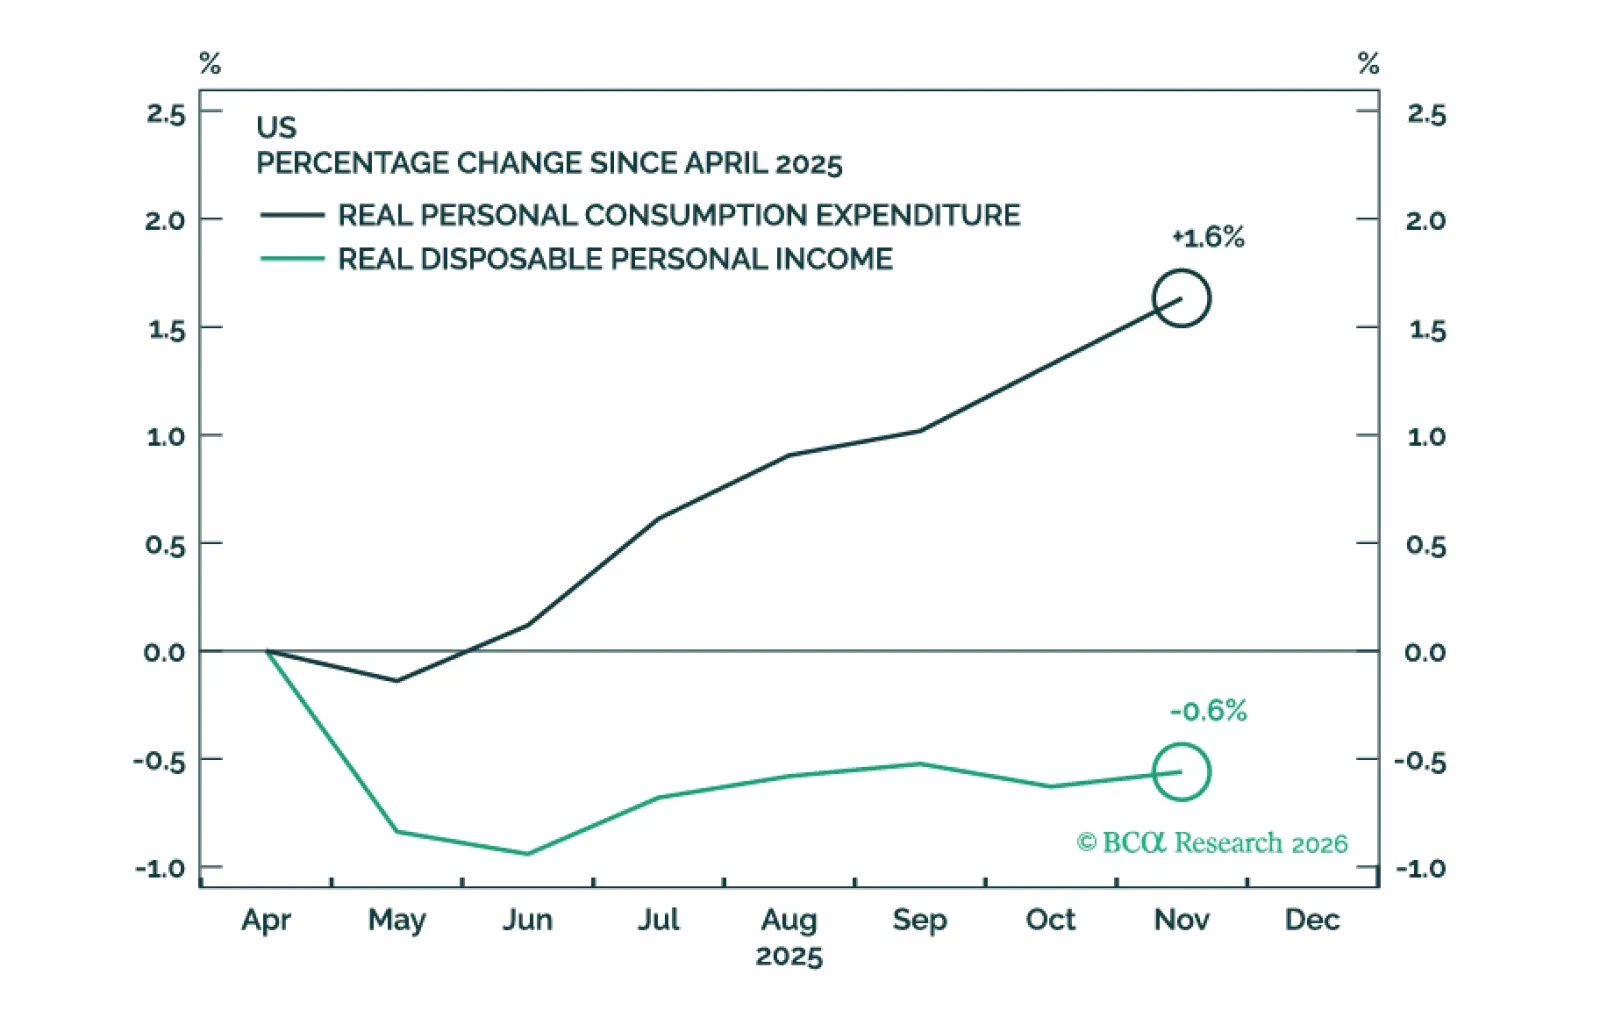
Los datos económicos recientes han sido razonablemente sólidos. Reduciremos nuestra probabilidad de recesión a 12 meses en Estados Unidos al 40% desde el 50% si la Corte Suprema anula los aranceles del Presidente Trump. Esto llevaría nuestro objetivo de precio para el S&P 500 al cierre de 2026, ponderado por escenarios, a 6375 desde 6200.