Europe
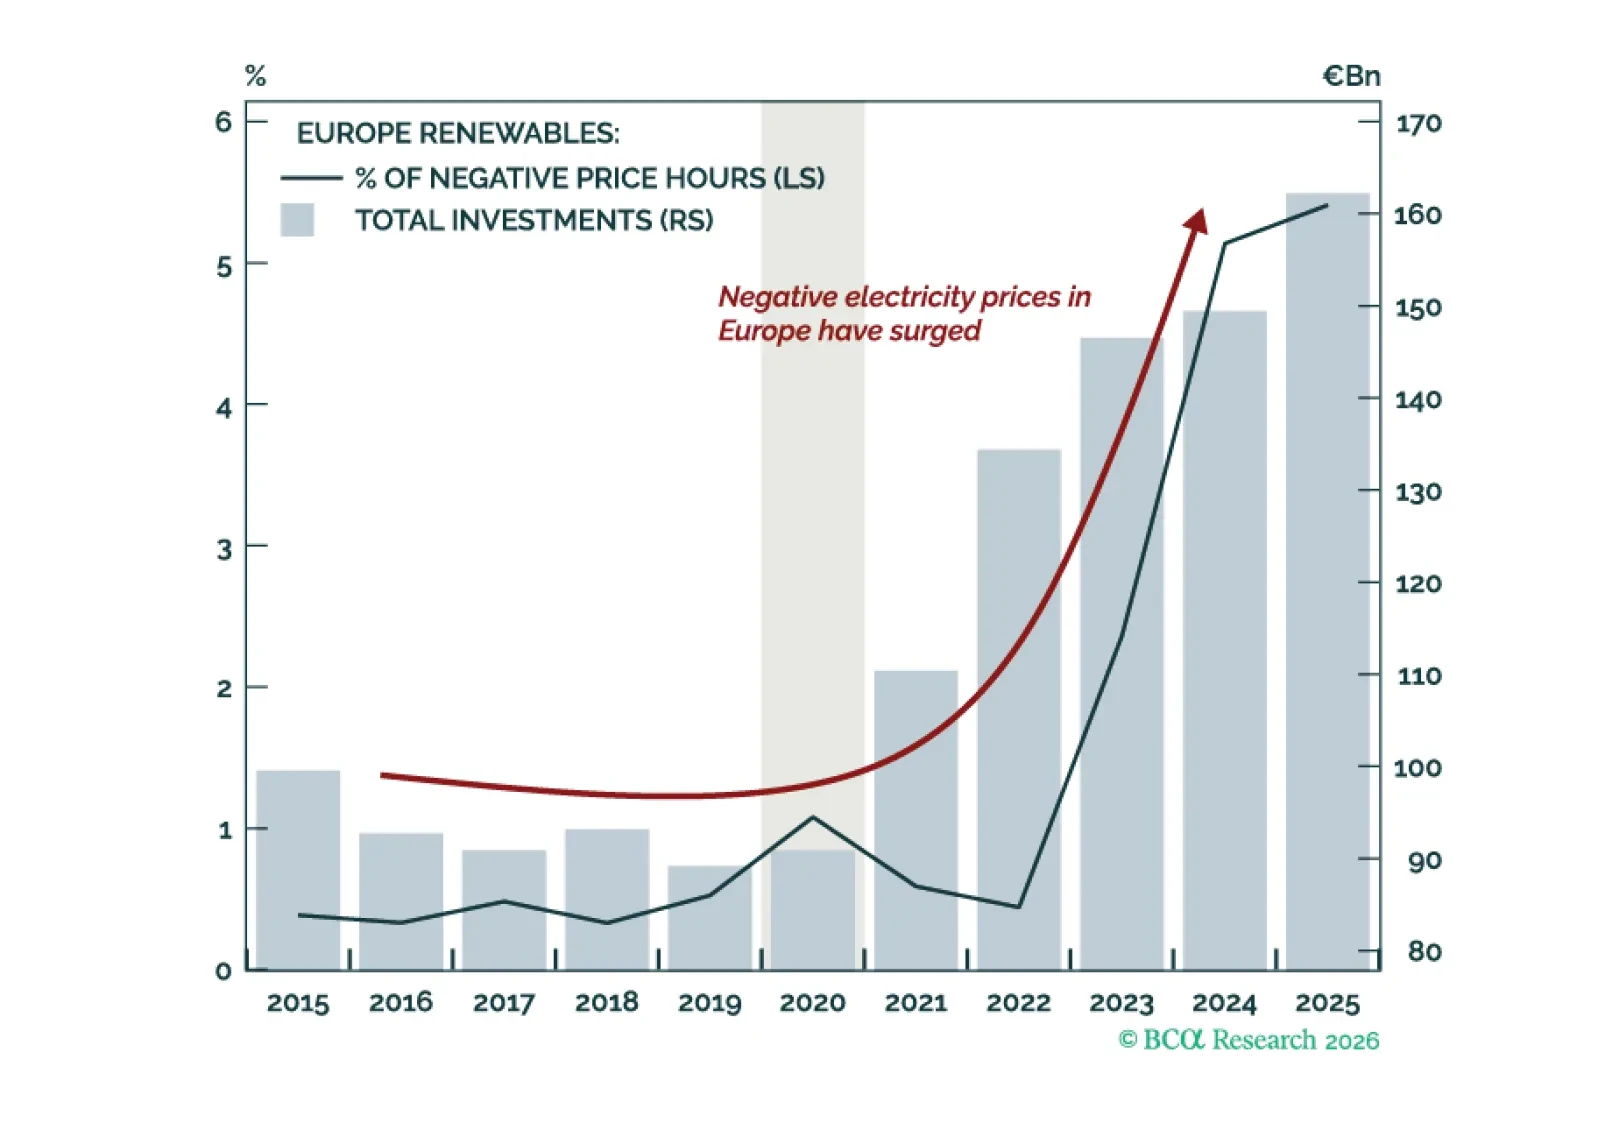
欧州は再生可能エネルギーに関して野心的すぎた。過剰供給、ボラティリティ、契約リスクの高まりが収益とリターンを圧迫している。この分野は既に過密だが、市場はリスクをまだ十分に織り込んでいない。新たな機会が出現しており、パワー・ストレージとデータセンターにはアップサイドがある。
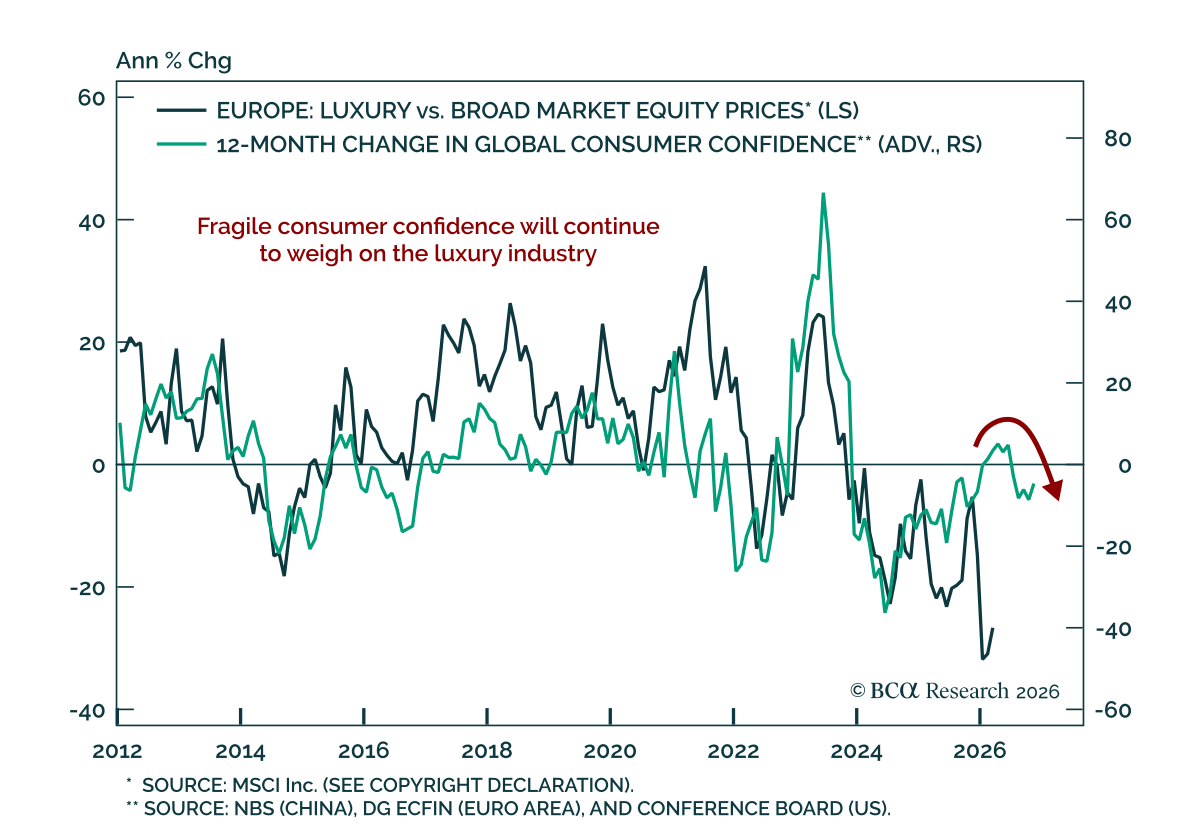
ラグジュアリーはまだ時期尚早だ ラグジュアリーはまだ時期尚早だ イラン紛争が始まって以来、欧州のラグジュアリー業界は大きな売り圧力にさらされていますが、現時点での押し目買いは時期尚早です。エルメスやLVMHといった銘柄は12〜15%下落しています。 驚くべきことではありません。中東はセクター売上の約5%を占めており、より重要なのは、不確実性が高まり消費者信頼感が低下すると、このセクターは一般にパフォーマンスが悪化するという点です。…
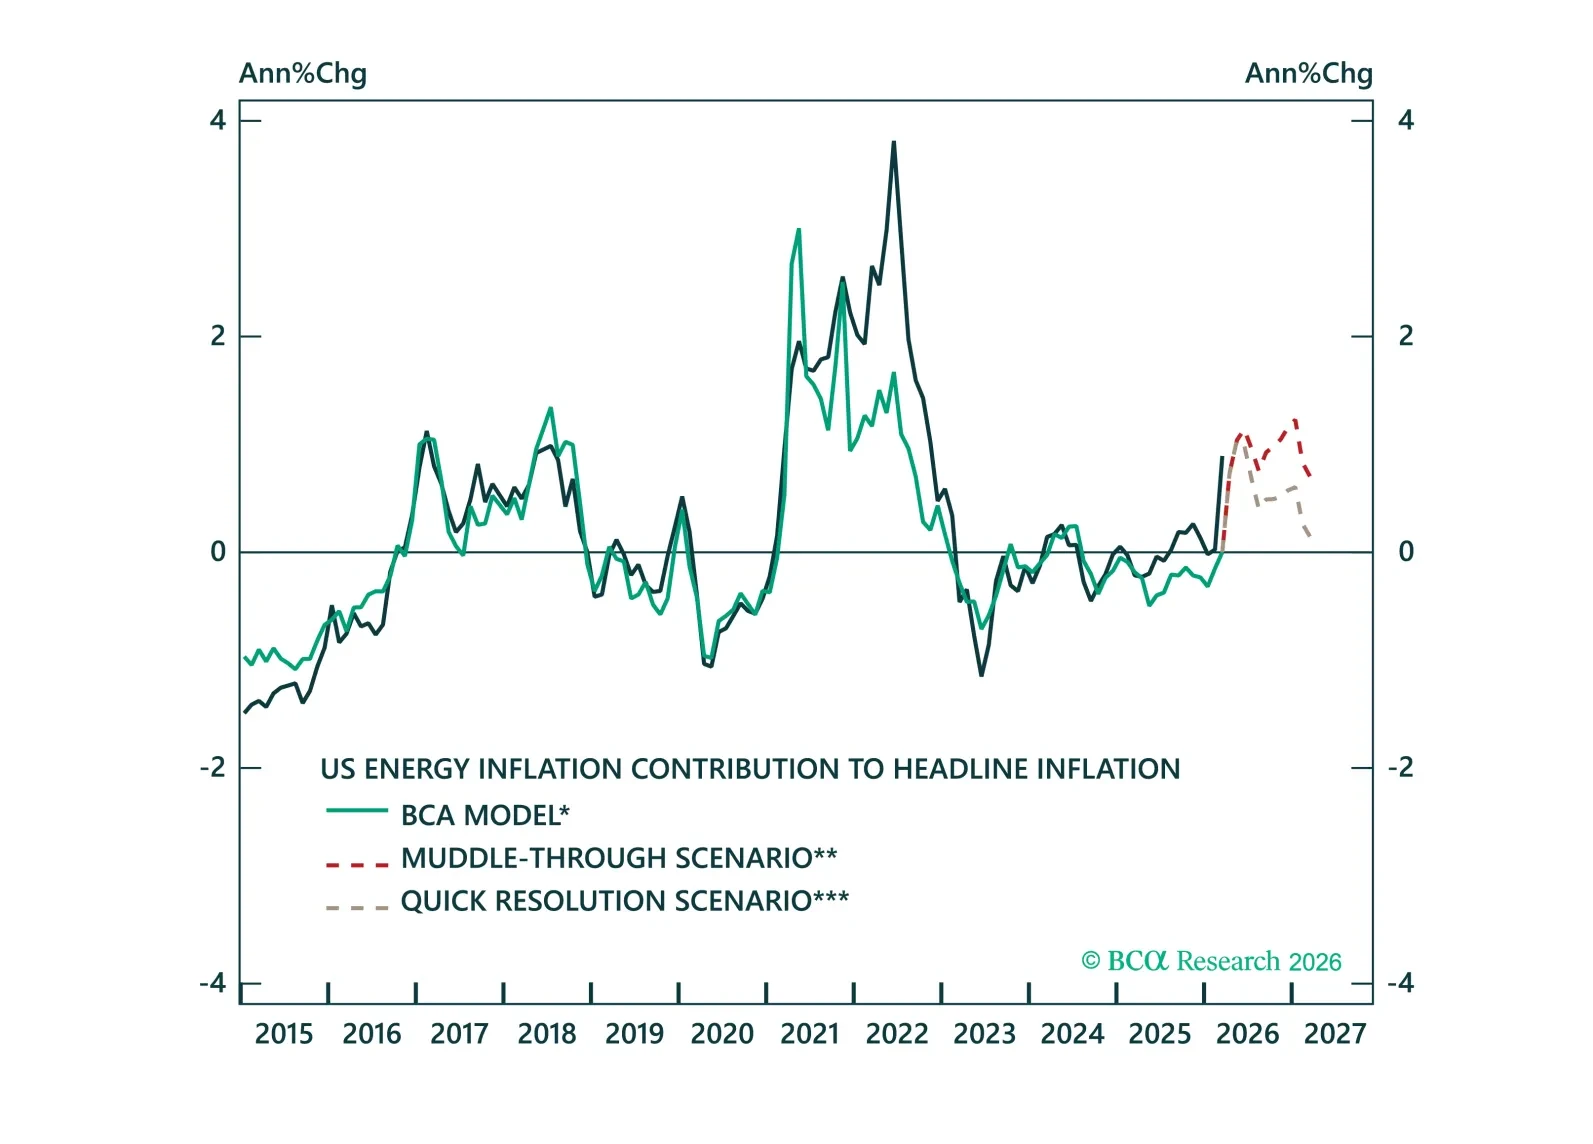
ボラティリティは高いが、利回りの道筋は見た目より明確だ。3つの原油シナリオを通じて、政策対応がフィクスト・インカム市場をどのように形作るか、そしてリスクのバランスがなぜ依然として利回りの低下を示唆するのかを示します。
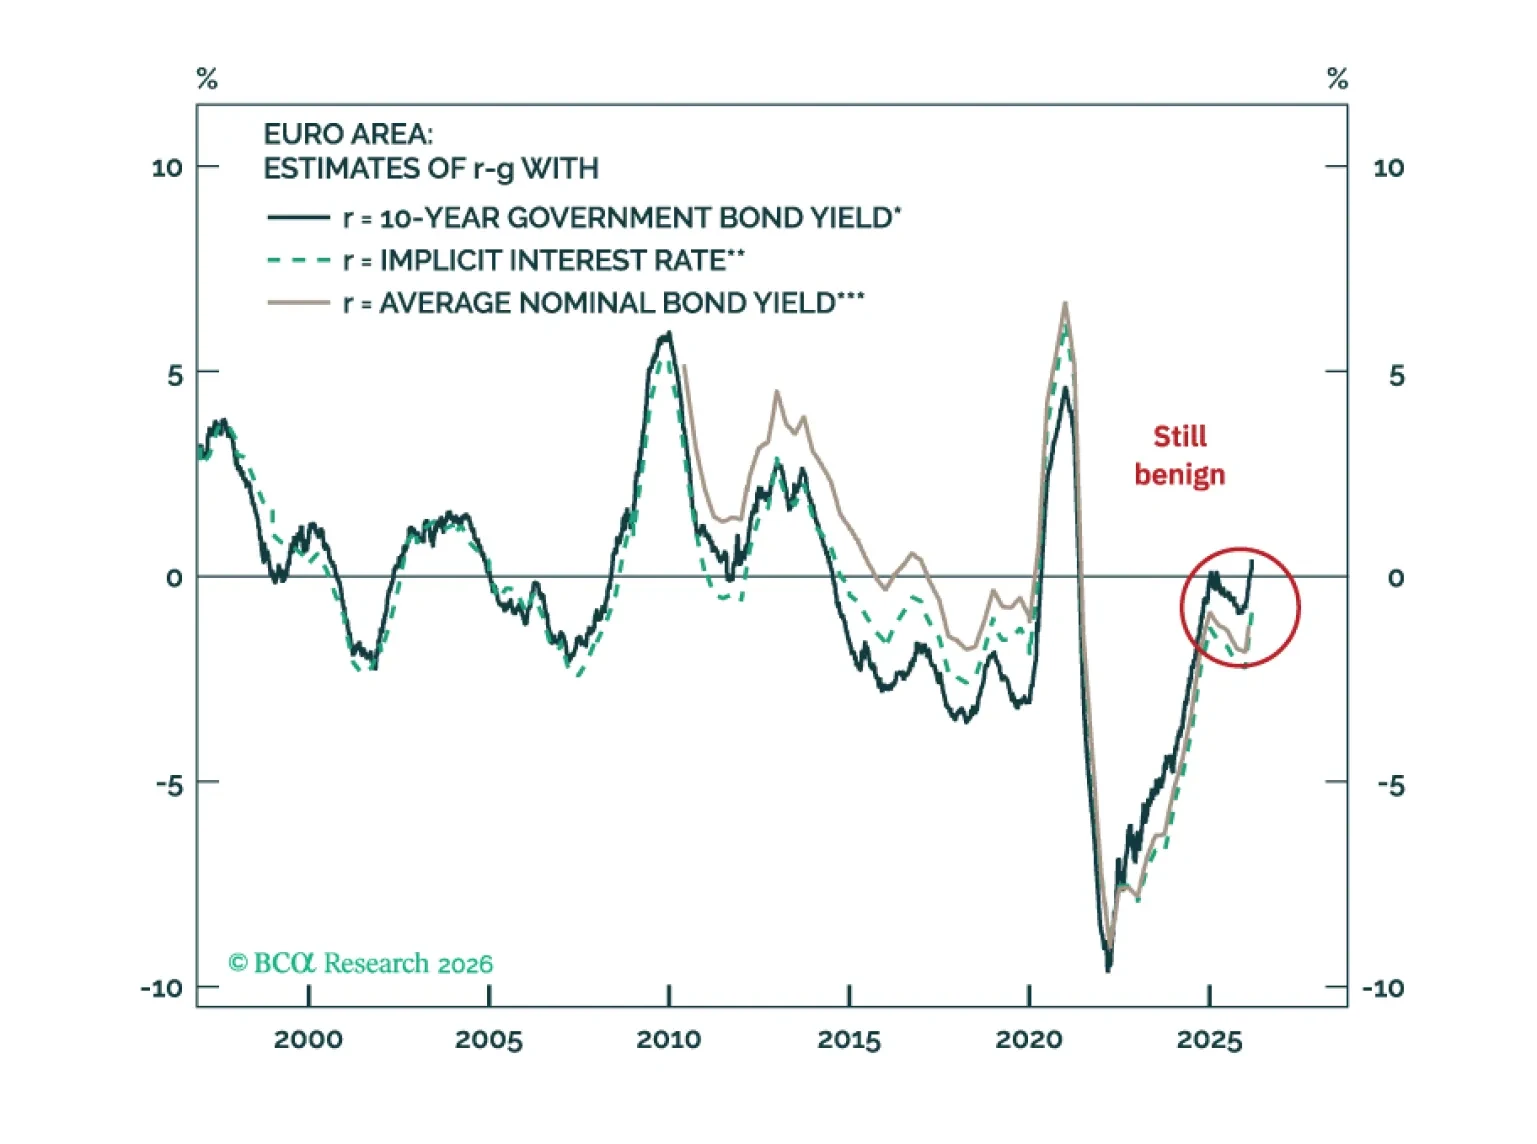
金利が正常化し新たな支出圧力が生じる中、欧州の財政論争が再燃している。しかし、過度な懸念は的外れだ。総債務水準は高いが概ね安定しており、債務の利払いコストは歴史的に低水準のまま、r–gの動向も概ね良好だ。ECBとEUが成長とスプレッドを下支えしているため、財政余地の重要性は相対的に低い。無秩序な財政支出ではなく構造改革こそが欧州の真の機会だ。
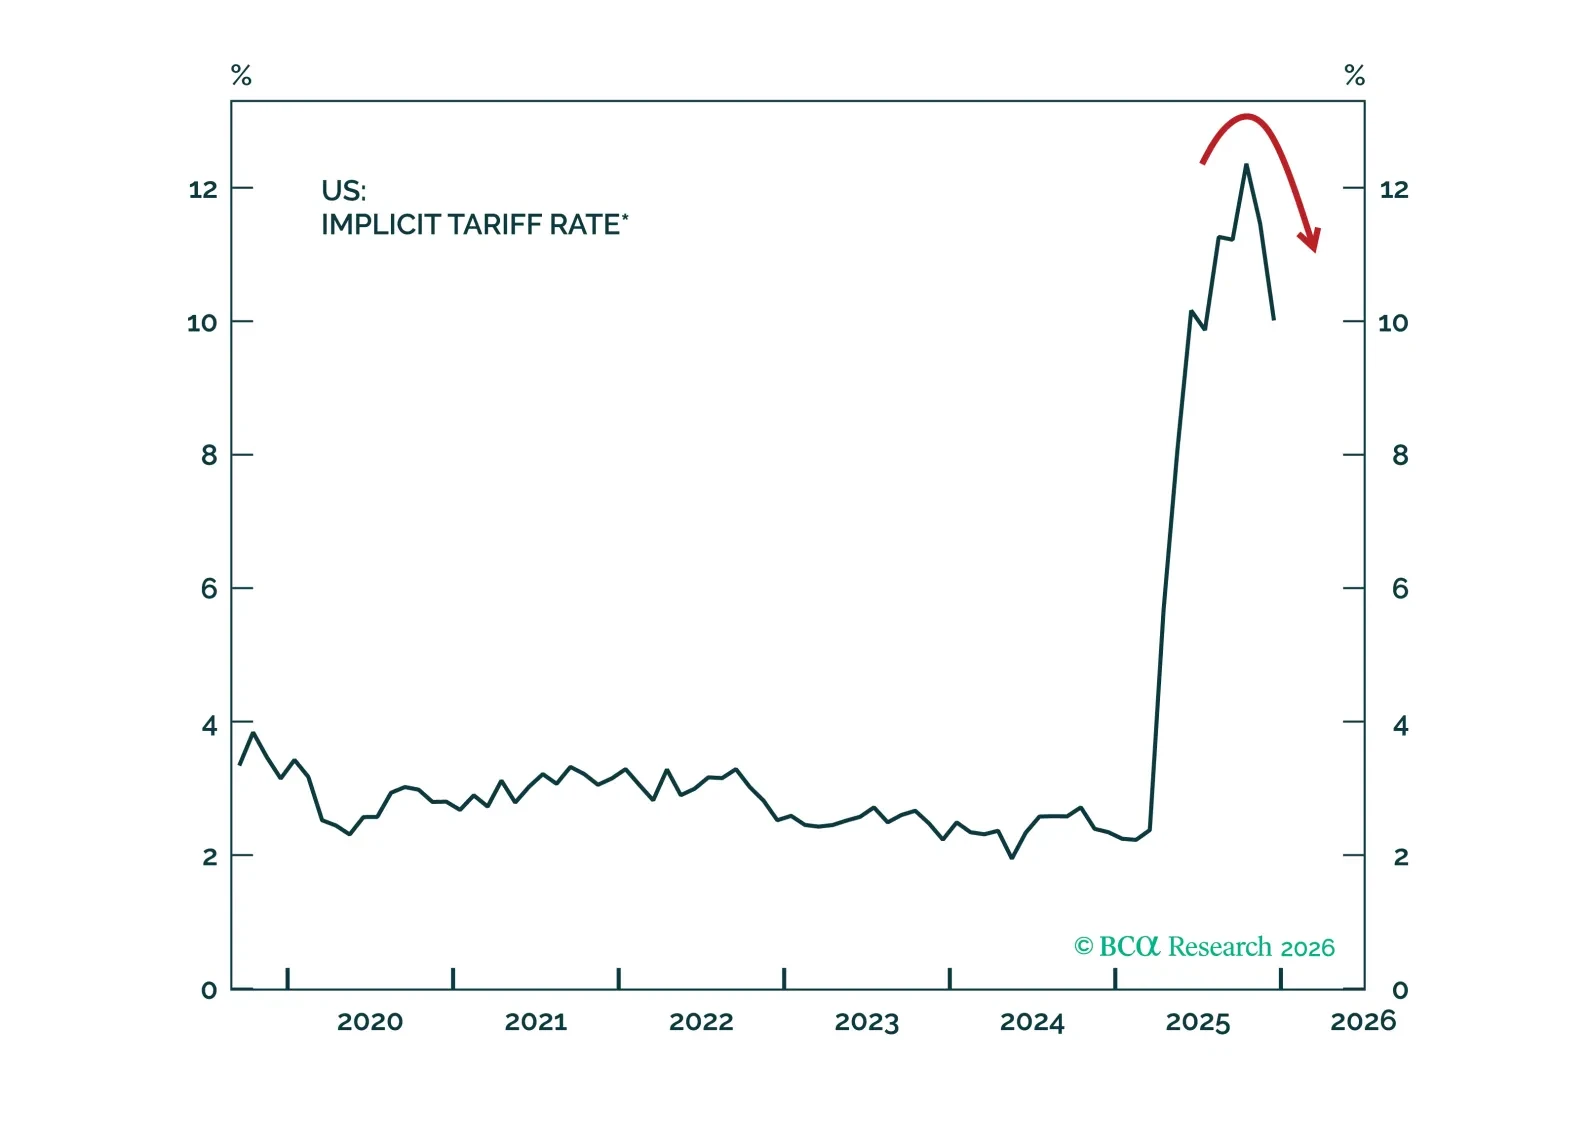
1974年米国通商法の第122条に基づく関税は欧州に有利であり、貿易加重平均関税率は裁定前の11.74%から10.45%に低下しました。この好材料は、米国の中間選挙を前に関税が低くなると予想していたため、欧州に対する当社の総合的な見解を変えるものではありません。
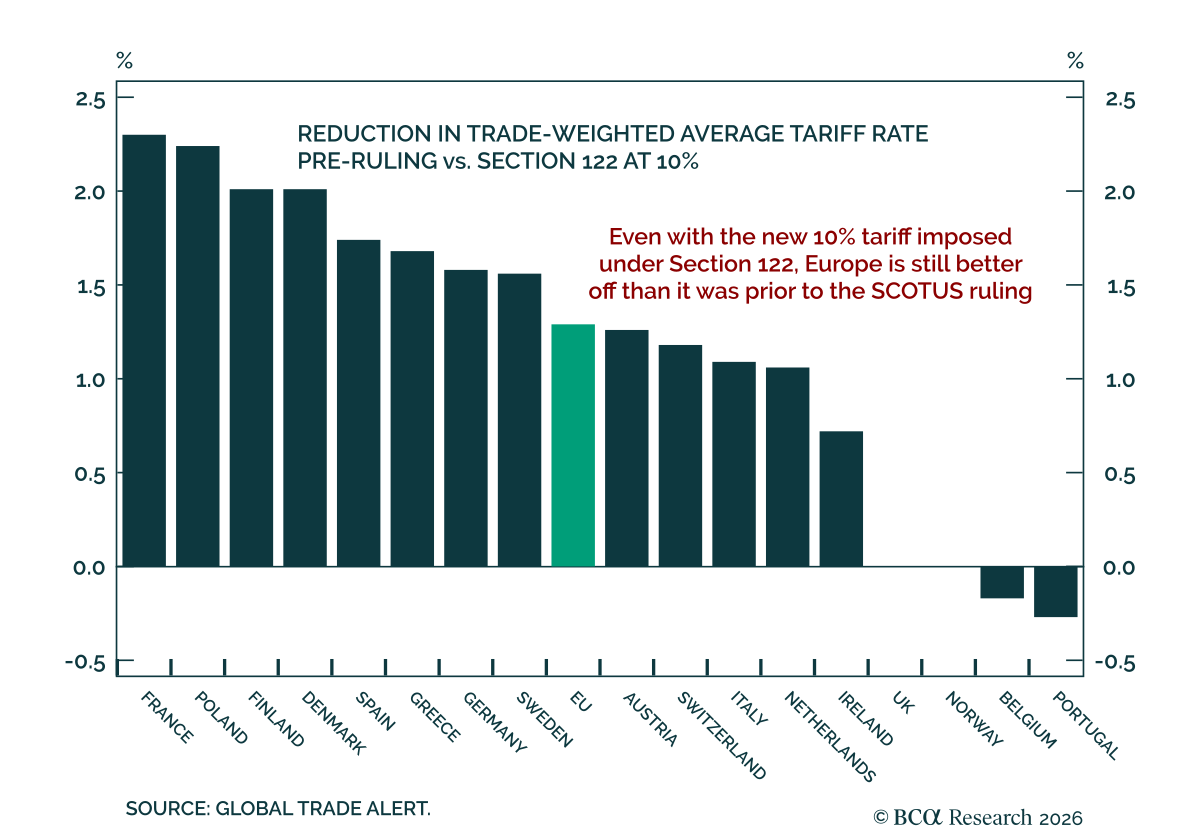
SCOTUS判決後の欧州関税 SCOTUS判決後の欧州関税 ヨーロッパはSCOTUSによるIEEPA関税の無効判決とトランプ政権のセクション122への移行を受けて実効関税が低下しています。 週末の時点で世界的な関税率が15%に設定されるとの示唆がありましたが、実際の運用はこれまでのところ10%であり、ホワイトハウスは引き続き15%の世界的水準へのコミットメントを示しているものの、政府が中間選挙に先立ちインフレ圧力を抑えようとしているため、15%への引き上げが実現しないとしても驚きません。…
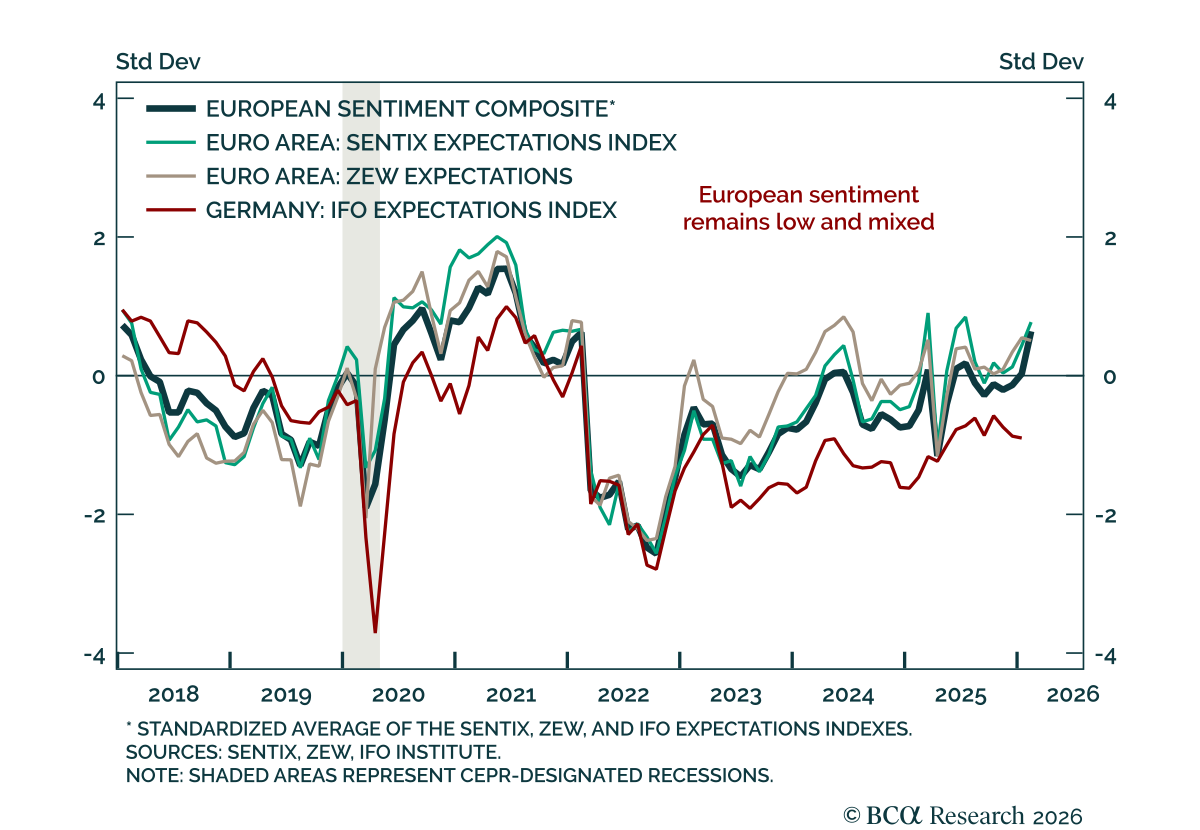
欧州センチメントに依然として脱出速度なし 欧州センチメントに依然として脱出速度なし 欧州のセンチメントはまだ回復の勢いをつかんでおらず、成長モメンタムは依然として限定的です。 2月のZEWでは、ユーロ圏全体の期待指数が40.8から39.4へ低下しました。ドイツでは期待指数が59.6から58.3へ低下し市場予想を下回った一方、現況指数は-72.7から-65.9へやや改善したものの、依然として歴史的低水準付近にあります。月初に発表されたセンティックスの期待指数は改善しました。…
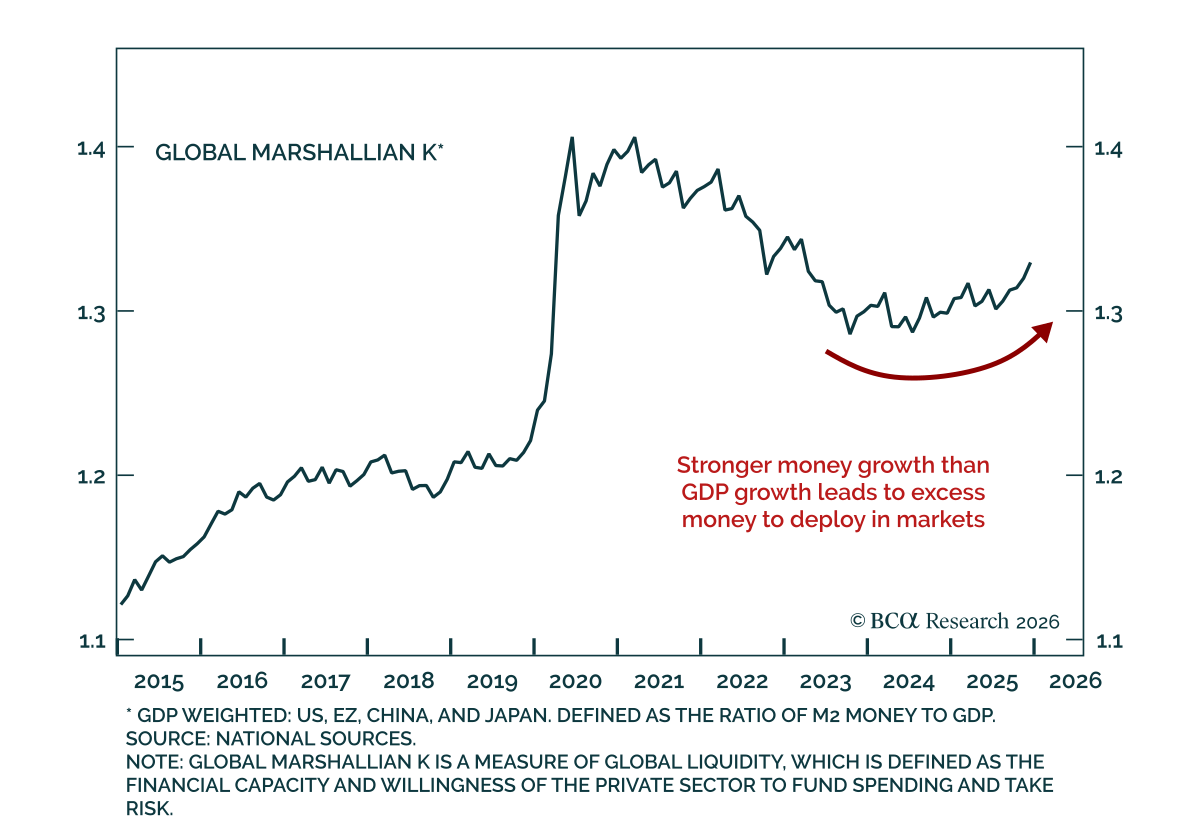
グローバル流動性にはまだ伸びしろがあるが、長くは続かない グローバル流動性にはまだ伸びしろがあるが、長くは続かない 当社の米国を除く先進国のストラテジストは、グローバル流動性を2025年の決定的なマクロ変数と見なし、2026年の大半にわたって概ね支援的であり続けると予想しています。…
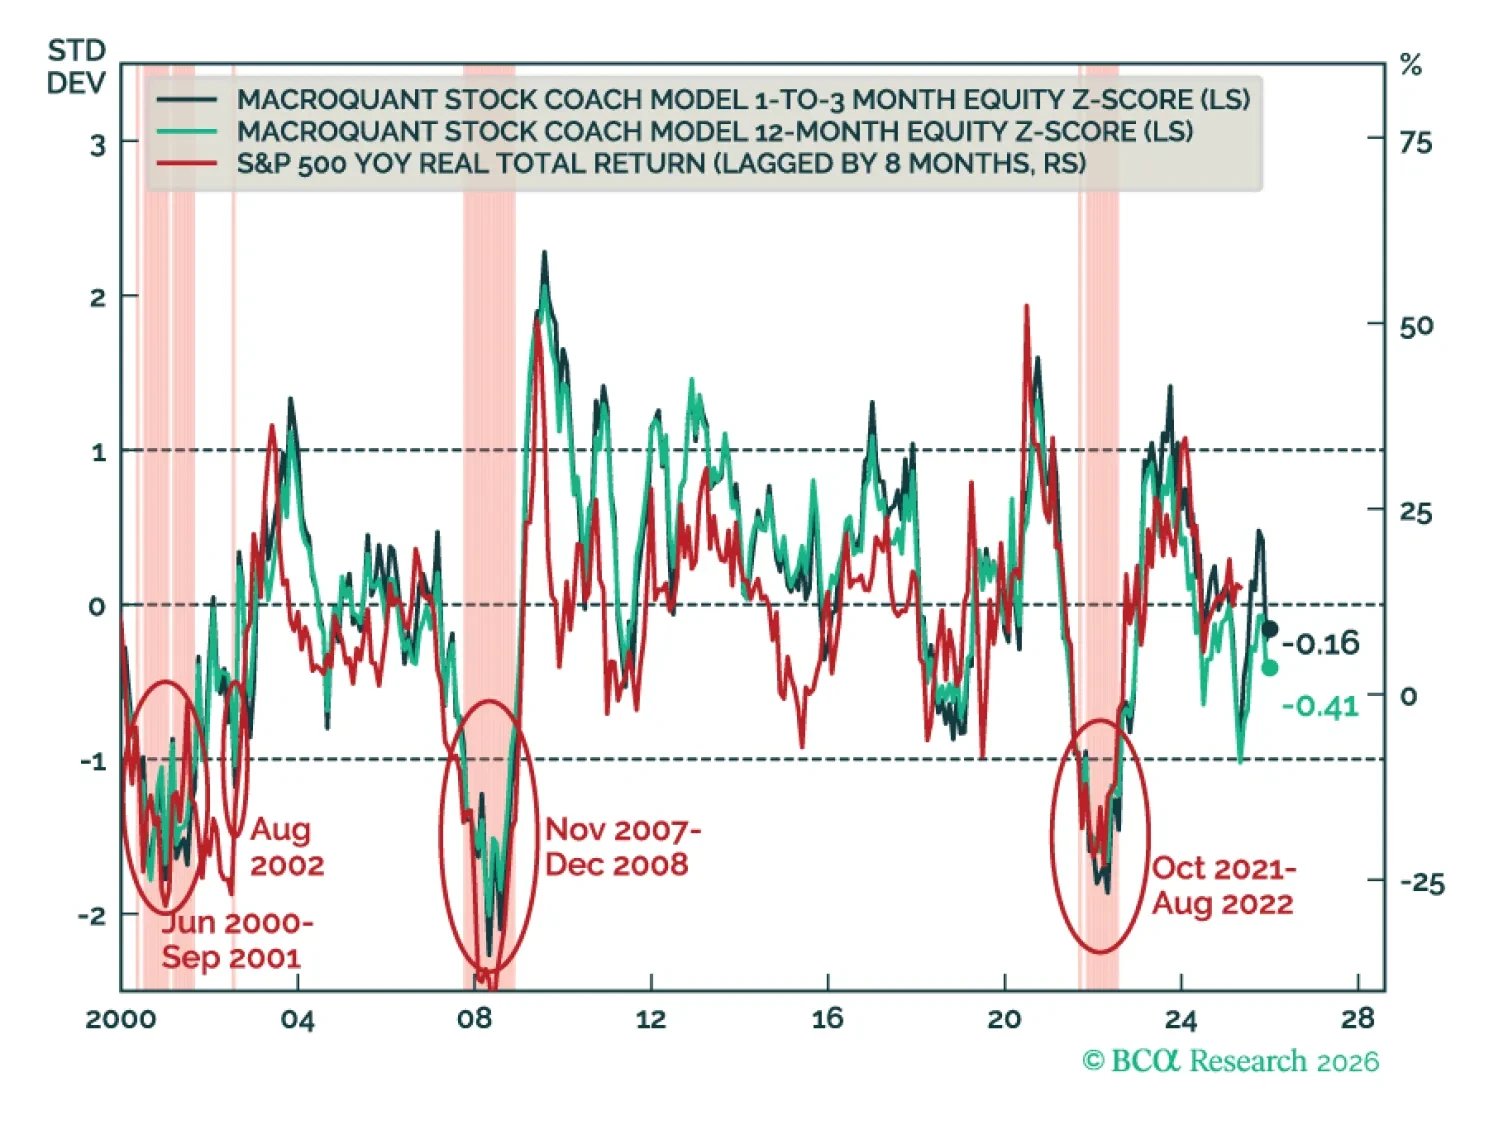
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。
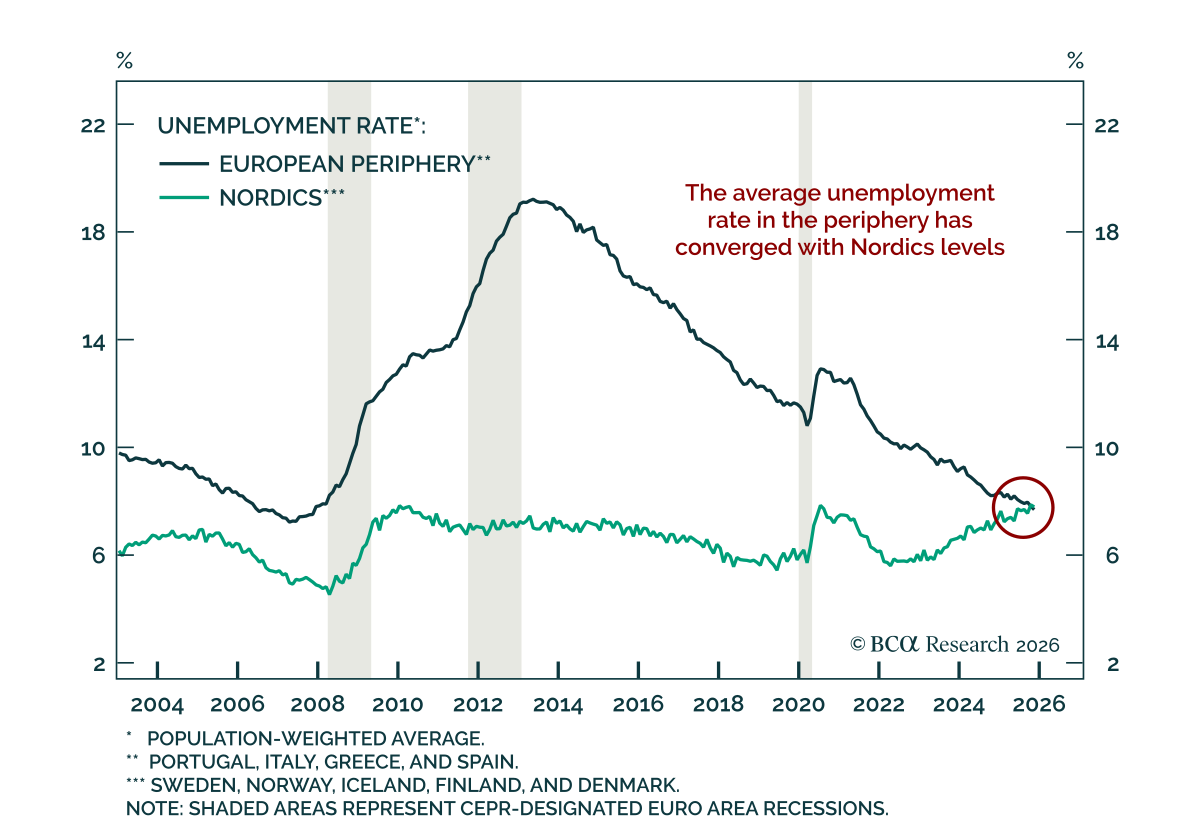
欧州:中核と周辺の収束 欧州:中核と周辺の収束 欧州の経済的分断が静かに反転しつつある。先週示したように、スプレッドは、ソブリン債危機の最盛期以降、欧州の周辺と中核の間で大幅に縮小している。…