AI
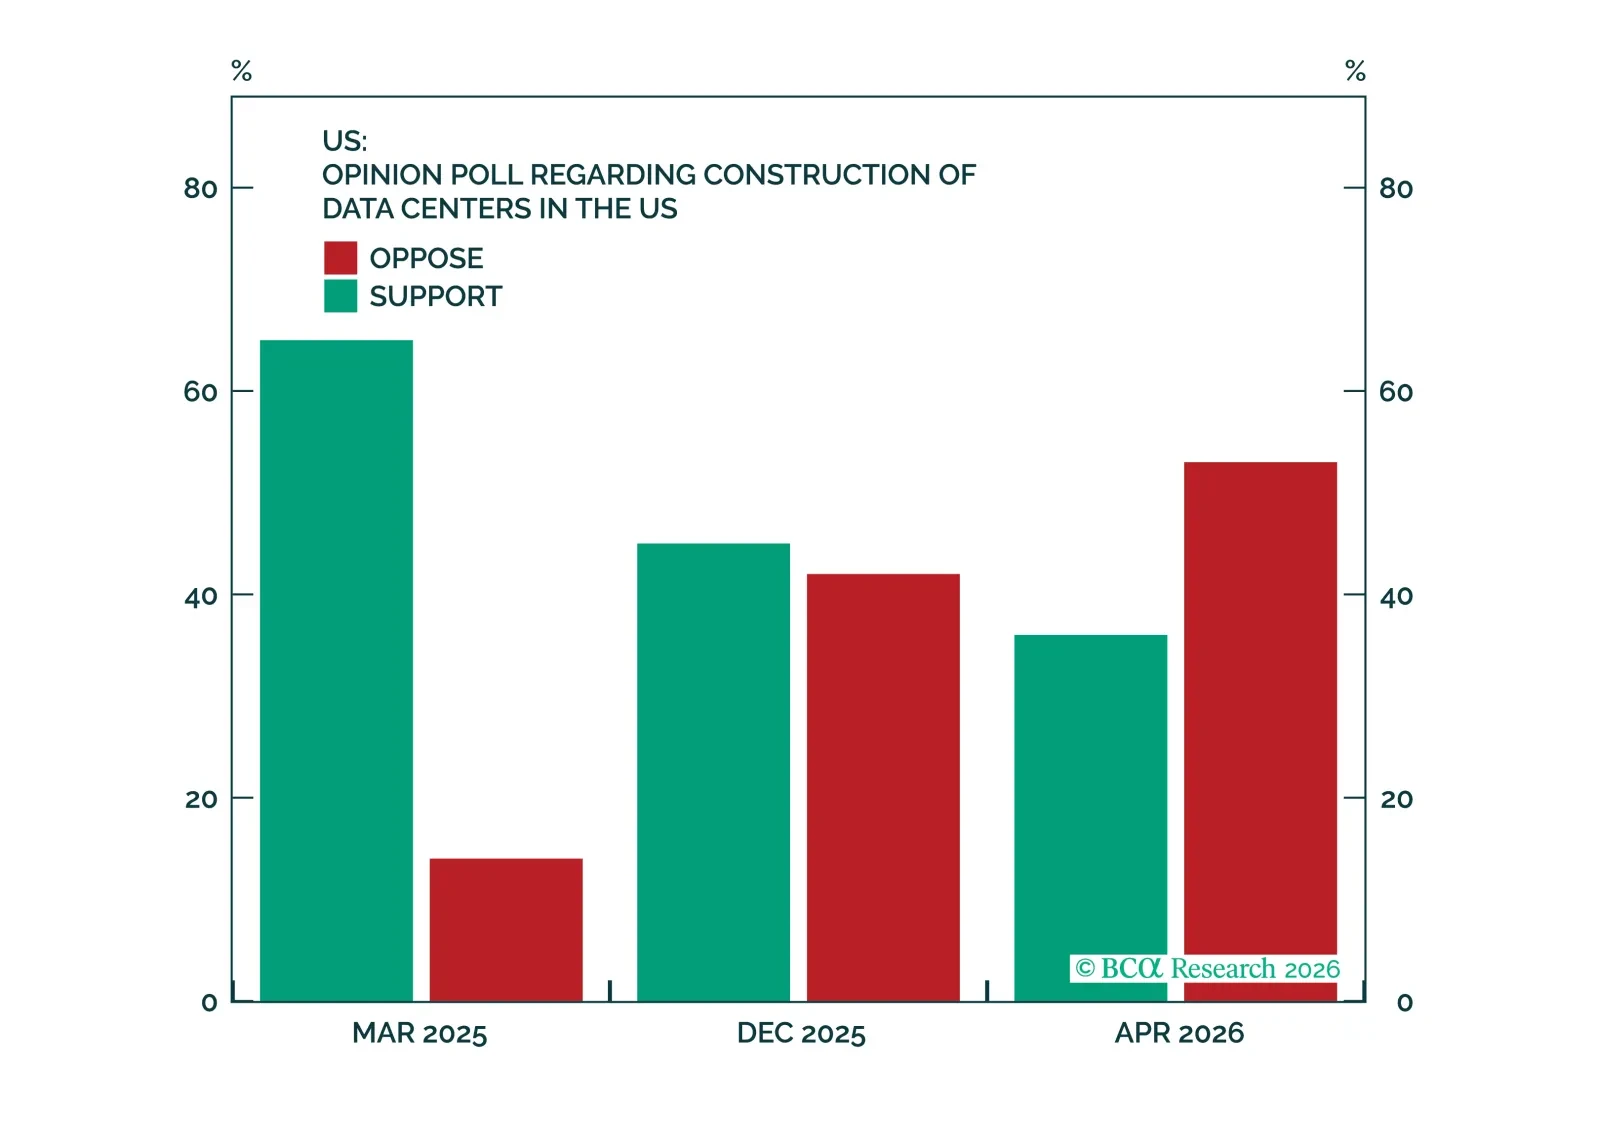

Our US Equity strategists expect a meaningful pickup in IPO activity and caution that a new issuance wave could weigh on future market returns and multiple expansion. Strong equity performance, easier financial conditions, expanding valuations, and a firmer…
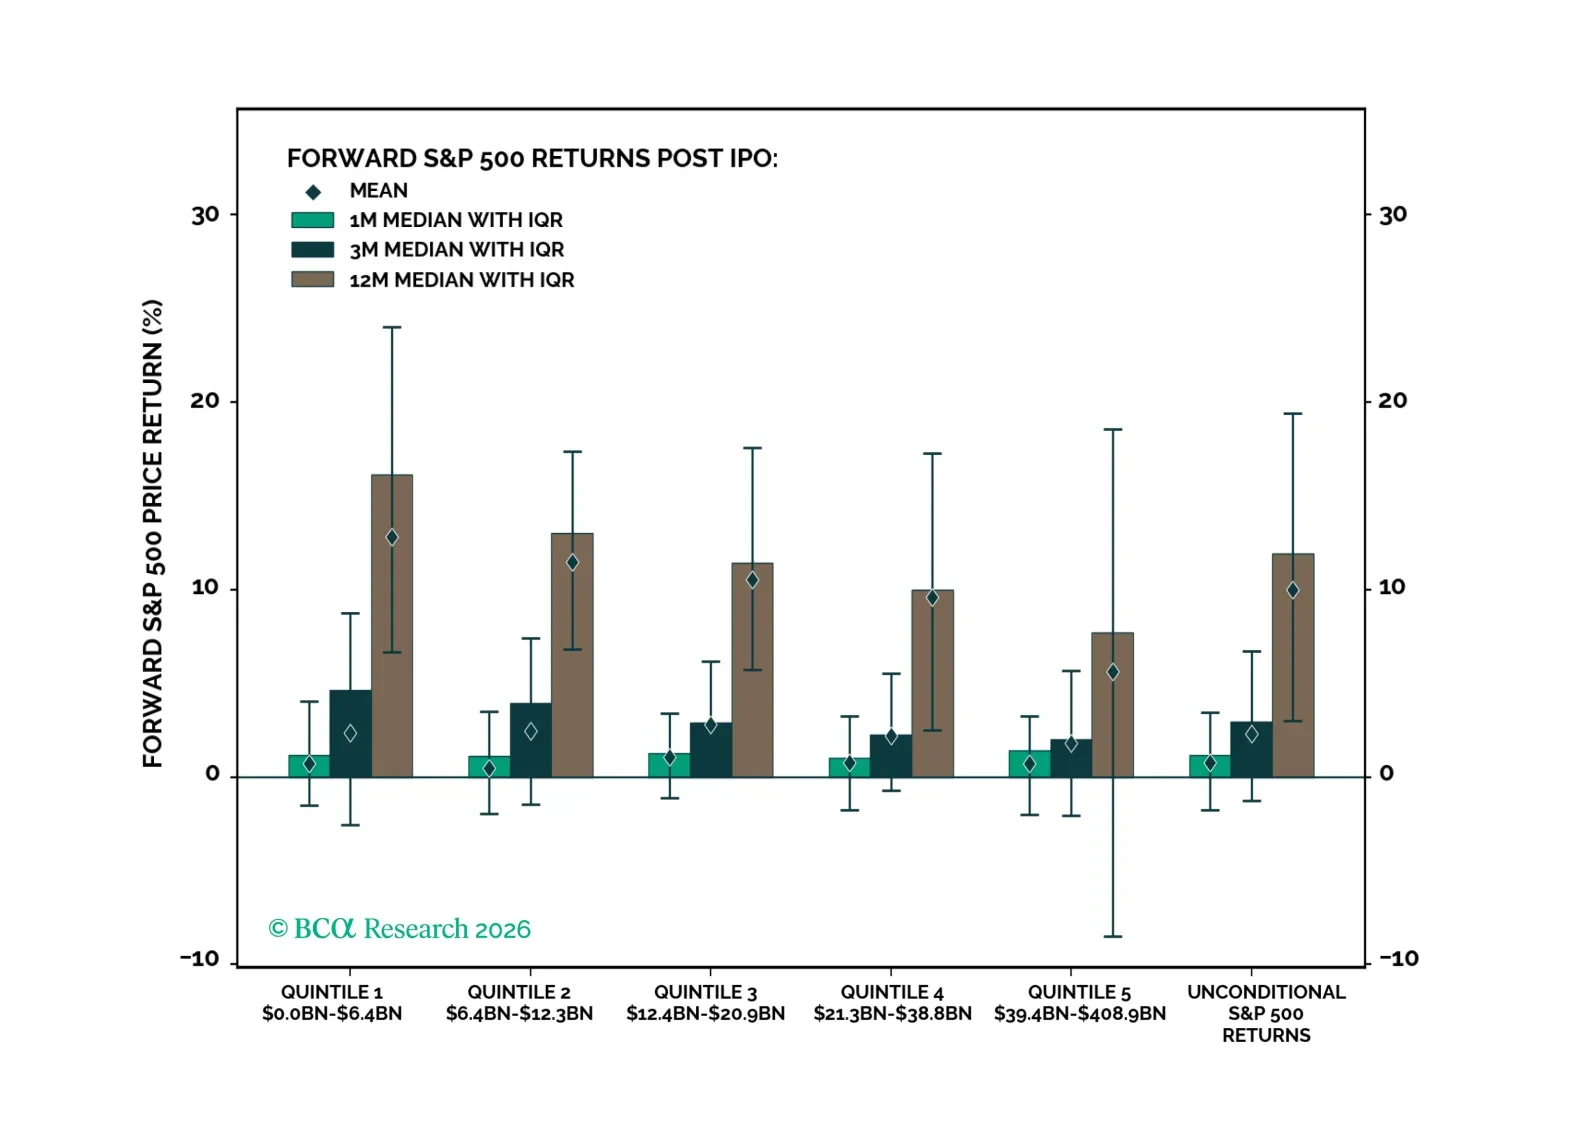
過去40年、約1万2,000件のIPOに基づく実証は、到来するIPOの波が今後の市場リターンを抑え、さらなるマルチプル拡大を抑制し、場合によってはセクターのトレンドを中断する可能性があることを示唆している。とはいえ、モンスター級のIPOでさえ持続的な弱気相場を引き起こす可能性は低い。メガIPOの約20%しか市場のピークと一致しない。より大きなリスクは、新規上場が既存の勝ち組の希少性プレミアムを希薄化し、AIセクターで主導権が交代することである。
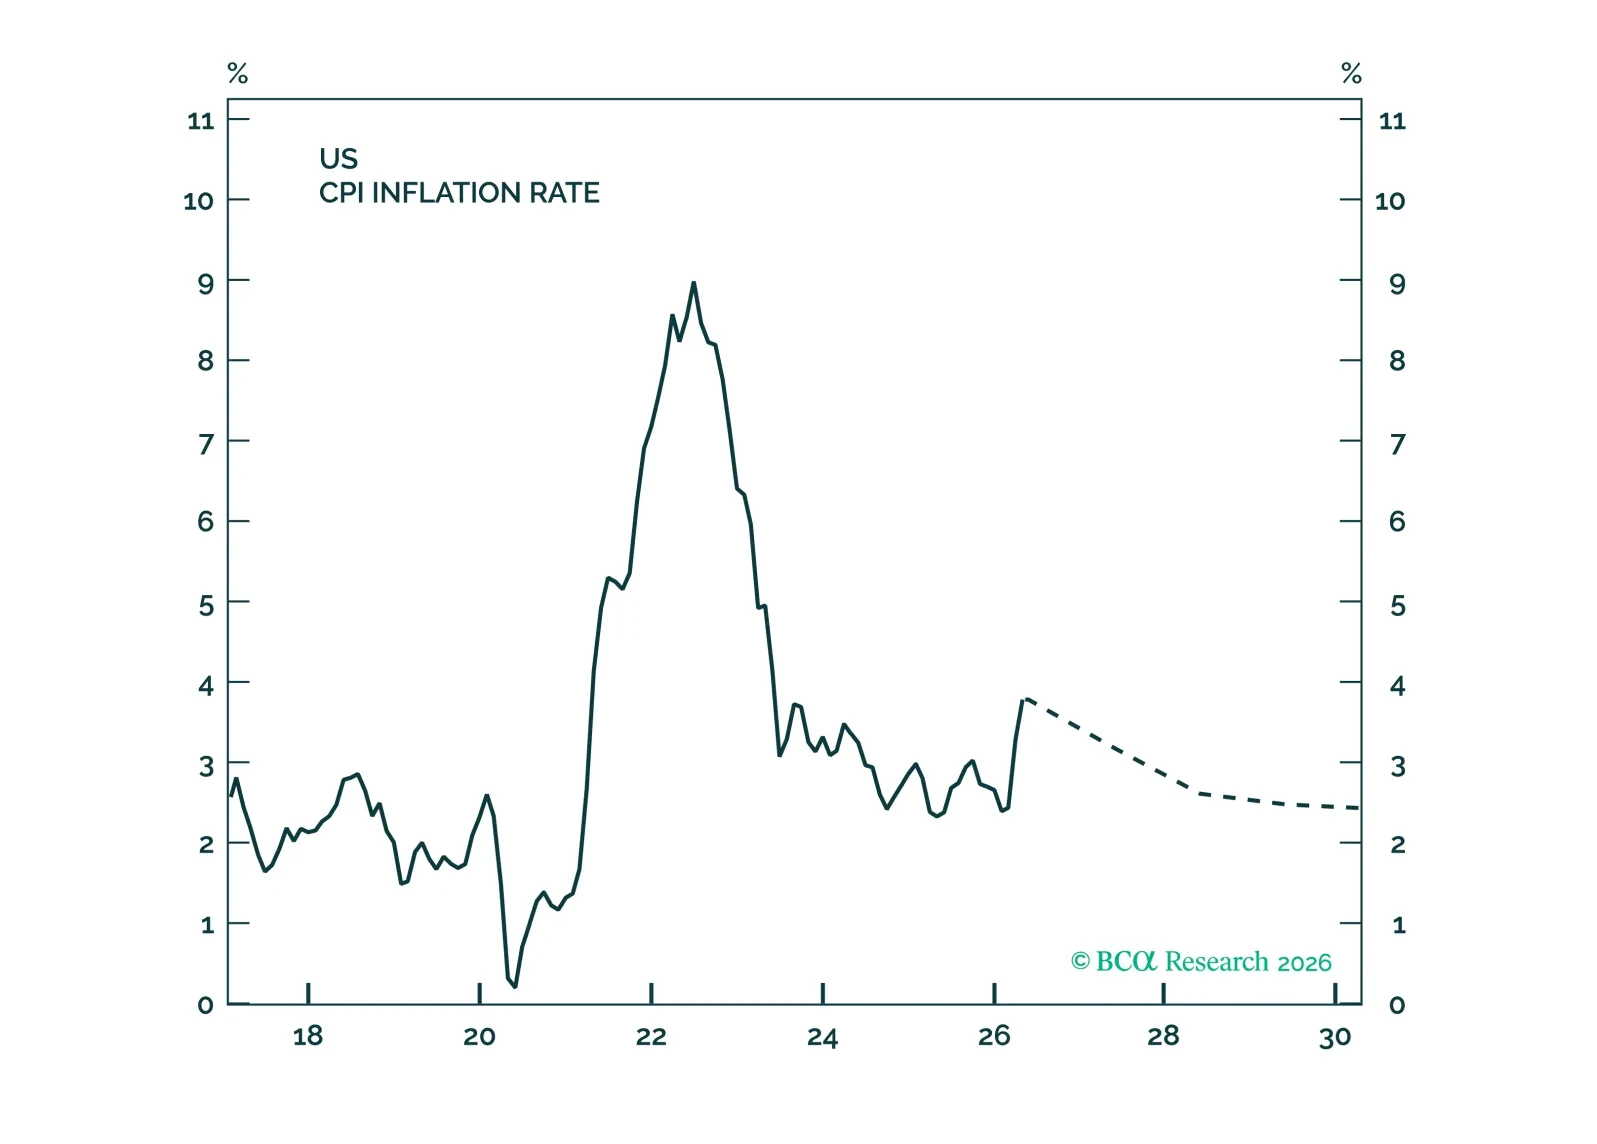
AIブームは短期的にインフレを加速させ、長期的にも押し上げる可能性がある。米連邦準備制度理事会(FRB)の利上げに消極的な姿勢は理解できるが、すでにくすぶり始めている株式市場のバブルをさらに拡大するリスクがある。
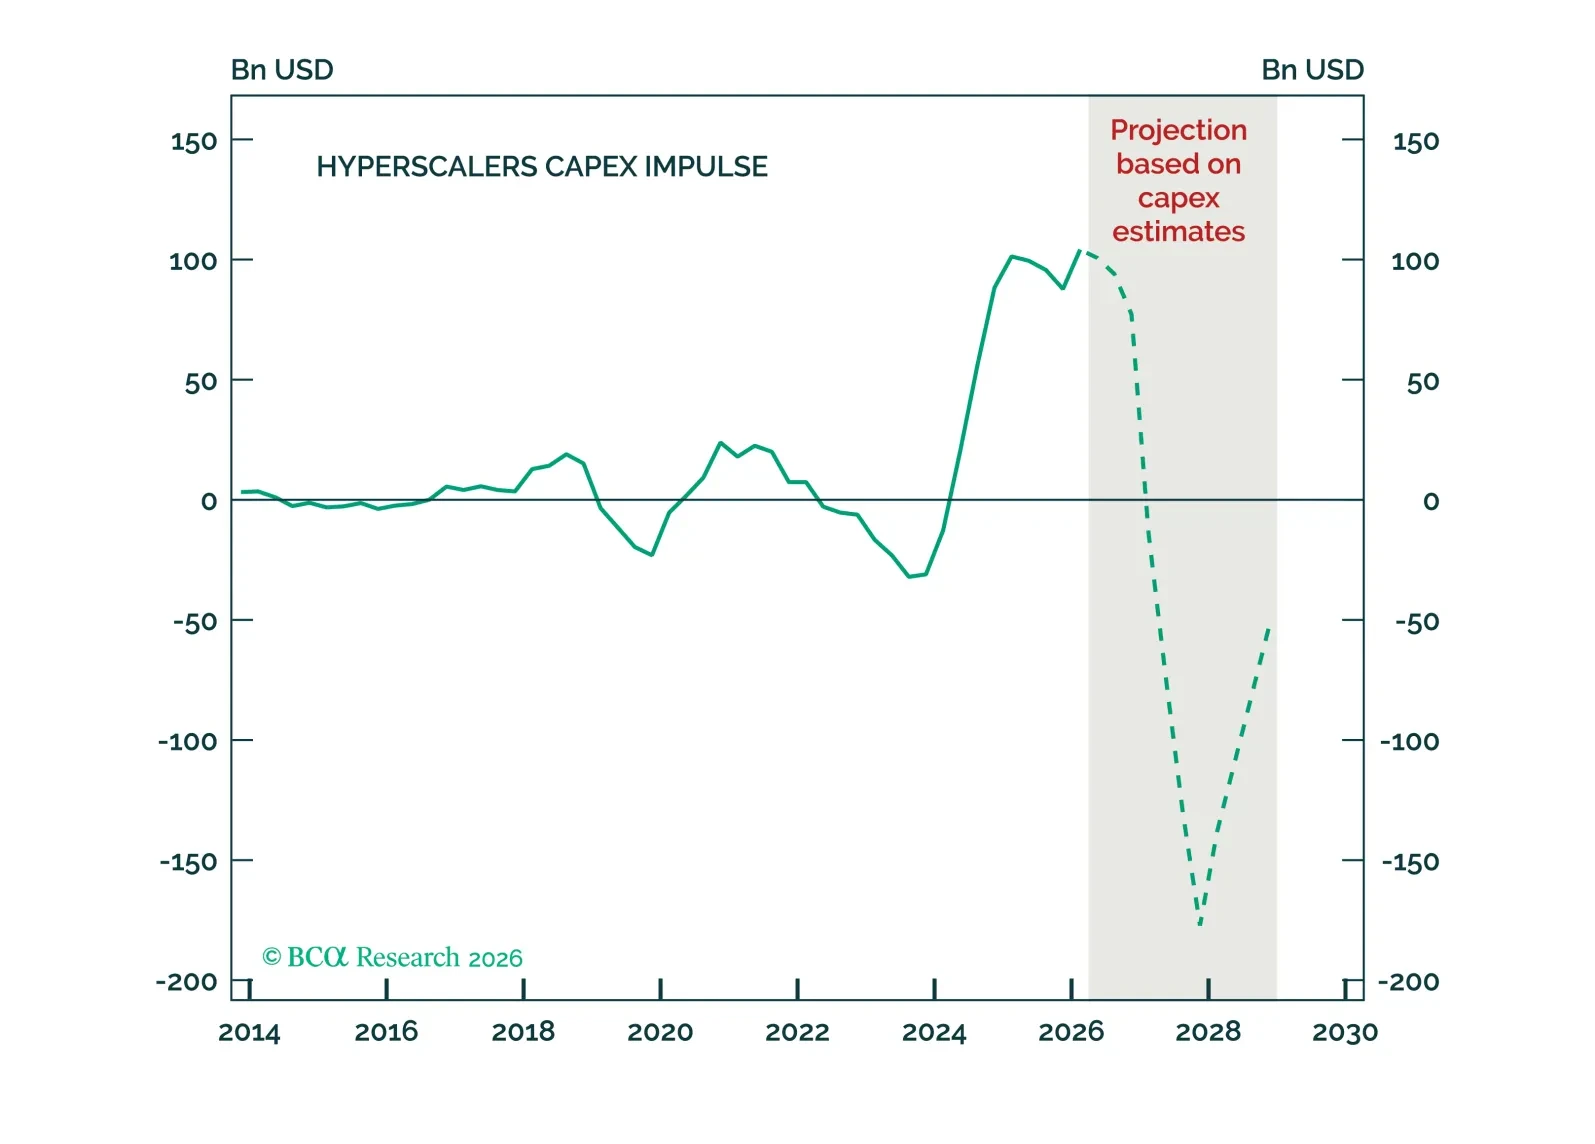
ホルムズ海峡での通航が回復するにつれて、この夏はベアが折りたたみ椅子のように畳まれ、市場は季節的な停滞を克服するだろう。しかし、拡張局面の終わり方が見え始めている。それは、予想より粘るインフレに伴う世界の中央銀行の引き締め、AIの設備投資の加速度がマイナスに転じること、そして大型IPOの急増による株式供給の急拡大というマクロの組み合わせだ。中間選挙までは吹き上げ的なラリーを予想し、その後は不確実性が高まり、2027年に破局的な事態が訪れるだろう。
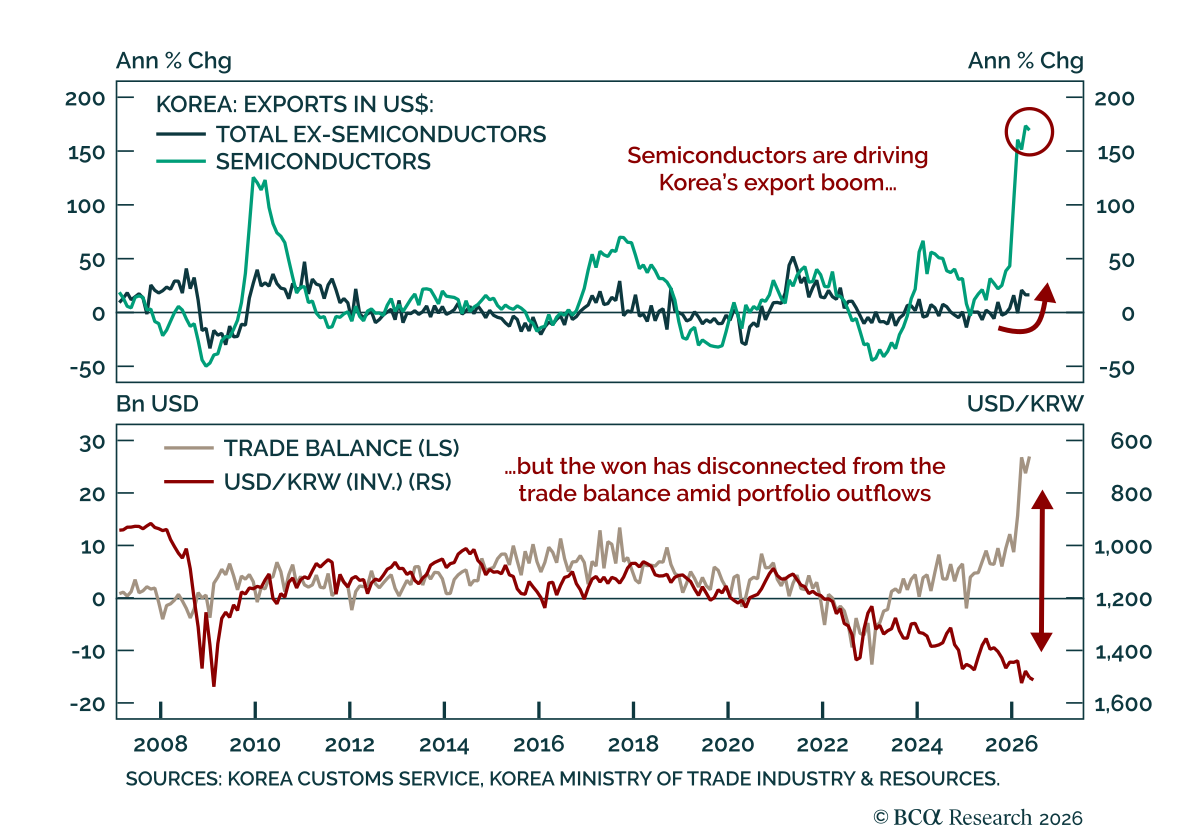
韓国の過去最高となる5月の輸出は、AIと半導体サイクルの強い勢いを裏付けており、現在のウォン安は魅力的な積み増し機会を提供しています。 韓国の輸出は877.5億ドルに達し、月間新記録を樹立、前年比53.2%増となり、コンセンサスの49.3%を上回りました。…
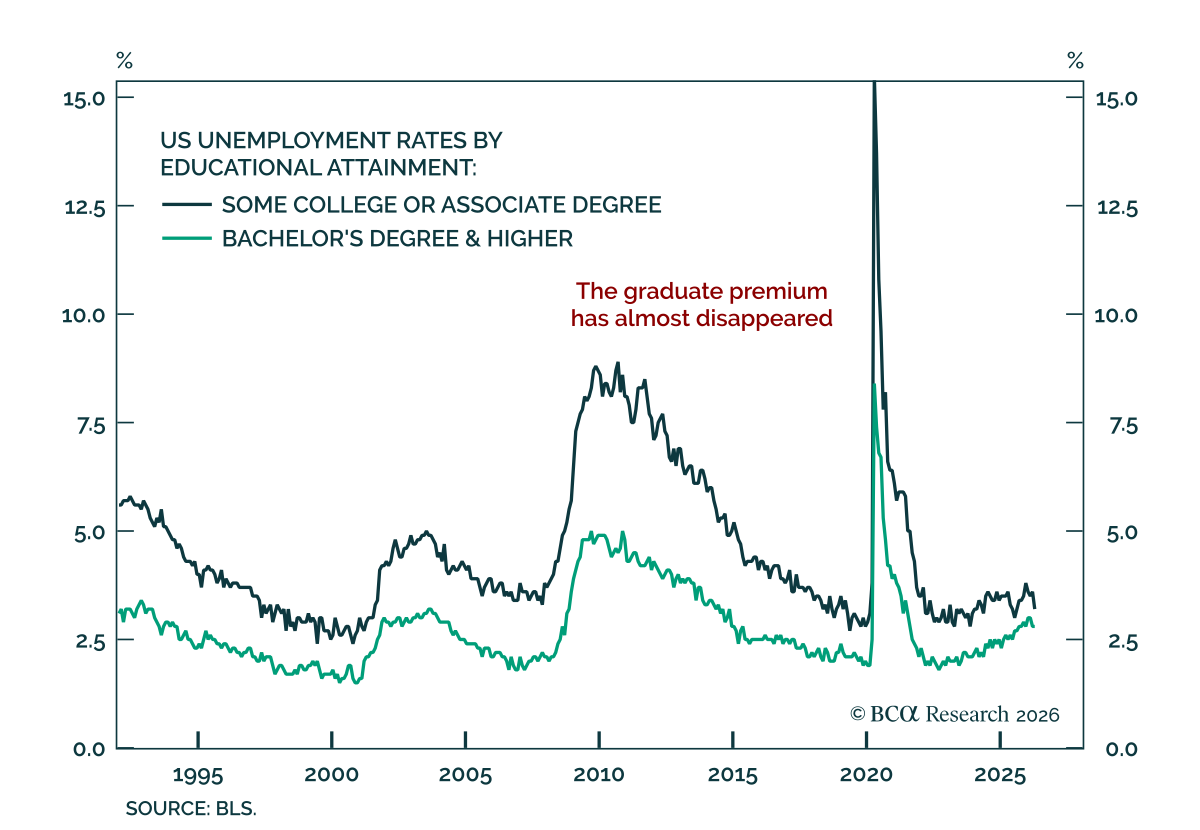
Our Counterpoint strategists argue AI will not make the human brain obsolete. AI can replicate parts of our brain’s neocortex, which supports logic, reasoning, mathematics, and other IQ-driven tasks, but it lacks the limbic system that generates emotion and…
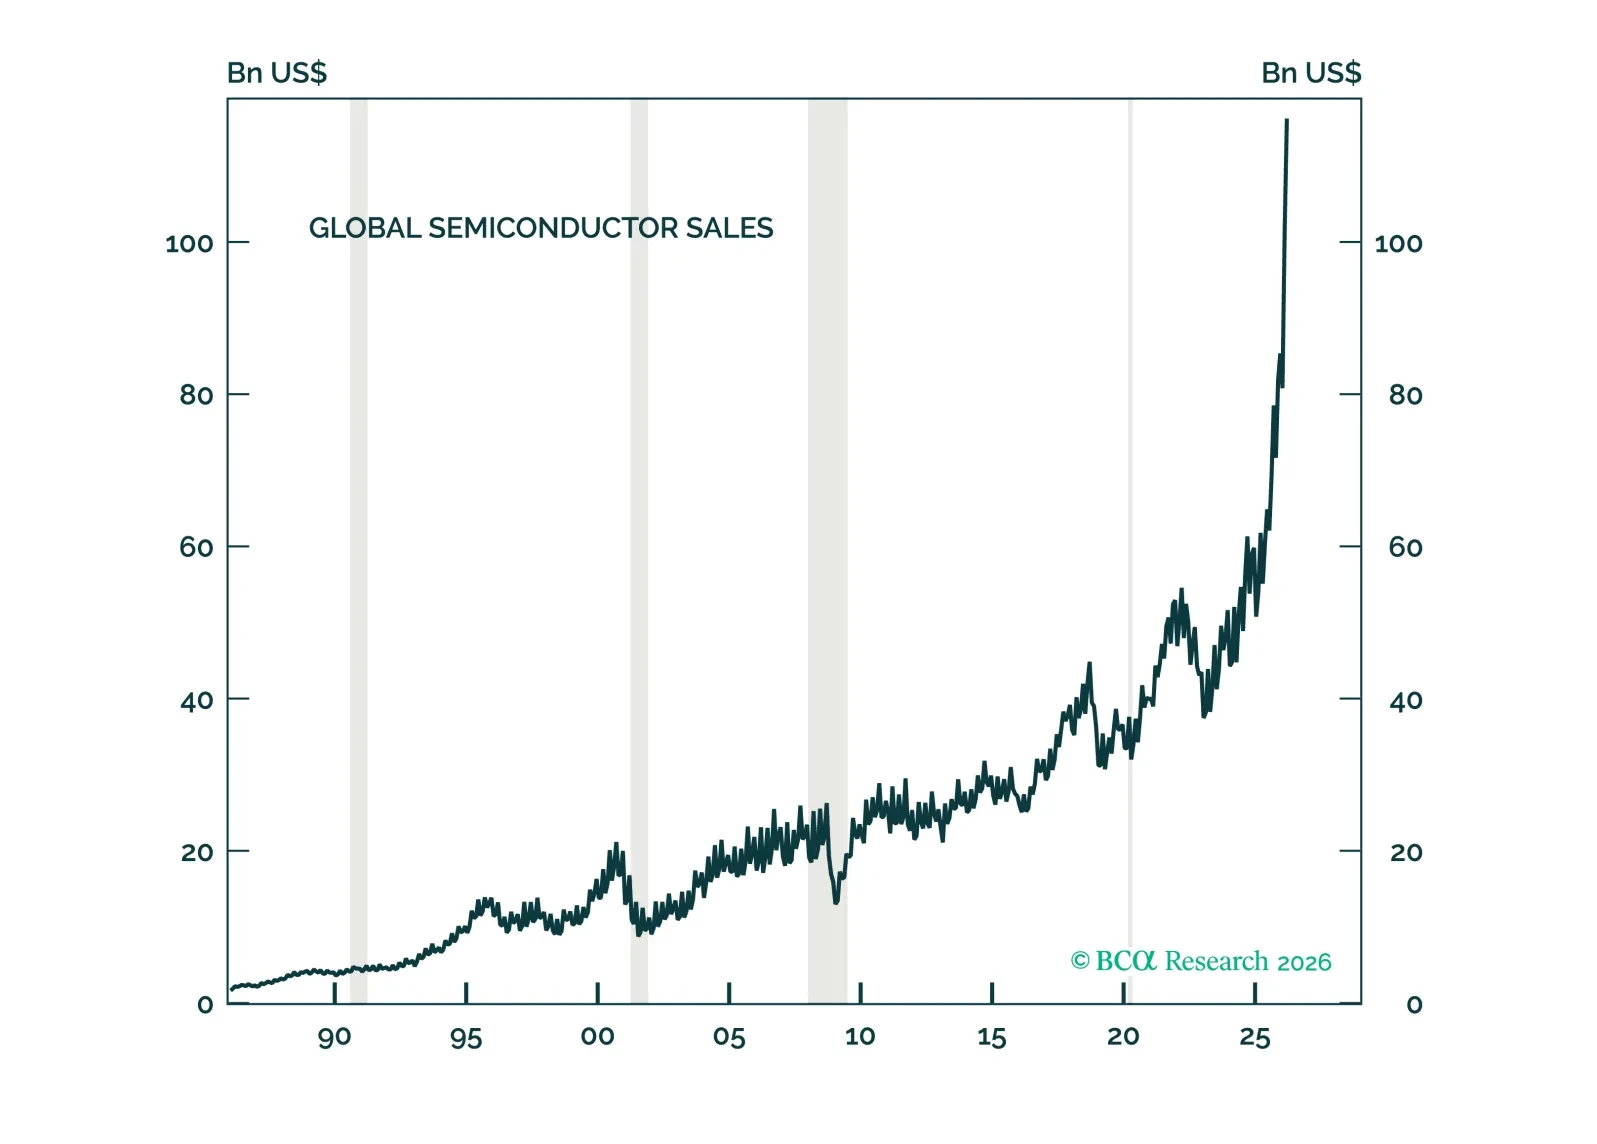
AIバブルは異なるタイプのバブルだ。評価バブルというよりも、主に収益バブルである。すべてのバブルと同様に、AIバブルははじけるだろう。ただし現時点では、当社のAI需要指標はそれが差し迫っていることを示していない。
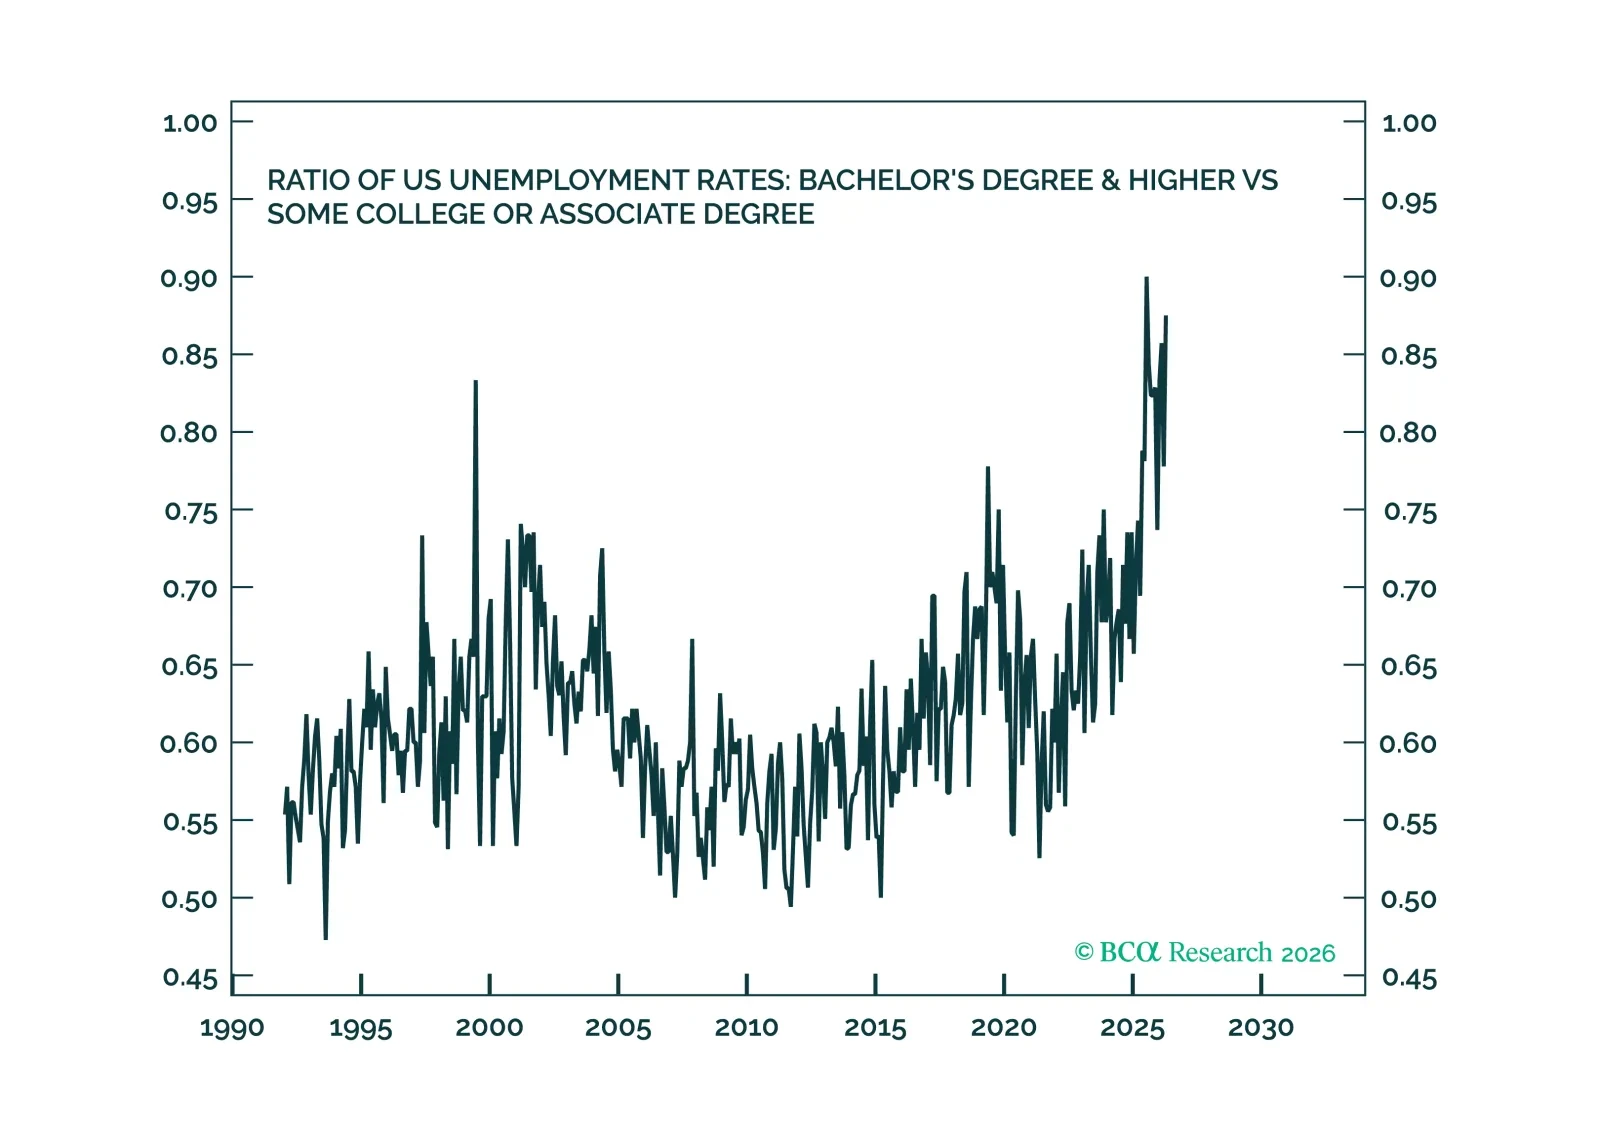
AI excels at IQ but fails miserably at EQ. Hence, AI will obsolete any job that relies on IQ, including many graduate-level jobs. But high-EQ humans will be in high demand to pair up with AI, and many of these jobs will be middle income jobs. We discuss the implication for the economy and markets. Plus, a new tactical trade is underweight global tech versus healthcare.
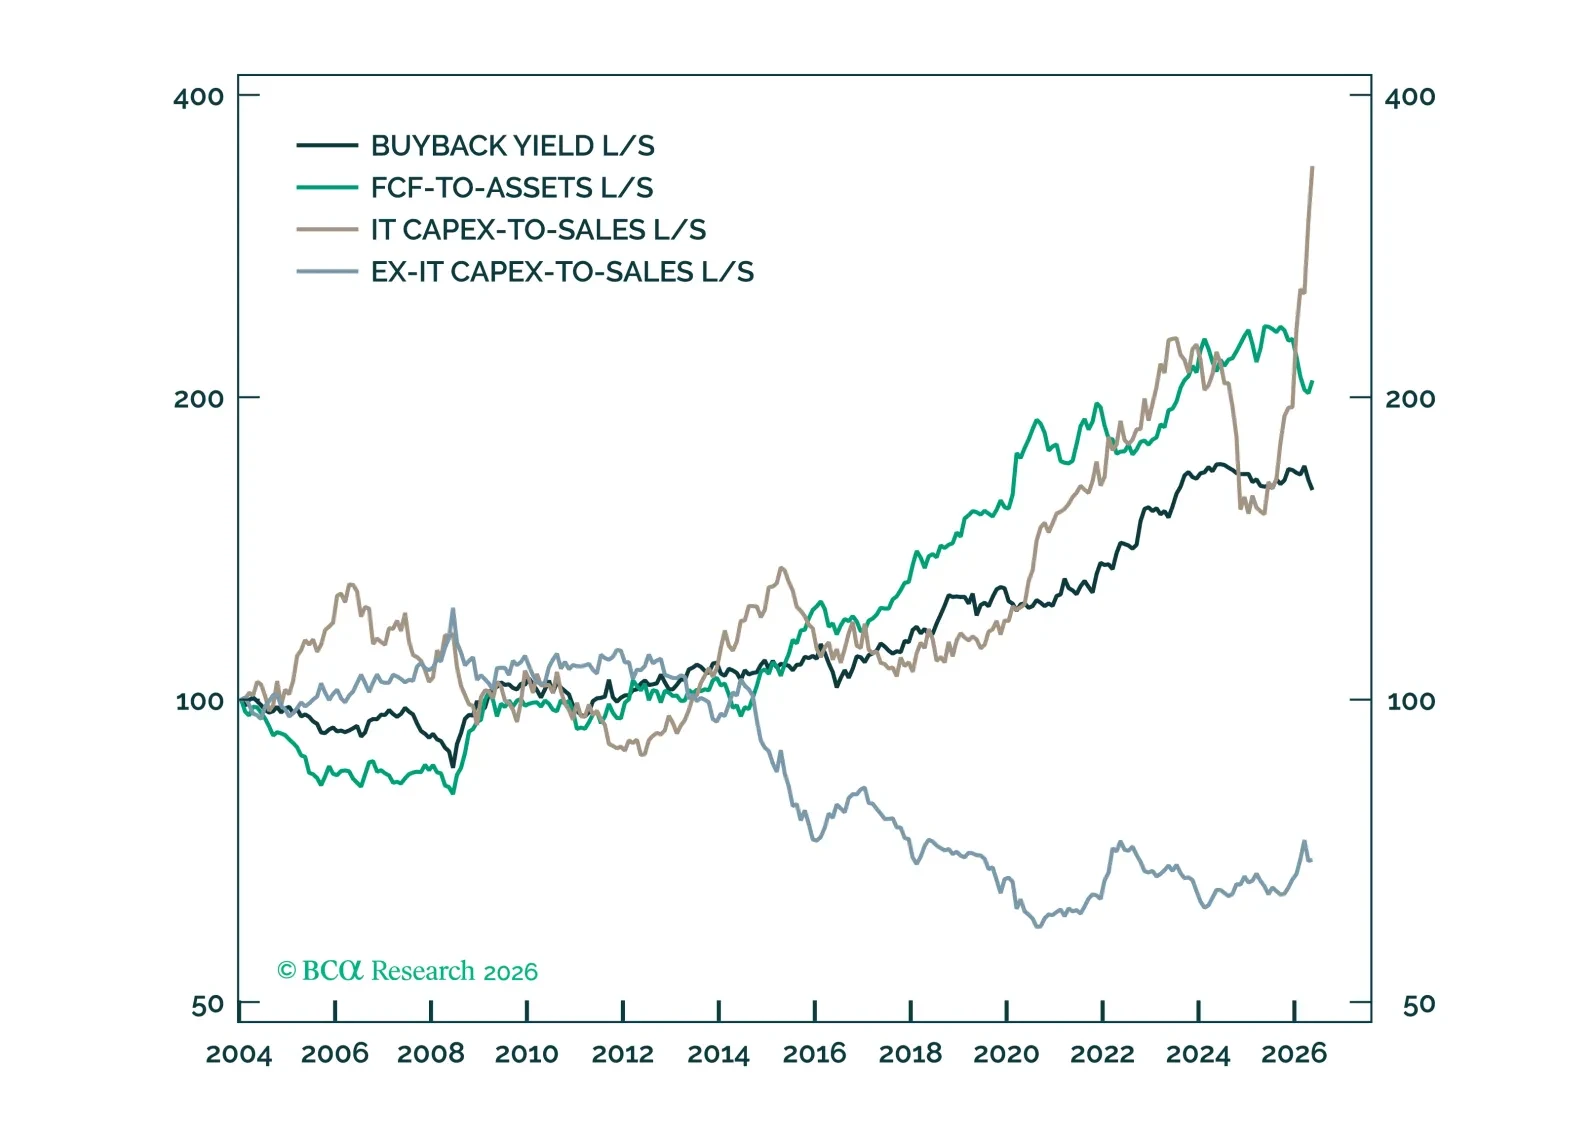
テックは、そしてますます市場も、現金還元体制から再投資体制へと移行している。GFC後、投資家は株主に現金を還元する企業を高く評価した。AIサイクルでは、その現金を再投資して活用する企業を高く評価している。これは単なるフリー・キャッシュフローの減少の話ではなく、再投資を評価する市場の鏡像だ。テックは両方の体制を定義しており、かつてのキャッシュフローの“スター”がアルファを装ったセクター・ベットであることを露呈している。