Europe
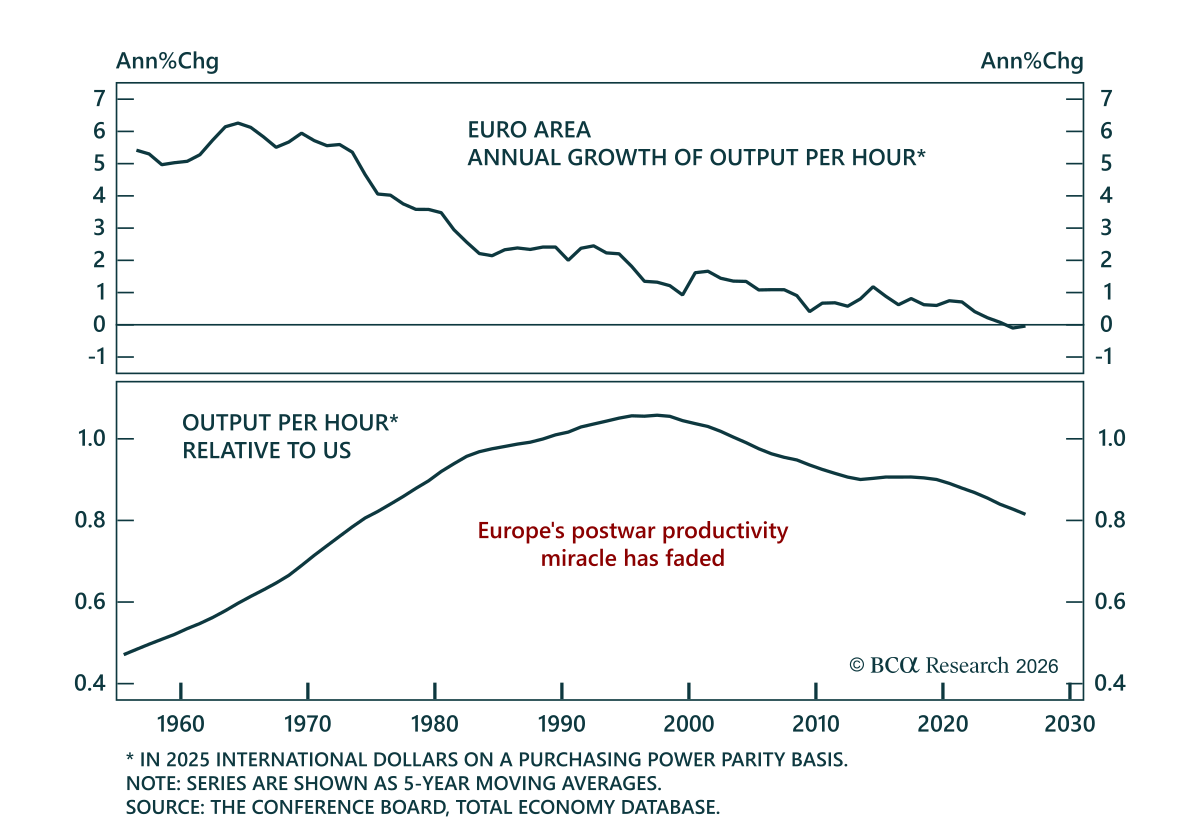
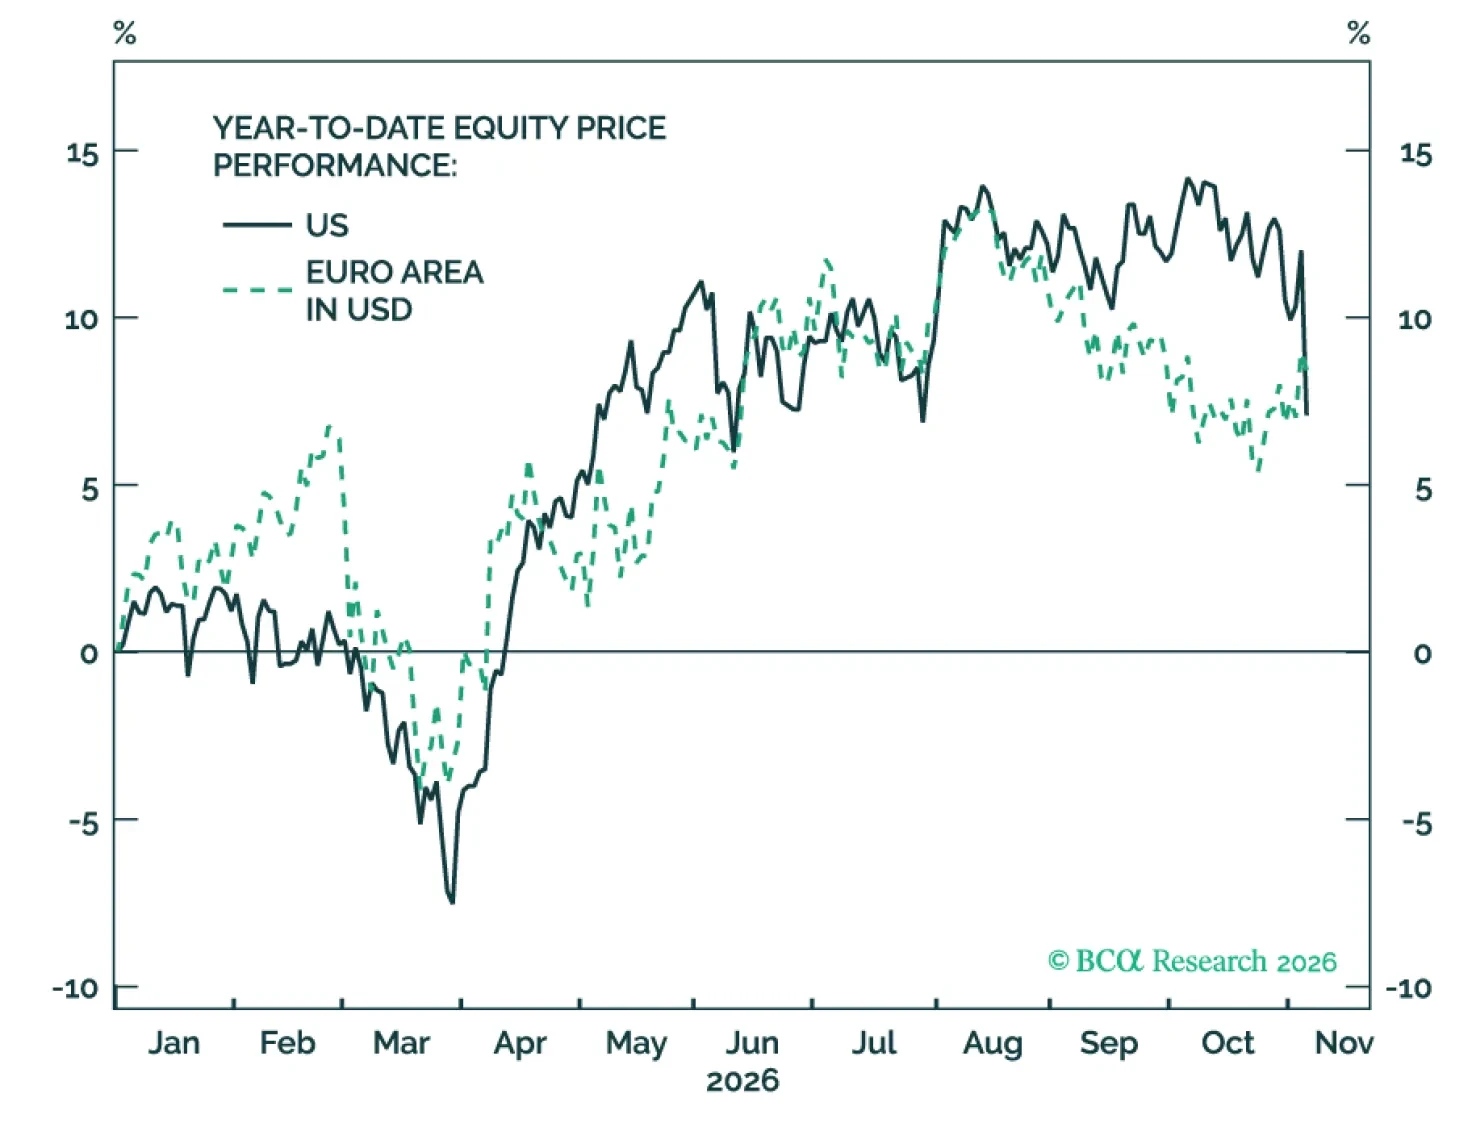
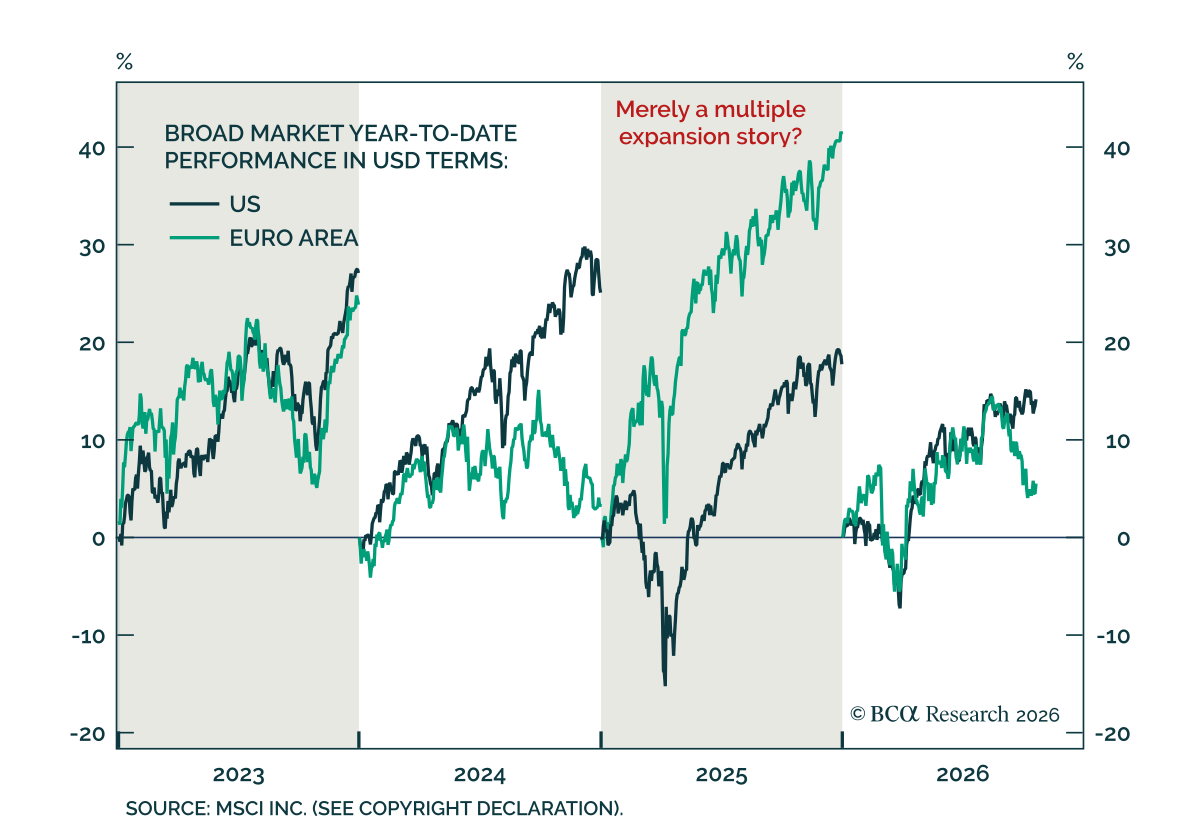
AIが過剰に持て囃されている間、欧州は敬遠されたが、AI中心のトレードは勢いを失いつつある。エネルギー価格の下落とAIブームのほころびにより、米国株式からより割安な欧州株へローテーションすることが有利である。ディフェンシブ銘柄を優先すべきで、両市場が下落しても欧州は相対戦で勝てる。
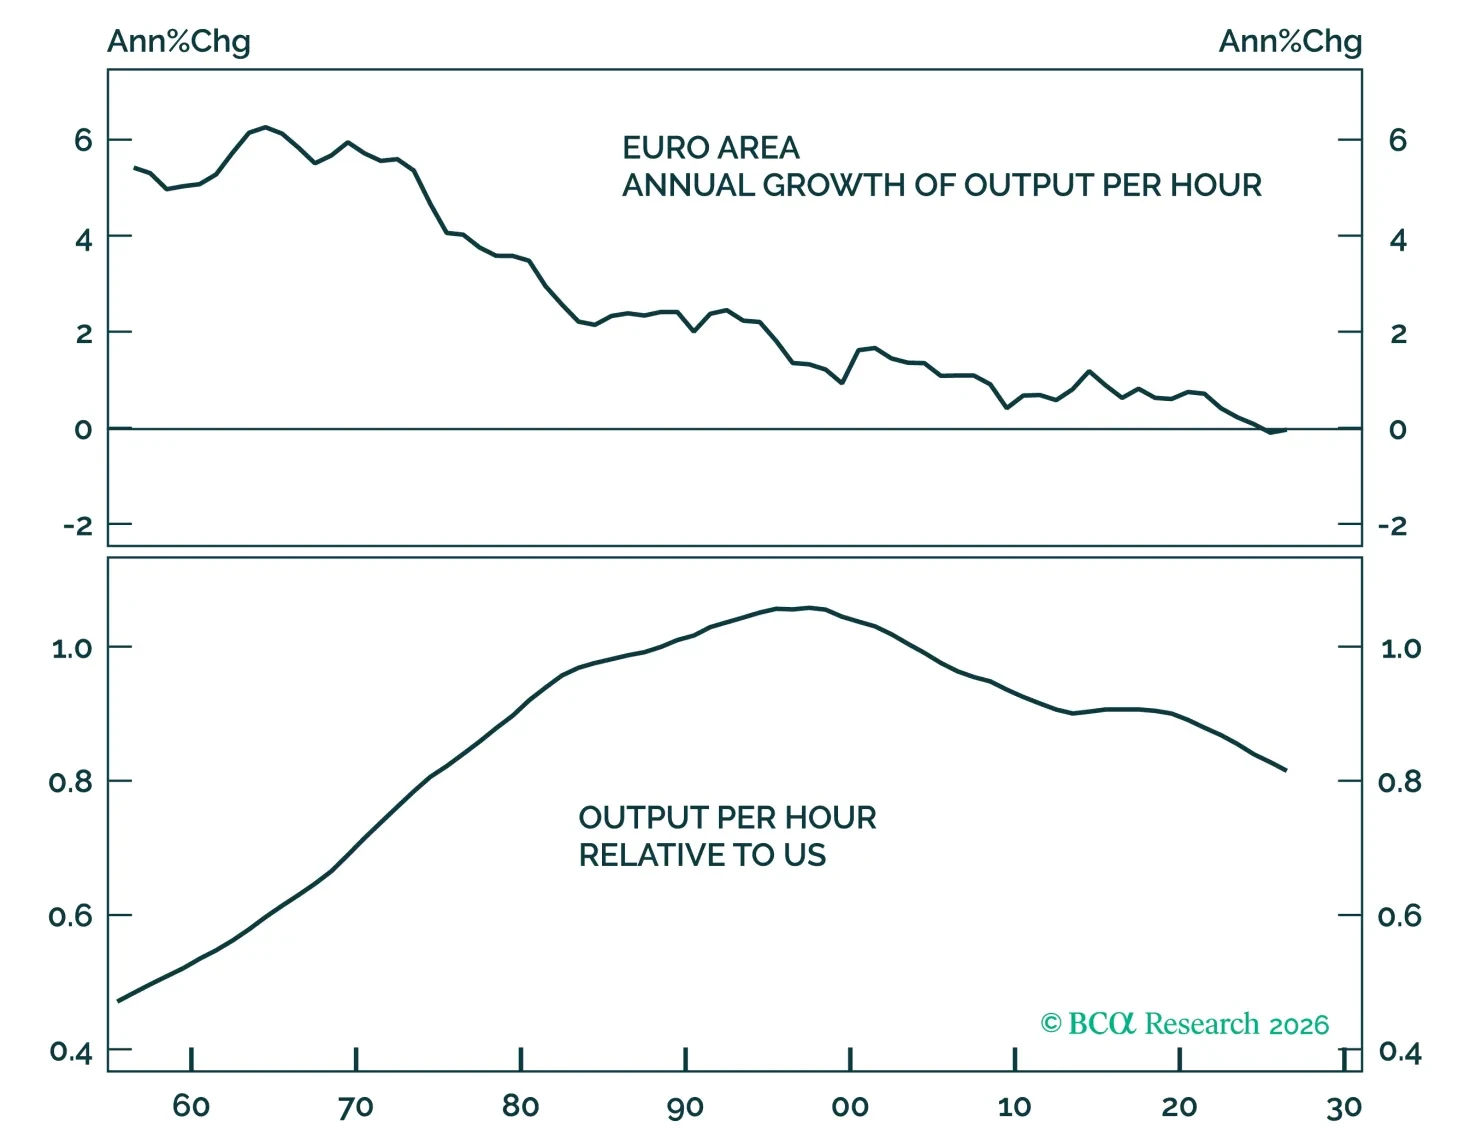
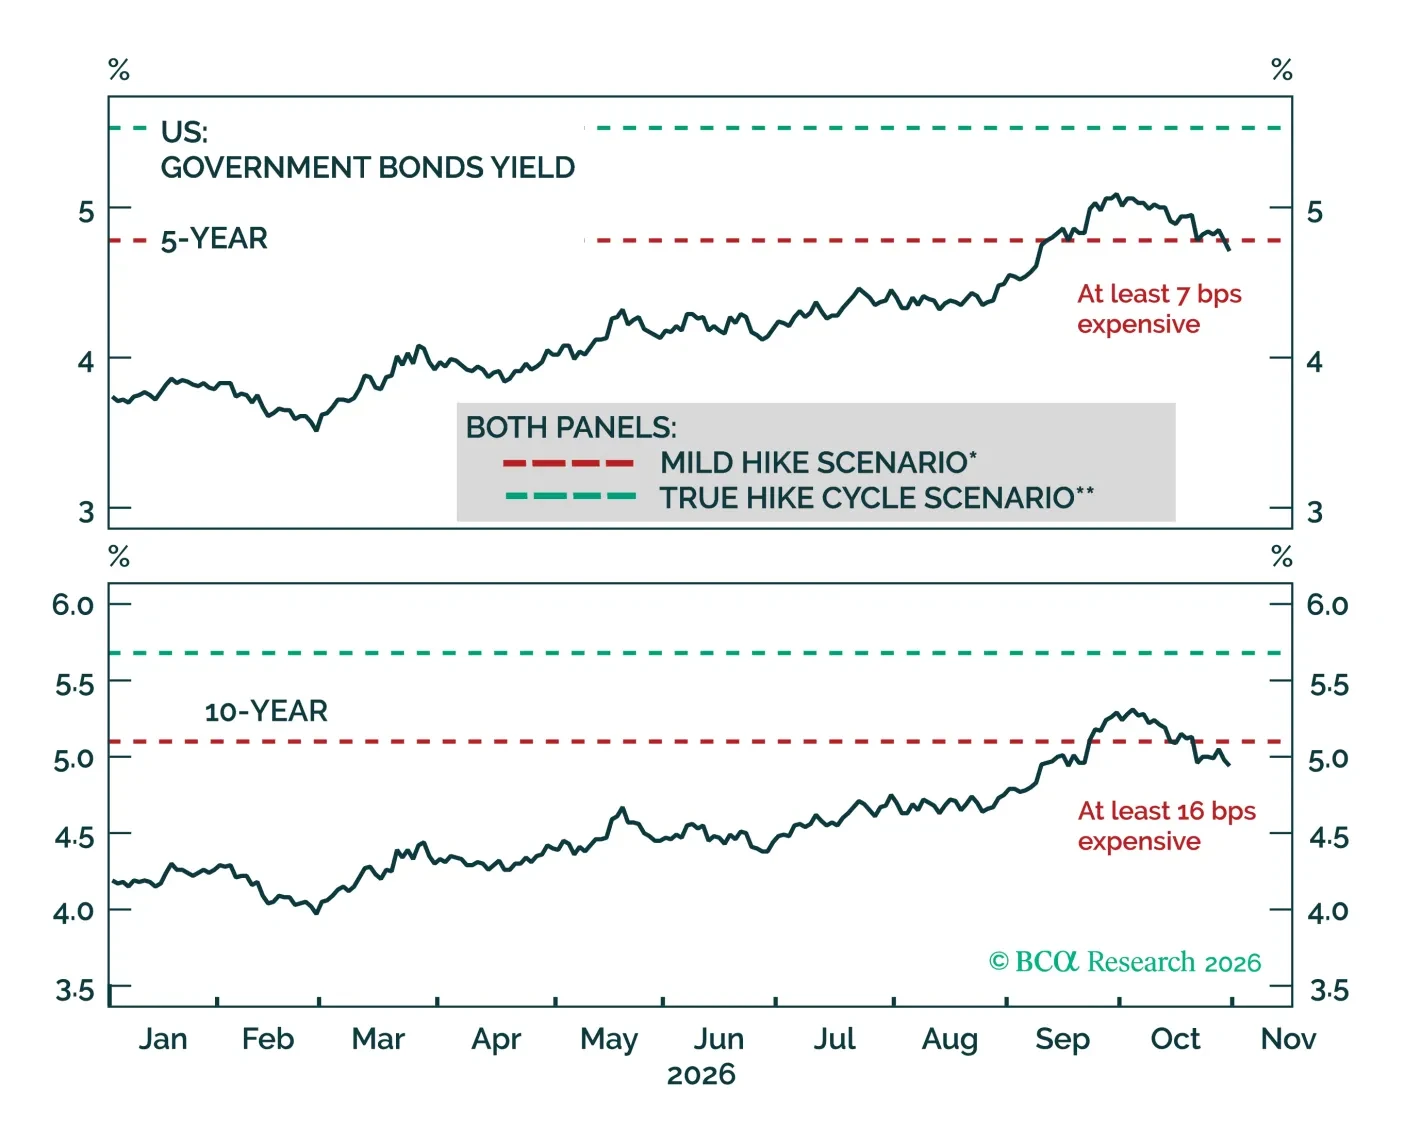
投資家がAI株式から債券へ資金を移したため、米国債利回りは当社のフェアバリュー見積もりを下回っている。そこで当社は短期的なインフレリスクが反発を支持する理由と、それに備えて当社が開始する戦術的トレードを示す。
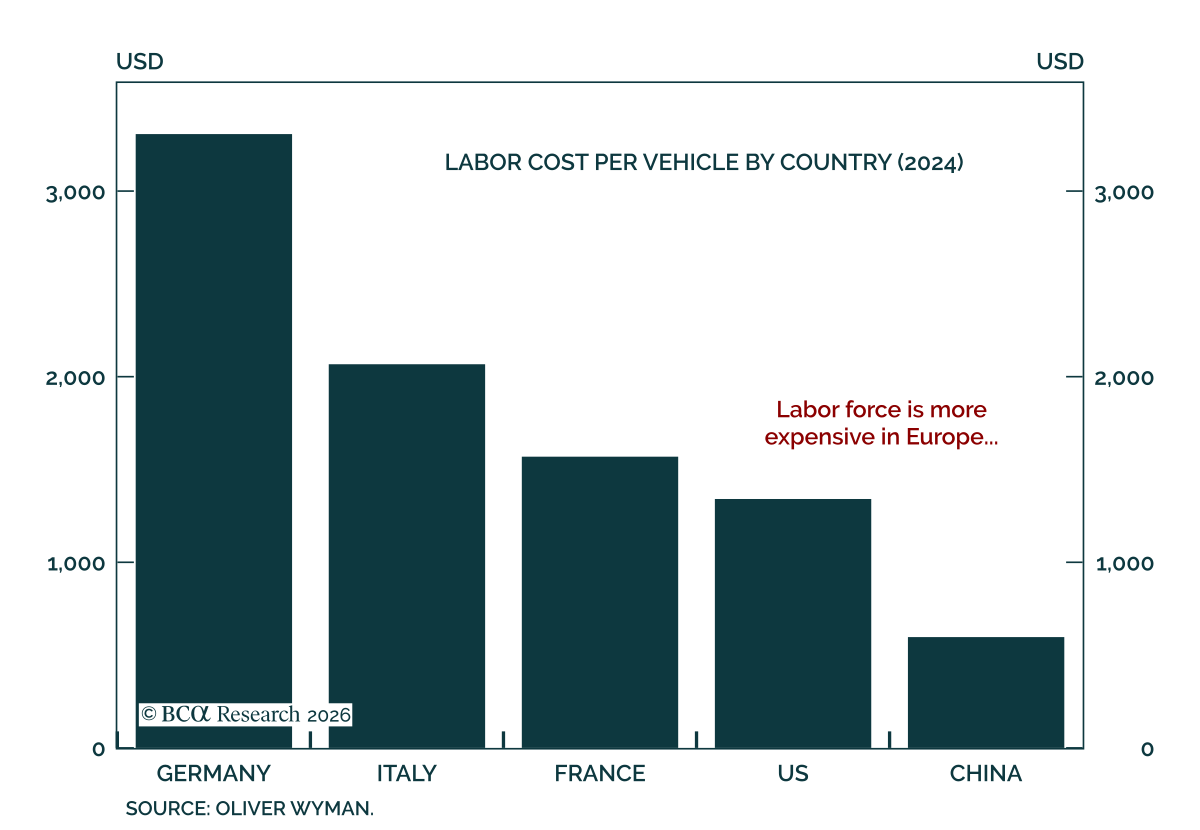
欧州の自動車メーカーに対する大幅なアンダーウェイト姿勢はもはや正当化されない。 ユーロ圏の自動車株は今年だけで約25%下落している。構造的な下落の背景は周知の事実であり、非効率なサプライチェーン、製造コストの上昇、中国との激しい競争がある。しかし先週、EUと中国は中国製ハイブリッド車の輸出に年間350,000台の上限を設けることで合意し、これは現状のおおむね半分に相当する。そのため欧州の保護主義が強まっており、同セクターに光明が差す可能性がある。…
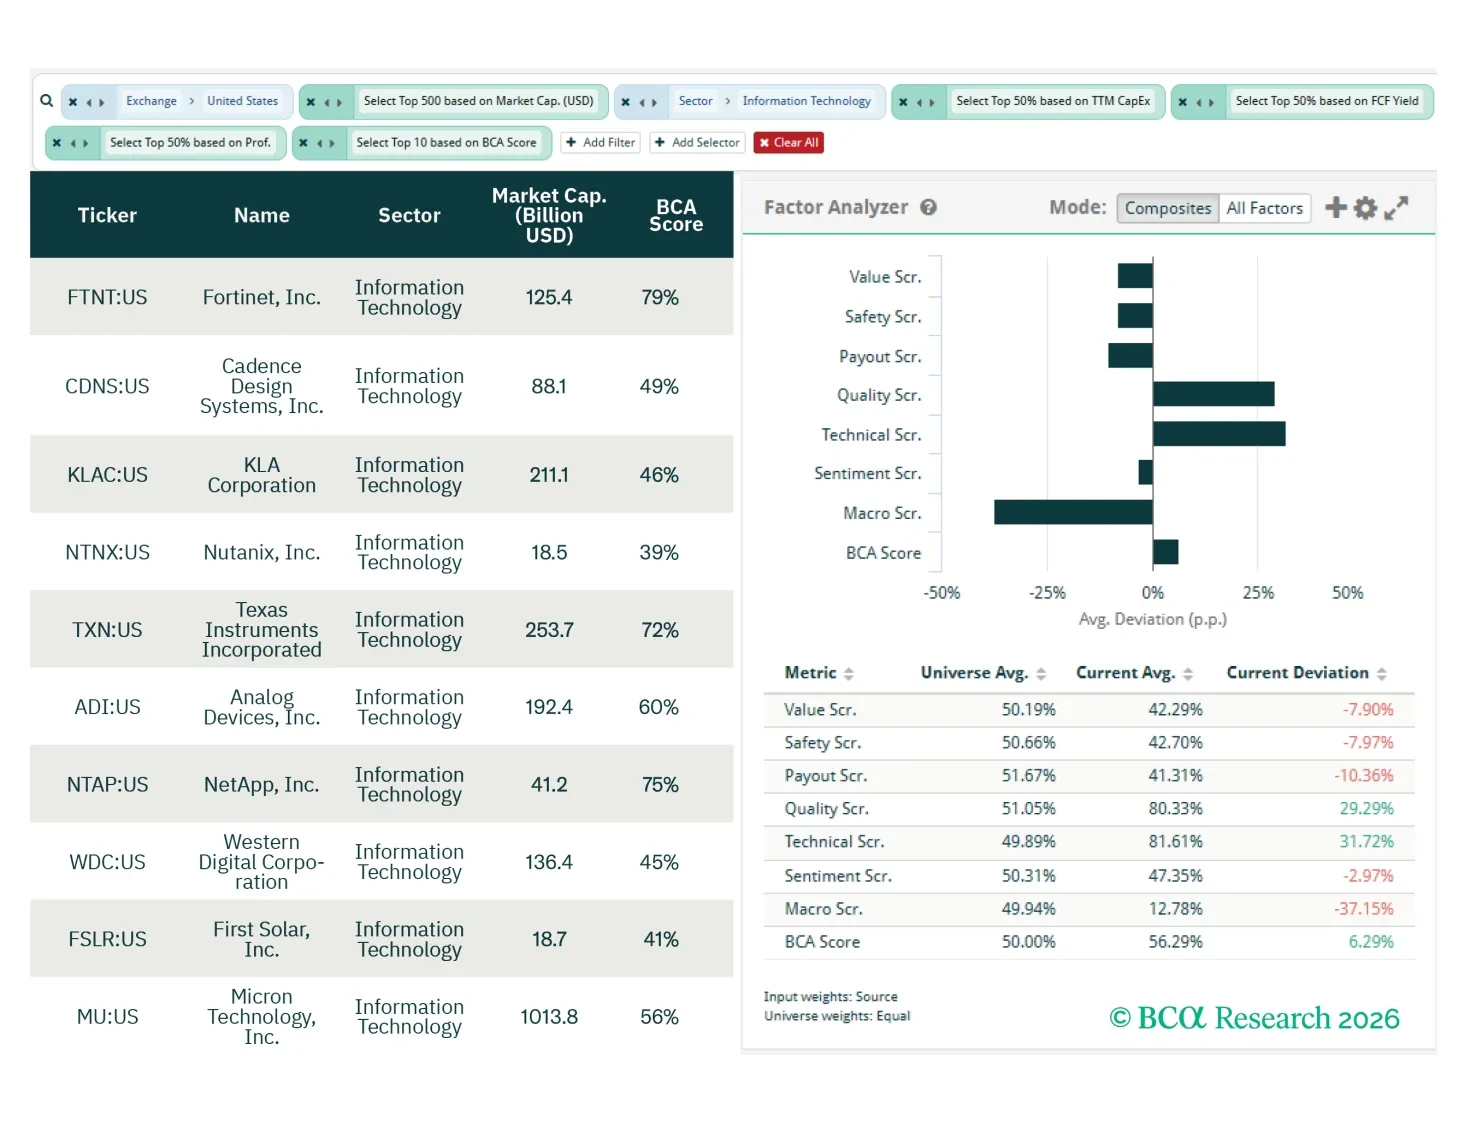
このスクリーナー・レポートでは、高品質なTech銘柄、欧州統合の勝者、そしてIndustrialsとMaterialsに属する米国の選別的景気循環株における投資機会を探る。
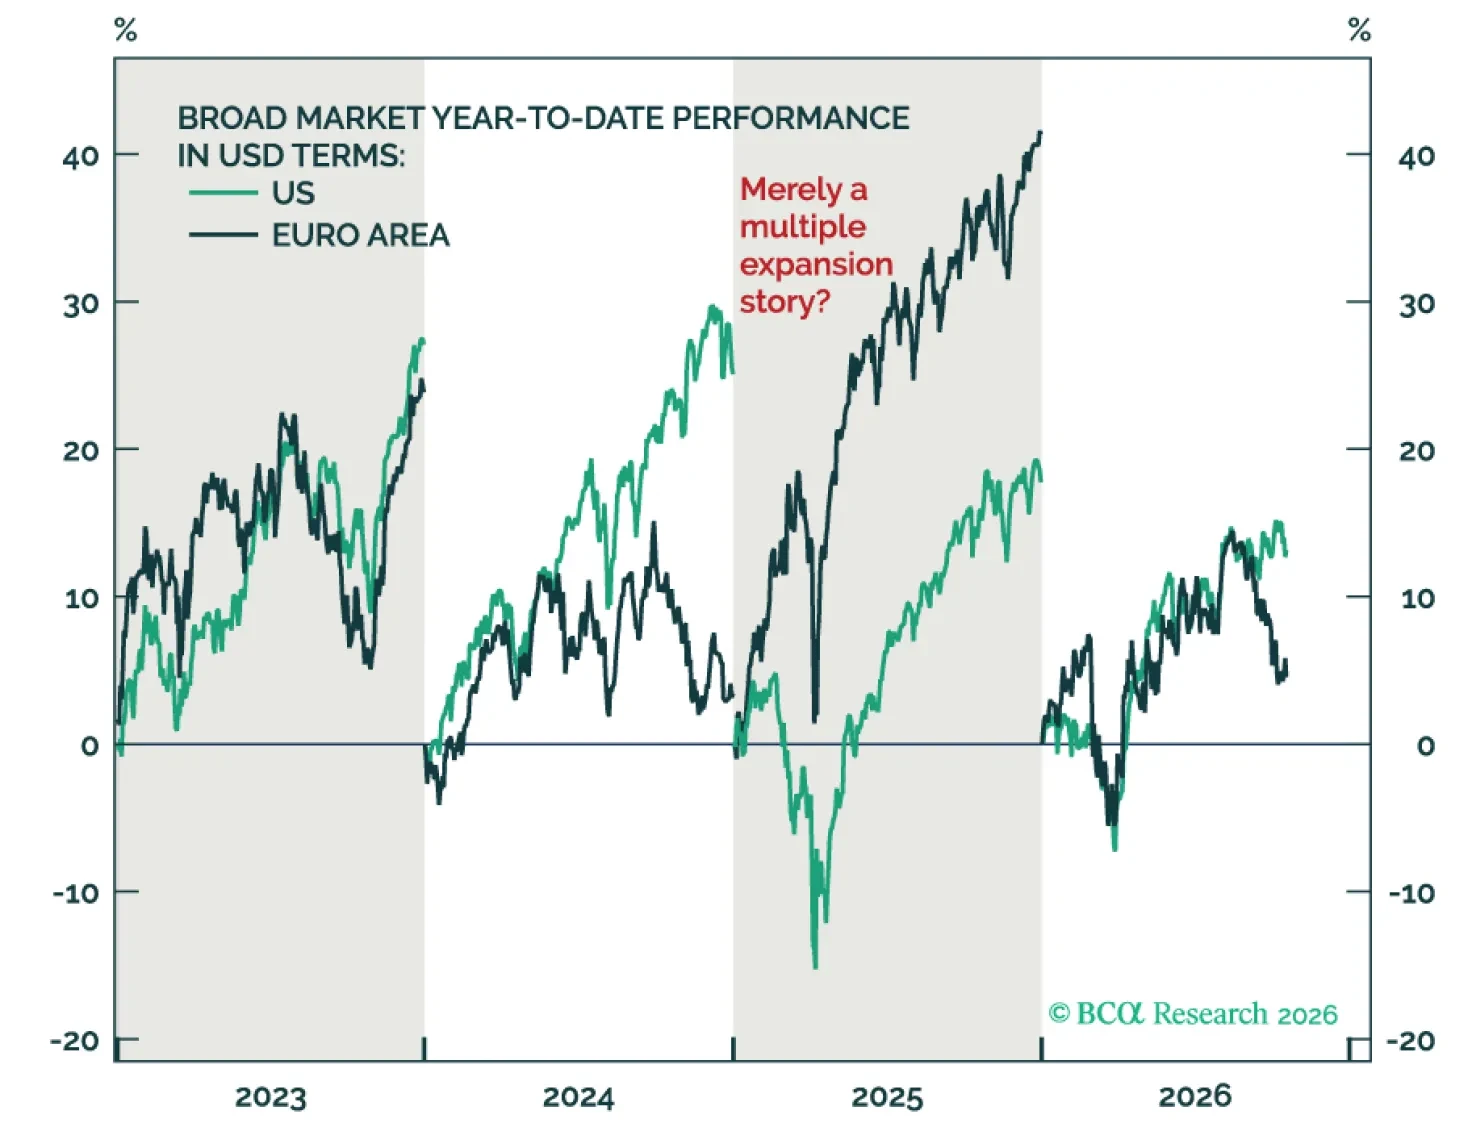
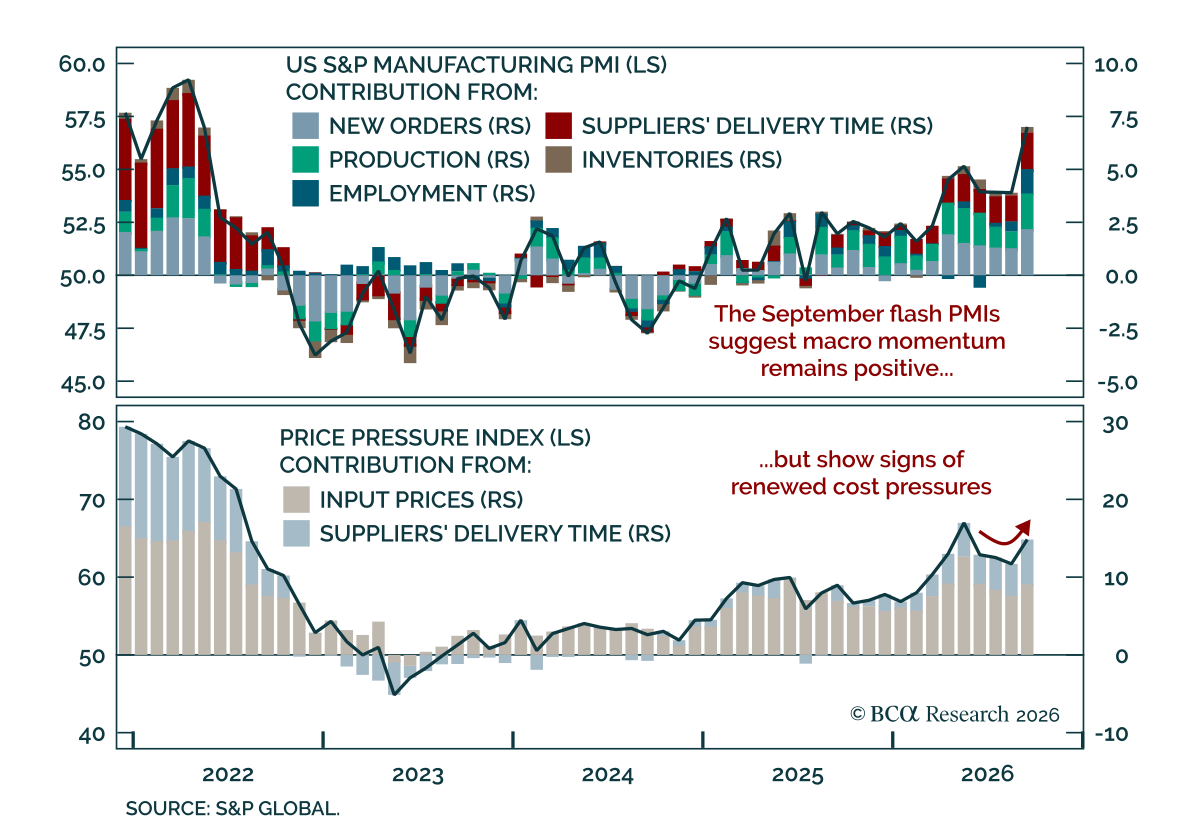
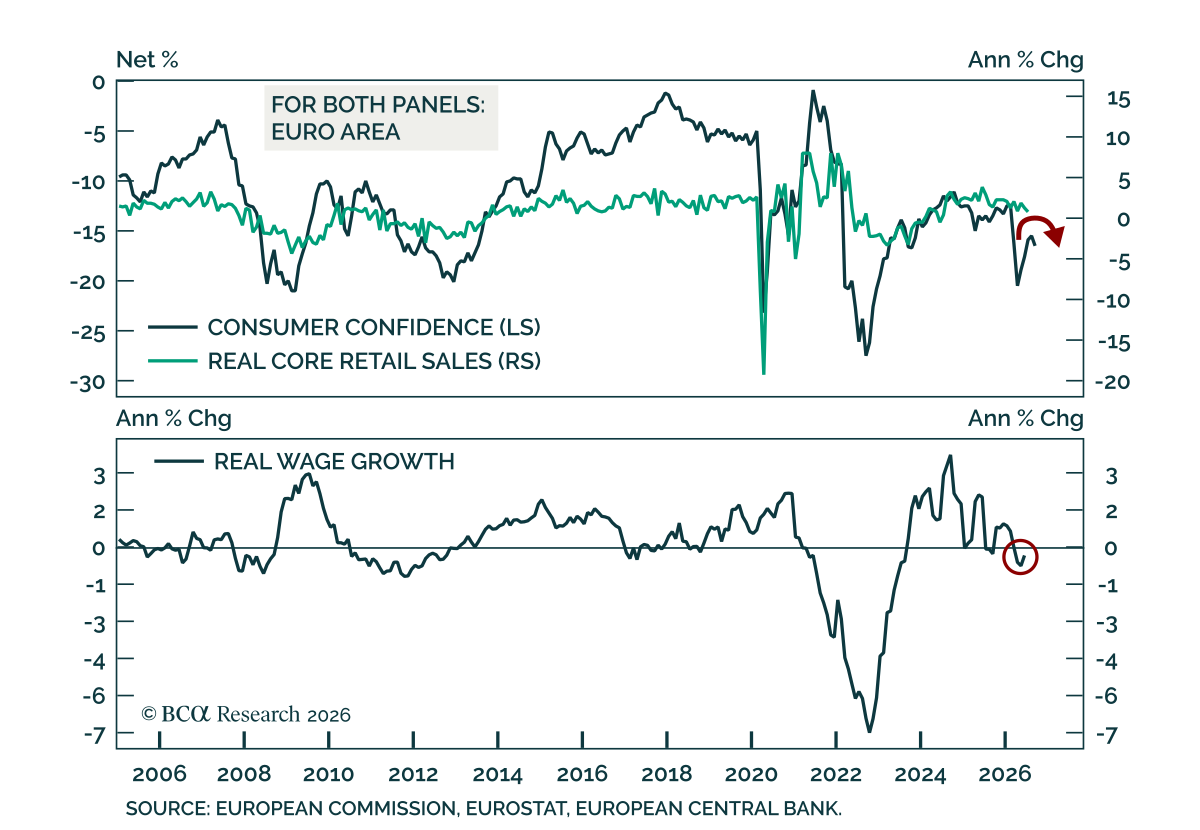
ユーロ圏の消費者信頼感の低下とエネルギーへの高い露出は短期的に欧州株より米国株を有利にする。ユーロ圏の消費者信頼感は9月に低下して4か月続いた上昇が止まり、欧州委員会の速報指数は1ポイント下落して-16.5となったため、春以降の緩やかな改善は失速した。…