Economic Growth

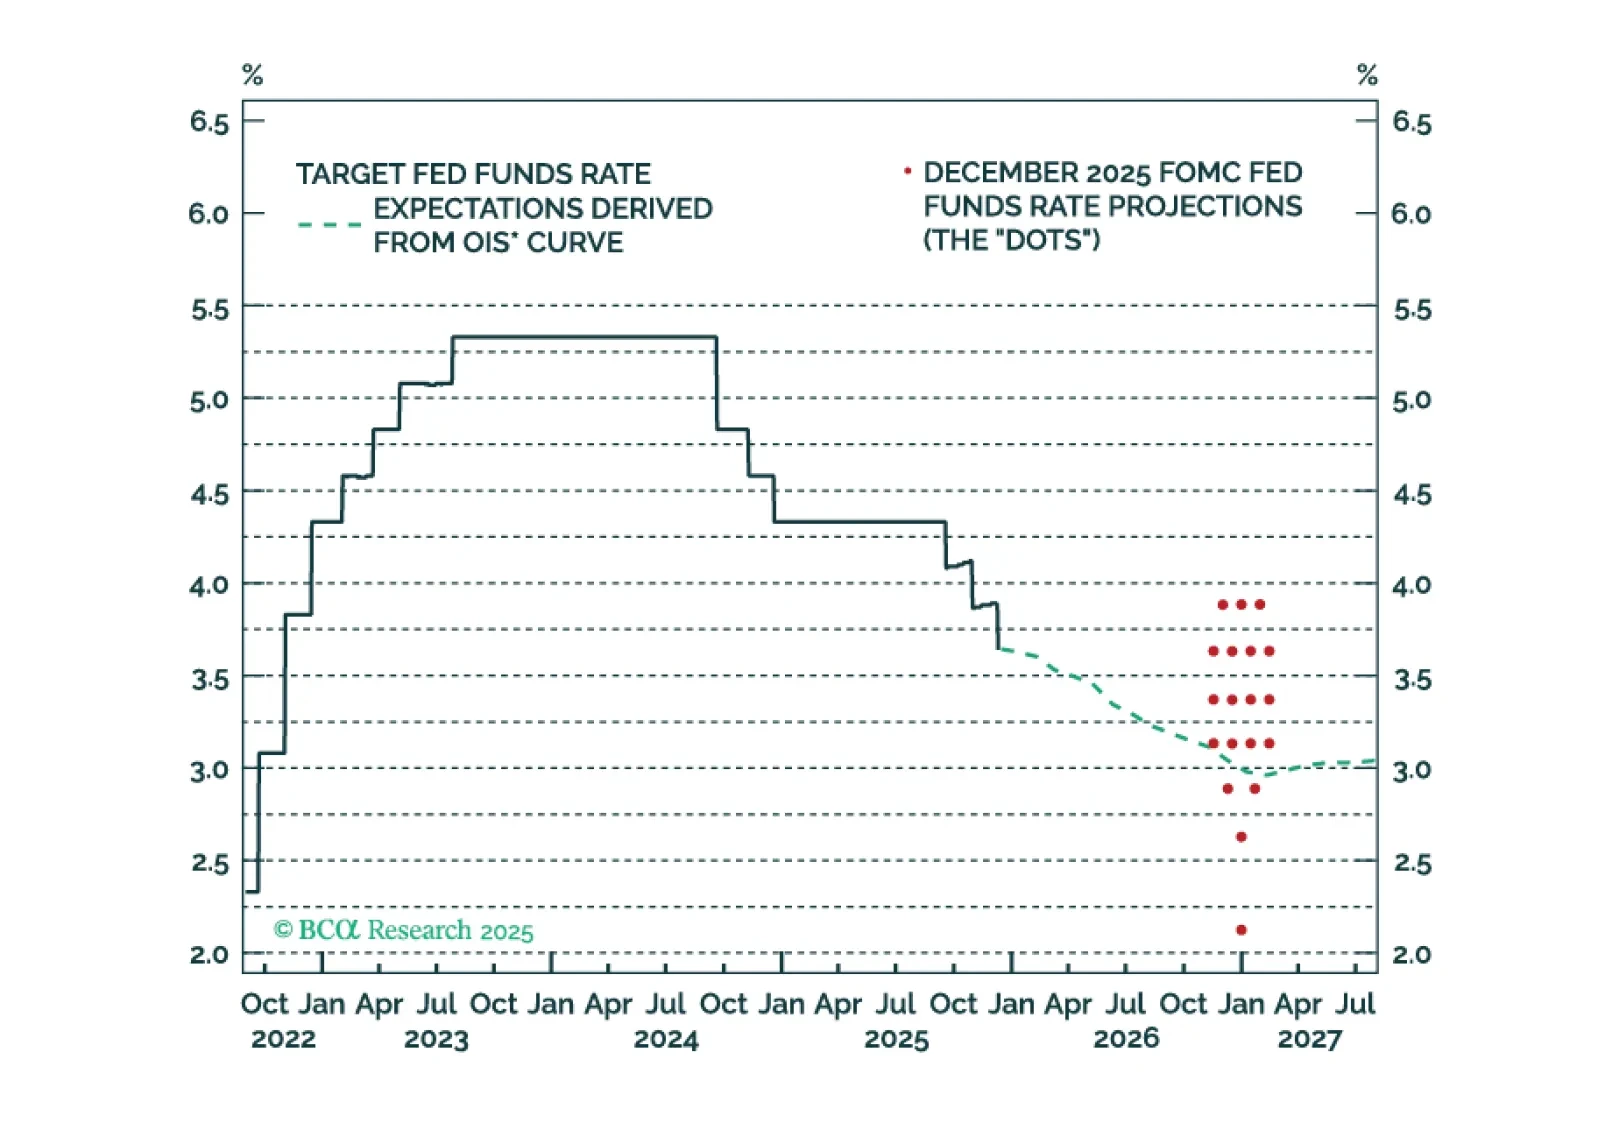
弊社の ジオマクロ・ストラテジスト は、米国10年物国債利回りが4%以上で停滞している状況を受け、株式に対して戦術的に弱気な姿勢を示しました。これにより、2025年半ばに高水準の借入コストが経済に圧力を与えるという見解が再確認されました。 債券と株式の相関関係が逆転する可能性には柔軟に対応する方針ですが、重要なチェックリストの確認を待っています。…
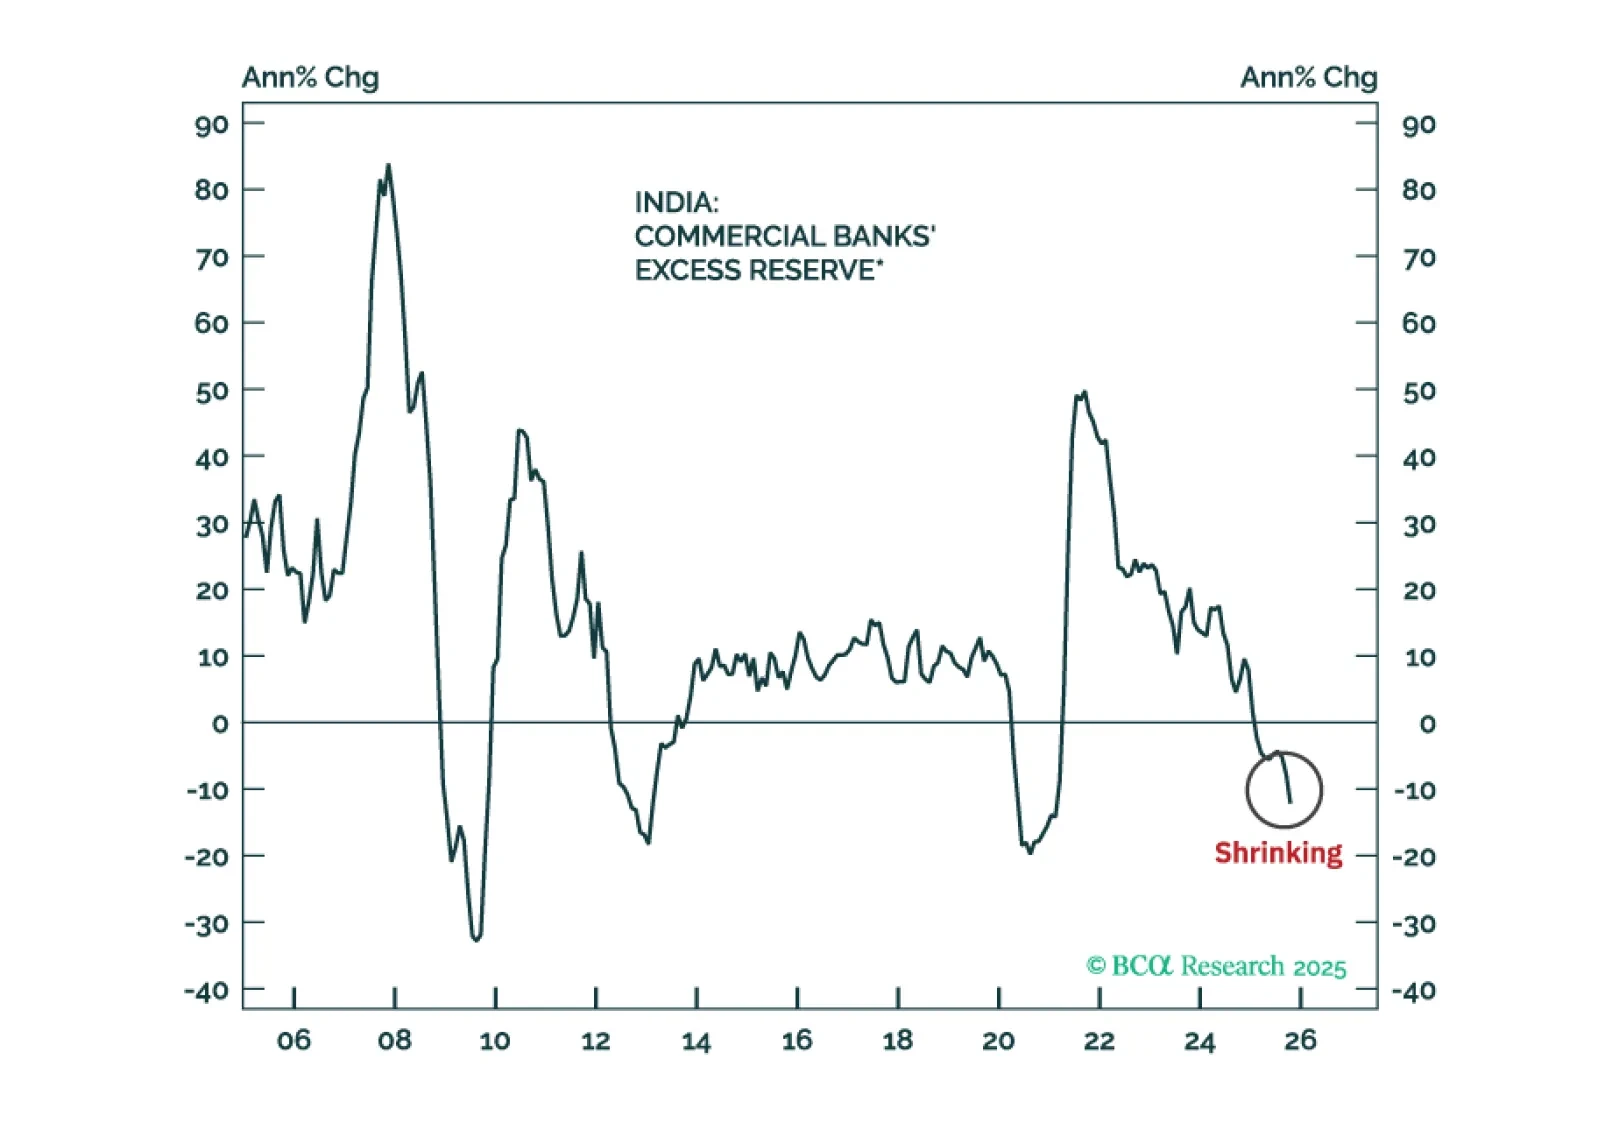
インド株は利益の失望により、絶対的な観点でさらに下落する可能性があります。しかし、EMエクイティベンチマークに対するパフォーマンスの劣後は遅れており、アンダーウェイトからニュートラルへの配分変更が妥当です。
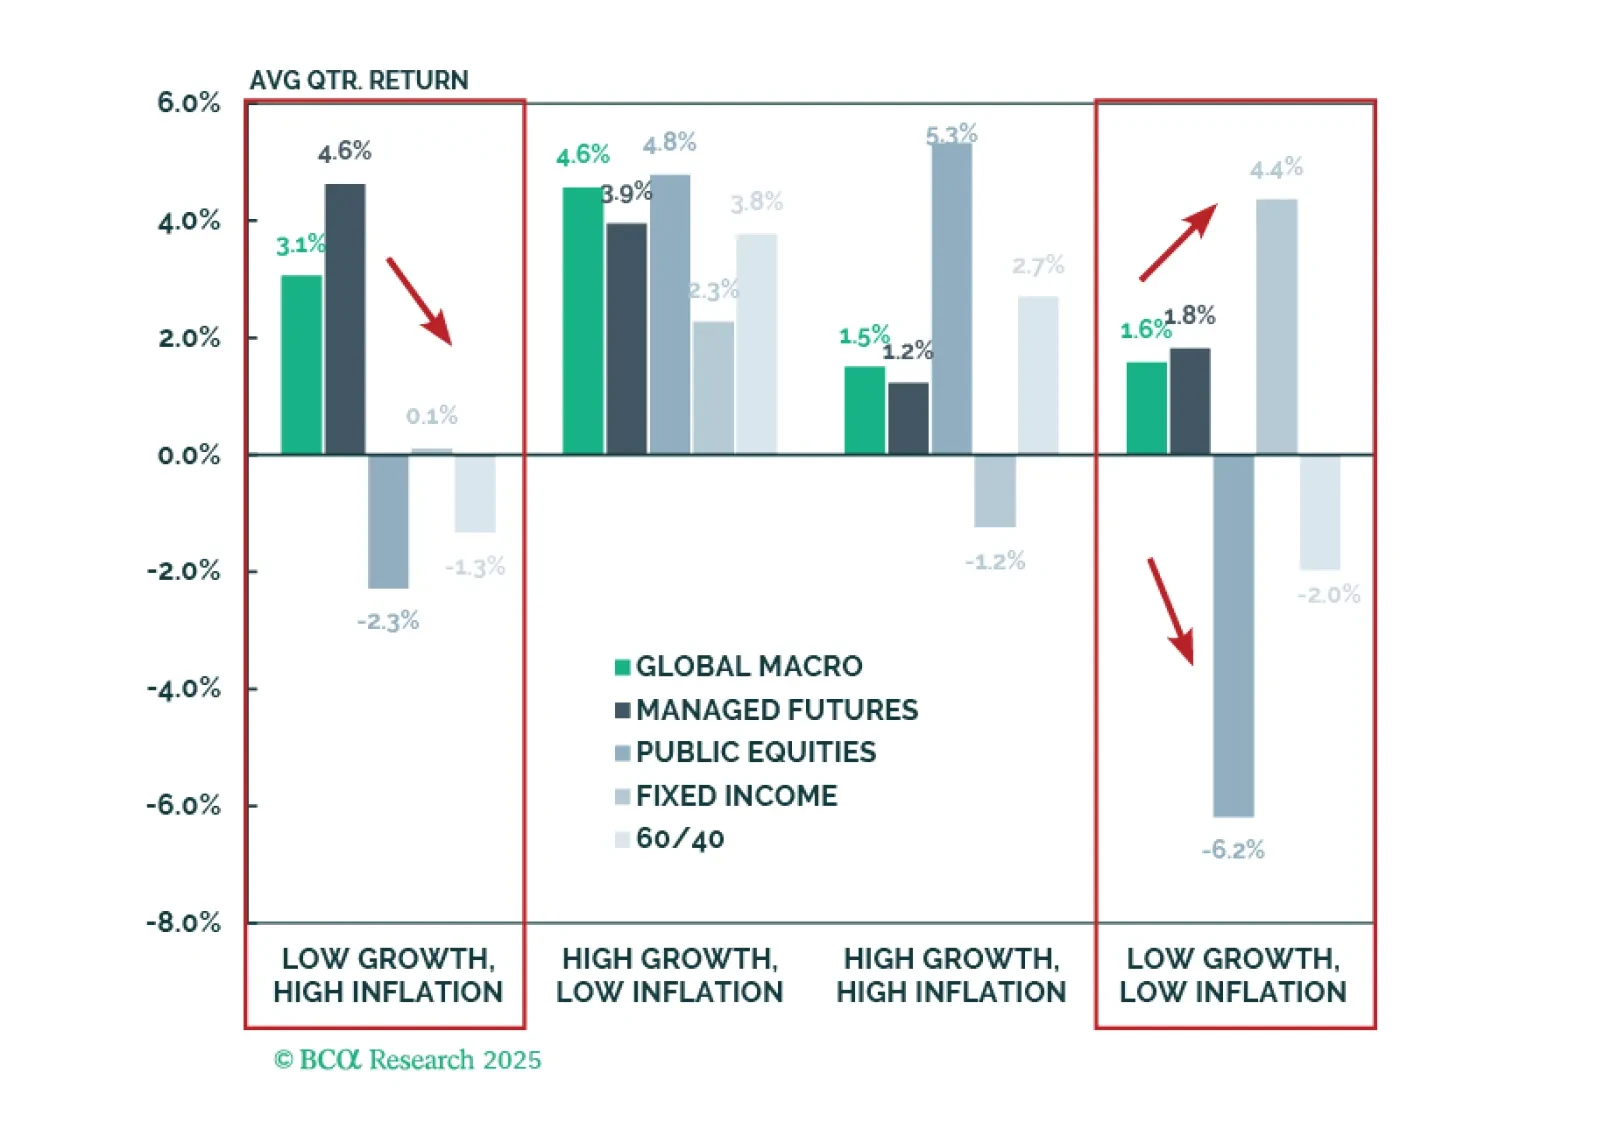
成長とインフレの体制における資産パフォーマンスの理解は、投資家がバランスポートフォリオを構築および管理するのに役立ちます。初のG&Iカタログレポートでは、ヘッジファンドのストラテジーを検証します。グローバル・マクロおよびマネージド・フューチャーズは、伝統的な資産が通常苦戦するスタグフレーションのような時期に最も強力な保護を提供します。1998年以降、これらの体制は全体の10%未満の頻度で発生してきましたが、今後もそうとは限りません。
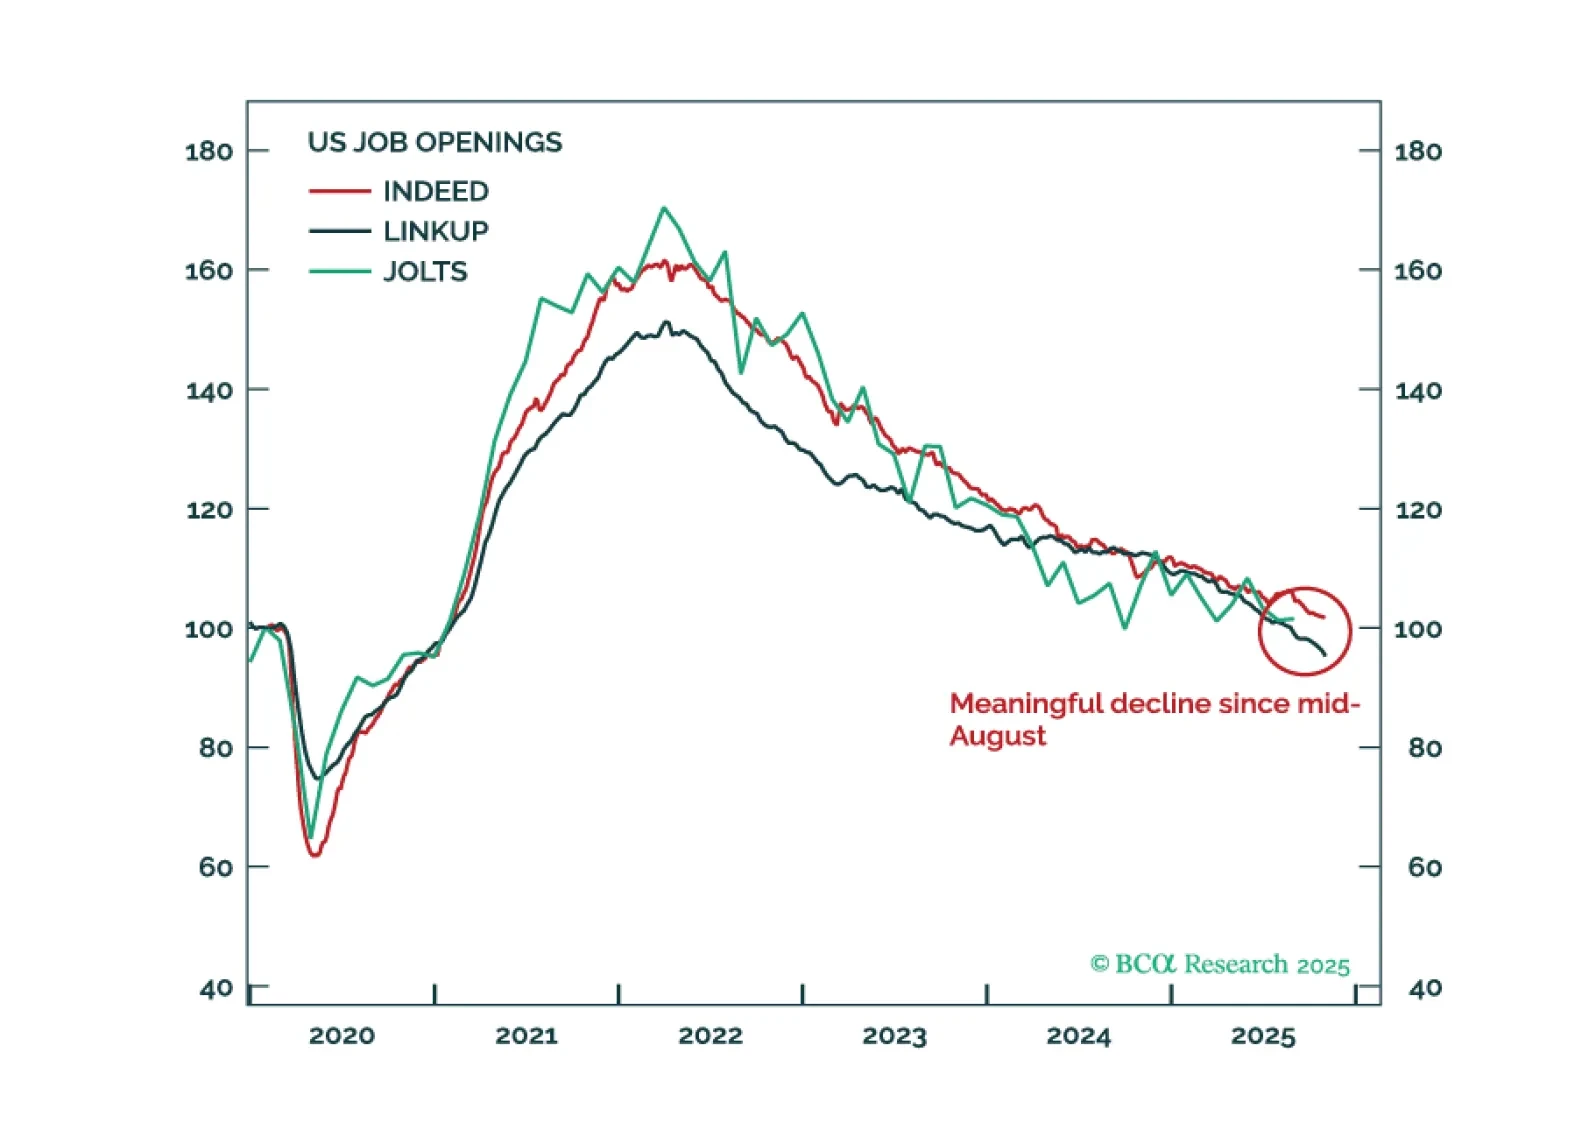
政府の公式データがない中で、投資家は米国経済の方向性を測るために代替的な情報源に目を向けています。 このデータの分析によると、過去2か月間にわたって経済は緩やかなペースで成長を続けていることが示唆されています。最高裁判所が関税を無効とした場合、短期的には景気後退の可能性が低下する一方で、過熱する可能性が高まるでしょう。
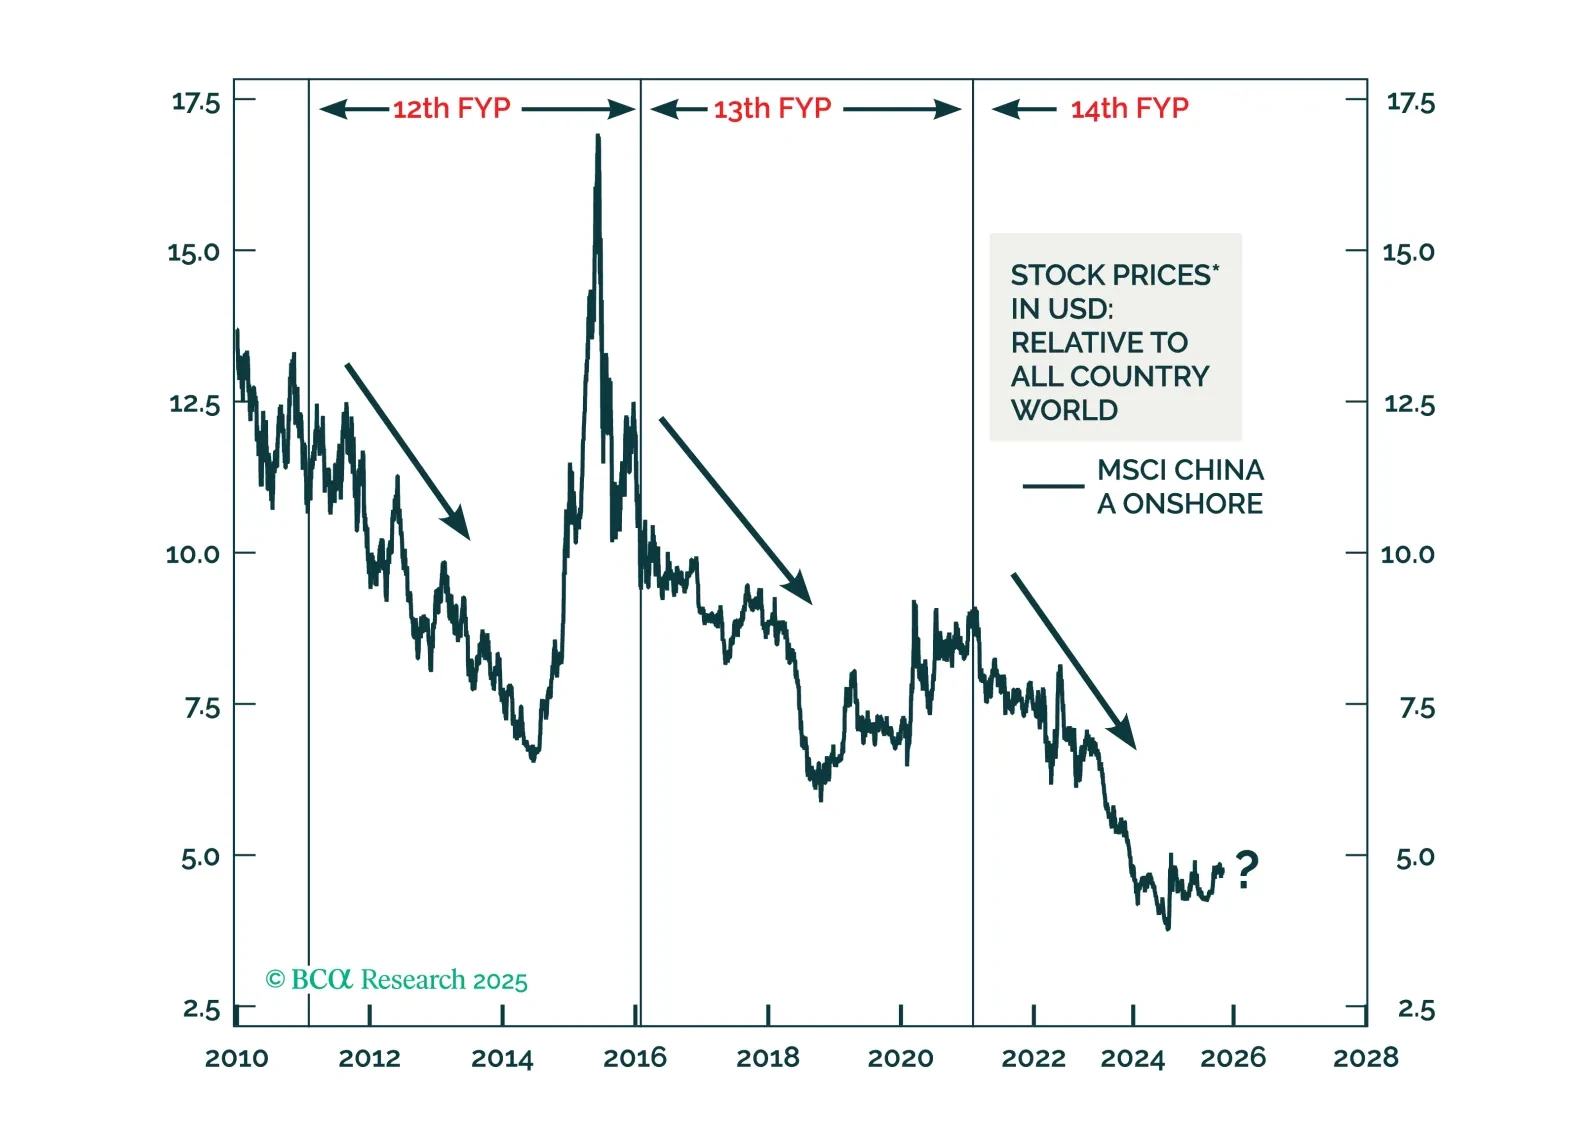
中国の過去3つの五カ年計画のパターンを追跡することで、政策サイクルが市場をどのように形成するかを明らかにし、投資家が次の5年間に何を期待すべきかを示します。
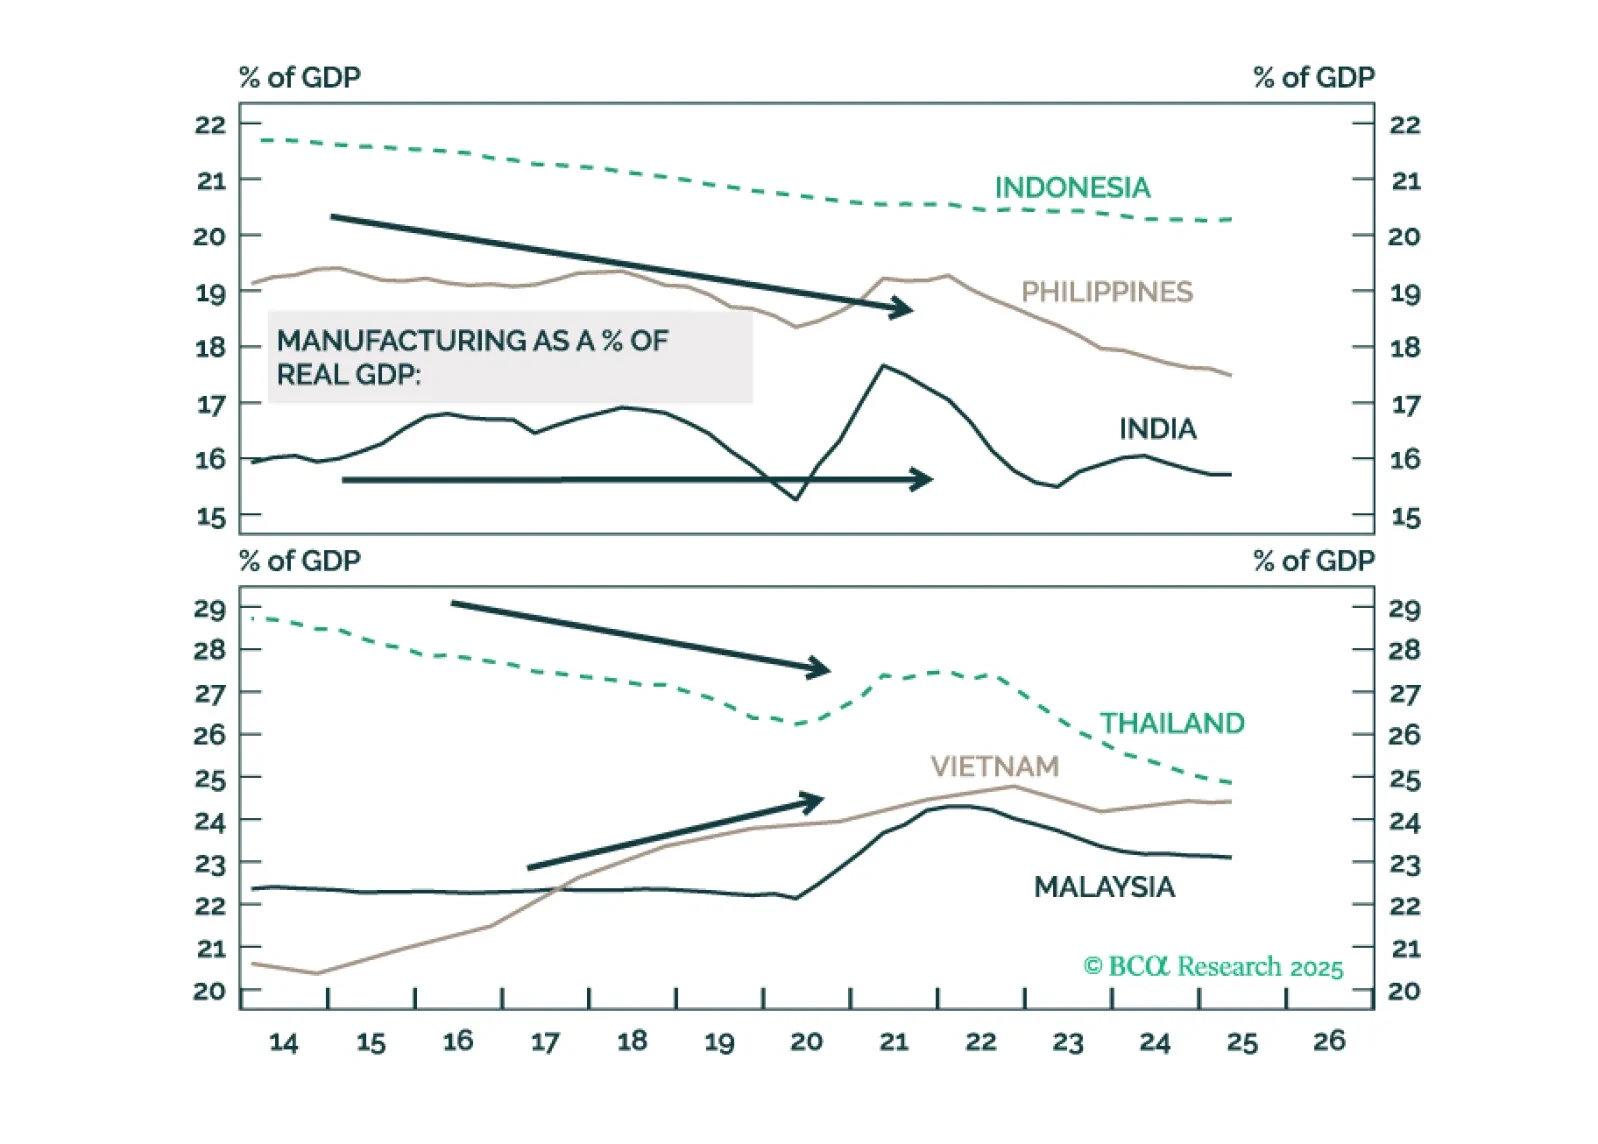
投資家は今後数年間で中国からの製造業移転に伴うASEANおよびインド経済の活発な成長を当てにすべきではありません。
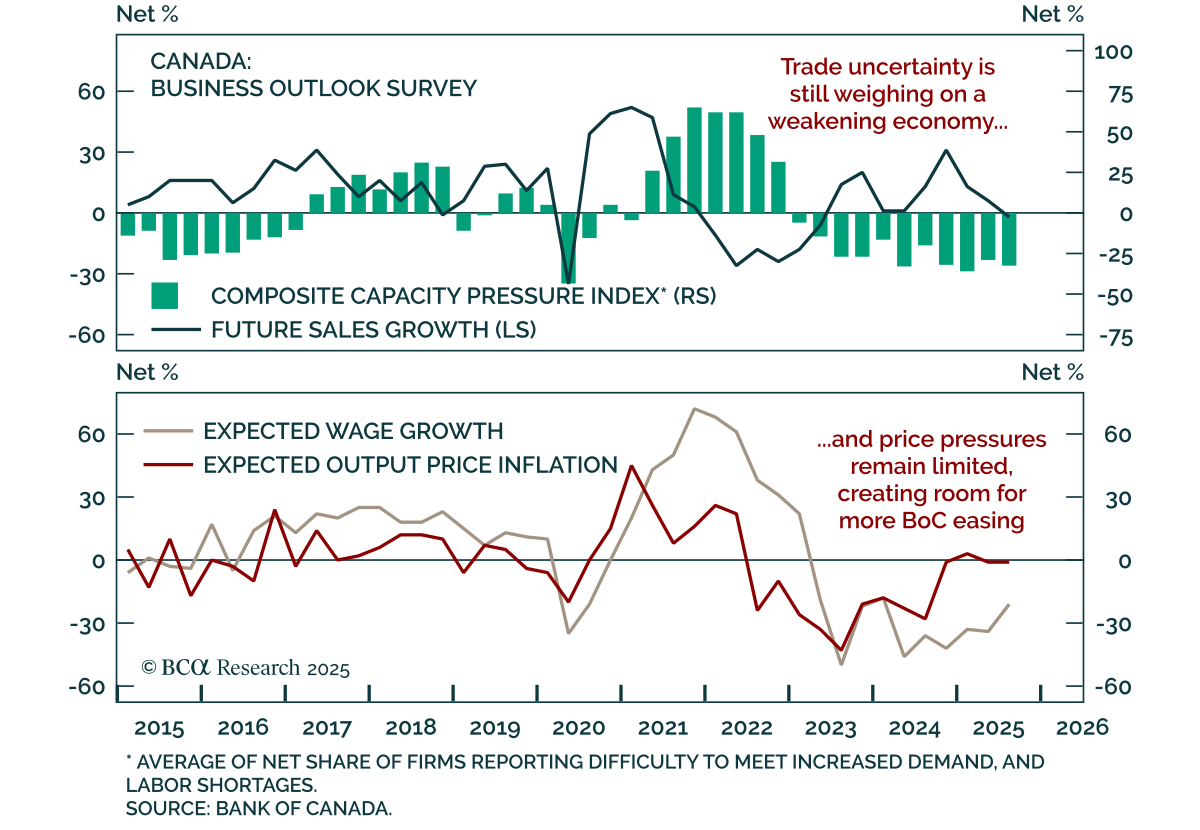
不確実性が続く中、カナダ企業は様子見 不確実性が続く中、カナダ企業は様子見 カナダの第3四半期ビジネスアウトルック調査は、限定的な価格圧力を伴う弱いマクロ経済の状況を示しており、CGBとCAD 5s10sスティープナーのオーバーウェイトを支援しています。 BOSインディケーターは-2.4からわずかに上昇して-2.3となりましたが、低い設備稼働率と低調な事業活動が状況を抑制しています。将来の売上高期待は、第2四半期の6%および第1四半期の13%から急激に低下し、純-2%となりました。…
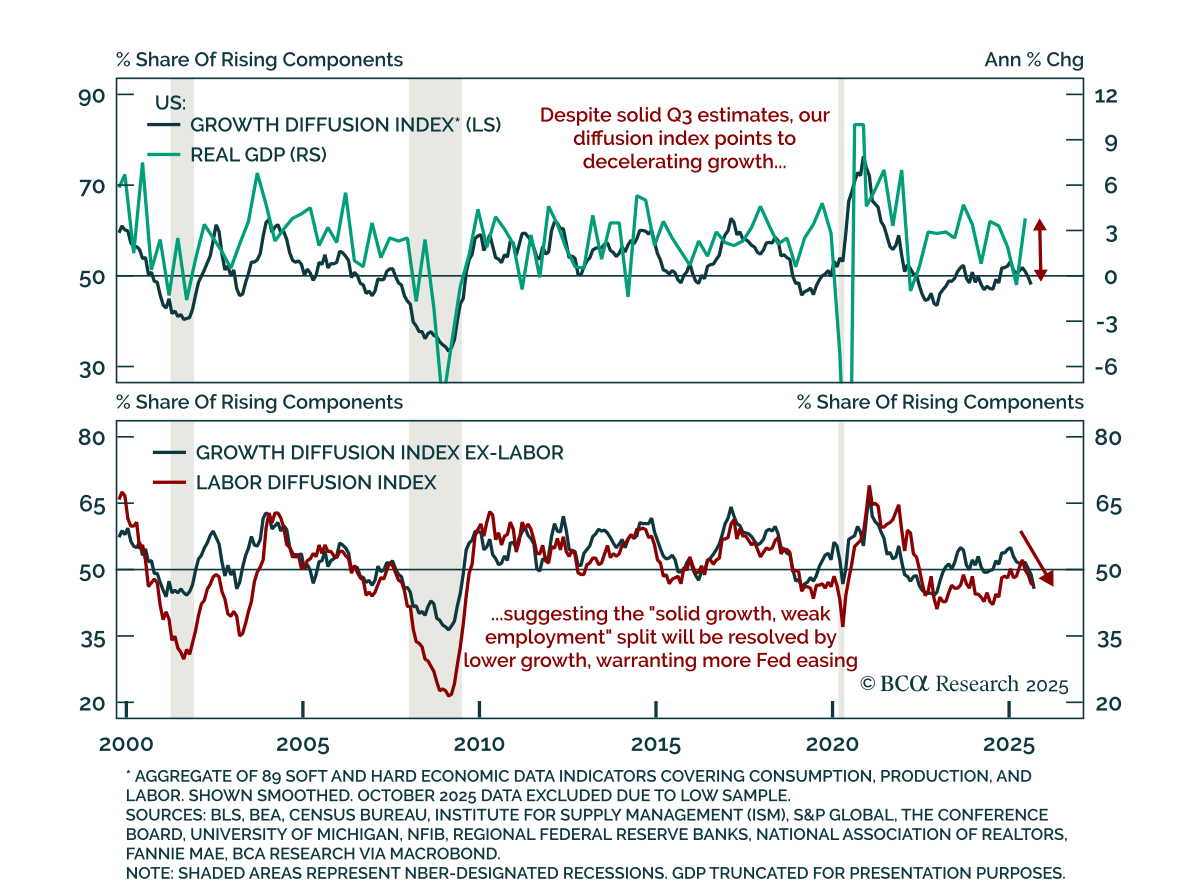
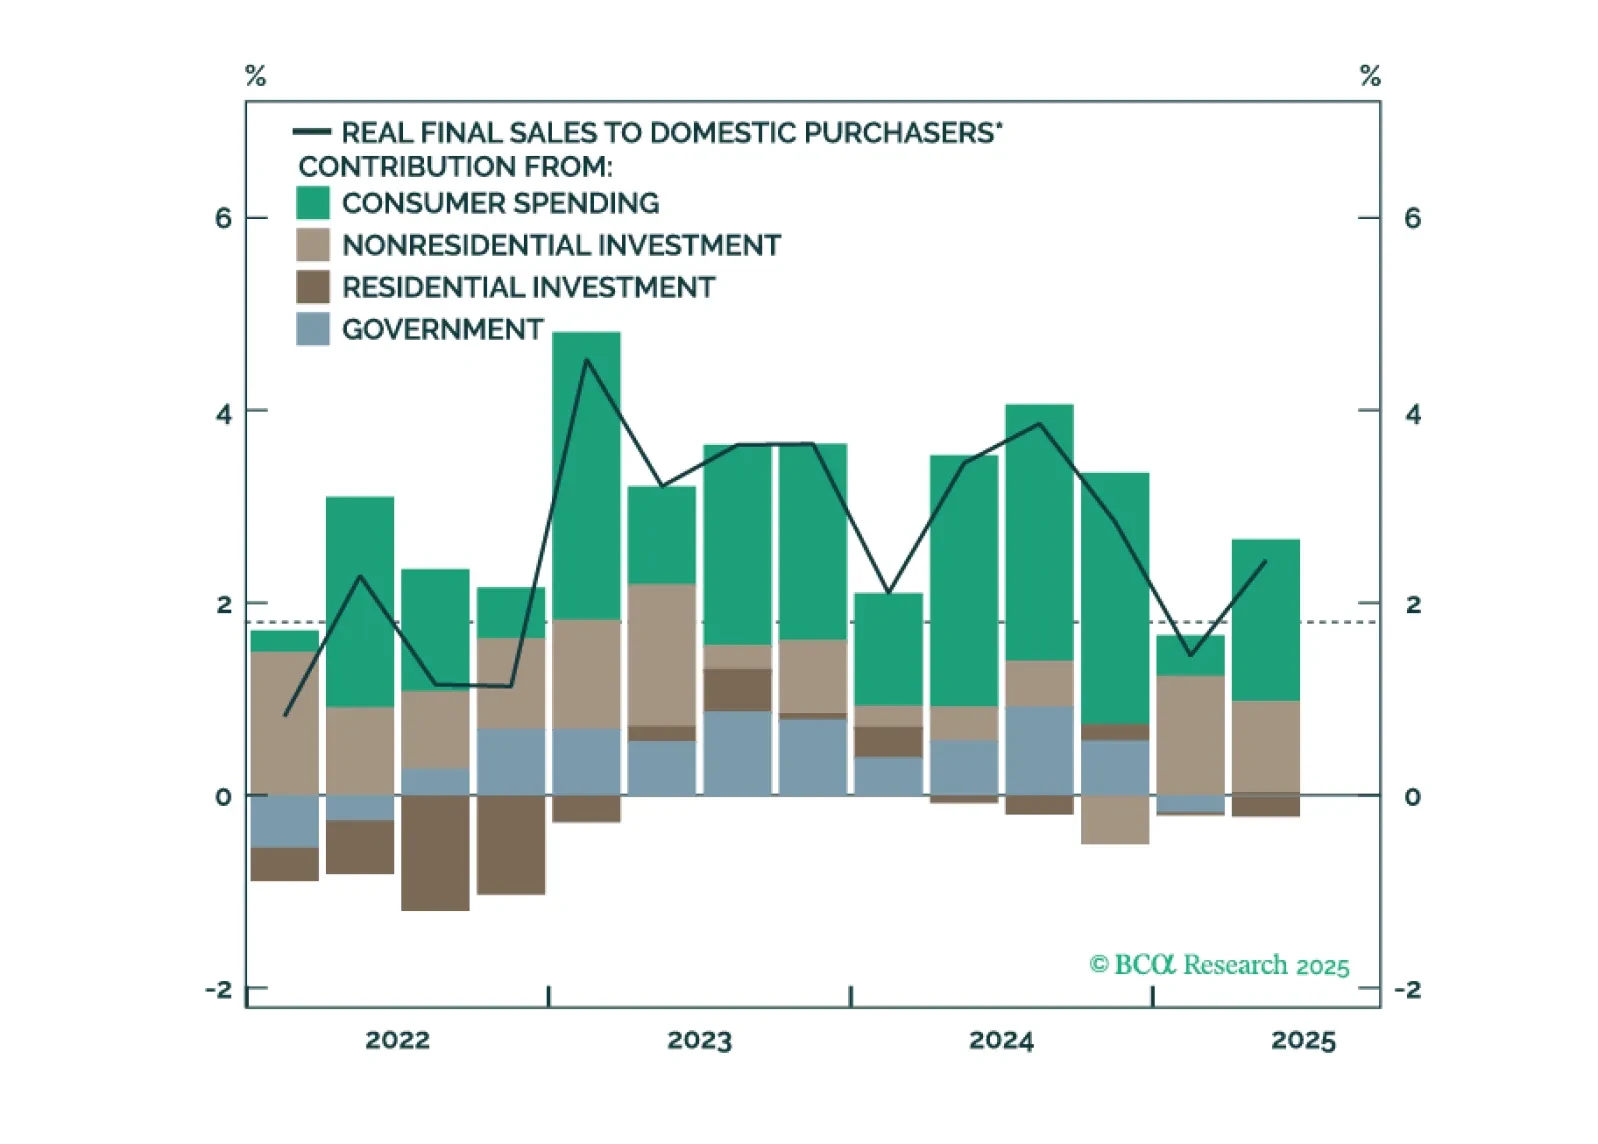
堅調な成長と弱い雇用の間の乖離が、成長予測の引き下げによって解消され、長期債とスティープナー(債券利回り曲線戦略)が支持されると予想されています。 経済活動と雇用は通常、循環的な関係で連動します: 消費が所得と雇用を促進し、所得が次の消費を促進する。この関係が失業率の急上昇と貯蓄率の上昇が一致する理由を説明しています。しかし、政府閉鎖以前のデータでも、強いGDP予測と停滞する労働市場との間で分裂が見られます。…