AI
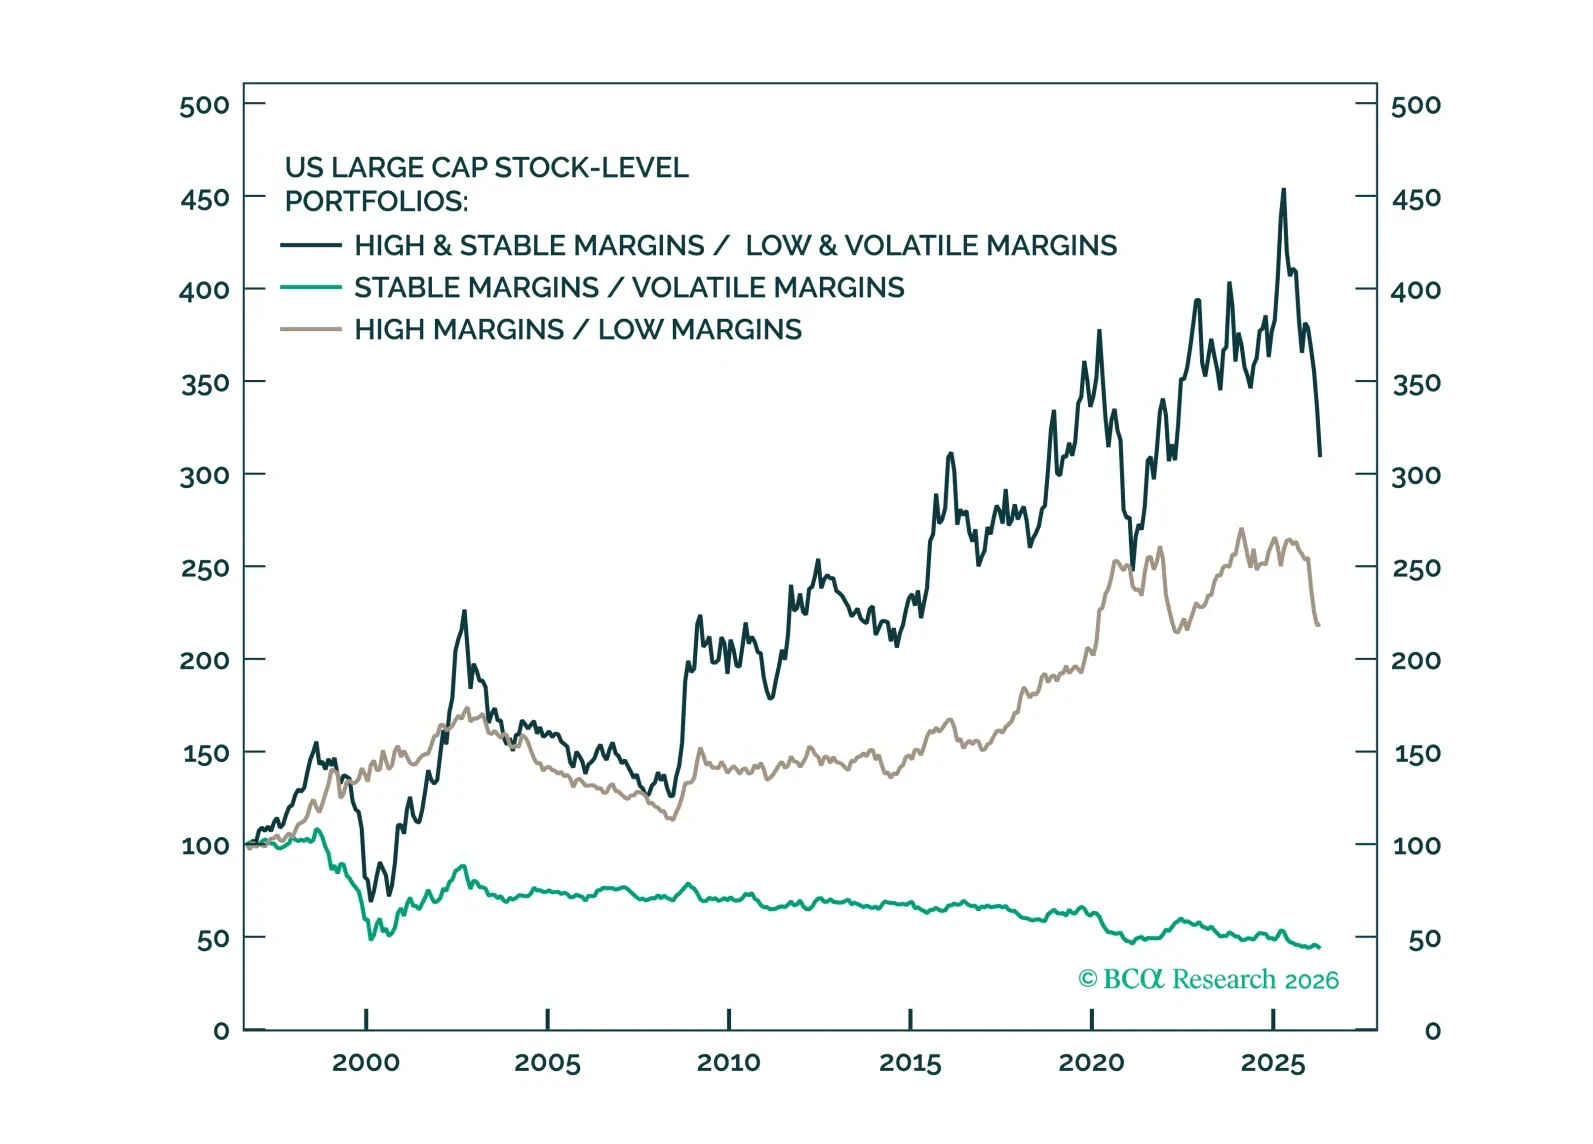
当社のこれまでのマージンに関する研究に基づくと、マージンに関して投資家にとって重要になり得るのは水準、変動性、そして今後のトレンドの3点です。マージンをテーマにしたバスケットを2つ追加します:銘柄レベルのハイ&ステイブル vs. ロー&ボラタイルのバスケットと、業界レベルのAIサポーテッド vs. AIインシュレイテッドのバスケットです。
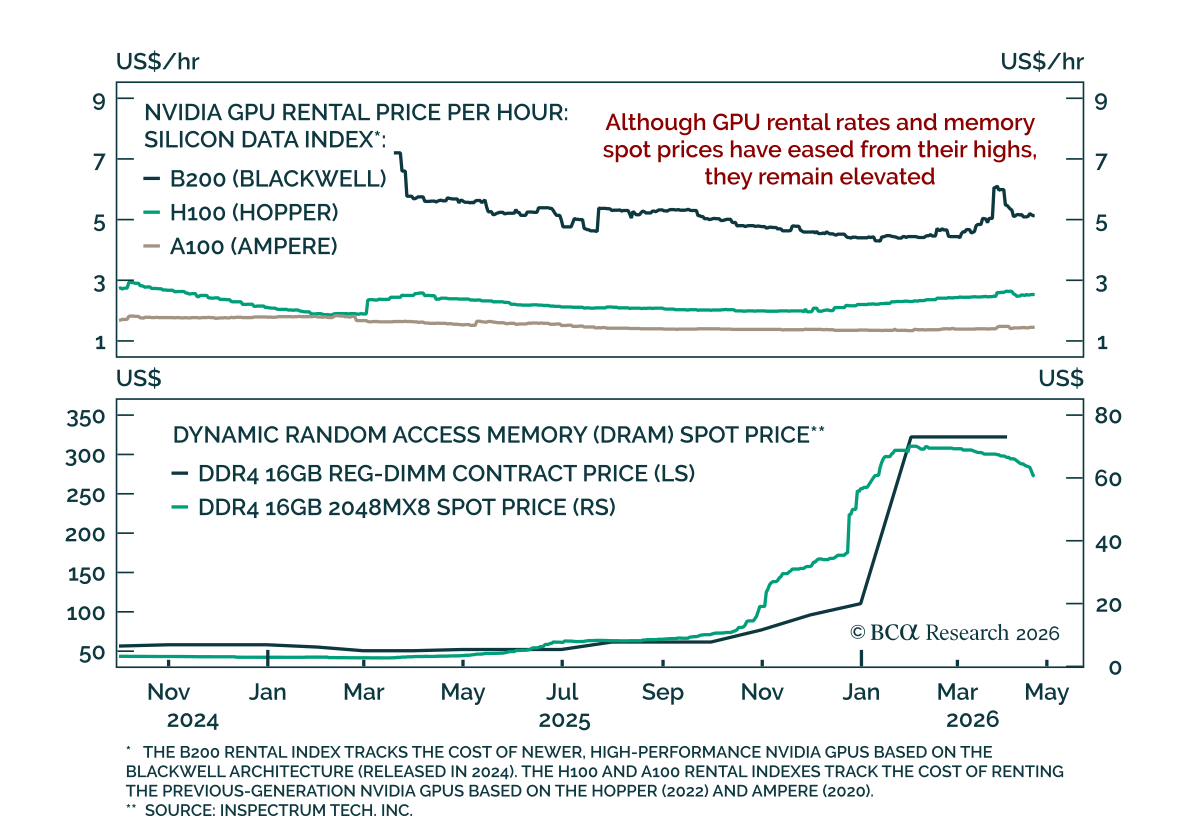
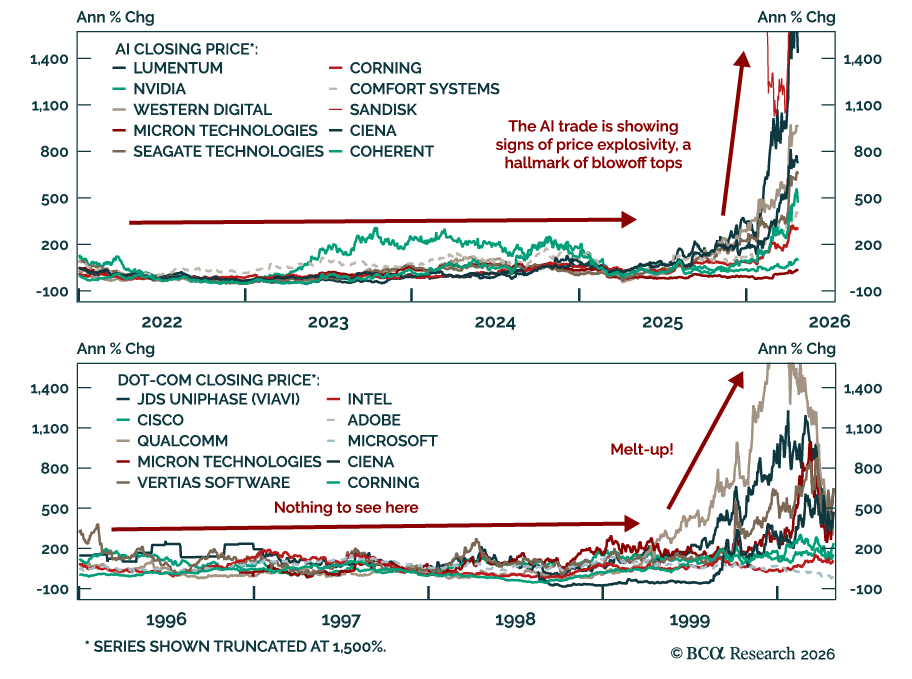
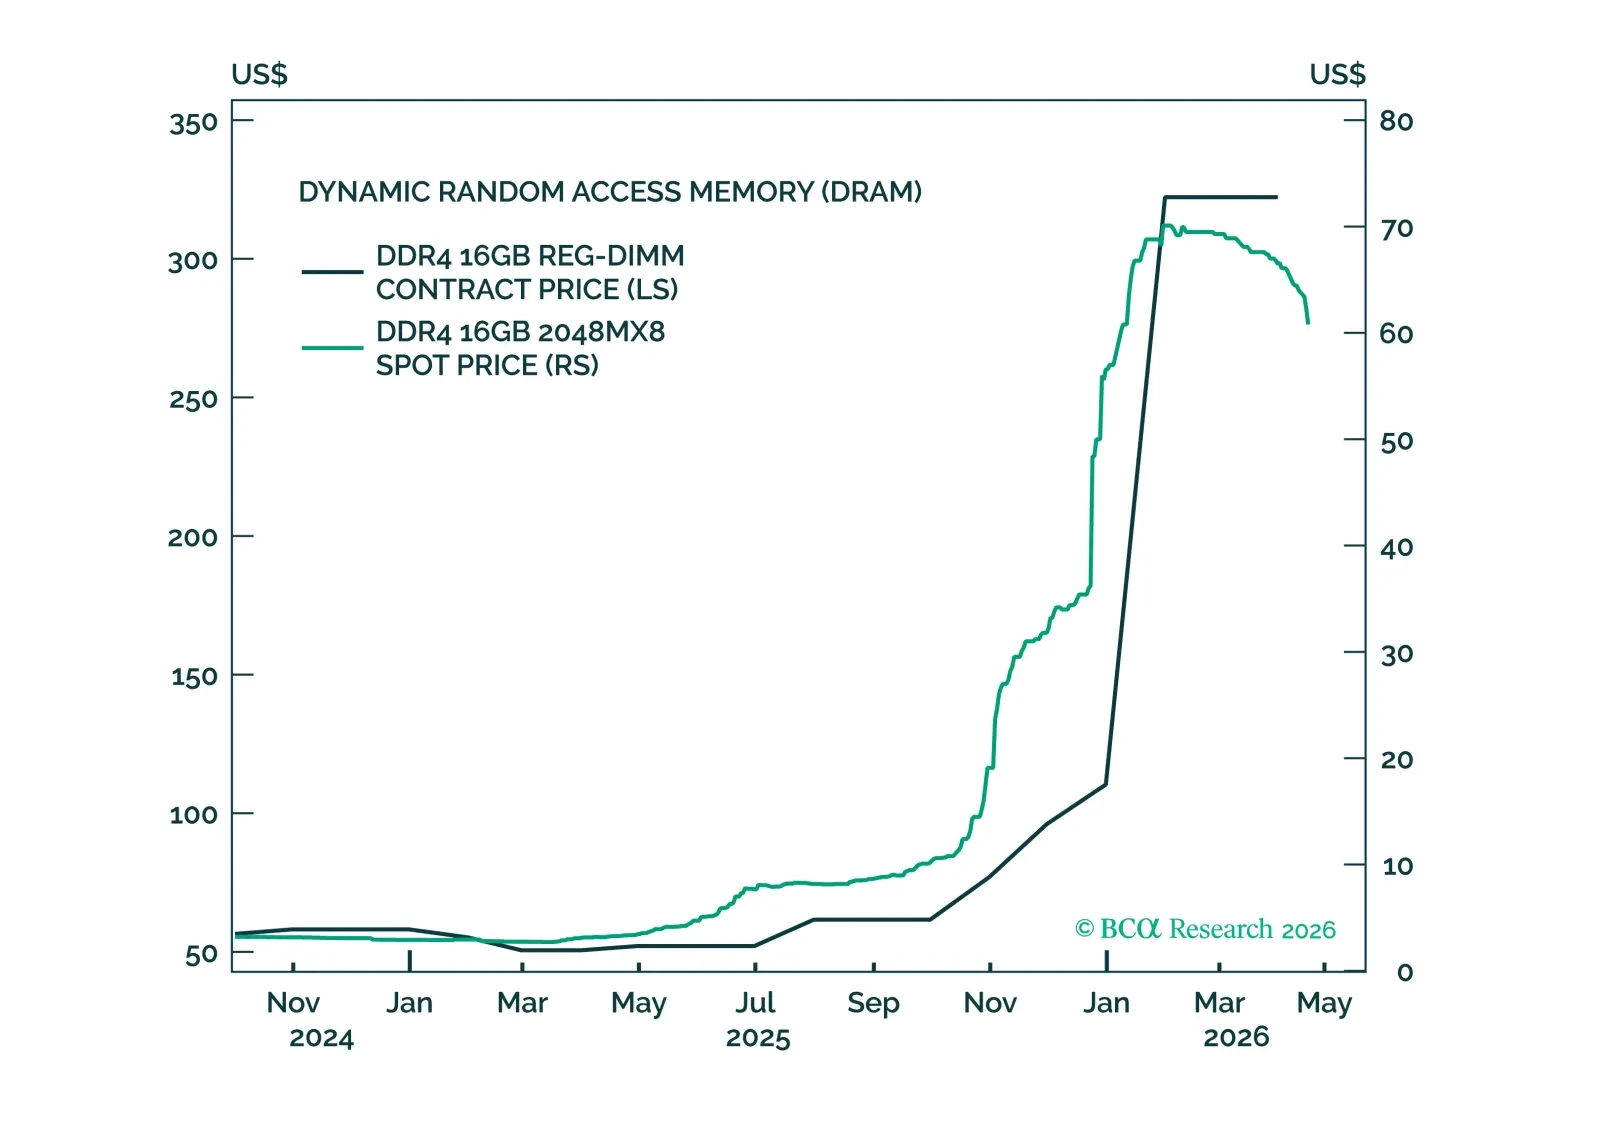
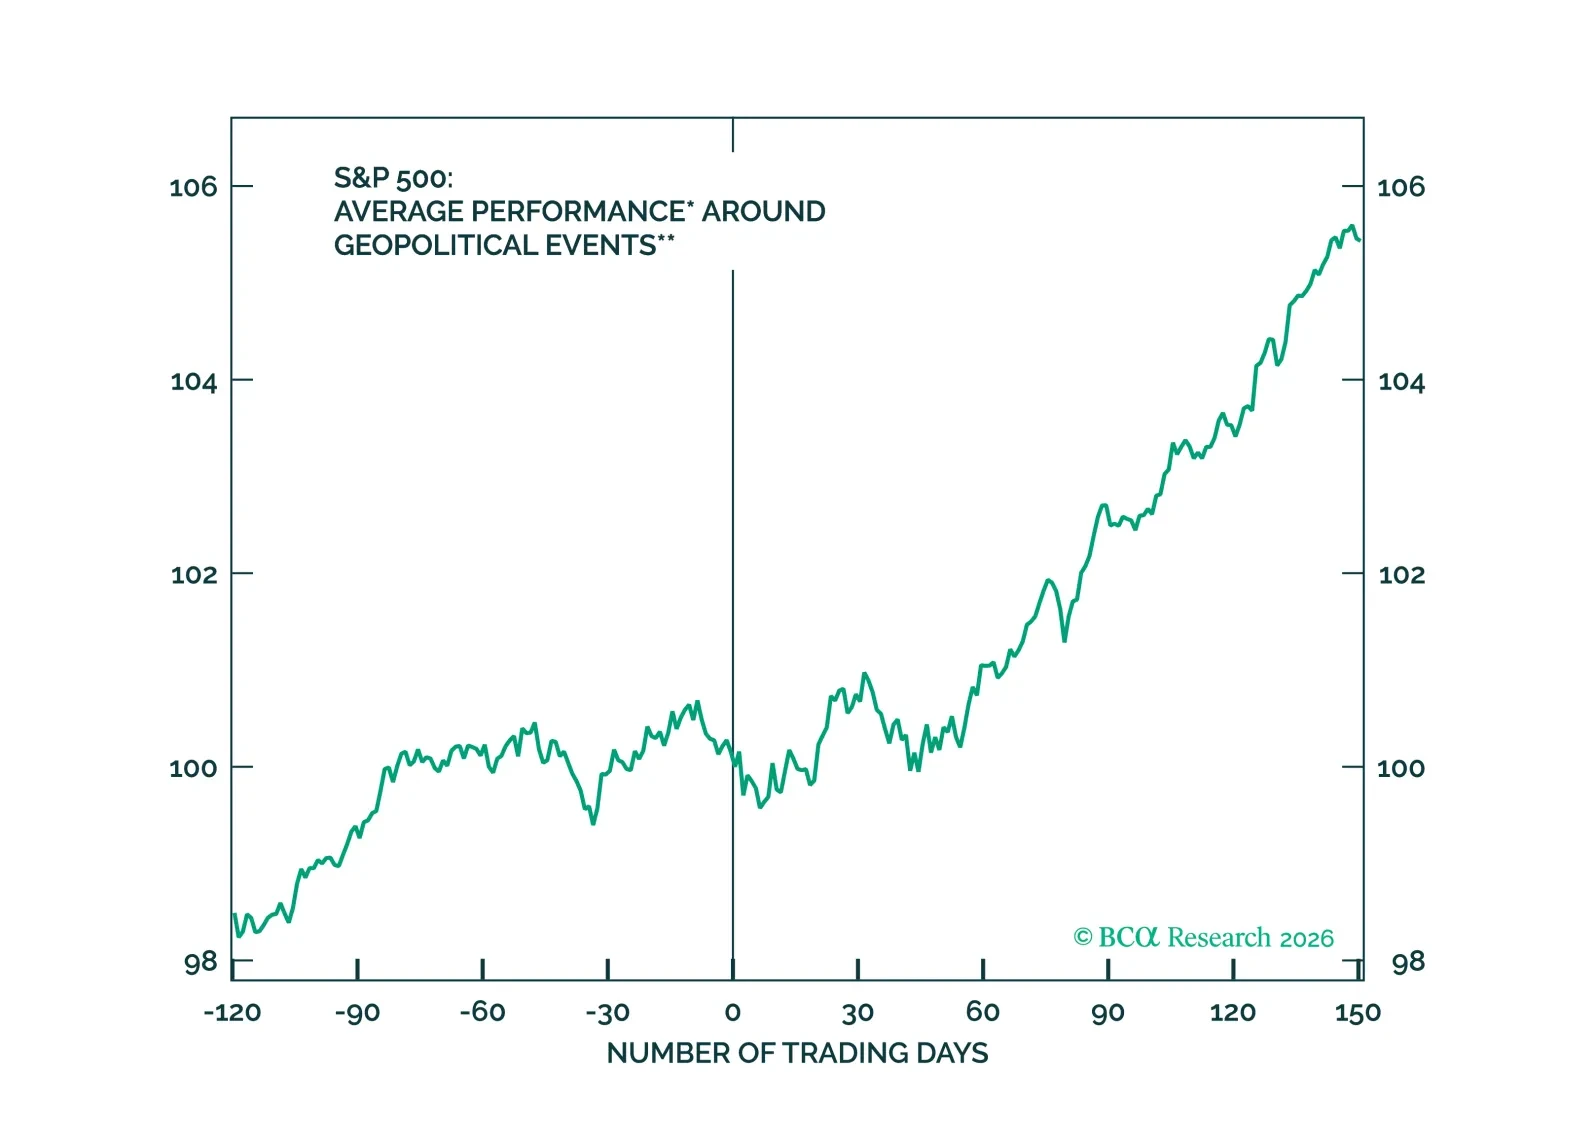
今年のS&P 500の利益予想の上昇の大部分は供給不足に起因しています。原油の供給不足はエネルギー企業の予想を押し上げてきましたが、軍事衝突が解決すれば解消するでしょう。しかし、半導体やその他のAI関連機器の供給不足はもうしばらく続く可能性があります。したがって、当社は推奨する12カ月のエクイティ配分をややアンダーウェイトからニュートラルに引き上げます。3カ月の期間ではすでにニュートラルです。

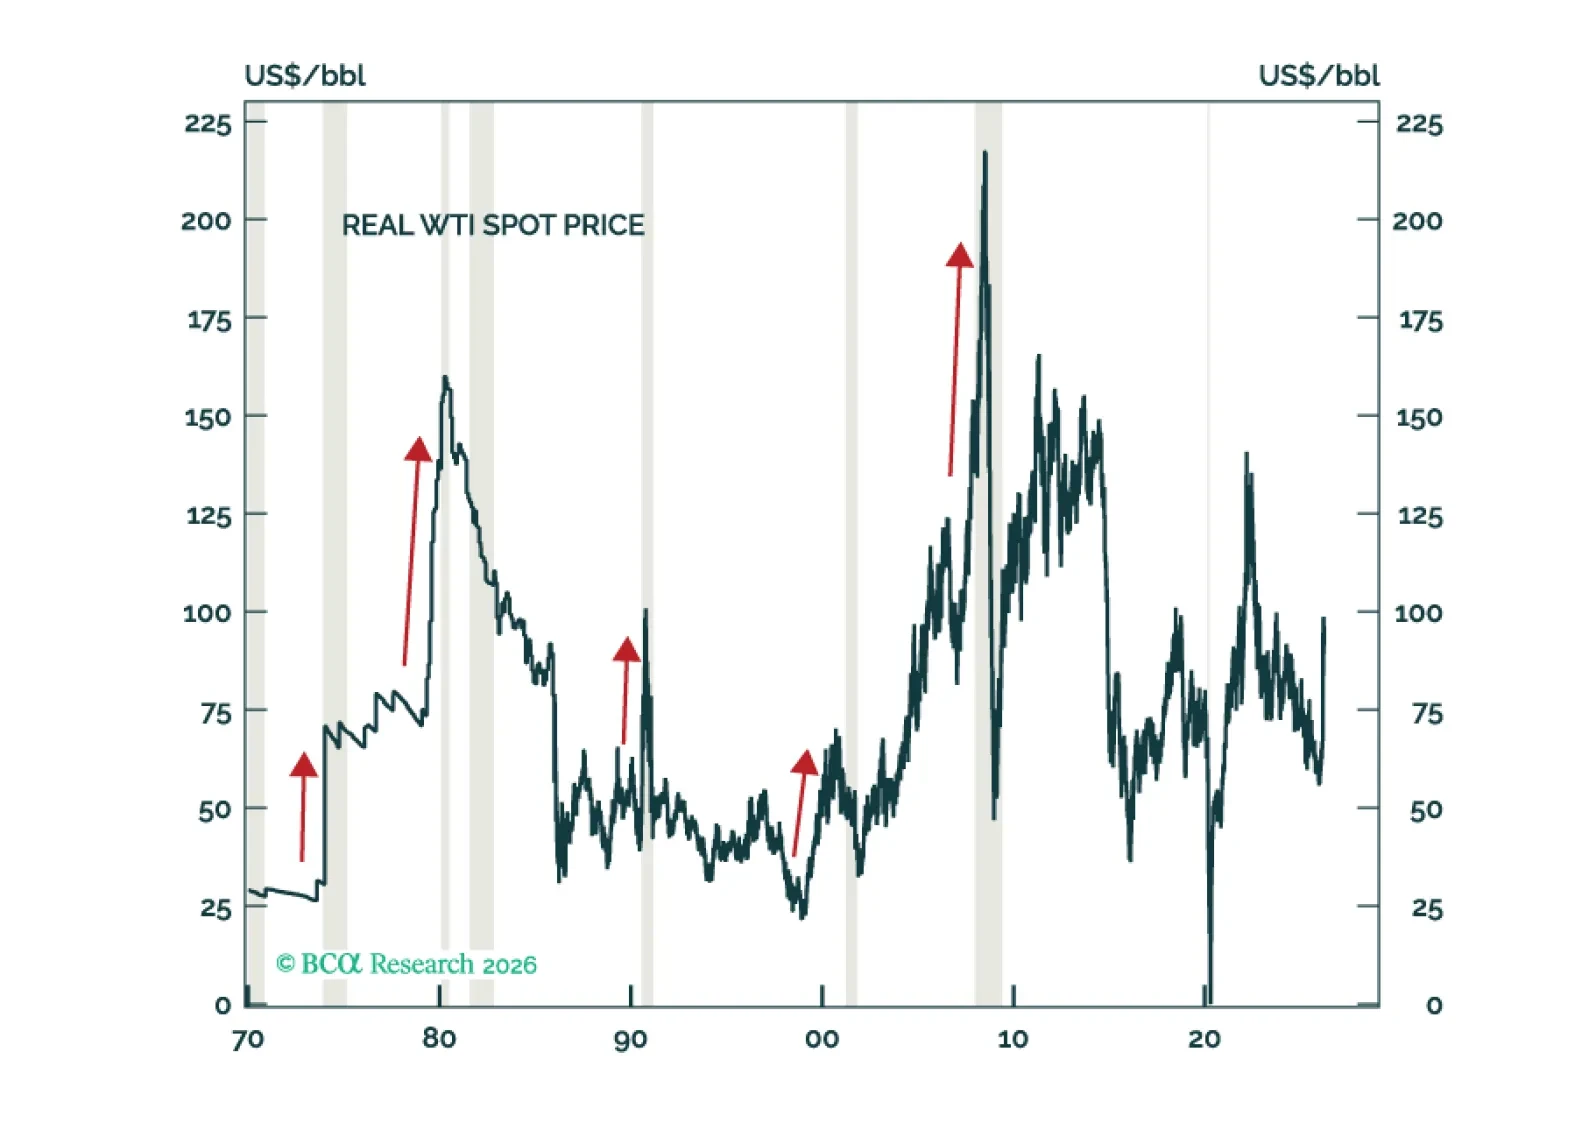
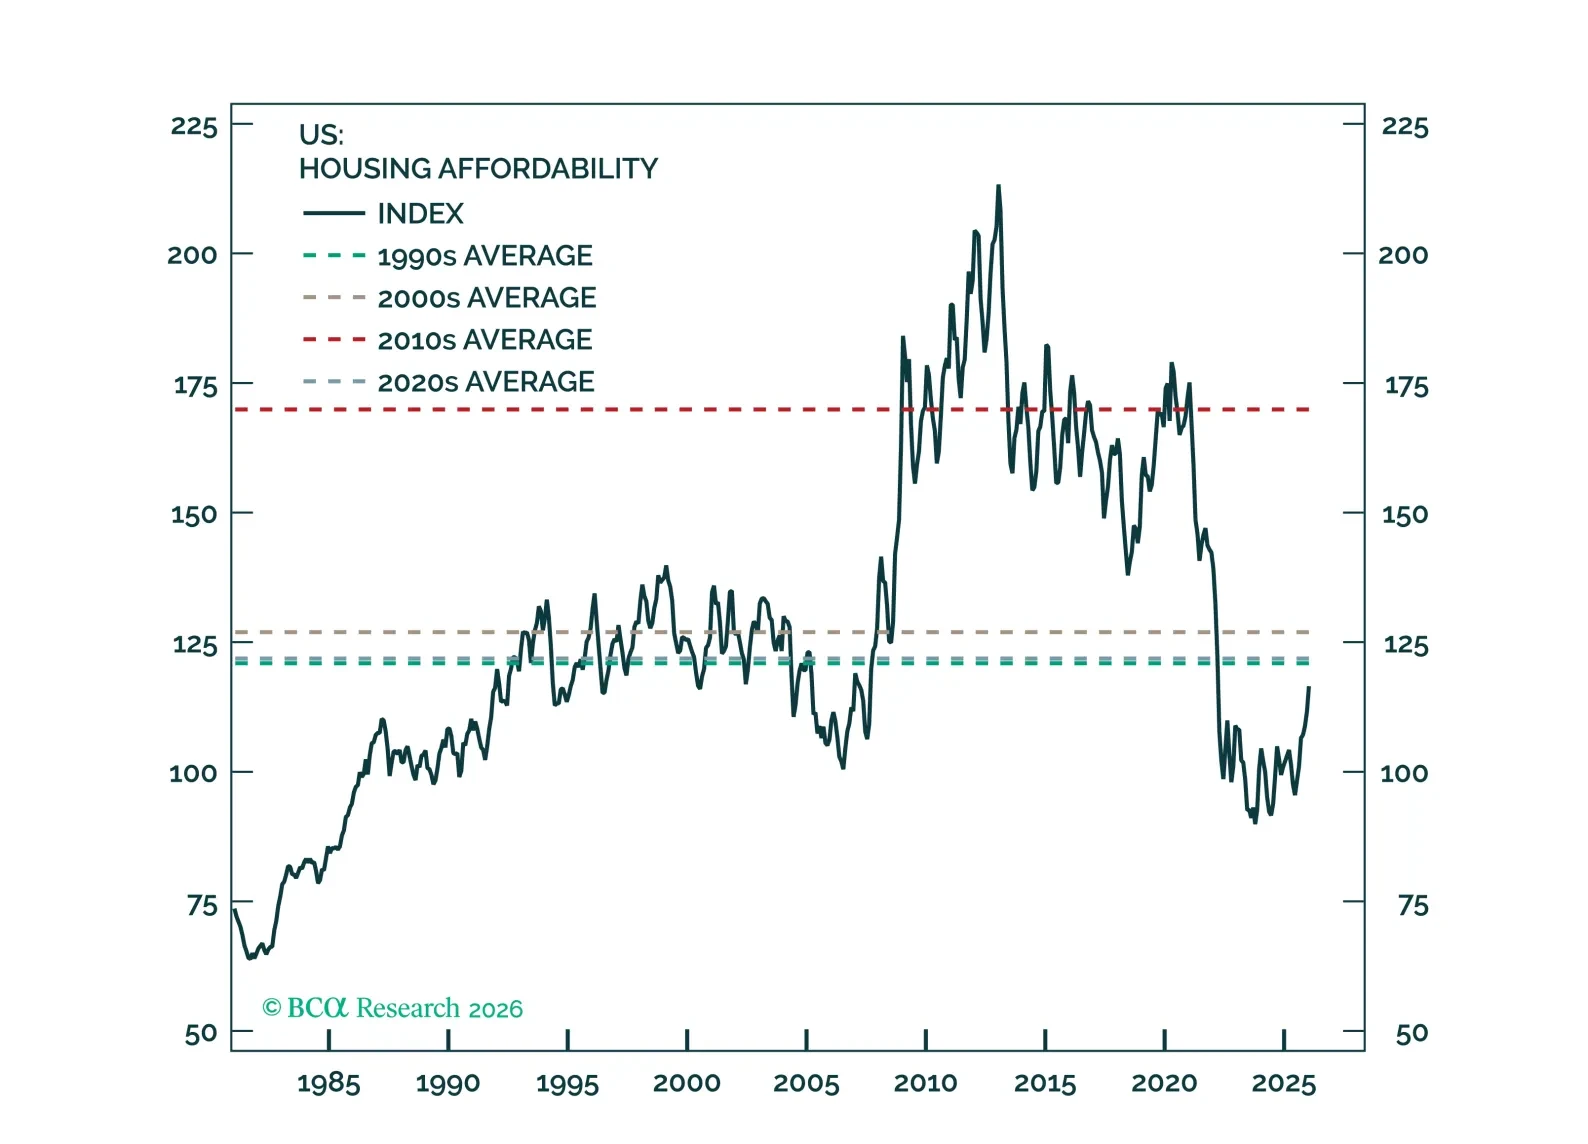
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。
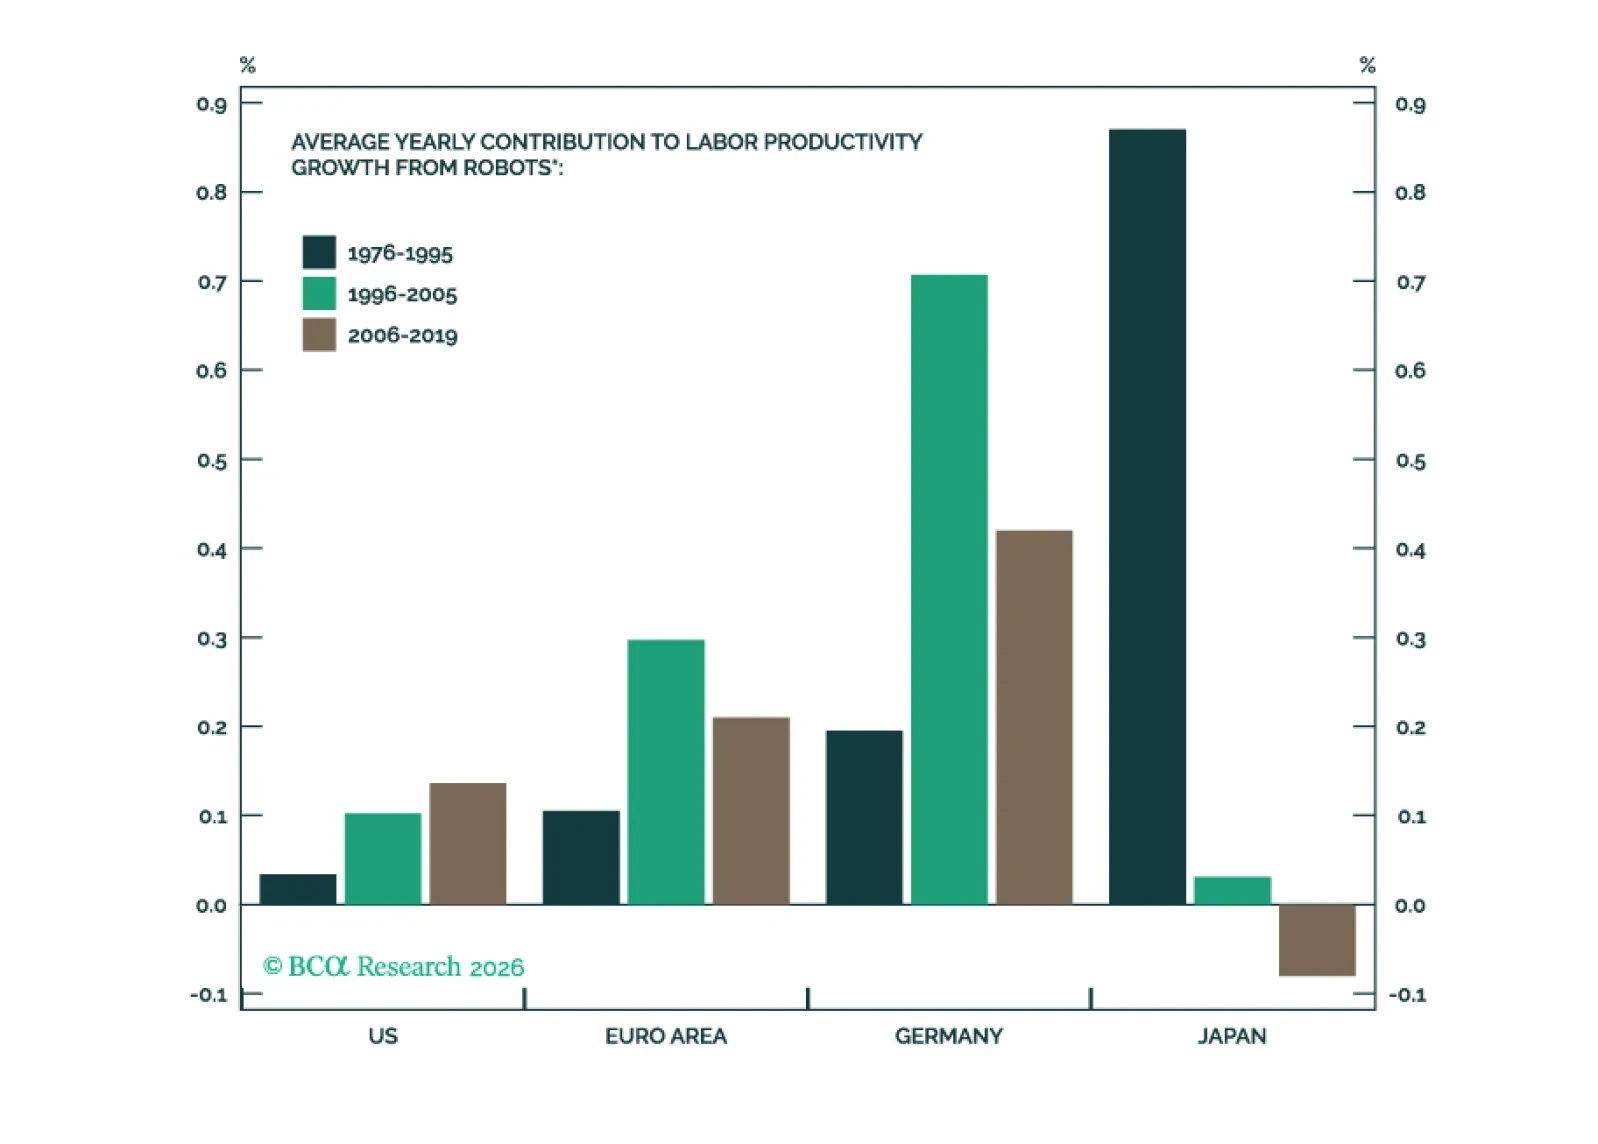
Section IIでは、Jonathanは新興のフィジカルAI領域におけるヒューマノイドロボット分野を検討し、ヒューマノイドロボットは潜在的な投資テーマではあるが、まだ差し迫ったものではないと結論づけています。
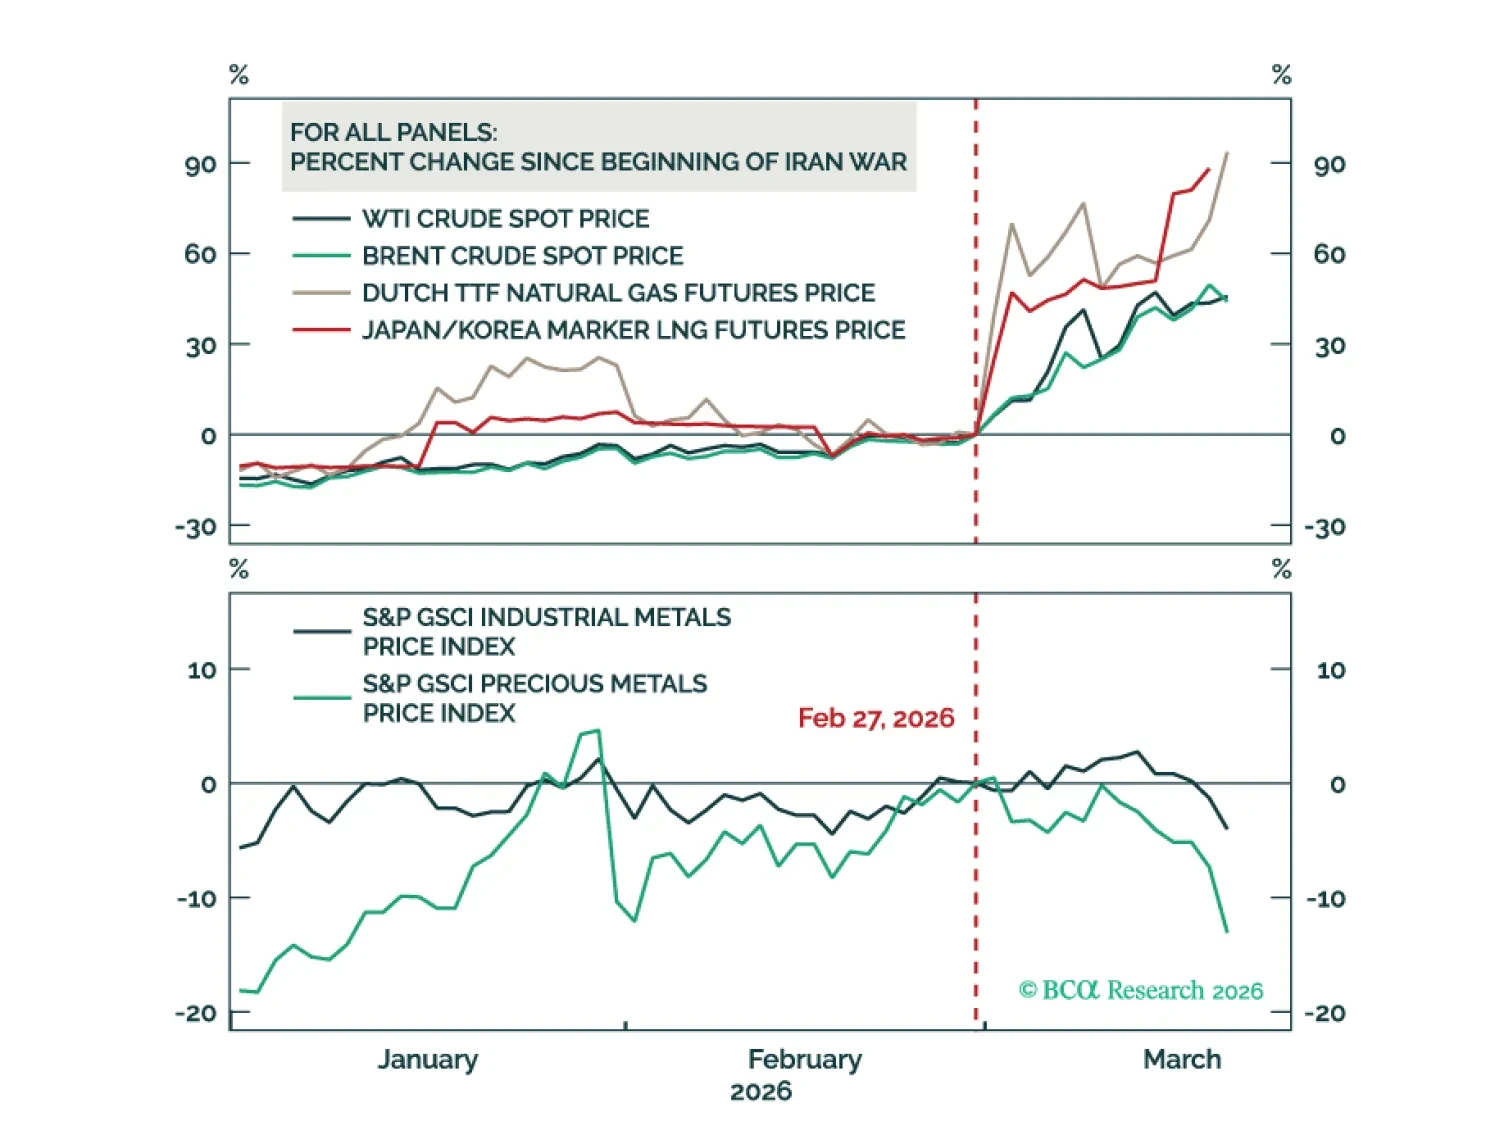
原油価格の上昇は世界経済を脅かしており、エクイティに対してアンダーウェイトの姿勢を取ることが妥当です。長期的には工業用金属は原油よりも良好に推移するでしょう。