金融政策
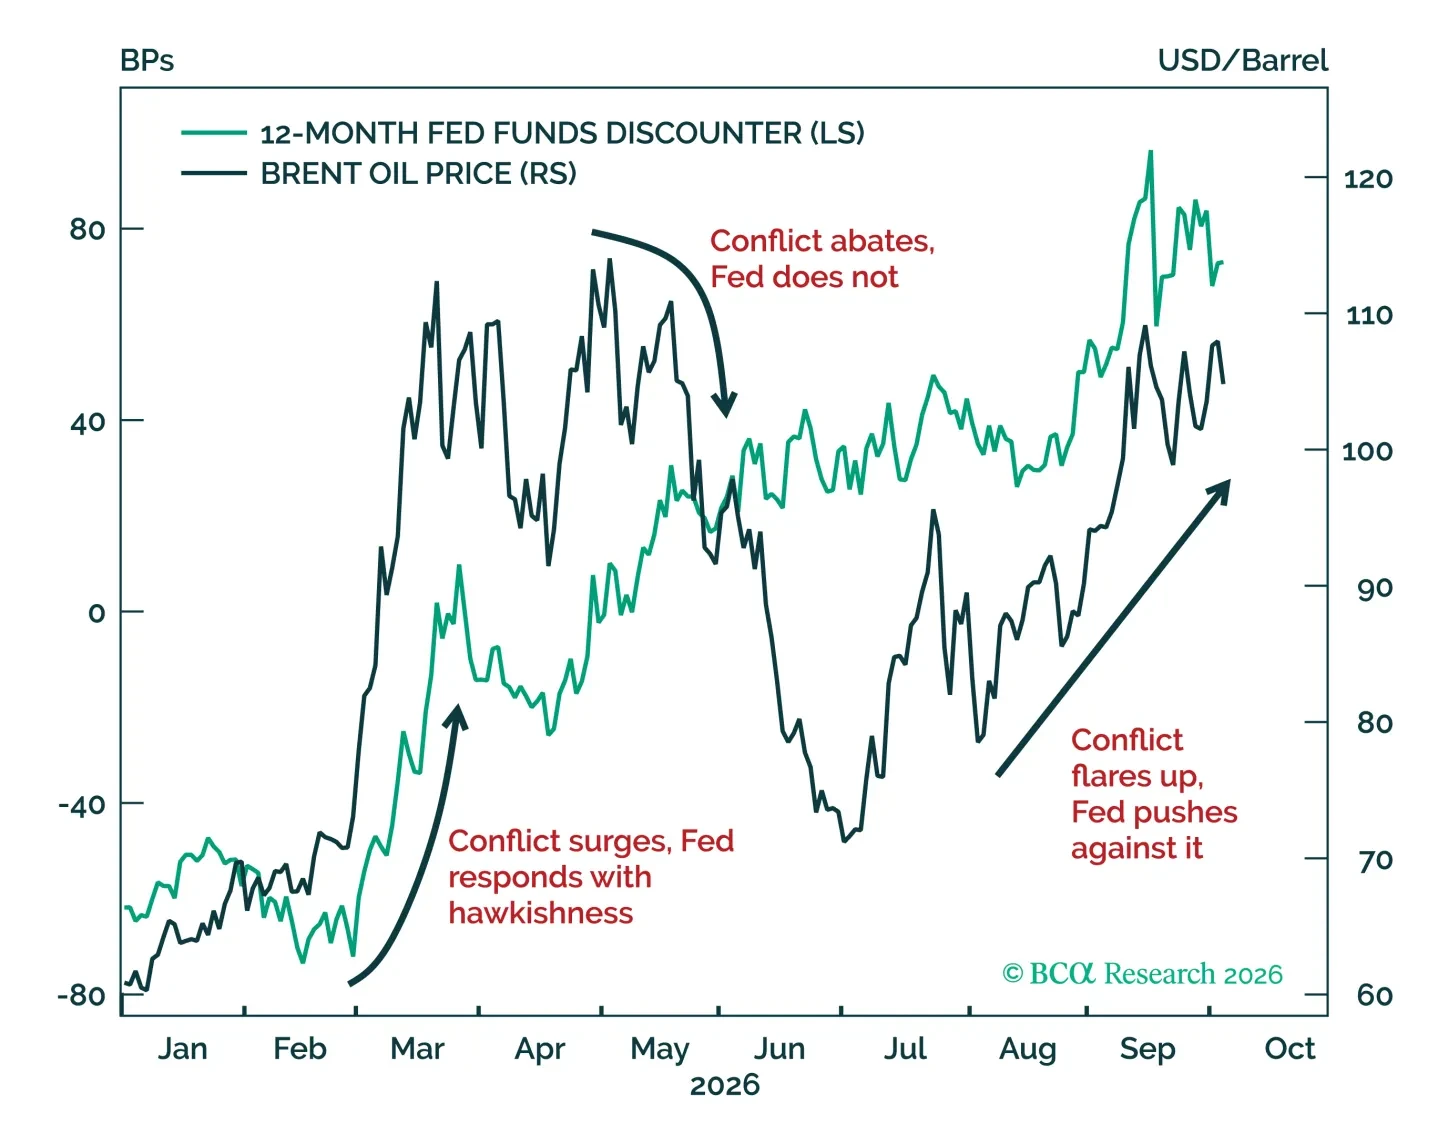
前回のレポート以降、長期国債利回りはさらに48ベーシスポイント上昇し、わずか1か月でかなりの動きとなった。それにもかかわらず株式は依然として底堅いままであり、利回り上昇は財政の無節制やインフレ懸念によるのではなく、むしろ景気面の好材料によることを示唆している。さらにイランでの戦闘は沈静化しつつあり、その一因はFRB自身の行動が戦争を抑制したためである。トランプ大統領がそれでも紛争を再開する可能性はあるが、ホワイトハウスの外交政策に対する制約は強まっている。当社は株式に対して引き続き強気であり、長期投資家は現在の利回り水準で少しずつ買いを入れるべきだという見解を再確認する。
ベア派の顧客を満足させるために、米国の増税リスクに焦点を転じる。具体的には、市場がいつ増税を織り込むかという問いに答える。
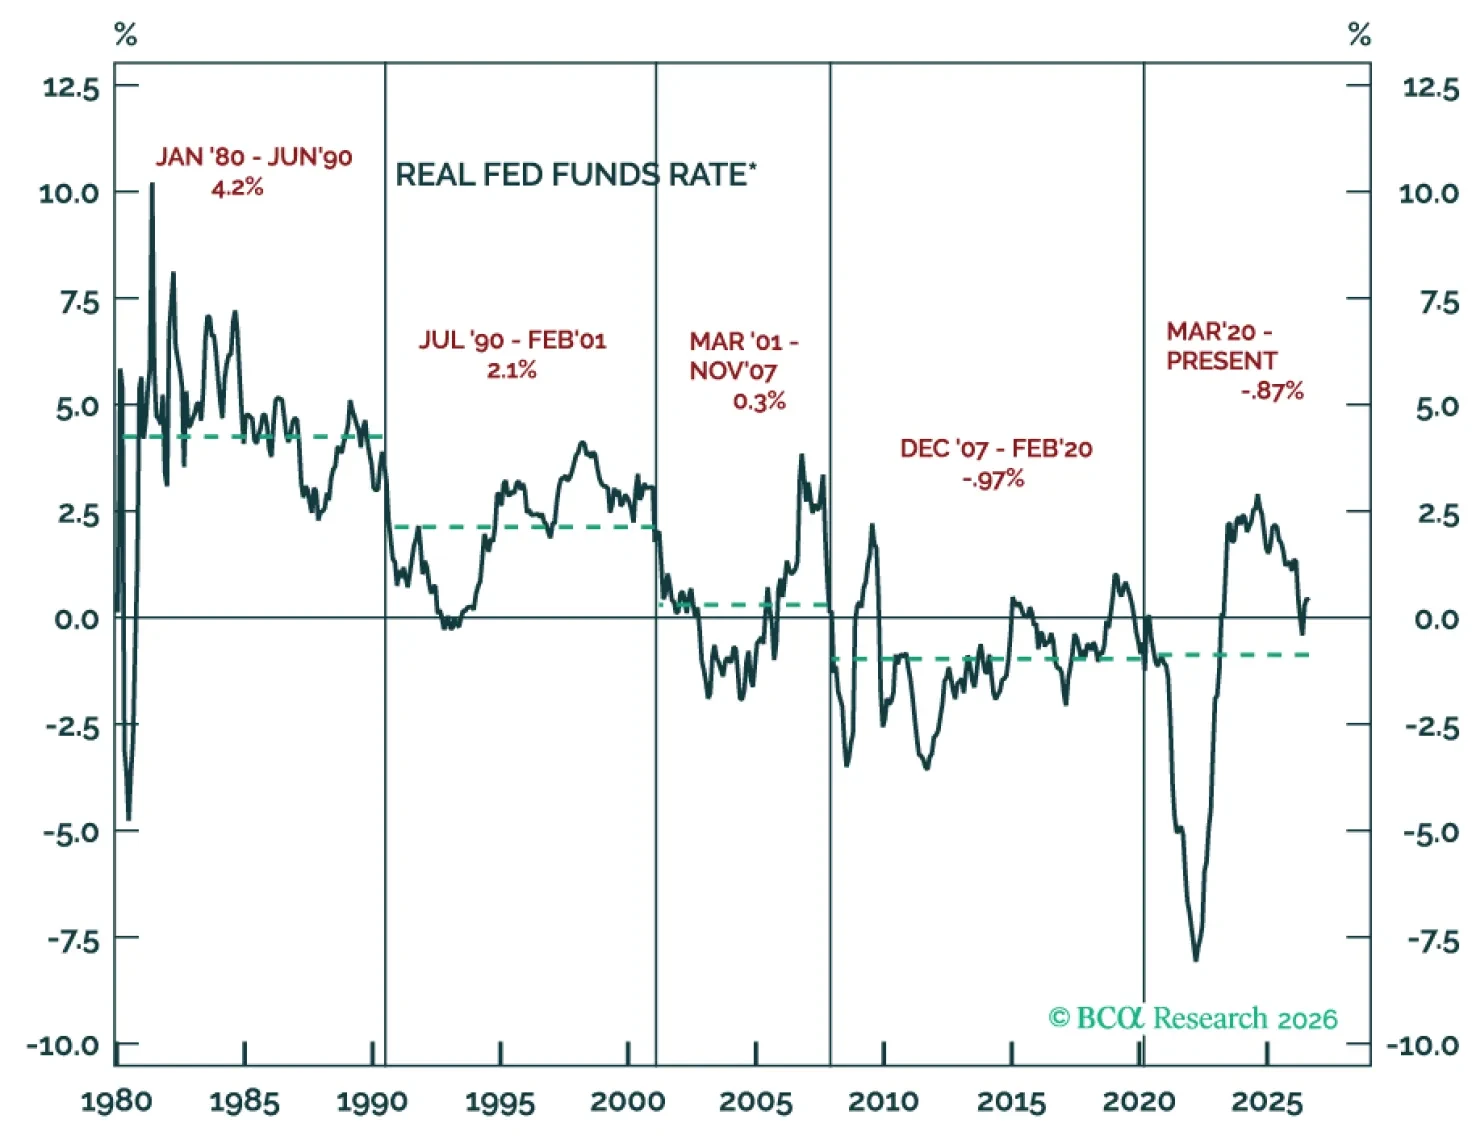
金利上昇は通常、強気相場を止めないが、実質利回りが経済の潜在的長期成長率を上回り、かつその状態が経済を十分に減速させるほど長く続けば、株式と債券の衝突を引き起こし得る。
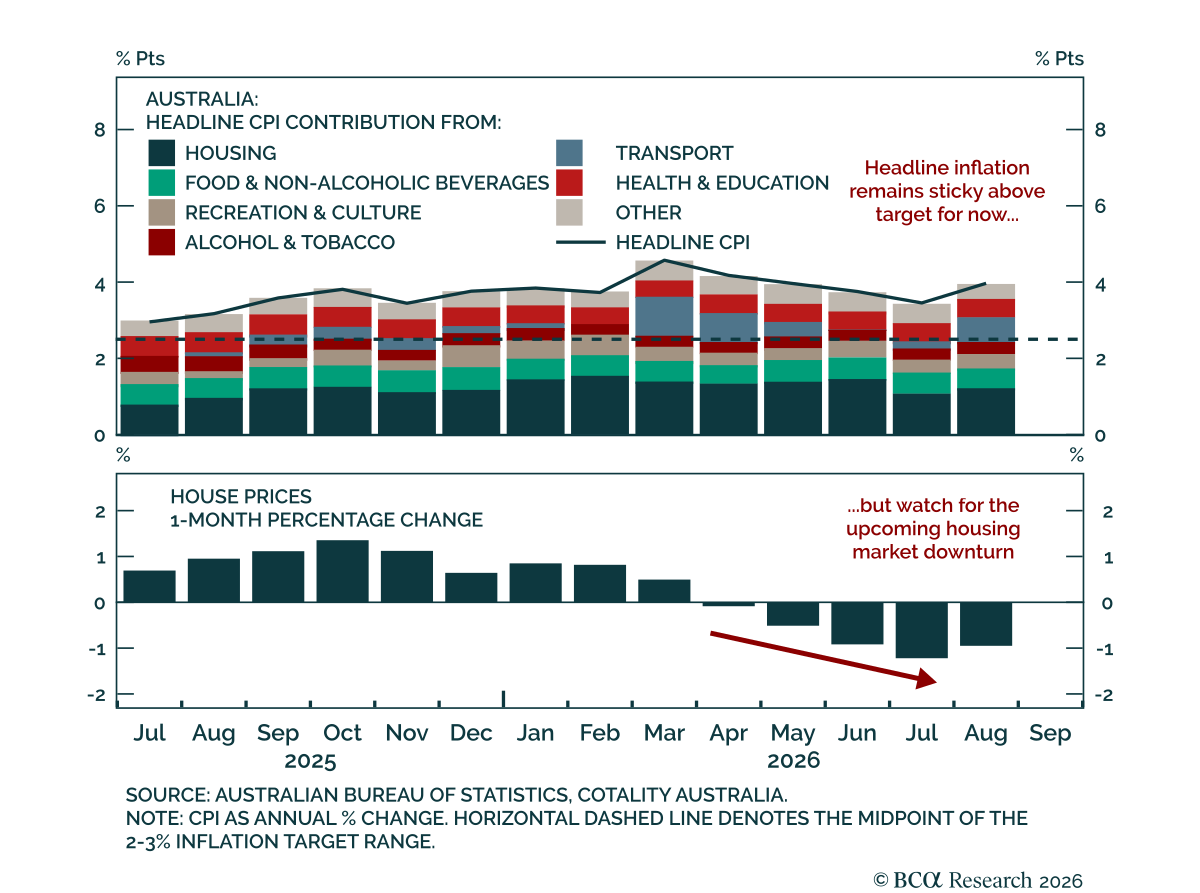
オーストラリアの8月CPIはコアインフレの再加速の兆しを示しておらず、現在織り込まれているよりもRBAの利上げが穏やかに済む可能性を示唆している。ヘッドラインCPIは8月に予想ほど上昇せず前年同月比で3.5%から4.0%になったが、これは運輸カテゴリの燃料価格上昇が押し上げたためである。もっとも、トリム平均は予想通り前年同月比3.6%で3か月連続の横ばいである。月次では両指標とも下振れし、ヘッドラインは月次で1.0%から0.4%へ鈍化し、トリム平均は0.5%から0.2%へ鈍化した。…
世界の設備投資が2021年以来で最も強い産業サイクルを牽引している。米国は世界の設備投資の恩恵を最も取り込みやすく、短期的なリスクも乗り切る位置にあるため、実質金利差の拡大を促し、今後数カ月にわたってドルのさらなる上昇を後押しするのである。
当社の US Equity strategistsは、株式が新たな引き締め局面の開始に耐えると予想している。 先週の利上げは追加利上げの示唆を伴っていたが、市場はすでに多くを織り込んでいる。そのため決定前にバリュエーションは圧縮し、FOMCの中央値予想が示す緩やかな道筋は長期側には概ね織り込まれている。一方で債券のリスクプレミアム、金利のボラティリティ、インフレ期待は高止まりしているが抑制されている。 歴史は投資を継続することを示している。1980年以降の7つの利上げサイクルでは、S&P…
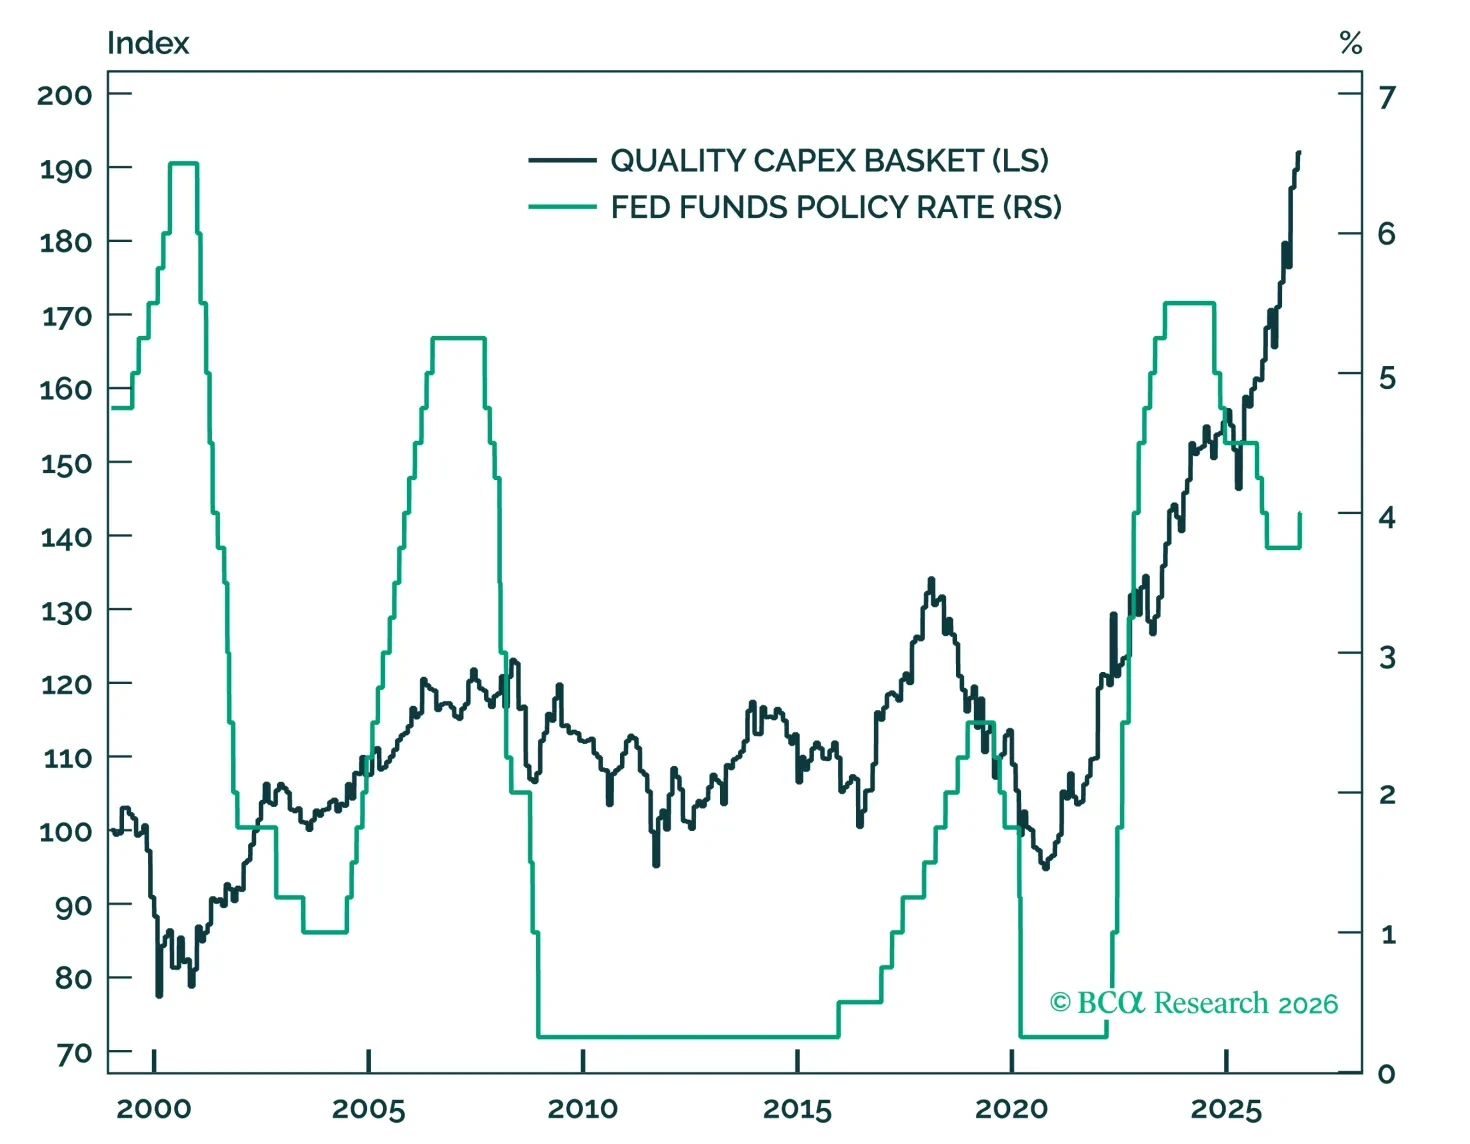
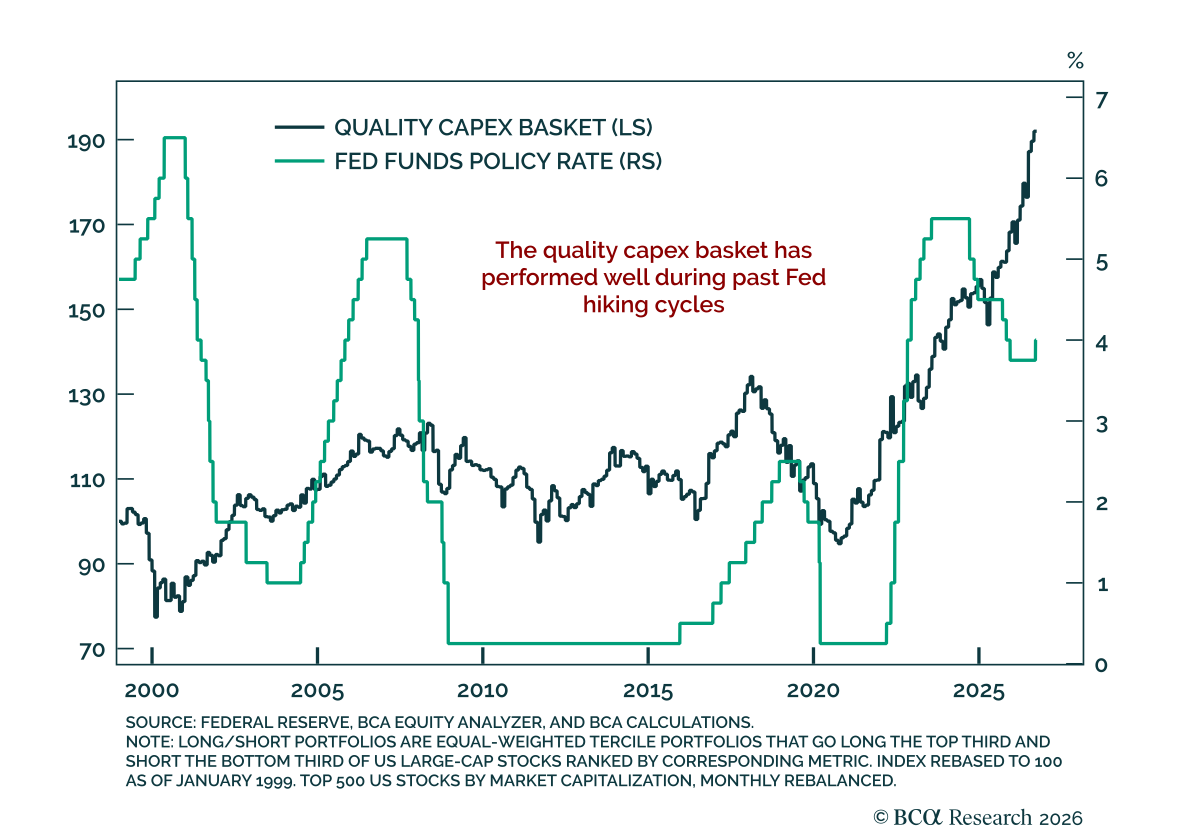
米連邦準備制度理事会(Fed)の最初の利上げが株式相場の崖になる可能性は低い。最近のマルチプル圧縮が金利ショックの一部を吸収しており、債券リスクプレミアム、金利ボラティリティ、インフレ期待も抑制されているためである。株式は通常利上げ局面でも上昇してきたが、当社はクオリティを高める方針を重視しており、ロング/ショートのQuality Capex Basketを通じてより質の高い銘柄へ移ることを志向している。
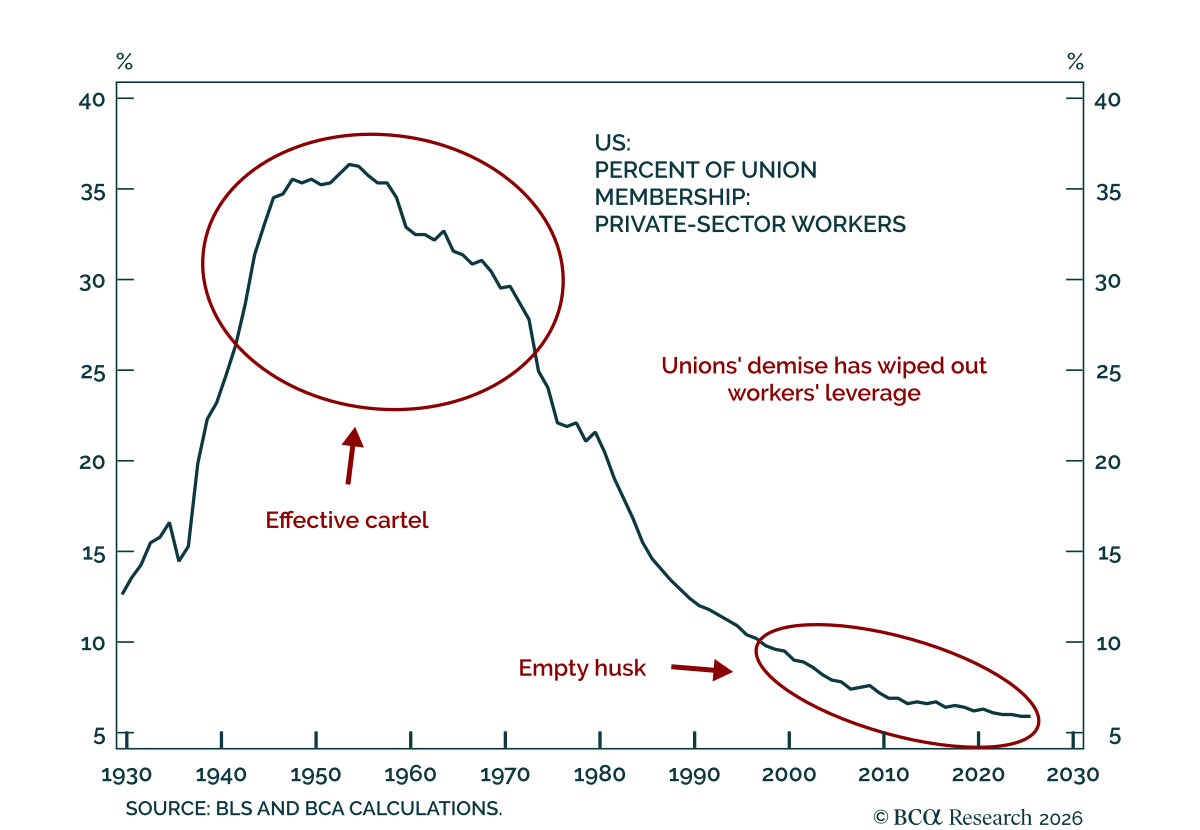
当社の US Investment strategistsは、賃金成長が大幅に急騰するという懸念は行き過ぎであると見ている。 固定化した誤解は根深いものの、労働者と雇用者の間の構造的な力関係は1970年代の再現を許さないほどに変化している。…
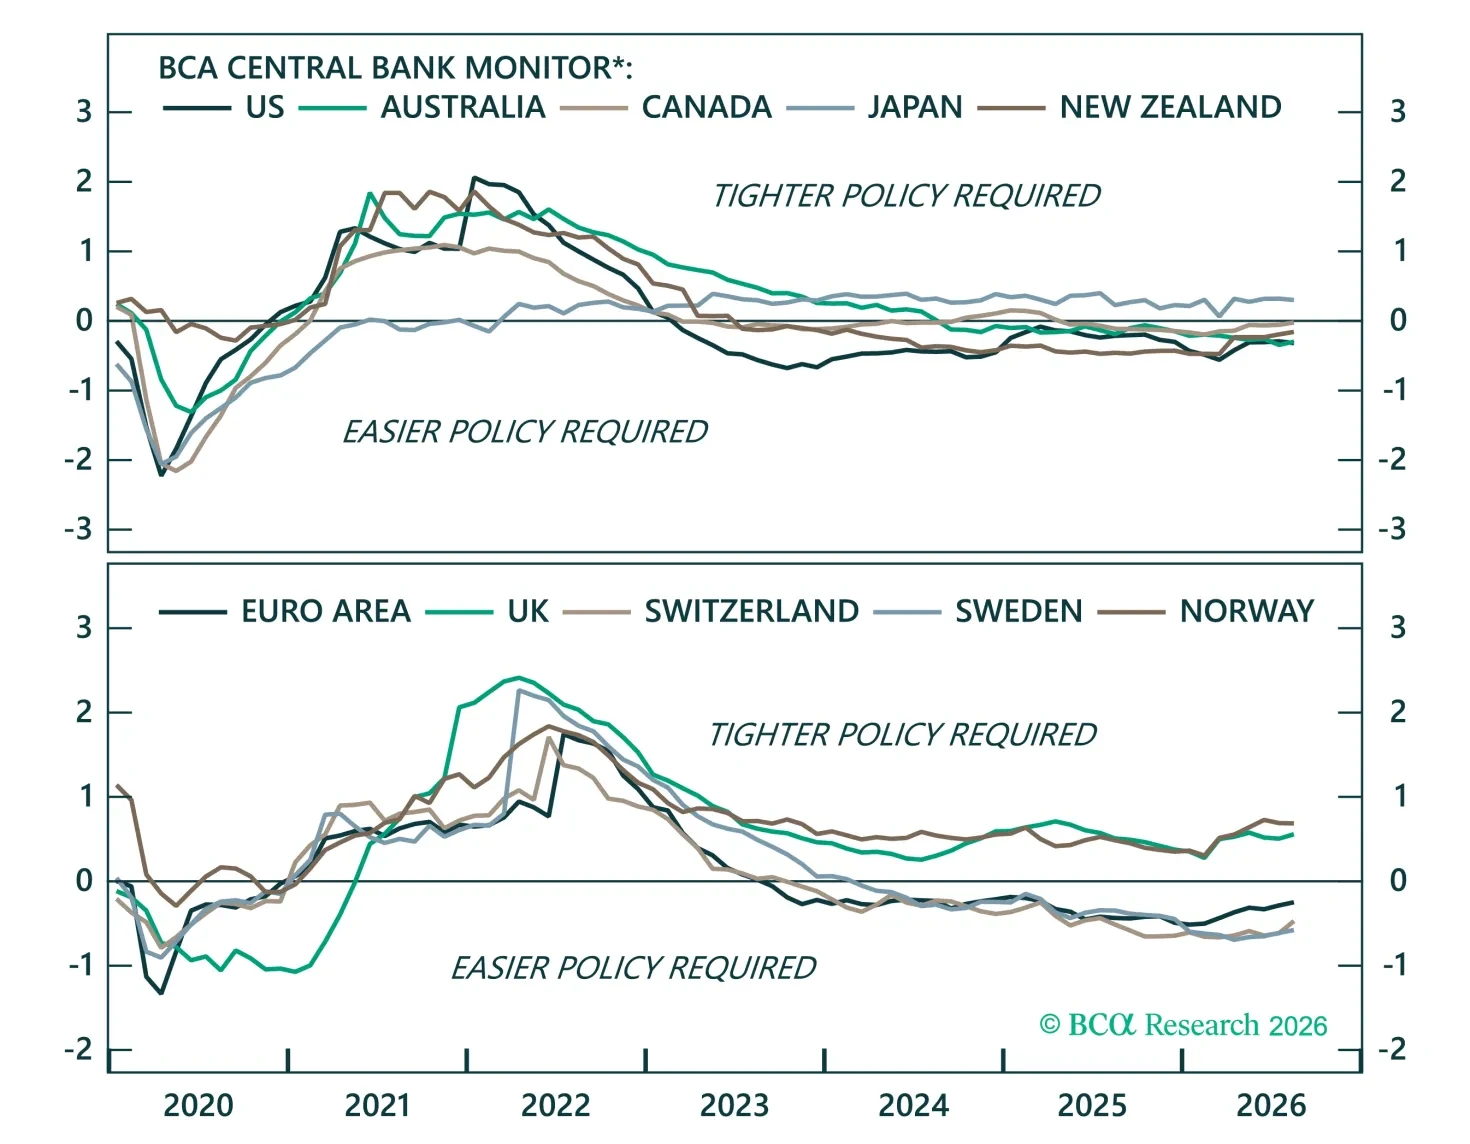
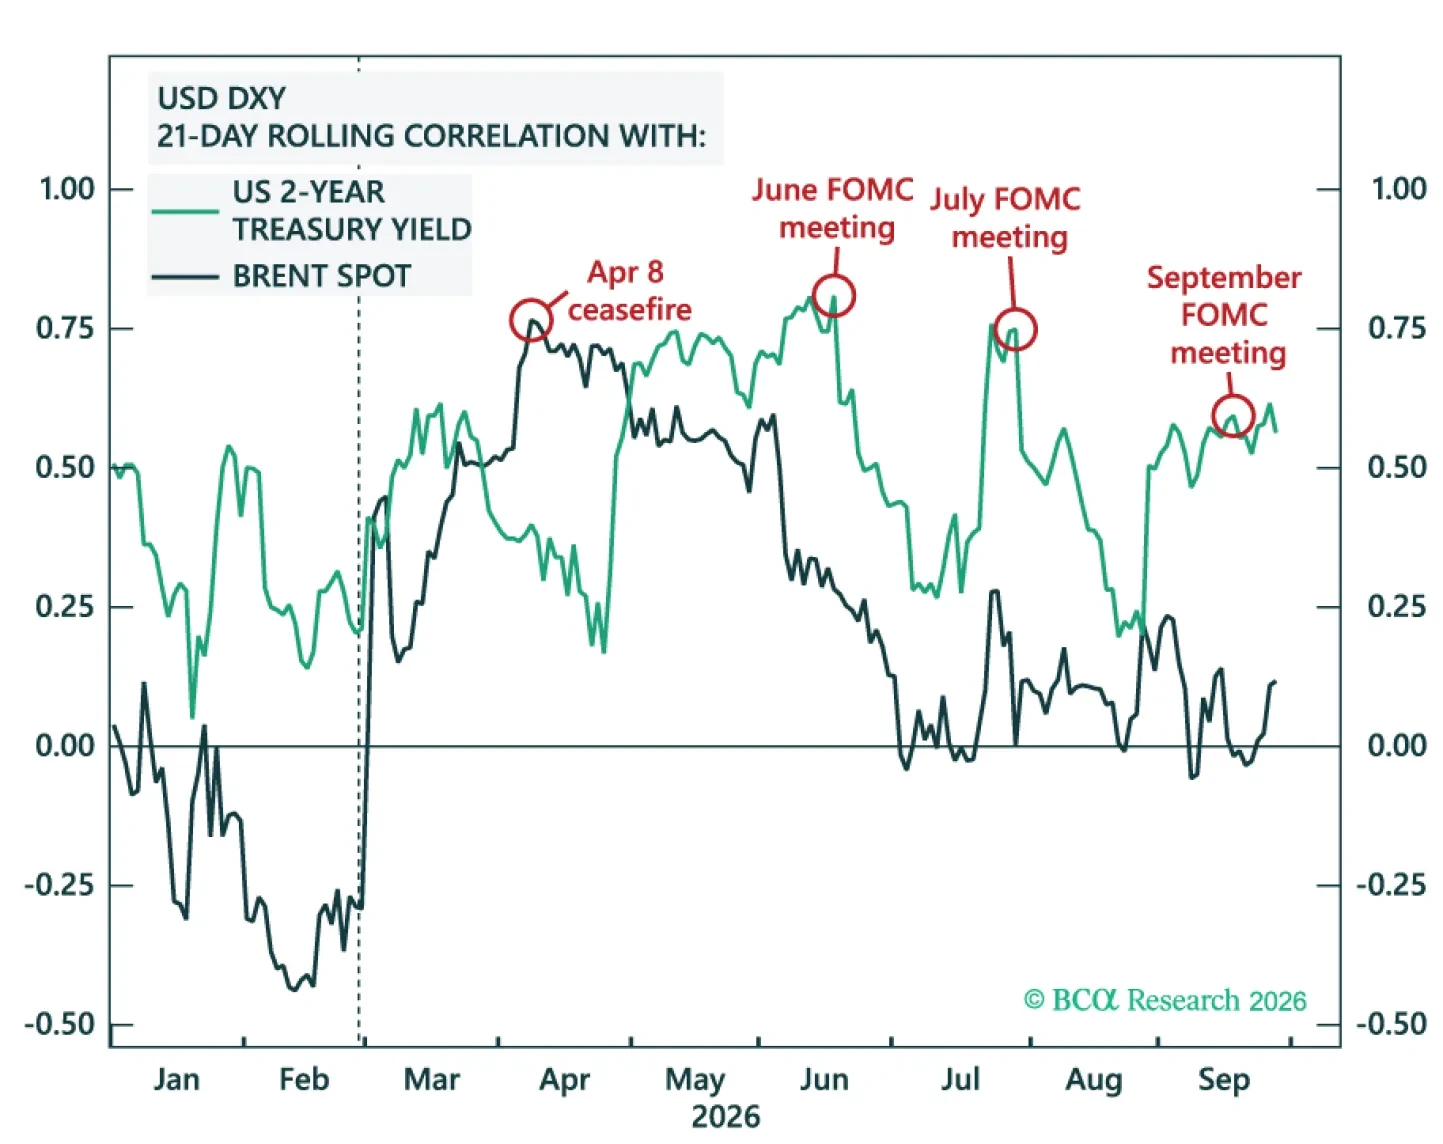
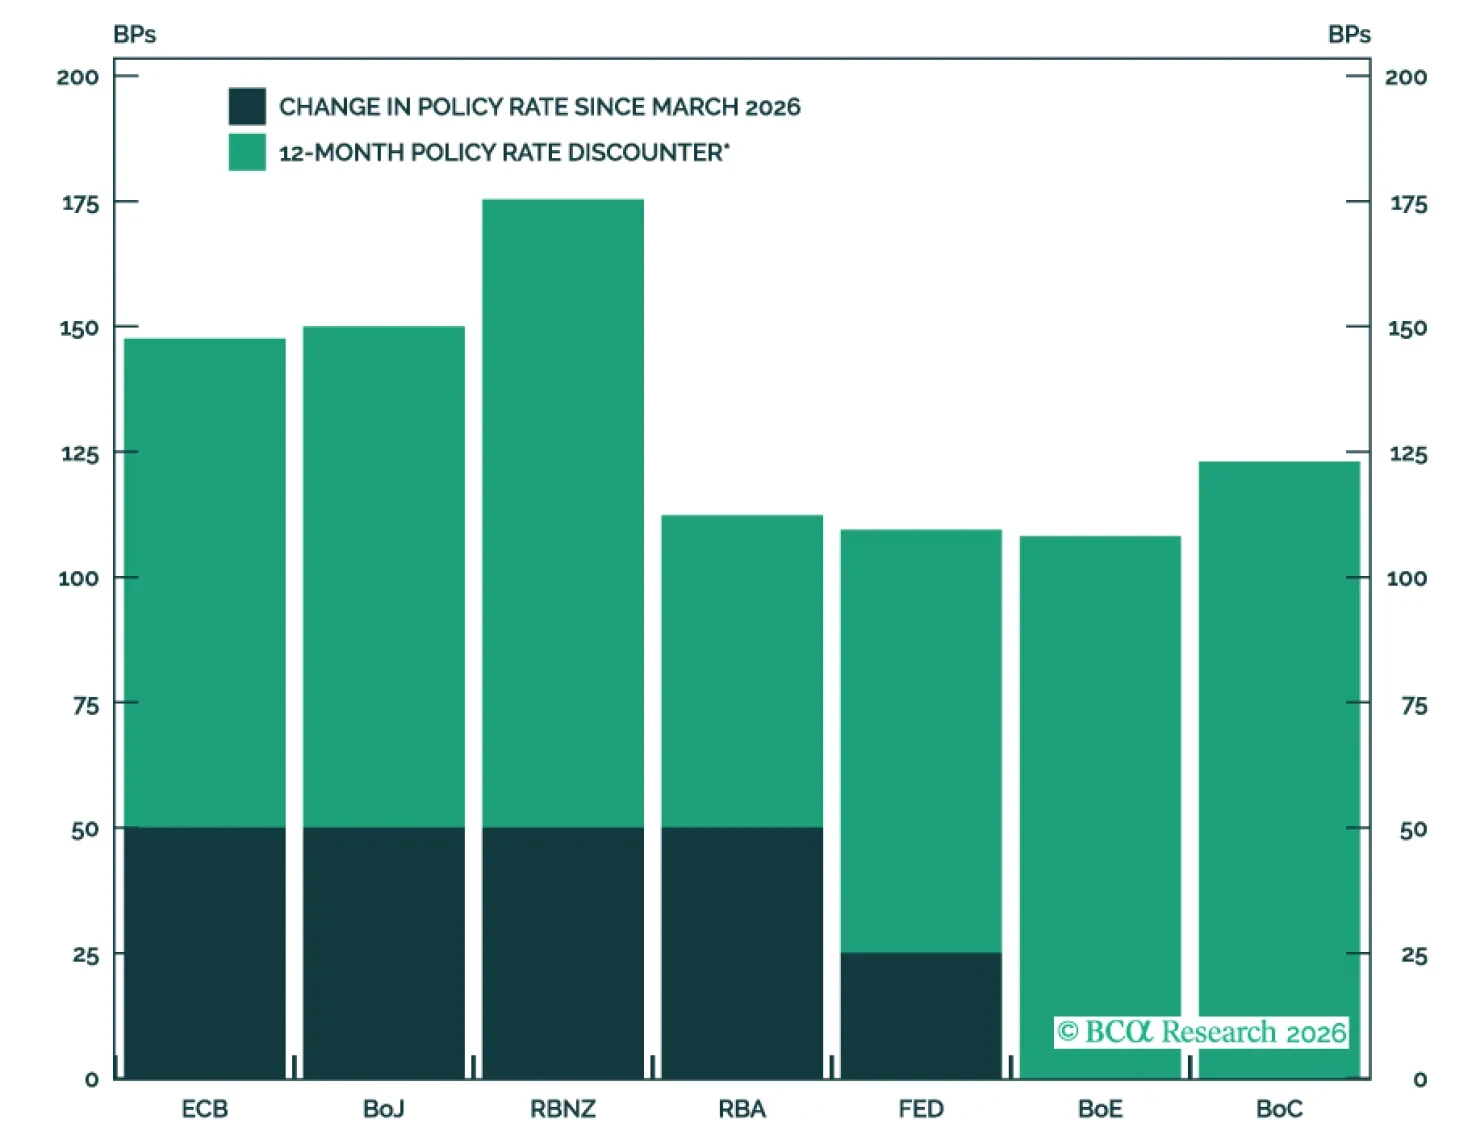
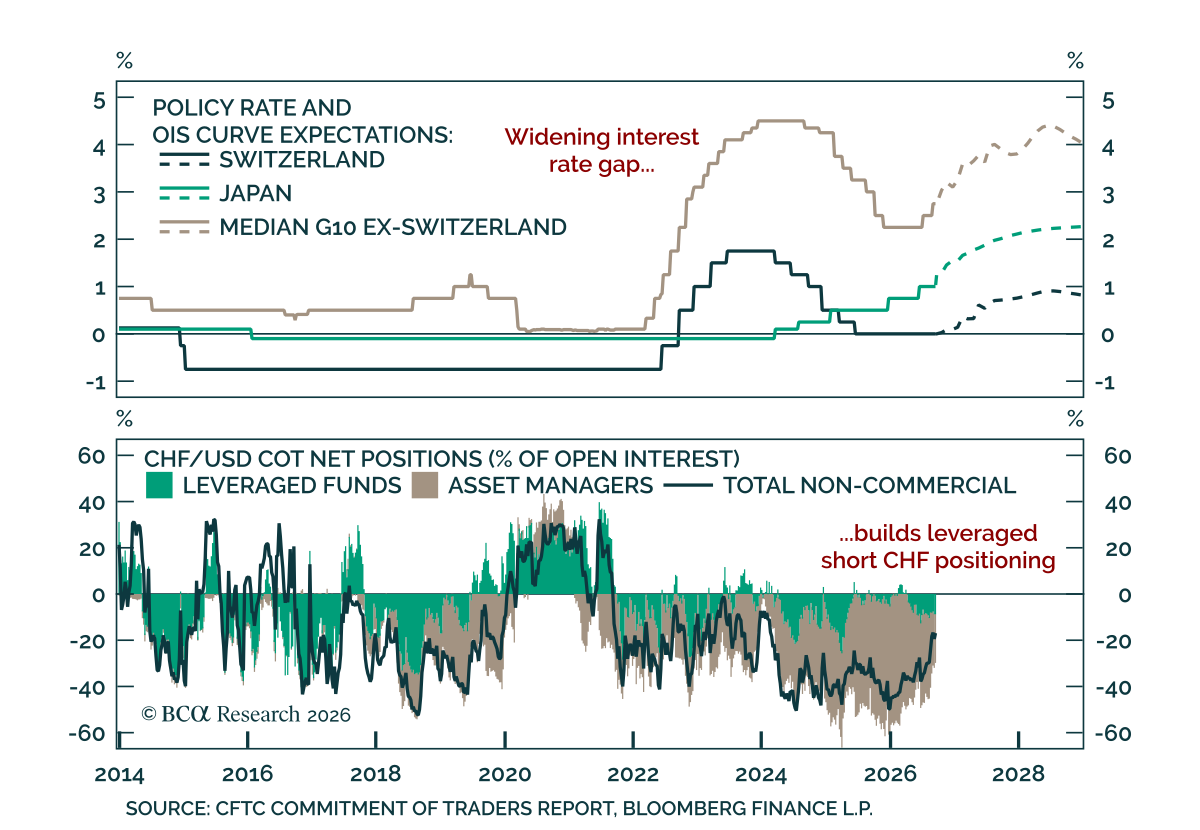
中央銀行は、エネルギー価格の高止まりが二次的な物価上昇を懸念させているため、穏やかな金融引き締め局面に入った。当社はBCA’s Central Bank Monitorsを用いて市場のタカ派的な織り込みが妥当かどうかを検証するとともに、グローバルな債券市場および通貨市場で戦術的な機会を特定する。