Energy

El entorno macroeconómico actual es una mezcla tóxica de muchas de las mismas vulnerabilidades que acecharon a la economía global en el periodo previo a recesiones pasadas: el aumento de los precios del petróleo, un auge insostenible del gasto de capital tecnológico (tech capex), valoraciones elevadas de las acciones, precios de la vivienda excesivamente altos y tensiones incipientes en el crédito privado y otras partes del sistema financiero. Si bien las acciones globales parecen cada vez más sobrevendidas en el muy corto plazo, aun así terminarán el año por debajo de los niveles actuales.
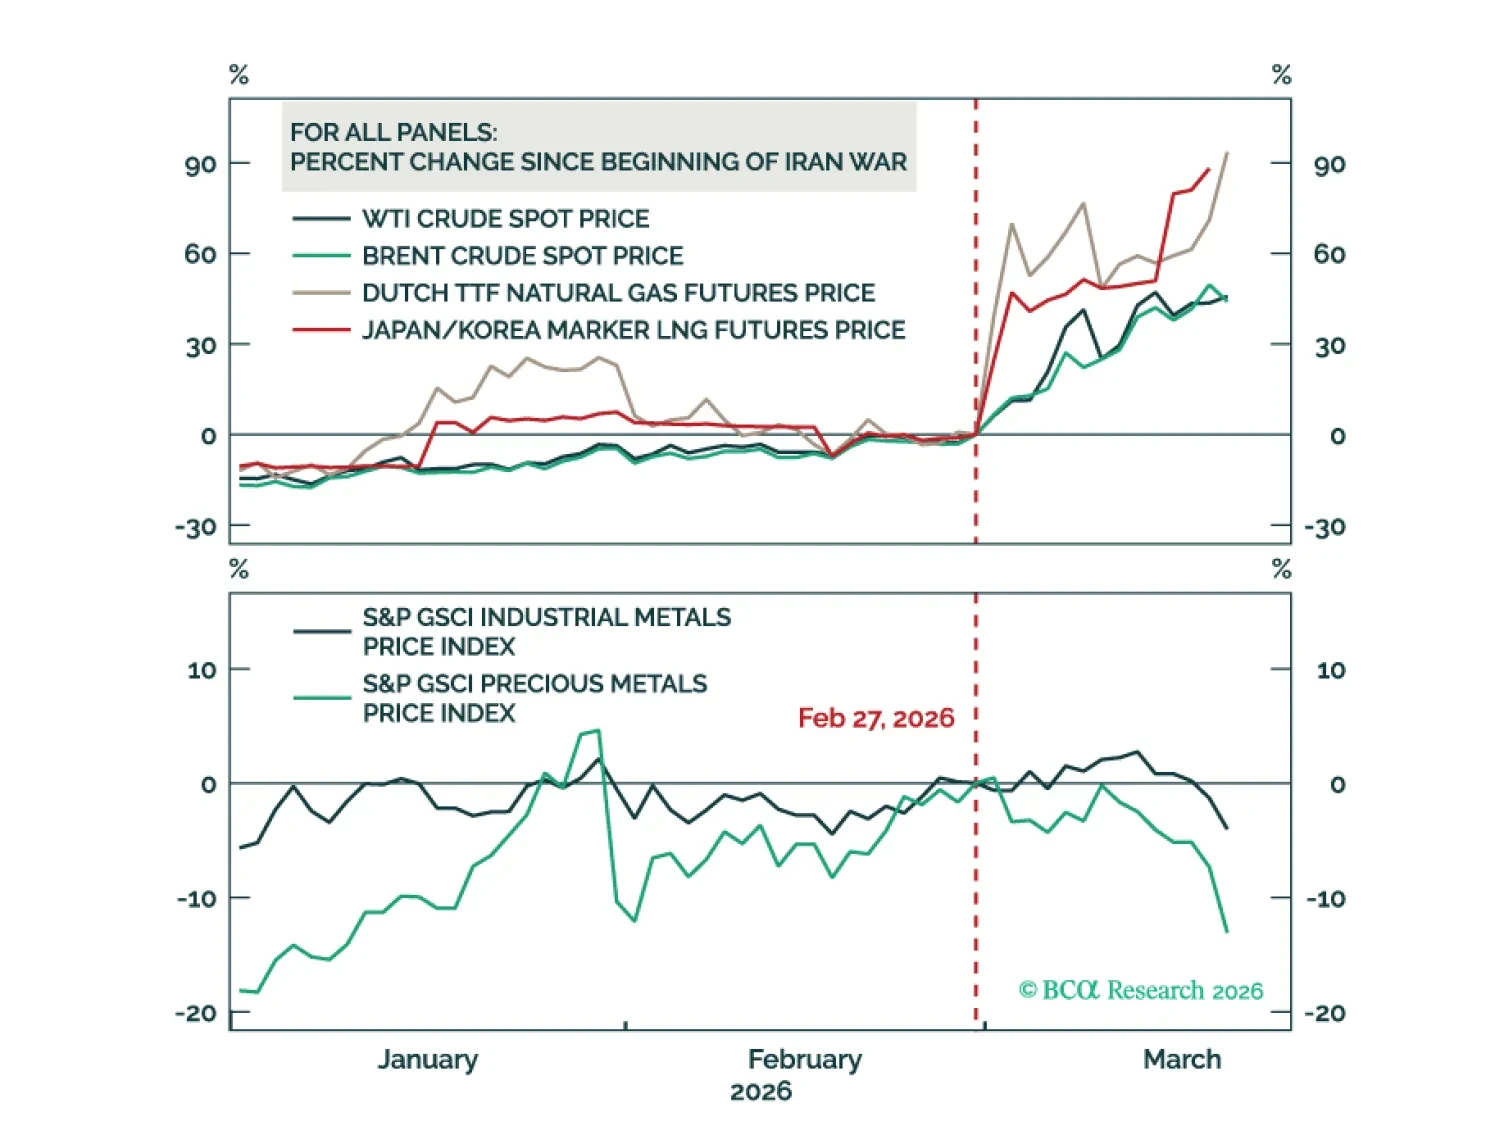
Los precios más altos del petróleo amenazan la economía mundial, lo que justifica una postura infraponderada en renta variable. A largo plazo, los metales industriales tendrán un mejor desempeño que el crudo.
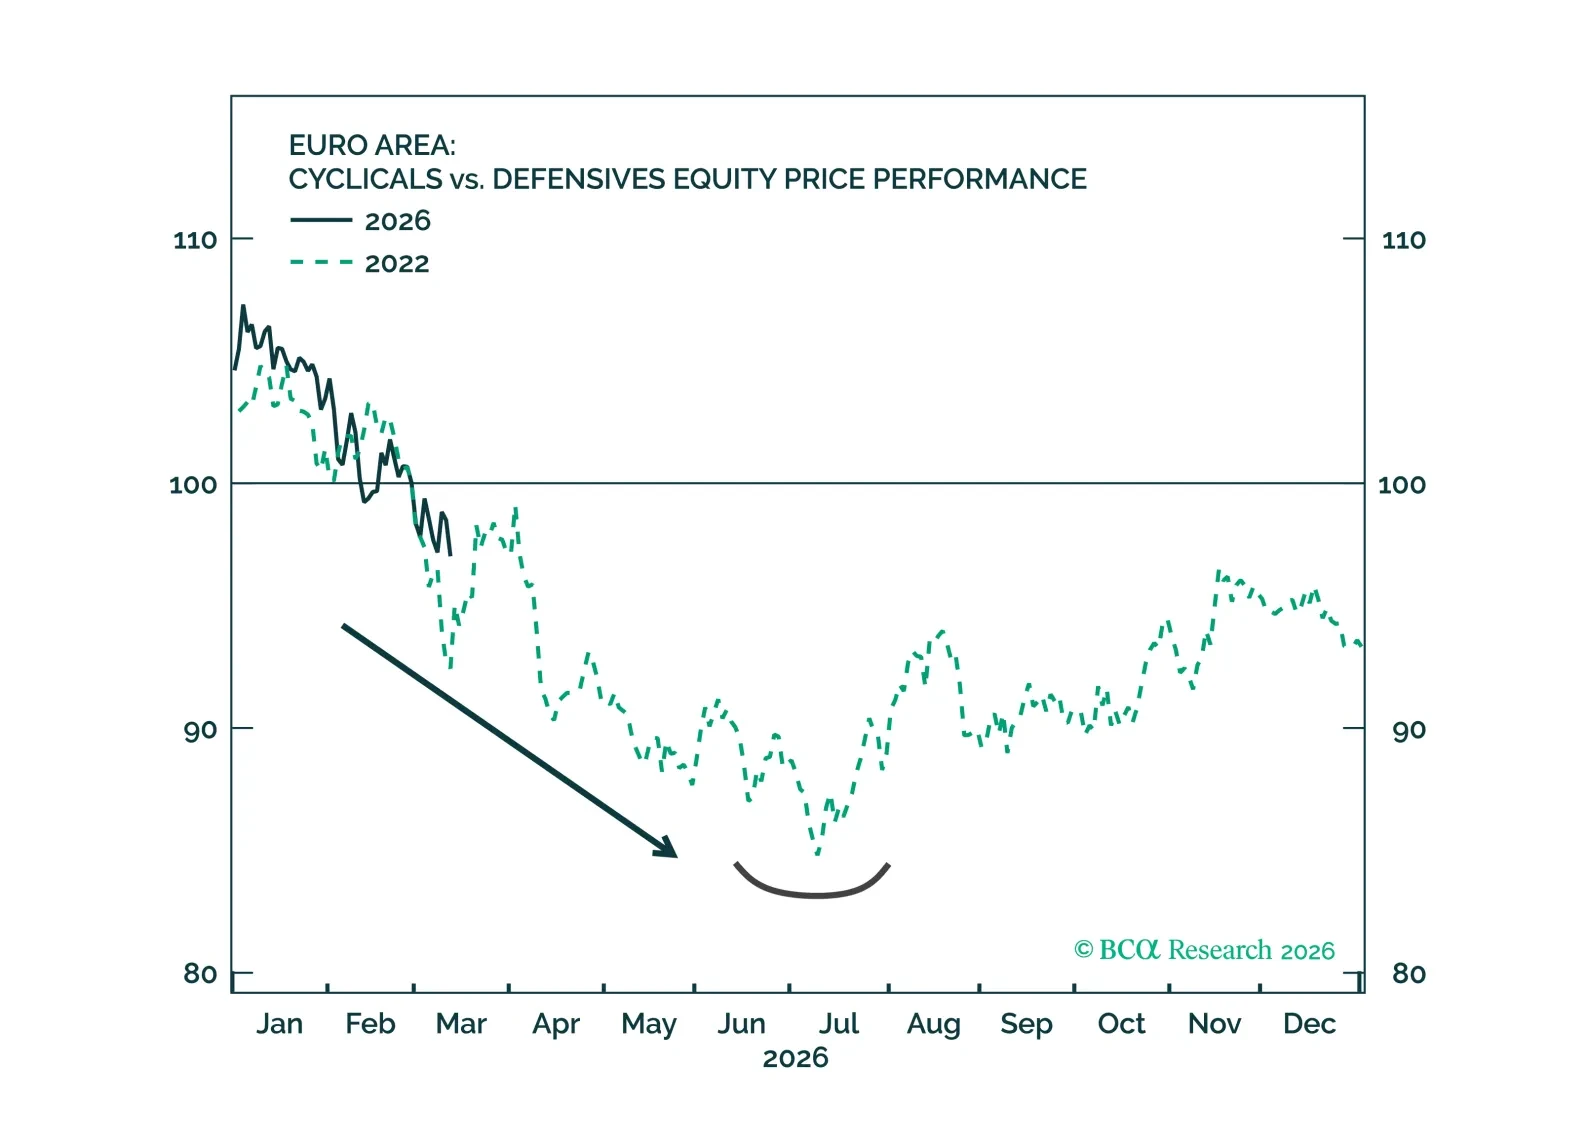
El impulso de la guerra y la retórica en escalada en torno al Estrecho de Ormuz han empujado al Brent por encima de $100 y aumentado el riesgo de un choque de suministro más amplio. Si bien los paralelismos con 2022 ofrecen una hoja de ruta, el shock actual probablemente sea más corto pero más disruptivo a nivel global. Los mercados están revaluando los riesgos de endurecimiento monetario, aunque vemos las subidas de tipos como un error en ausencia de una inflación de segunda ronda. Más allá del petróleo, las disrupciones en el azufre, el helio y los fertilizantes amenazan los precios de los alimentos y la cadena de suministro de la IA. Adopte una postura defensiva.
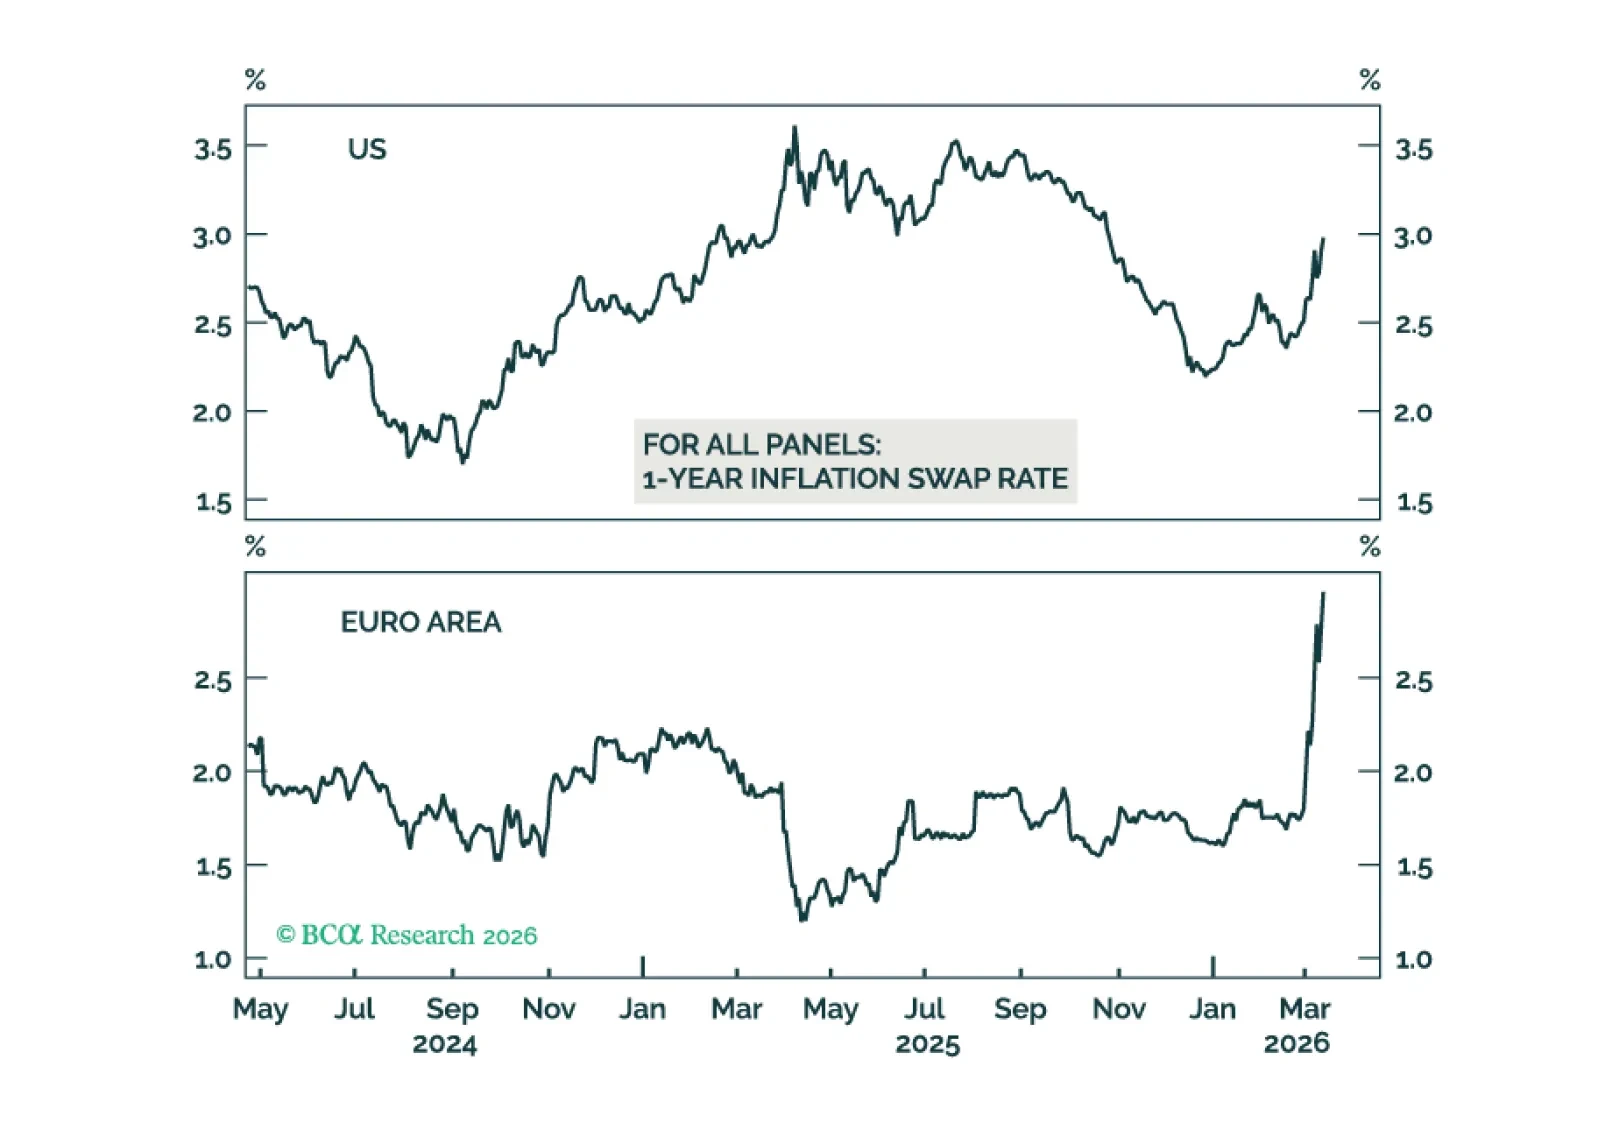
El aumento de los precios del petróleo y del gas ha elevado las probabilidades de una recesión económica global. Combinado con una señal más negativa de nuestro modelo MacroQuant, esto justifica rebajar tácticamente la recomendación sobre las acciones de neutral a infraponderadas. Mirando más adelante, la guerra con Irán llevará a presupuestos de defensa mayores y a un mayor enfoque en la autosuficiencia energética.
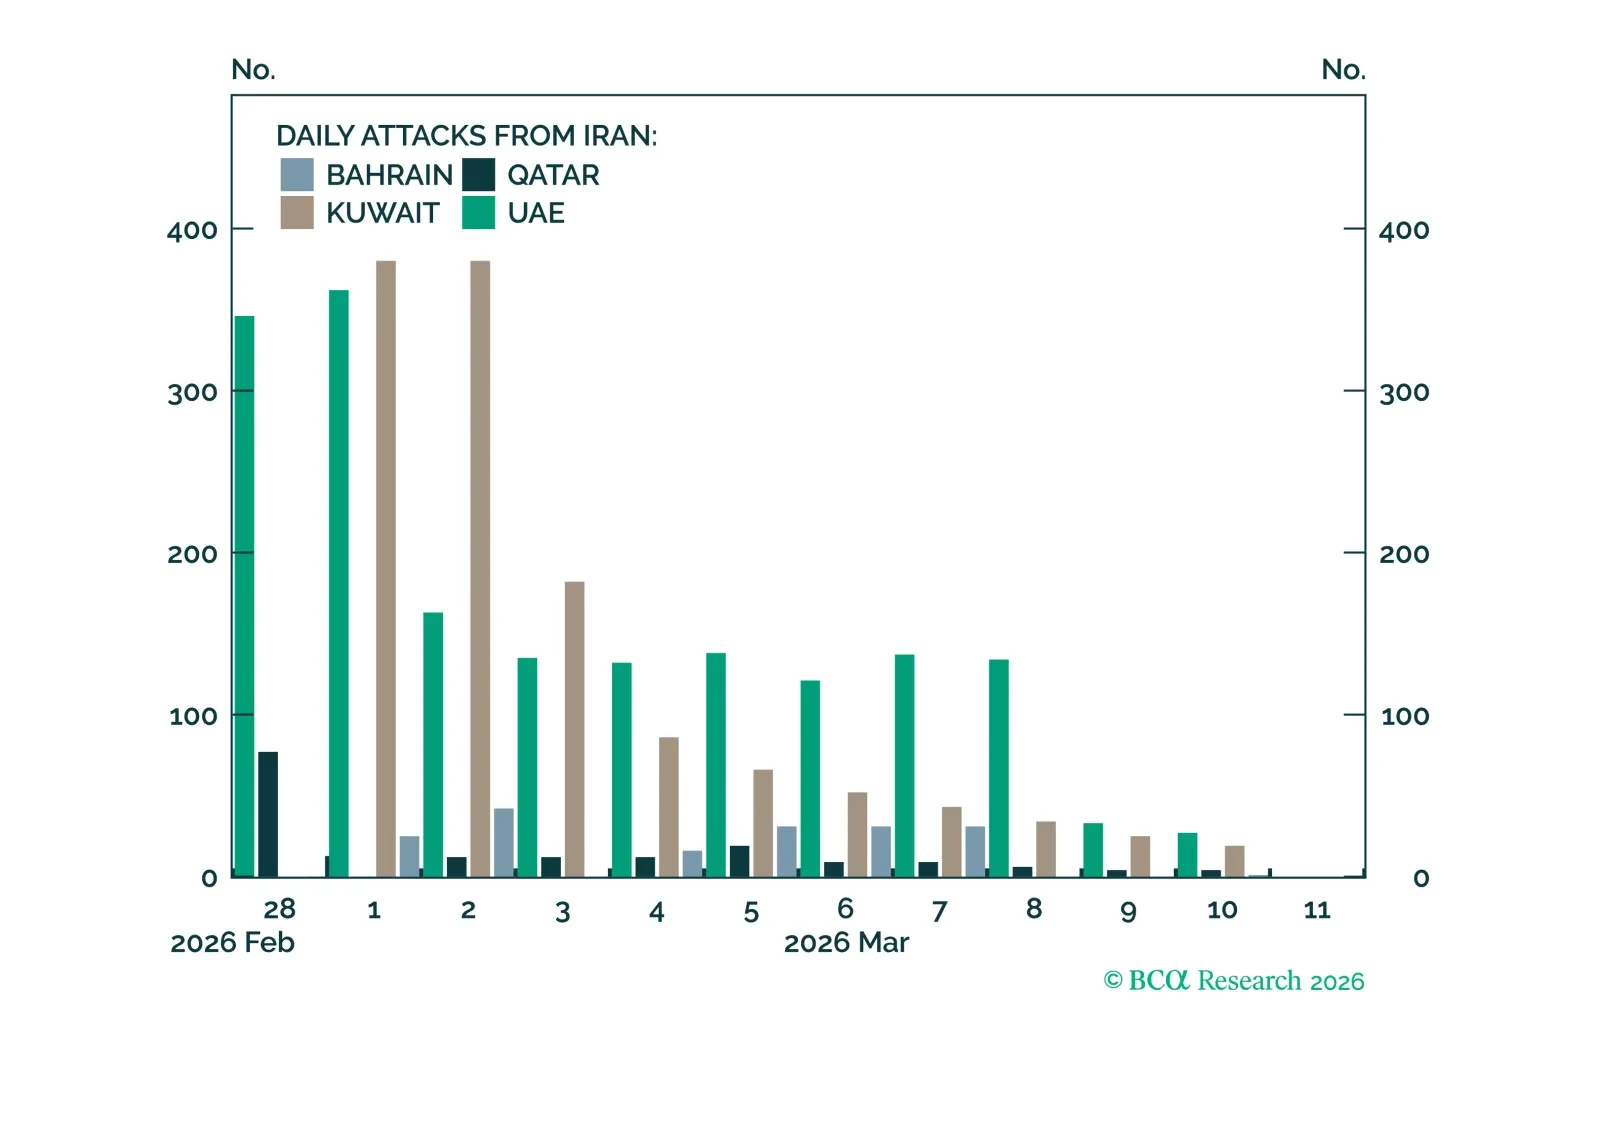
Con todos los ojos puestos en el Estrecho de Ormuz, BCA Research ha creado un panel de datos a su disposición.
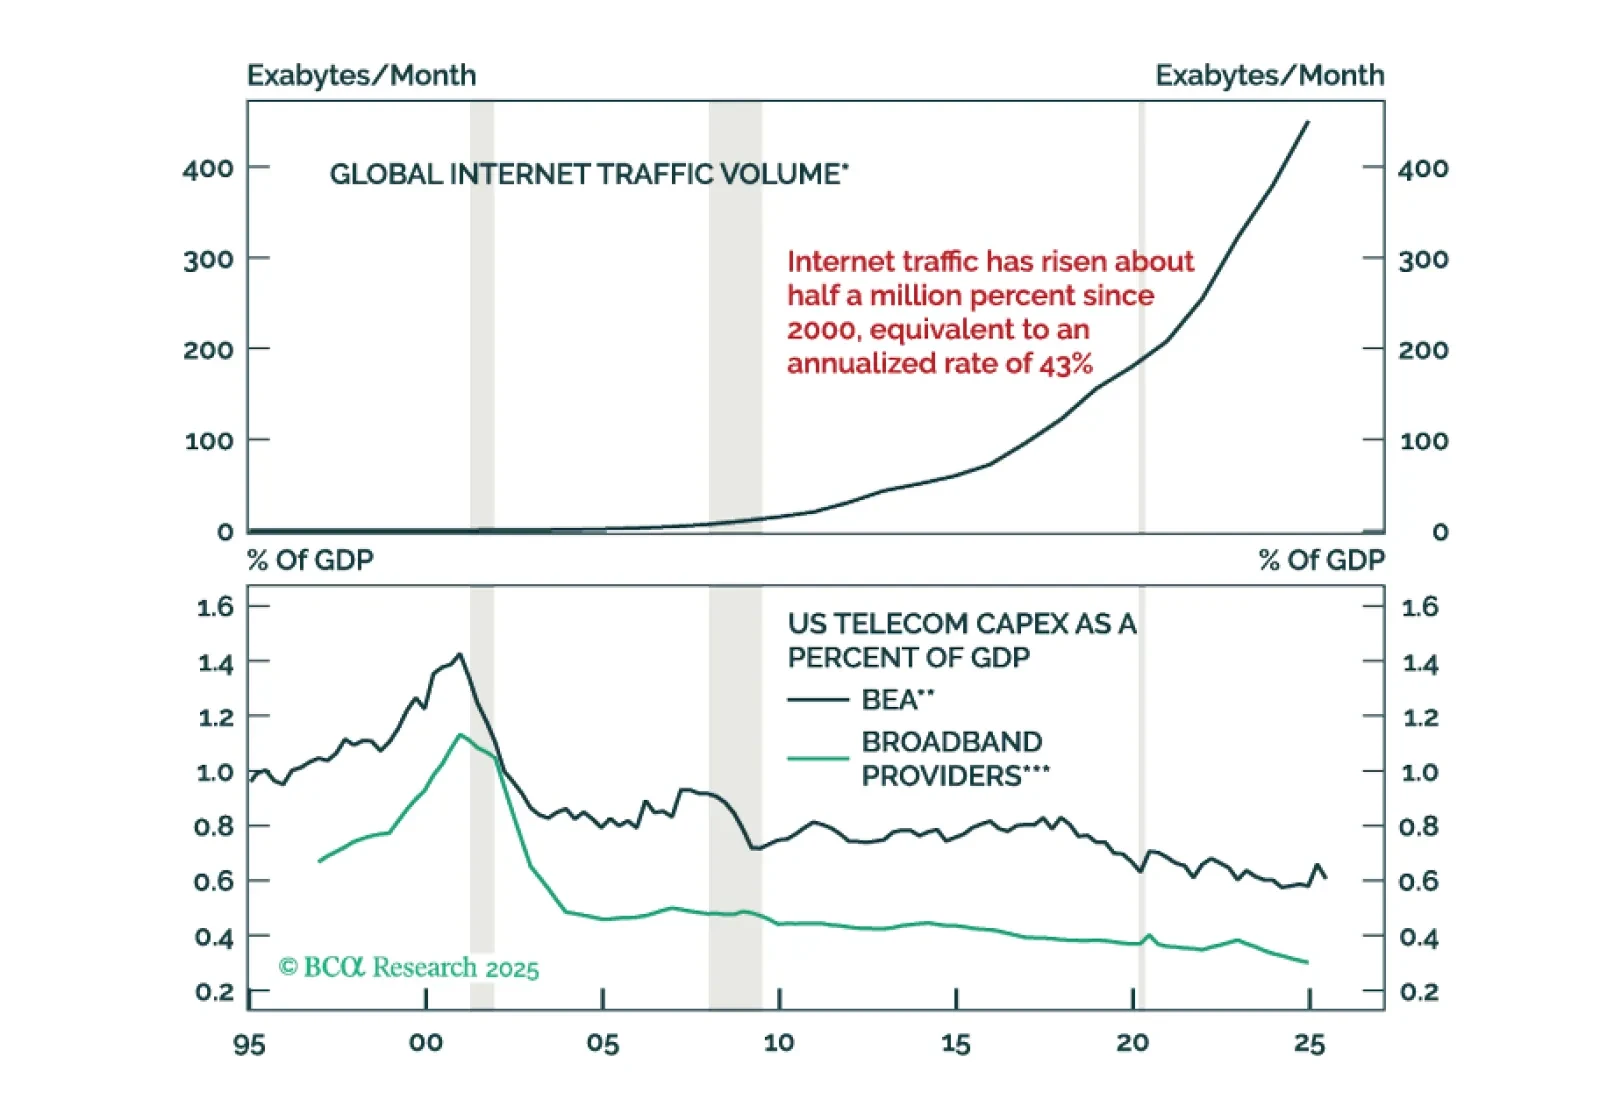
Este año, una vez más presentamos nuestra perspectiva para 2026 como una retrospectiva desde el futuro, un futuro en el que el auge de la IA se convirtió en desplome.
La próxima semana, por favor acompáñenme en un Webcast el miércoles 17 de diciembre a las 10:30 AM EST (3:30 PM GMT, 4:30 PM CET) para discutir sobre la economía y los mercados financieros. También organizaremos un Webcast para APAC el martes 16 de diciembre a las 8:00 PM EST (9:00 AM HKT+1 día).
Y con esto, me despido por este año. Les deseo a usted y a sus seres queridos un muy feliz y saludable 2026. Estaremos de regreso el viernes 2 de enero con nuestra actualización del MacroQuant Model.
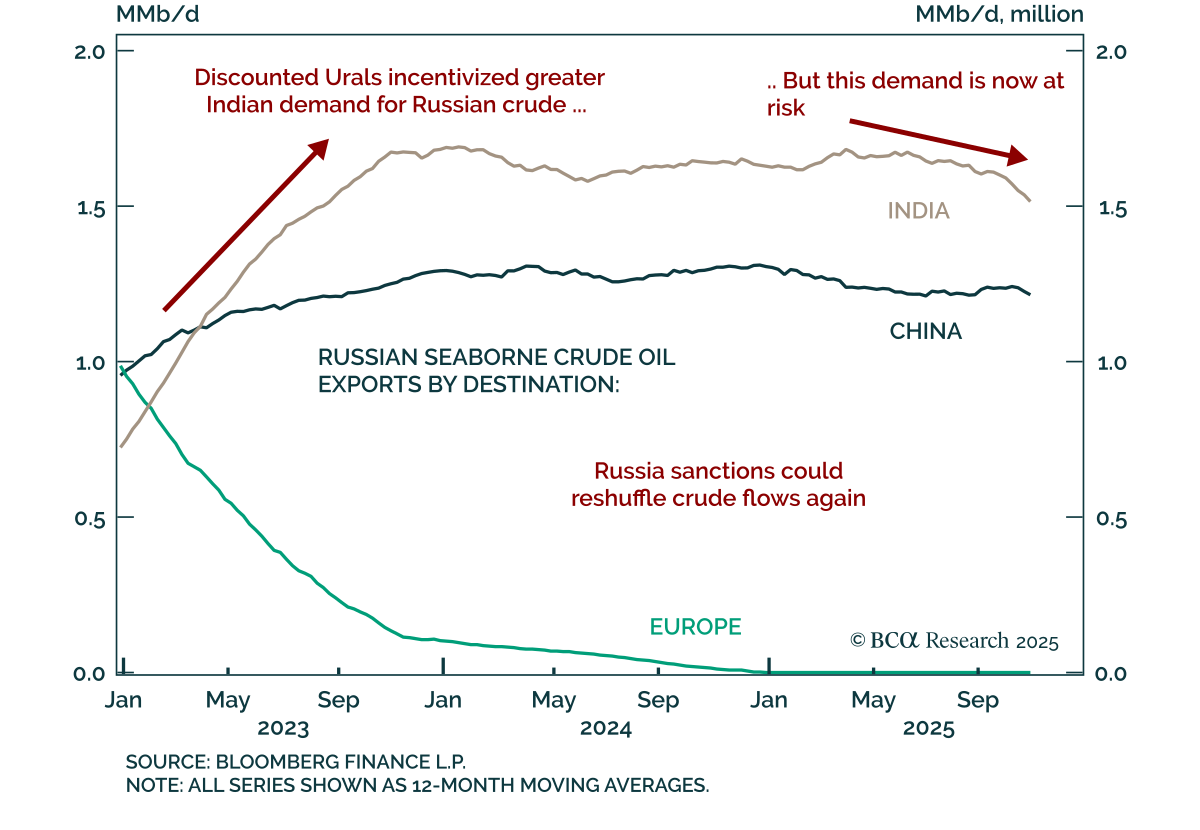

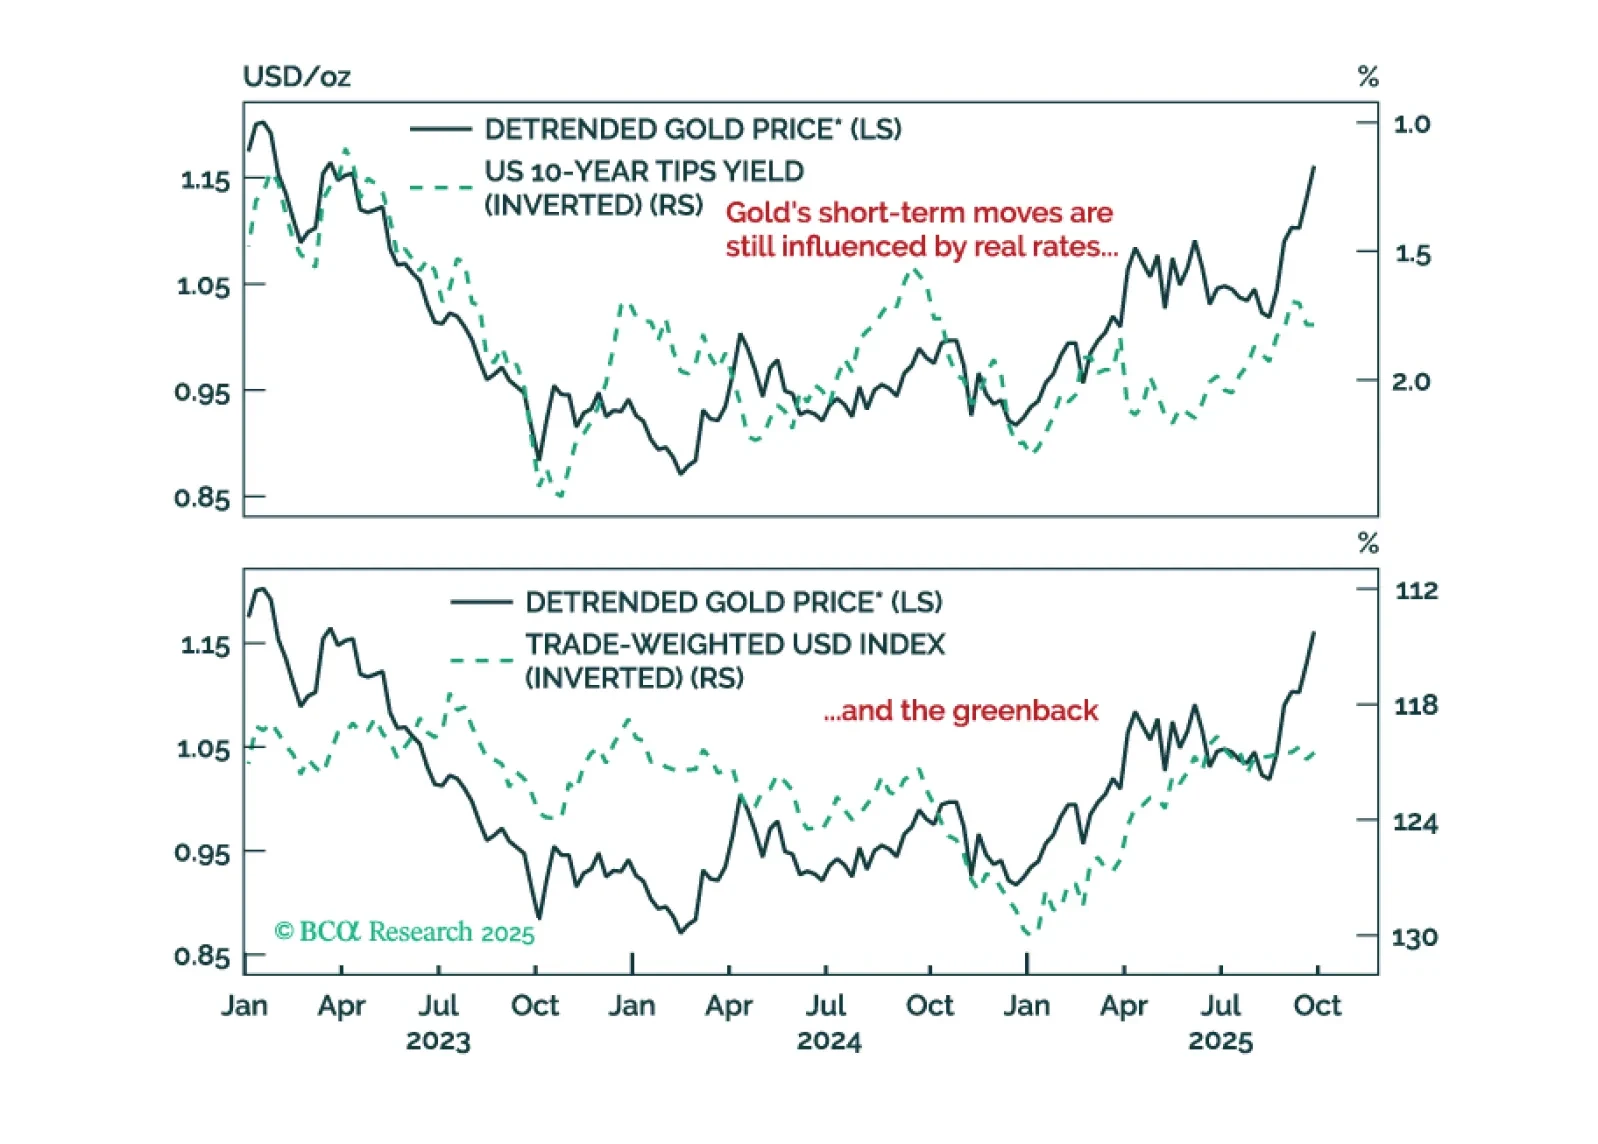
El alcance del mercado de materias primas necesitaría mejorar para señalar condiciones alcistas para el complejo agregado de materias primas. Mantenemos una inclinación defensiva dentro de las materias primas, favoreciendo los metales preciosos por encima de los metales energéticos e industriales más sensibles a los ciclos.
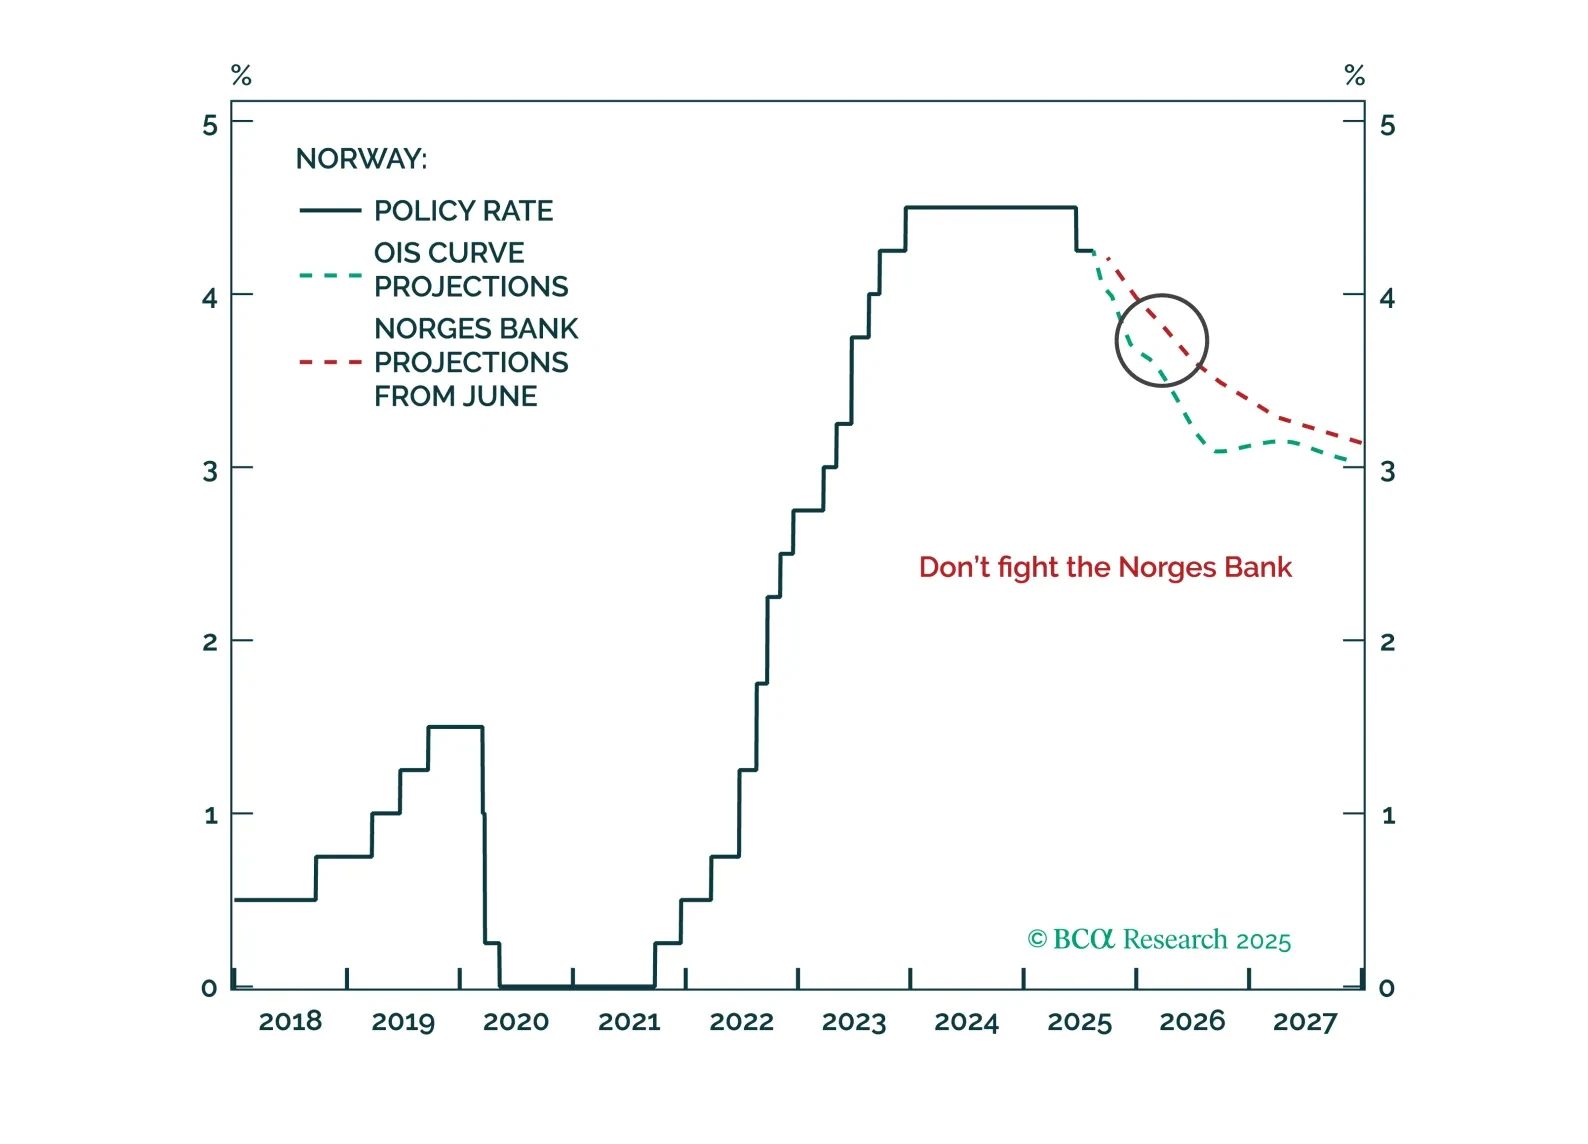
El Norges Bank reducirá las tasas solo una vez hasta fin de año, ya que la NOK se debilita y la inflación se mantiene alrededor del 3%. Se espera un alivio agresivo el próximo año, ya que la recuperación económica se retrasa debido a la debilidad en el sector energético y al deterioro del mercado laboral.