Acciones
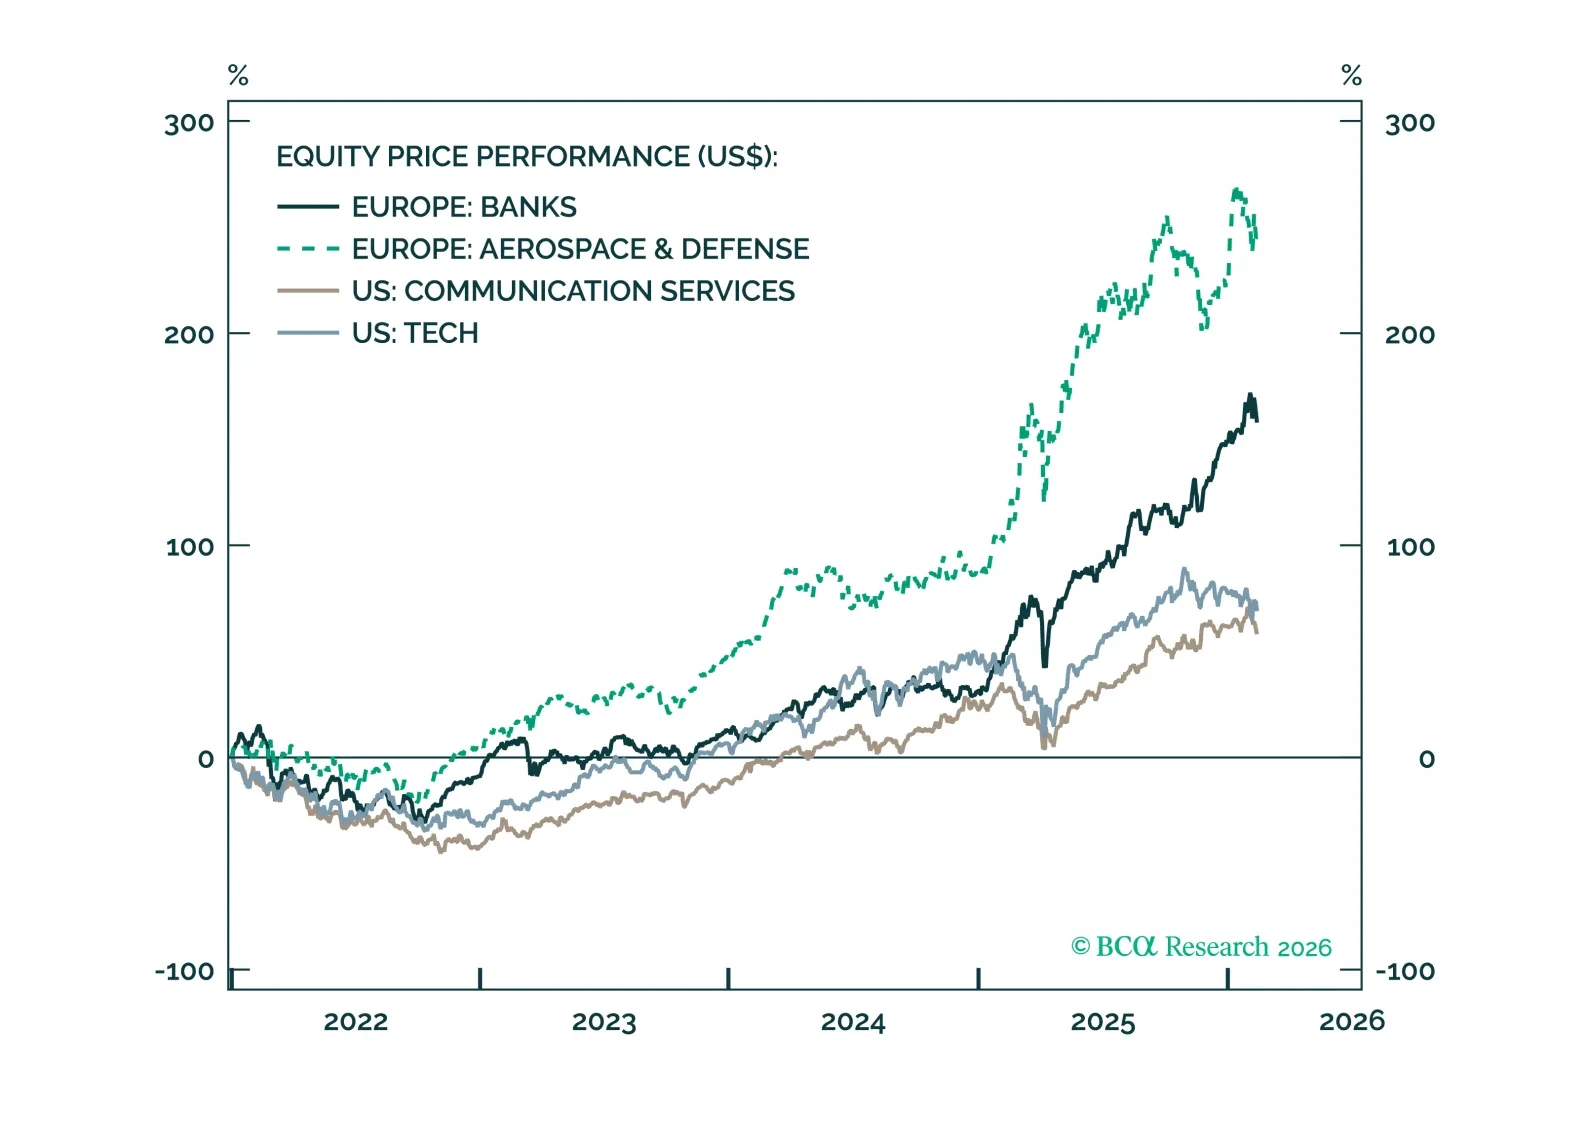
El panorama a corto plazo es menos favorable para los bancos europeos y las acciones del sector de defensa. Rebajamos la calificación de los bancos a neutral y seguimos esperando que las acciones de defensa se negocien en un patrón de “vender por el rumor, comprar por la noticia”.
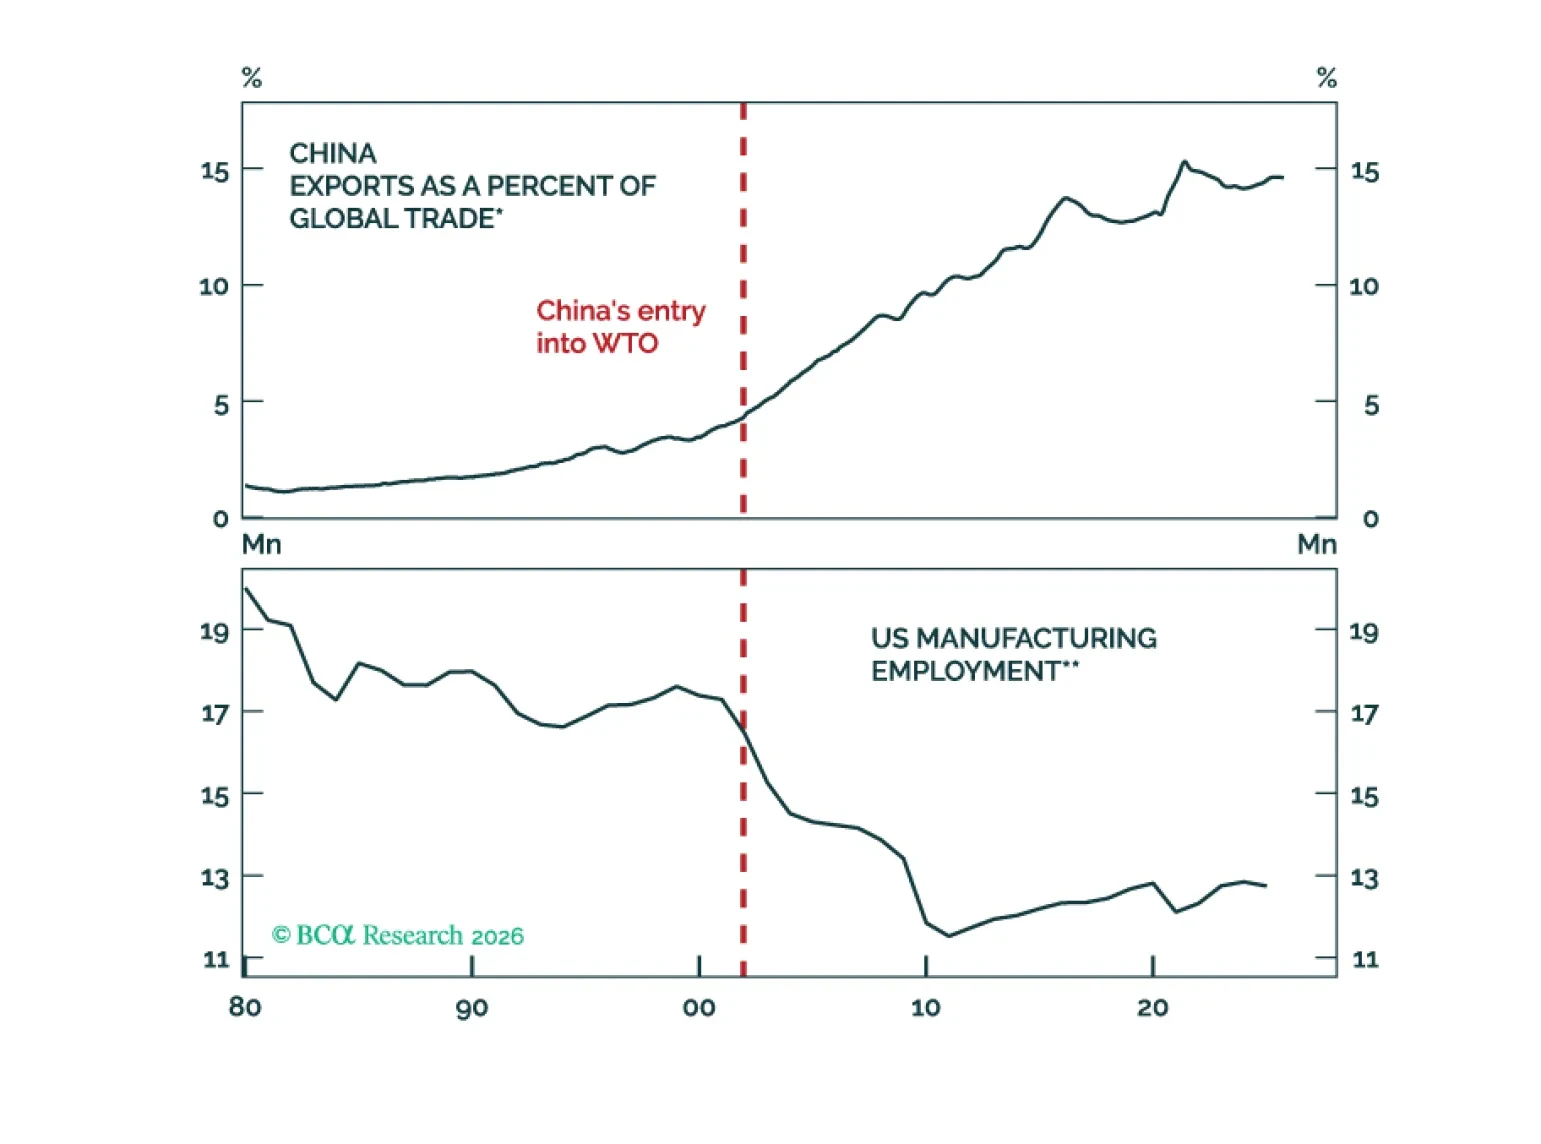
Si los robots humanoides llegaran a poder sustituir a los trabajadores, la era de la IA podría conducir a un rápido crecimiento del tamaño de la fuerza laboral global efectiva. El resultado podría ser una versión más grande del «shock chino», que siguió a la entrada de China en la economía global.
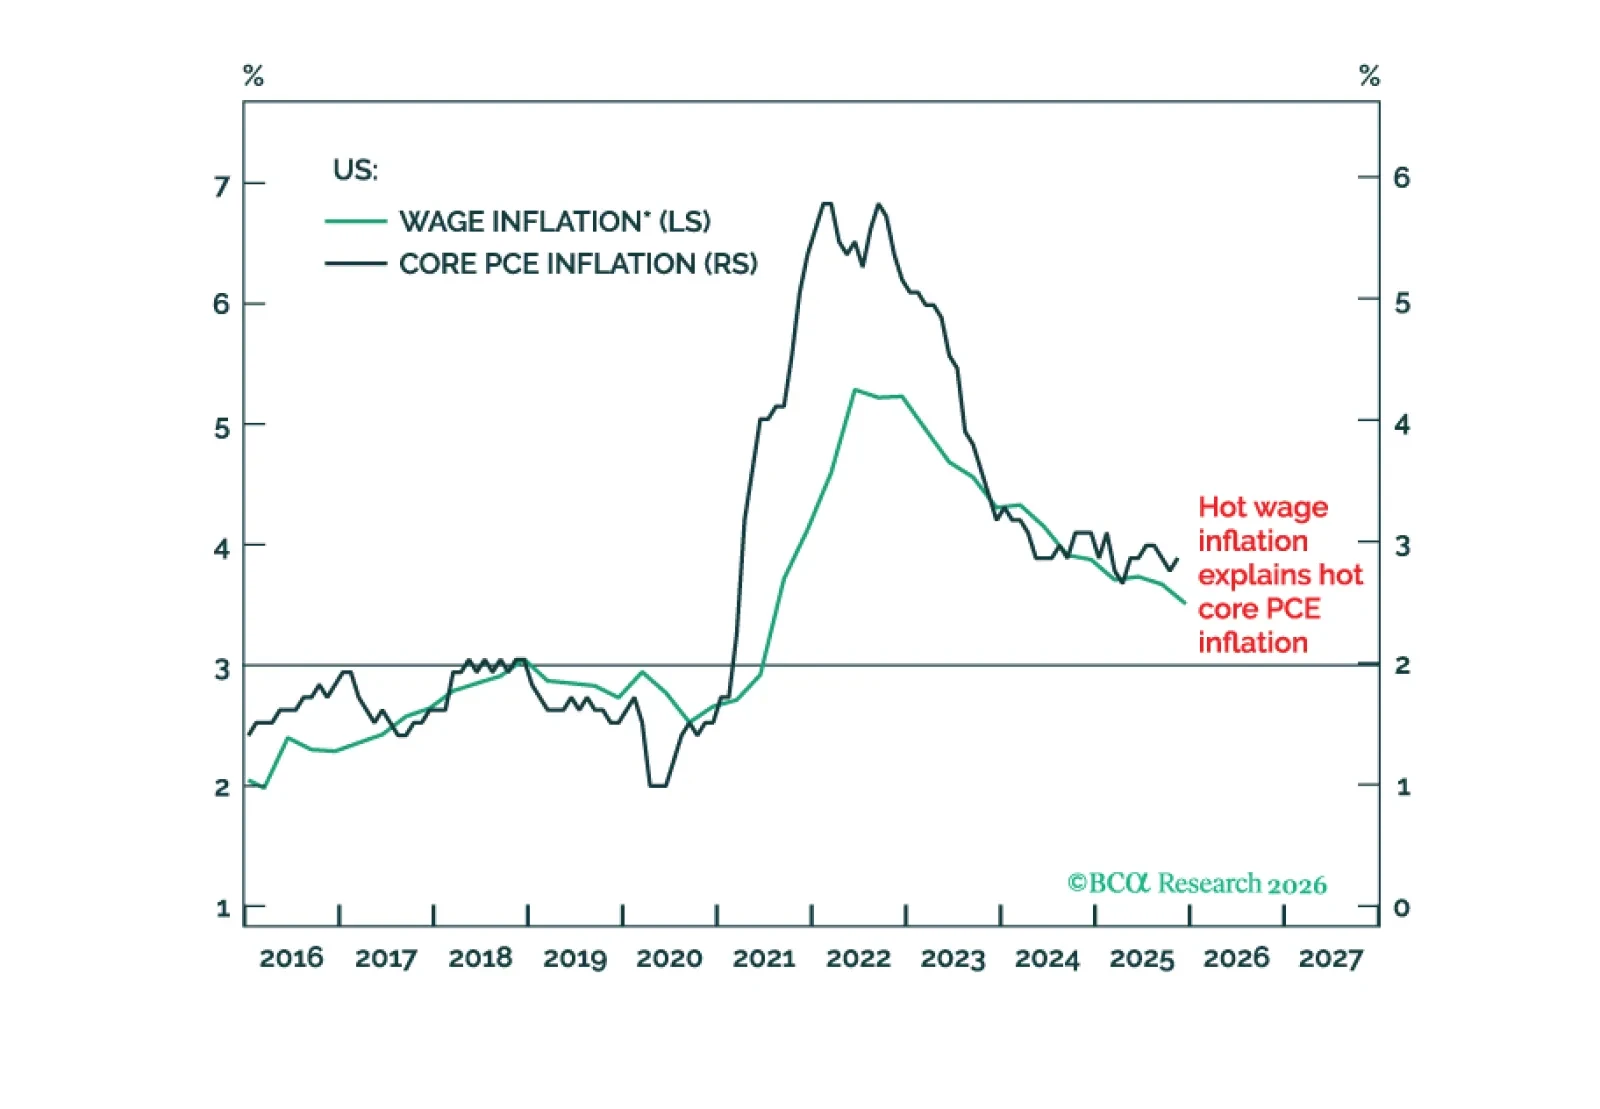
La Warsh Fed mantendrá la economía de Estados Unidos sobrecalentada. Esto es malo para los T-bonds y el dólar, pero bueno para las acciones. Además, una nueva operación táctica sobrepondera Consumo discrecional (RXI) frente a Industriales (EXI).
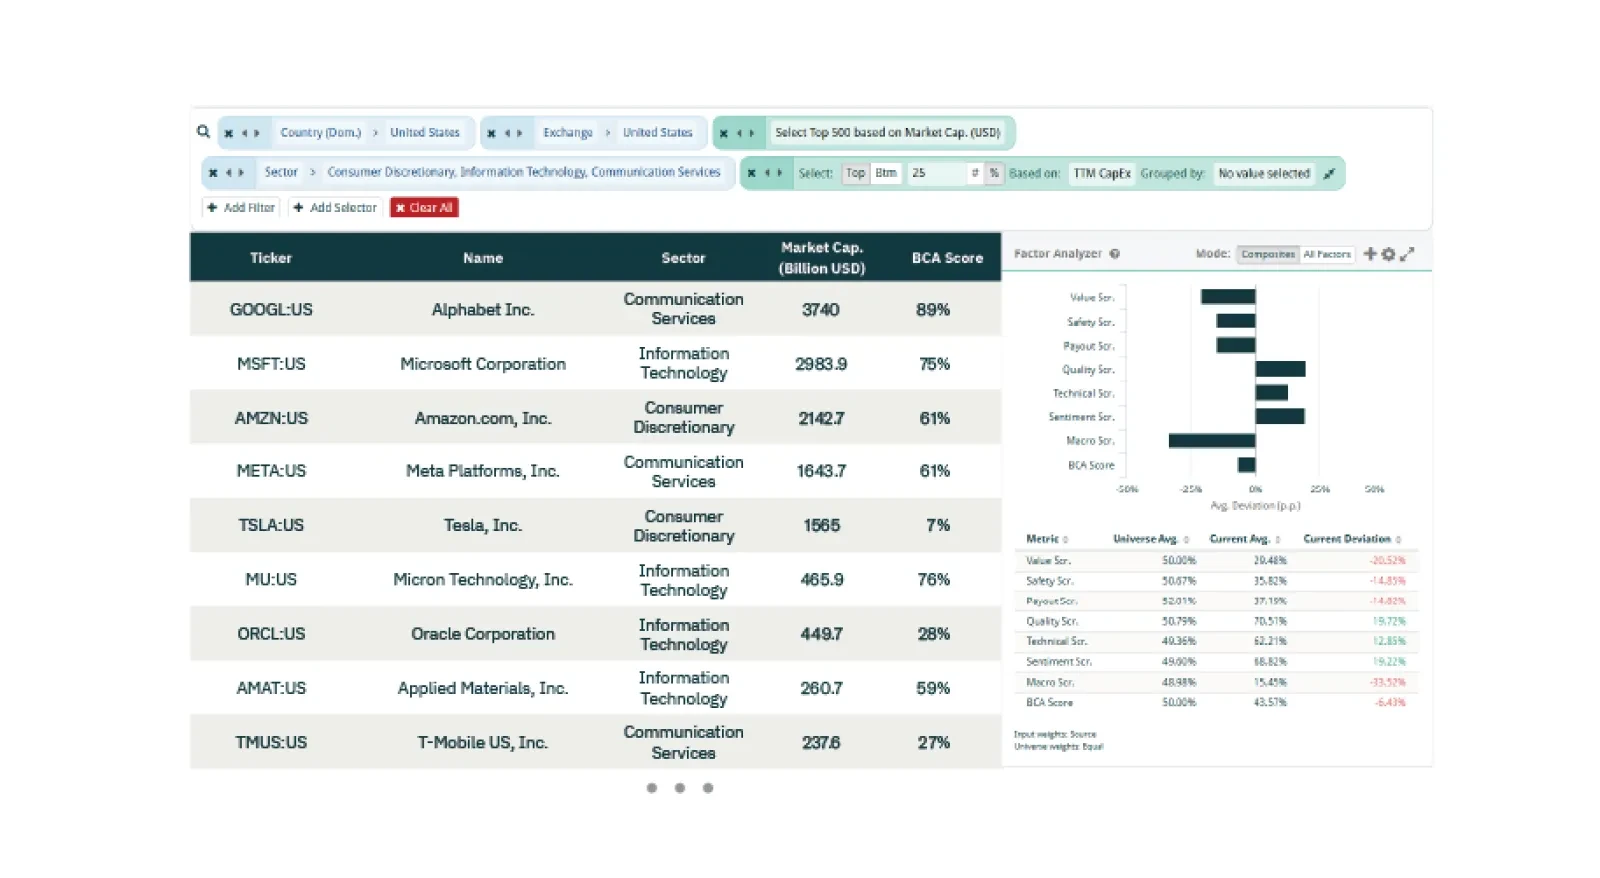
Para este informe del screener, exploramos oportunidades en una operación de divergencia de la prima de CapEx, una operación de convergencia de valoración y en acciones de defensa europeas.
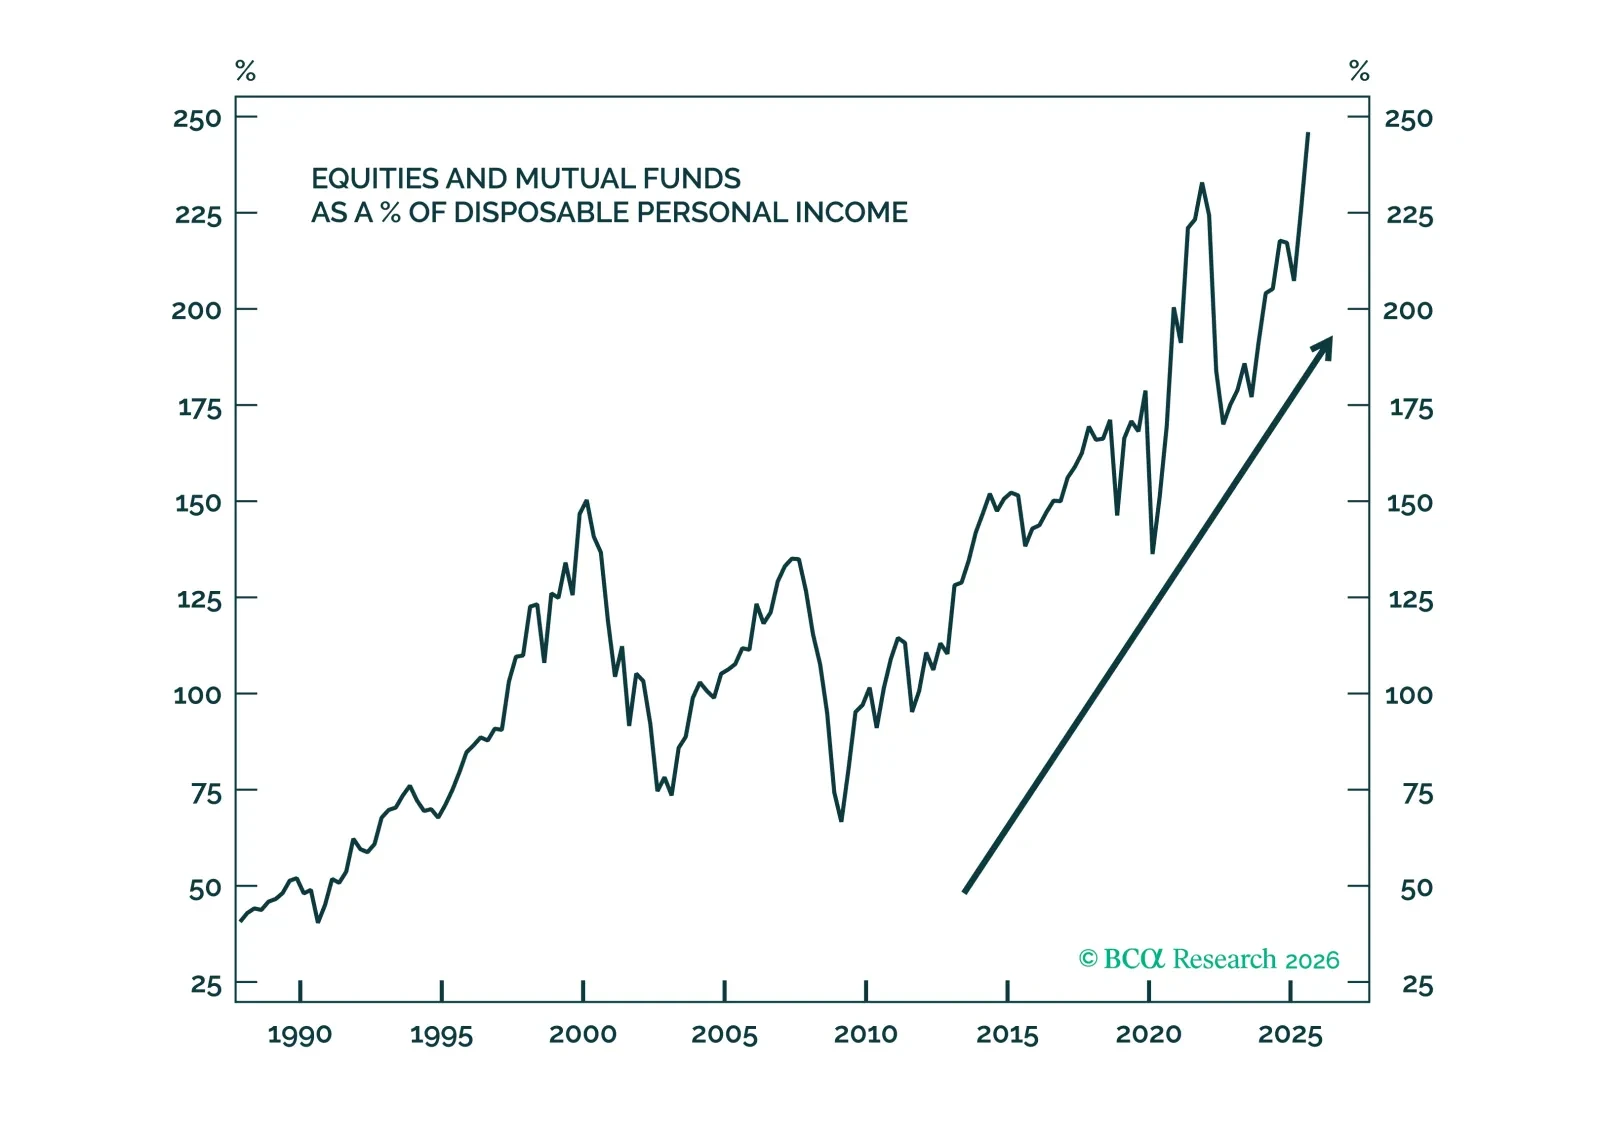
Parece que los hogares han podido gastar más de lo que han ganado desde mayo al echar mano de sus abultadas cuentas de corretaje. Las mayores tenencias de acciones podrían augurar un futuro en el que el consumo sea más sensible a las subidas y bajadas del mercado de valores. Eso es excelente en los mercados alcistas, pero podría convertirse en un lastre inesperado para la actividad cuando llegue el próximo mercado bajista.

2026 debería ver otro año de ganancias para el S&P 500, pero, a medida que el mercado alcista madura y el crecimiento se desacelera, los rendimientos estarán limitados por el crecimiento de los ingresos en lugar de verse impulsados por la expansión de los márgenes y los múltiplos. Creemos que el sector tecnológico puede ofrecer un mejor desempeño, pero el liderazgo se ampliará y las brechas de rendimiento se reducirán.
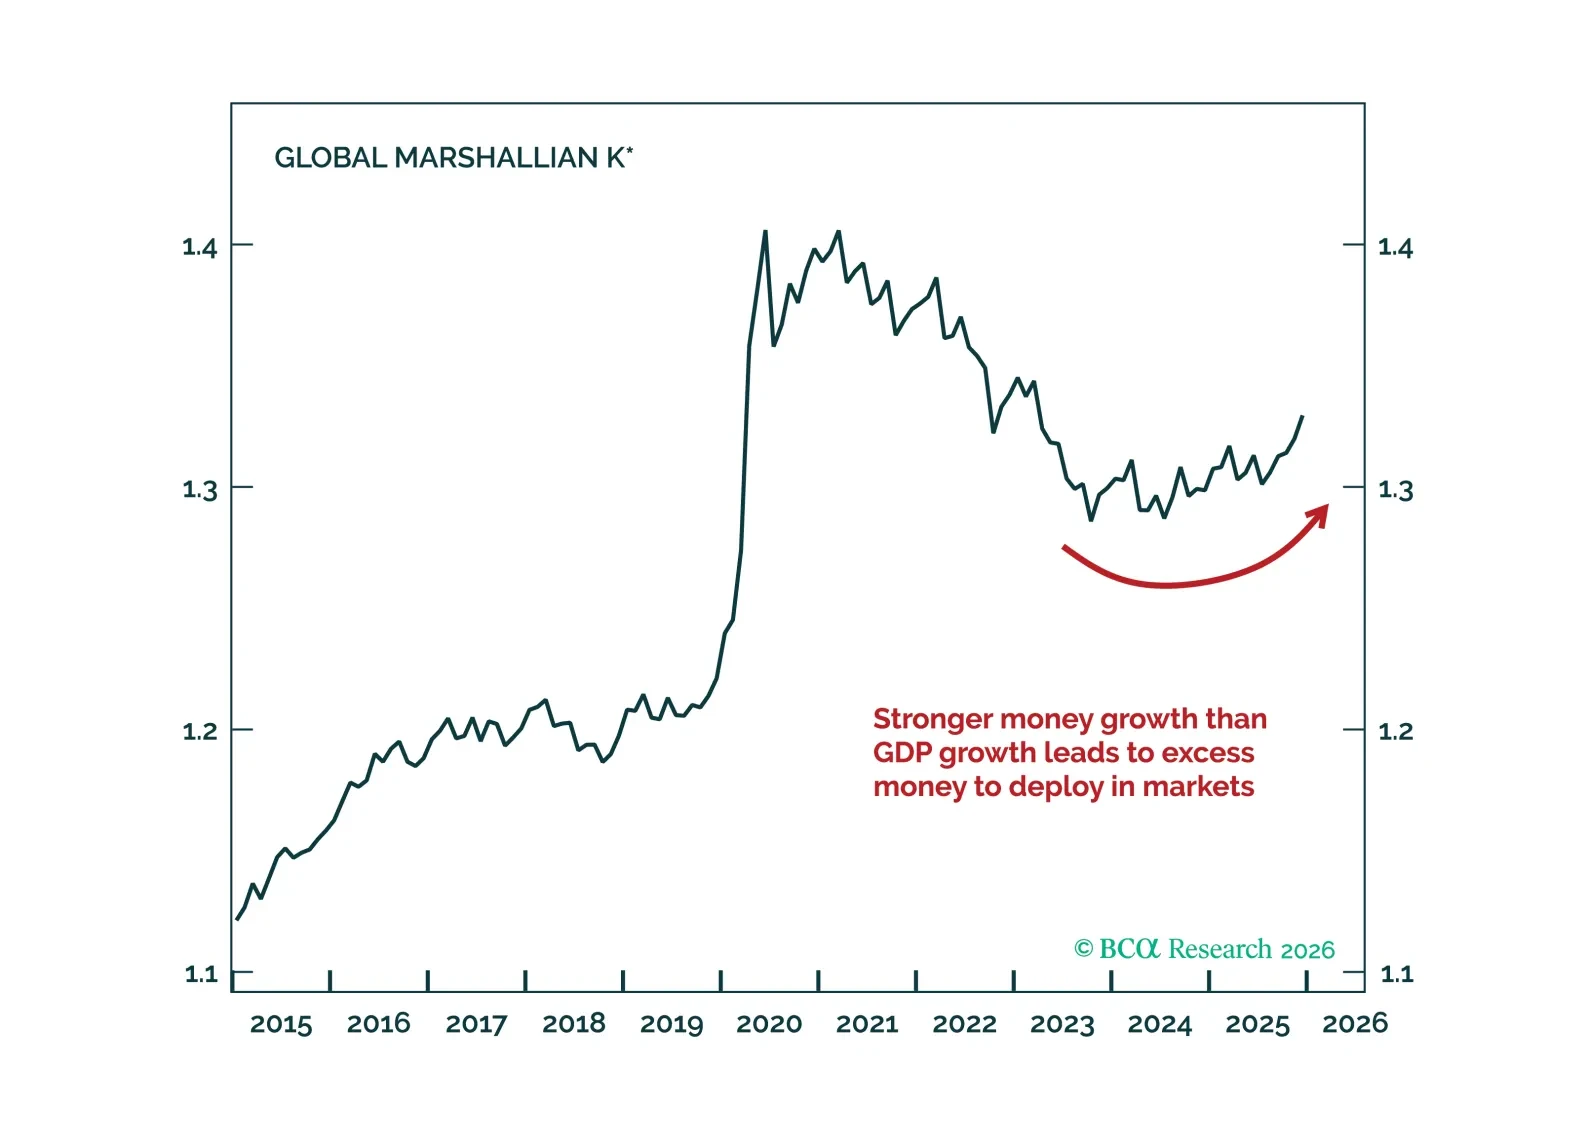
La liquidez global ha sido la variable macro decisiva en 2025 y debería seguir siendo, en términos generales, favorable durante la mayor parte de 2026. Por tanto, nos mantenemos neutrales en renta variable frente a renta fija (las valoraciones están estiradas), mantenemos un sesgo positivo hacia los metales (especialmente el oro) y preferimos las acciones europeas y japonesas frente a las estadounidenses. El riesgo clave es un cambio de régimen de volatilidad a finales de 2026, cuando los temores de sobrecalentamiento obliguen a un reajuste de los tipos de interés.
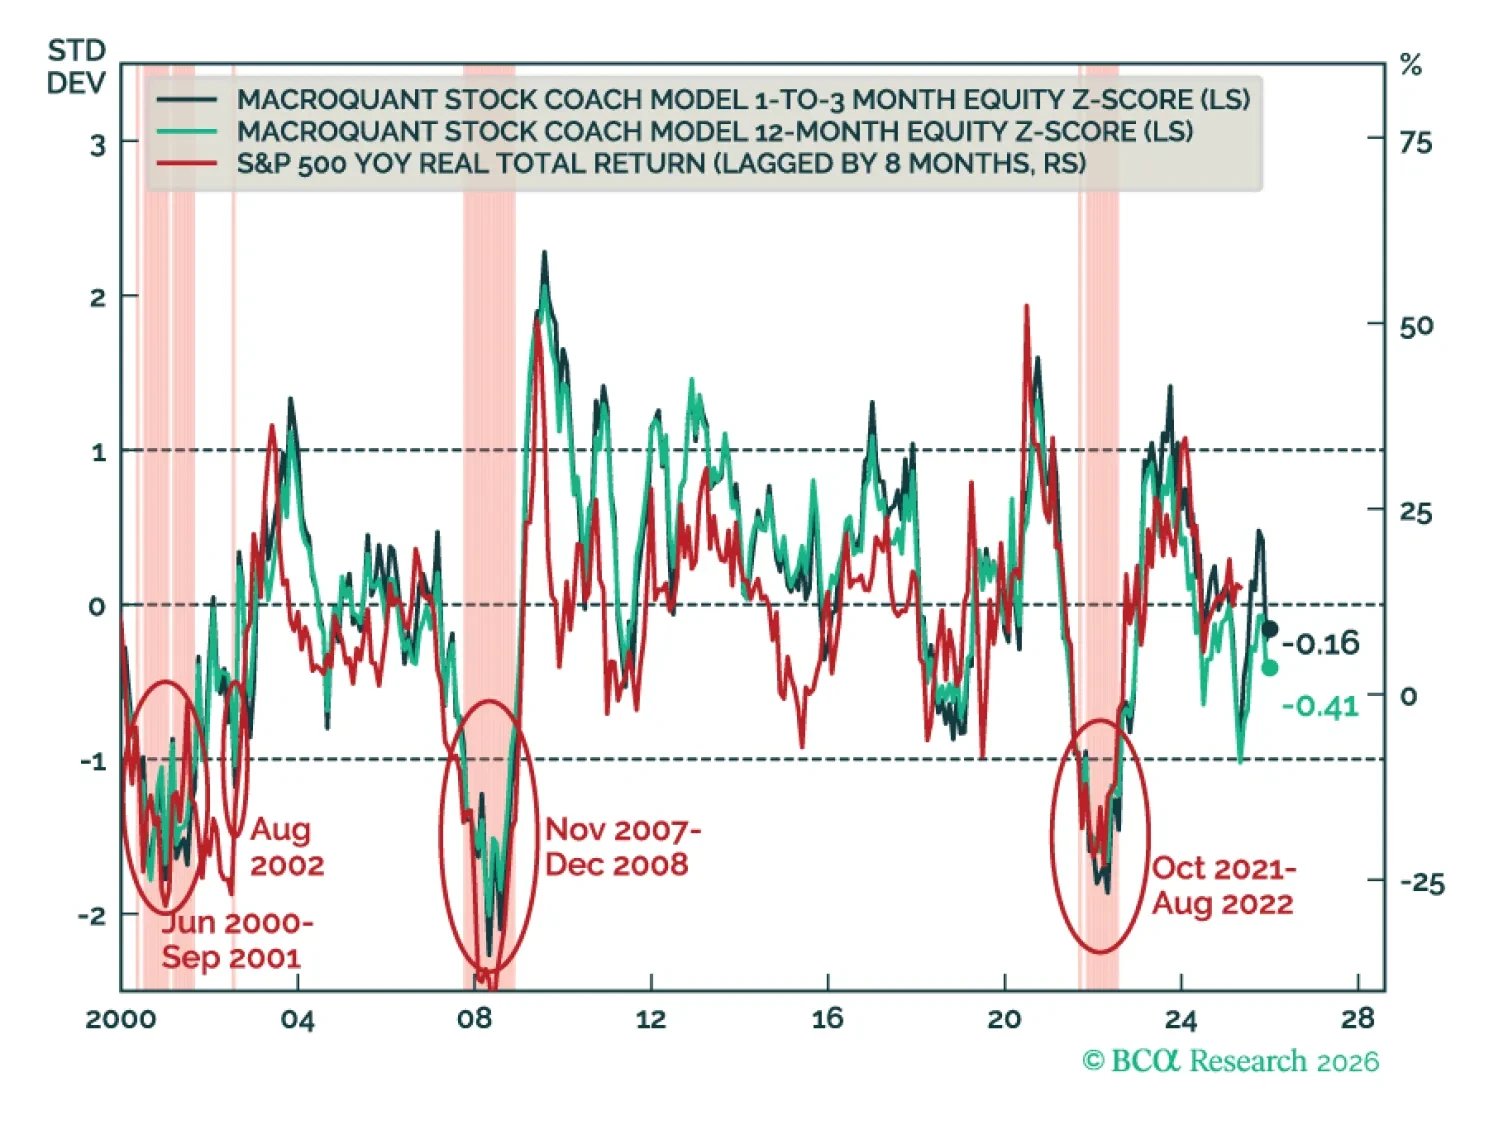
MacroQuant recomienda una ligera infraponderación en renta variable, favorece una postura de duración por debajo del índice de referencia en las carteras de renta fija, mantiene una visión bajista sobre el dólar estadounidense, ha elevado el petróleo y el cobre a sobreponderación y es alcista respecto al oro.

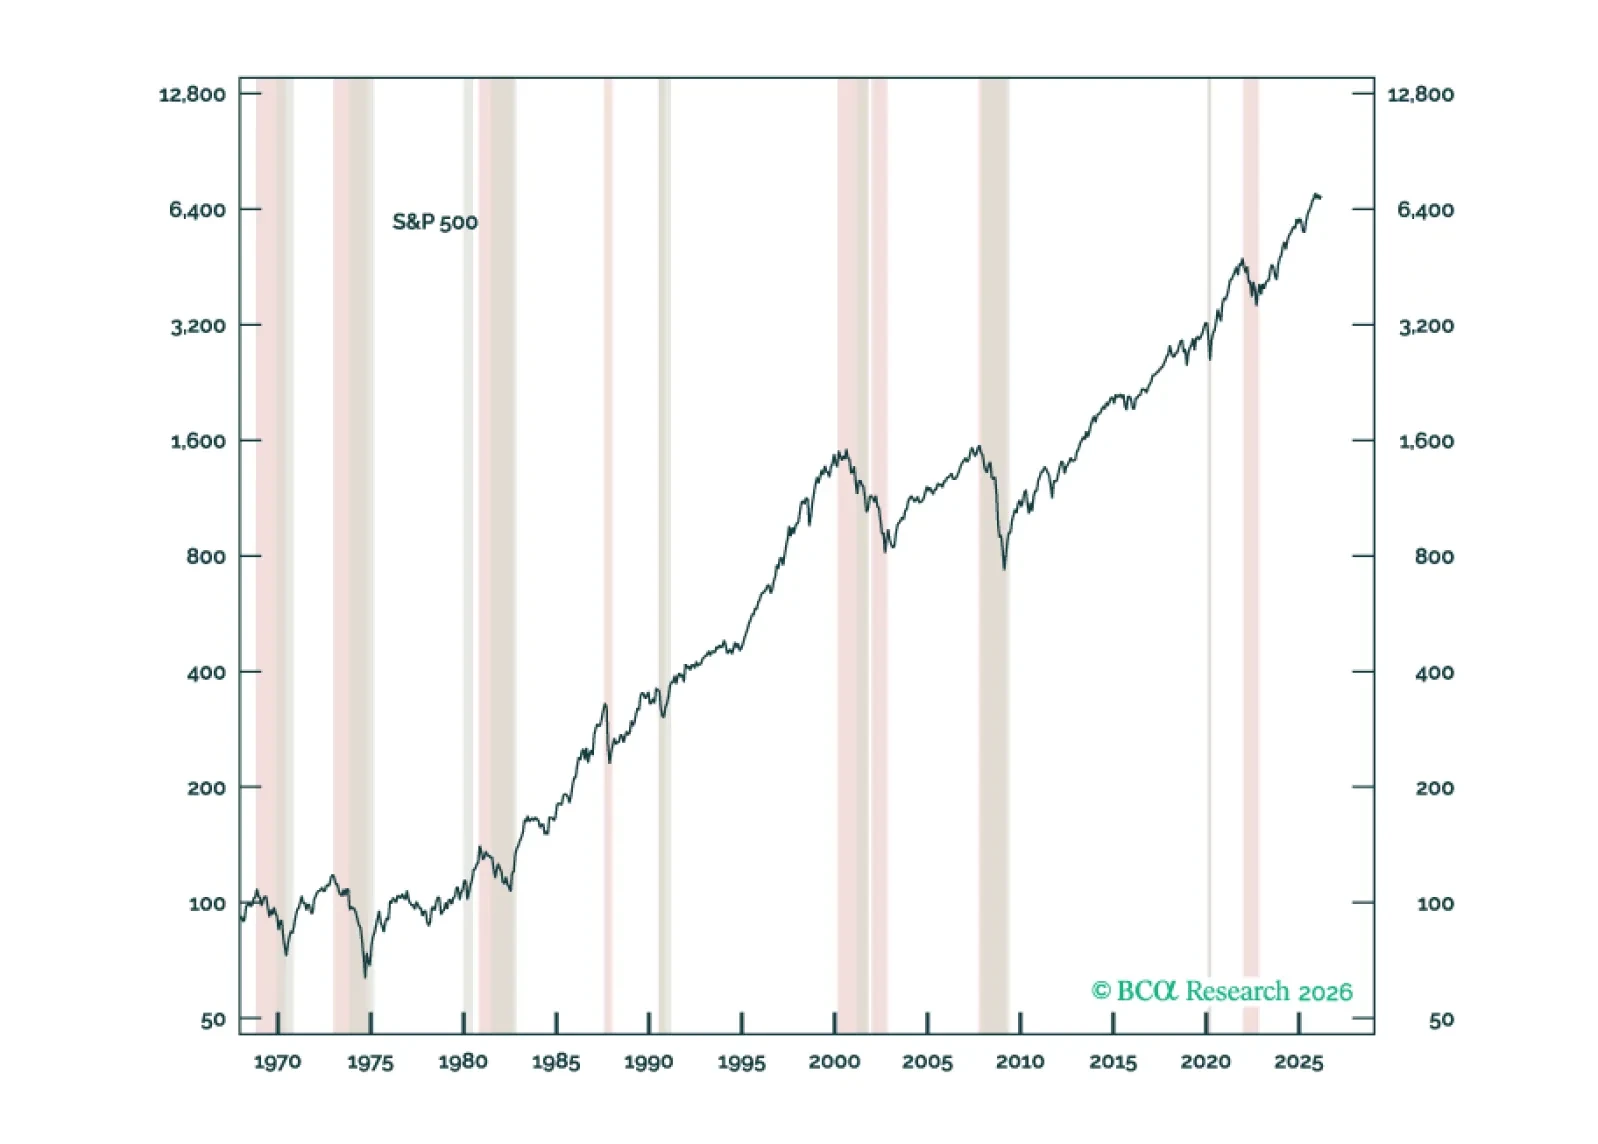
En la Sección I, Doug destaca los riesgos para el consumo en EE. UU. si el crecimiento del empleo no se recupera pronto. Sin embargo, la economía de EE. UU. aún no ha superado su punto de inflexión, lo que desaconseja un posicionamiento defensivo por ahora. En la Sección II, Jonathan examina si las “leyes de escalado” de la IA probablemente se mantendrán. Se mantendrán en el corto plazo, pero ya empiezan a formarse grietas en la narrativa de una IA en constante mejora.