Equities
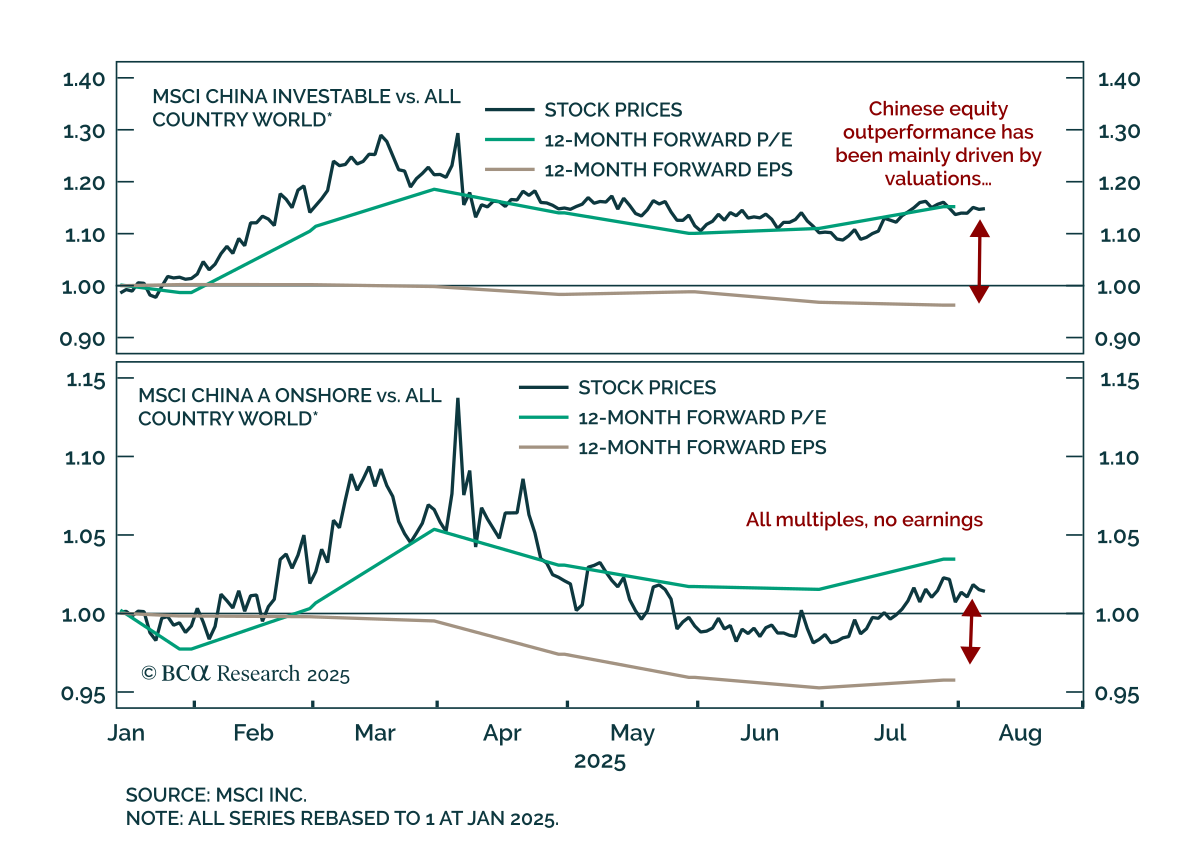
中国株式:薄氷を踏むラリー 中国株式:薄氷を踏むラリー 私たちの中国投資戦略家は、中国株式について防御的な姿勢を維持しており、オフショア市場よりもA株を好んでいます。 収益見通しは依然として弱く、米国関税の全面的な影響はまだ感じられていません。中国株式は国内の景気循環と分離し、特にオフショア株式は影響を受けやすい状態です。…
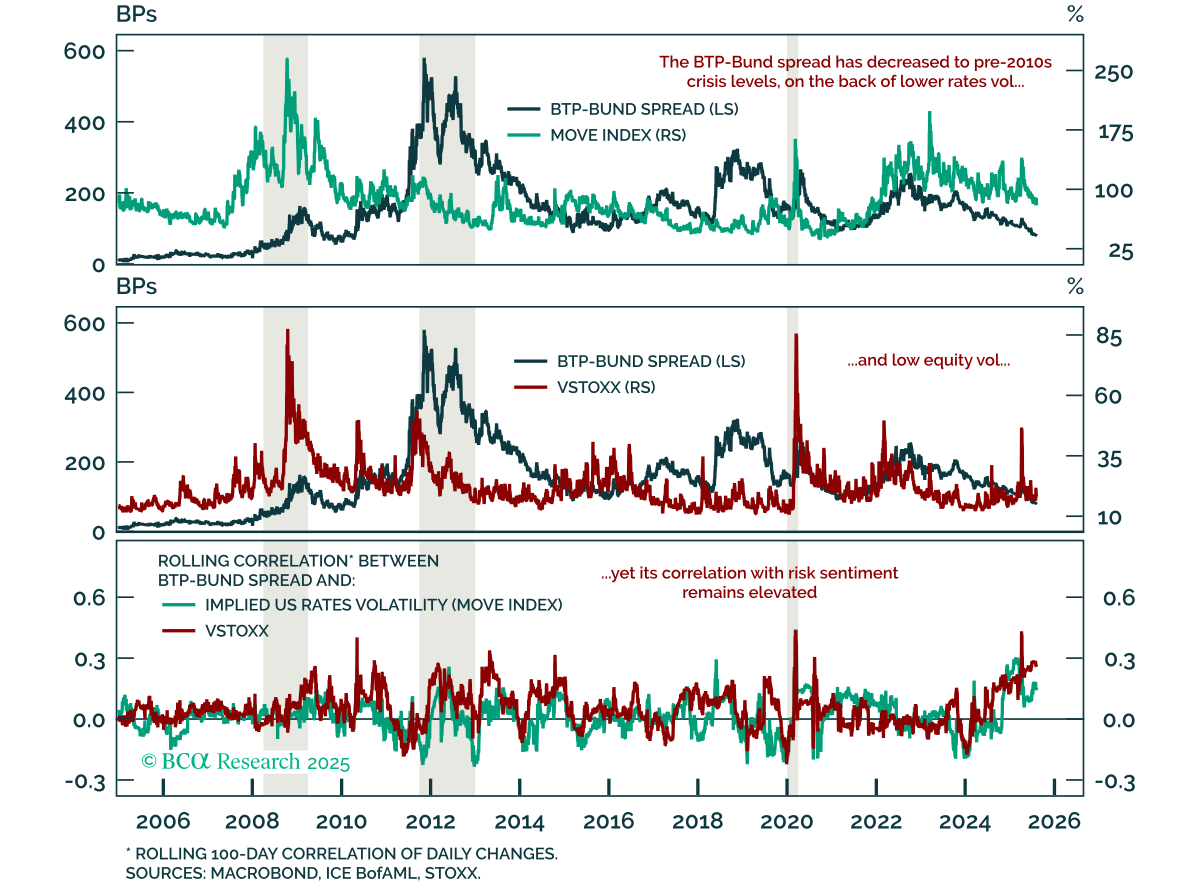
低い世界的なボラティリティがBTP-ブンドスプレッドを引き締める 低い世界的なボラティリティがBTP-ブンドスプレッドを引き締める BTP-Bund スプレッドは2010年代以前の水準まで縮小しましたが、世界的な成長リスクを鑑みると、BundsよりもGiltsを支持し、信用よりもBTPsを好む傾向です。 EURO STOXX 50 は解放記念日後の回復以来、レンジ内にとどまっていますが、欧州の金融ストレスは依然として低いままです。BTP-Bund…
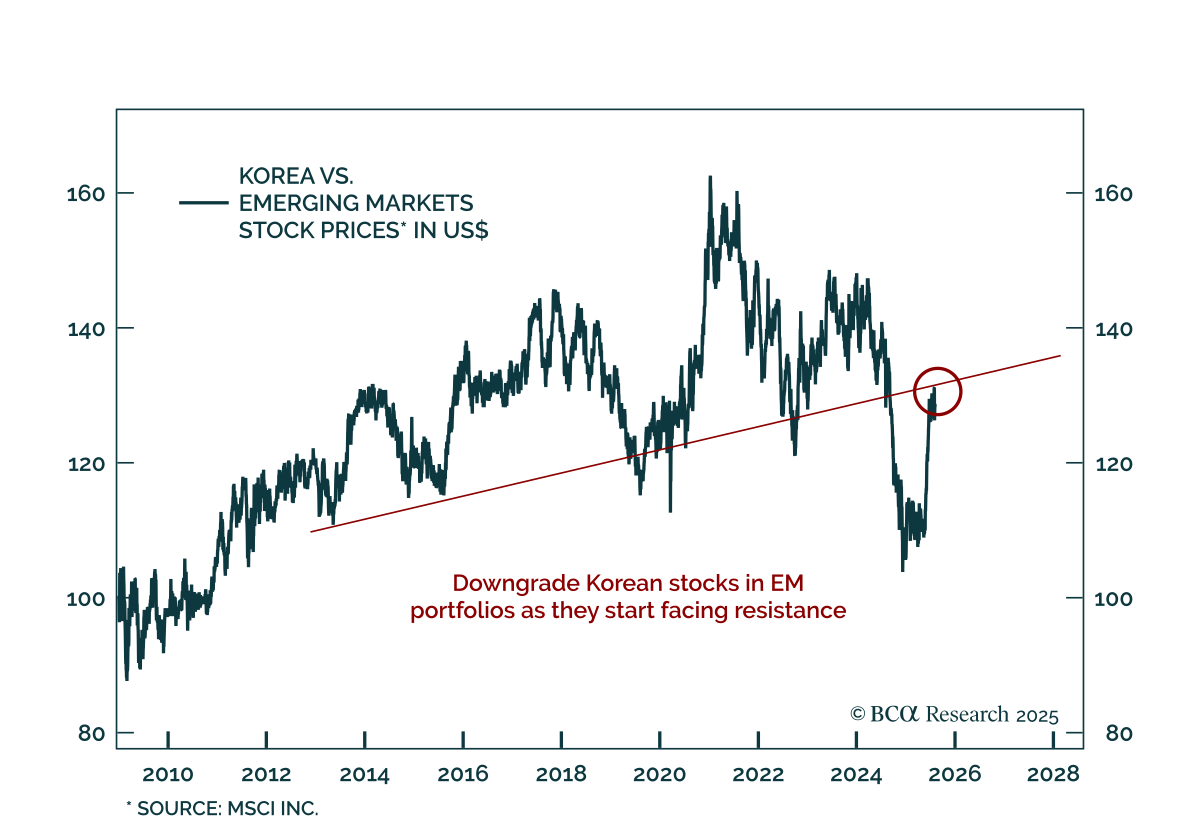
韓国: デフレショックが迫る 韓国: デフレショックが迫る 私たちの新興市場戦略家は、韓国株式の評価をオーバーウェイトからニュートラルに引き下げ、為替ヘッジなしで10年韓国債を長期保有することを推奨しています。 輸出の縮小によるデフレショックが韓国経済に波及し、現在の財政刺激策を圧倒するでしょう。米国関税の先取りが終了する中、来年にかけて輸出量と価格はどちらも収縮する見通しです。…
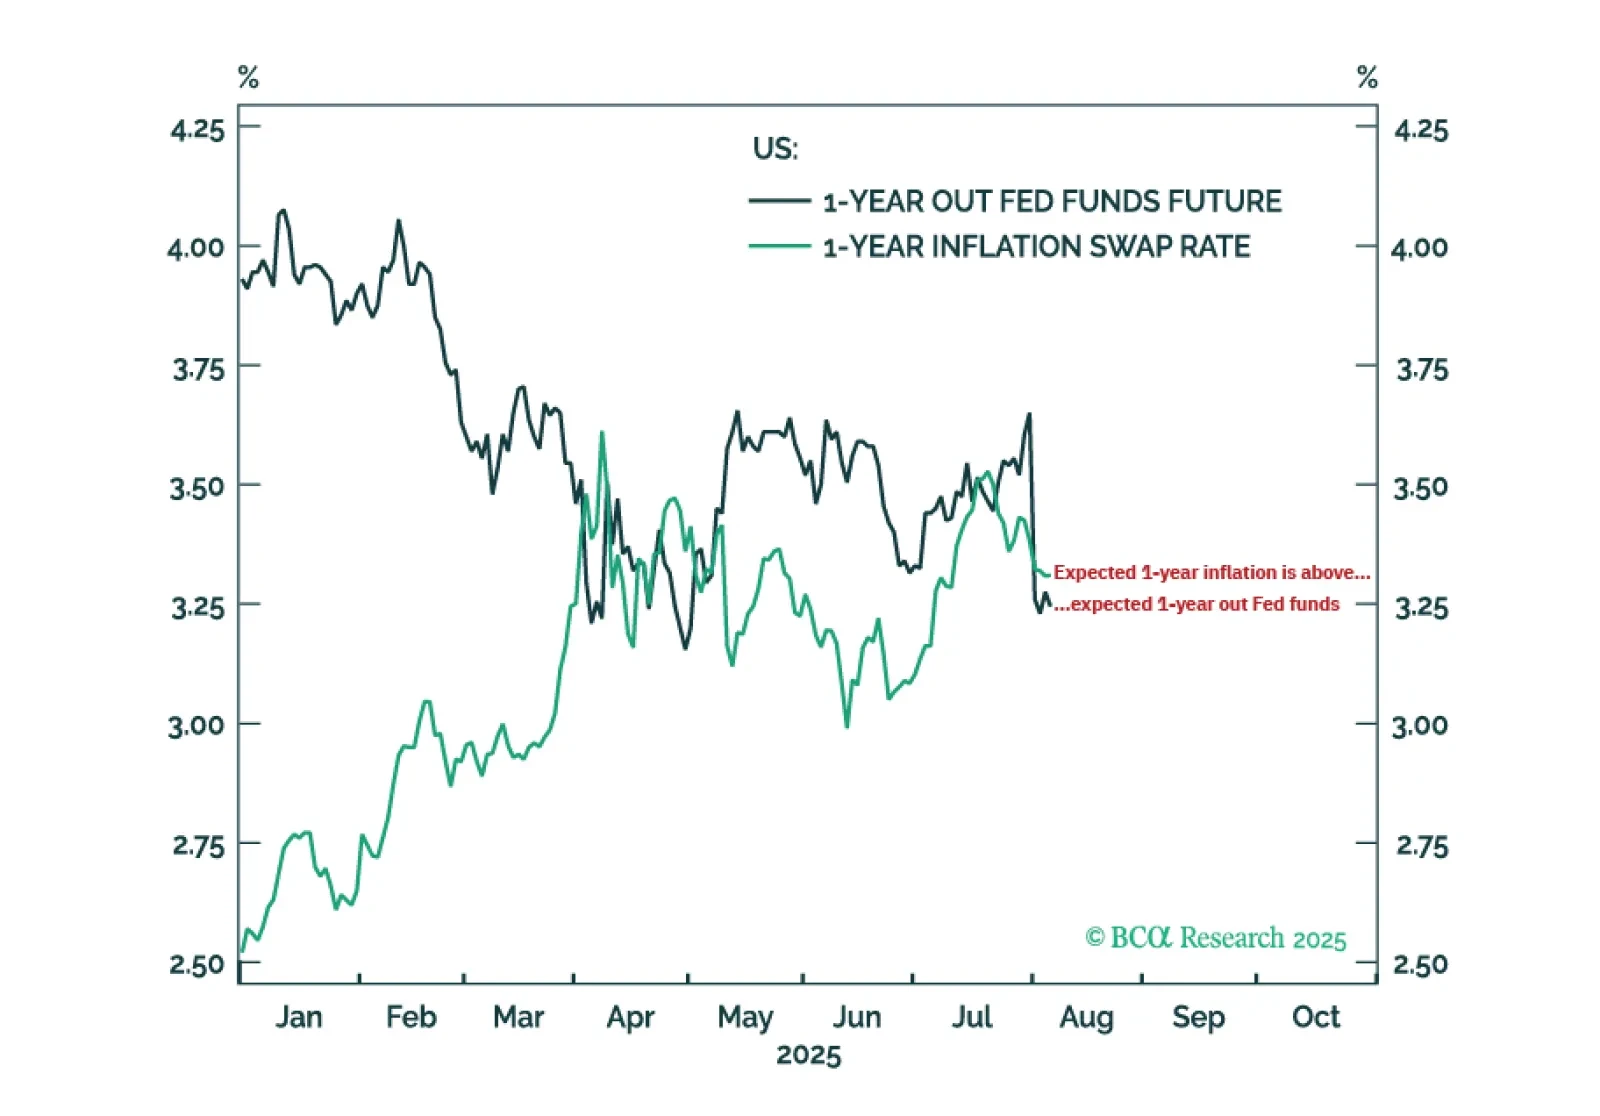
米国のインフレ期待が3.3%であることは、FRBが金利を大幅に引き下げるという期待と矛盾しており、このいずれかの期待が間違っている可能性が高いです。このミスプライシングにどのように対応するかを説明します。また、新しいポジションとしてグローバル消費者裁量(RXI)をオーバーウェイトにする提案を行います。
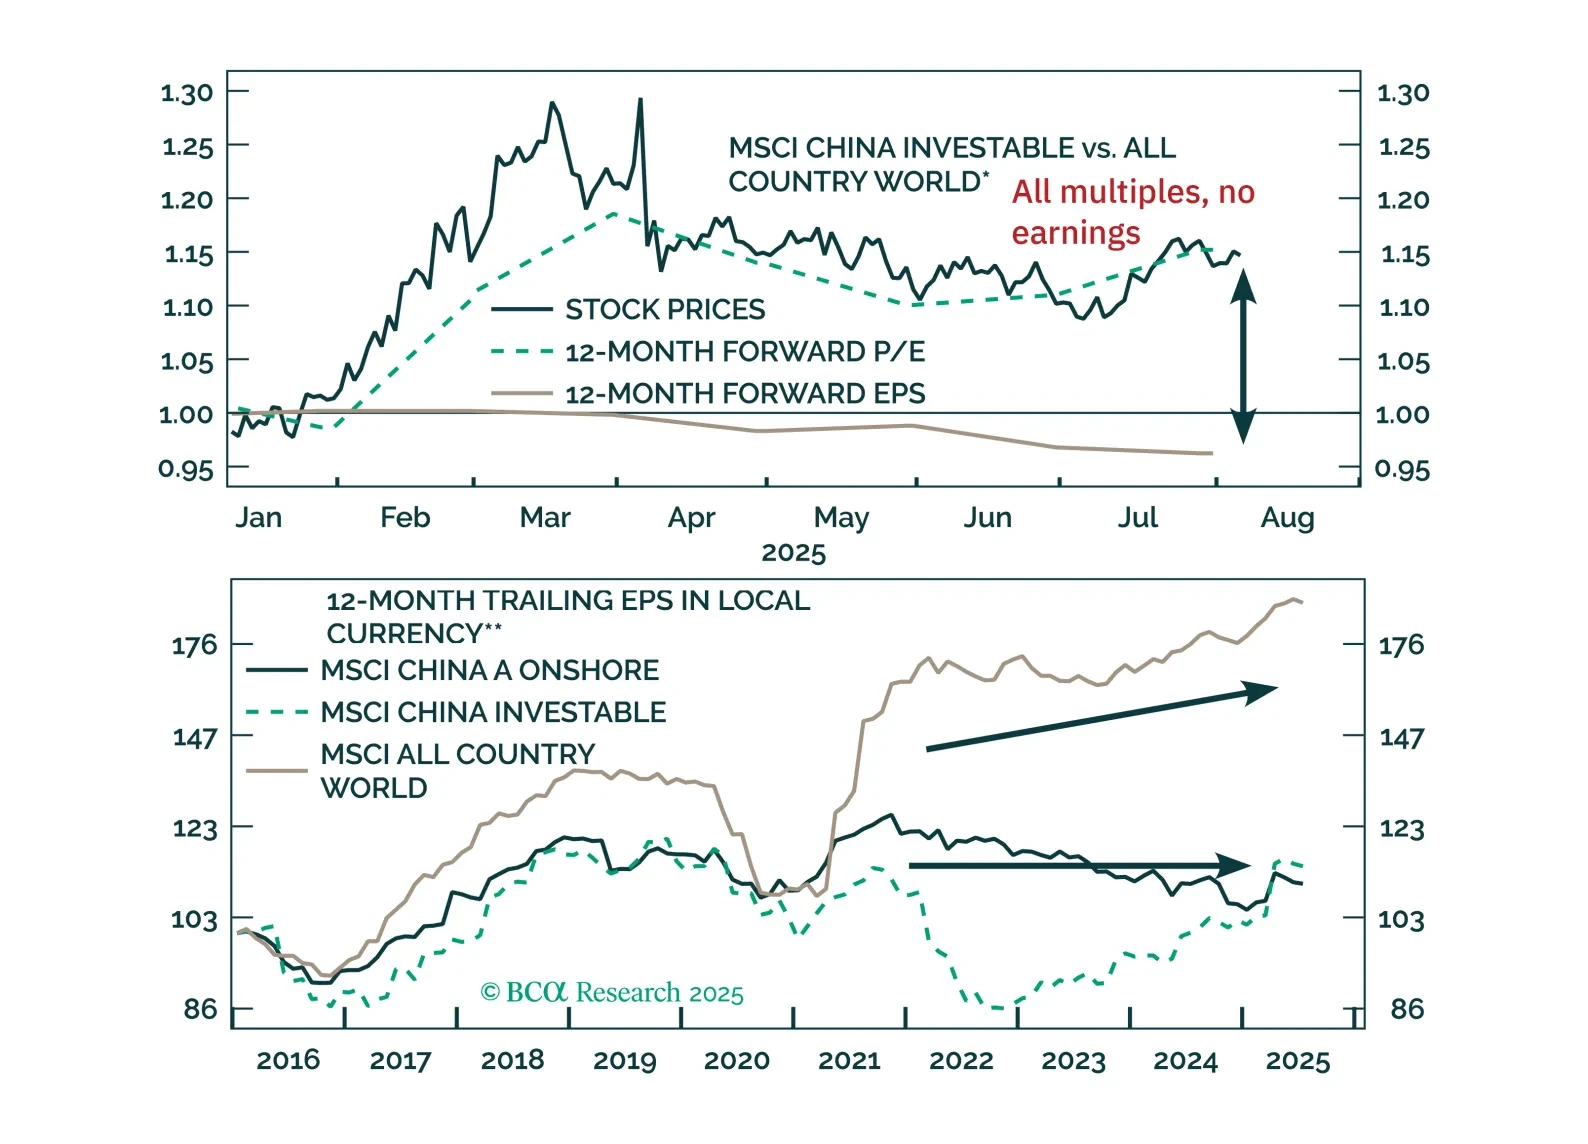
中国の株価は同国の景気循環から大きく乖離しており、米国の関税の全面的な影響はまだ現れていません。循環的な経済回復のないバリュエーション主導の株式上昇は、逆転のリスクにさらされる可能性があります。
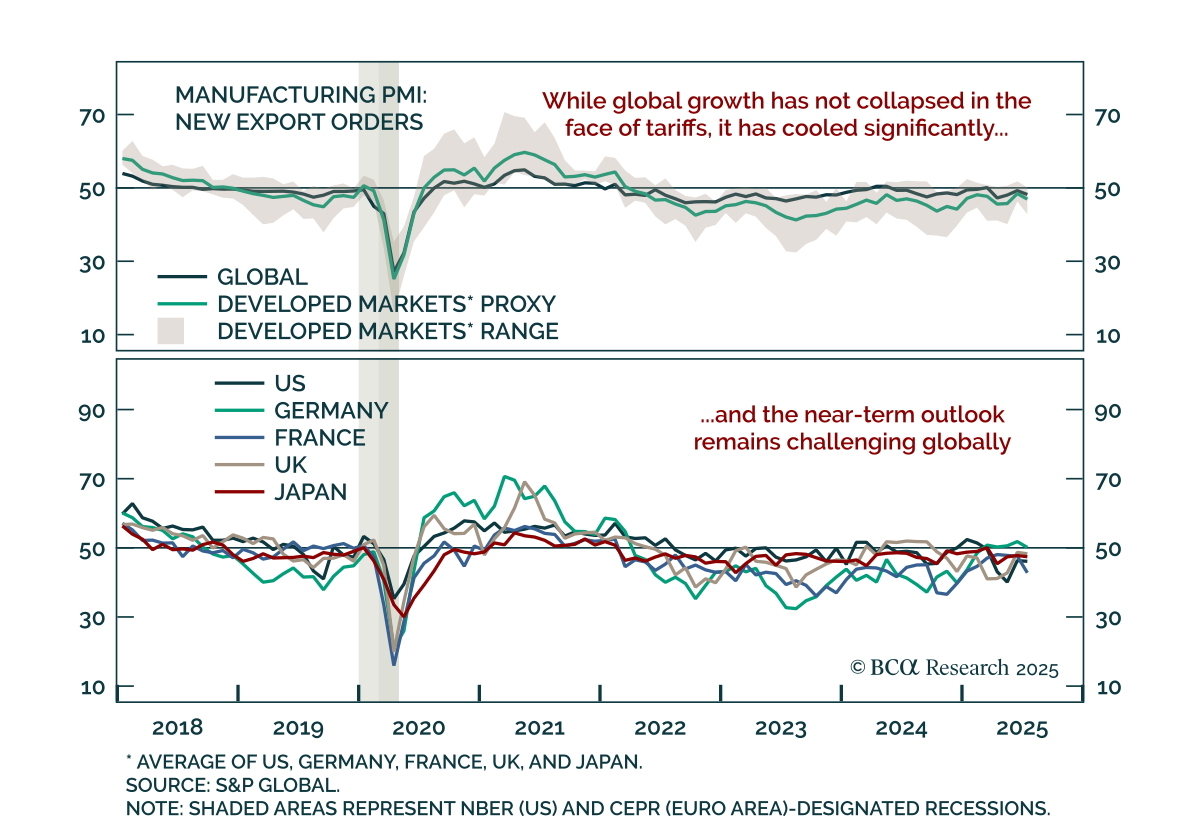
関税に直面して世界の成長はどのように推移したか? 関税に直面して世界の成長はどのように推移したか? 貿易の不確実性に対応する中、世界経済の成長は減速しているものの崩壊には至らず、リスク資産に対する短期的な慎重な見方を支持しています。 今年初めの貿易混乱は世界的な景気後退の懸念を引き起こしましたが、これまでのデータは減速を示しているものの、収縮は示していません。モメンタム指標は引き続き弱含んでおり、先進国の製造業は縮小し、当社のグローバルな新規輸出注文プロキシもさらに減少しています 7月。…
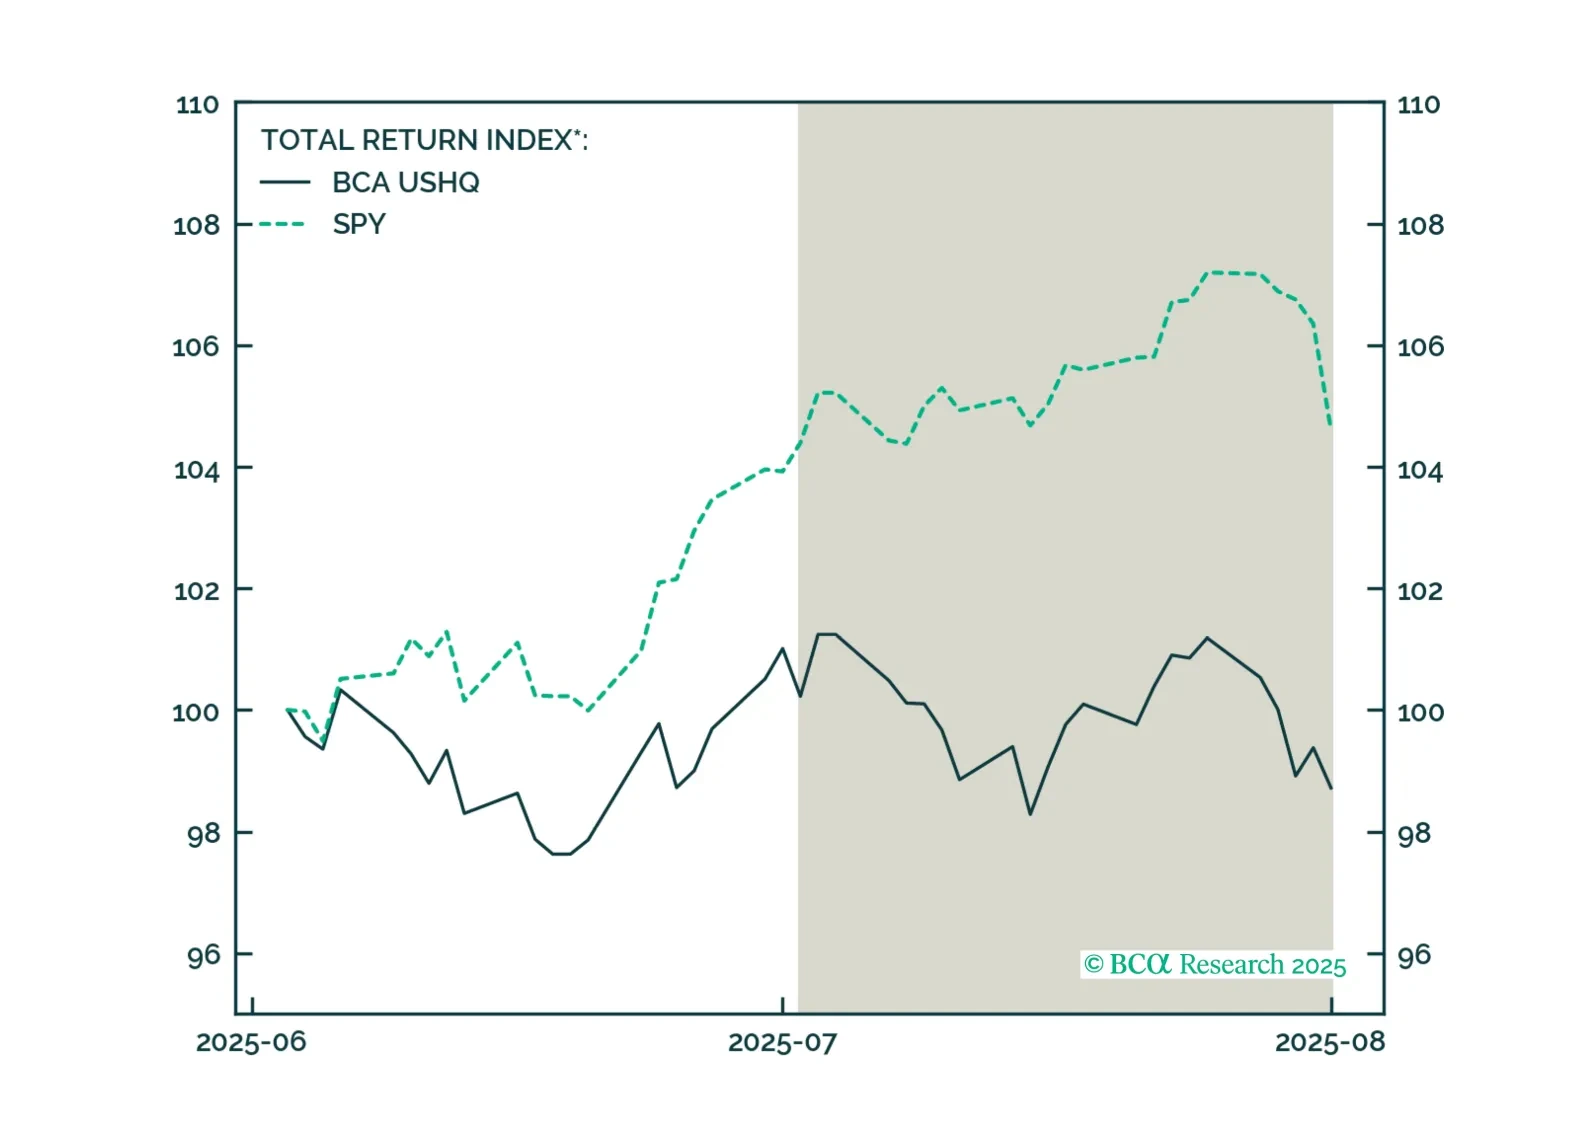
USハイクオリティ(USHQ)ポートフォリオは、7月までのベンチマークに対してアンダーパフォームし、リターンは-1.5%でした。一方、SPYベンチマークのリターンは0.2%でした。直近の3か月間のリターンでは、ベンチマークに対して約750ベーシスポイントのアンダーパフォーマンスとなり、特に低調な結果となりました。
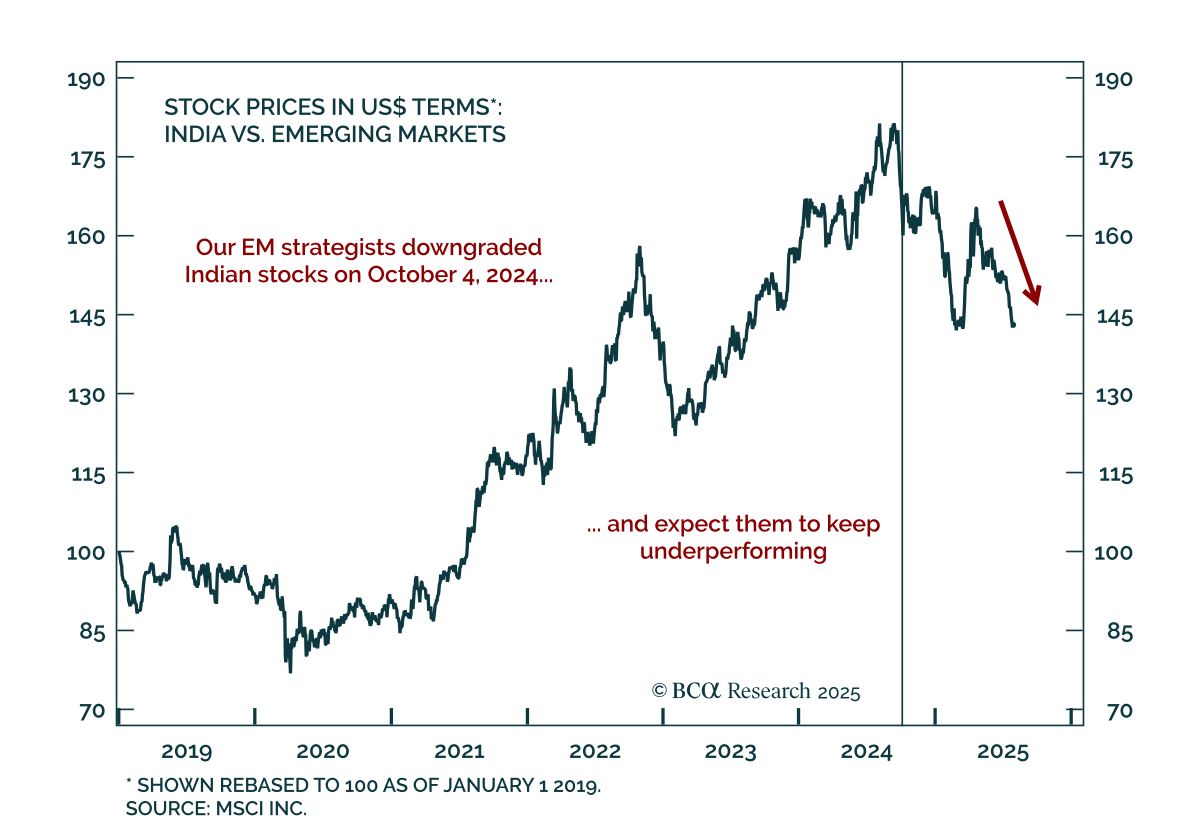
米国のインドへの関税: 最後の一撃か? 米国のインドへの関税: 最後の一撃か? 私たちの新興市場ストラテジストは、EM株式およびアジアポートフォリオにおいてインドをアンダーウェイトにすることを推奨し、一方でEM国内債券配分内でインドをオーバーウェイトに保つことを推奨します。 比較的高い米国の関税率と進行中の貿易協定への不確実性が、インドに対する投資家および事業者のセンチメントに悪影響を及ぼすでしょう。…
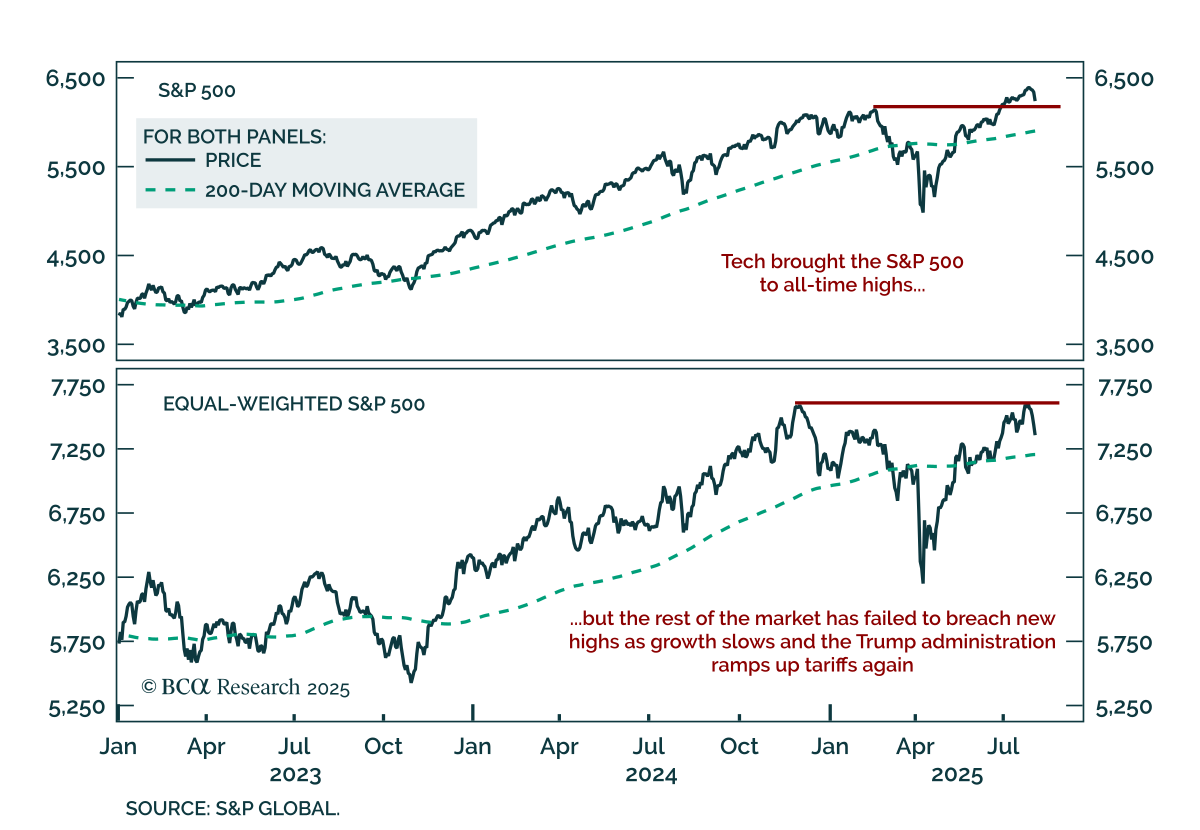
S&P 500は本当に新高値を記録したのか? S&P 500は本当に新高値を記録したのか? S&P 500は最近新高値を突破しましたが、指導層が狭いことや労働市場の減速がリスク資産に対する警戒感を強めています。 株式は解放記念日後の安値から反発しましたが、この上昇は主にテクノロジーセクターによって主導されています。対等加重のS&P 500は、解放記念日前の高値をまだ突破しておらず、リスクの感性がそれほど高揚していないことを示唆しています。…
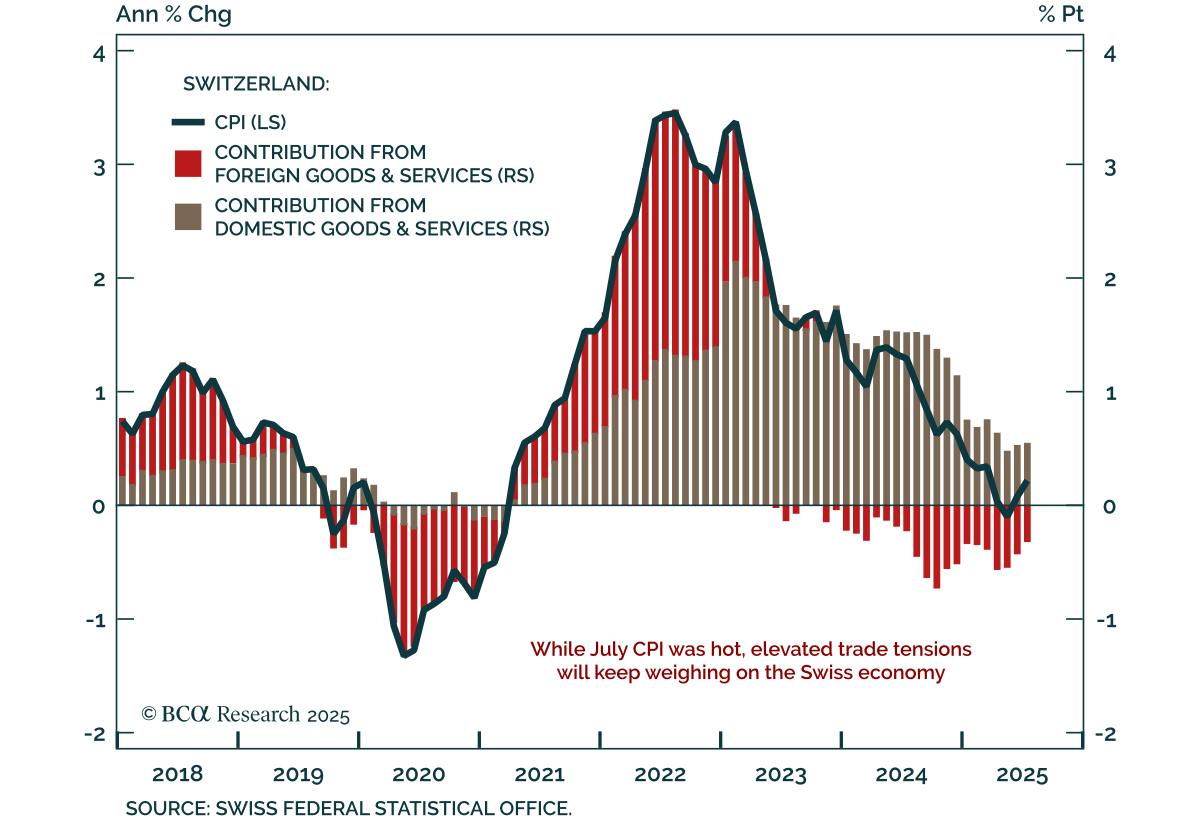
スイスのインフレが予想を上回るも、成長と貿易リスクが支配 スイスのインフレが予想を上回るも、成長と貿易リスクが支配 7月のインフレ率の上昇は、スイスの短期的なデフレ見通しを大きく変えることはありません。弱い経済データと貿易リスクが防御的な姿勢を支持し、株式よりも債券を選好する理由となっています。…