Equities
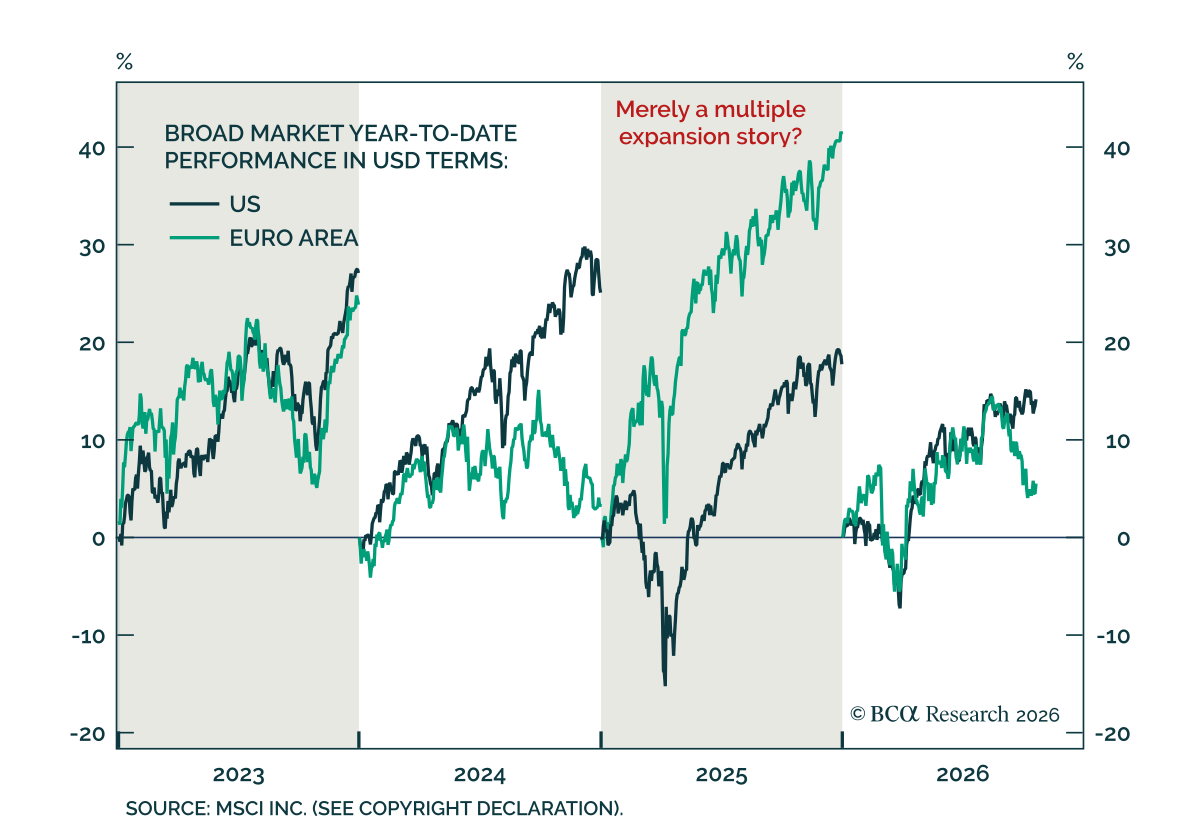
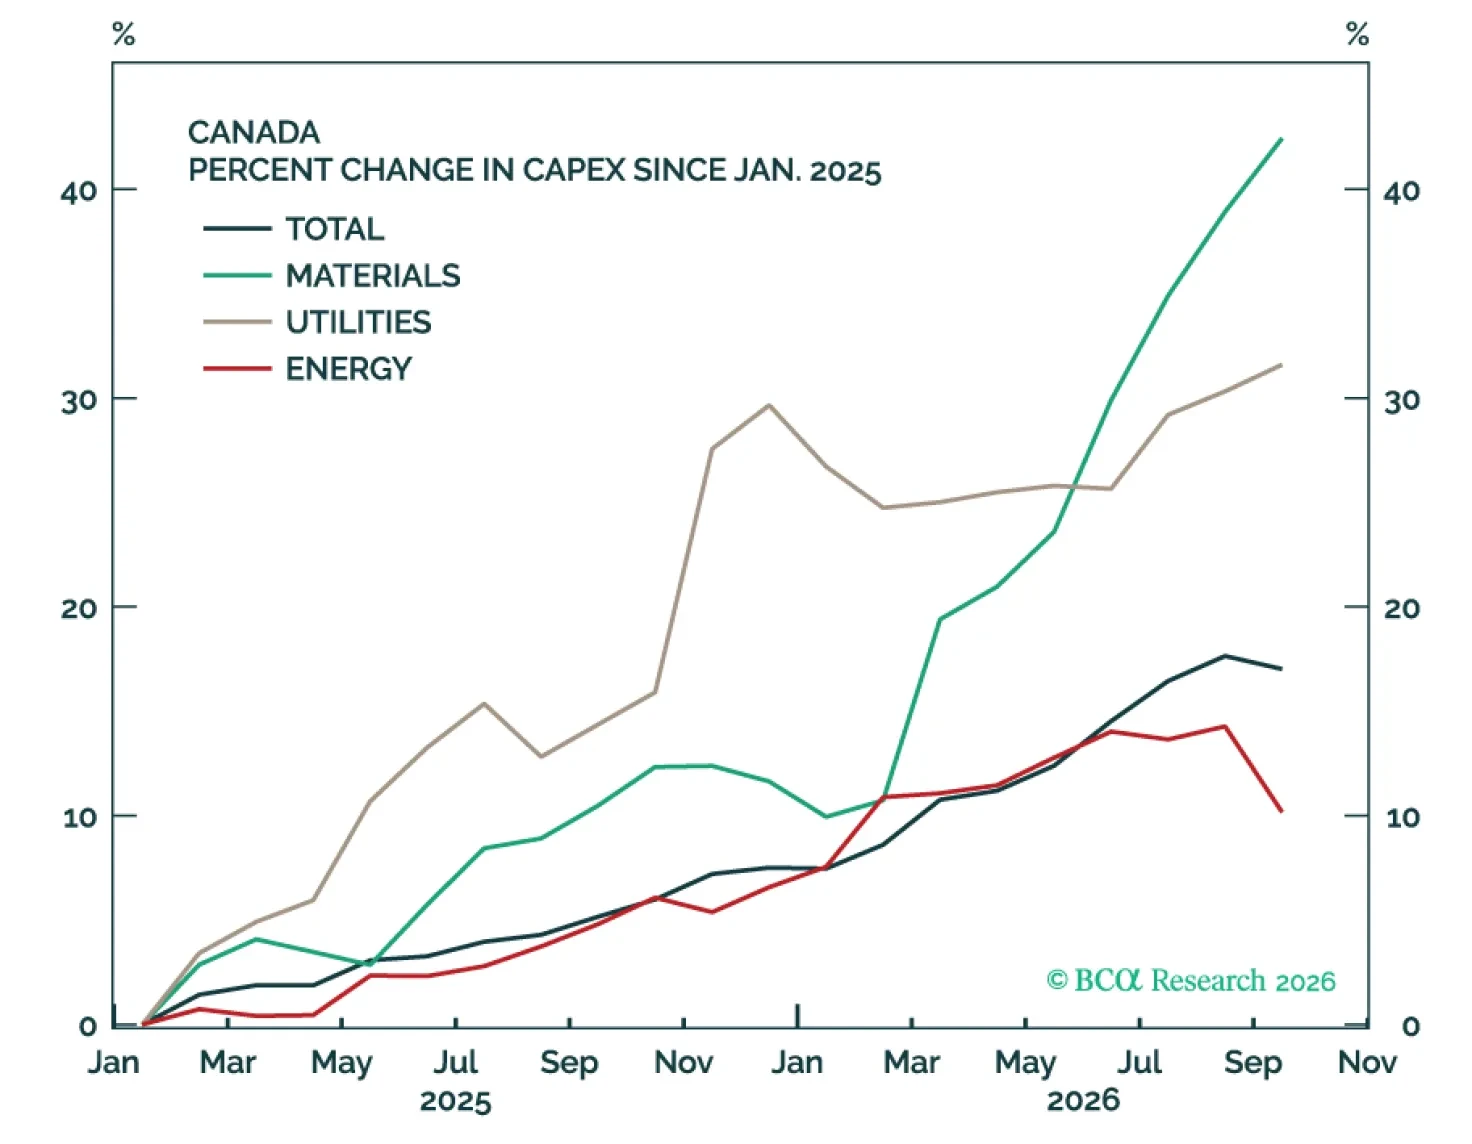
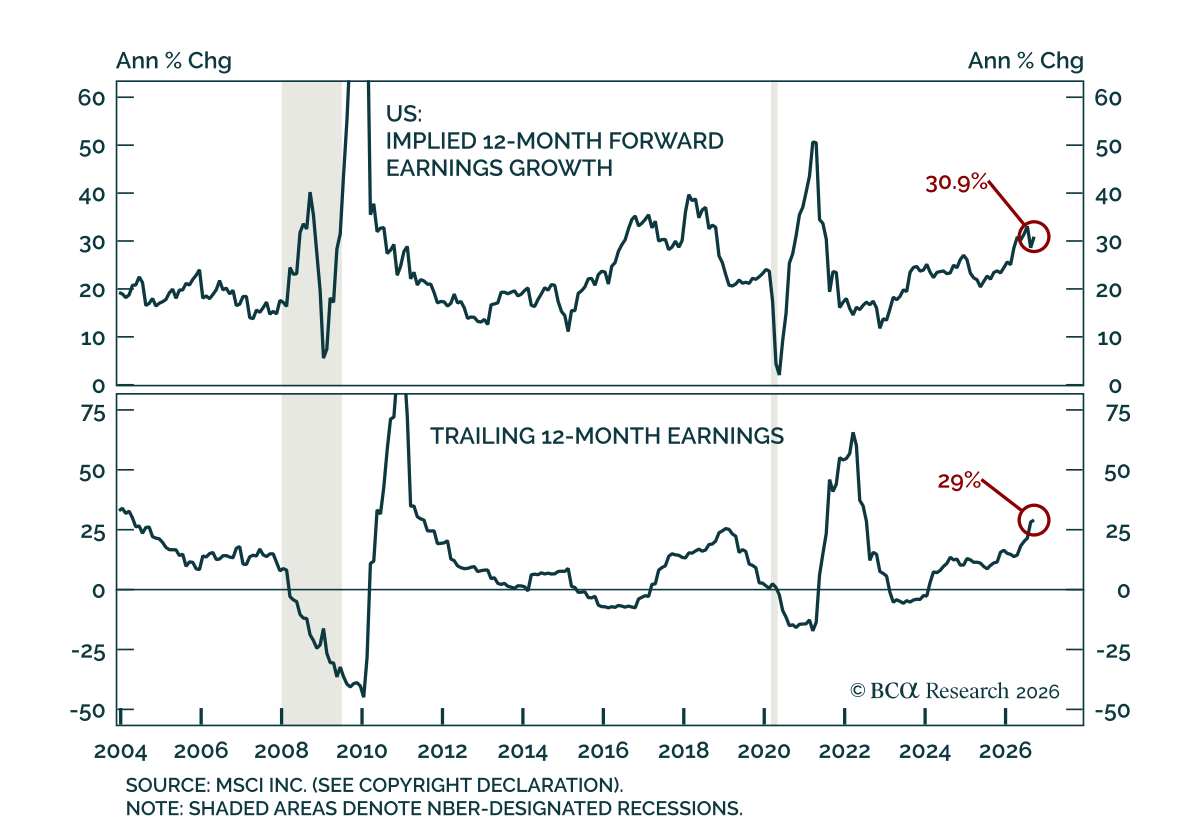
株式市場の継続的な強気相場は、決算による失望を回避することを必要とする。米国の7~9月期決算シーズンは先週、米国金融セクターの発表で正式に始まったが、注目は大型テック企業の決算に集まるであろう。METAは昨日引け後に発表し、来週はAlphabet、Microsoft、Amazon、Intelの決算が控えている。AMDは11月3日に、NVIDIAは11月第3週に発表予定である。…
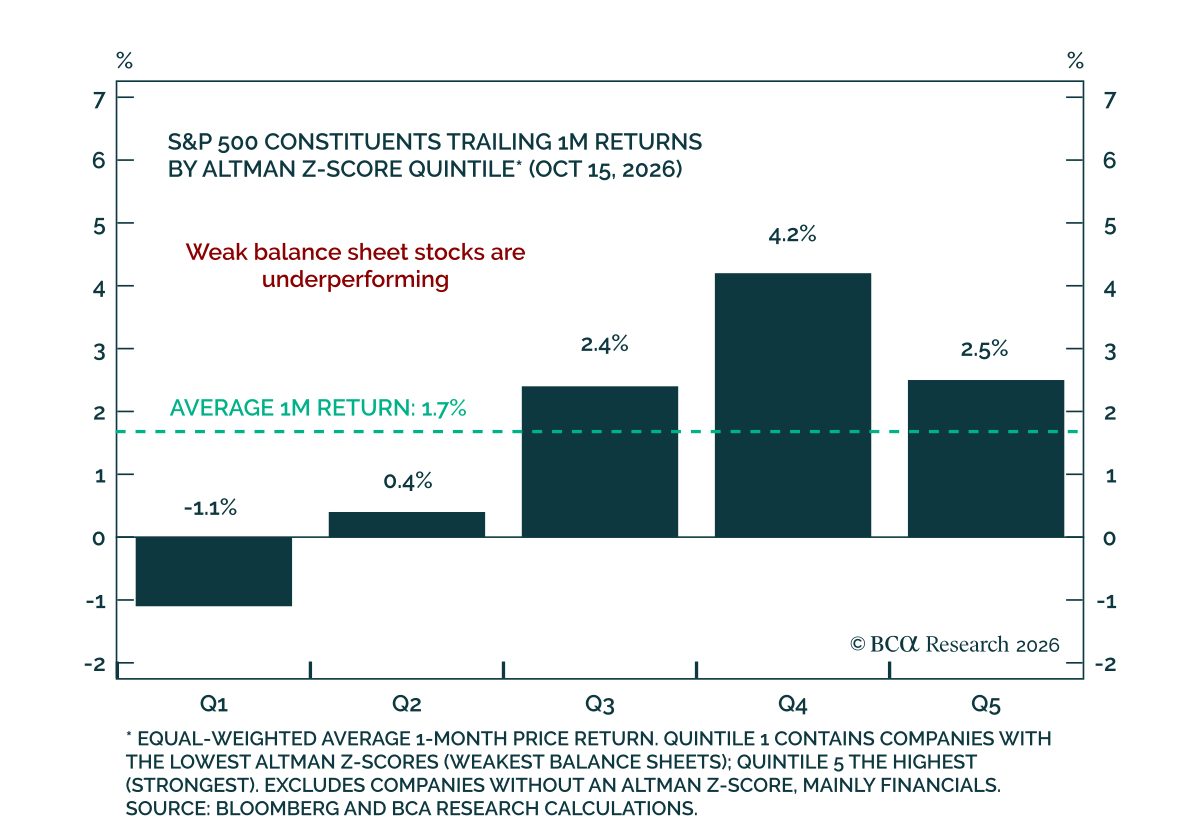
当社の米国株式ストラテジストは、拡大したクレジットスプレッドの巻き戻しを推奨する。投資家はリスクオフするよりも、7~9月期決算を前にクオリティに傾くべきだ。クレジット スプレッドは国債が売られたことで拡大し、財務の弱い銘柄に打撃を与えている。しかし、そのストレスはネオクラウドや金利に敏感な業種に集中しており、IGとHYのスプレッドはいずれも長期平均を下回っている。 10年物米国債利回りは10月上旬に5.3%でピークに達し、2月の安値から134…
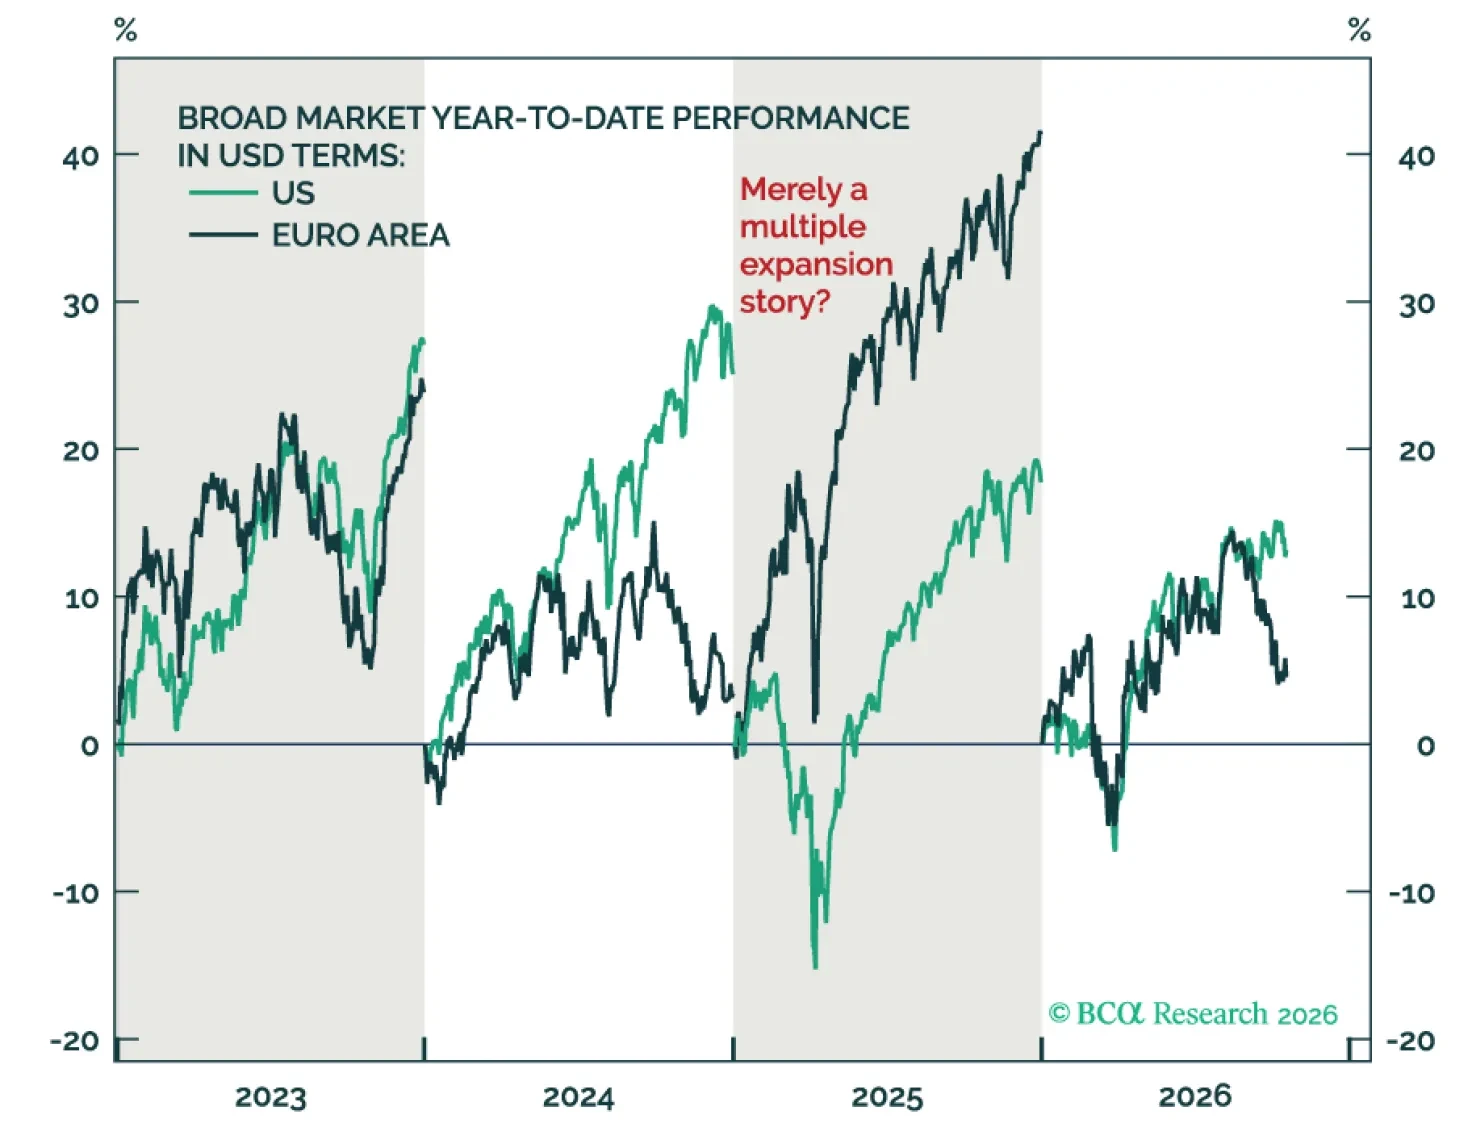
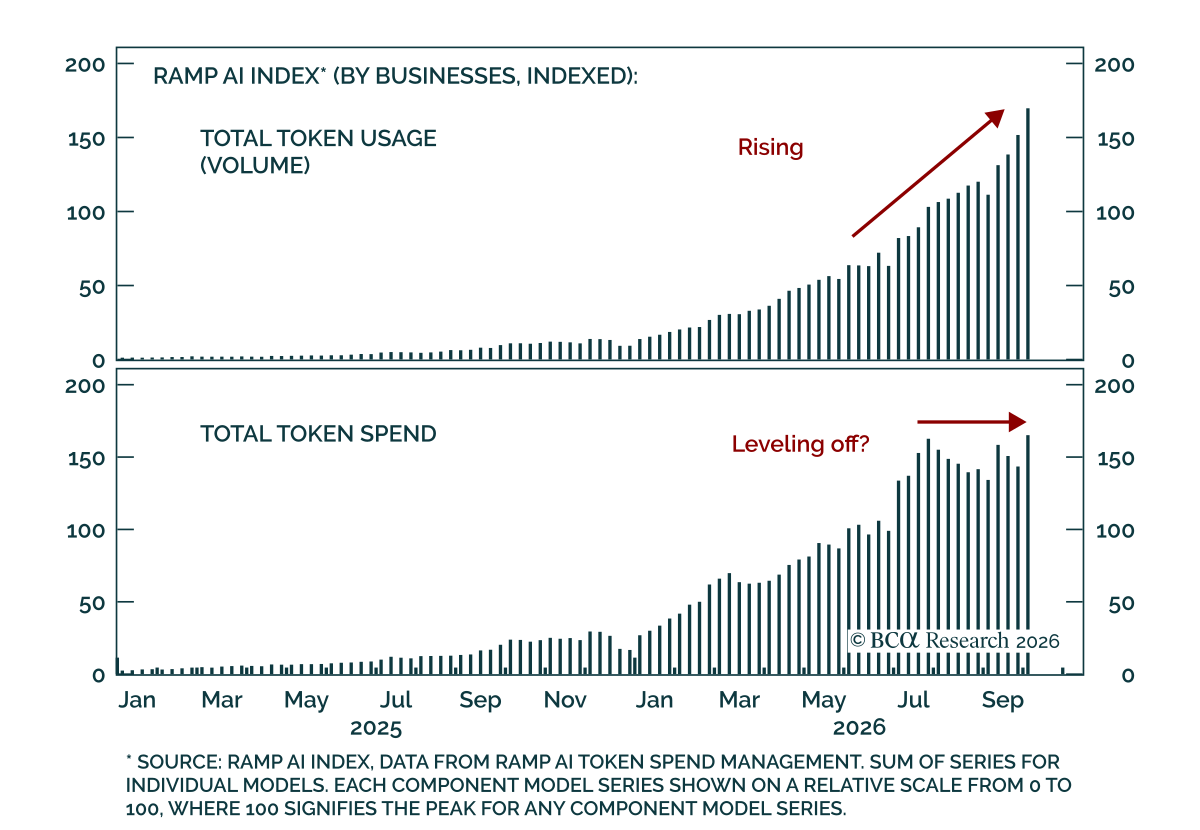
先週、AIモデル開発企業の成長が従来考えられていたほど速くない可能性を示す兆候があり、テック株が動揺した。テック関連株は先週、ファンダメンタルズとは逆行するかのように軟調であった。equal-weight S&P 500が小幅に上昇したにもかかわらず、NASDAQは4%超下落した。債務懸念がネオクラウド株の売りを助長したが、10年物米国債利回りが15ベーシスポイント低下したにもかかわらずテック株は週として下落して取引を終えた。月曜にはテック株が回復し、一部投資家による「押し目買い」が反応したものと見られる。…
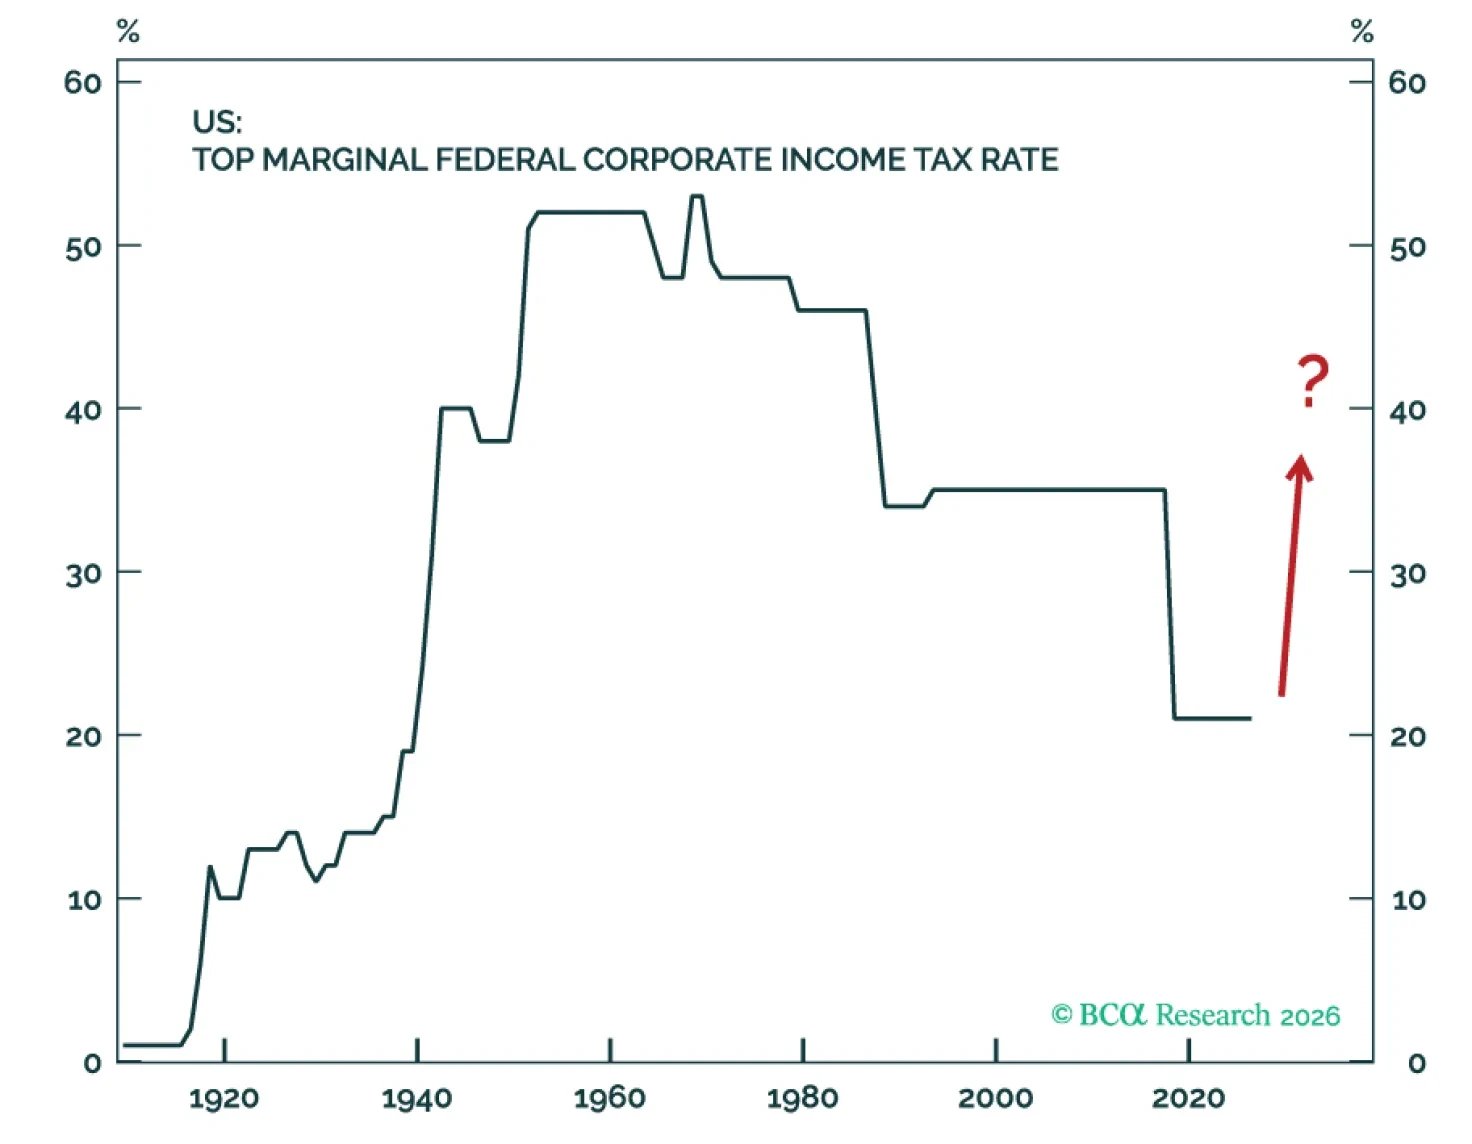
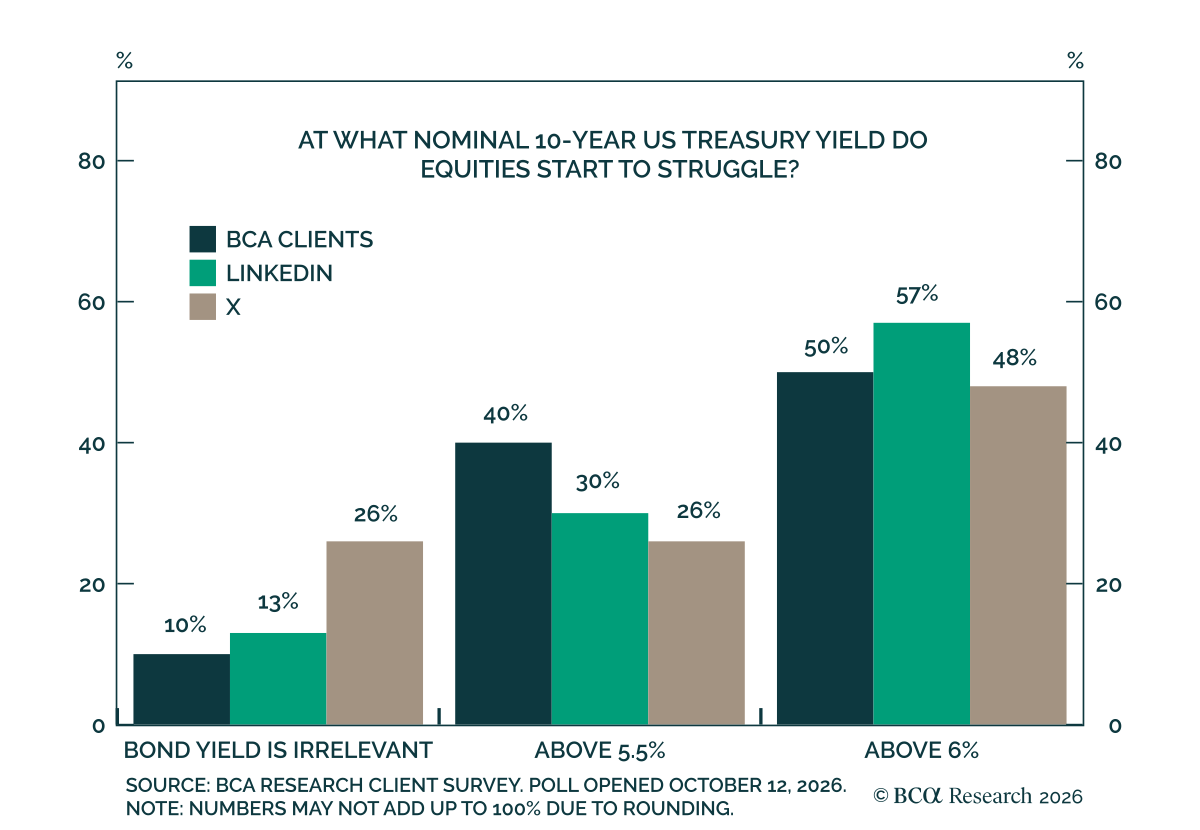
BCAの顧客は、米国の10年利回りが6%を上回ると株式が苦戦すると見ている。 BCAの顧客の半数は名目10年利回りが6%を超えた場合にのみ株式がネガティブな影響を受けると考え、40%は利回りが5.5%を超えれば株式に影響すると見ており、わずか10%が利回りは無関係だと考えている。ソーシャルメディアの回答者も似た傾向を示すが、Xの回答者では26%とより高い割合が債券利回りは全く関係ないと考えていた。 分岐点についてはBCAのストラテジスト間で見解が分かれている。株式楽観派の一部では、Doug…
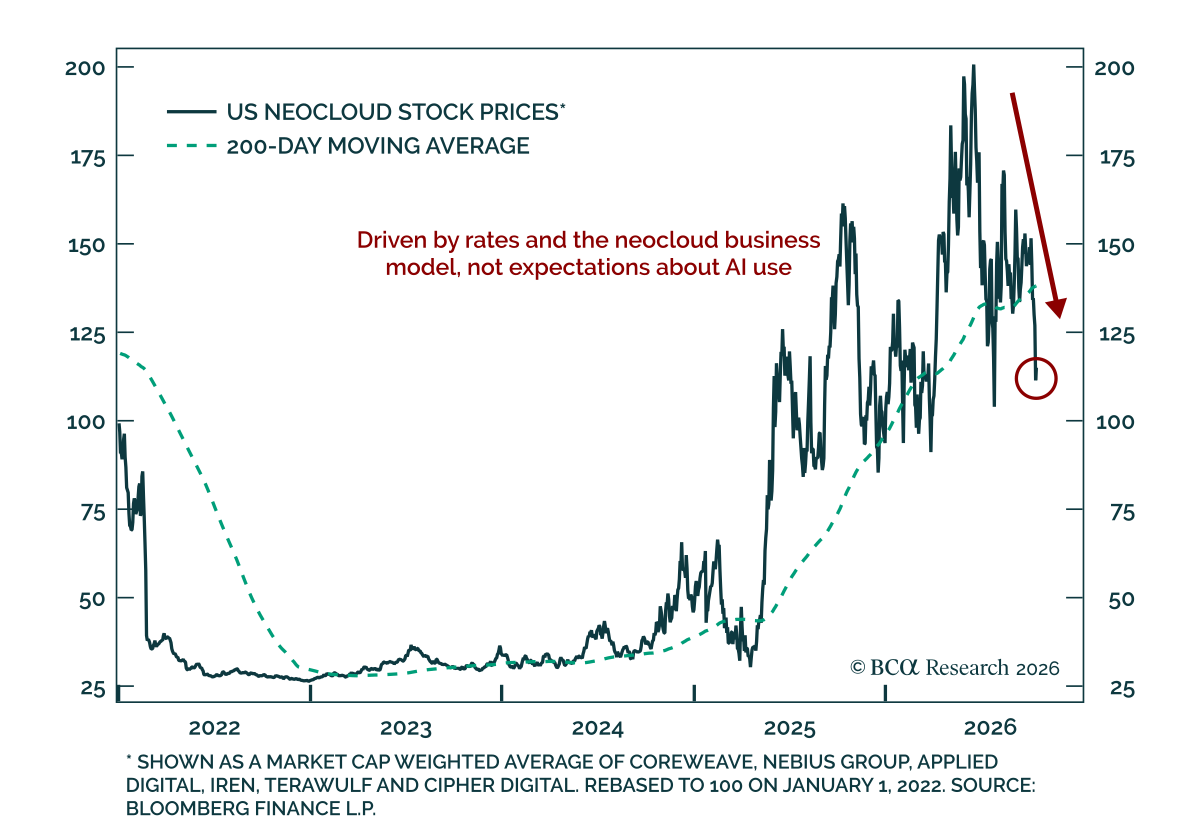
今週のネオクラウド提供事業者の売りは、まだテクノロジー株全体にとって重大な警告兆候ではない。 米国のネオクラウド提供事業者である CoreWeave は水曜日に急落し、一日で15%以上下落した。株価は木曜日にやや回復し、時価総額加重のネオクラウド指数も同様に回復した。しかし、株価が安定する一方で、CoreWeaveのデフォルトに備える保険のコストは昨日大幅に上昇した。…
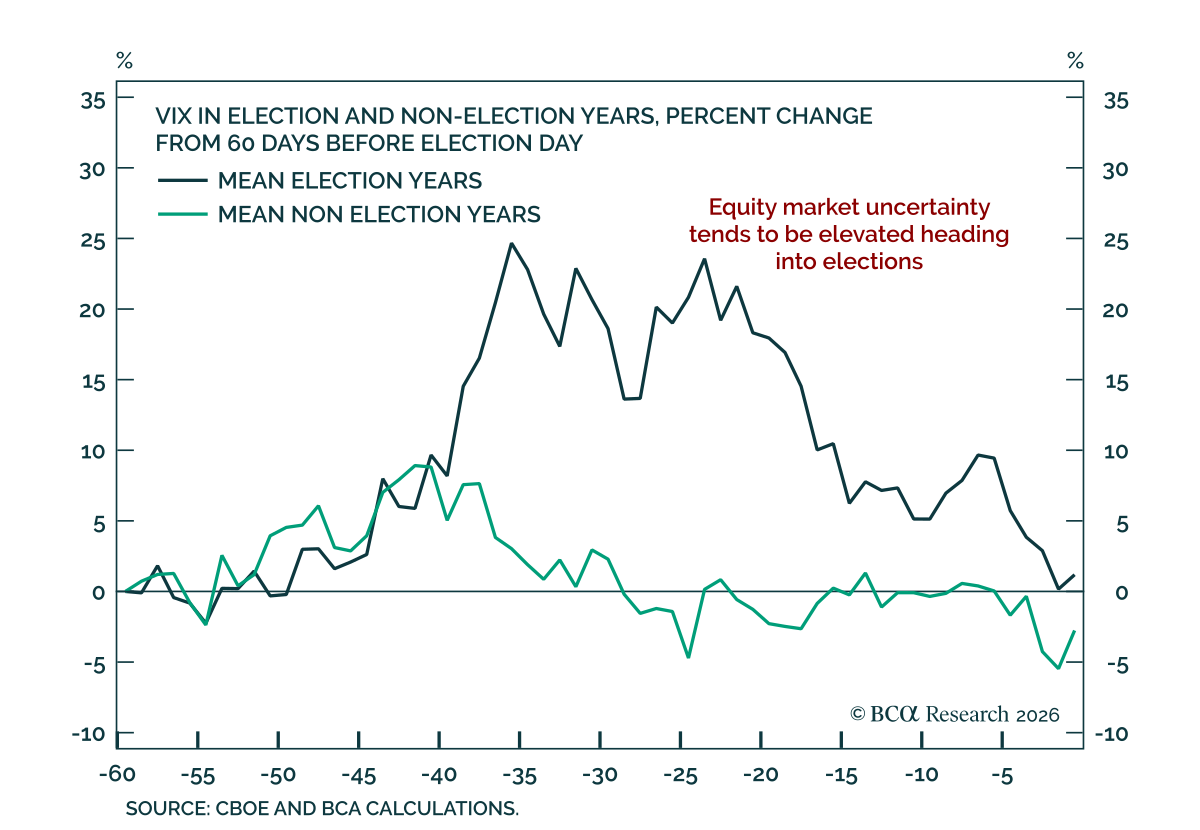
当社の US Equity strategistsは、指数レベルのプロテクションが割安であり、マーケットが表面下に織り込んでいる選挙リスクをヘッジするためにそれを用いるだろうと見ている。 ブックメーカーは下院を民主党が奪う確率を90%超と見積もっているが、11月の投票を前に通常高まるボラティリティ・プレミアムが指数レベルではほとんど見られない。…