China
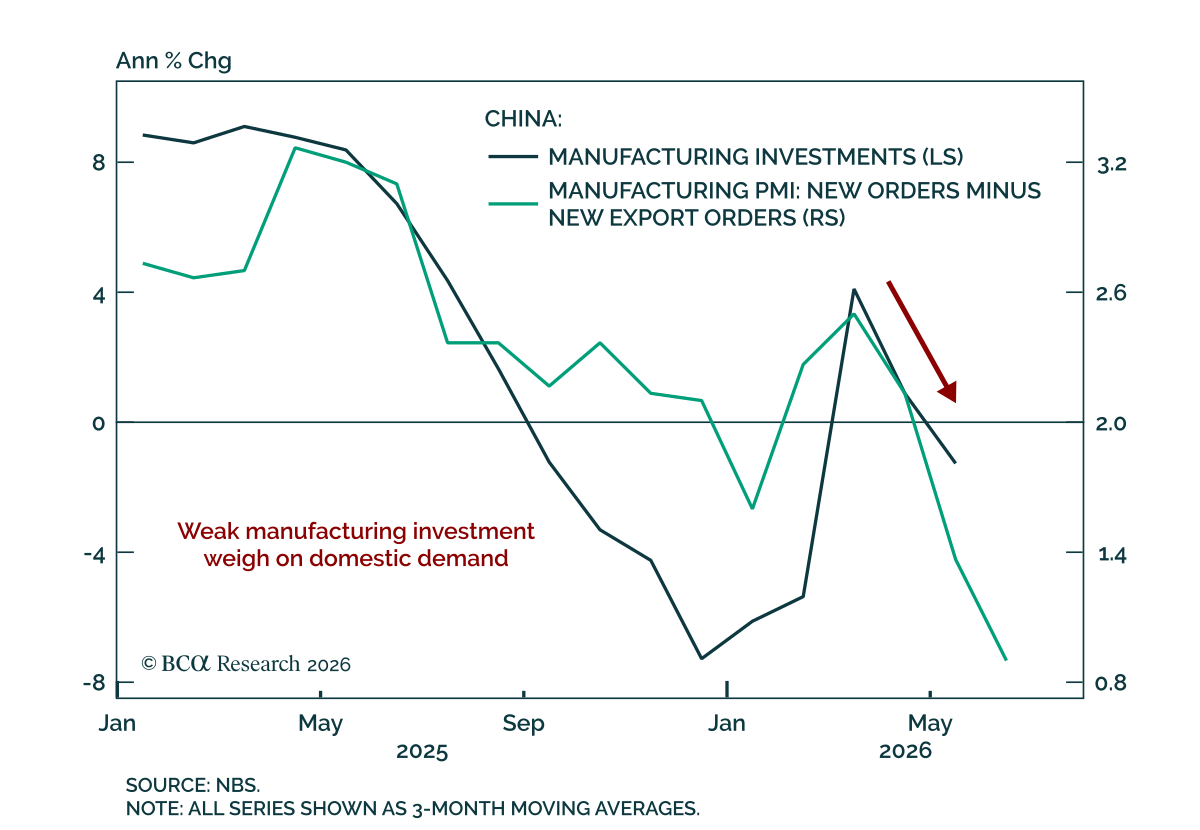
当社の中国ストラテジストはオンショアのA株をオフショアの中国株よりも引き続きオーバーウェイトしている。これは産業利益のK字回復がその判断を裏付けている。A株は先端製造業セクターへのエクスポージャーが大きく、世界的なAI投資サイクルと北京の産業高度化の推進に支えられて引き続きアウトパフォームする見込みである。オフショアのベンチマークは中立の見方にとどまるにすぎない。というのも、その収益はまだ実現していない消費の回復に依存しているからだ。…
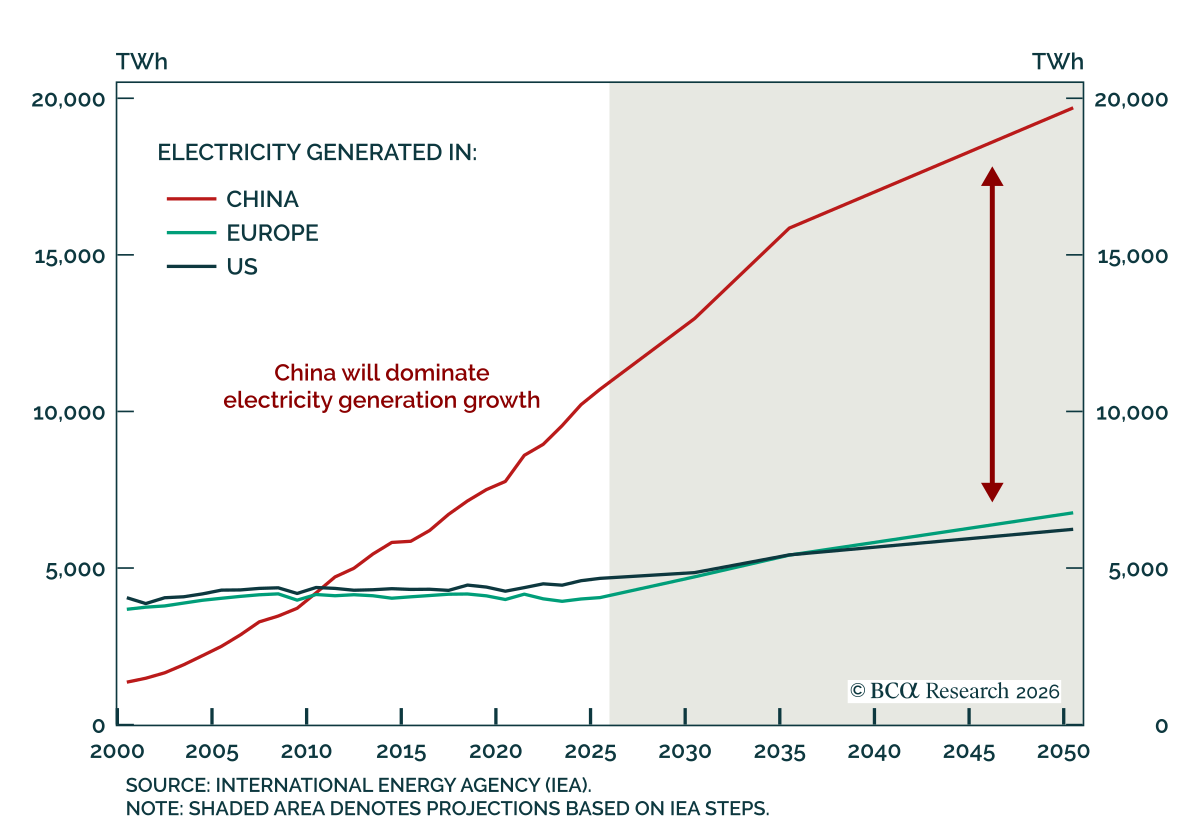
中国の送電網の優位性は電化の新時代において構造的な強みになりつつあり、米国も対応を始めている. 当社の今週のチャートは、Jing Sima、チーフ・中国ストラテジスト、Roukaya Ibrahim、チーフ・コモディティ・ストラテジスト、そしてMatt Gertken、チーフ・地政学ストラテジストによる共同作成です.…
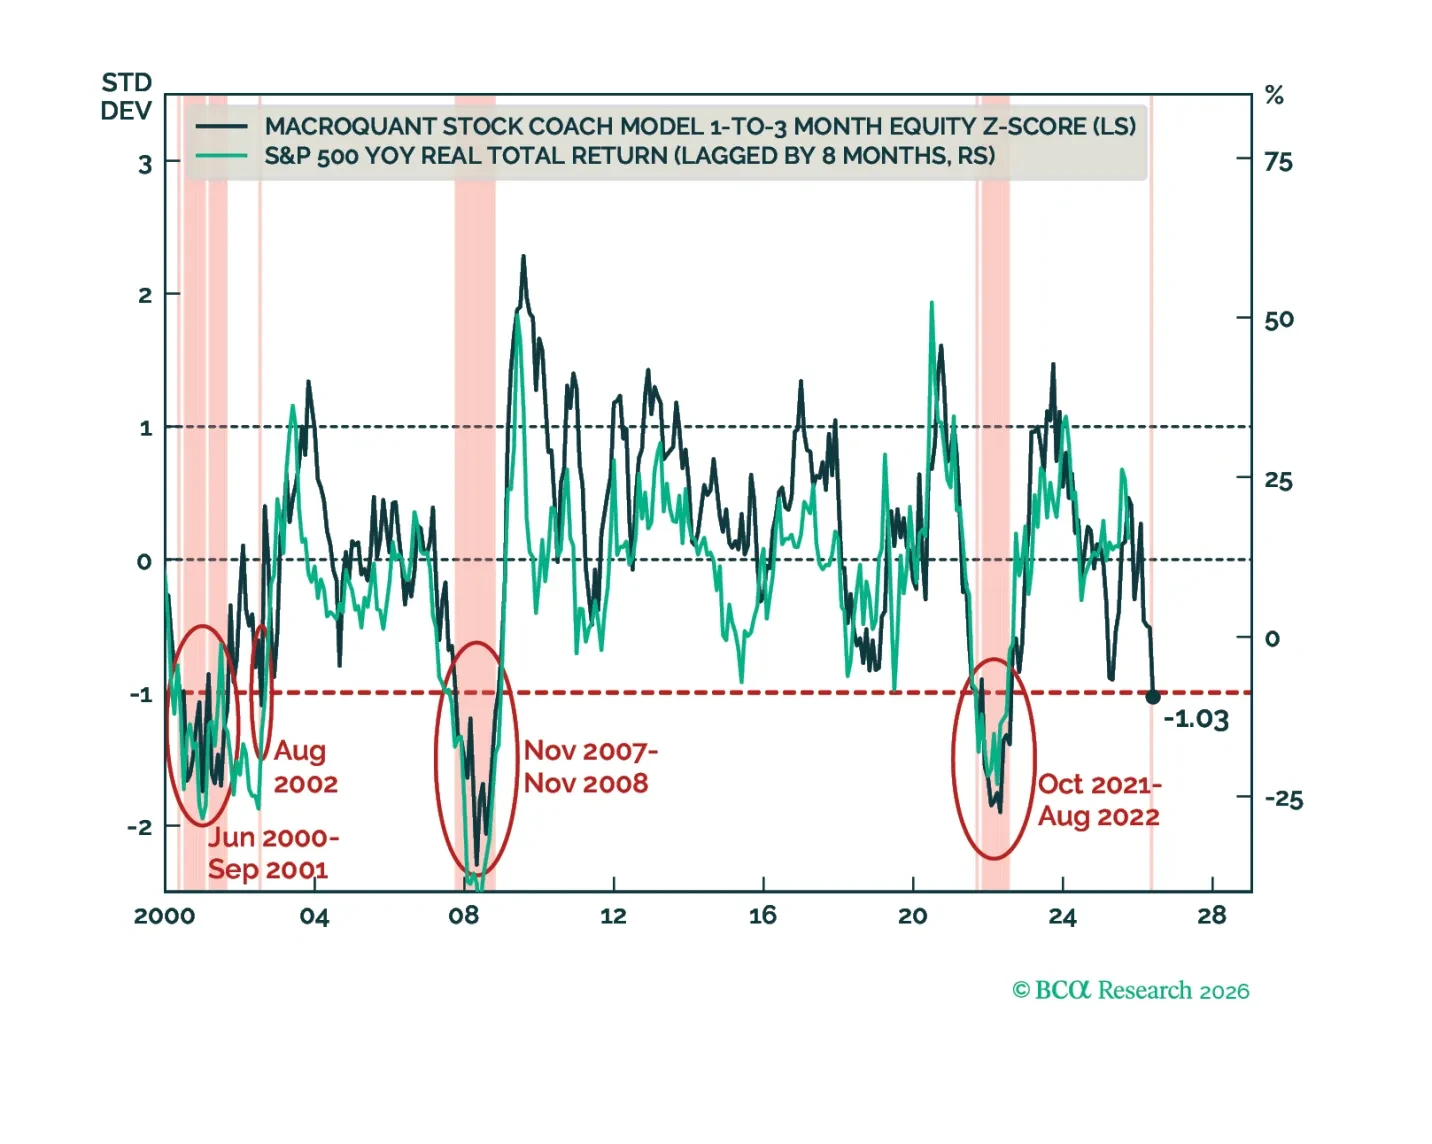
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
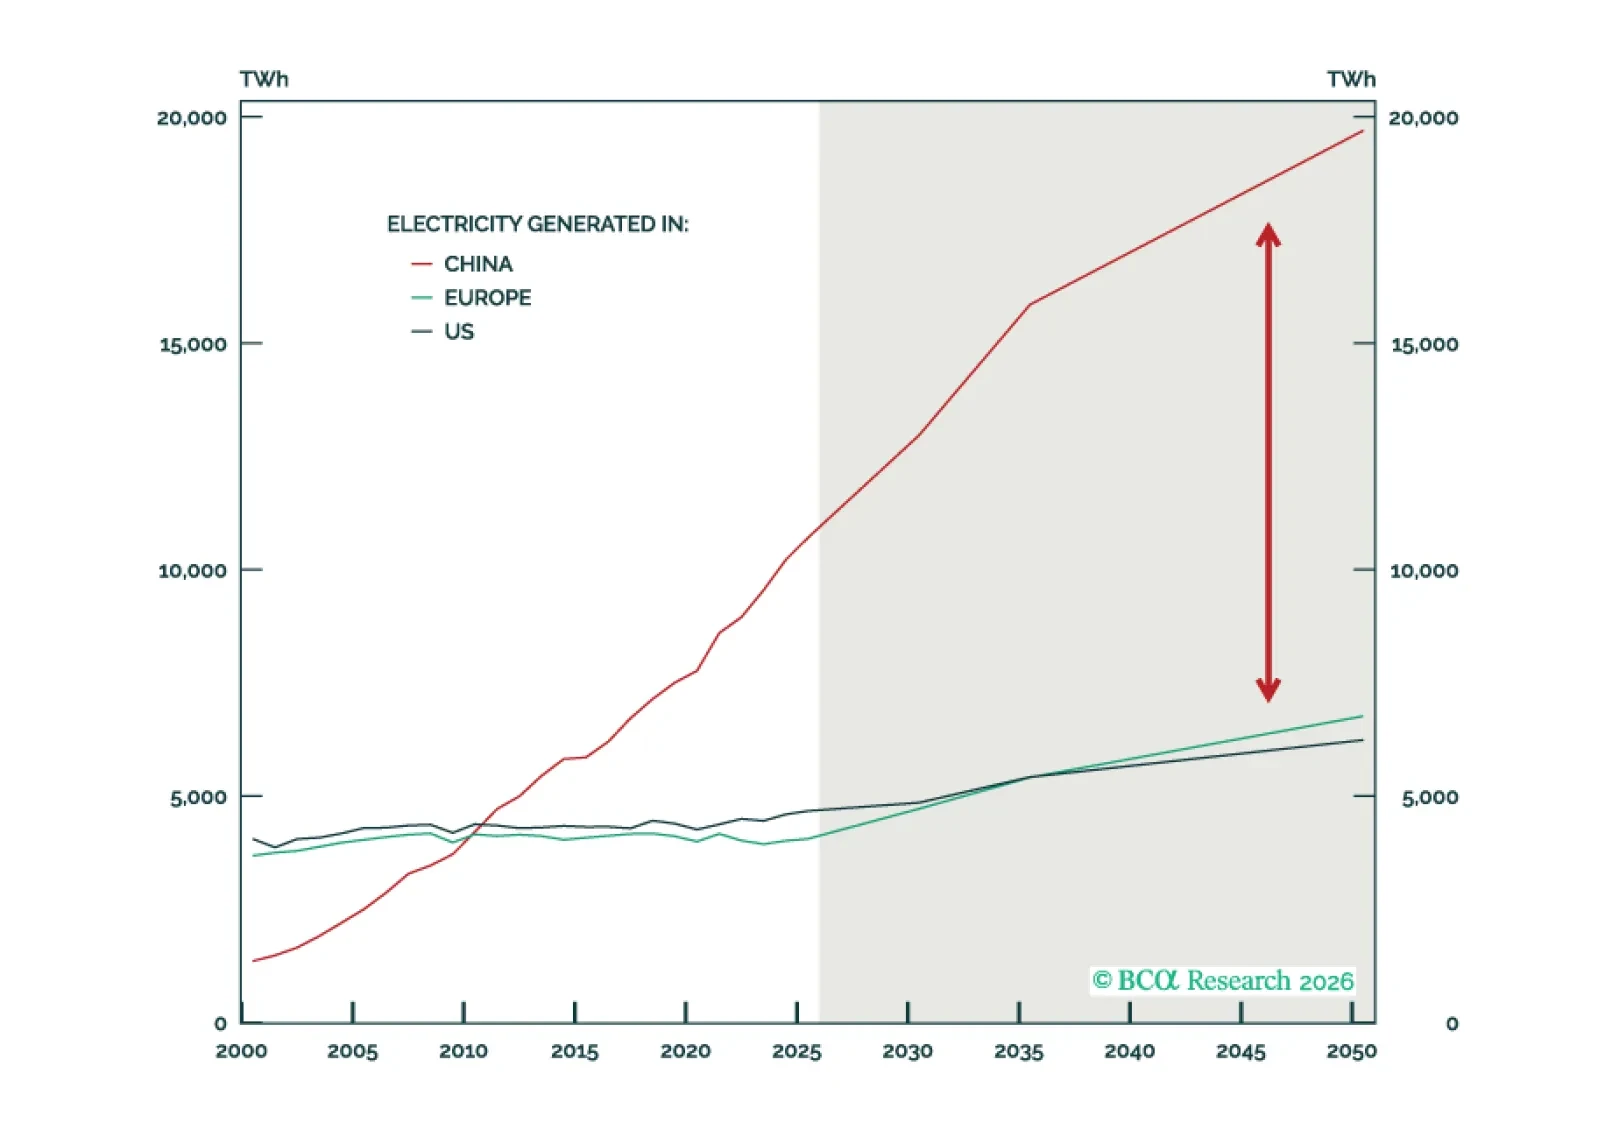
中国は「電力の時代」において世界最大の電力システムを運用することで構造的な優位性を有しているのである。しかし、この優位性には本質的な限界があり、米国は困難を抱えながらも競争力を保っているのだ。
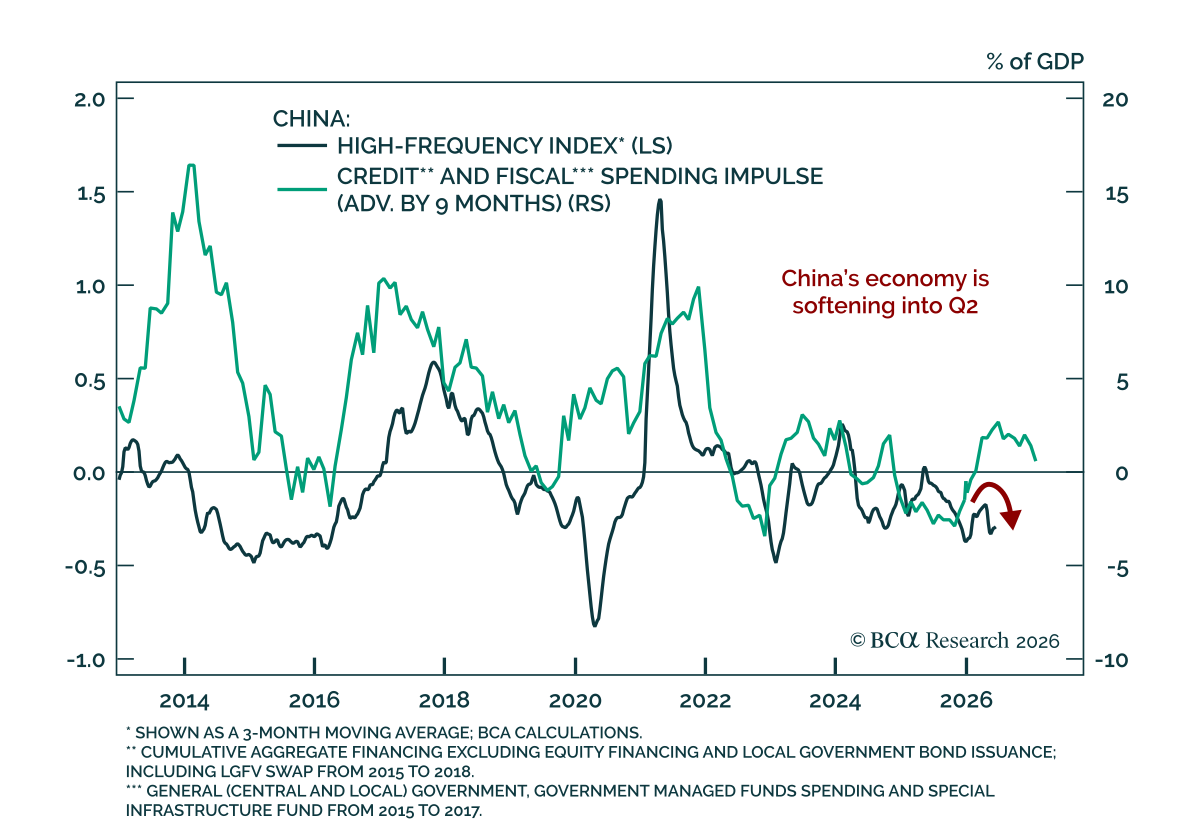
中国の政策転換は一様でない 中国の政策転換は一様でない 中国経済の減速は下半期にさらなる財政支援を招く可能性が高いが、その恩恵は局所的に集中し、株式のボラティリティは上昇する見込みである. 当社の Chart Of The Week は Jing Sima、チーフ・チャイナ・ストラテジストの寄稿である。Jing は活動の鈍化と最近のPBoCによる流動性引き締めを背景に、年後半の中国の見通しを検討している。…
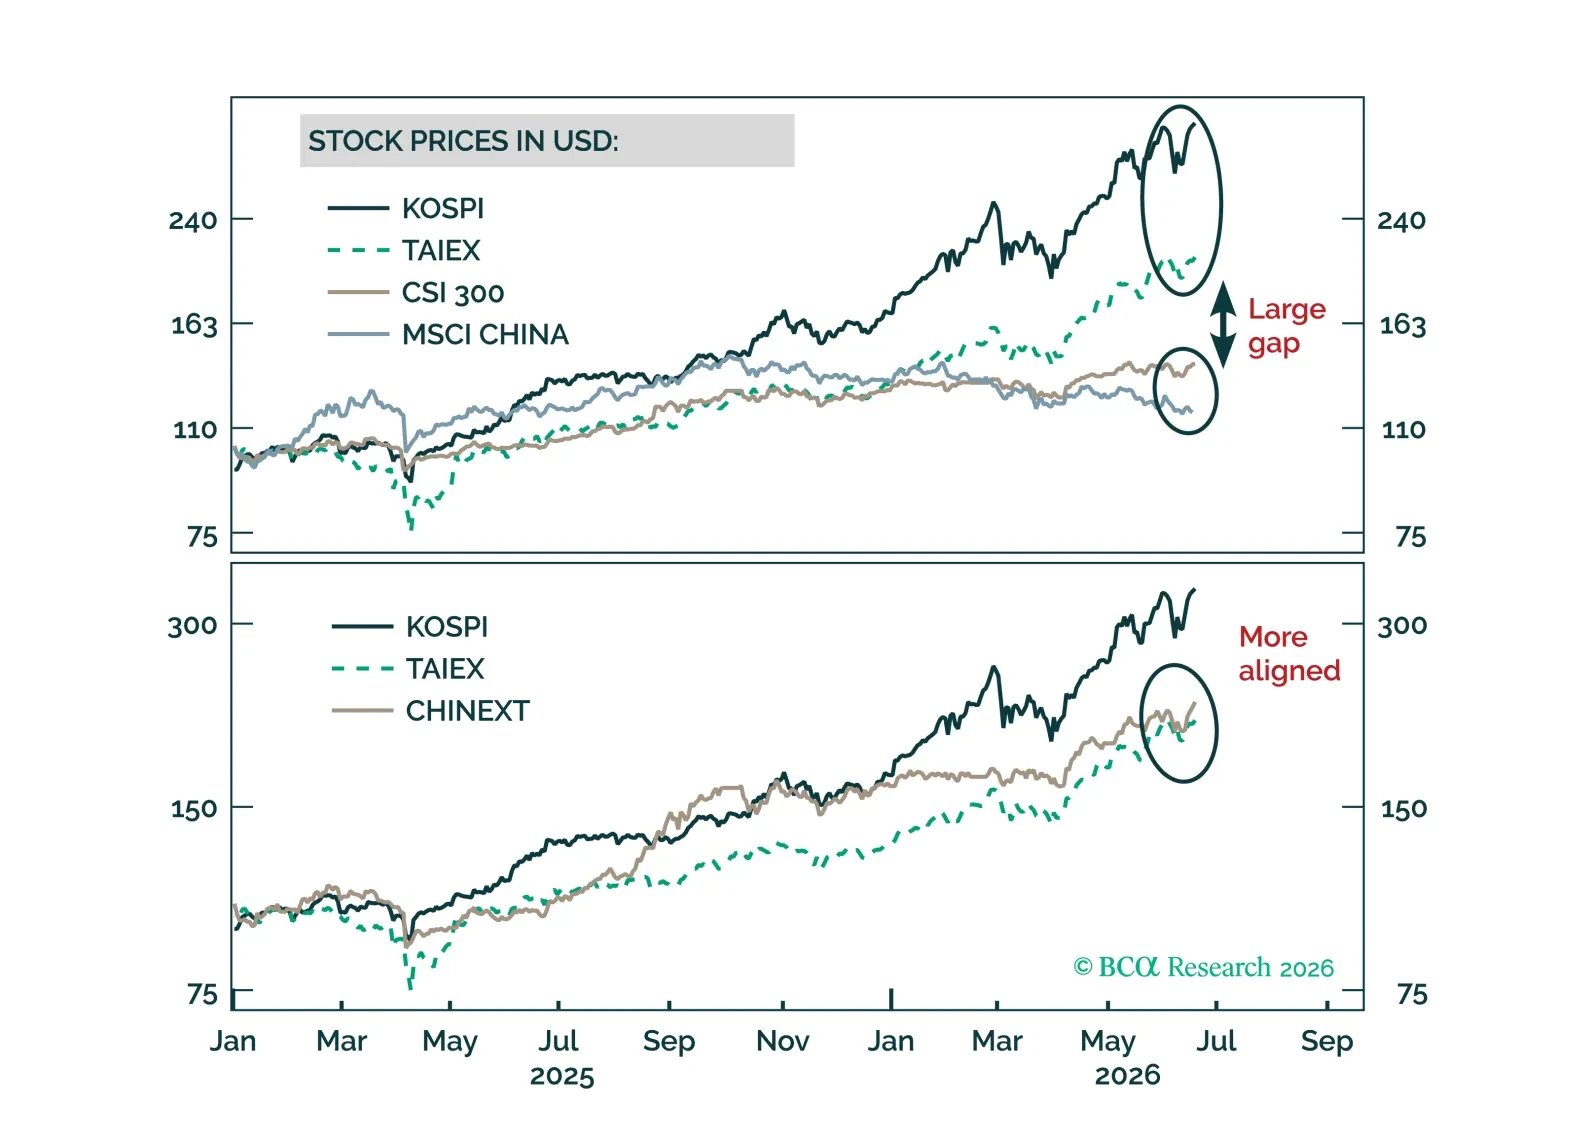
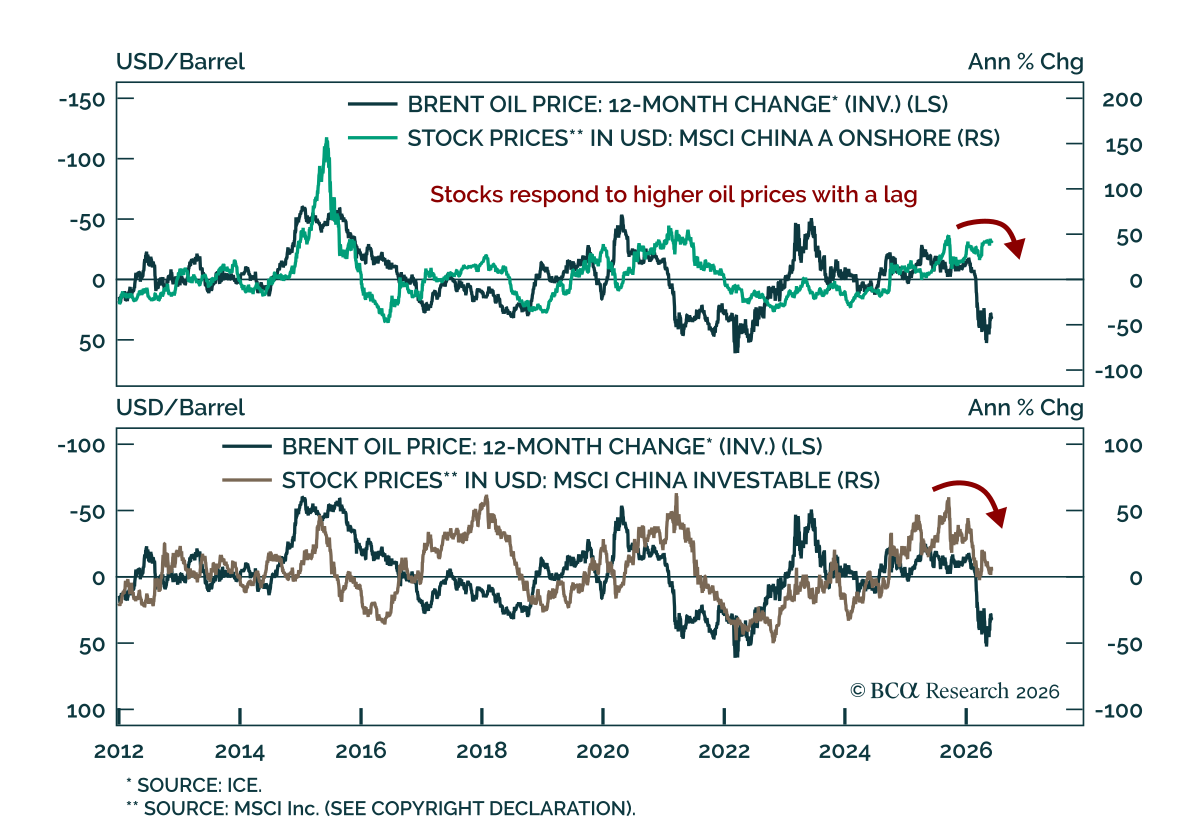
Our China strategists are staying on the sidelines in Chinese equities on an absolute basis, as downside pressure is likely to build in the months ahead. Elevated energy prices are compressing corporate profits just as global demand cools, a combination that…
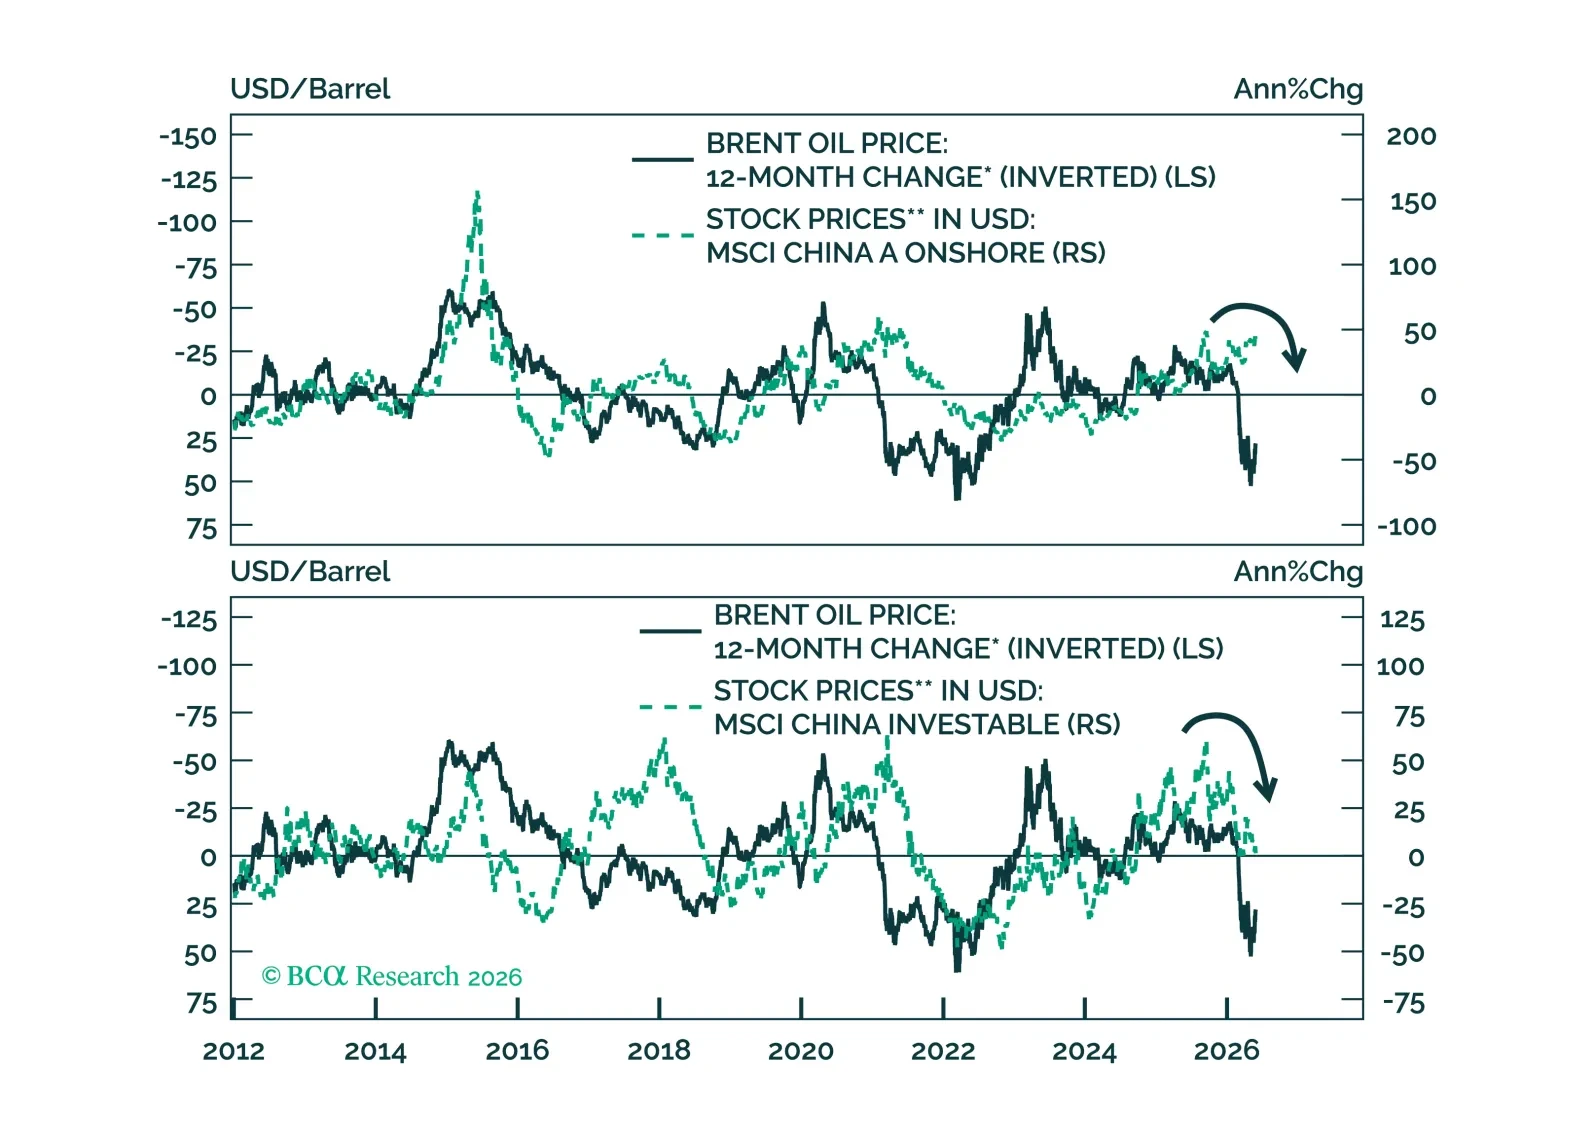
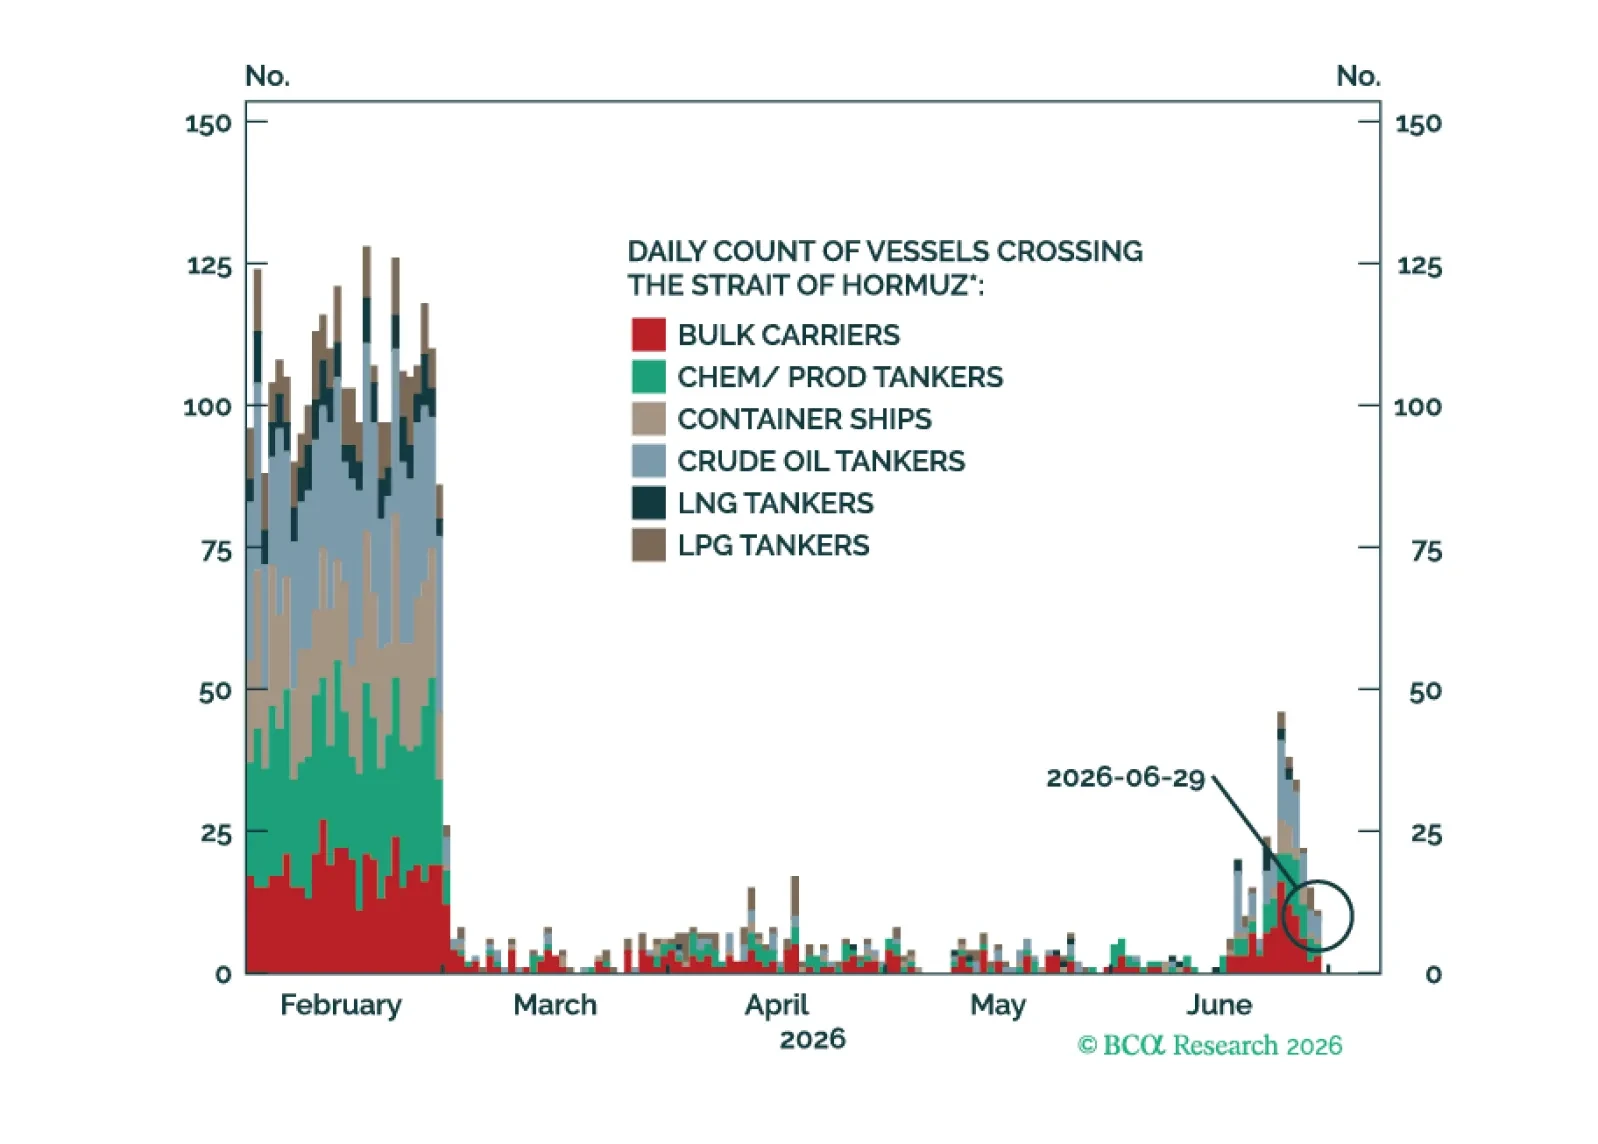
原油ショックは遅れて各国の経済を直撃する。中国は急騰する原油価格による遅れて到来する痛みを感じ、北京は成長を下支えする主要な手段としてインフラ支出に傾くだろう。