AI
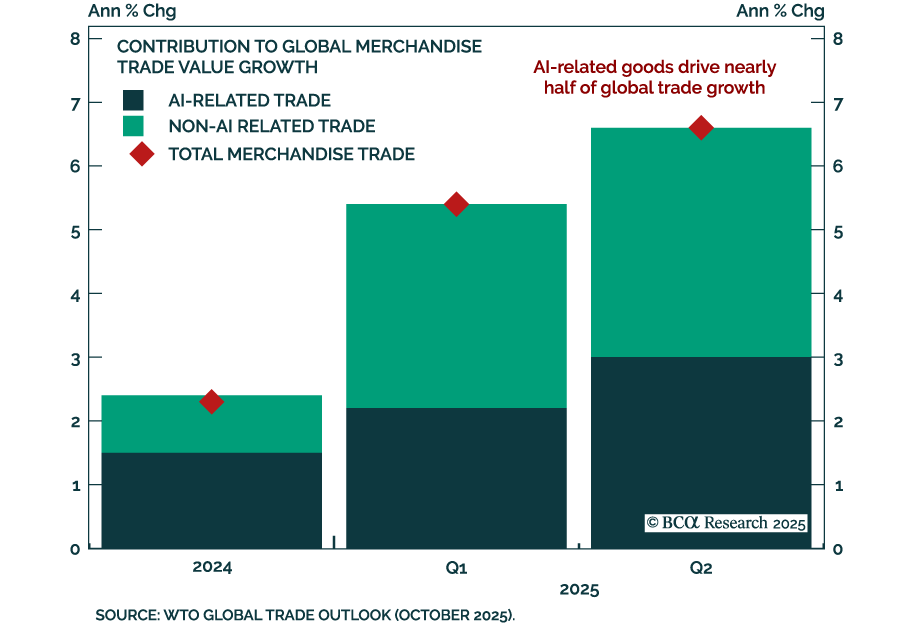
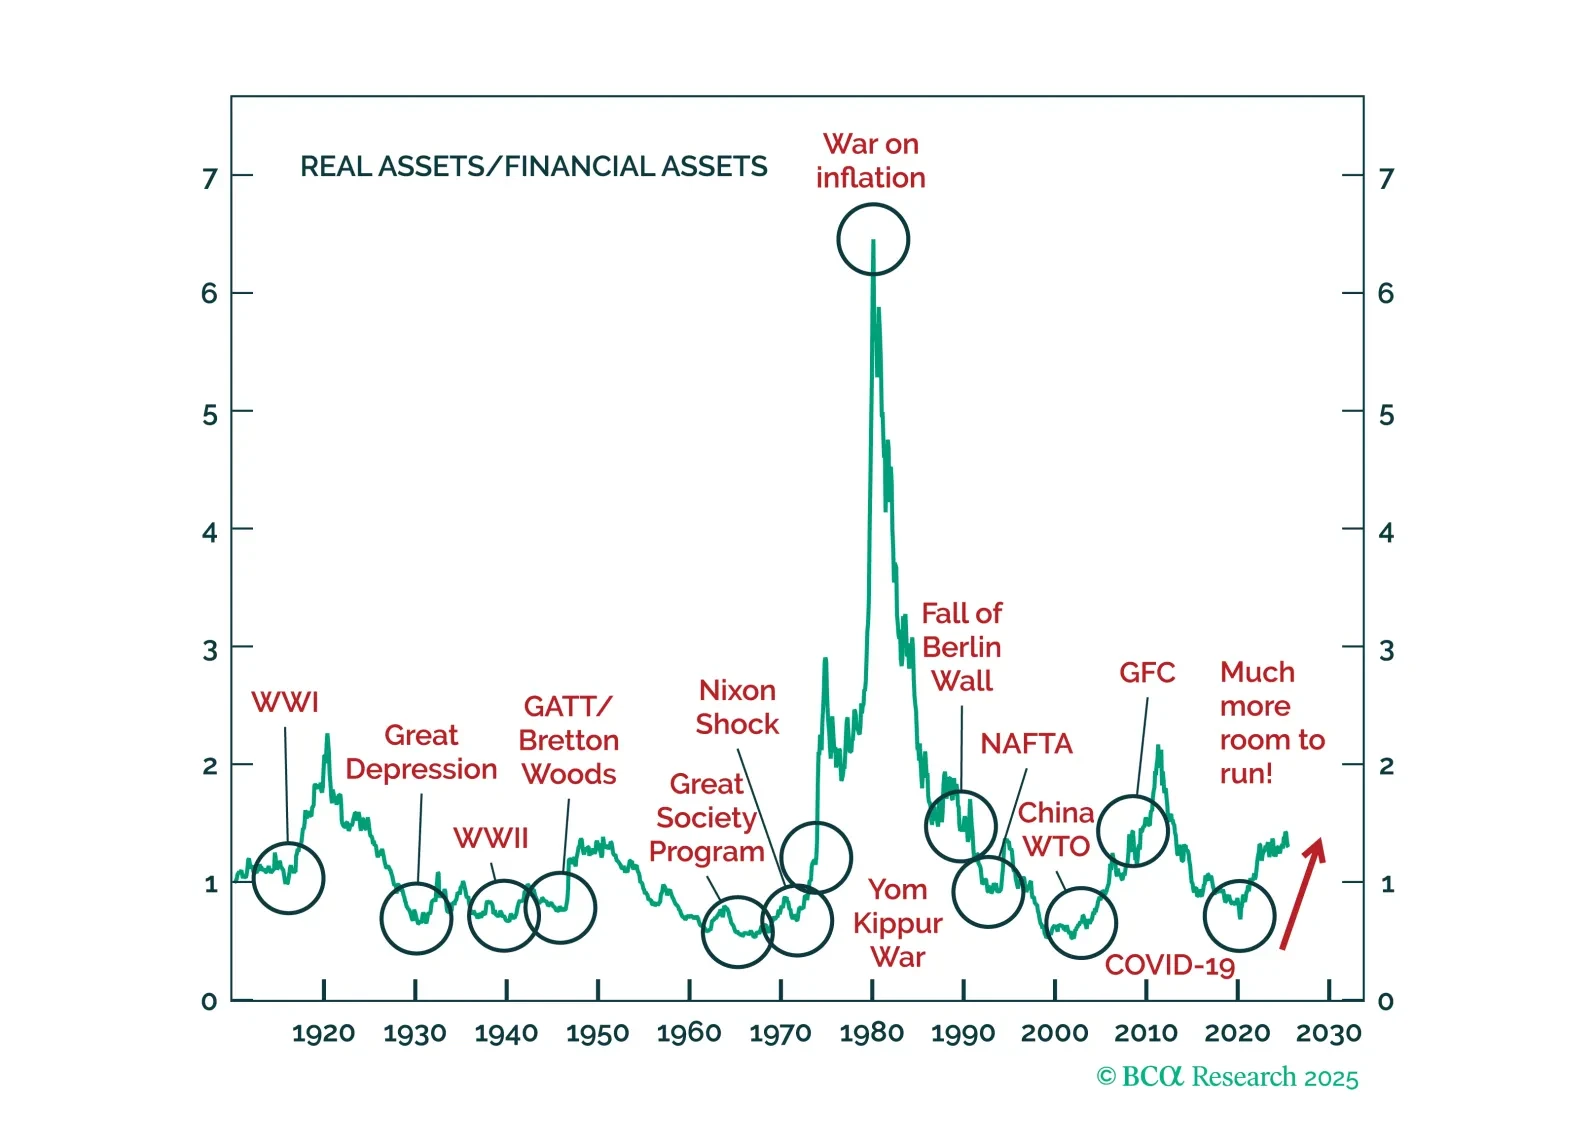
私たちは債券および株式の両方に強気の姿勢を維持していますが、確信は弱まっています。AIテーマに関しては、私たちは慎重な立場を取っていますが、それでも追随してきました。バブルはバブルであり、ショートするべきではありません。しかし、ヨーロッパの弱いAIリターンは2025年の本当の物語を明らかにします:キングドルの没落です。
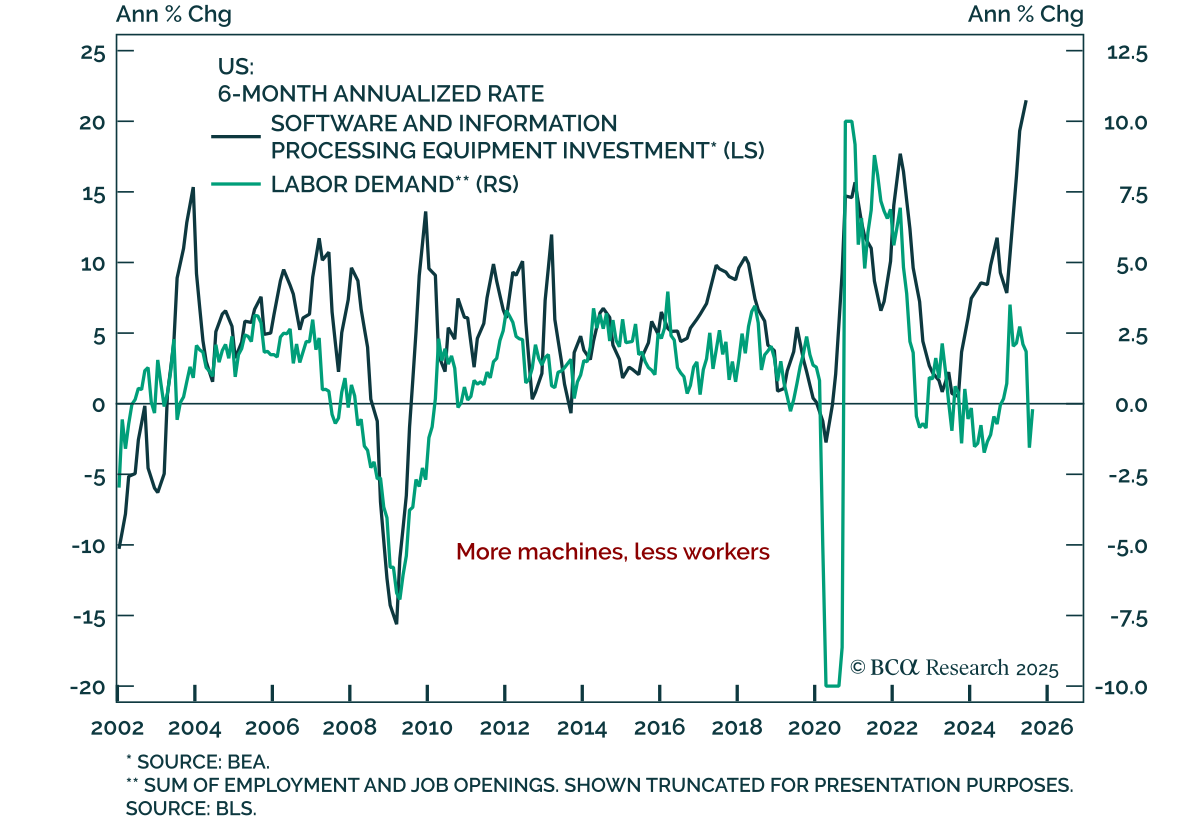
ビッグテックとトランプ政権が、アメリカのハードウェアを労働者よりも優先する産業ブームを醸成しています。アメリカの経済成長は堅調ですが、労働市場は比較的鈍化する見込みです。株式とフィクスト・インカムをオーバーウェイトにし、現金をアンダーウェイトにする立場を採用してください。カナダ株式をアップグレードし、英国市場をダウングレードします。工業株をアップグレードし、生活必需品株をダウングレードします。新興市場債をアップグレードします。プライベートクレジットをダウングレードします。
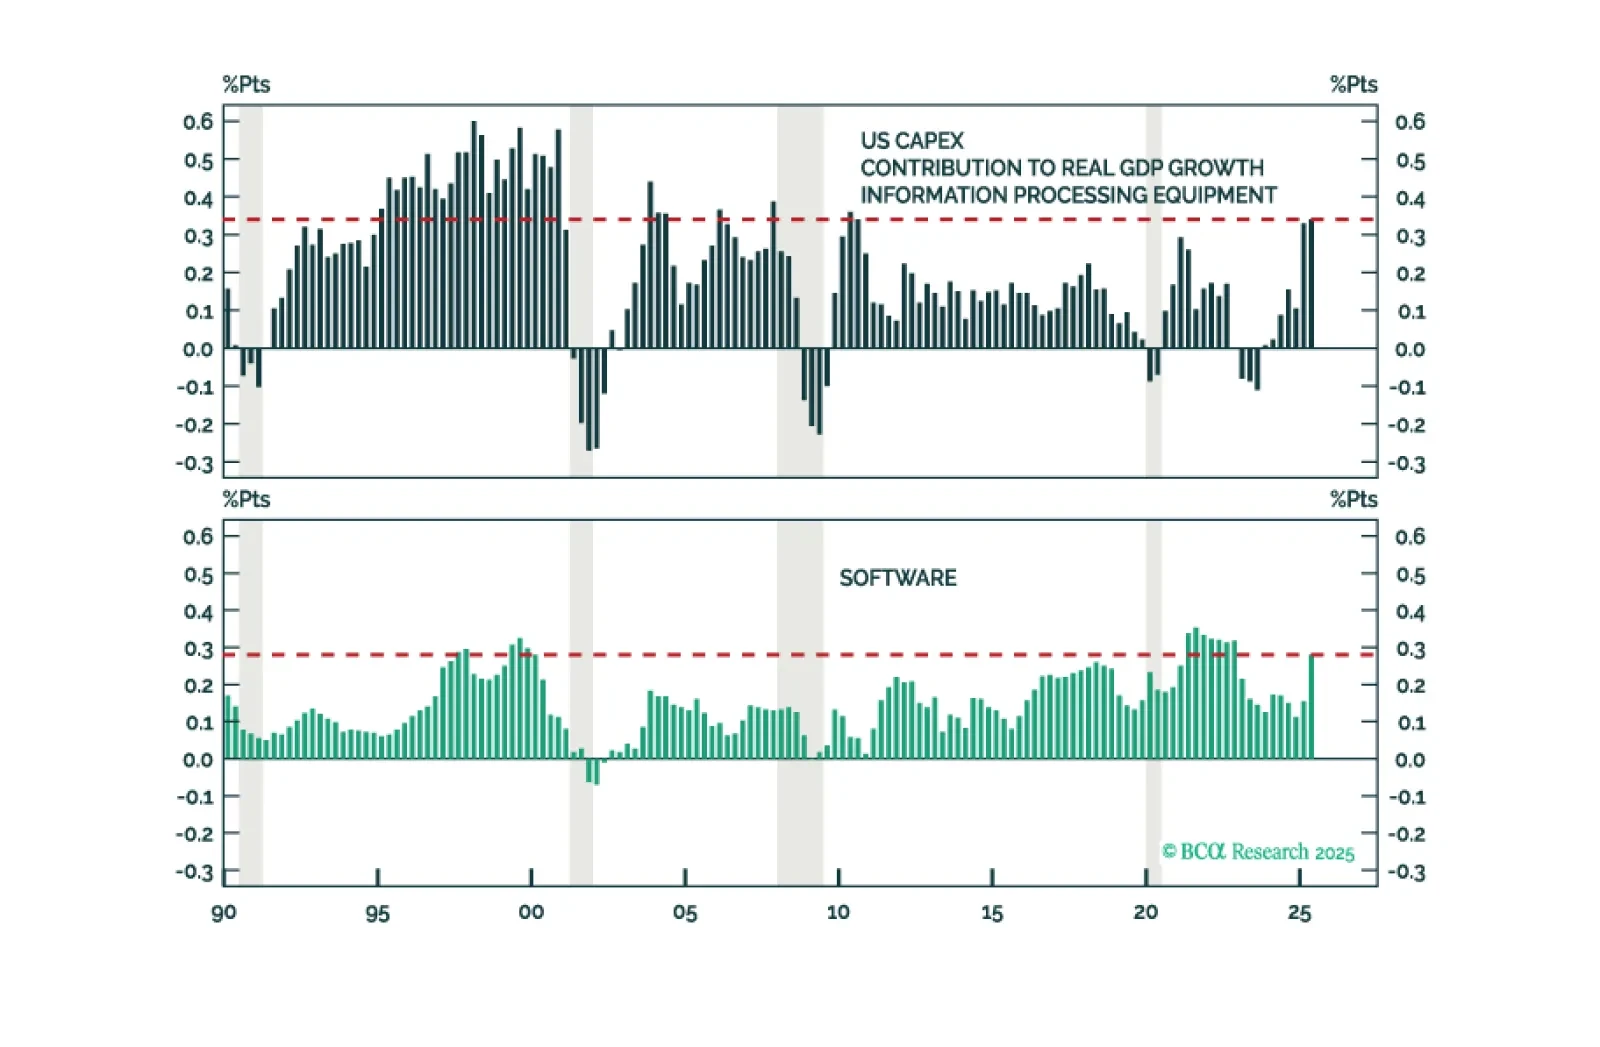
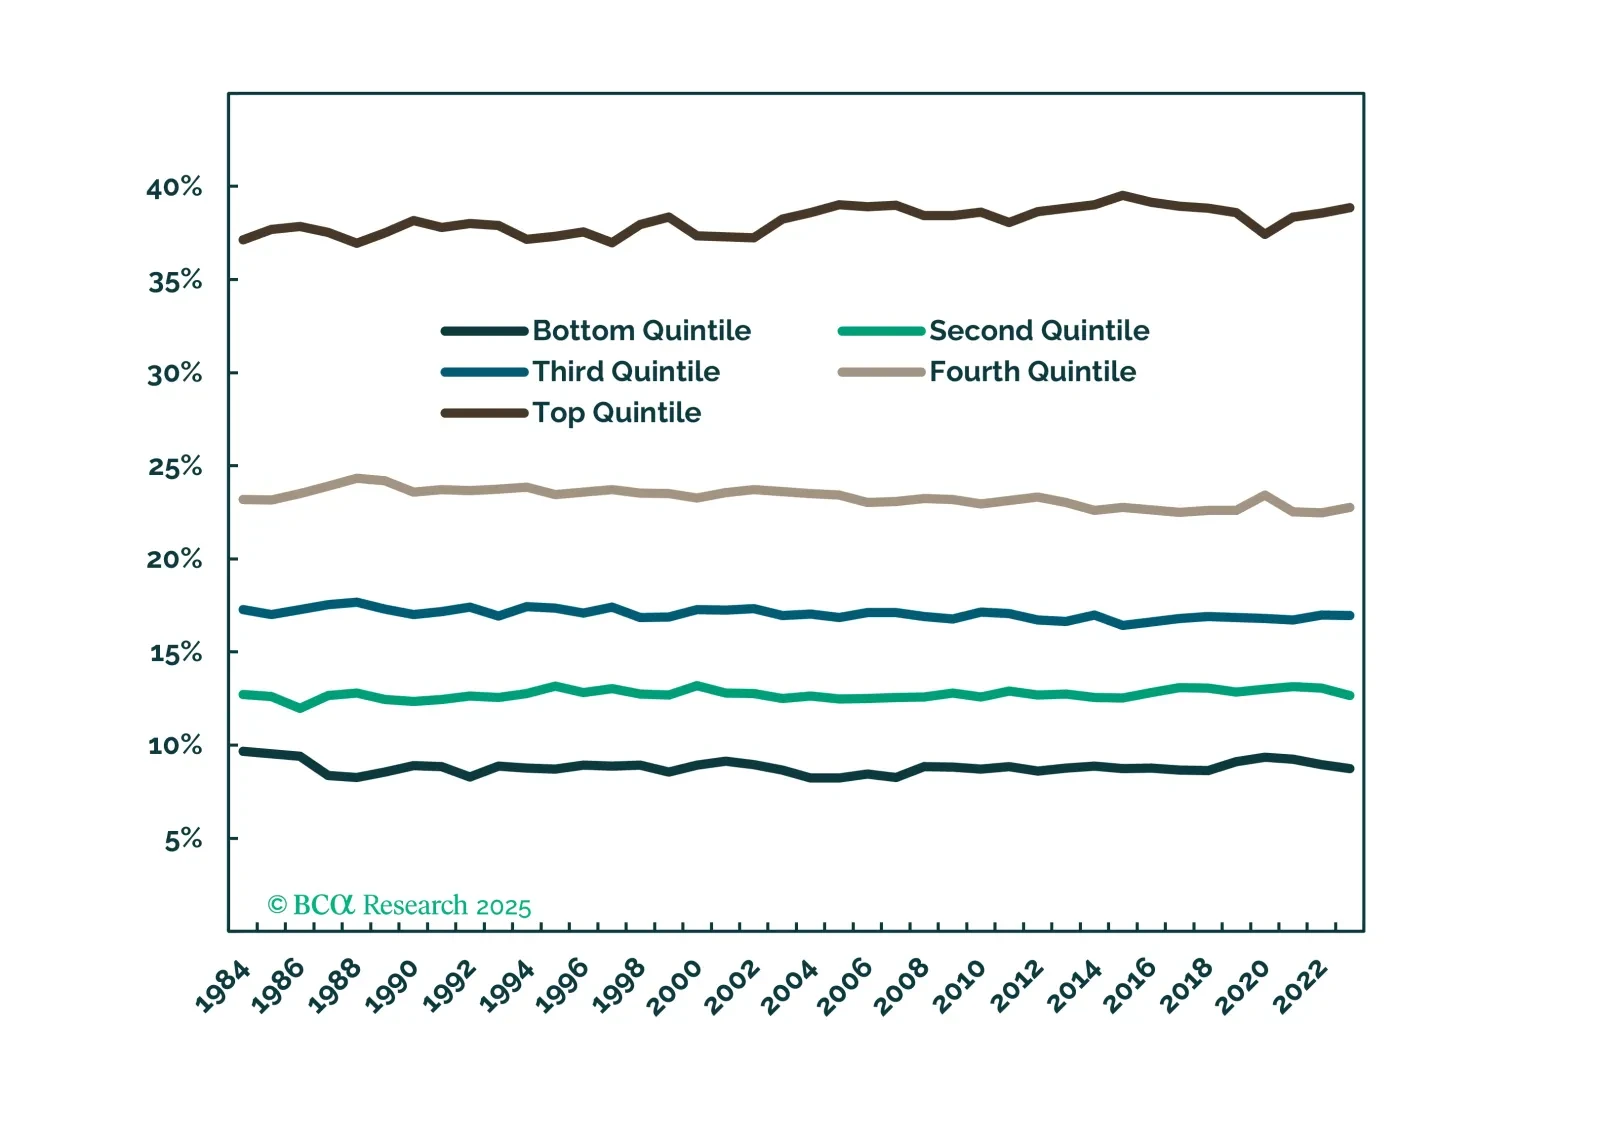
リスク資産に反対する時期ではまだありませんが、富裕層世帯やAI関連の資本的支出が揺らぐ労働市場にもかかわらず景気拡大を維持できるというますます人気のある考え方には反対します。
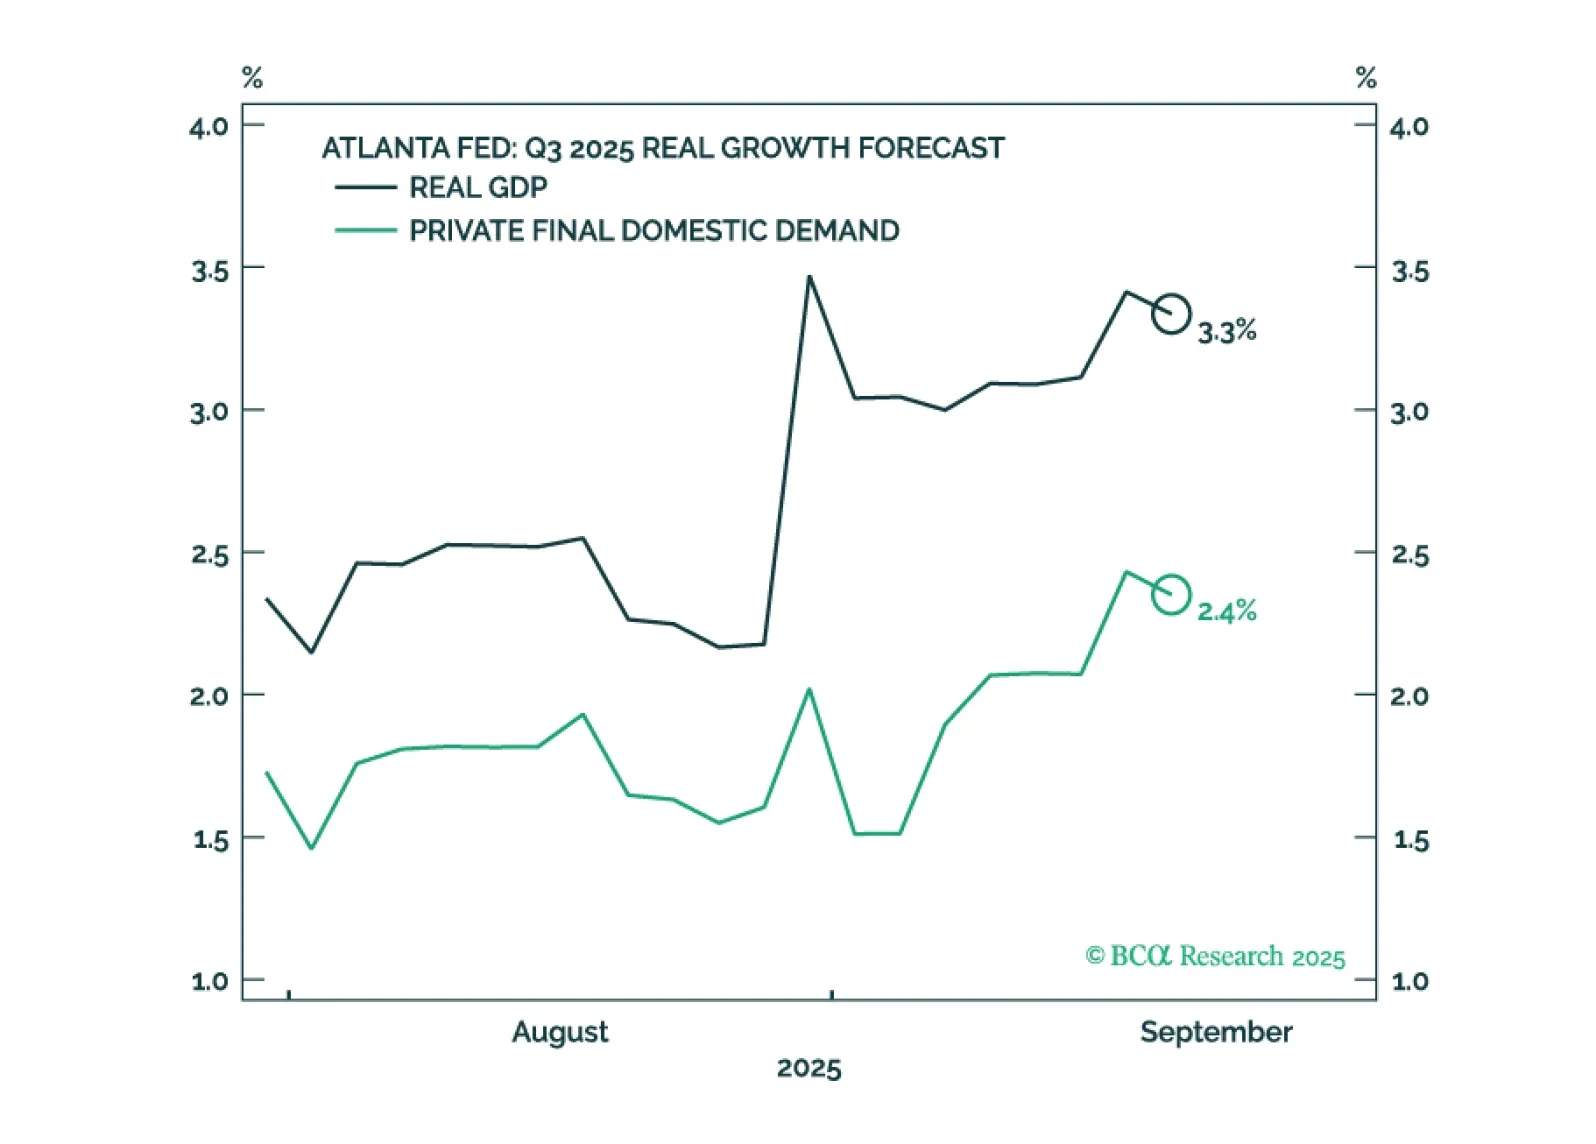
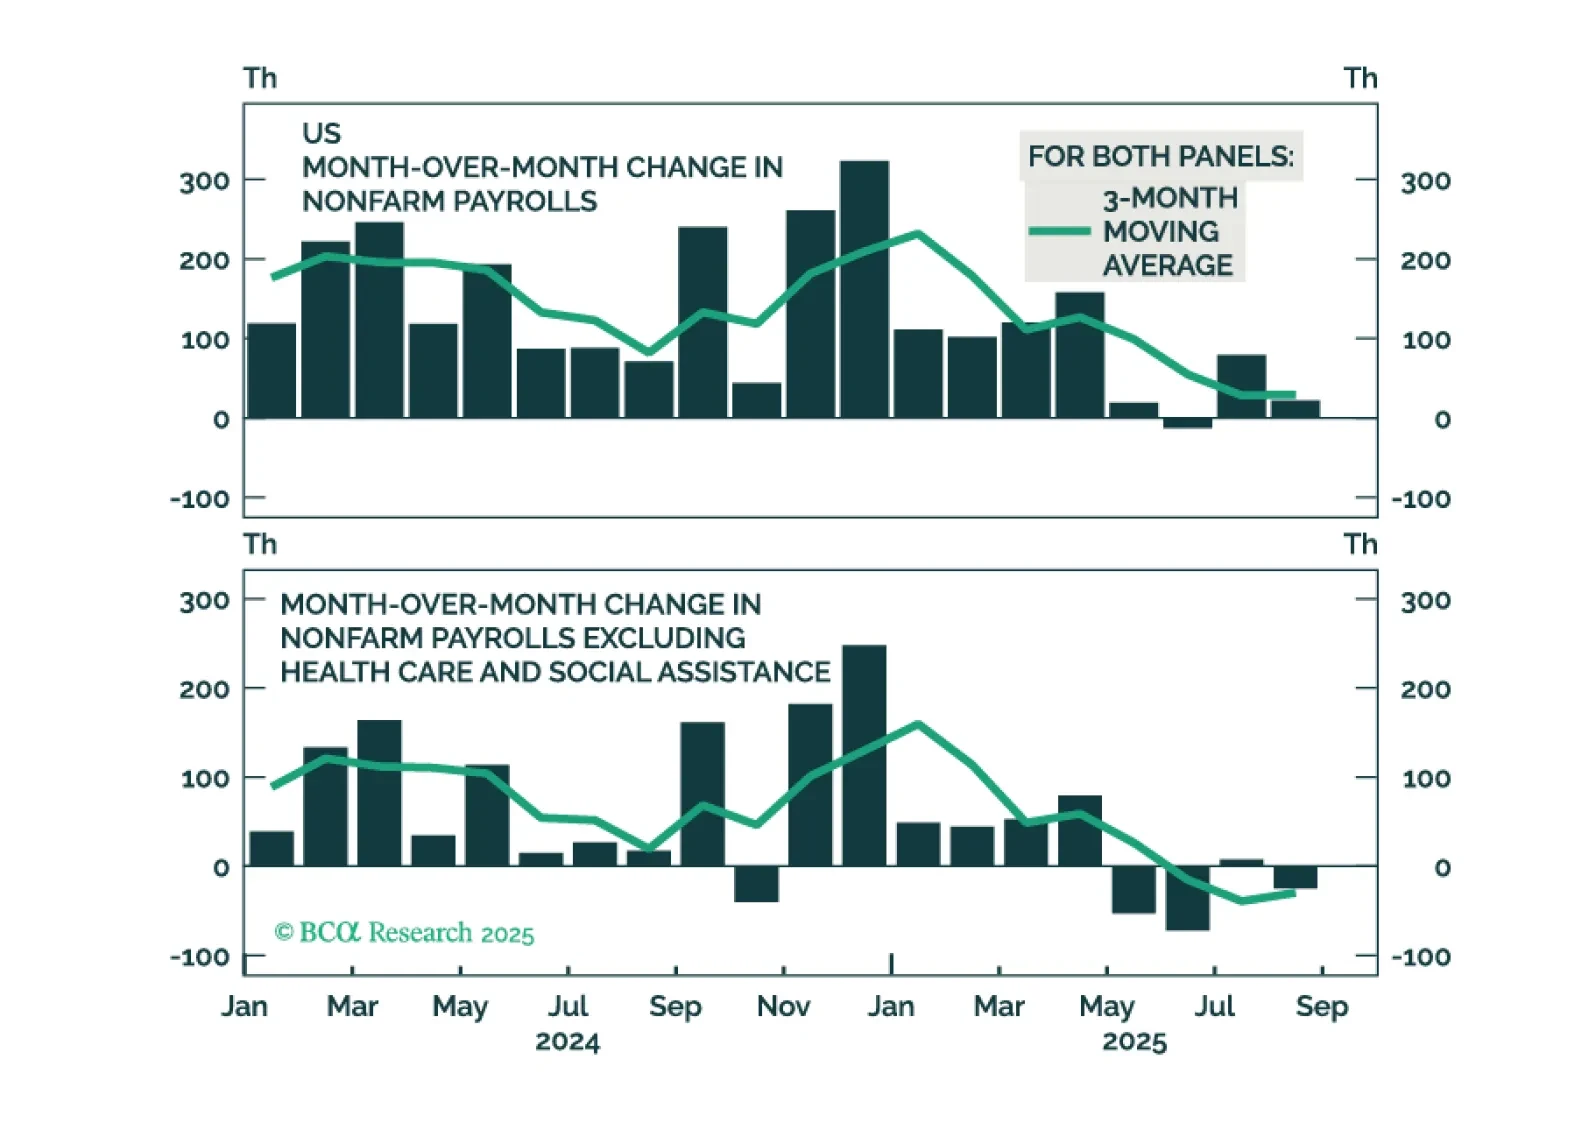
米国のGDP成長率は、雇用成長が鈍化する中で加速しているように見えます。10月上旬に次のストラテジー・アウトルックを公表する際に最終決定を行う予定ですが、12カ月間の米国景気後退確率を60%から40%-50%に引き下げ、株式に対して戦術的にニュートラルになる可能性が高いです。ただし、12カ月間の視点では引き続き株式の比率を控えめに抑える方針を維持します。
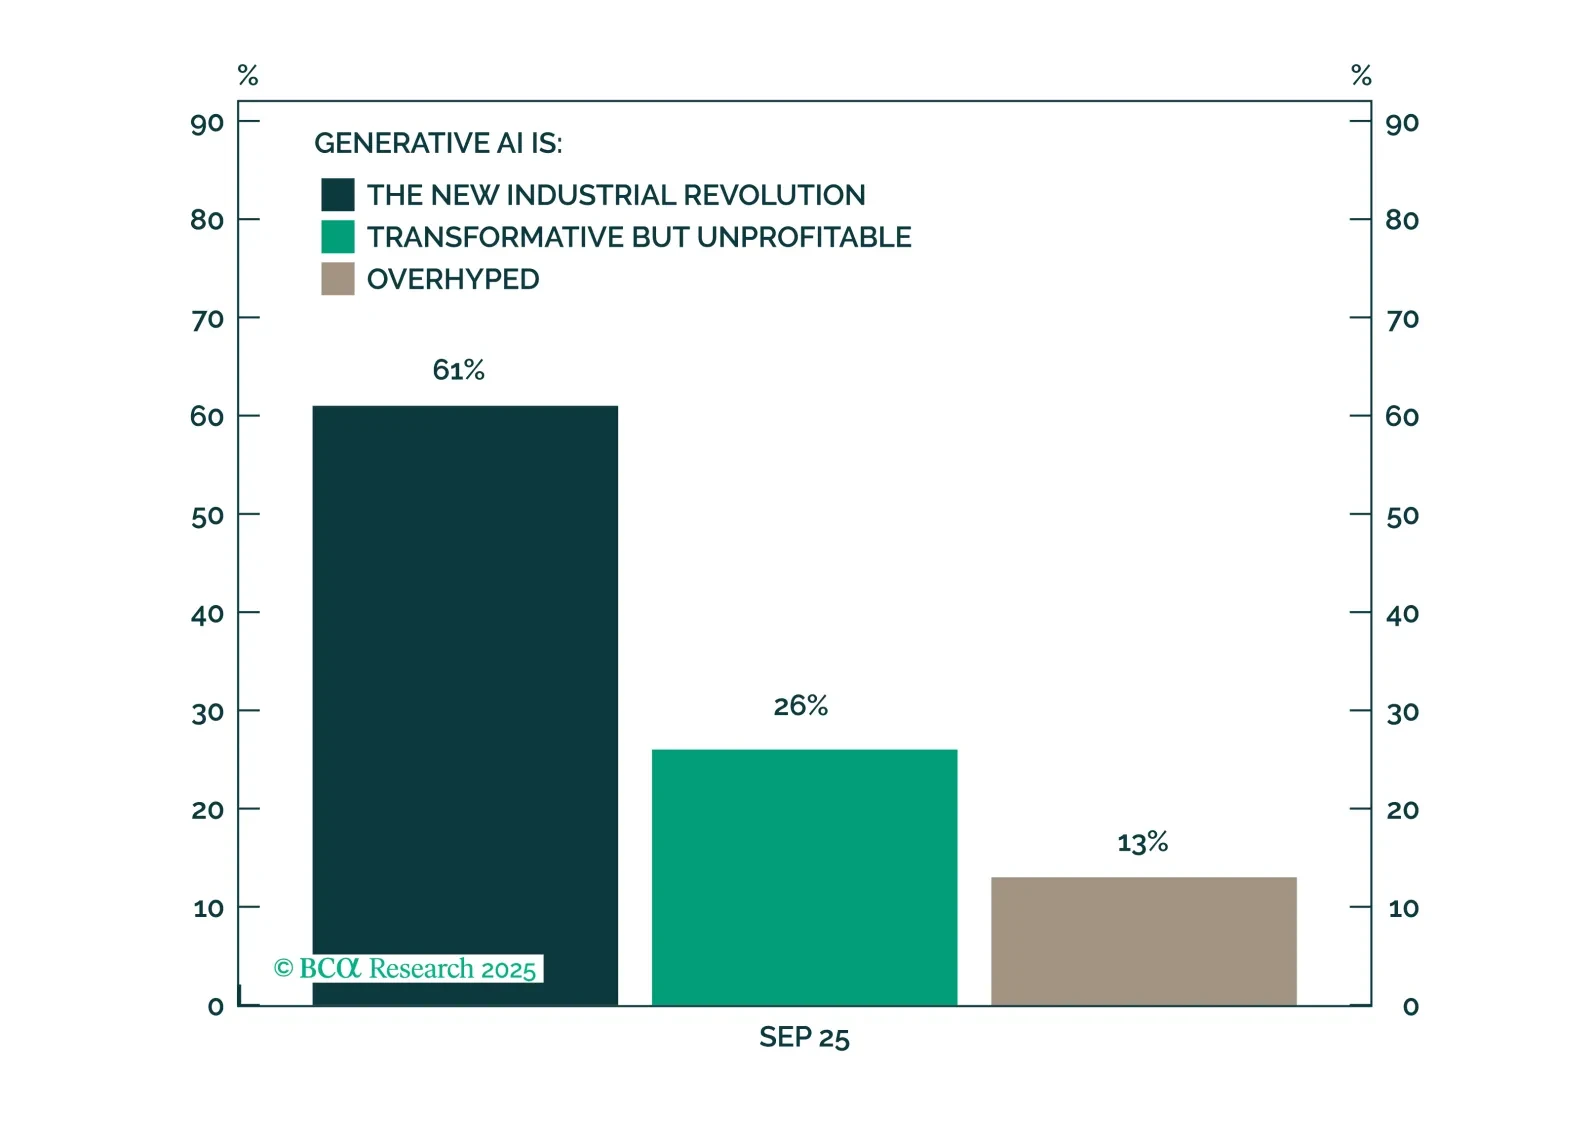
最新のクライアント調査によると、大半の回答者が生成AIの可能性に対して楽観的な見方を示しています。一方で、現在の株式バリュエーションがバブルを反映しているかどうかについては投資家間で意見が分かれています。経済的懸念は債券利回りやスタグフレーションのリスクに集中しており、不況を予想しているクライアントは比較的少数派です。ポートフォリオポジショニングの観点では、テクノロジー分野に対するオーバーウェイトが最も強く支持されています。
グローバル株式が正確にいつピークに達するかを知ることは不可能ですが、現在、イジェクトボタンの近くに手を置いておく正当な理由となる脆弱性が十分に存在しています。

米国におけるインフレ期待は概ね安定しており、賃金価格スパイラルが進行中である兆候はほとんど見られません。そのため、短期的なリスクとしては、高いインフレのリスクよりも成長へのリスクの方が上回っています。しかしながら、1〜2年先を見据えると、スタグフレーションについて懸念しています。