貿易 / 国際収支
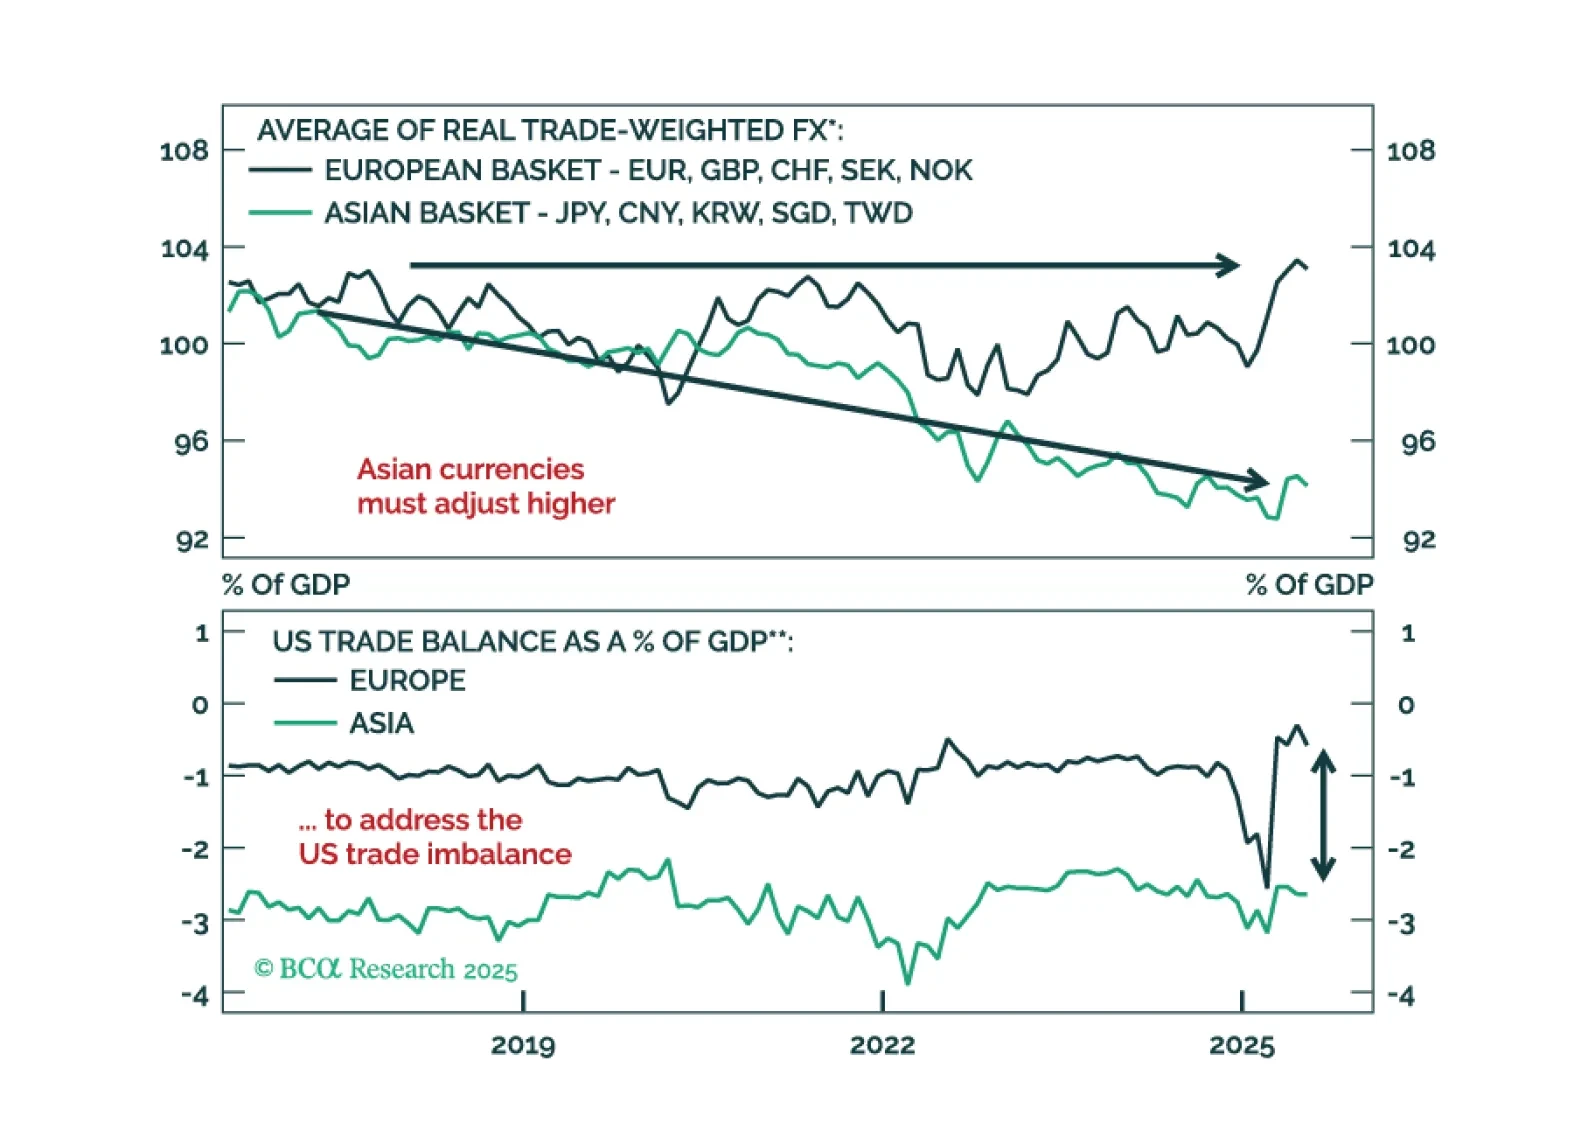
米連邦準備制度の利下げ後の一時的な米ドルラリーは、ショートドルポジションをリセットする最後のチャンスを提供するでしょう。アジアの割安な通貨が次の米ドル下落の主役となる理由と、今どのようにポジションを取るべきかをご覧ください。
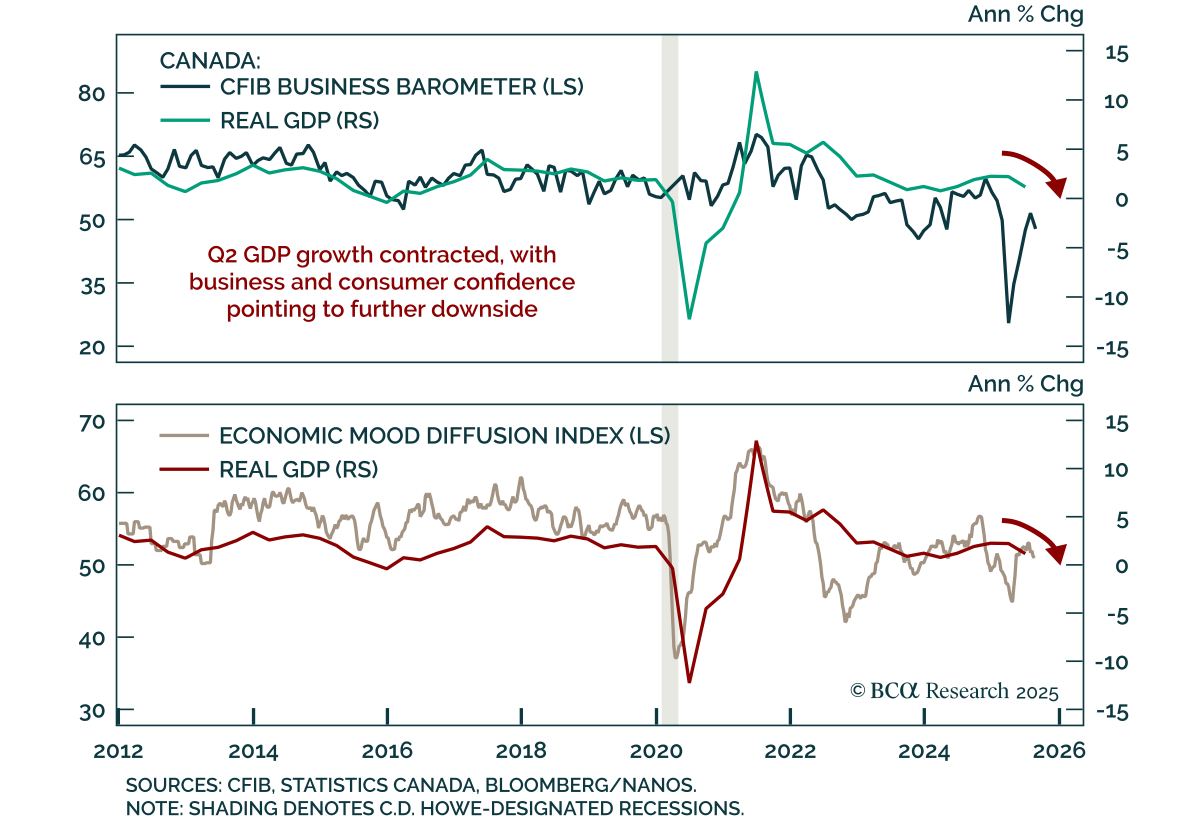
カナダの成長が低下、調査は継続的な弱さを示唆 カナダの成長が低下、調査は継続的な弱さを示唆 カナダの第2四半期のGDP縮小は、成長リスクがインフレを上回り、BoC(カナダ中央銀行)のさらなる緩和を支持する脆弱な背景を浮き彫りにしています。…
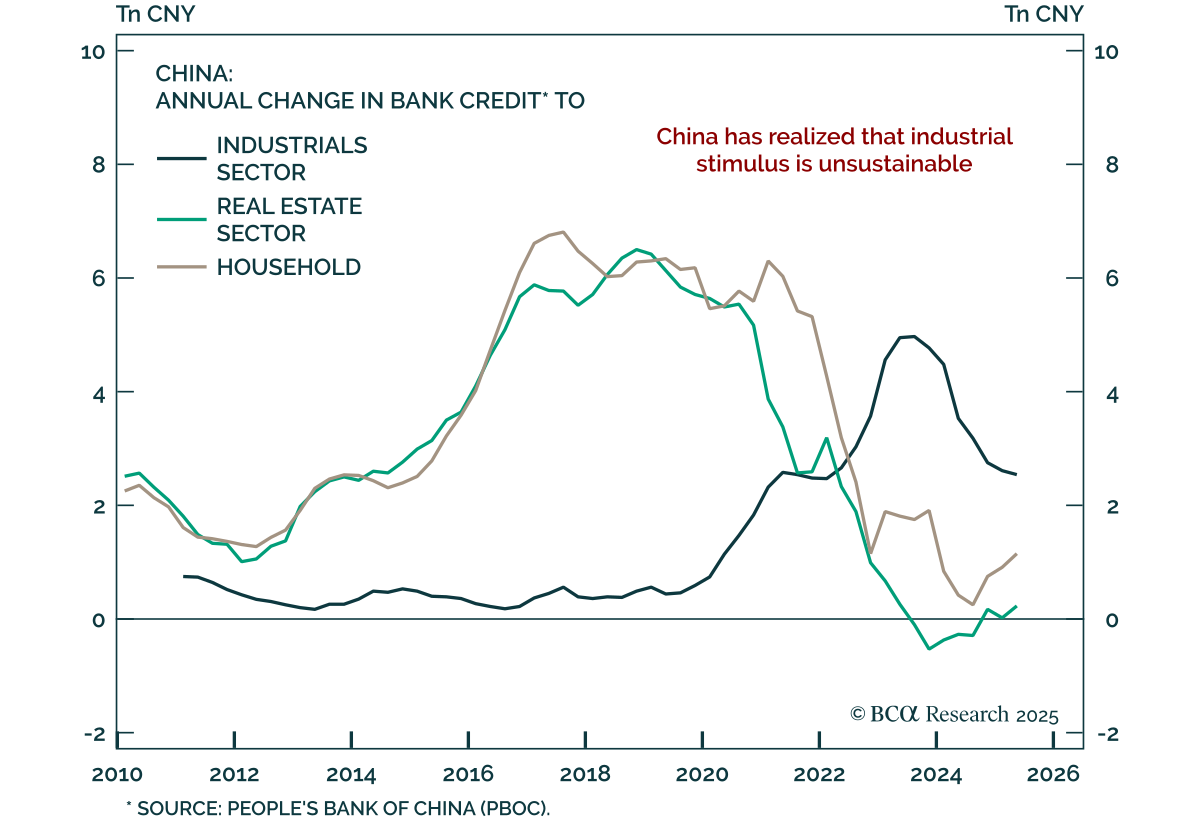
大いなる再均衡 大いなる再均衡 私たちのグローバル資産配分ストラテジストは、世界的な生産と消費の不均衡が逆転し始めたため、中国人民元をオーバーウェイトに引き上げました。 アメリカは過剰消費と生産不足を続けており、一方で中国は過剰生産と消費不足の状態にあります。この数十年続いたパターンがピークを迎え、変化し始めている初期の兆候が見られます。…

エジプトの予想外の利下げ、インフレ再燃のリスク エジプトの予想外の利下げ、インフレ再燃のリスク エジプトの予想外の200ベーシスポイントの利下げは、インフレーション再加速と通貨圧力のリスクを高める。 エジプト中央銀行は、夜間貸出金利を23%に引き下げ、予想を上回る大幅な措置を取りました。ただし、我々の新興市場のストラテジストは、堅調な家計支出と急速な信用成長により、今後数ヶ月でインフレーションが再び上昇すると予測しています。幅広い貿易赤字と経常収支赤字は、既に根本的なインフレ圧力を示しています。…
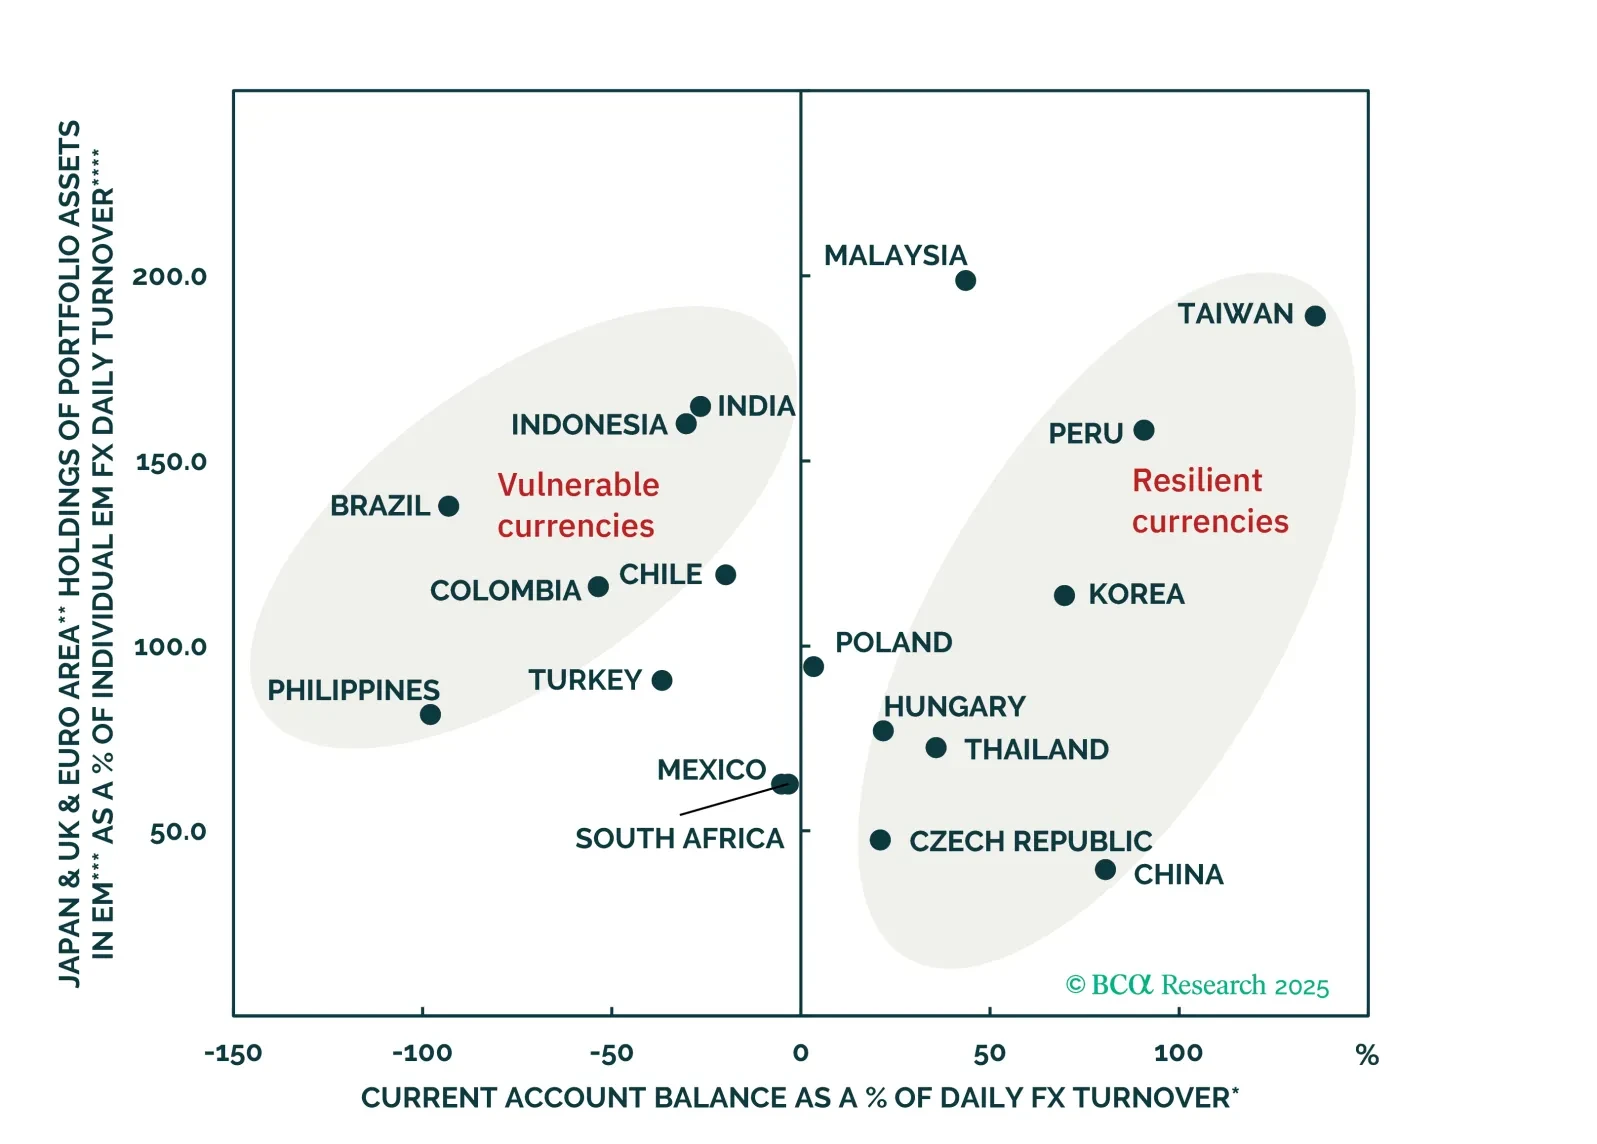
広範な投資家の楽観論にもかかわらず、ブラジルの通貨見通しは、外部要因、財政、マクロ経済の基盤が脆弱な有害な組み合わせによって困難に直面しています。BRLはほとんどの新興市場の通貨に対してパフォーマンスが劣ると予想されます。
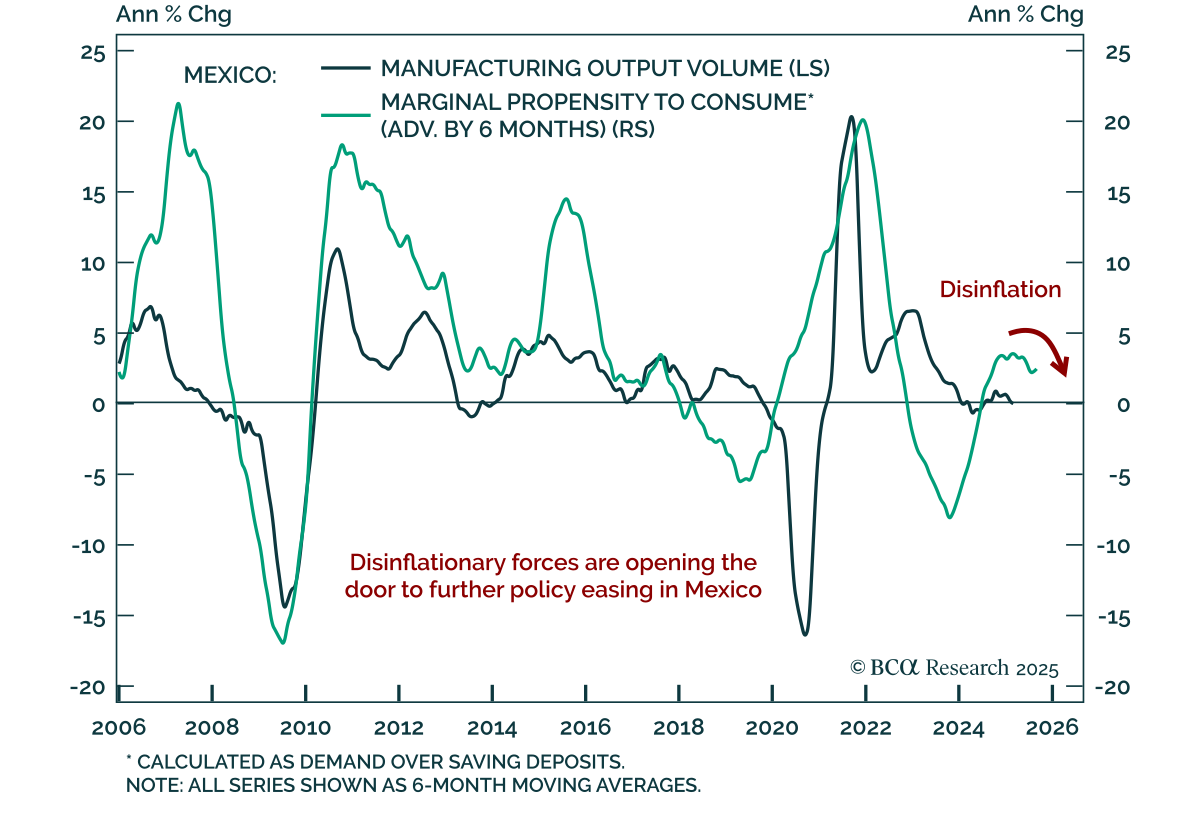
メキシコ:金融緩和はまだ終わっていない メキシコ:金融緩和はまだ終わっていない Banxicoの最新の利下げは、メキシコ国内債券に対する強気の見方を強化します。メキシコ中央銀行は、政策金利をさらに25ベーシスポイント引き下げ、7.75%としました。 投資家はさらなる緩和を見込むべきです。財政政策の引き締めと米国需要の後退による成長の停滞により、インフレは目標範囲内で減少し続けるでしょう。また、堅調な外部収支によるペソの強化は、輸入価格を抑えることでインフレを抑制します。…

ドイツの工場受注が低迷、輸出の逆風が強まる ドイツの工場受注が低迷、輸出の逆風が強まる ドイツの6月の工場受注は予想を下回り、ヨーロッパの資産に対する慎重な戦術的展望を正当化する継続的な逆風を浮き彫りにしました。 受注は前月比1.0%減少し、5月の6.1%からカレンダー調整後前年比0.8%に減速しました。この減少は海外需要によるもので、総受注が3.0%減、ユーロ圏外では7.8%減となりました。…
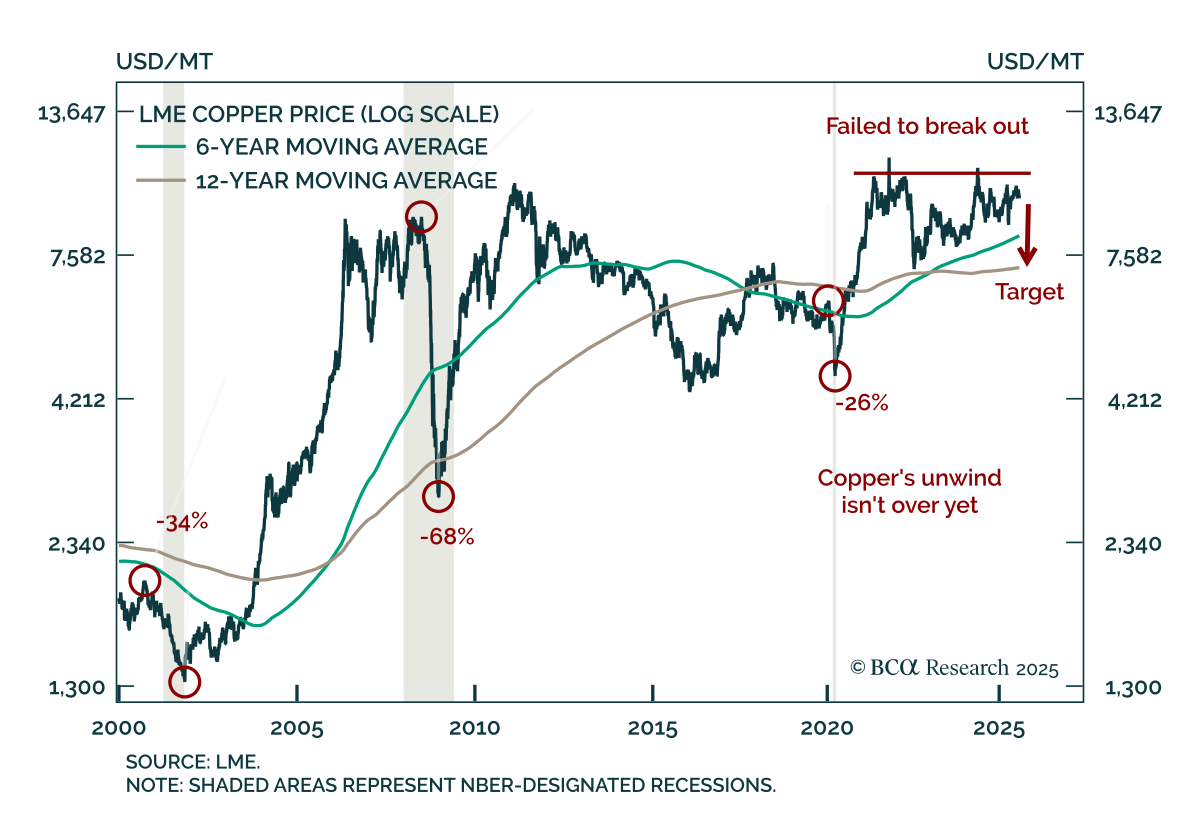
銅の大解消 銅の大解消 私たちの商品ストラテジストは、LME銅をショートポジションで保有し続け、サイクルベースで金のロングポジションとLME銅のショートポジションを推奨しています。精製銅に対する米国の関税免除によって引き起こされた銅の調整は、まだ完了していません。米国での在庫過多により銅の輸入が大幅に減少し、過剰供給の輸出が促される可能性もあります。…
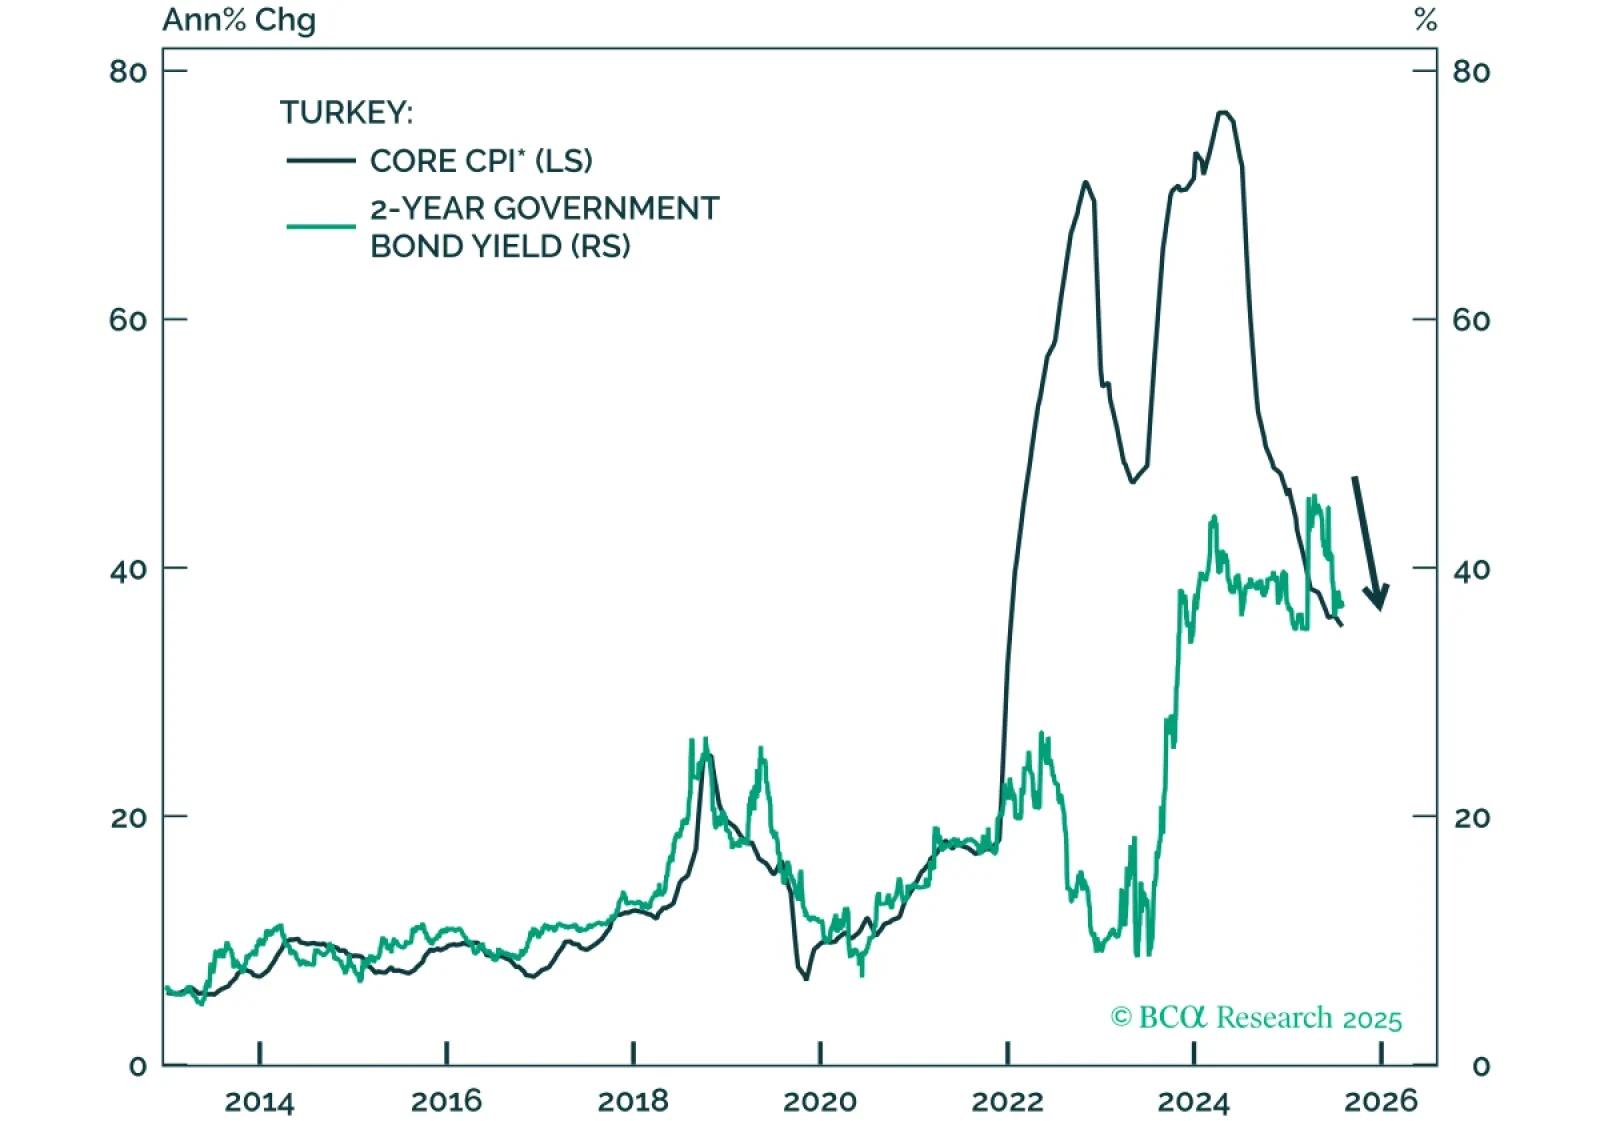
チャート1
トルコの金融政策担当者はこれまで、規律ある抑制的な政策ミックスを追求し、経済が減速する中でも高い実質金利を実現し、財政拡大を抑えてきました。このインフレ抑制へのコミットメントが物価圧力の顕著な低下への道を開き、BCAの新興市場ストラテジー・チームが格上げしました トルコの国内債券を同社のEM国内債ポートフォリオでオーバーウェイトにしました。同様に、格上げしました トルコの格付けと見通しを。遅効性のある抑制的姿勢の影響が今やますます明らかになっており:実質銀行貸出金利は約30%近くにとどまり、実質国内需要の伸びは減速し、財政支出の増加はかろうじてインフレに追いついている。総じて、これらの状況は今後数四半期でのインフレ率の低下と債券利回りの低下を示唆している(図1)。
FXストラテジーの観点から見ると、トルコリラ(TRY)は多くの人が懸念するほど脆弱ではなく、フォワード市場が現在示唆しているよりも状況は良好です。
第一に、経常収支の赤字は近年大幅に縮小しています。引き締め政策が国内需要に重くのしかかることで、モノの輸入はさらに抑制され、経常収支の赤字は抑制されるでしょう(図2)。この改善は、欧州の製造業部門からの需要減速による輸出の落ち込みの大部分を相殺し、対外収支からのリラへの圧力を軽減するはずです。
第二に、インフレの後退と非常に高い名目利回りの組合せは、現地通貨建て債務への大規模な外国ポートフォリオ資金の流入を呼び込む魅力的な環境を生み出します。トルコの国内国債に対する外国保有比率は現時点で歴史的水準から見て低いため、新規流入の余地は大きい(図3)。
チャート2
チャート3
チャート4
このように、今後1年間のTRYの下落は、対米ドルのフォワード市場が現在示唆している26%というペースを大きく下回る可能性が高い。歴史的に、インフレ率が低下する時期はリラの下落が鈍化することと一致してきた(図4)。貿易加重の米ドルが弱含むとこの傾向が強まり、通貨への圧力をさらに和らげる可能性がある。この文脈では、短期の現地通貨建て債はグローバル投資家にとってますます魅力的になっている。
結論:トルコにおけるインフレ率の低下と経常収支の赤字縮小は歴史的に通貨の脆弱性低下と結びついてきました。今回も例外ではないはずで、今後数か月でリラの対米ドルに対する下落ペースは緩む可能性が高い。
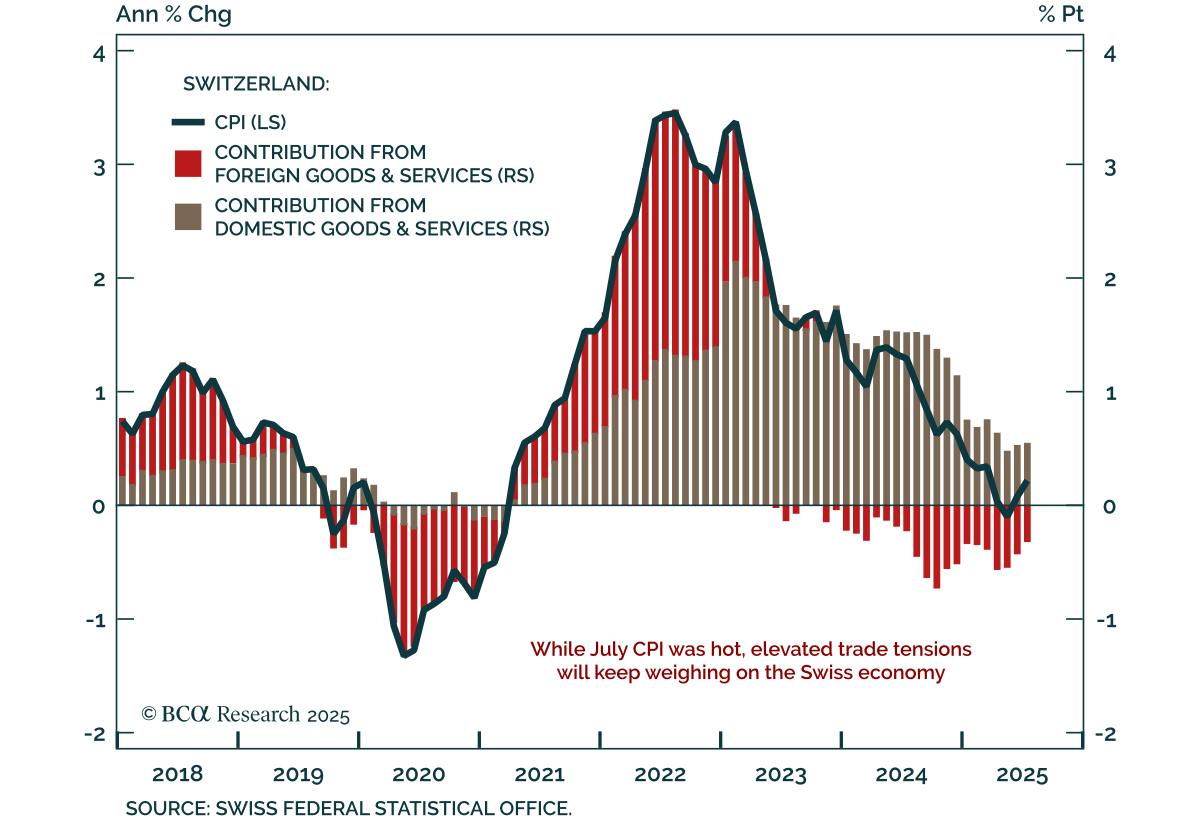
スイスのインフレが予想を上回るも、成長と貿易リスクが支配 スイスのインフレが予想を上回るも、成長と貿易リスクが支配 7月のインフレ率の上昇は、スイスの短期的なデフレ見通しを大きく変えることはありません。弱い経済データと貿易リスクが防御的な姿勢を支持し、株式よりも債券を選好する理由となっています。…