Política Monetaria
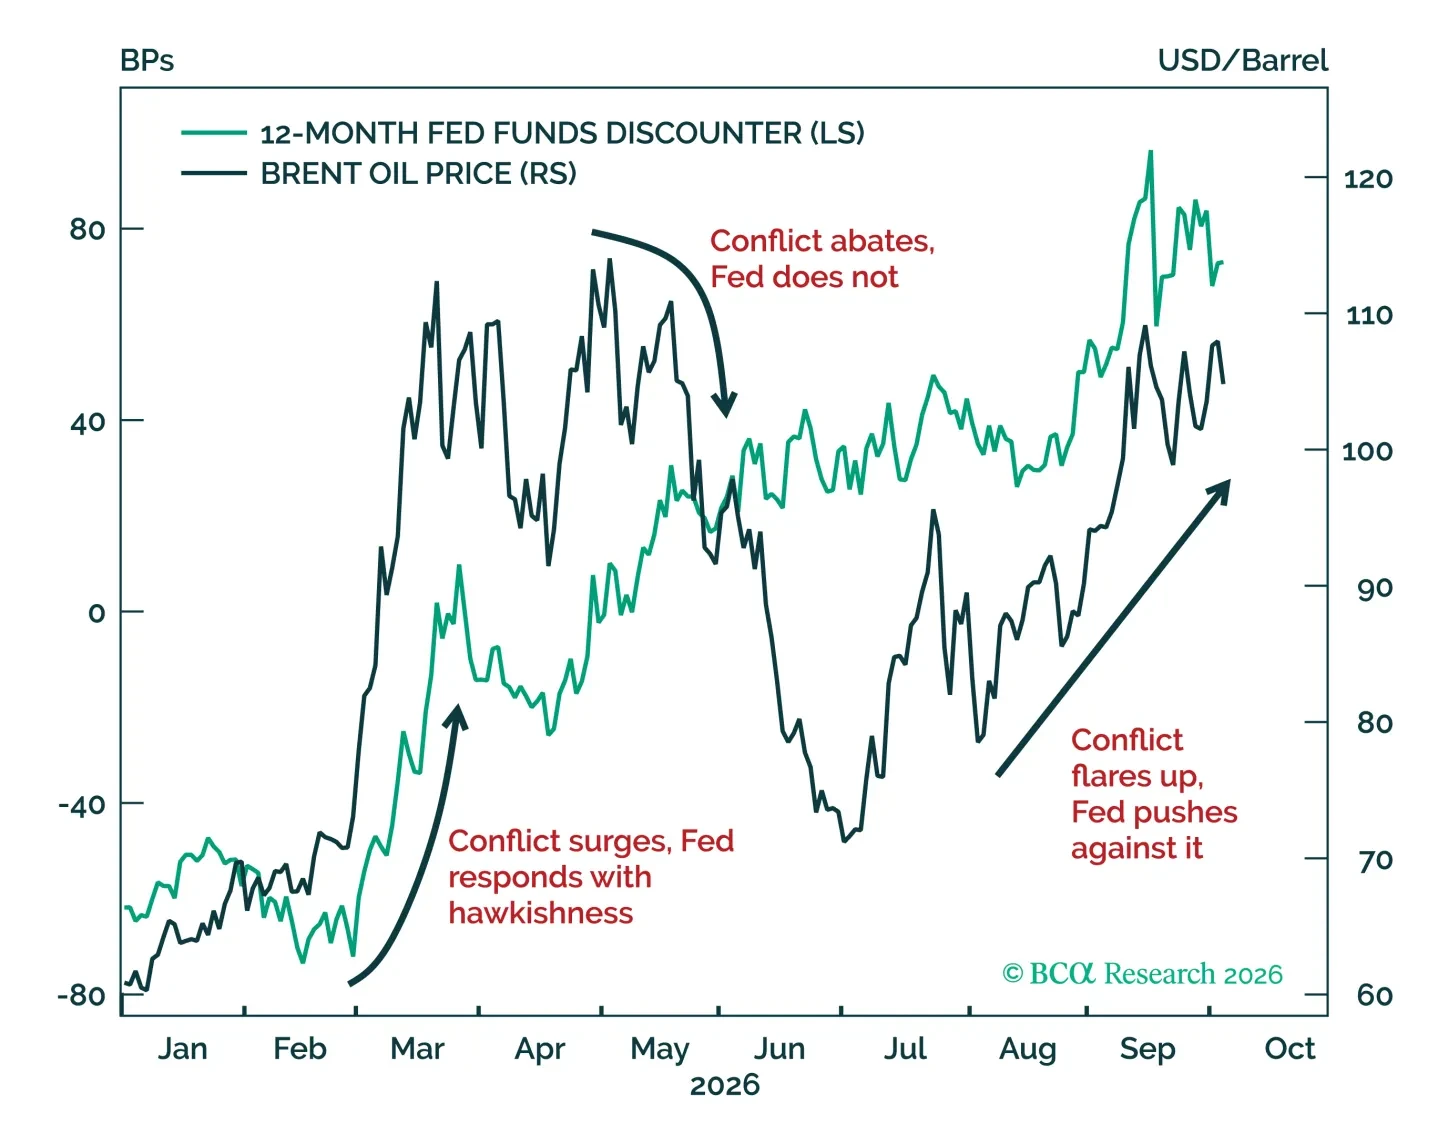
Long-dated bond yields rose another 48 bps since our last missive, quite a move in just a month. And yet, equities have remained resilient. This suggests that the move in bond yields is due to sanguine economic forces, not fiscal profligacy or inflation fears. In addition, the war in Iran is subsiding, partly because the Fed itself has conspired against it. Will President Trump restart the conflict regardless? Perhaps, however, the constraints are mounting against the White House foreign policy. We remain bullish on equities and reaffirm our view that investors with a long-term horizon should be nibbling at the current level of yields.
To make sure that our bearish clients are happy, we pivot to the risk of higher tax rates in the US. Specifically, we try to answer the question of when markets price higher tax rates.
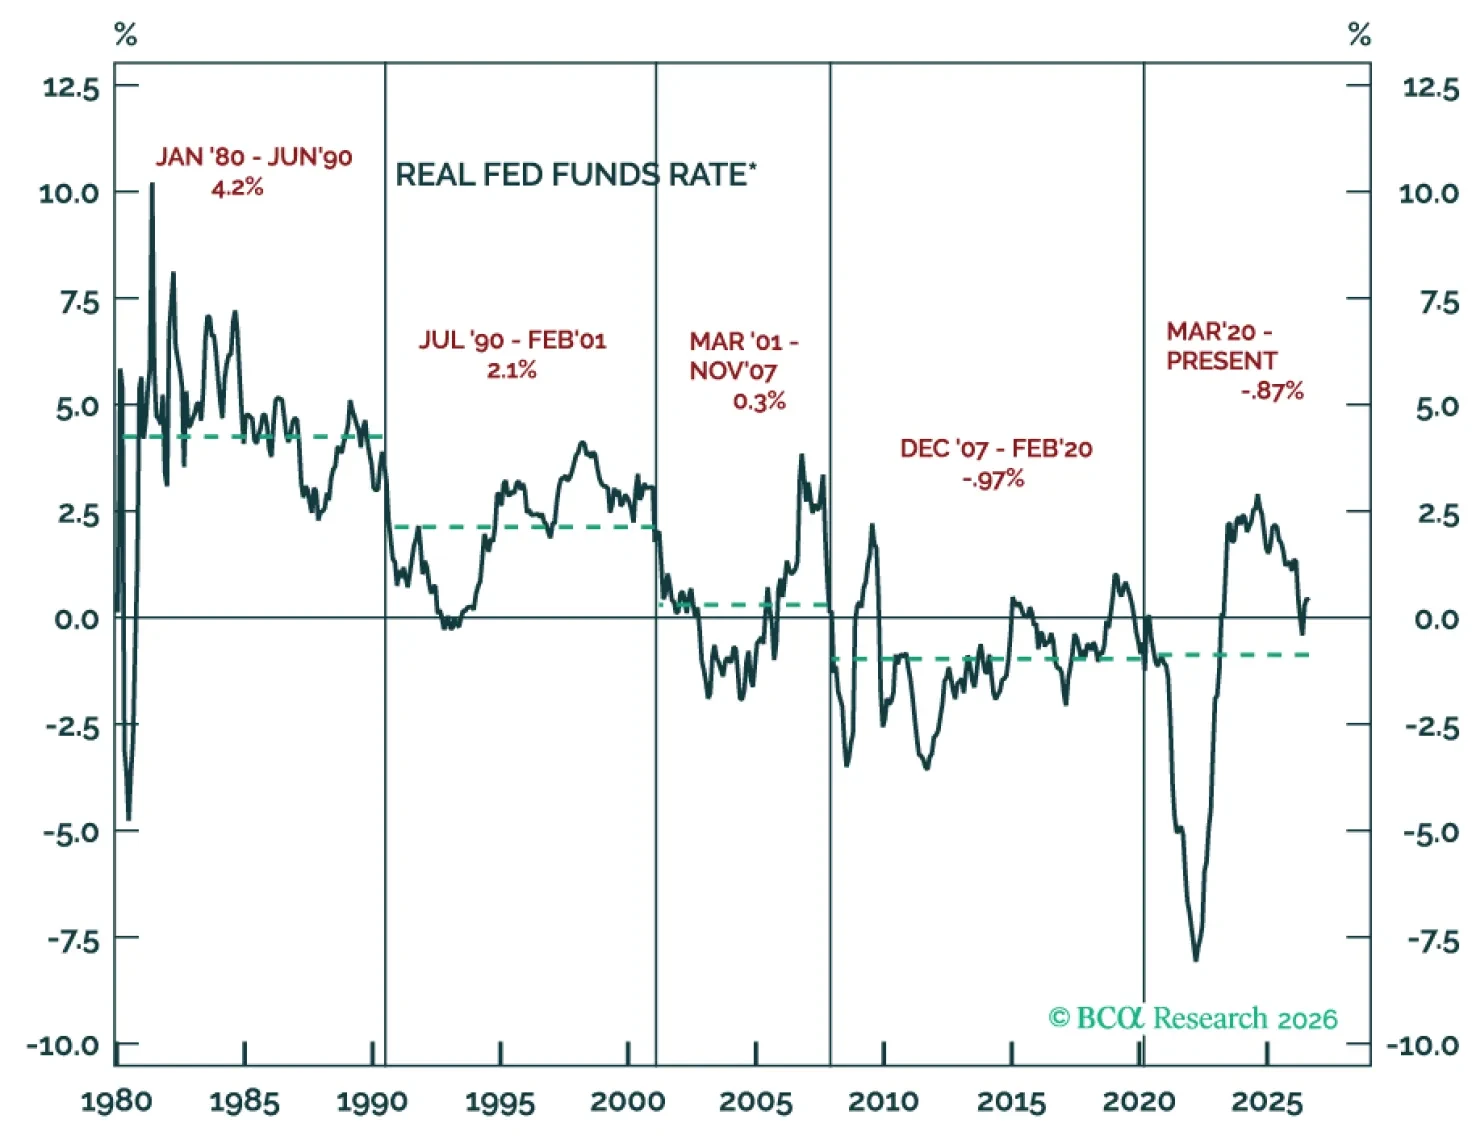
El aumento de las tasas no detiene los mercados alcistas, pero los rendimientos reales que superen la tasa de crecimiento potencial a largo plazo de la economía sí podrían. Ese nivel relativo podría provocar una colisión entre acciones y bonos si persistiera el tiempo suficiente como para desacelerar la economía.
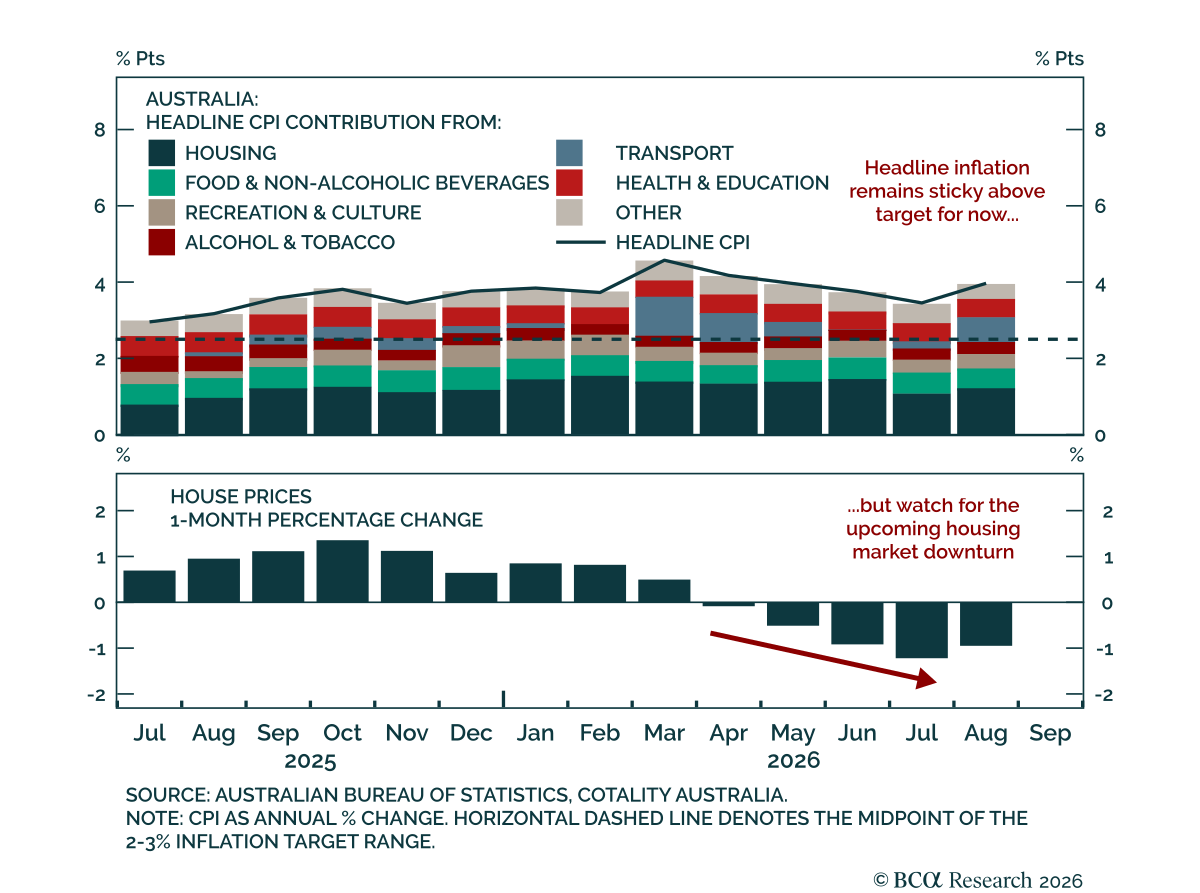
La inversión de capital global está impulsando el ciclo industrial más fuerte desde 2021. Estados Unidos está mejor posicionado para captar las ganancias y para capear los riesgos a corto plazo, respaldando el ensanchamiento de los diferenciales de tasas reales y favoreciendo una continuación al alza del dólar en los próximos meses.
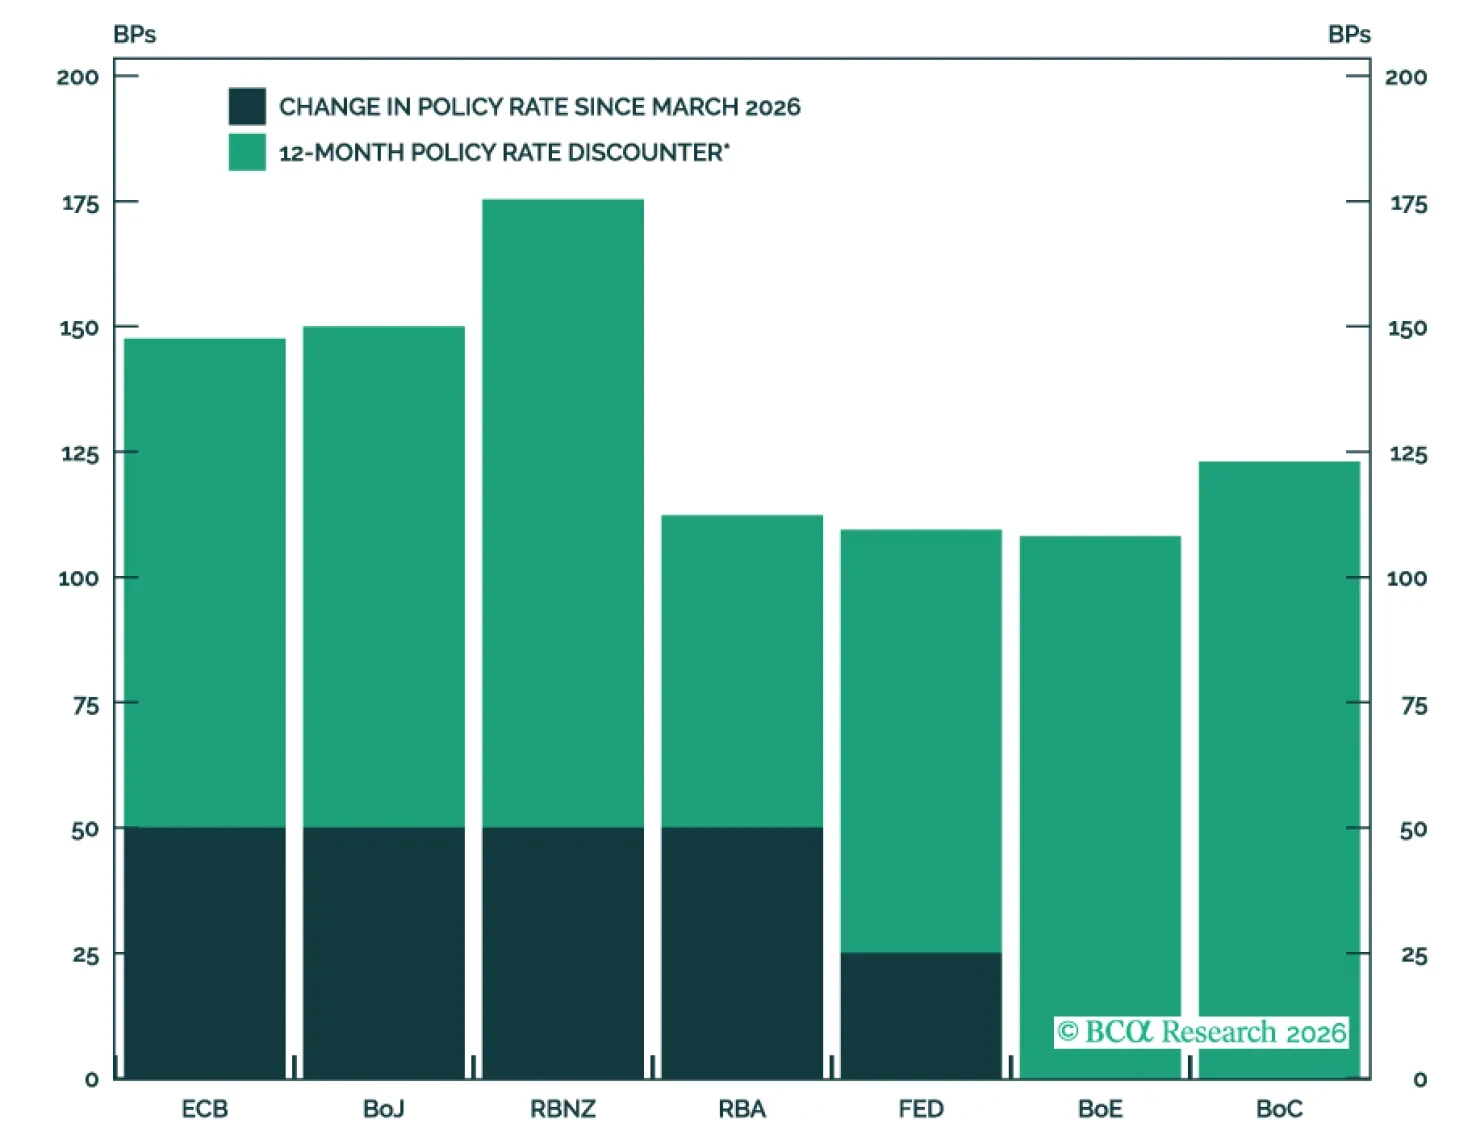
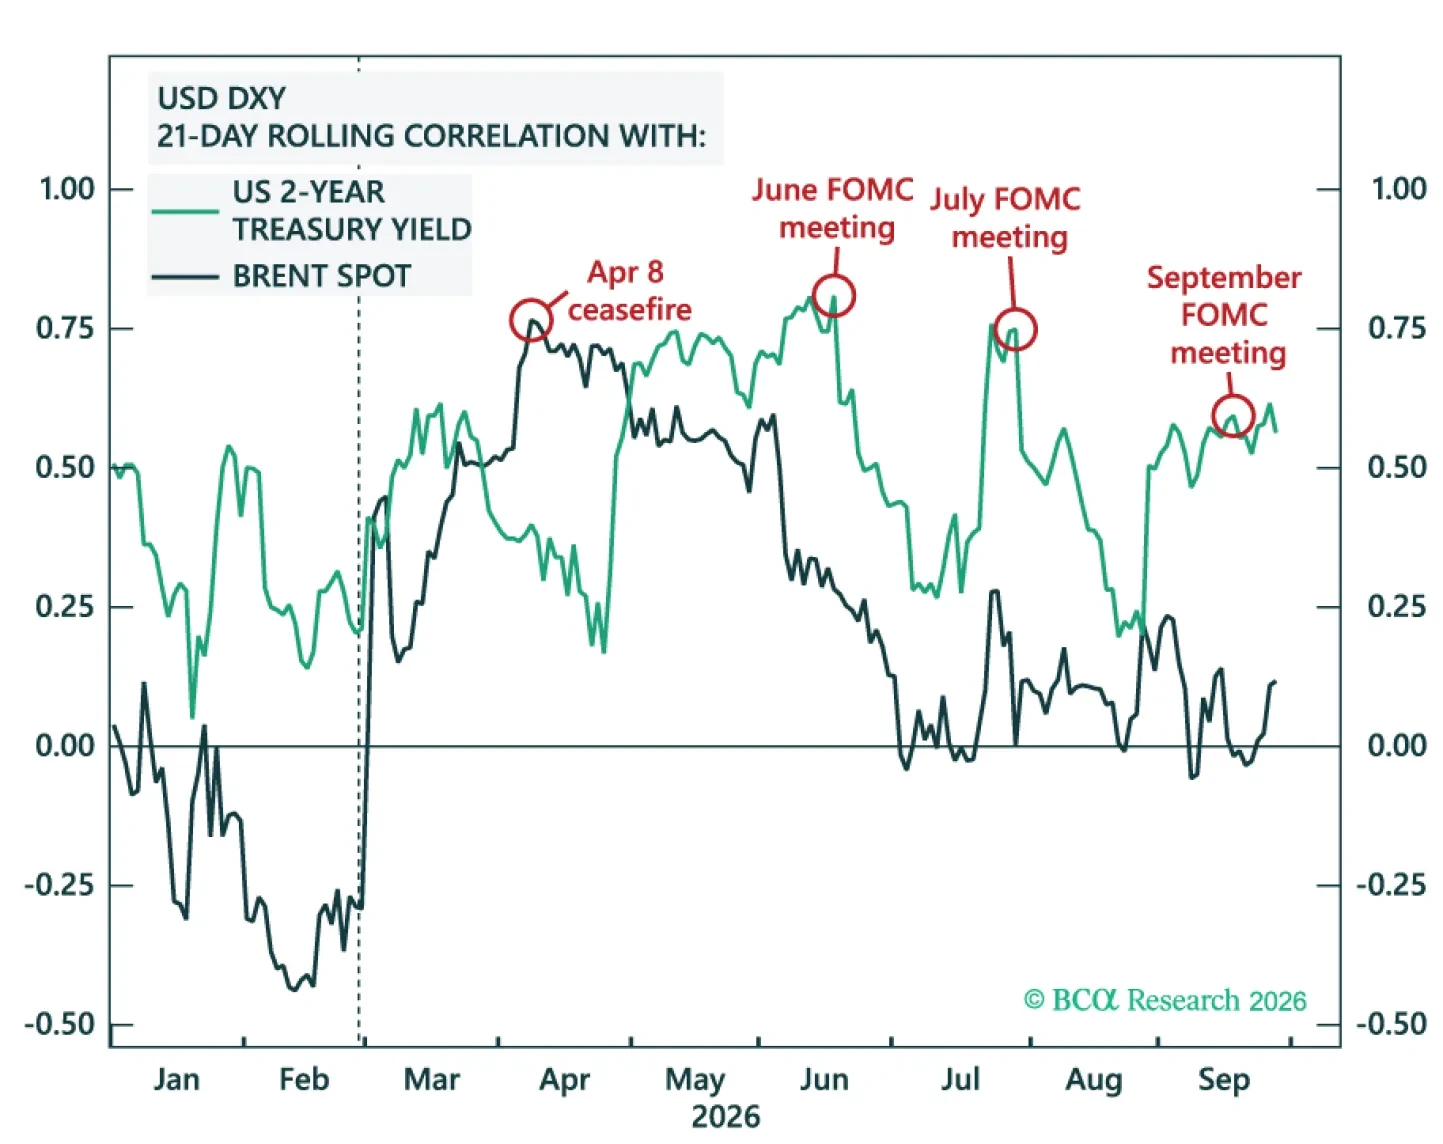
Las tasas de política monetaria están a punto de subir en todo el mundo desarrollado, puesto que los bancos centrales ya no están dispuestos a esperar a que se resuelva el enfrentamiento entre Irán y Estados Unidos antes de tomar medidas para combatir los efectos inflacionarios del aumento de los precios del petróleo. Sin embargo, fuera de Japón, no creemos que los bancos centrales suban las tasas tanto como esperan los mercados.
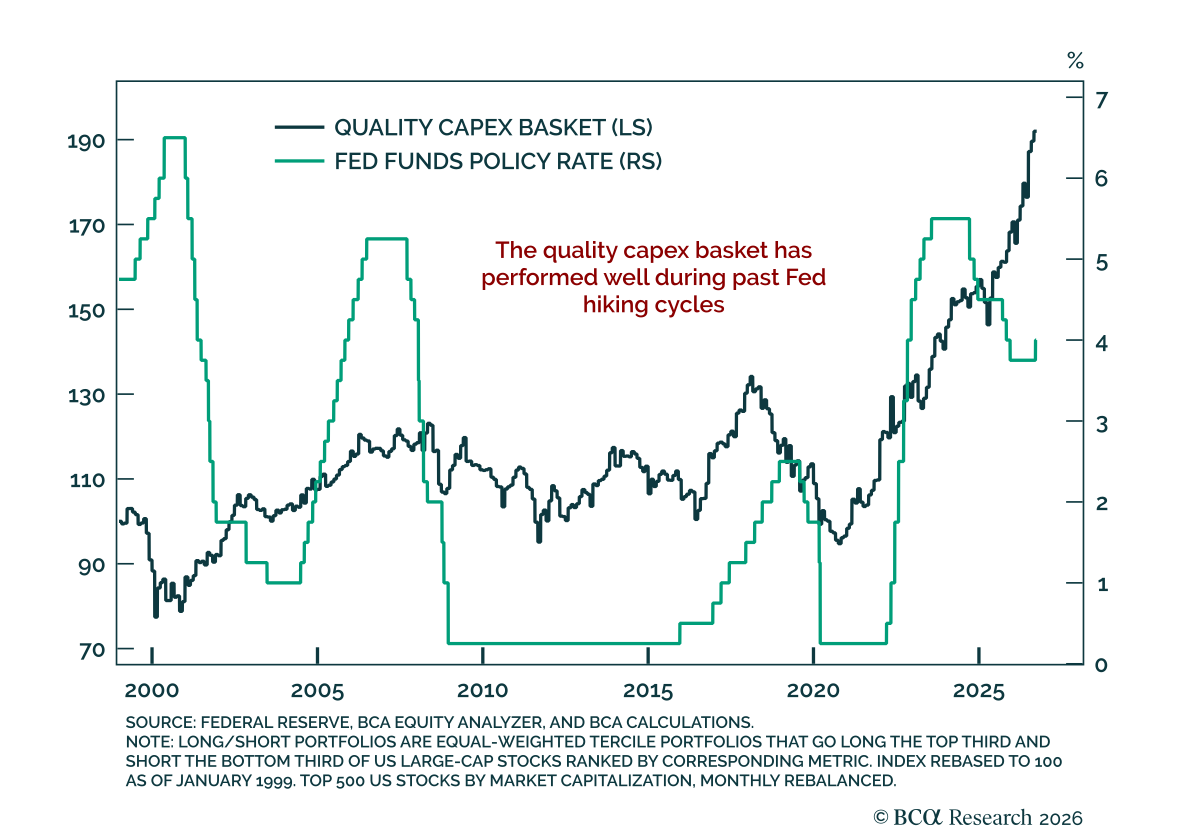
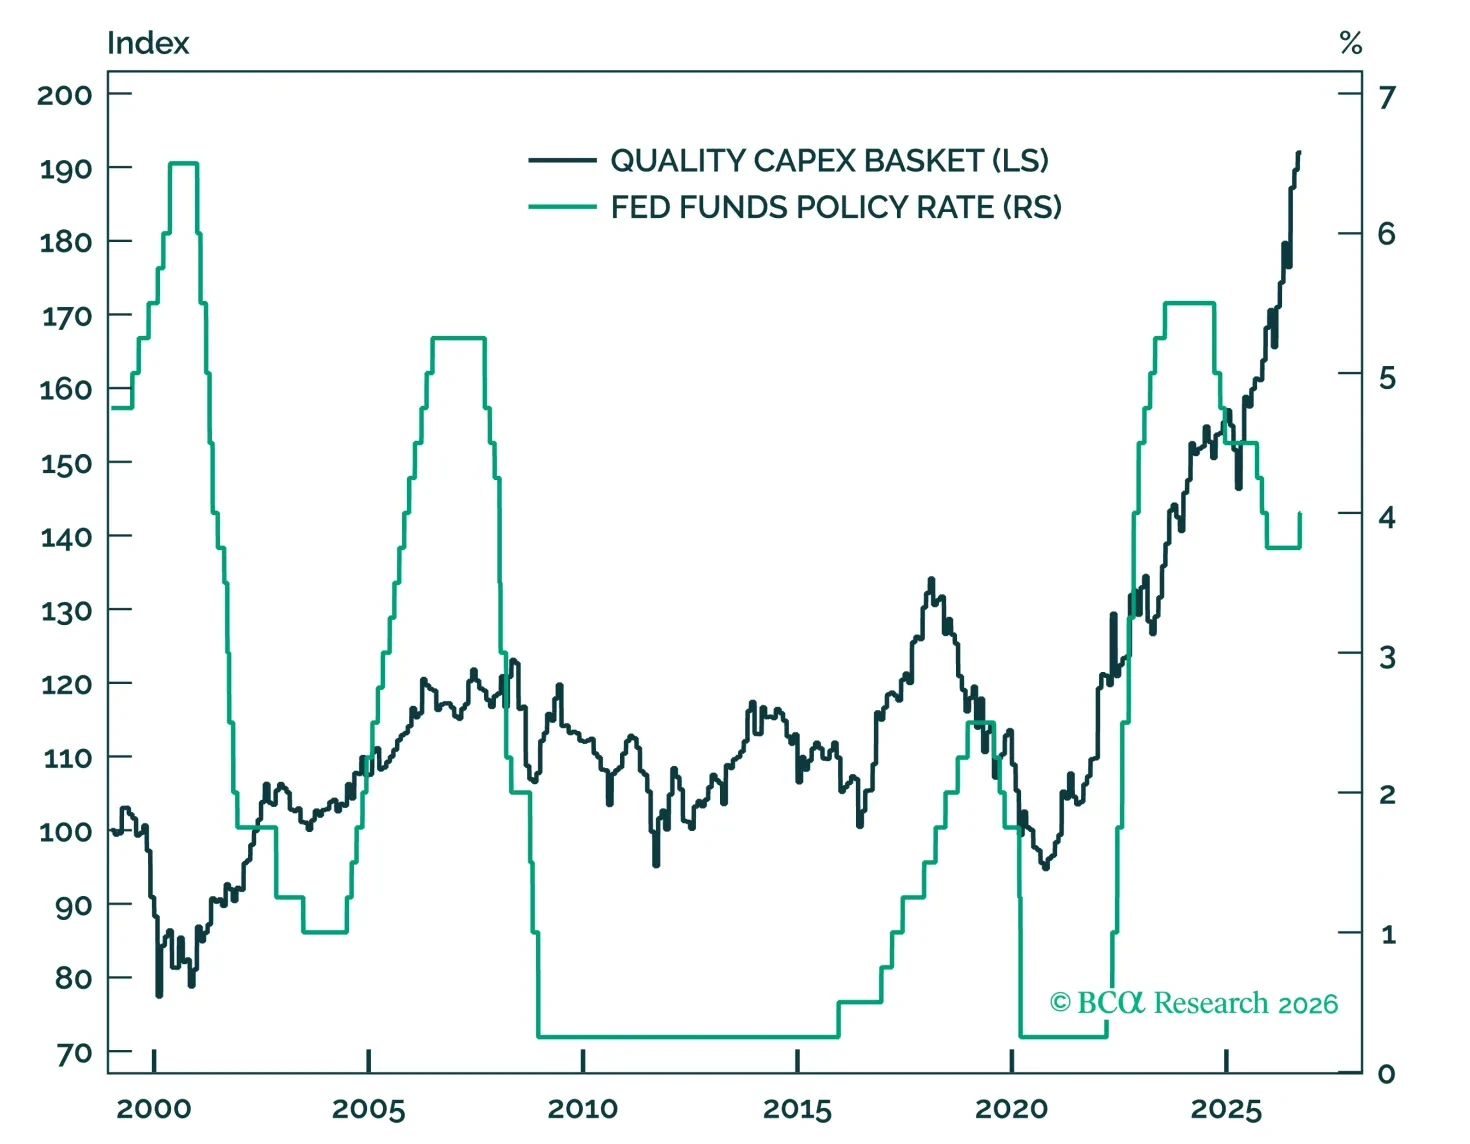
Es poco probable que la primera subida de la Fed suponga un precipicio para el mercado de renta variable. La reciente compresión de múltiplos ha absorbido parte del impacto del alza de las tasas, mientras que las primas de riesgo de los bonos, la volatilidad de los tipos y las expectativas de inflación se mantienen contenidas. Las acciones suelen subir durante los ciclos de subidas de tipos, pero preferimos movernos hacia activos de mayor calidad mediante nuestro long/short Quality Capex Basket.
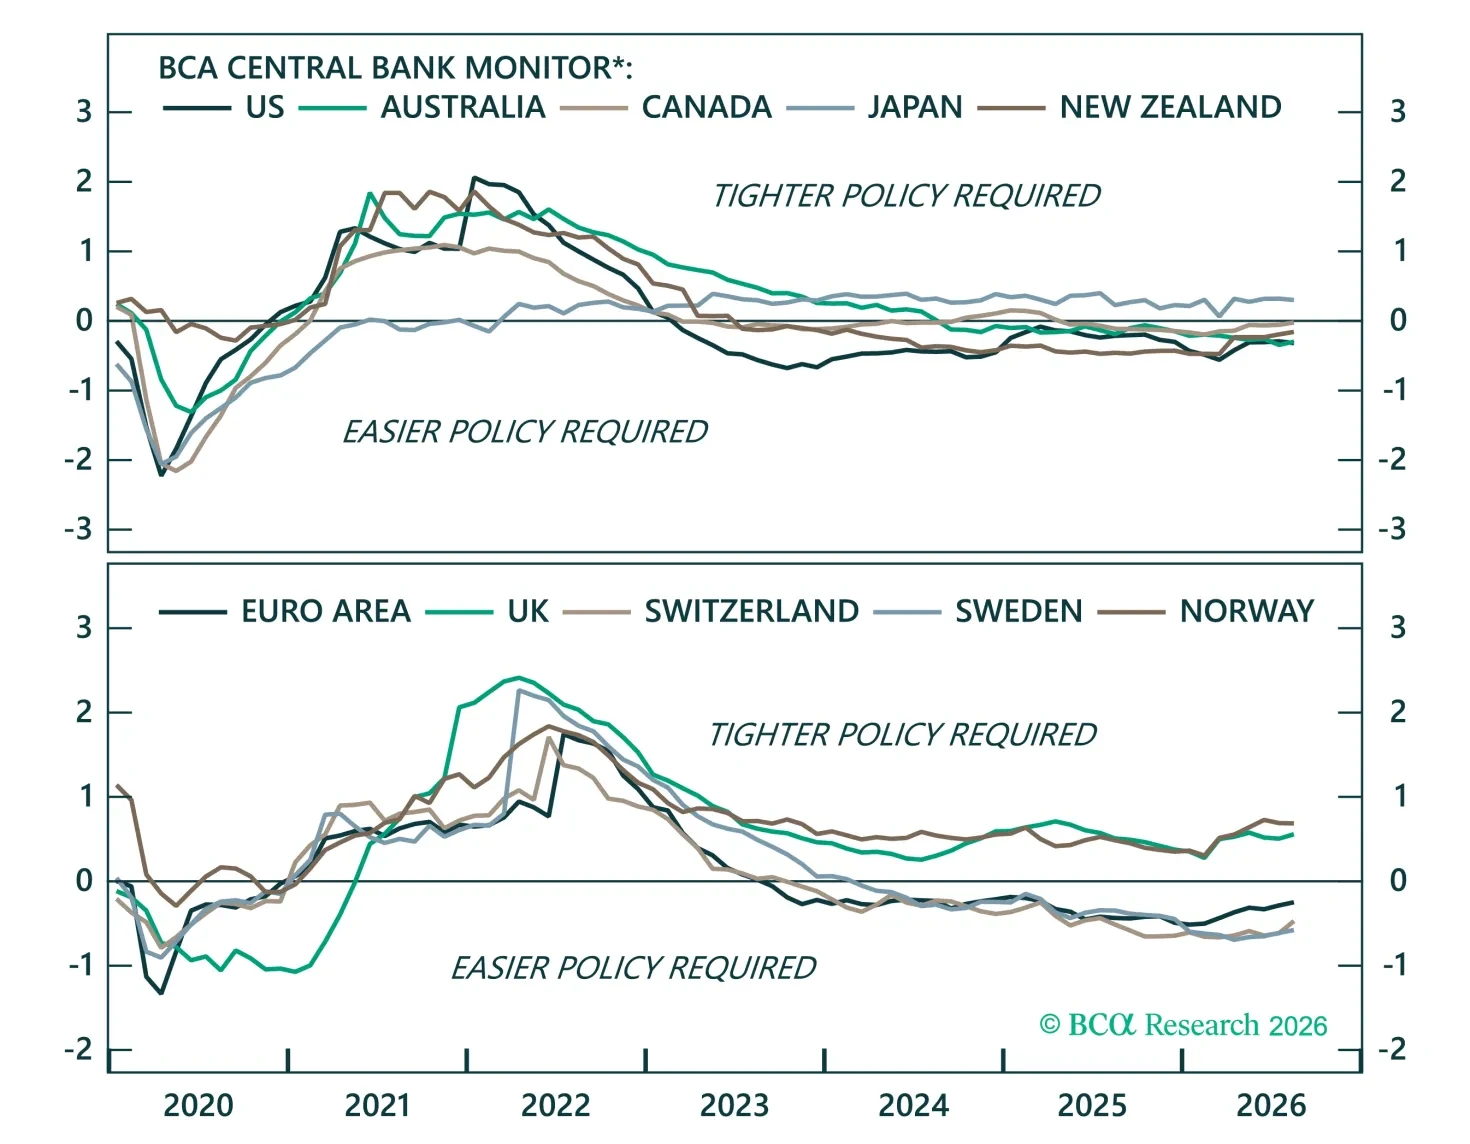
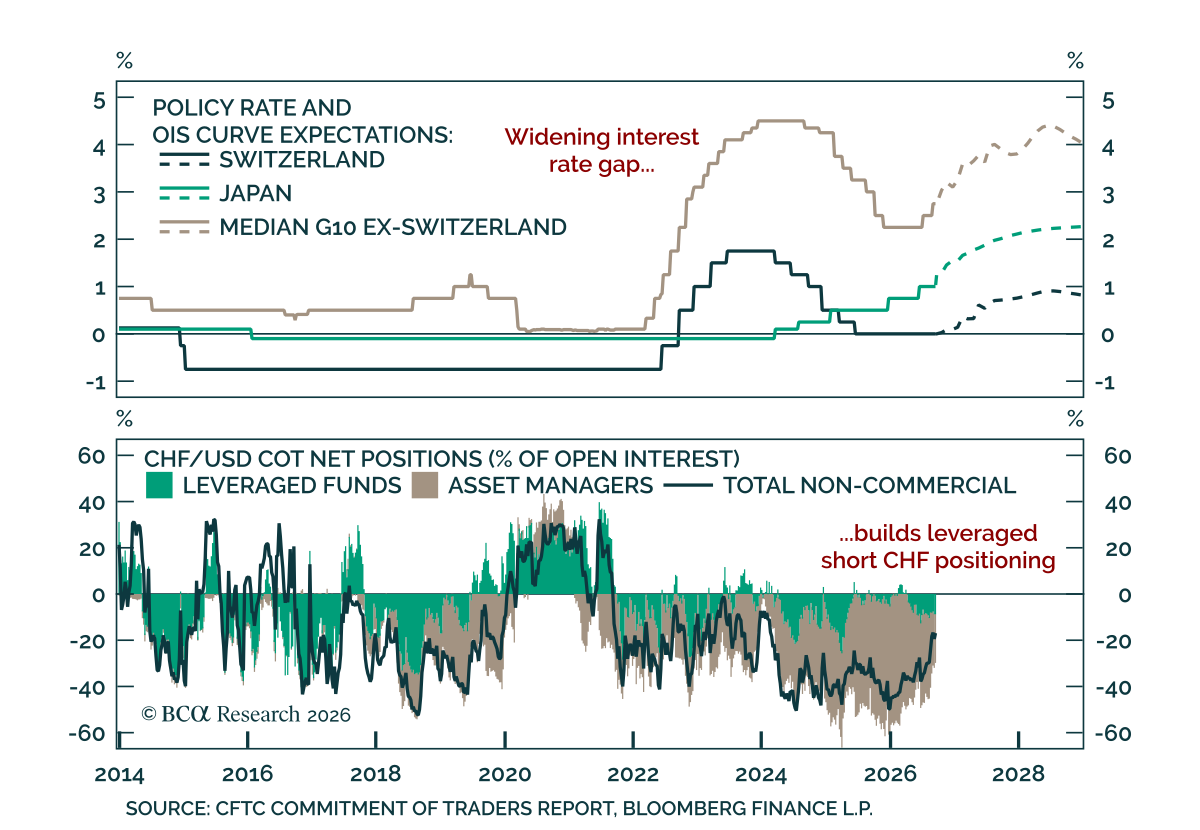
Los bancos centrales han iniciado un leve ciclo de endurecimiento, ya que los elevados precios de la energía aumentan las preocupaciones sobre efectos inflacionarios de segunda ronda. Utilizamos los Central Bank Monitors de BCA para comprobar si los precios del mercado con sesgo restrictivo están justificados e identificar oportunidades tácticas en los mercados globales de bonos y divisas.