Europa
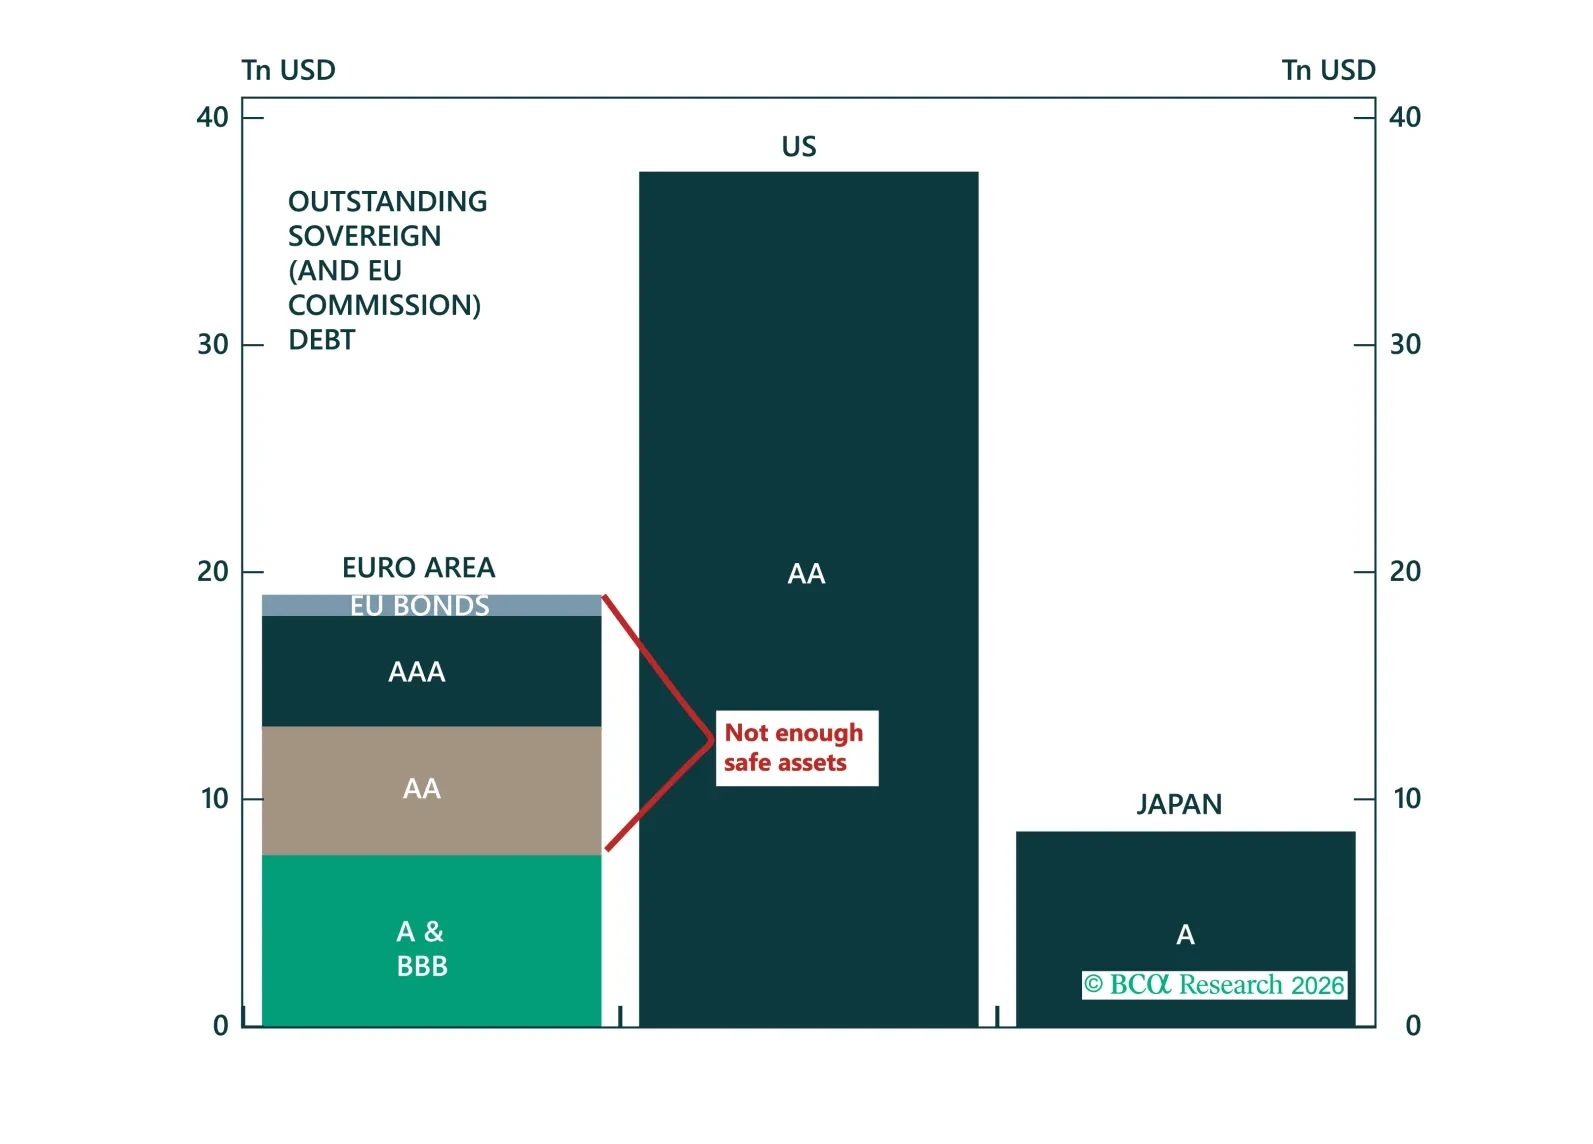
The dollar's retreat is creating the most compelling window for euro internationalisation since Maastricht, but Europe is missing the one instrument that would make it real. In this report, we make the case for the Eurobond, assess which model is most likely to prevail, and explain why the trade is long euro on dips and overweight Central and Eastern European sovereign spreads.
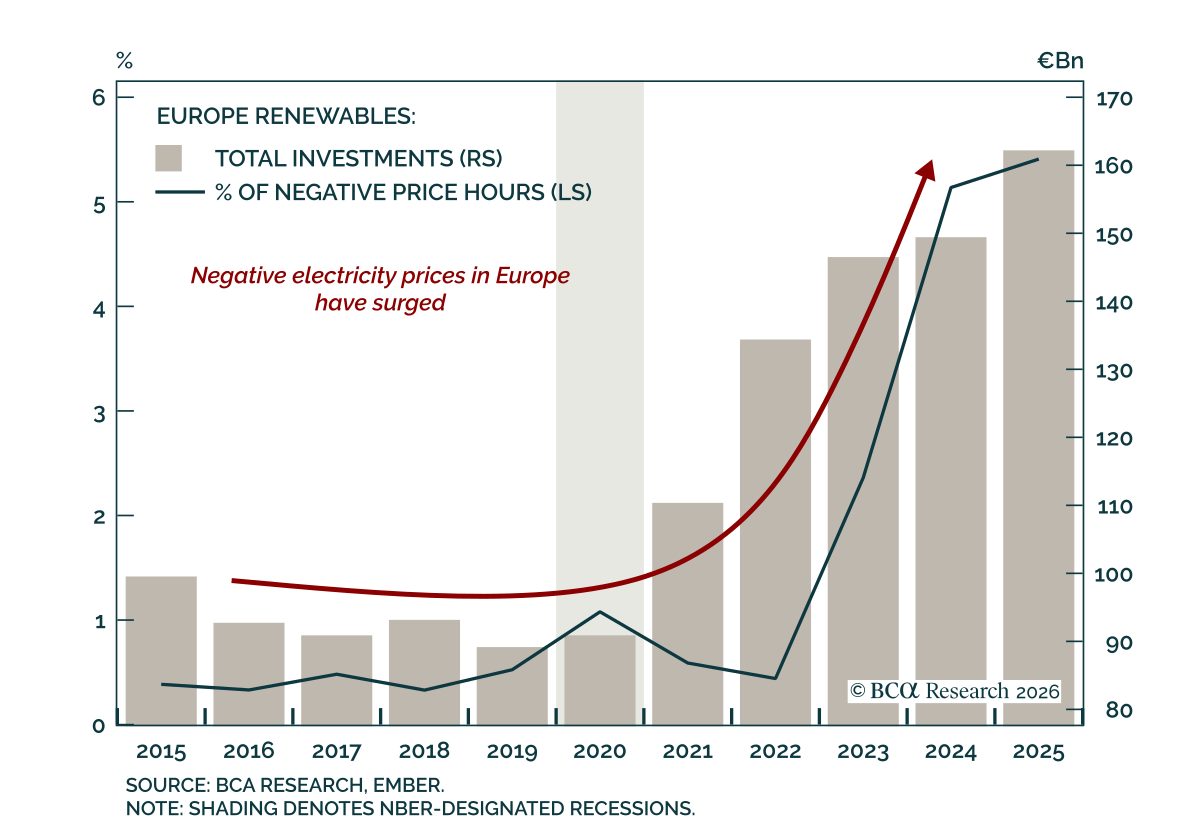
Europa ha sido demasiado ambiciosa con las energías renovables. El exceso de oferta, la volatilidad y el aumento del riesgo contractual están comprimiendo los ingresos y los rendimientos. El sector ahora está saturado, pero los mercados no han revalorizado completamente el riesgo. Están surgiendo nuevas oportunidades: el almacenamiento de energía y los centros de datos tienen potencial al alza.
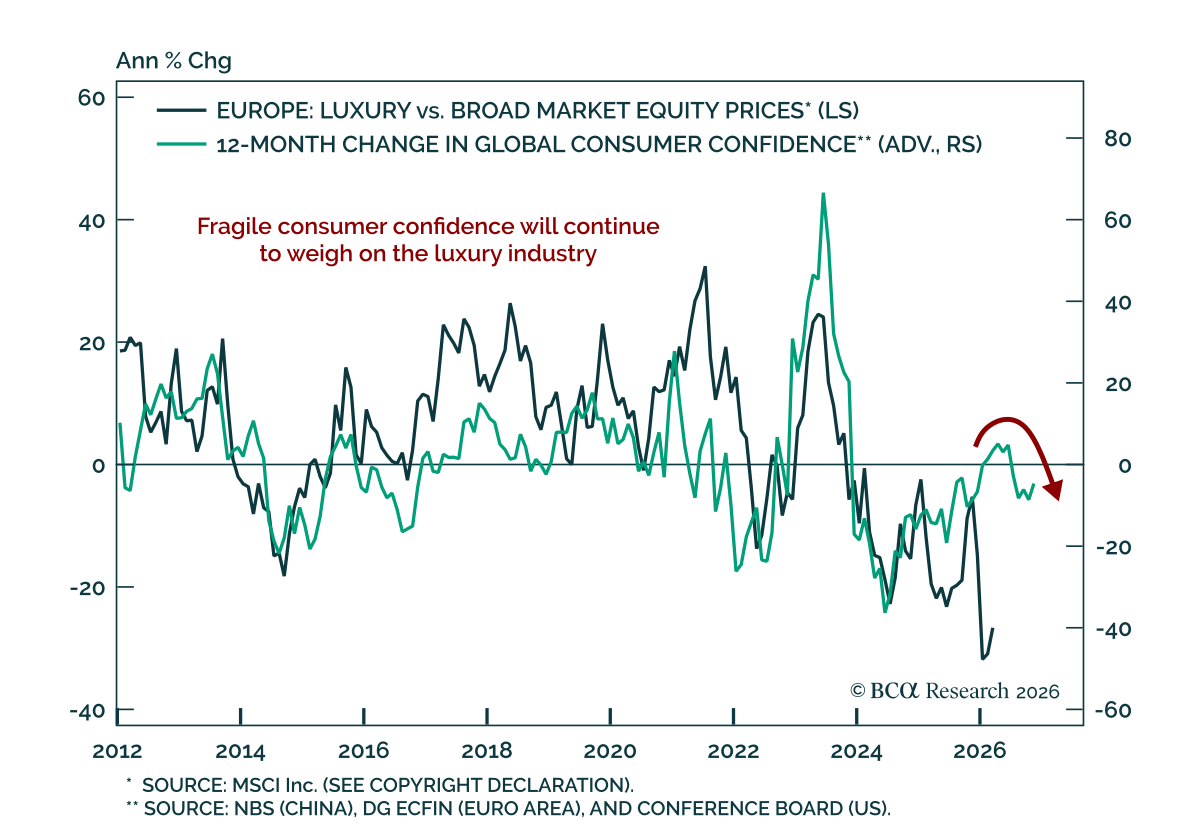
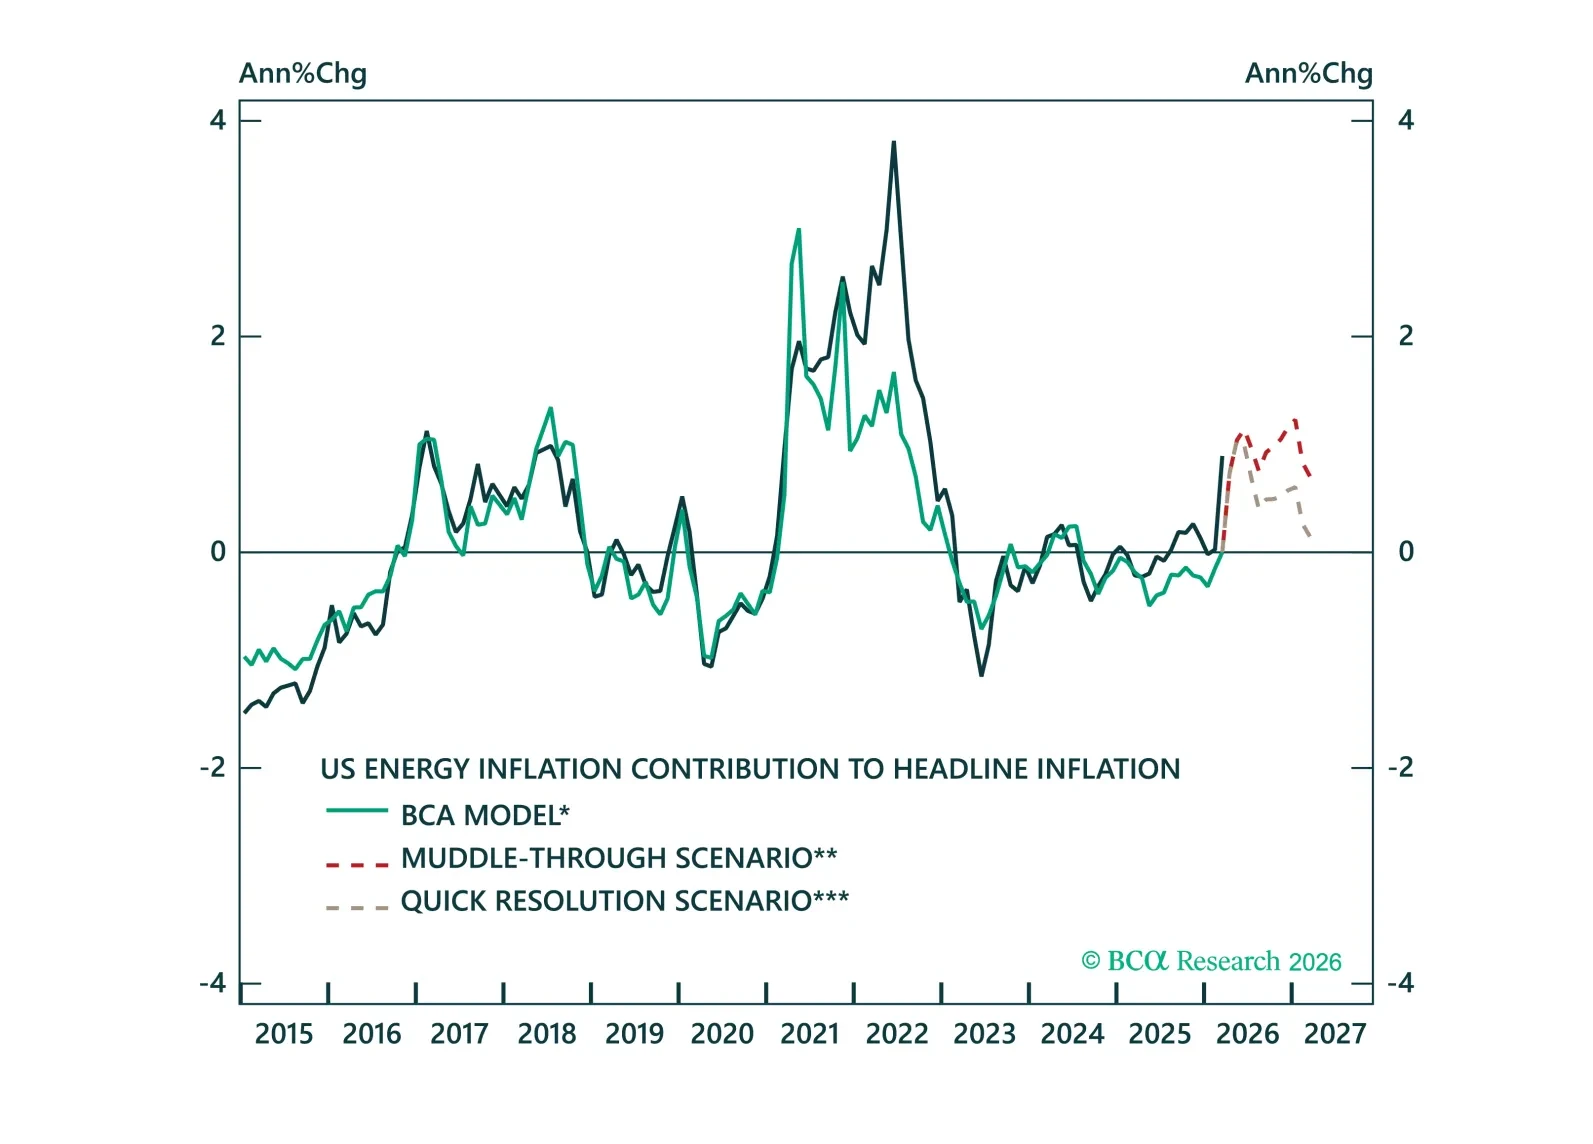
La volatilidad es alta, pero el camino de los rendimientos es más claro de lo que parece. En tres escenarios petroleros, mostramos cómo las respuestas de política configuran los mercados de renta fija y por qué el balance de riesgos sigue apuntando a rendimientos más bajos.
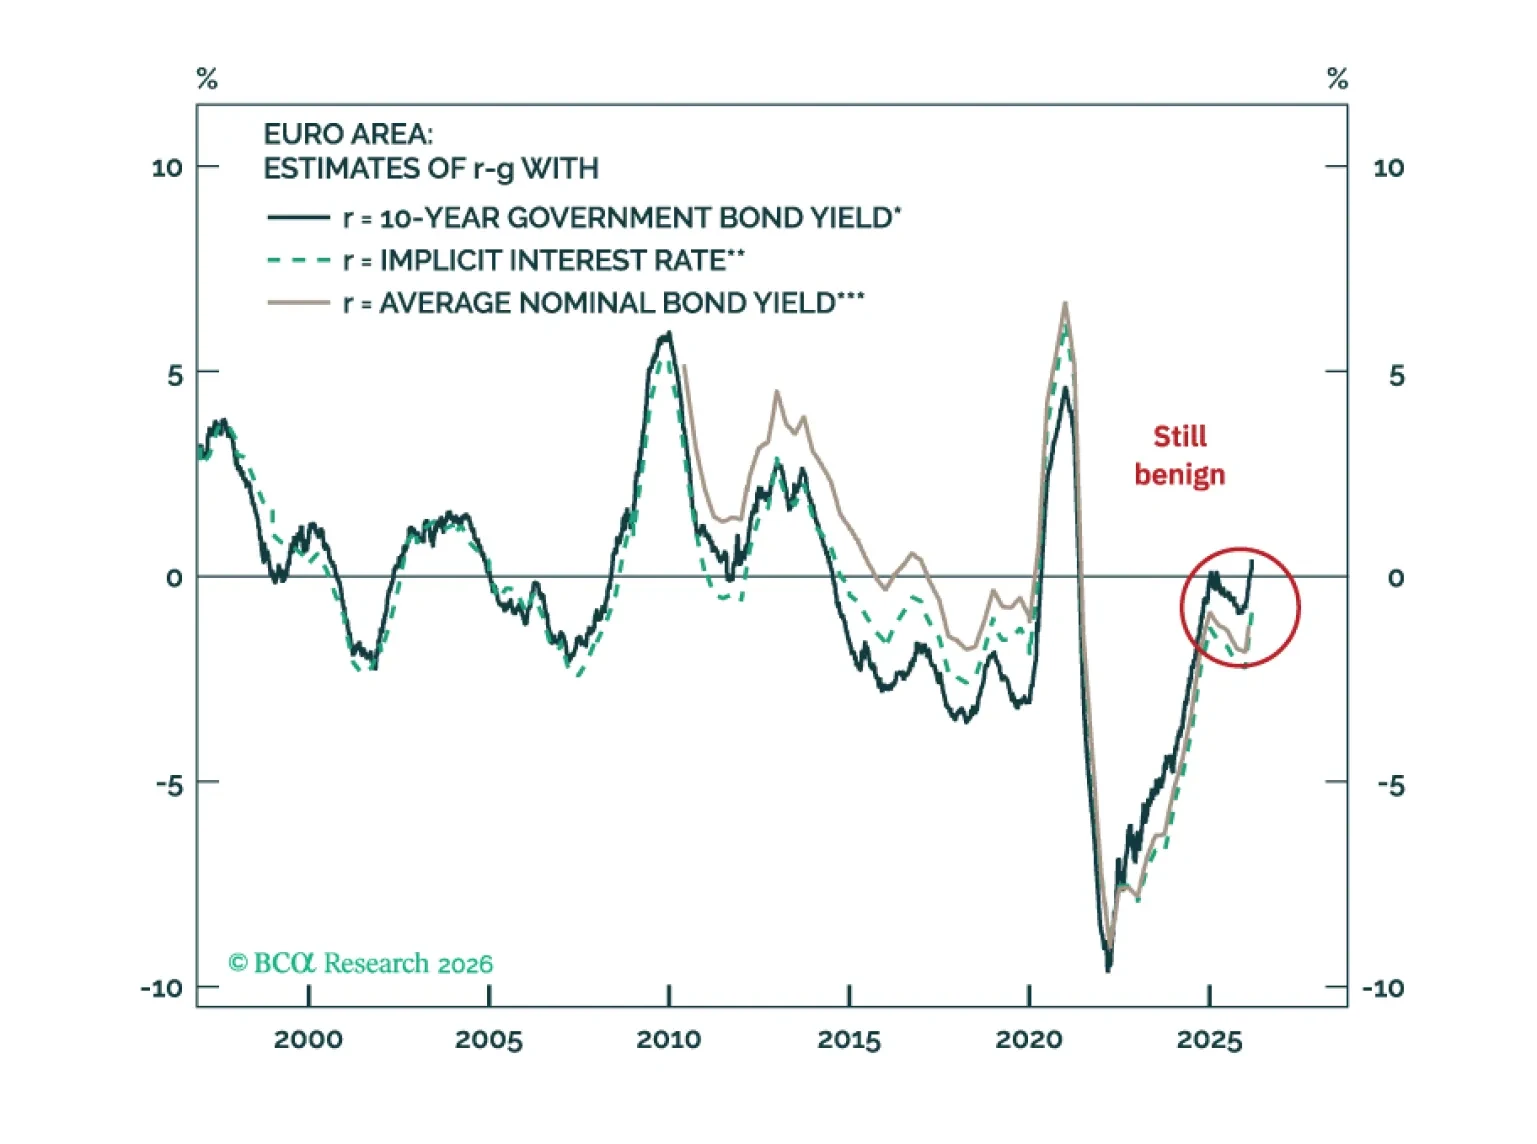
El debate fiscal de Europa ha resurgido ahora que las tasas de interés se normalizan y surgen nuevas presiones de gasto. Sin embargo, el alarmismo está fuera de lugar. Los niveles agregados de deuda son altos pero, en términos generales, estables; los costes de financiación siguen siendo históricamente bajos, y la dinámica r–g es, en líneas generales, benigna. El espacio fiscal importa menos, ya que la BCE y la UE respaldan el crecimiento y los diferenciales. Las reformas estructurales —no el gasto fiscal desenfrenado— son la verdadera oportunidad de Europa.
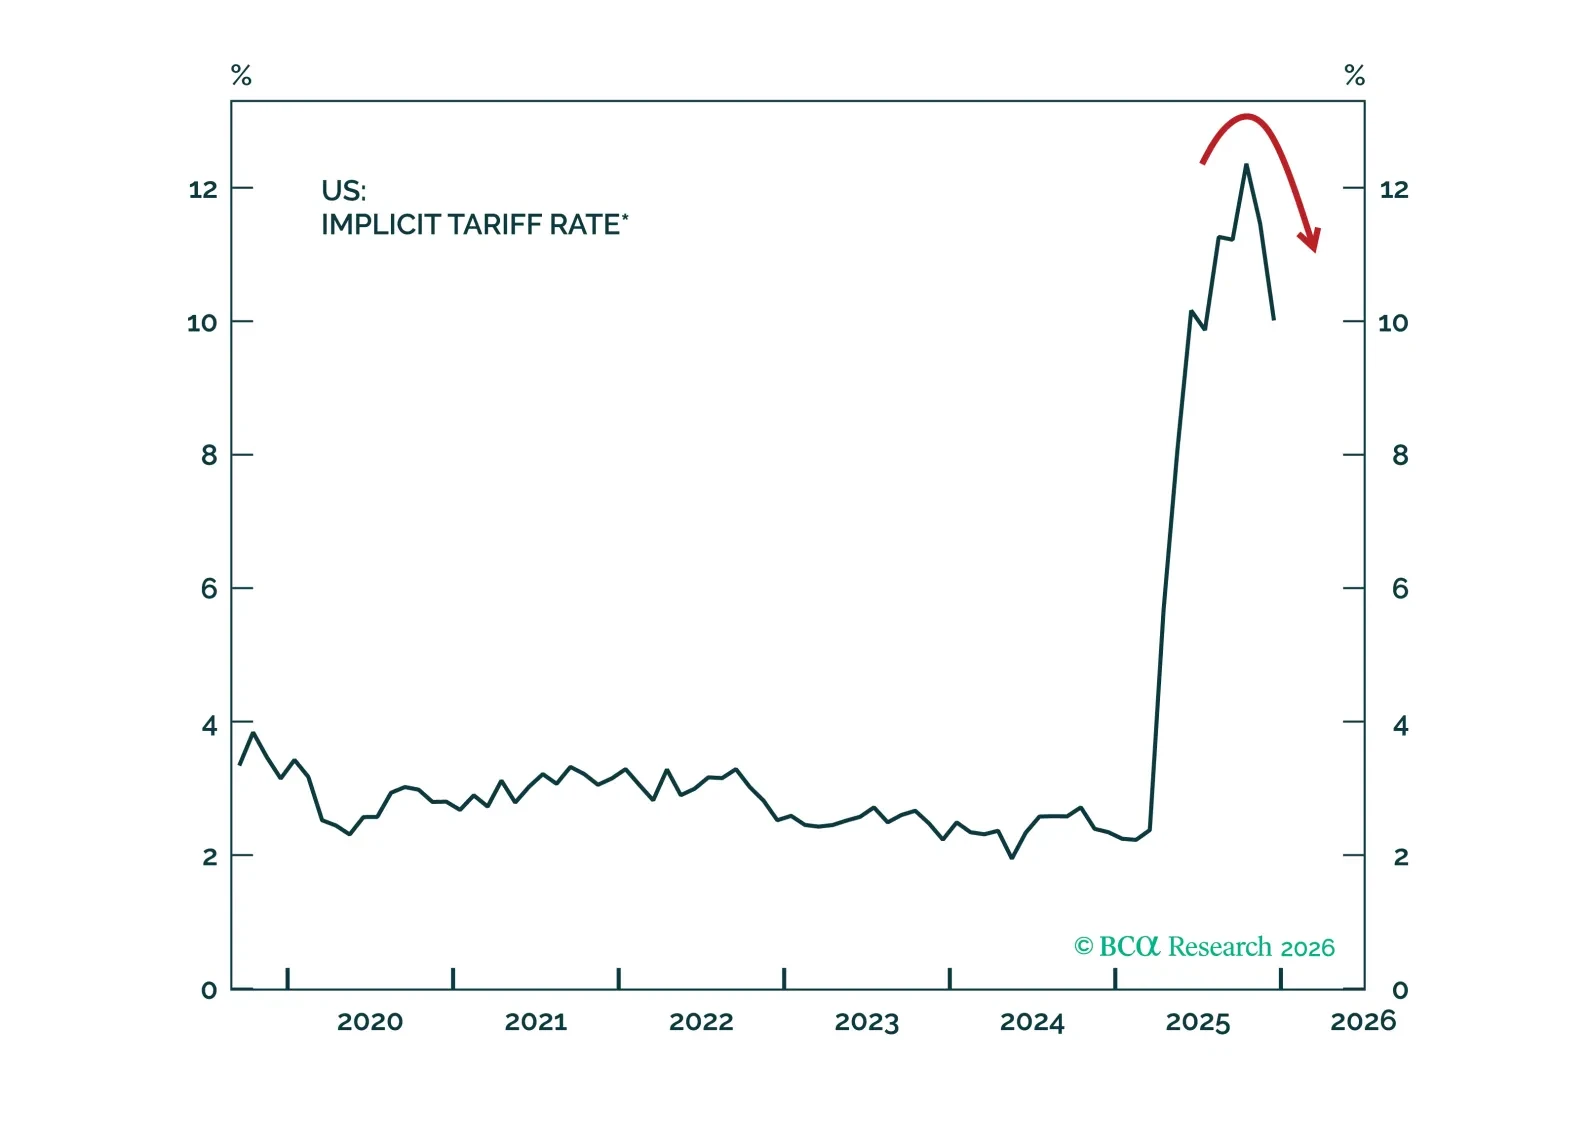
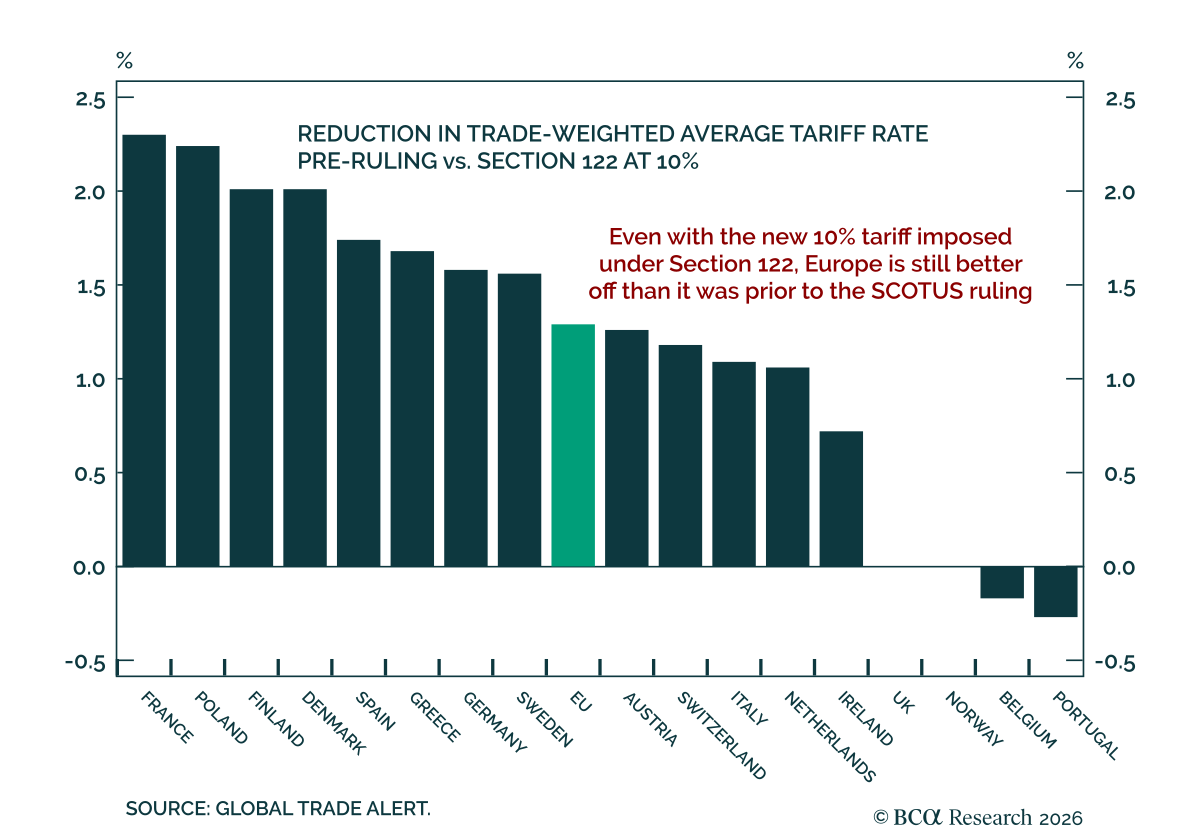
Los aranceles de la Sección 122 en virtud de la Ley de Comercio de EE. UU. de 1974 son más favorables para Europa; la tasa arancelaria ponderada por el comercio cae a 10,45%, desde 11,74% antes del fallo. Este desarrollo positivo no cambia nuestra visión general sobre Europa, ya que esperábamos aranceles más bajos de cara a las elecciones de mitad de mandato en EE. UU.