La Corte Suprema en Learning Resources, Inc. v. Trump anuló los aranceles de la administración Trump amparándose en la International Emergency Economic Powers Act (IEEPA). Esto fue una rotunda afirmación de la separación de poderes en Estados Unidos y una dura reprimenda para el presidente Trump, ya que los aranceles son su política distintiva.
De ahora en adelante, Trump está tomando algunas nuevas medidas arancelarias para salvar las apariencias, pero estas no aumentarán permanentemente los aranceles hasta la tasa efectiva anterior. Aranceles más bajos son aceptables para proporcionar cierta relajación fiscal antes de las elecciones intermedias.
Las implicaciones para el mercado deben sopesarse frente a otras variables macroeconómicas y geopolíticas — ajustaremos nuestras operaciones a continuación.
Trump's New Tariffs
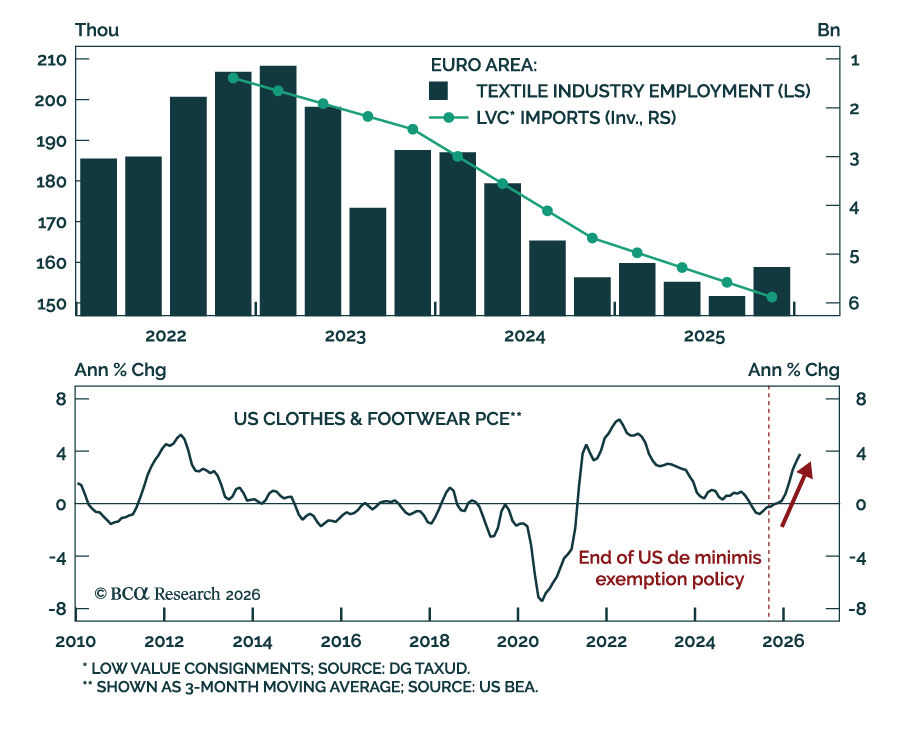
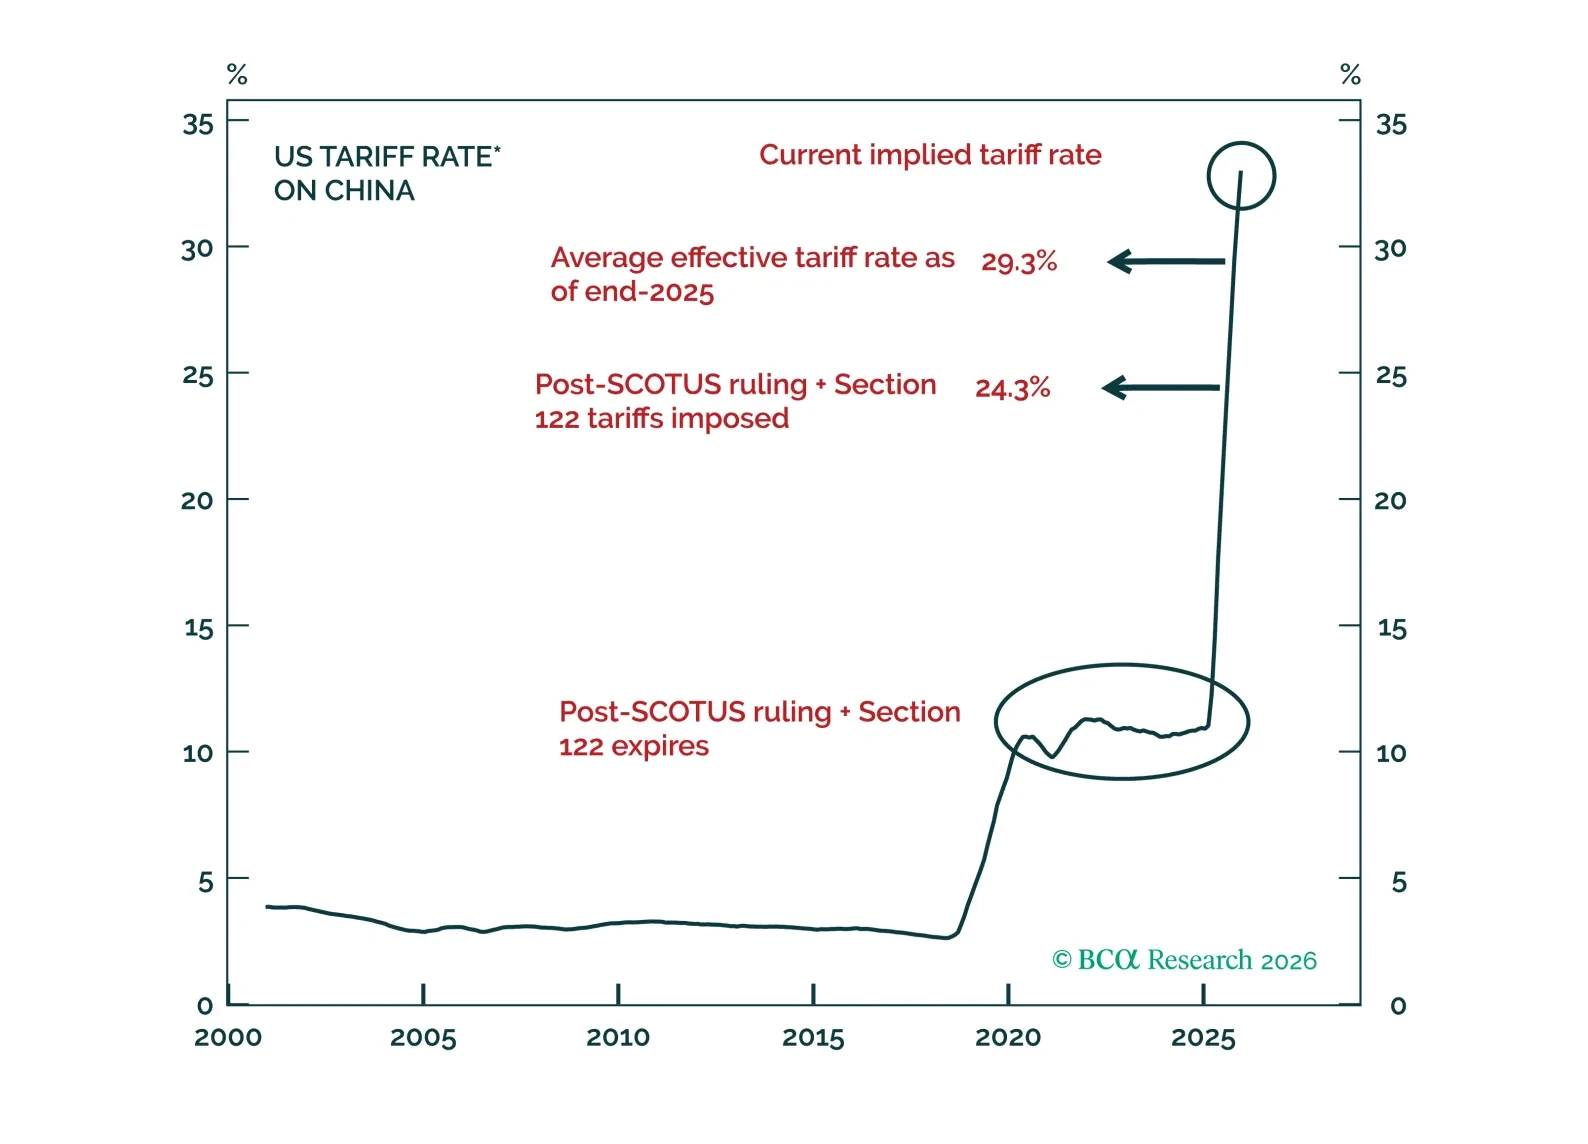
El tribunal no impidió que Trump incrementara los aranceles bajo otras autoridades. Rápidamente anunció un nuevo arancel global del 10%, con vigencia a partir del 23 de febrero, en virtud de la Sección 122 del Trade Act de 1974.
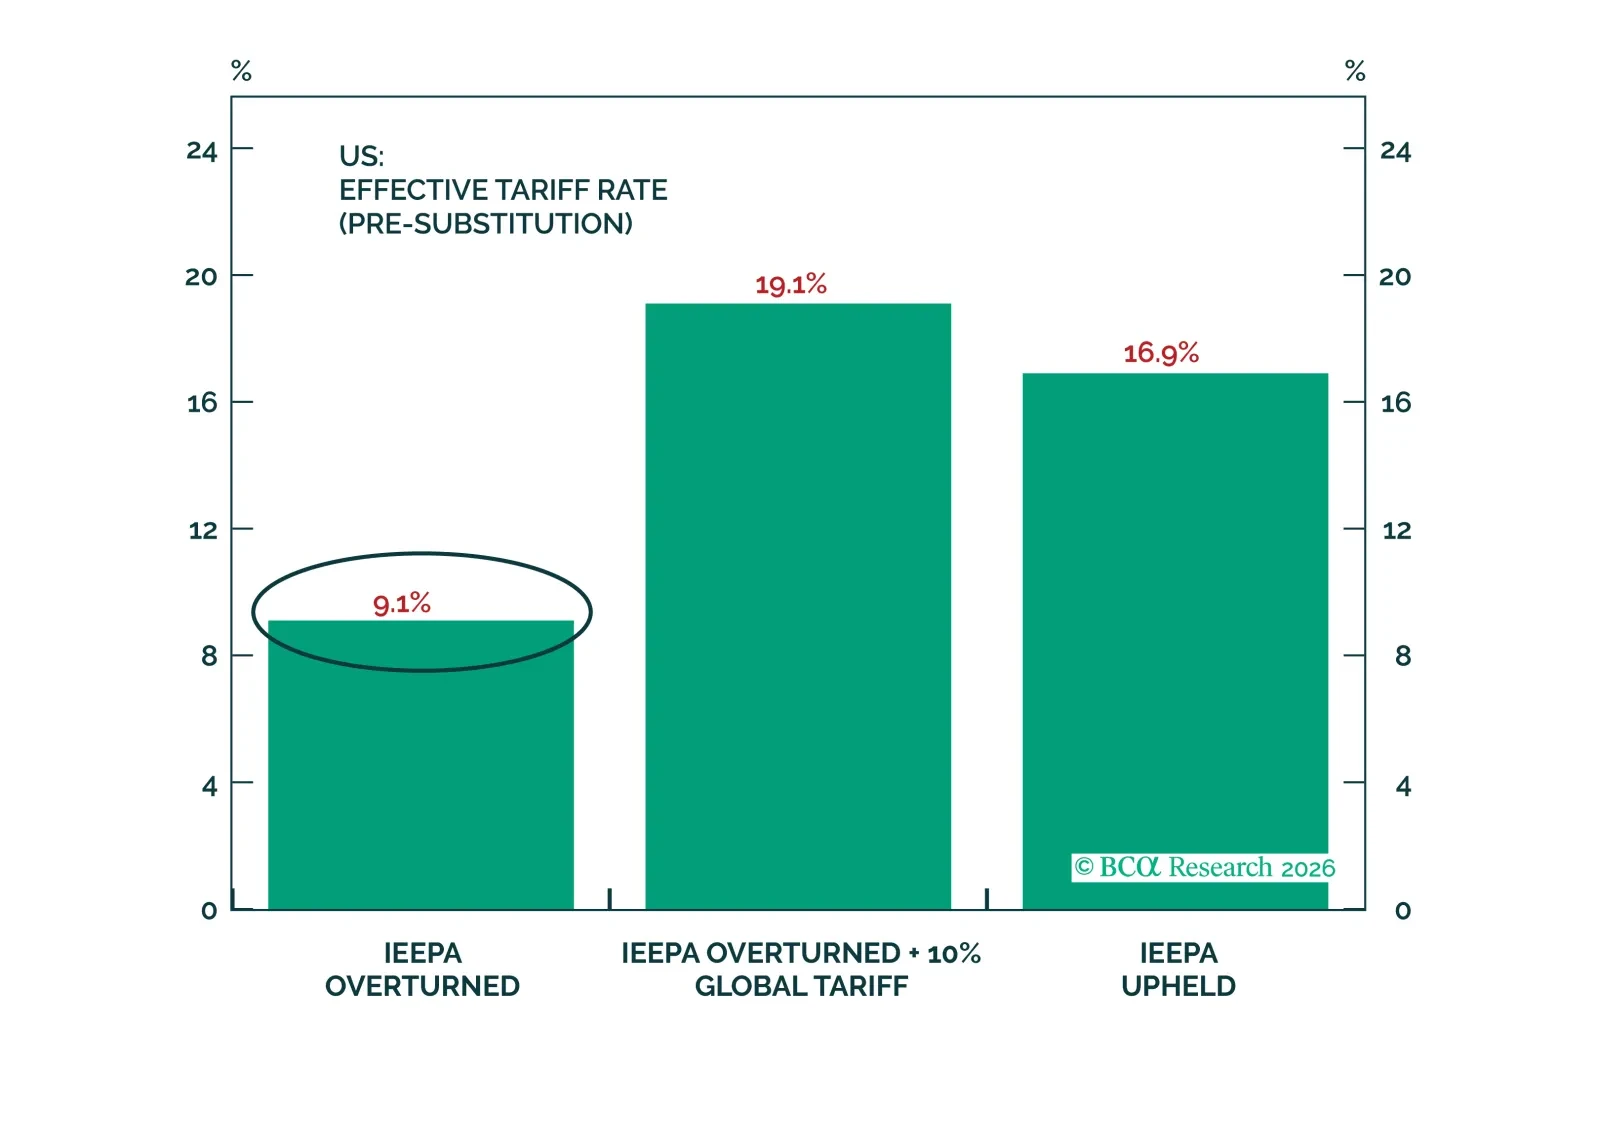
Esta disposición se ocupa de los déficits comerciales pero solo puede durar 150 días hasta que requiere la aprobación del Congreso. Así, la tasa efectiva aumentará del 17% al 19% pero luego caerá hacia el 9% en cinco meses (Chart 1). Congress carece de los votos para grandes aranceles antes de las elecciones intermedias.
Gráfico 1
Los aranceles tenderán a bajar, no a subir, en 2027
Los aranceles tenderán a bajar, no a subir, en 2027
Gráfico 2
El déficit presupuestario seguirá siendo elevado
El déficit presupuestario seguirá siendo elevado
A corto plazo, si los aranceles basados en la IEEPA no fueran reemplazados, el déficit presupuestario federal aumentaría en un estimado del 0,8% del PIB, ejerciendo cierta presión al alza sobre los rendimientos de los bonos (Chart 2). Sin aumentos de impuestos, el déficit presupuestario provocará mayor agitación durante el resto del mandato de Trump.
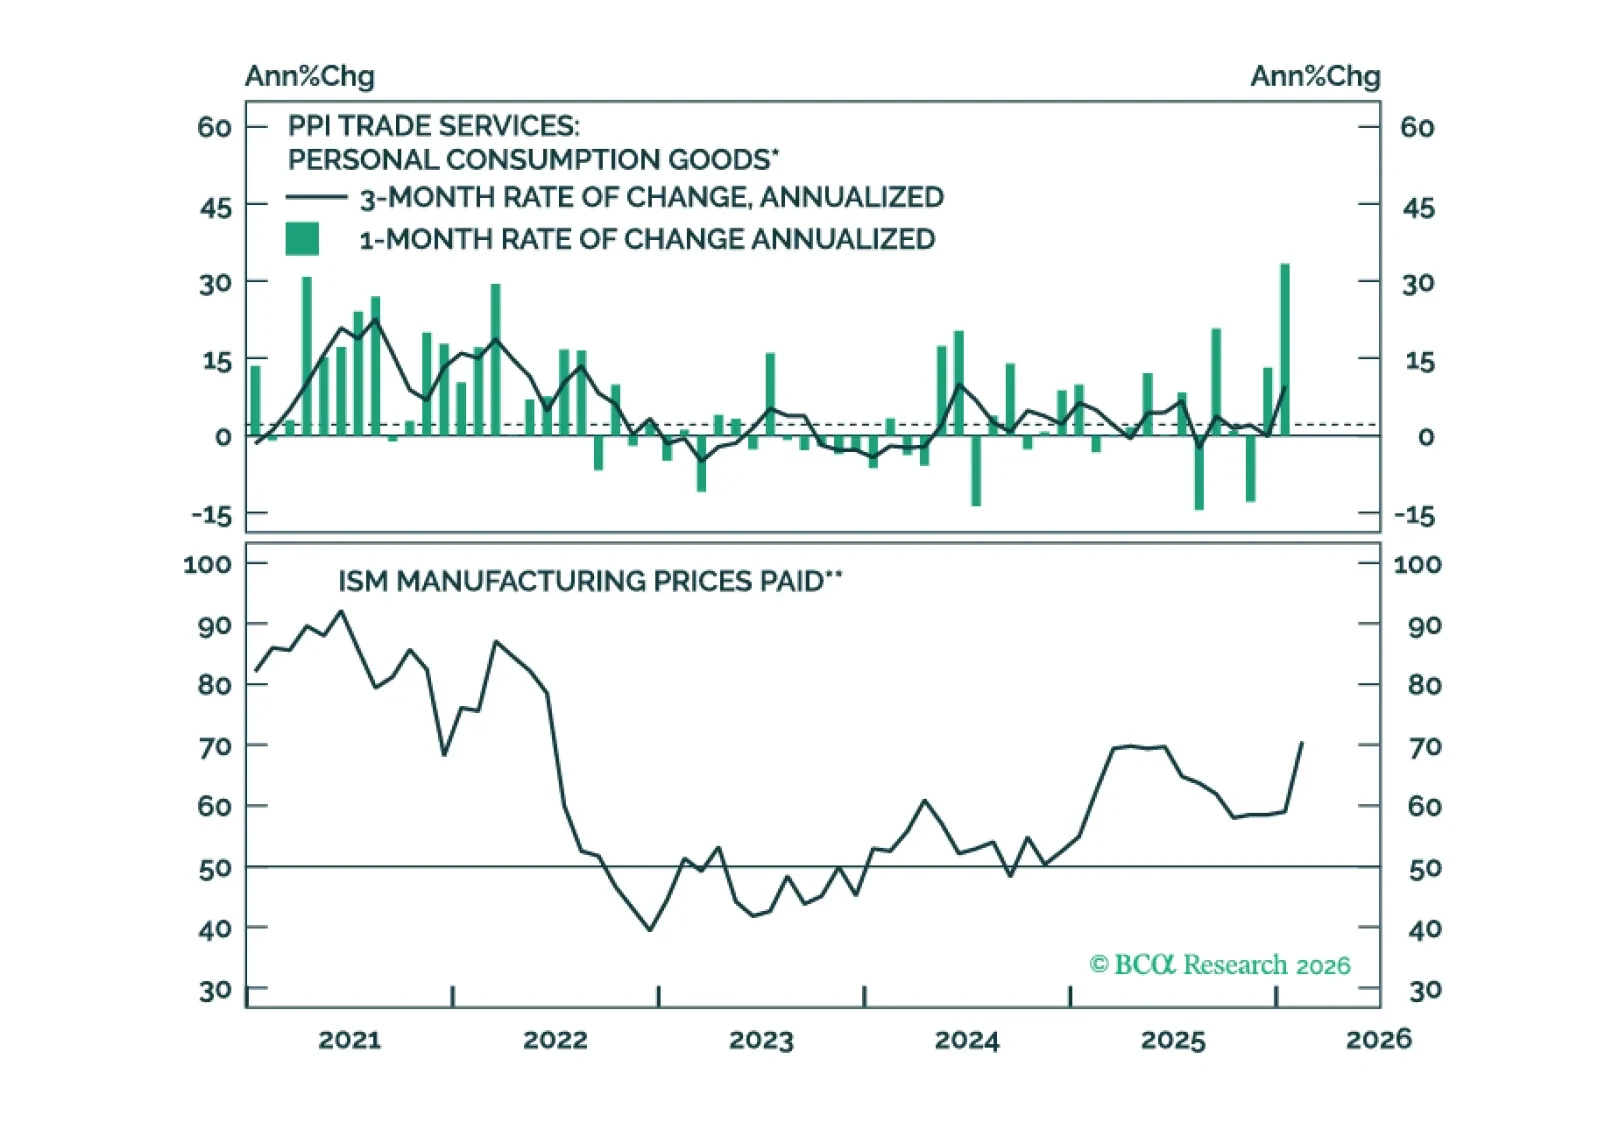
Trump también lanzó extensas nuevas investigaciones en virtud de la Sección 301 de la ley de 1974. Esta sección se centra en la propiedad intelectual y la transferencia de tecnología y es más relevante para China. But Trump está buscando una tregua comercial antes de las elecciones intermedias.
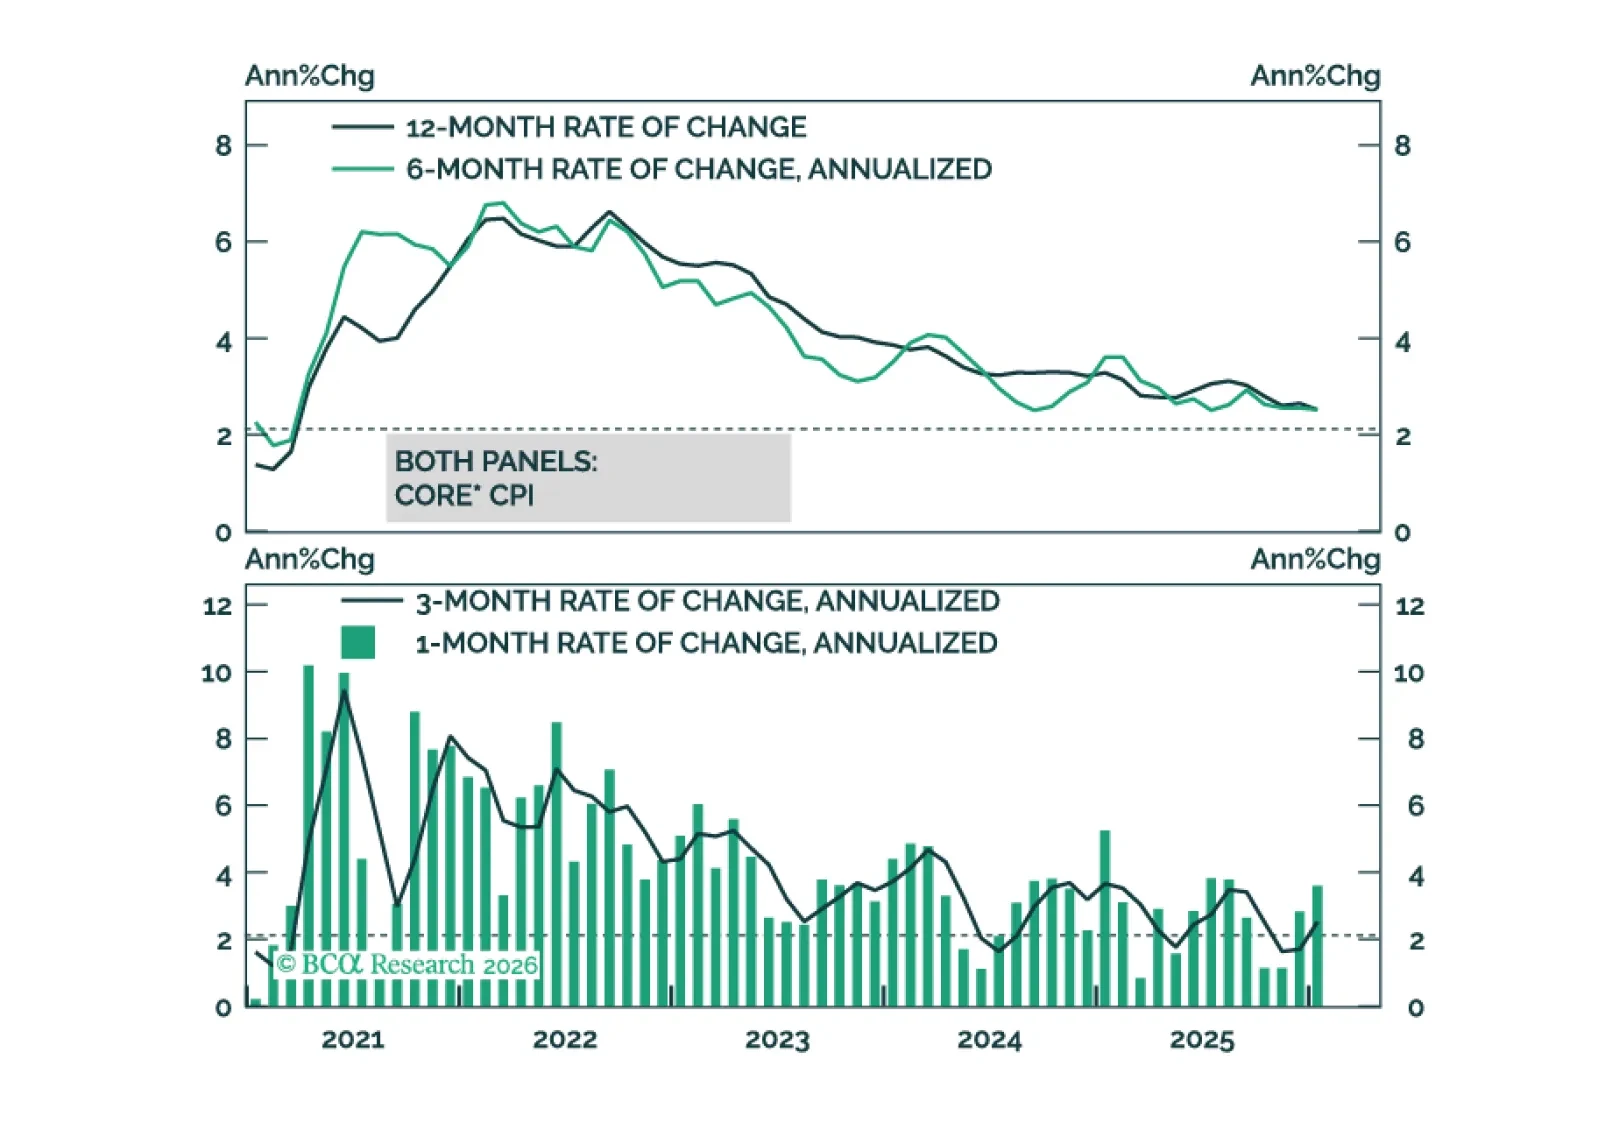
El presidente necesitará continuar firmando acuerdos comerciales y reduciendo aranceles con varios países y limitar cualquier medida comercial punitiva con el objetivo de contener la inflación (Chart 3).
Gráfico 3
Trump Podría Relajar Aranceles Discretamente
Trump Podría Relajar Aranceles Discretamente
Gráfico 4
Las preocupaciones por los aranceles disminuirán, luego volverán a aumentar el próximo año.
Las preocupaciones por los aranceles disminuirán, luego volverán a aumentar el próximo año.
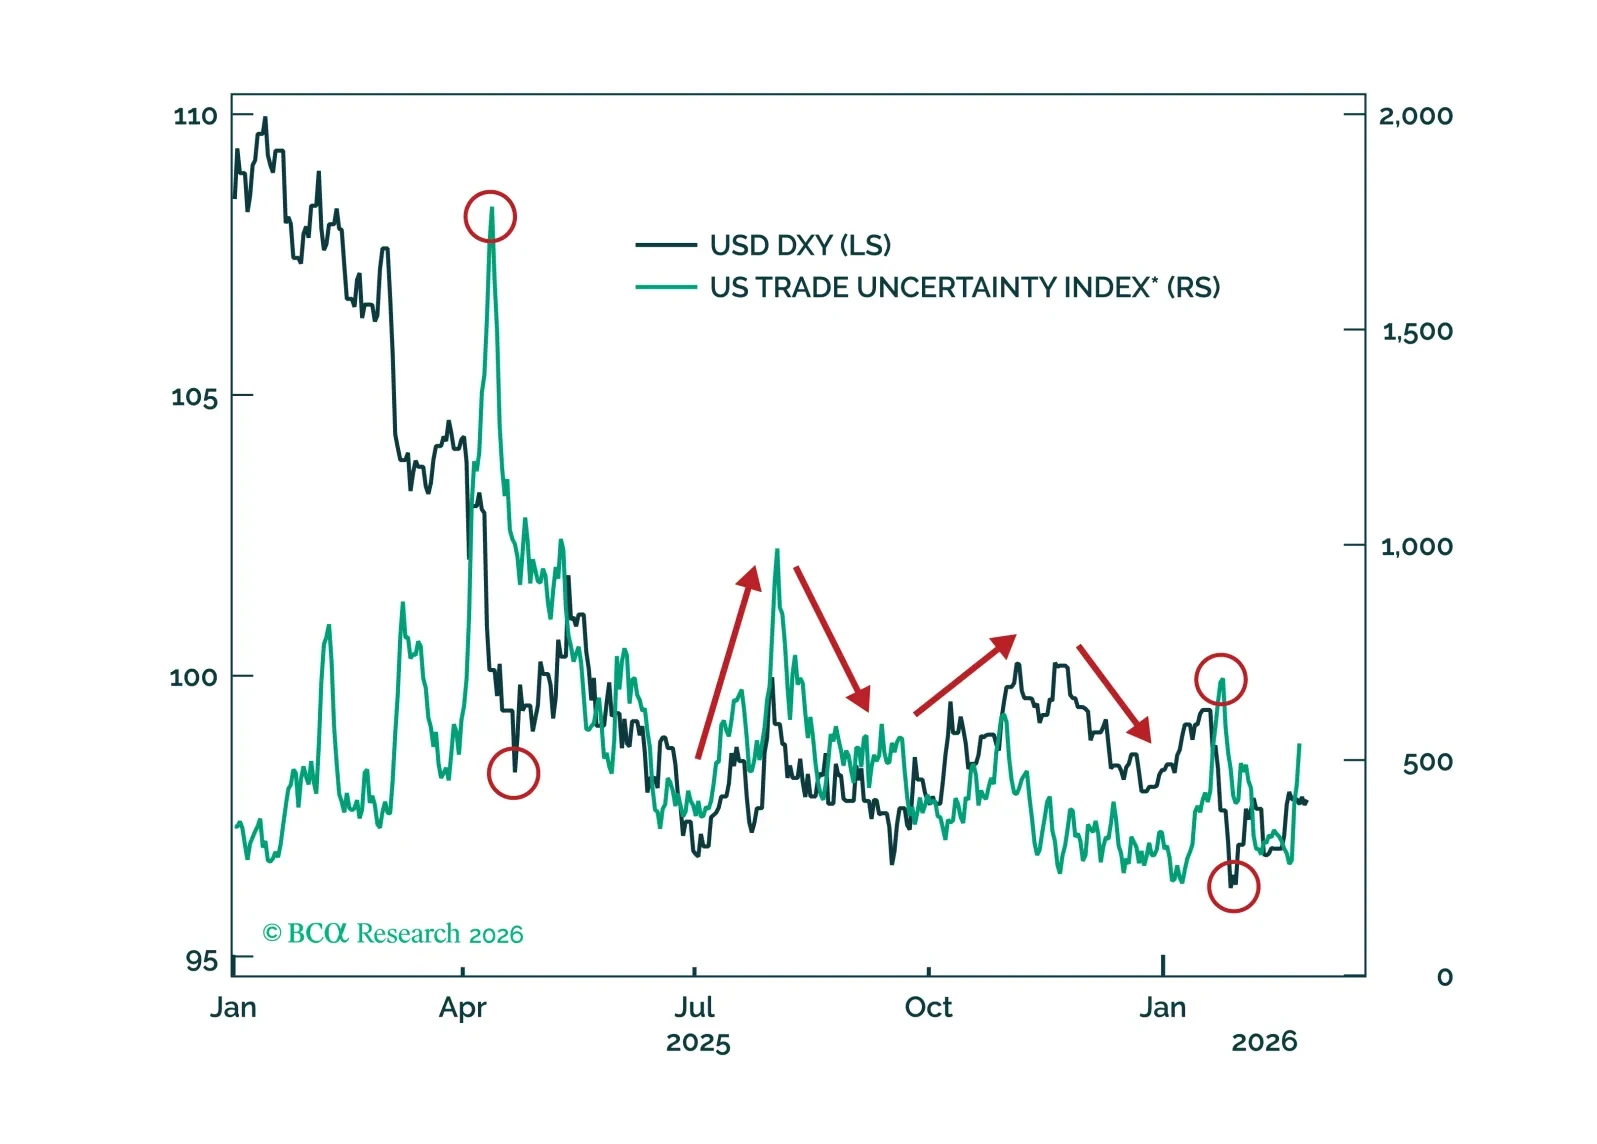
El sentimiento corporativo podría experimentar un alivio temporal de los aranceles hasta 2027, cuando Trump podrá escalar de nuevo la guerra comercial (Chart 4).
El tribunal no pudo anular la capacidad del presidente para usar poderes no arancelarios conforme a la IEEPA. As the court said: "IEEPA authorizes the President to 'investigate, block during the pendency of an investigation, regulate, direct and compel, nullify, void, prevent or prohibit . . . importation or exportation.'"
En una emergencia, el presidente puede emplear poderes draconianos contra las importaciones siempre que no genere ingresos. Pero regular o prohibir las importaciones es una herramienta burda que tendrá repercusiones económicas más negativas que los aranceles, por lo que limita a cualquier presidente a utilizar estas medidas por razones arbitrarias o triviales.
Así, a largo plazo, la Corte Suprema preservó la seguridad de los activos estadounidenses al reafirmar el Estado de derecho, la separación de poderes y controles y contrapesos.
Combinado con el fracaso del presidente por obtener control personal sobre la Reserva Federal, las empresas estadounidenses enfrentan menor incertidumbre de política y menos riesgo de intrusión unilateral por parte del ejecutivo.
El dólar estadounidense y los bonos del Tesoro conservarán su estatus de refugio seguro si la economía global se desacelera o se produce un shock global (Chart 5).
Gráfico 5
USD seguirá subiendo durante las sacudidas globales
USD seguirá subiendo durante las sacudidas globales
Gráfico 6
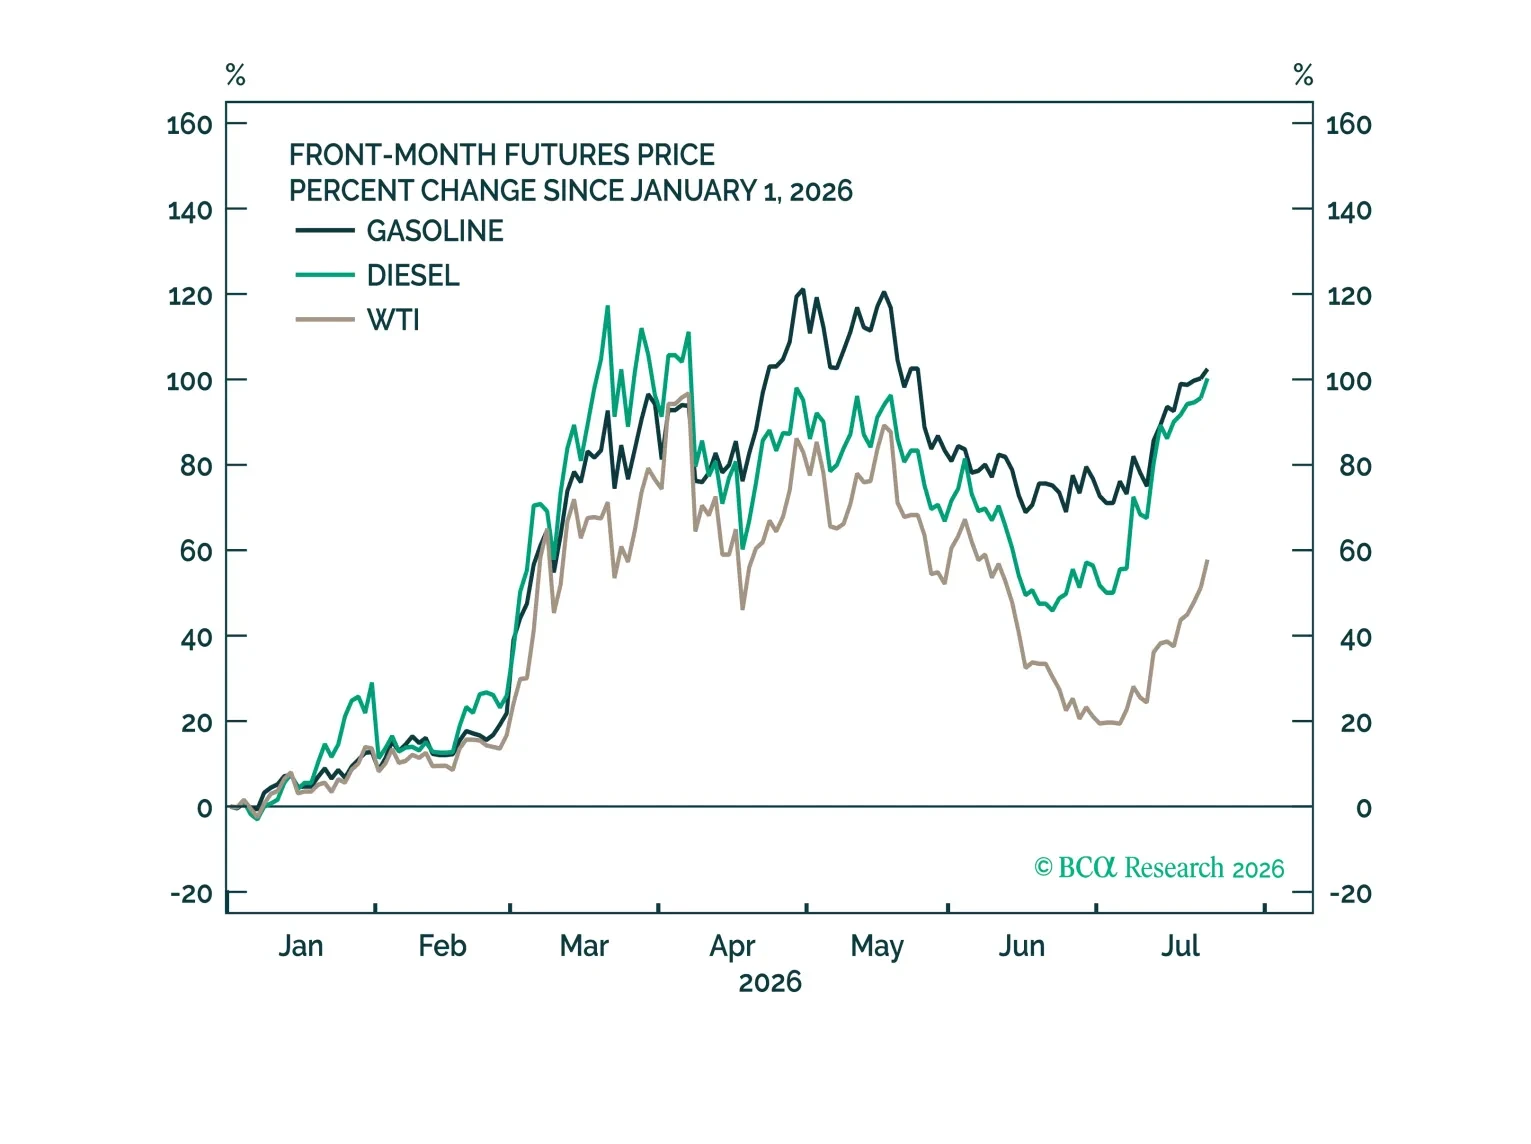
Mantenerse largo en petróleo hasta que se supere el obstáculo de Irán
Mantenerse largo en petróleo hasta que se supere el obstáculo de Irán
Eso incluiría la probabilidad del 38% de una interrupción importante del suministro de petróleo por la crisis en Irán a corto plazo (Chart 6).
Investment Takeaways
Mantener posición larga en petróleo y sobreponderar acciones estadounidenses hasta que se supere el obstáculo de Irán. Deberíamos saber si la guerra causará un choque petrolero importante para finales de marzo.
Cerrar la posición larga CHF-EUR con una ganancia del 2%, ya que el Banco Nacional Suizo podría intervenir para combatir la deflación, pero mantener posición larga en JPY-IDR durante el mismo período táctico.
Si el crecimiento de EE. UU. y global se mantiene y se evita un choque petrolero, se reforzará la diversificación hacia acciones internacionales y sectores no tecnológicos.
Estructuralmente, sin embargo, la reafirmación de los controles y contrapesos políticos de EE. UU. — a manos de la Fed, el Senado y la Corte Suprema — sugiere que la "sell America" trade está exagerada y que los activos estadounidenses mantendrán sus propiedades de refugio seguro a largo plazo.
Matt Gertken Director de Estrategia Geopolítica mattg@bcaresearch.com
Sígueme enLinkedIn & X