Economy
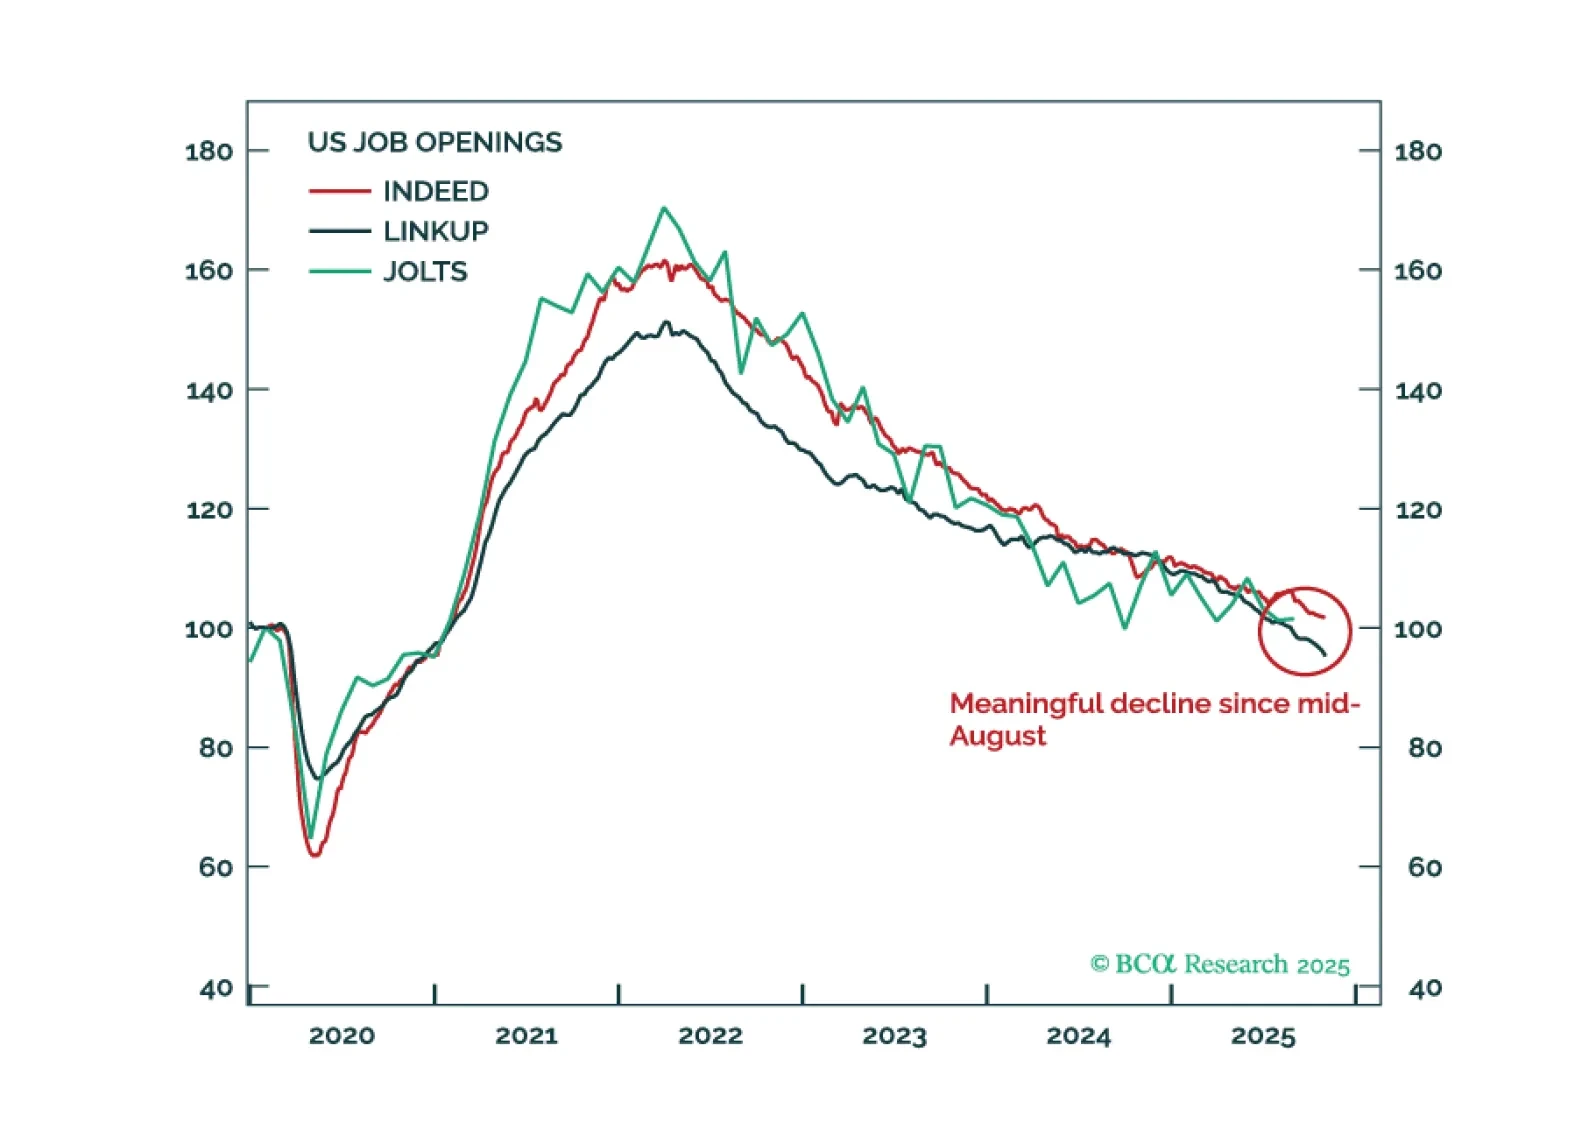
政府の公式データがない中で、投資家は米国経済の方向性を測るために代替的な情報源に目を向けています。 このデータの分析によると、過去2か月間にわたって経済は緩やかなペースで成長を続けていることが示唆されています。最高裁判所が関税を無効とした場合、短期的には景気後退の可能性が低下する一方で、過熱する可能性が高まるでしょう。
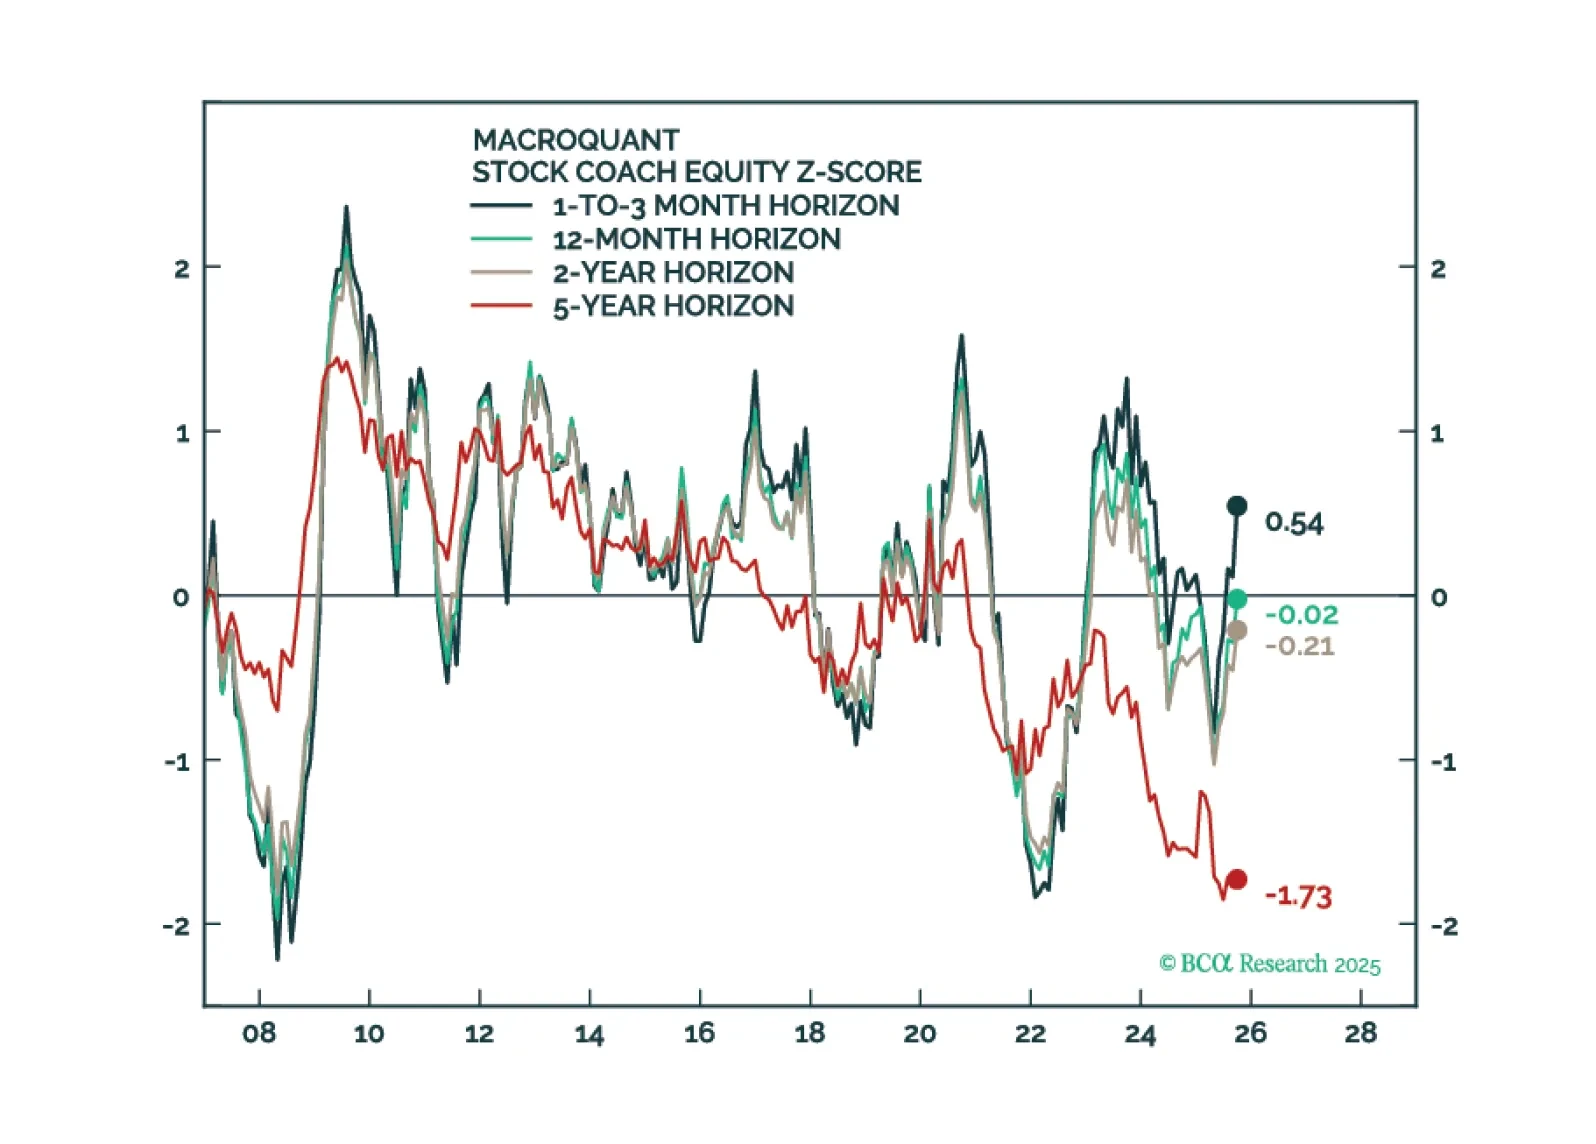
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。
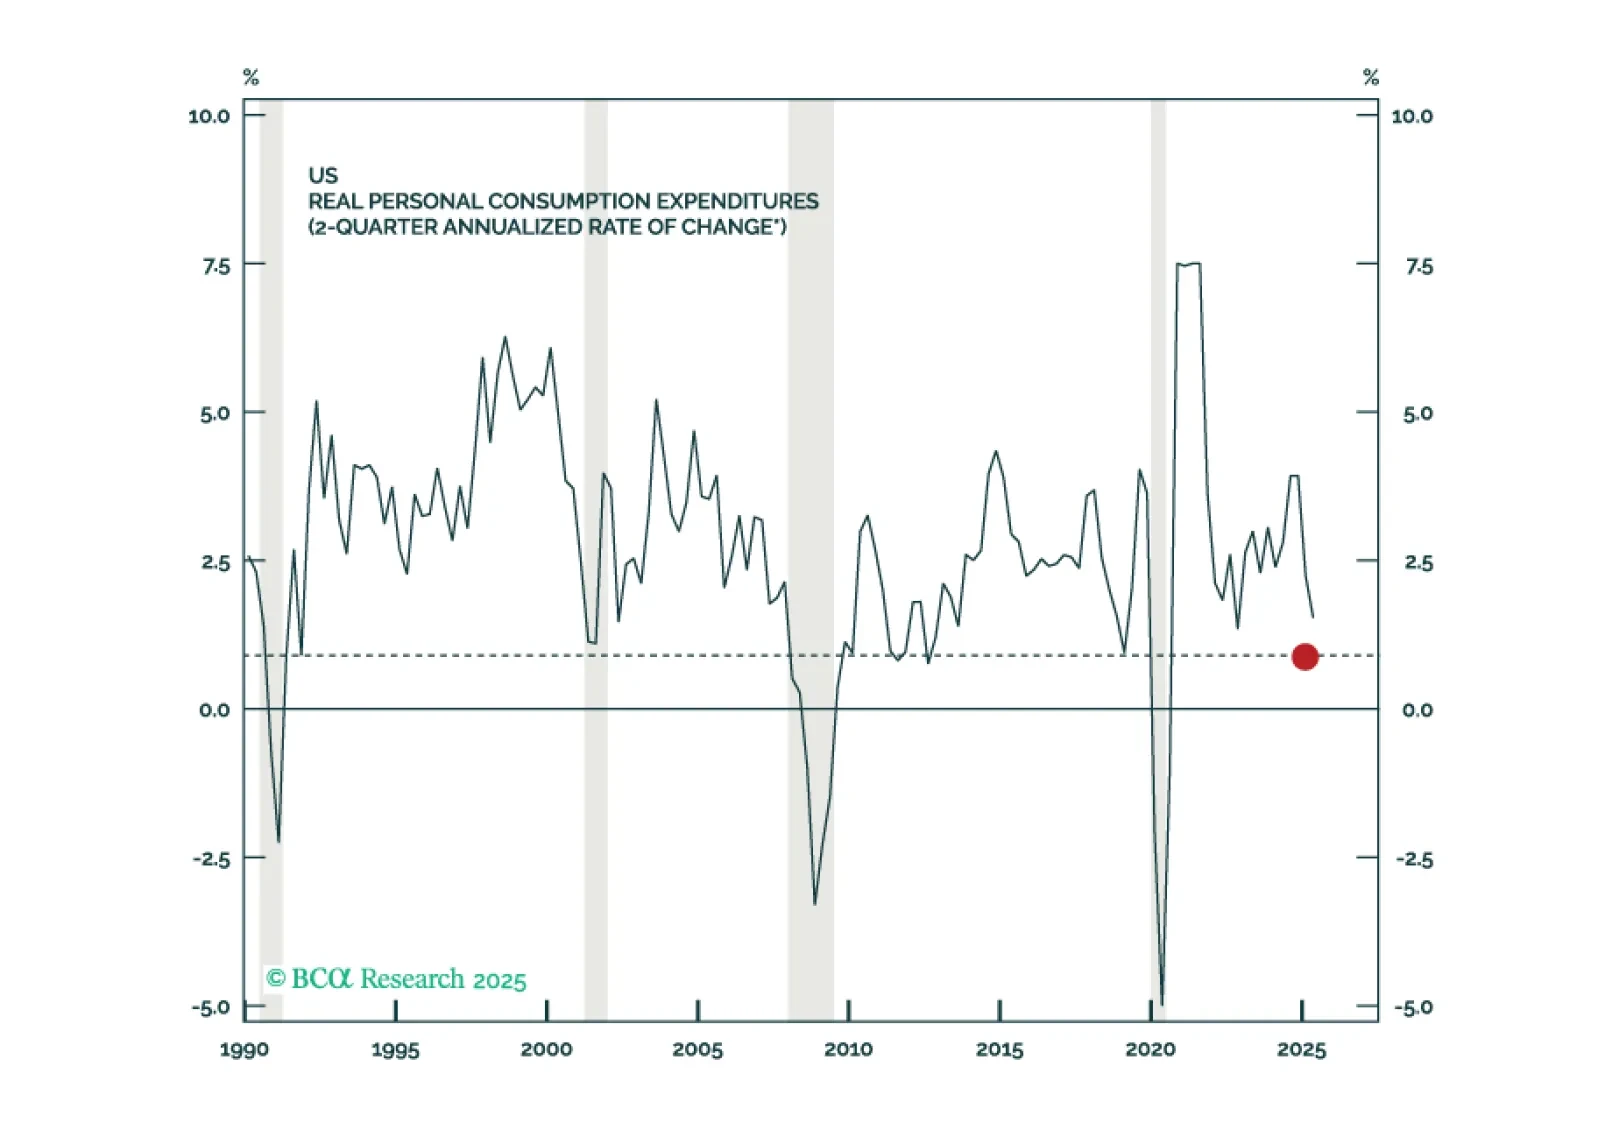
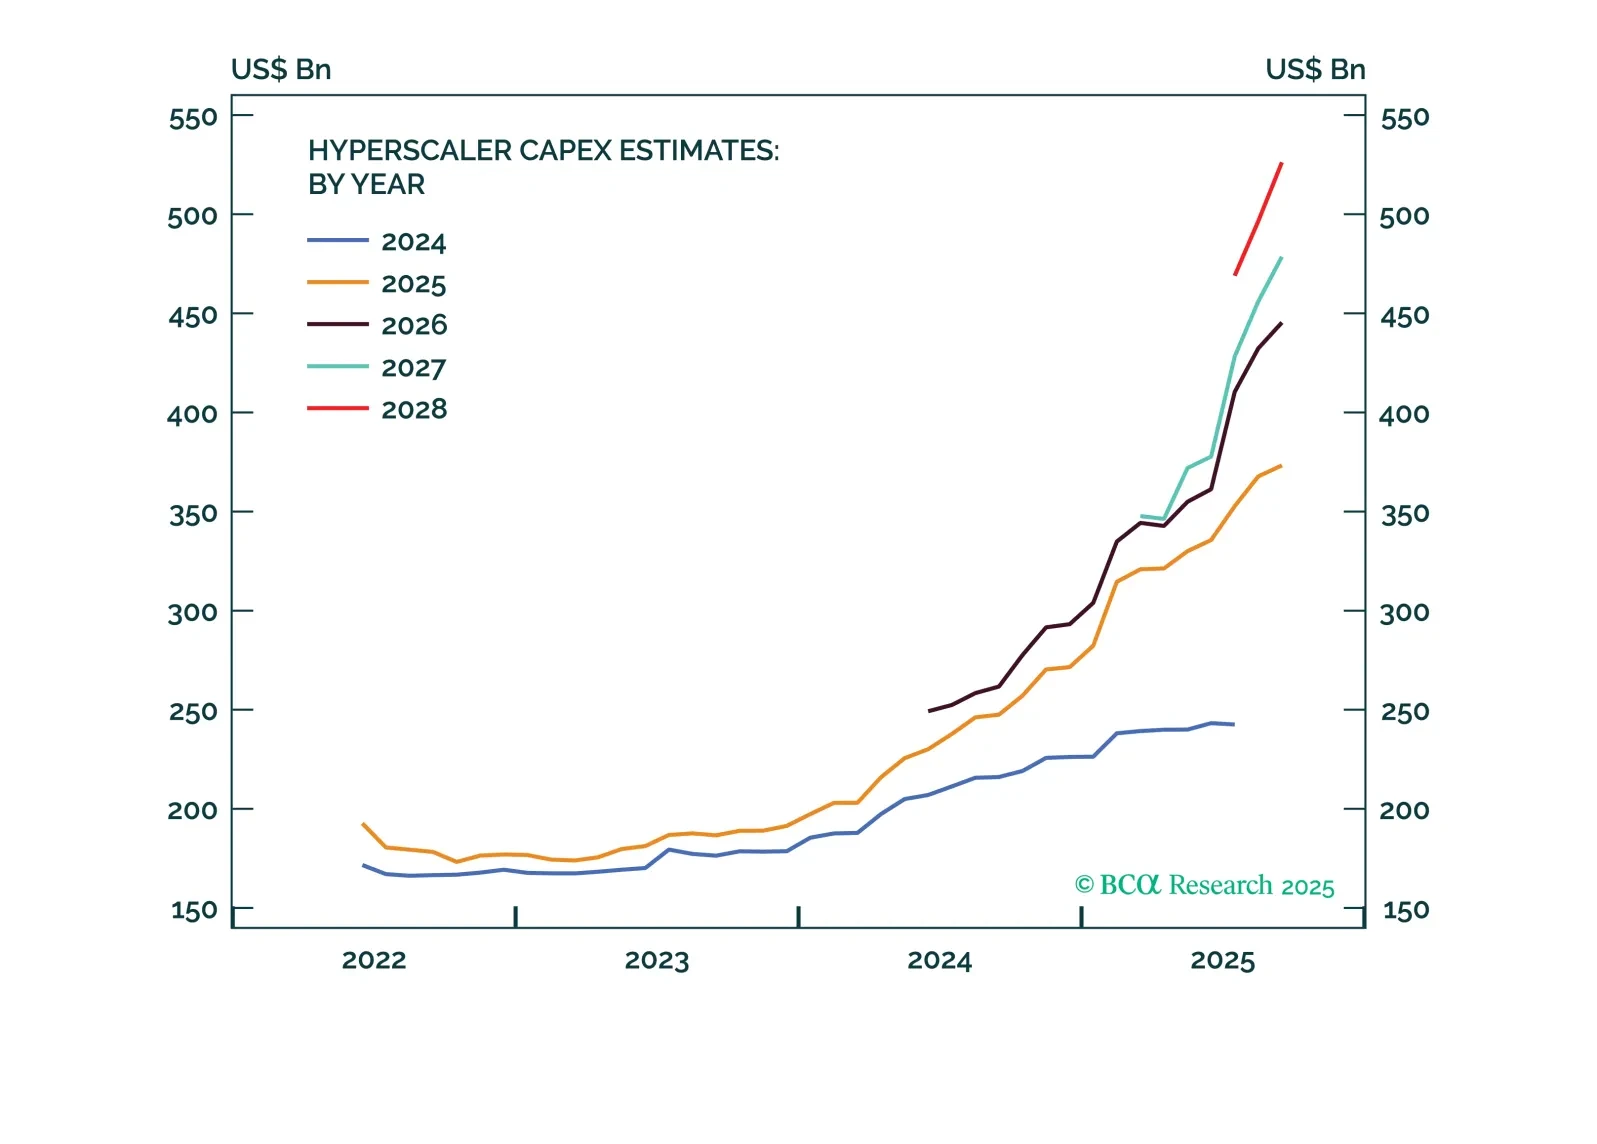
第I部では、ダグがGDP最終見積もりにおける第2四半期消費の急激な上方修正が我々の景気後退に対する確信を低下させ、景気後退予測を完全に撤回する可能性があることを説明します。ただし、状況は流動的であり、消費者向けおよび景気循環に露出したサブ業界における株式の著しい弱さがその典型例です。第II部では、ダグとグローバル・インベストメント・ストラテジーのミロスラフ・アラドスキが、AI投資ブームの影響について考察します。
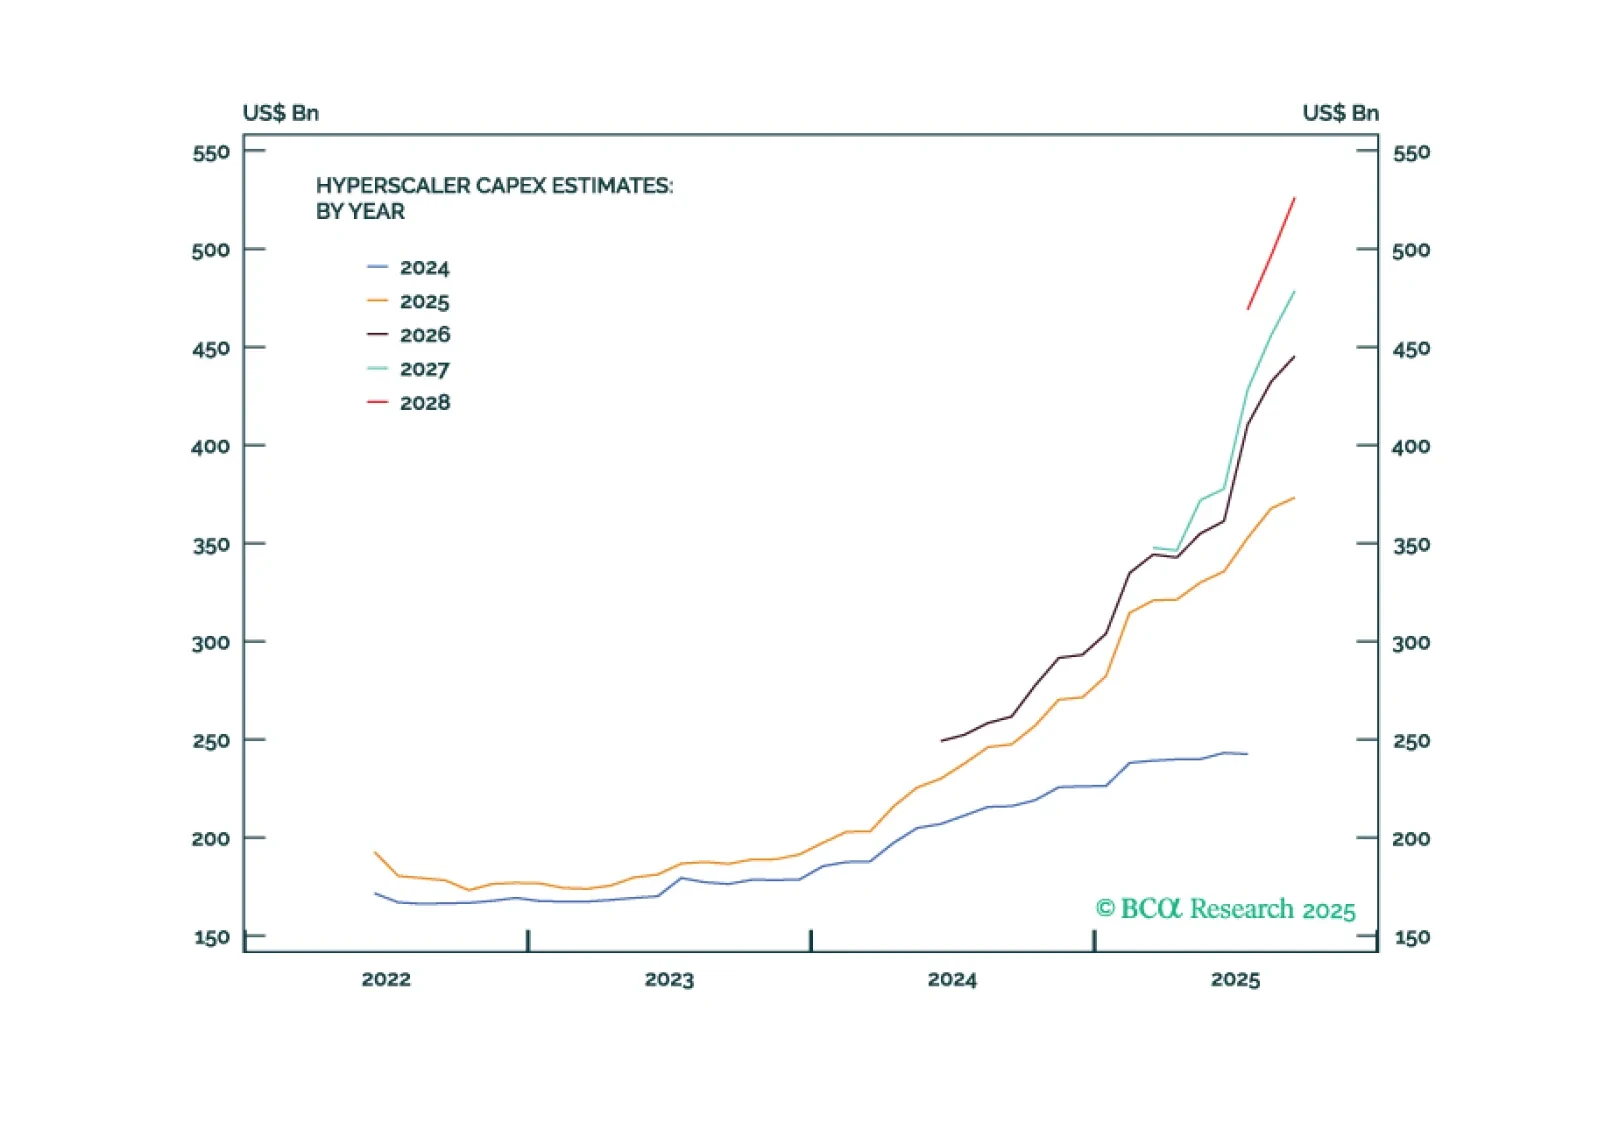
第II章では、Dougとグローバル・インベストメント・ストラテジーのMiroslav AradskiがAI投資ブームの影響について考察します。

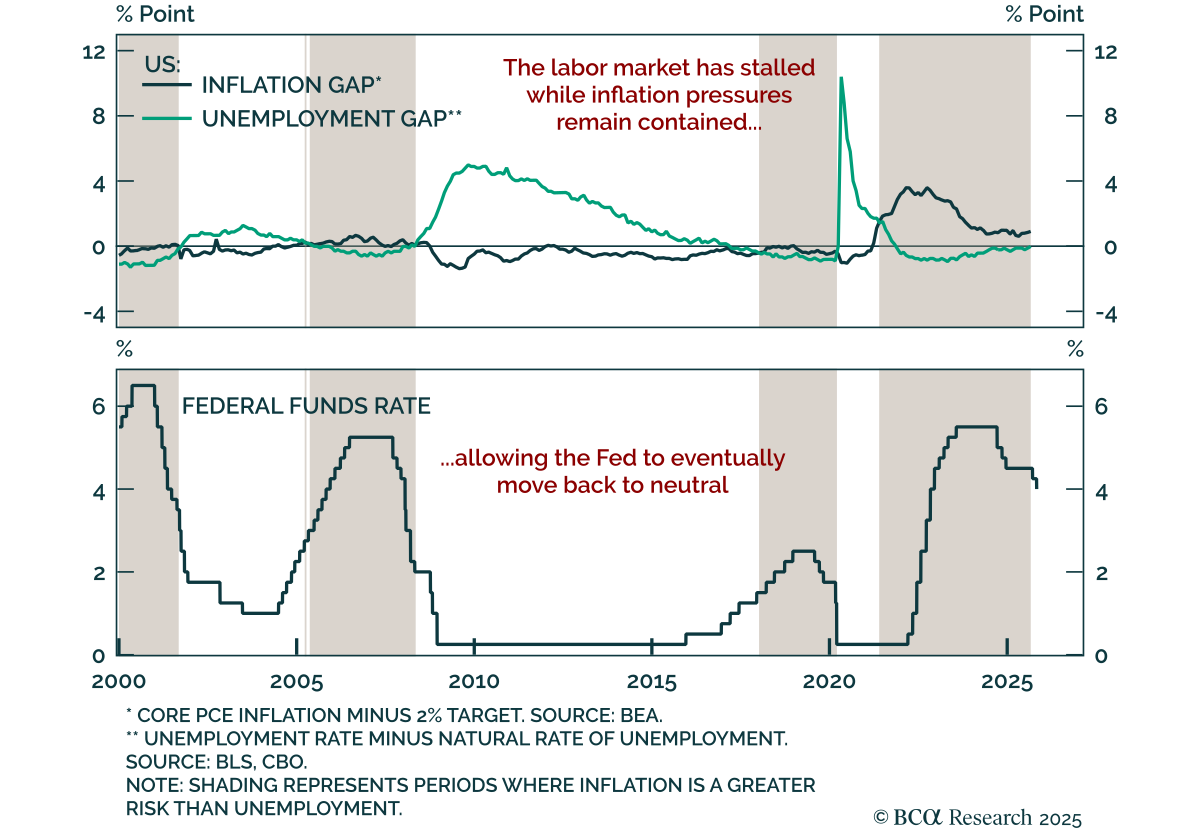
米連邦準備制度理事会(Fed)は、金利を25bps引き下げて3.75%~4.00%とし、量的引き締め(QT)を12月1日に終了すると発表しました。これは控えめな緩和を示唆するものの、12月の利下げを確約するものではありません。…
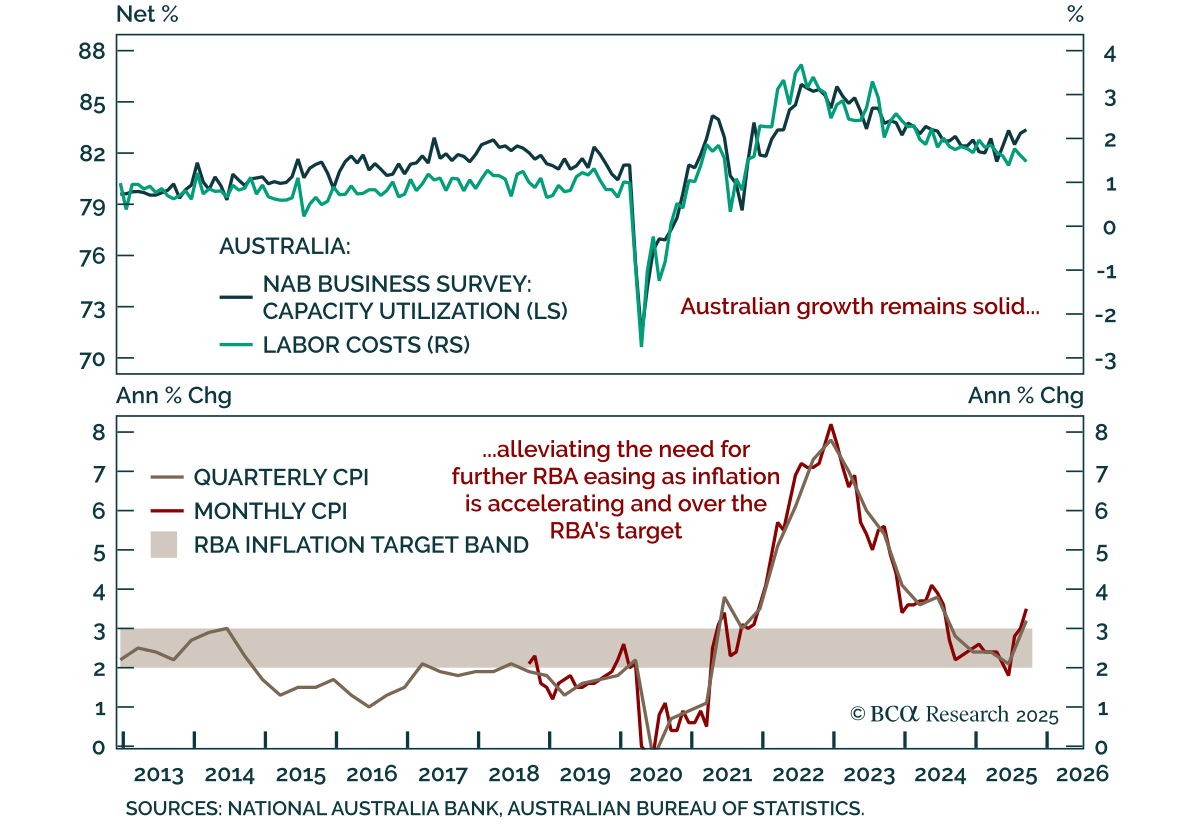
より高いCPIがRBAの緩和ペースの遅さを後押し より高いCPIがRBAの緩和ペースの遅さを後押し オーストラリアの9月および第3四半期のインフレ率は予想を上回り、RBAの慎重な緩和姿勢を強化しました。 総合CPIは前年同月比で3.0%から3.5%に上昇し、RBAの2~3%目標レンジを上回りました。一方、トリム平均CPIは2.6%から2.8%に上昇しました。この9月のデータにより、第3四半期の総合インフレ率は3.2%、トリム平均は3.0%となりました。…
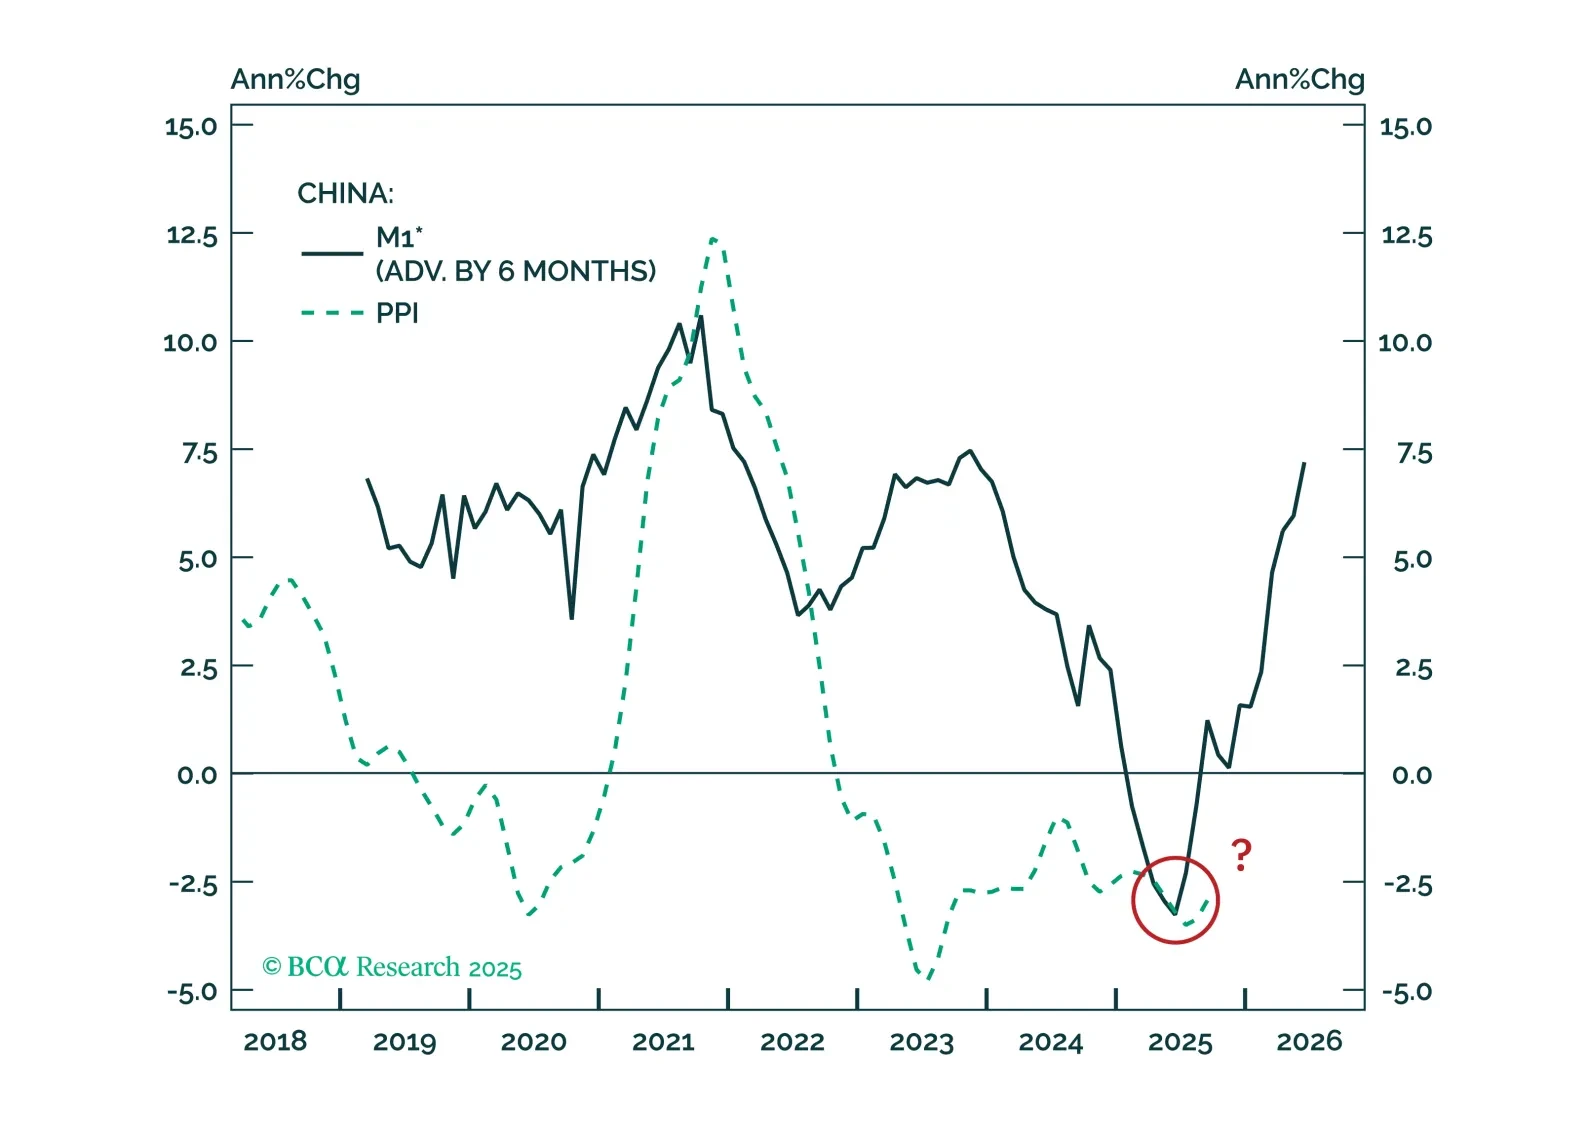
今月のChina High-Frequency Indicator (HFI) Chartbookは、最近の経済データにおける矛盾するメッセージを解読し、HFIから得られる重要なシグナルを強調し、それが中国の経済および市場にとって何を意味するかを説明します。
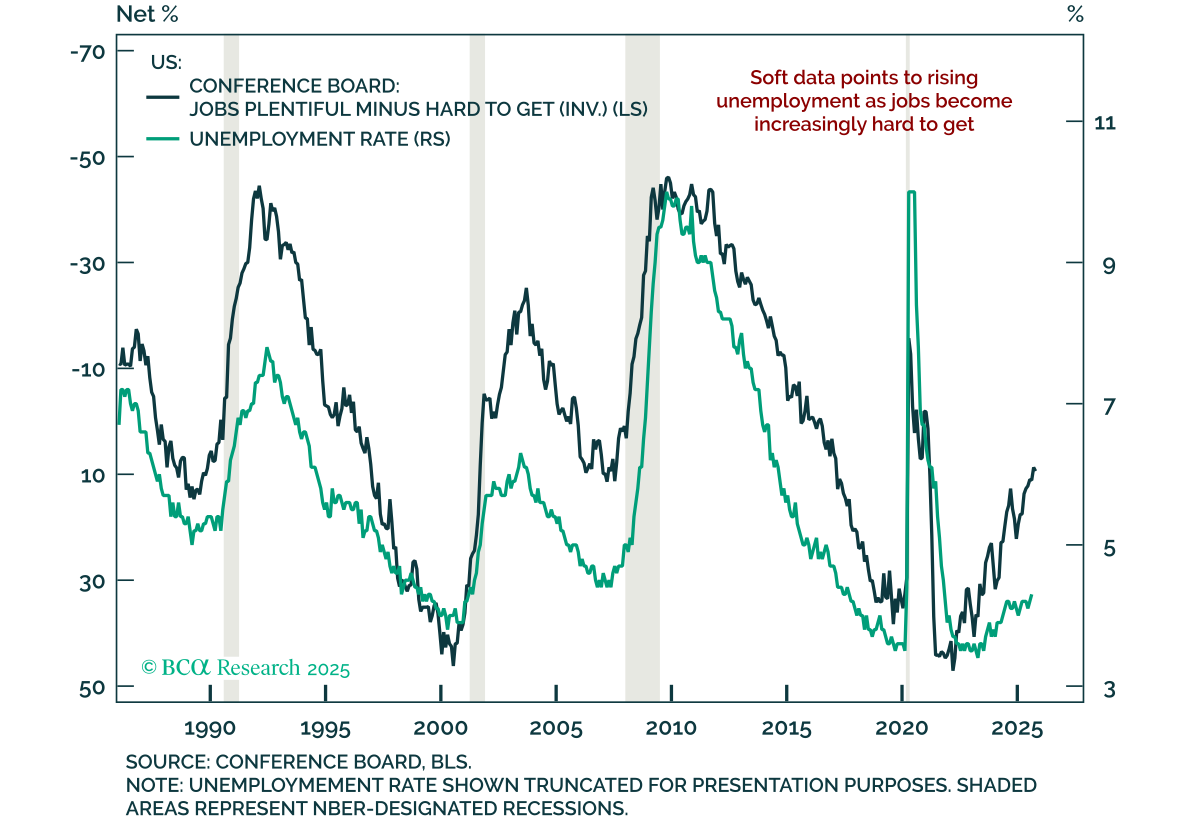
米国消費者信頼感はサイクルの低水準付近にとどまる 米国消費者信頼感はサイクルの低水準付近にとどまる 10月のカンファレンス・ボード消費者信頼感調査では予想を上回ったものの、わずかに低下し、現在の状況が安定している一方で将来予想が弱含んでいることを示しました。 ヘッドライン指数は95.6から94.6に低下しましたが、消費者の現状評価は127.5から129.3に改善し、期待指数は74.4から71.5に低下しました。信頼感は依然として循環的な最低水準に近く、政策の不確実性がセンチメントに影響を与えています。…