Economy
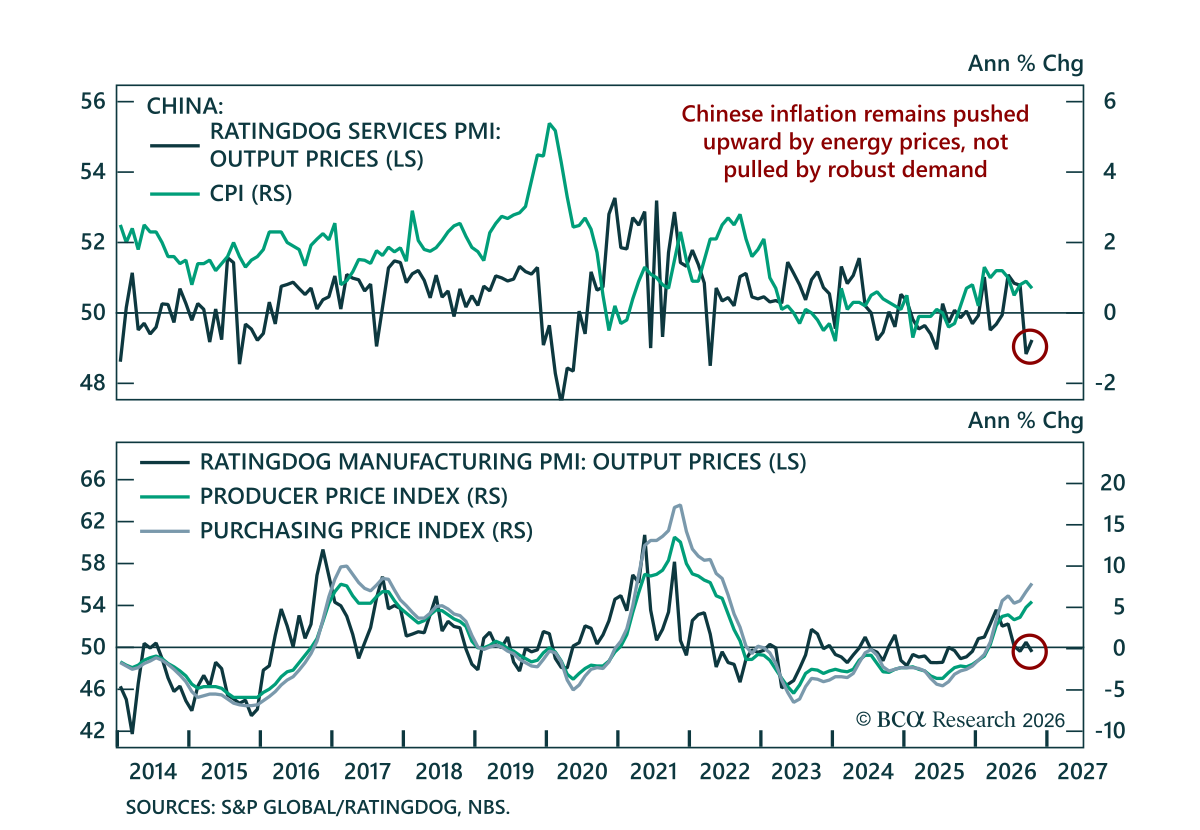
10月のインフレ指標は中国企業のマージン見通しを複雑化する一方、輸出競争力の下支えになり続けている。 総合CPIは前年同月比0.9%から0.7%に低下しており、これは食料価格のデフレがエネルギーコストの上昇を上回ったためである。変動の大きい食料とエネルギーを除くコアCPIは前年同月比1%から0.8%に鈍化した。いずれもコンセンサスを大きく下回った。…
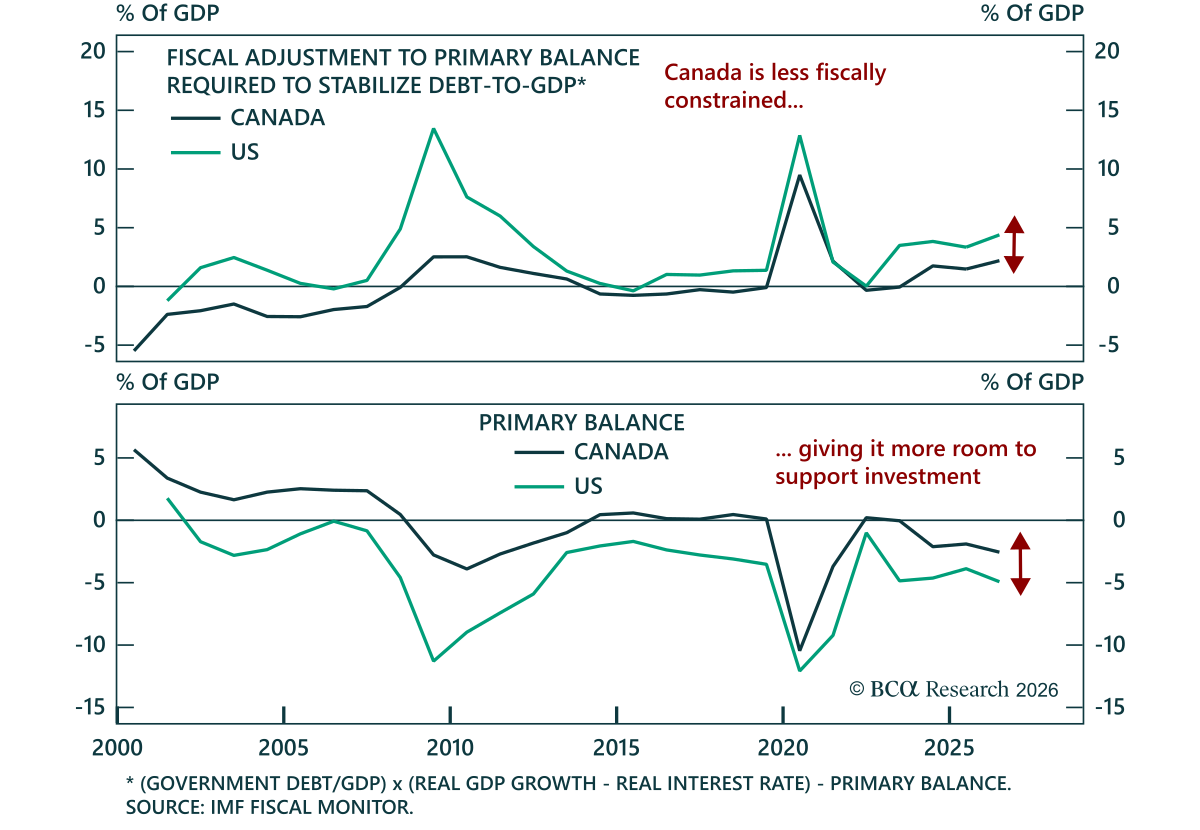
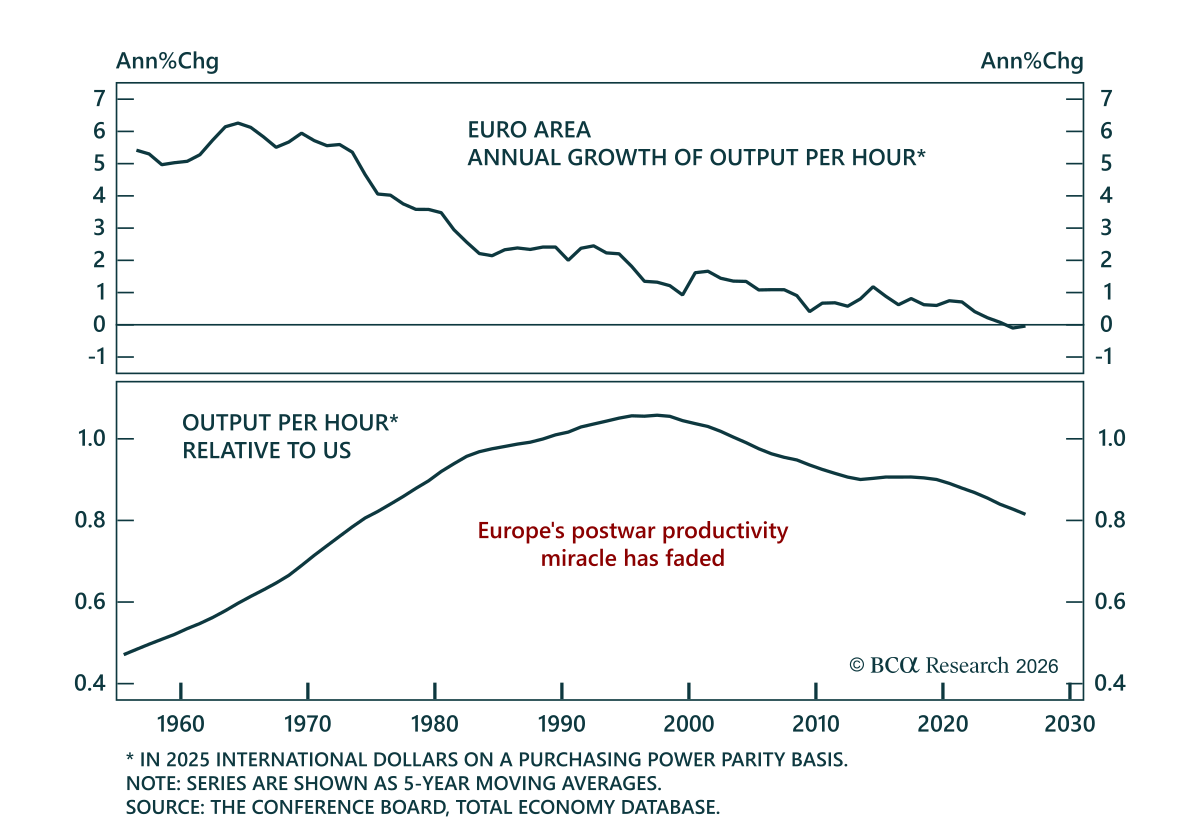
カナダの予算は、短期的な住宅の弱さがあるにもかかわらず、設備投資主導の回復という論拠を強化している。 今年および来年の赤字はGDPの1.8%と見込まれるが、カナダは依然として米国よりも財政面で制約が小さい。一般政府ネット債務はGDPの9%にとどまり、米国の98%と比べて小さいため、オタワは財政の持続可能性を脅かすことなく設備投資を支援する余地が大きいのだ。 Productivity Mega…
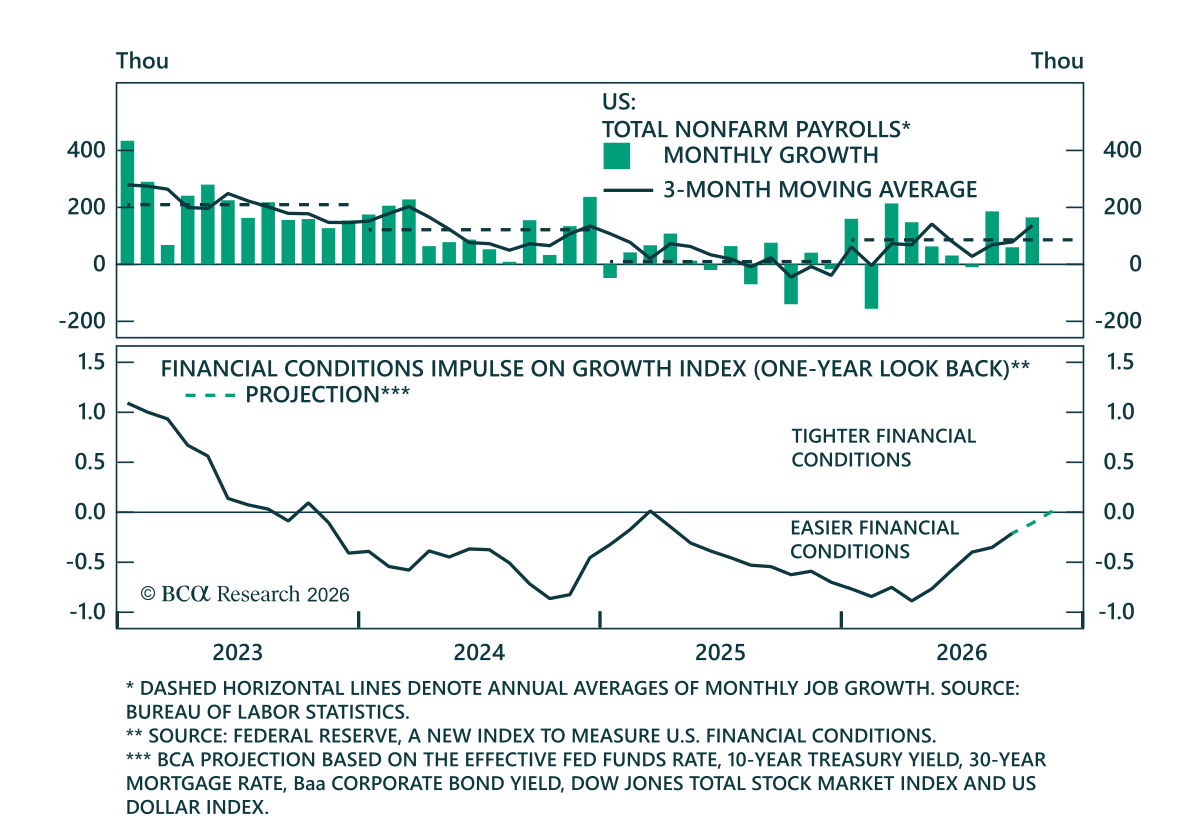
10月の強い雇用統計は、FRBが成長と引き締まる金融環境を天秤にかける中でも12月の利上げが最もあり得る結果であるという見方を強める。非農業部門雇用者数は16.5万人増加し、コンセンサスの5.9万人を大きく上回った。失業率は4.18%から4.14%へわずかに低下した一方、U-6失業率はパートタイム雇用の増加を受けて0.3ポイント上昇して7.9%となった。…
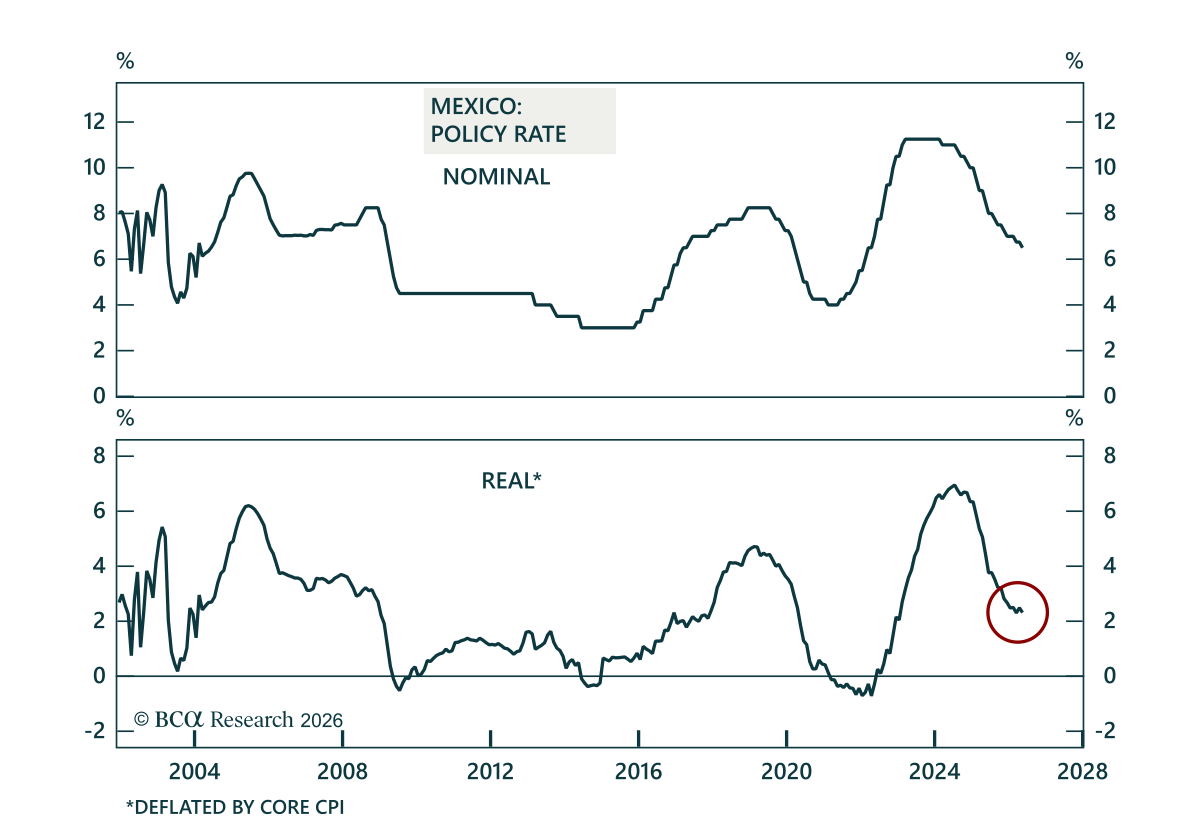
Banxicoは据え置きが予想されていたにもかかわらず、政策金利を25bp引き下げて6.25%とした。 理由としては、経済の余剰に対処するための一度限りの調整が必要であると挙げている。ヘッドラインインフレ率はわずかに加速して3.62%となり、コアインフレ率はほぼ横ばいの3.78%である。 当社の Emerging Markets strategists…
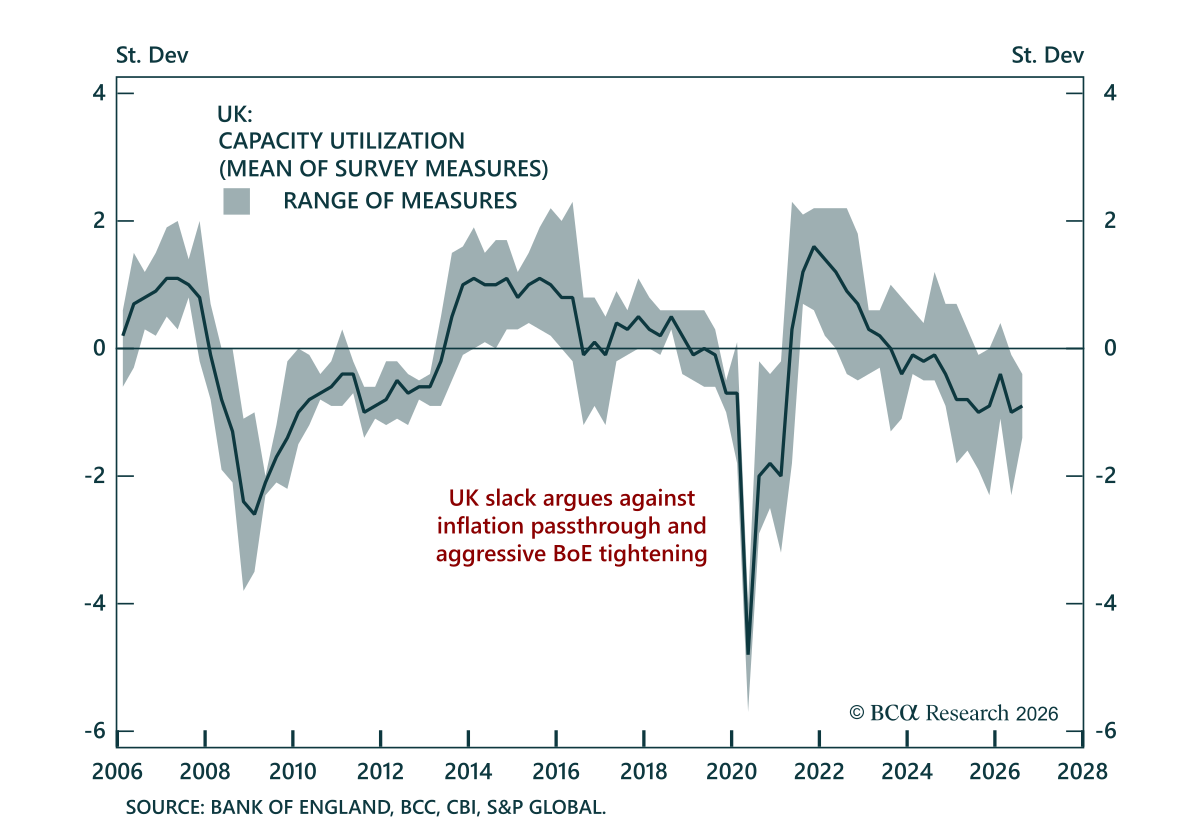
イングランド銀行の25ベーシスポイントの利上げで政策金利は4%となり、短期的にはタカ派的な織り込みを強める一方で、来年後半に金利が下振れするサプライズの余地を残す。この決定は予想されていたが、1名が50ベーシスポイントの利上げを支持する中で全会一致で利上げが決まった点は過去のより分裂した判断とは対照的であり、タカ派への転換を示し、今後の会合での追加利上げの確率を高めている。…
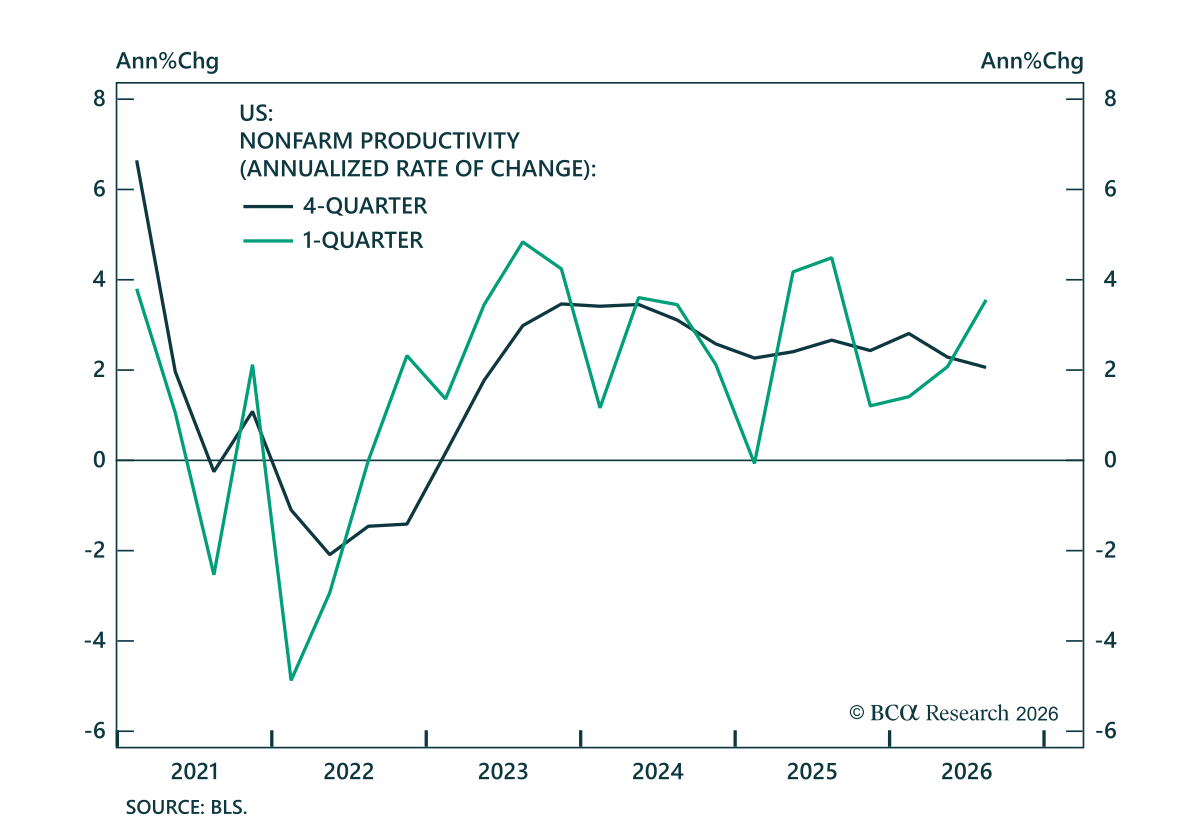
米国の7~9月期における強い生産性は、非テクノロジー領域でのAI導入に伴う供給側の改善ではなく、AIによる設備投資のブームが需要側に与えた影響を反映している。 速報値では、米国の非農業部門の7~9月期労働生産性は前期比年率3.6%と予想の2.7%を上回る驚くべき結果となった。前年比では生産性は7~9月期に2.3%から2.1%へとわずかに低下したが、その一部は前年7~9月期の非常に強い生産性成長のベース効果を反映しているのだ。…
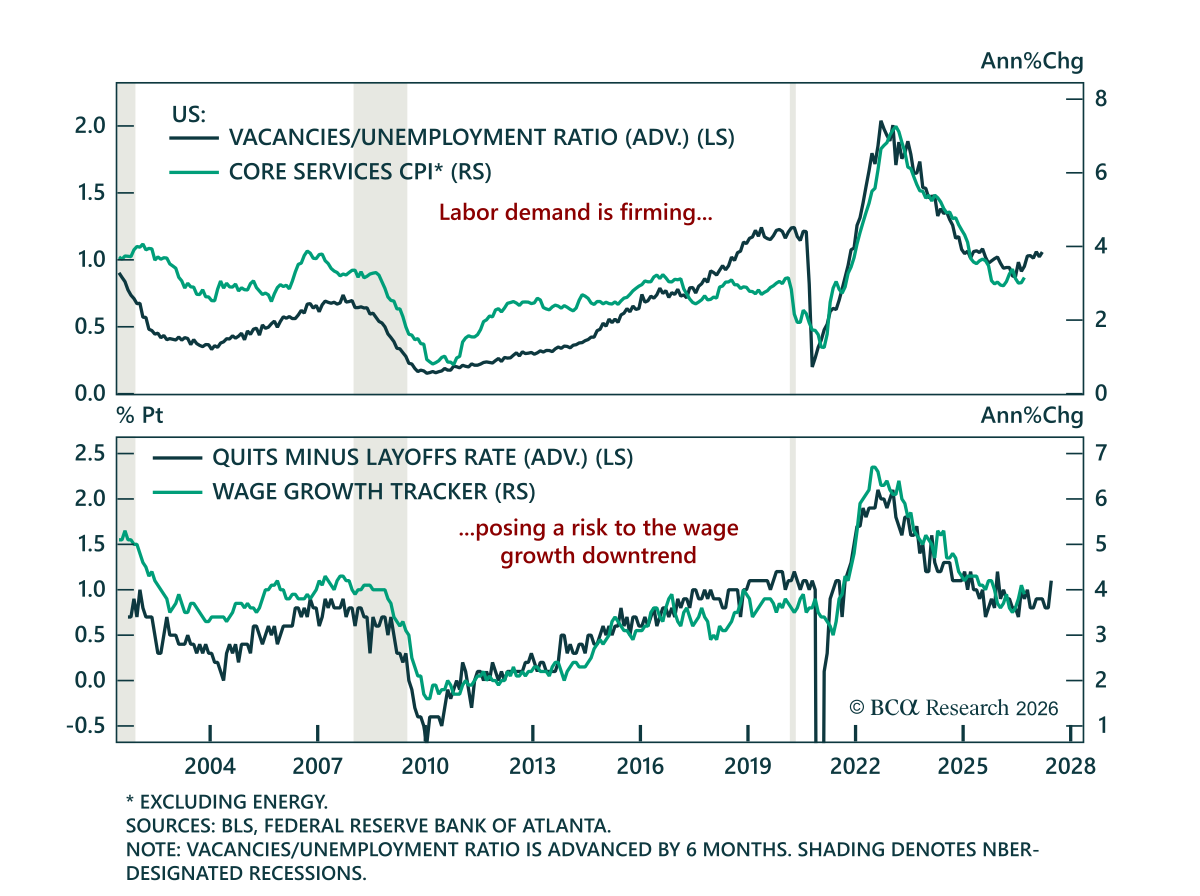
9月のJOLTS報告は、労働市場の需要が改善しているという証拠をさらに補強しており、賃金上昇率の下落トレンドに対するリスクが増大している。 求人件数は33.3万件増の752万件となり、コンセンサスの710万件を大きく上回ったことで、求人件数対失業者比率は8月の1.02から1.06に上昇した。退職件数も32.1万件増え、退職率は1.9%から2.1%に上昇し、解雇件数は12.7万件減の164万件となった。退職と解雇の差は2025年初め以来の高水準に達しており、労働者の自信が高まっていることを示している。…
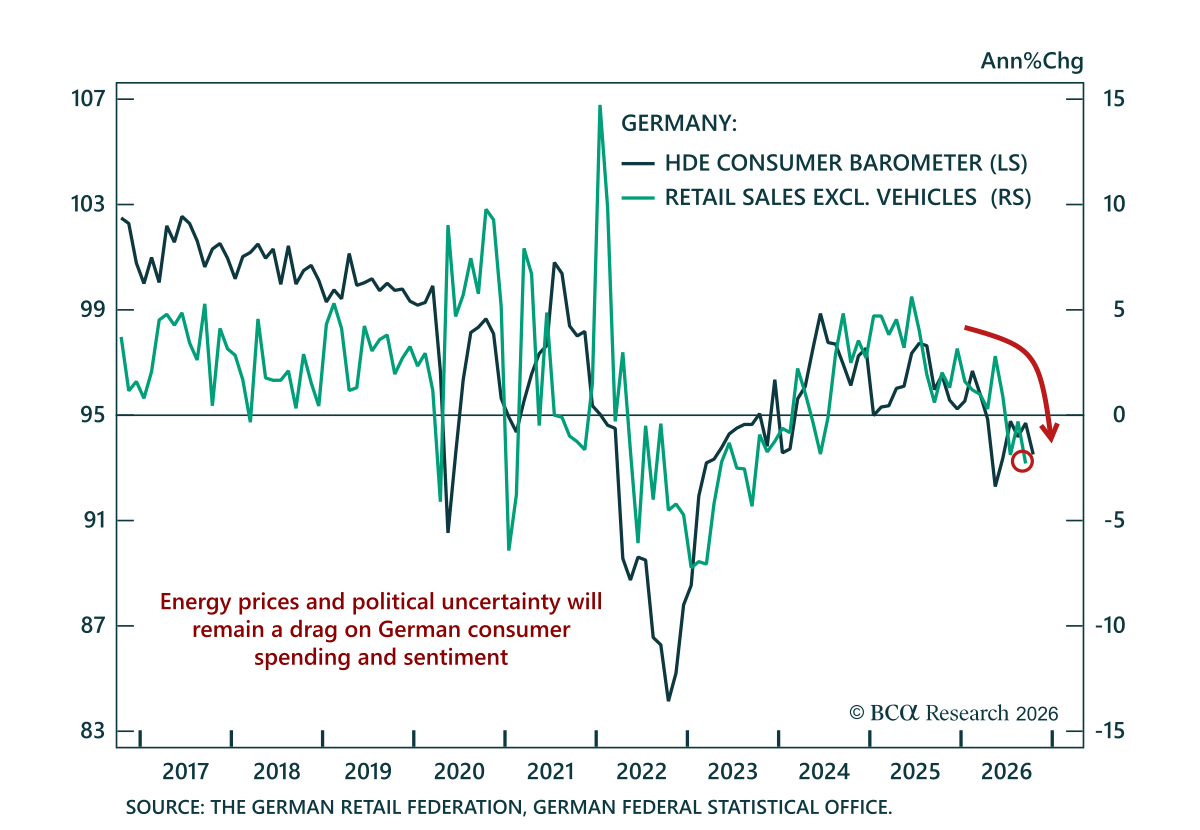
ドイツの9月小売売上高の下振れはユーロ圏の消費見通しを曇らせ、米国債に対するドイツ国債のオーバーウェイトを支持する。 車両を除く小売販売量は前月比2%減少し、0.4%増の予想を大きく下回った。直近3か月で2回目の減少であり、年間では2.3%の縮小となった。…
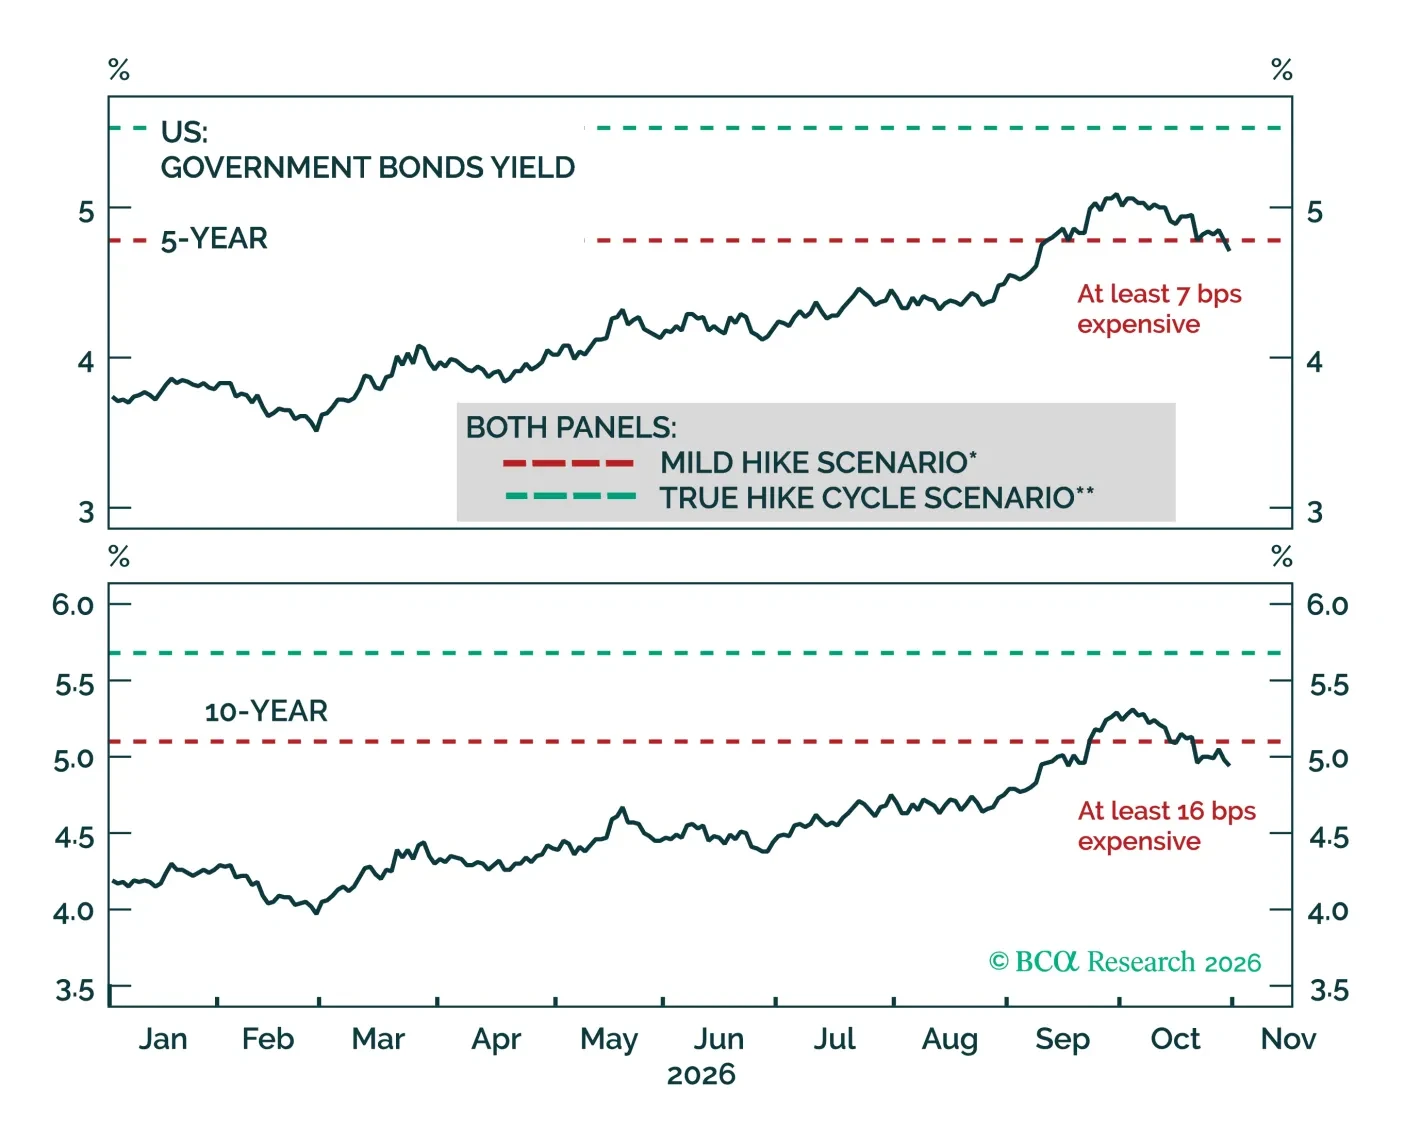
投資家がAI株式から債券へ資金を移したため、米国債利回りは当社のフェアバリュー見積もりを下回っている。そこで当社は短期的なインフレリスクが反発を支持する理由と、それに備えて当社が開始する戦術的トレードを示す。