Currencies
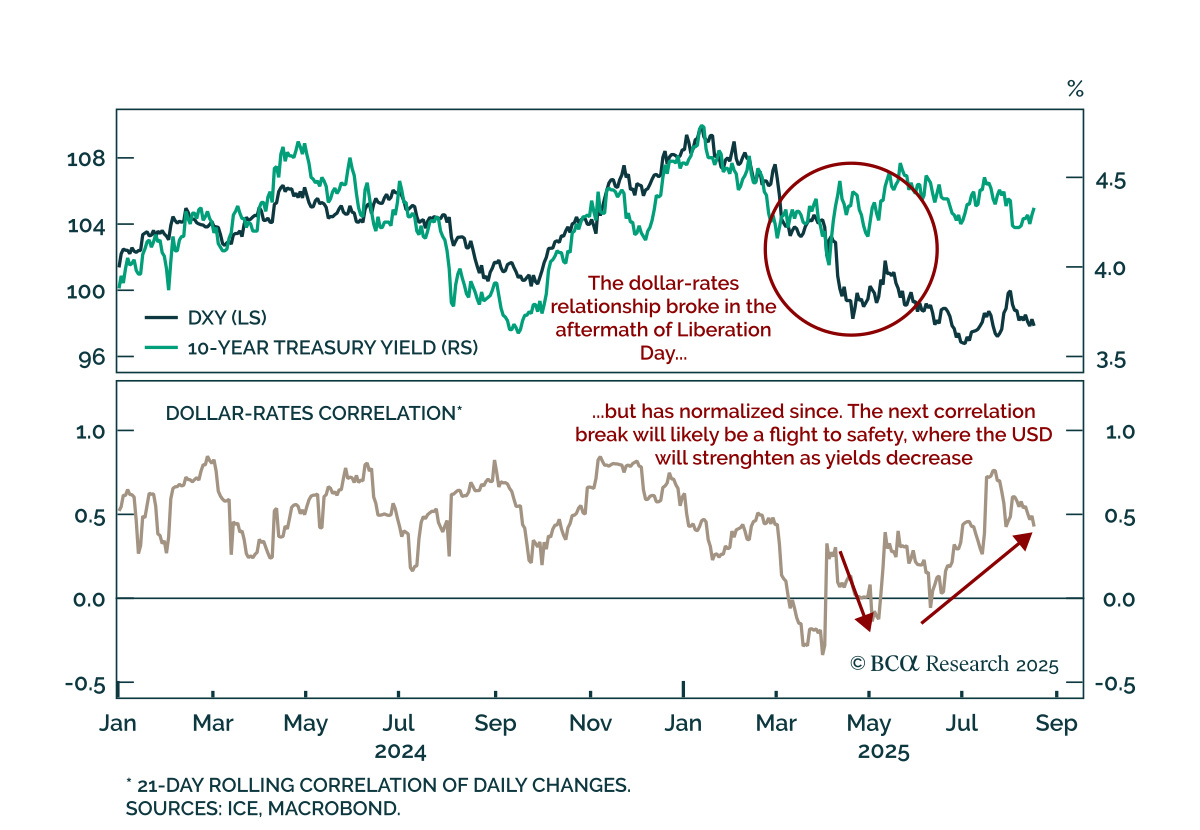
戦略的に売られ過ぎたドルは当面カウンターシクリカルヘッジとして残る… 戦略的に売られ過ぎたドルは当面カウンターシクリカルヘッジとして残る… 貿易摩擦は一時的にUSDと金利の連動性を断ち切りましたが、ドルは近い将来も反循環的な通貨であり続けるでしょう。…
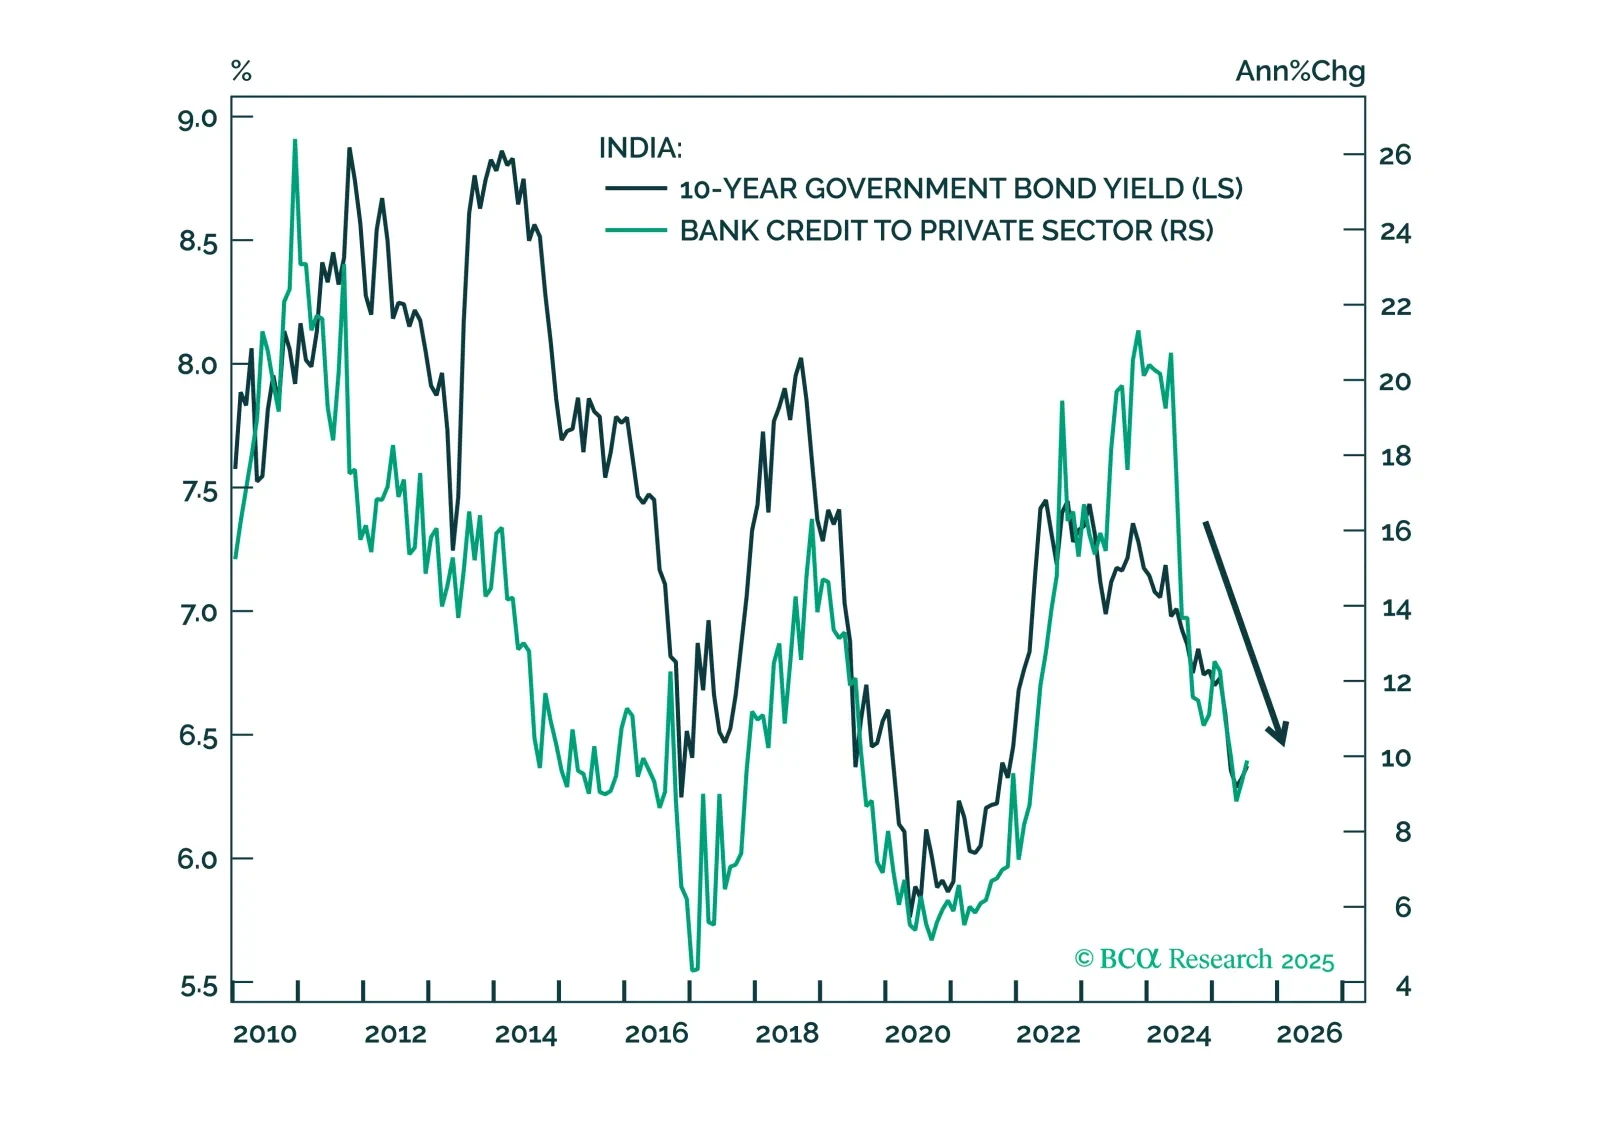
インドルピーは、成長の鈍化、厳しい国内政策、そして不安定な資本フローの中で、さらなる下落の可能性に弱い状態が続いています。貿易リスクや外部収支の悪化により、INRは新興市場アジアの他通貨に比べて引き続き出遅れると予想されます。
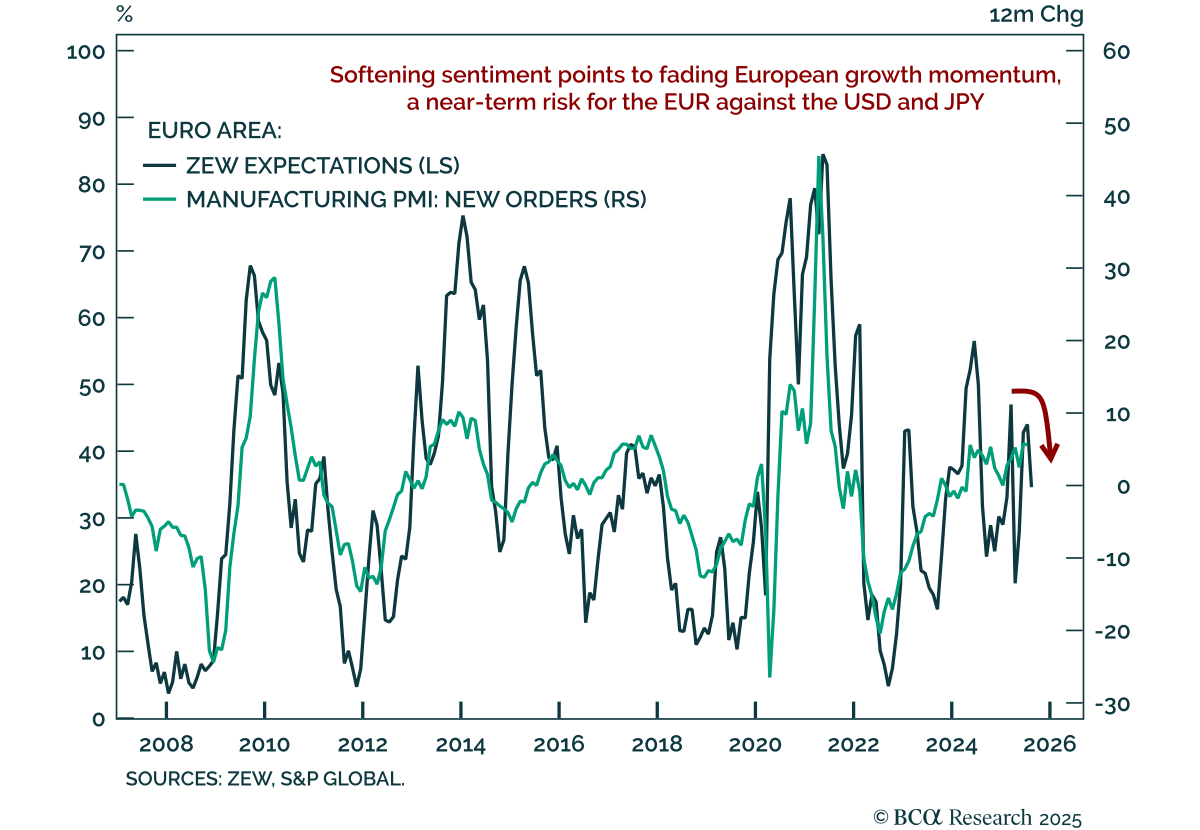
ZEWリバーサルは短期的なEURの弱さを示唆 ZEWリバーサルは短期的なEURの弱さを示唆 ヨーロッパのセンチメントは穏やかになり、技術的に伸び切ったユーロの短期的な下振れリスクを指摘しています。…
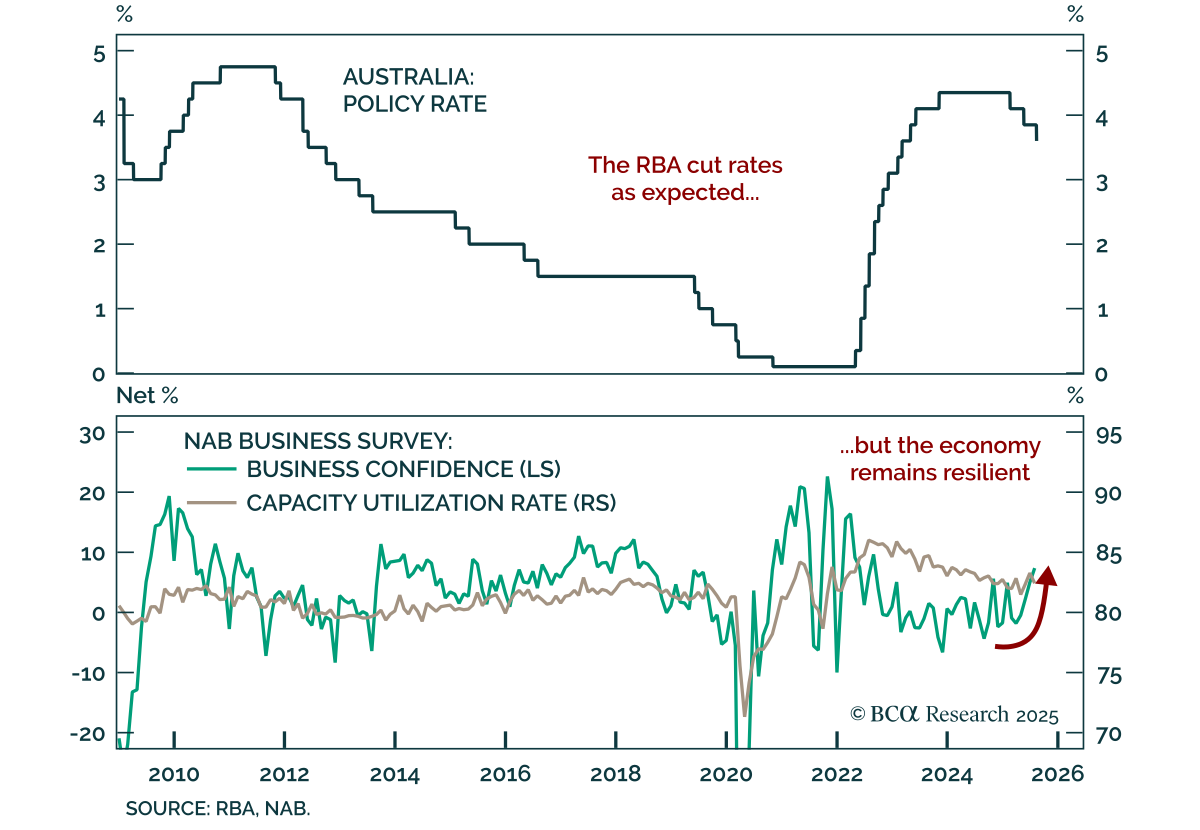
RBAが再び利下げ、しかし市場の価格設定は依然として過度にハト派 RBAが再び利下げ、しかし市場の価格設定は依然として過度にハト派 RBAは予想通りの3.6%への利下げを実施しましたが、頑強なデータによりACGBのアンダーウェイトを支持しています。 25ベーシスポイントの利下げは今年3回目であり、ブルック総裁のガイダンスは1会合おきの利下げを示唆しており、ACGBの利回りはほぼ変わらないままとなっています。…
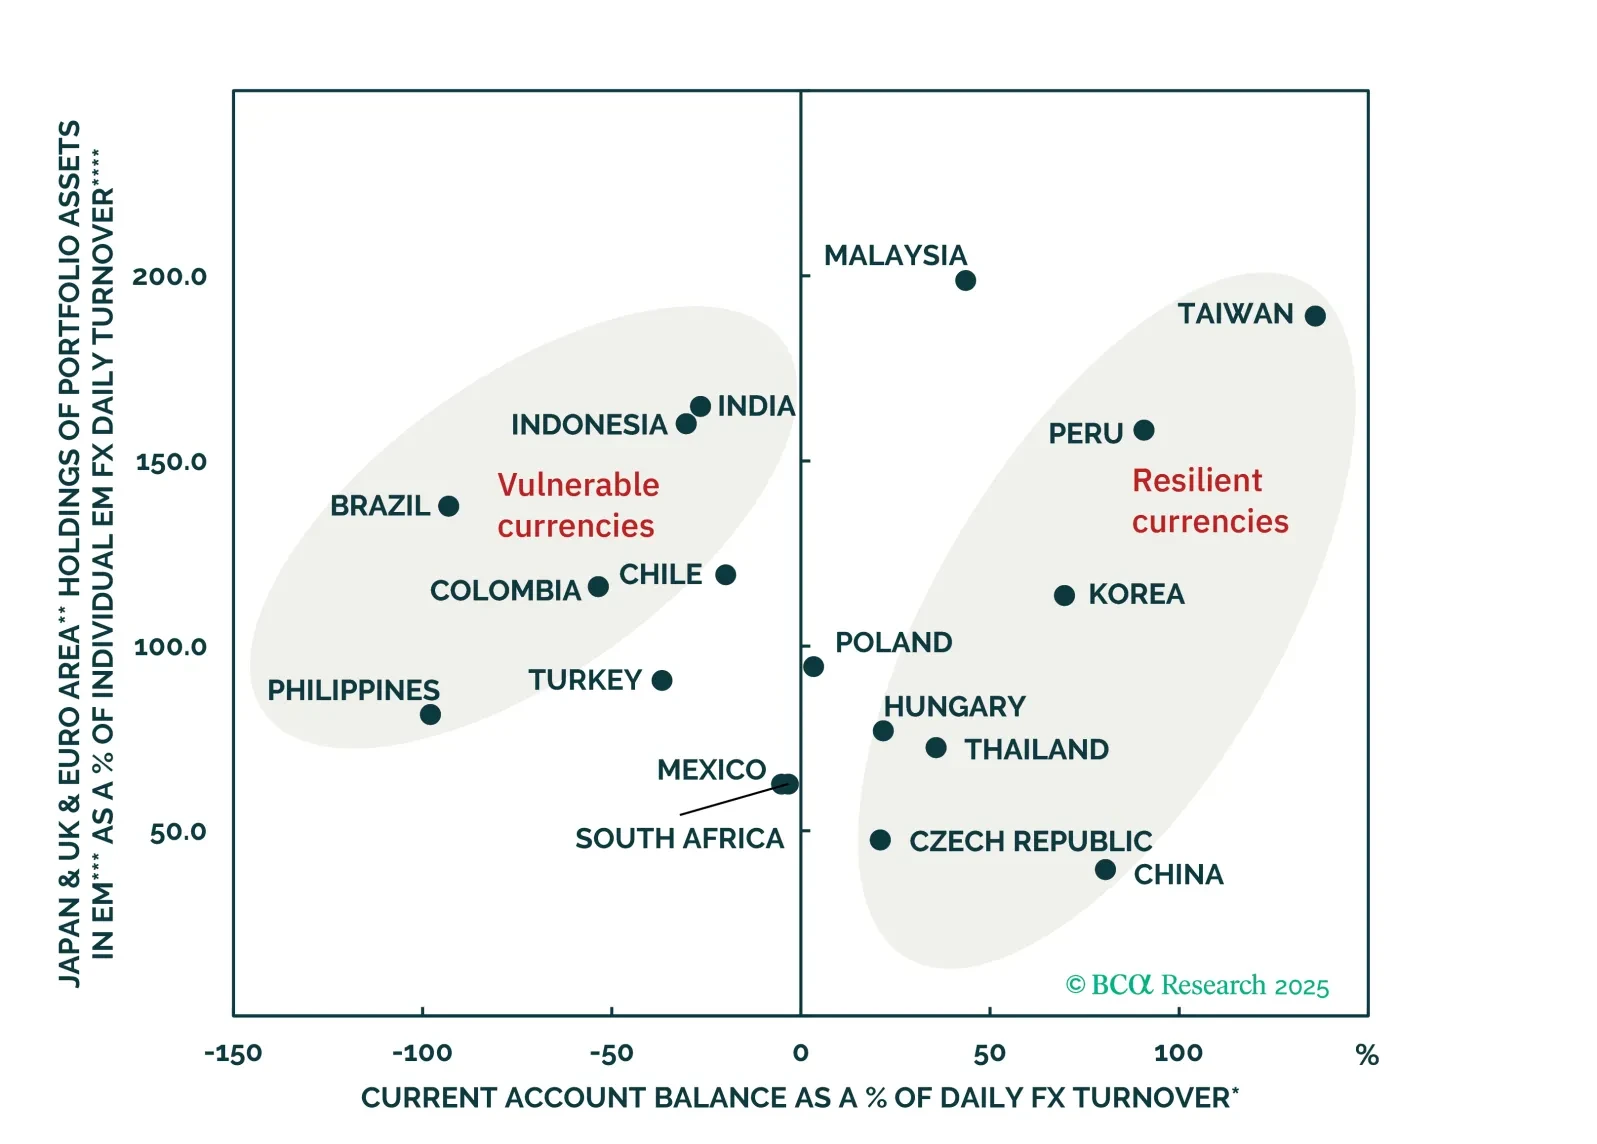
広範な投資家の楽観論にもかかわらず、ブラジルの通貨見通しは、外部要因、財政、マクロ経済の基盤が脆弱な有害な組み合わせによって困難に直面しています。BRLはほとんどの新興市場の通貨に対してパフォーマンスが劣ると予想されます。
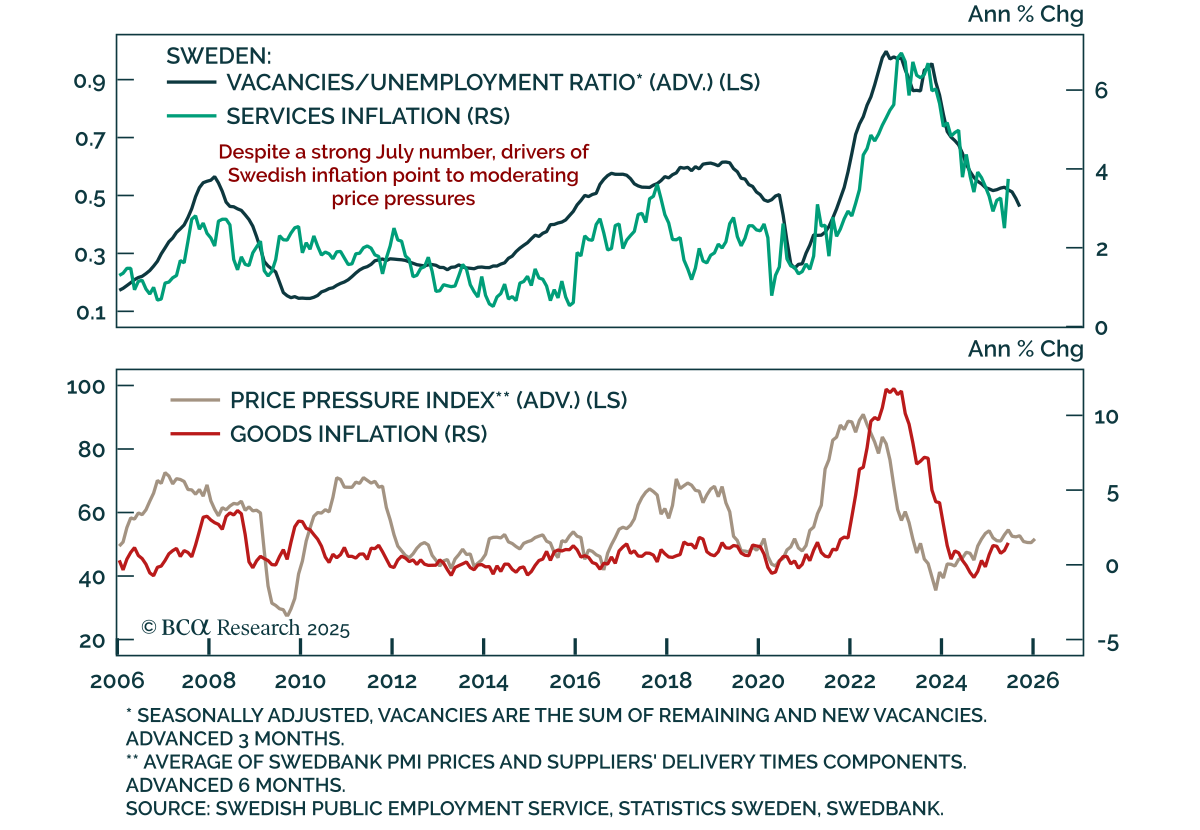
粘着性のあるコアインフレが当面リクスバンクを様子見に 粘着性のあるコアインフレが当面リクスバンクを様子見に スウェーデンの7月のインフレ率は予想よりも低くなったが、コアインフレ率は依然として高く、リクスバンクの利下げはすぐには実現しそうにない。CPIは前年比で0.8%上昇した一方、CPIFは3.0%に上昇し、コアCPIFは3.1%に減速したものの、リクスバンクの7月予測値である2.8%を上回り、1%~3%の目標範囲を超えた状態にある。…
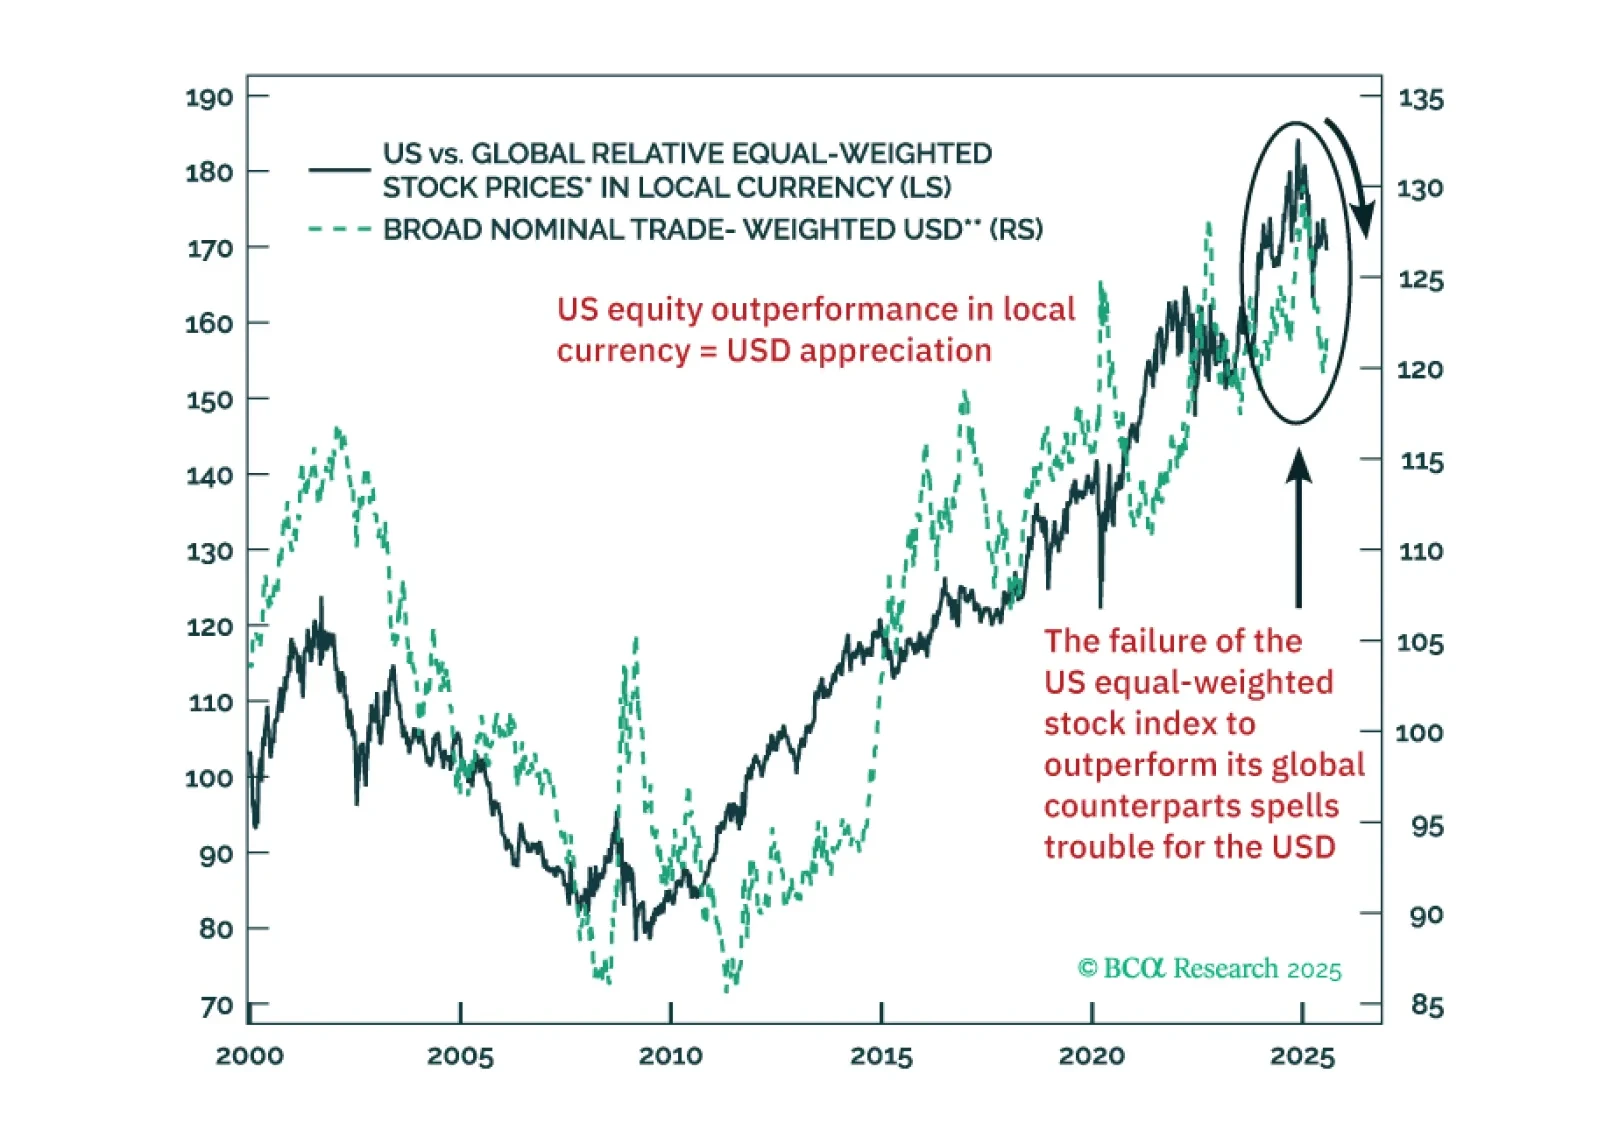
米国TMT株は驚異的な利益パフォーマンスを示しています。しかし、米国の大型テック以外では、グローバル・エクイティのファンダメンタルズとテクニカルは困難な状況です。短期的なドルの反発は見送るべきです。
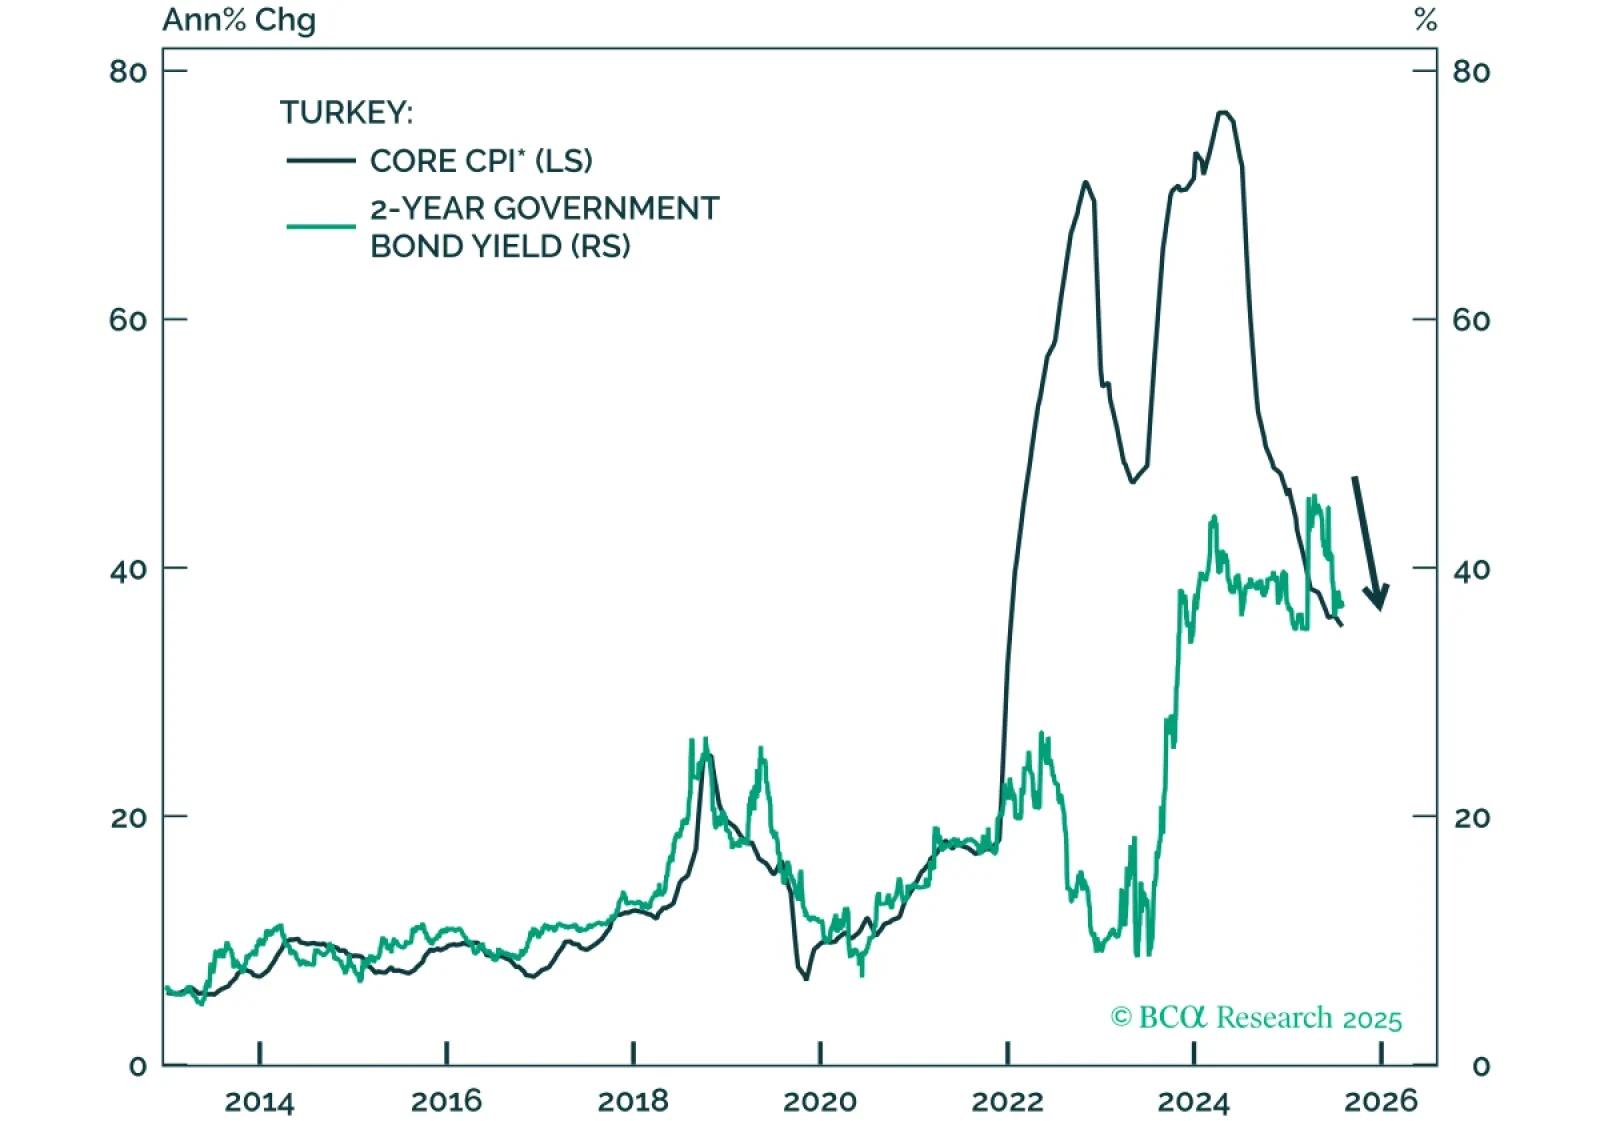
チャート1
トルコの金融政策担当者はこれまで、規律ある抑制的な政策ミックスを追求し、経済が減速する中でも高い実質金利を実現し、財政拡大を抑えてきました。このインフレ抑制へのコミットメントが物価圧力の顕著な低下への道を開き、BCAの新興市場ストラテジー・チームが格上げしました トルコの国内債券を同社のEM国内債ポートフォリオでオーバーウェイトにしました。同様に、格上げしました トルコの格付けと見通しを。遅効性のある抑制的姿勢の影響が今やますます明らかになっており:実質銀行貸出金利は約30%近くにとどまり、実質国内需要の伸びは減速し、財政支出の増加はかろうじてインフレに追いついている。総じて、これらの状況は今後数四半期でのインフレ率の低下と債券利回りの低下を示唆している(図1)。
FXストラテジーの観点から見ると、トルコリラ(TRY)は多くの人が懸念するほど脆弱ではなく、フォワード市場が現在示唆しているよりも状況は良好です。
第一に、経常収支の赤字は近年大幅に縮小しています。引き締め政策が国内需要に重くのしかかることで、モノの輸入はさらに抑制され、経常収支の赤字は抑制されるでしょう(図2)。この改善は、欧州の製造業部門からの需要減速による輸出の落ち込みの大部分を相殺し、対外収支からのリラへの圧力を軽減するはずです。
第二に、インフレの後退と非常に高い名目利回りの組合せは、現地通貨建て債務への大規模な外国ポートフォリオ資金の流入を呼び込む魅力的な環境を生み出します。トルコの国内国債に対する外国保有比率は現時点で歴史的水準から見て低いため、新規流入の余地は大きい(図3)。
チャート2
チャート3
チャート4
このように、今後1年間のTRYの下落は、対米ドルのフォワード市場が現在示唆している26%というペースを大きく下回る可能性が高い。歴史的に、インフレ率が低下する時期はリラの下落が鈍化することと一致してきた(図4)。貿易加重の米ドルが弱含むとこの傾向が強まり、通貨への圧力をさらに和らげる可能性がある。この文脈では、短期の現地通貨建て債はグローバル投資家にとってますます魅力的になっている。
結論:トルコにおけるインフレ率の低下と経常収支の赤字縮小は歴史的に通貨の脆弱性低下と結びついてきました。今回も例外ではないはずで、今後数か月でリラの対米ドルに対する下落ペースは緩む可能性が高い。
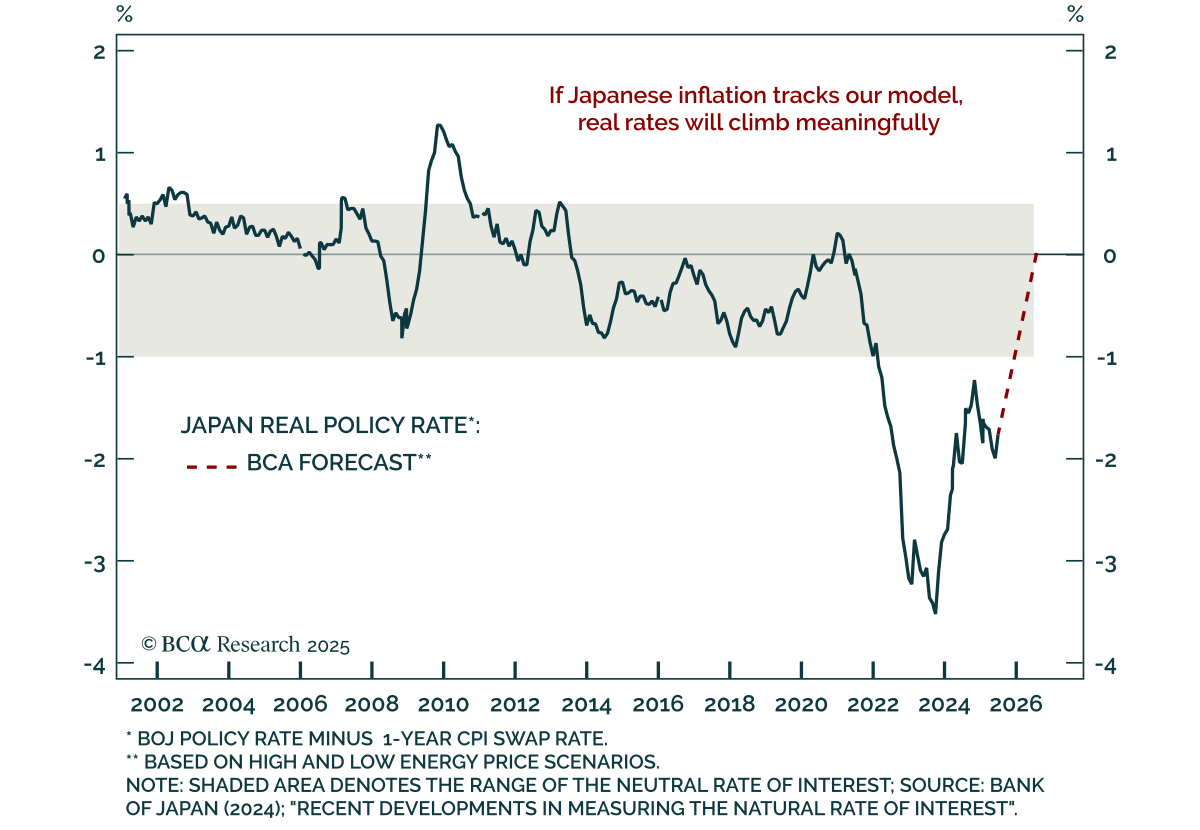
円、ラリーの準備完了:今すぐEUR/JPYをショート、USD/JPYは後で 円、ラリーの準備完了:今すぐEUR/JPYをショート、USD/JPYは後で 当社のアメリカを除くDMストラテジストは、円が数年間の上昇を開始すると見ており、現在EUR/JPYの売りを推奨し、FRBの利下げが近づくにつれてUSD/JPYの売りを準備することを提案しています。 円は購買力平価、単位労働コスト、実質貿易加重指標のすべてにおいて大幅に割安であり、過去30年以上で最大の割引に近いままとなっています。…
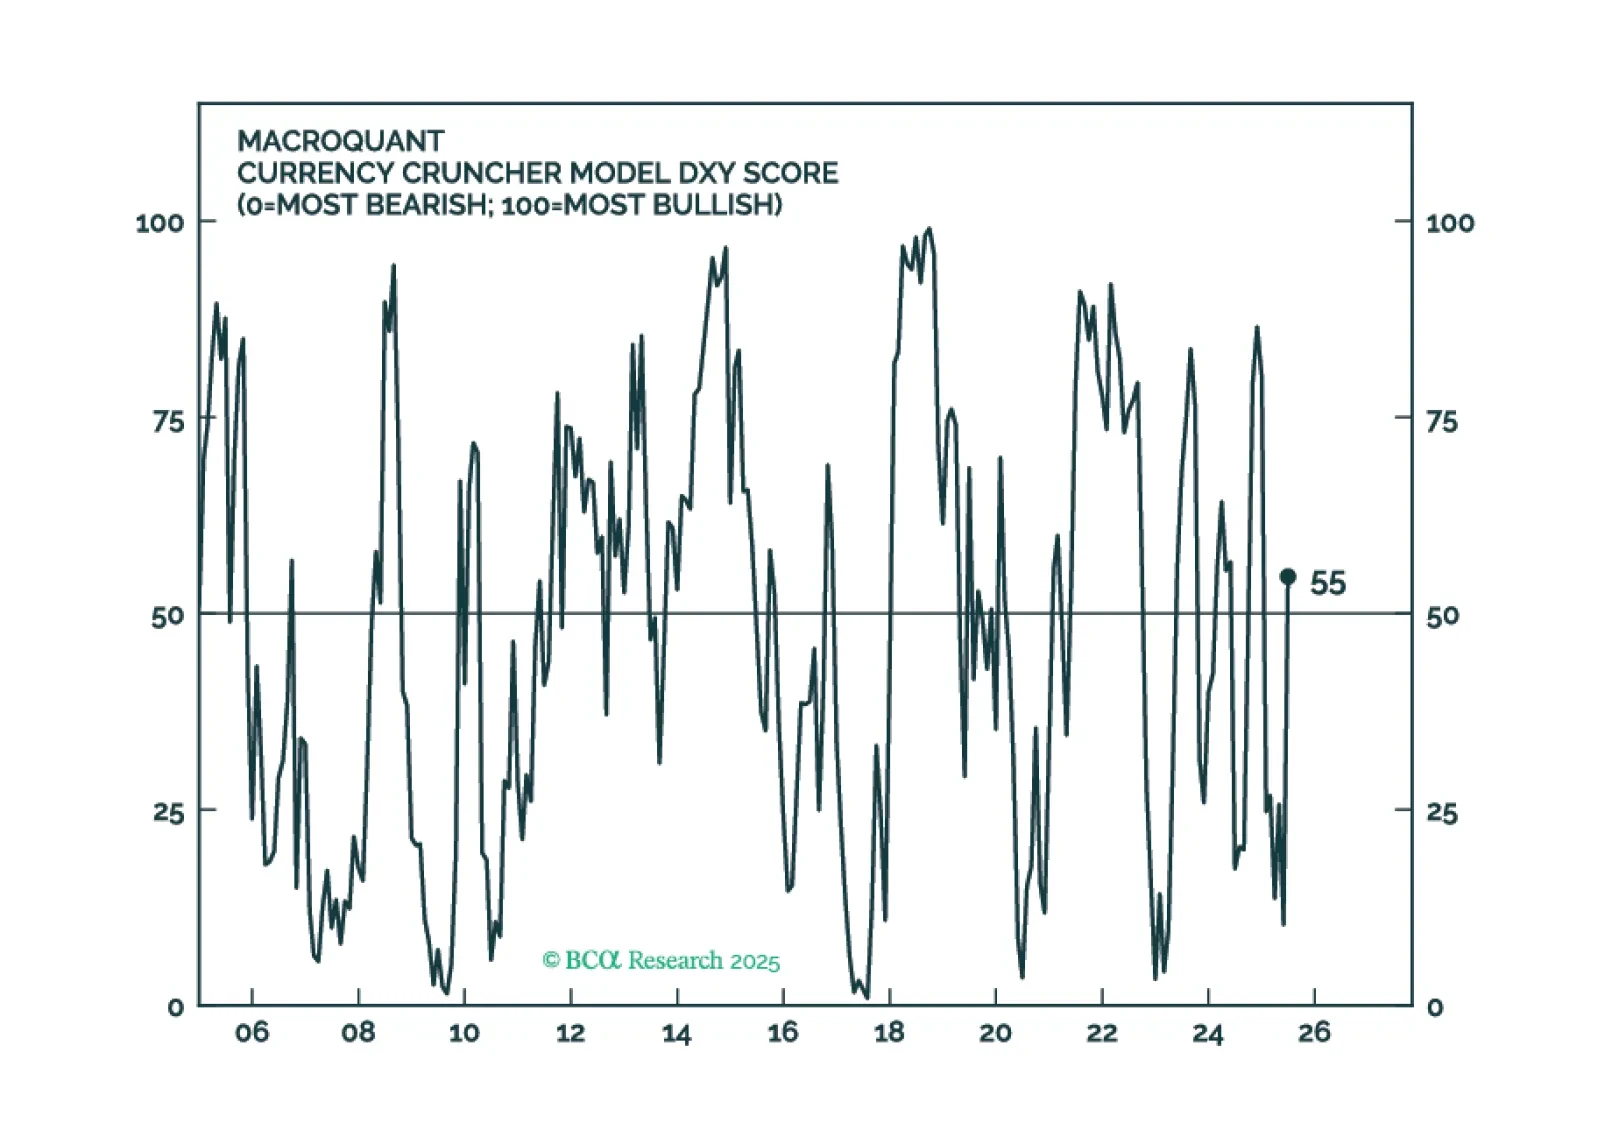
MacroQuantは、株式投資家に対して今のところ売却を控えながらも、いつでも売却できるよう準備を整えておくよう推奨しています。このモデルは再びドルを好意的に見始めており、原油価格の上昇余地を見込んでいます。