Commodities
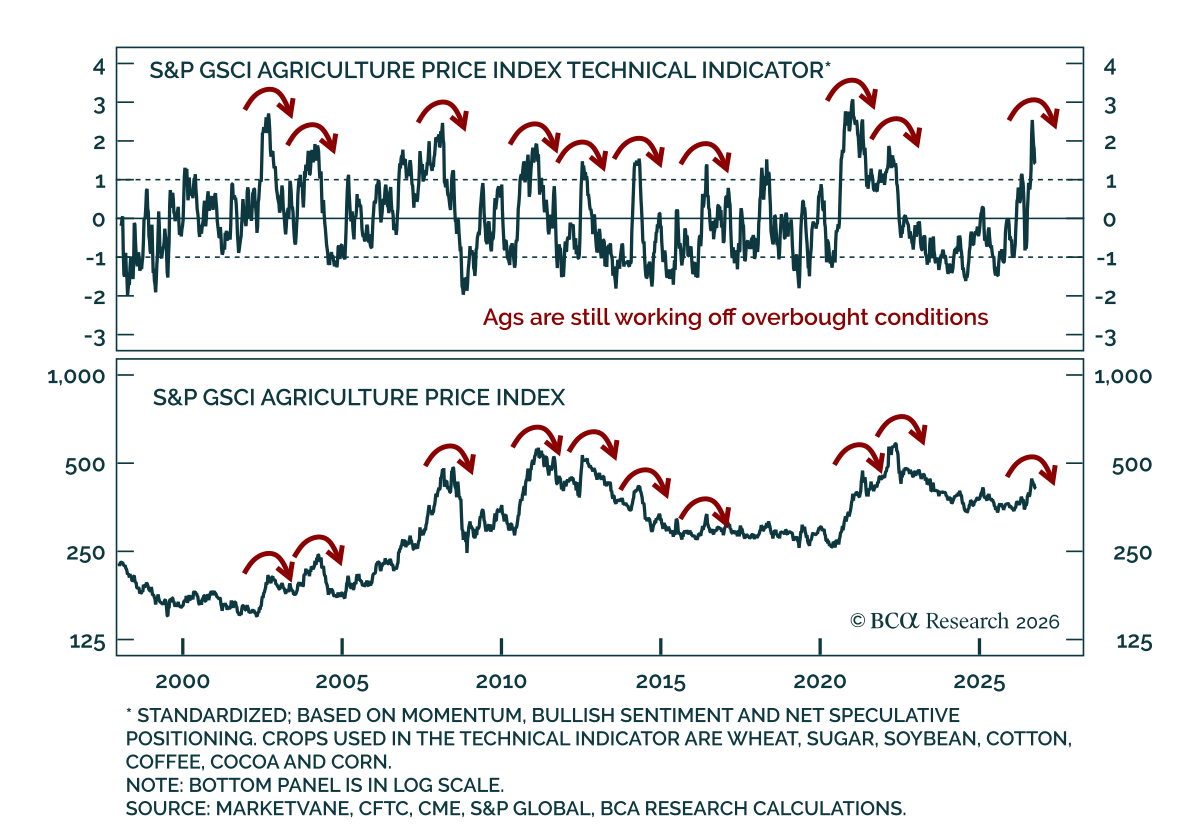
当社のCommodity strategistsは、最近の農産物の下落は天井ではなく調整であり、来年の買い場を生むはずだと主張する。農産物はこの夏の急騰の後、過去2か月で幅広く大きく調整した。下落はテクニカルな様相に見えるが、短期的には続く可能性がある。というのも、当社のテクニカル指標は農産物が以前の買われ過ぎをまだ完全に解消していないことを示している。…
農産物は過熱した高値から急落しており、短期的にはさらに弱含む可能性が高い。しかし「スーパー」エルニーニョと継続するエネルギーショックが次のラリーの舞台を整えつつある。
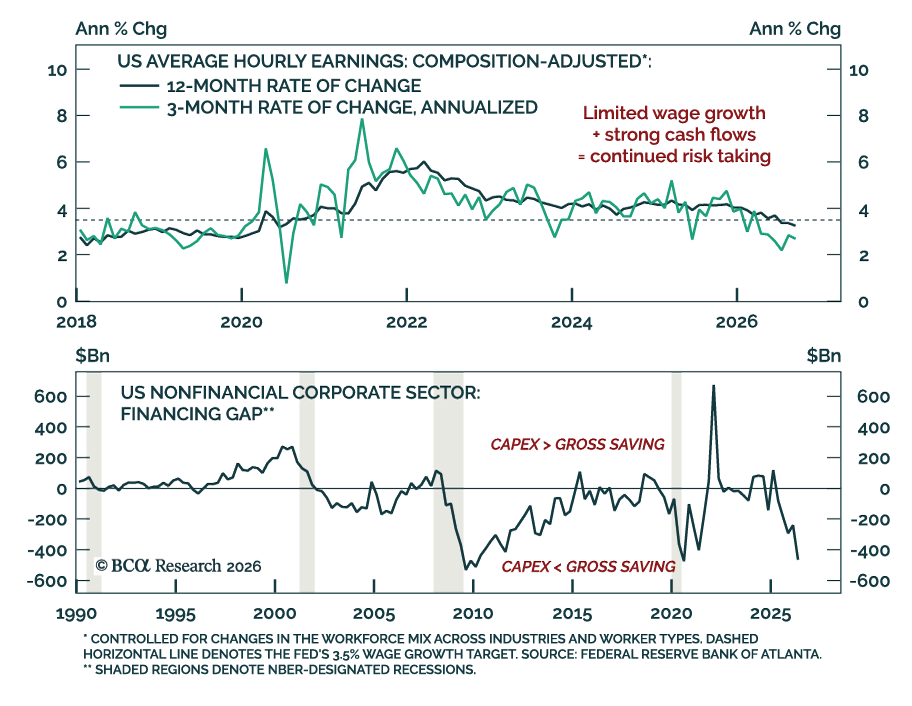
当社の FICC strategists は今後6~9カ月にわたりリスクを引き続きロングで保ち、デュレーションは中立を維持し、ボラティリティの急騰を剥落させることを推奨する。 懸念材料は政治、戦争、利回り上昇、AIへの疑念にまで及び積み重なっているが、FICC strategists はそれらの脅威を売りに転じさせる唯一の要素、すなわち広範な物価上昇が欠けていると論じる。FICC strategists…
政治、戦争、世界的な引き締めサイクル、AIの設備投資への疑念があり、不安の壁は高まり続けている。しかし、リスク資産を崩すきっかけとなる火花は見当たらない。そこで当社の Q4 FICC outlook は、なぜリスクを買い持ちするべきか、そして危険がどこに潜むかを説明するのだ。
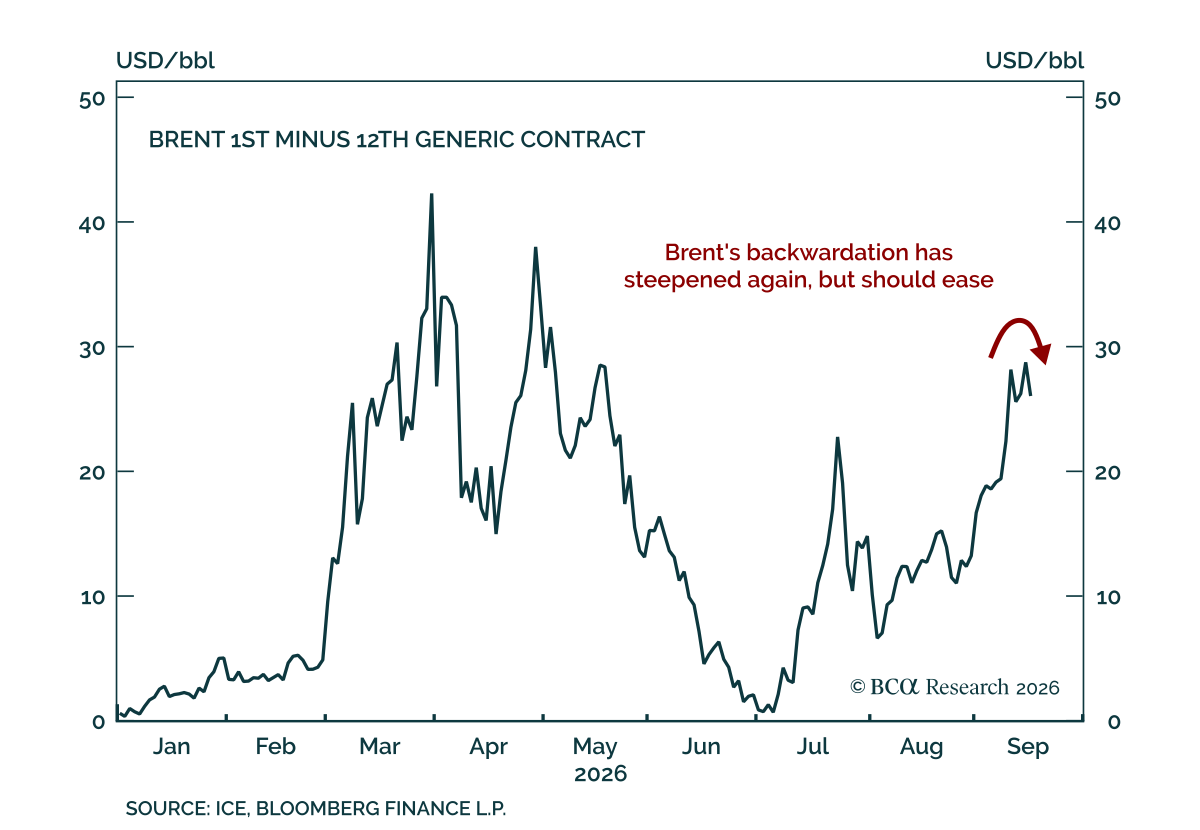
当社の Commodity strategistsは、ホルムズ海峡を通るダーク通航の増加が世界の原油供給への打撃を和らげ続けると見ている。 最新の敵対行為の激化にもかかわらず、中東の海上輸出は9月まで上昇を続けており、同僚はこの回復をホルムズのダーク通航に帰しており、その量は現在おおむね10 MMb/dである。…
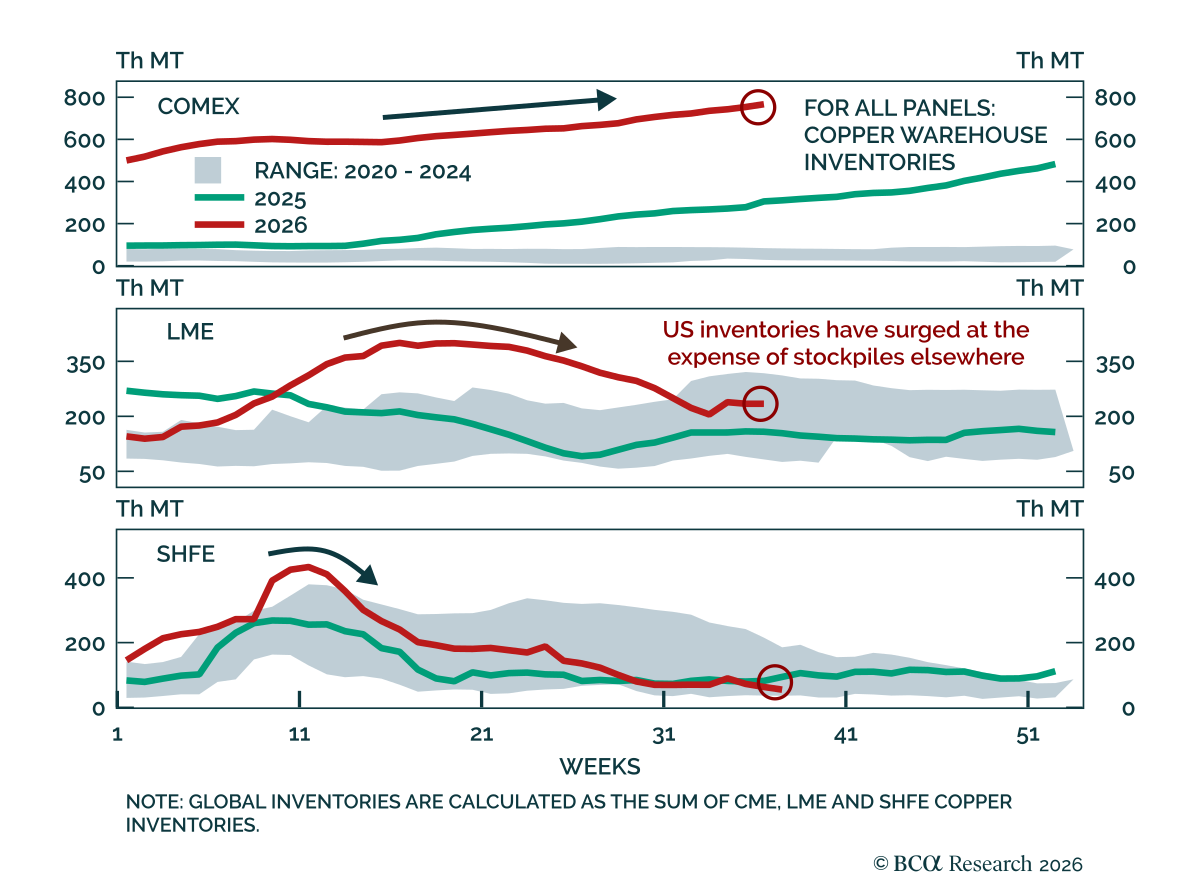
当社の FICC strategists は銅のラリーを米国の関税不確実性に人質に取られていると見ている。 精製銅の輸入への関税の可能性が世界の在庫をかく乱し、価格を押し上げているのだ。結果として米国の取引所在庫は現在、2020~2024平均の15倍に達し、ロンドンと上海からのシェアを奪って積み上がり、世界の倉庫保有の記録的70%を占めている。先物カーブはその分断を反映しており、米国はコンタンゴ、LMEとSHFEは逆ザヤとなっている。…
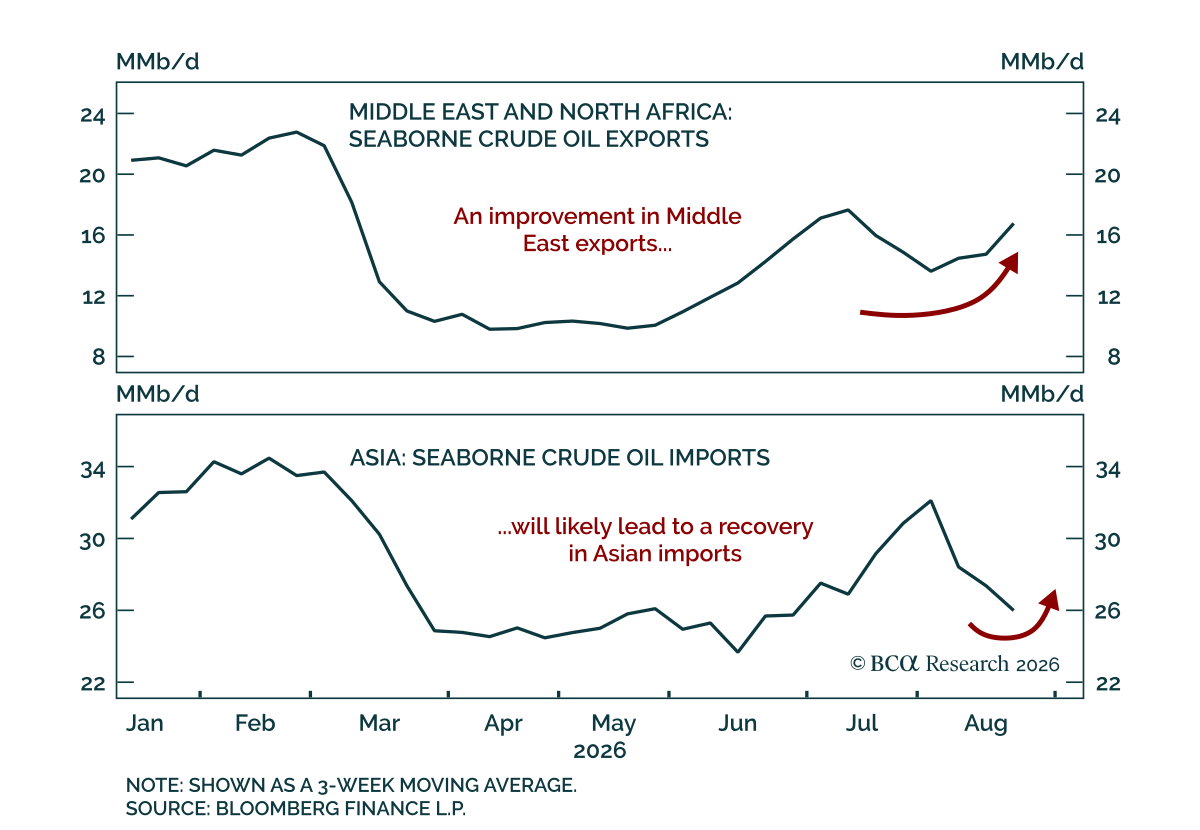
当社の Commodity strategistsは、クラックスプレッドがピーク近辺にあると判断しており、次の大きな動きは下落である。 精製製品価格が原油に対して記録的なプレミアムとなっているのは、石油市場が二極化しており、供給混乱の影響が原油ではなく精製製品の段階で生じているためである。米国のガソリンと蒸留油の在庫は依然として低水準にあり、一方で商業用原油在庫は季節的平均をわずかに上回っている。…

El Niñoの兆候は強まっているが、こうした状況は大豆が農業セクター全体に対して相対的に下振れすることを示している。 農業は一般に景気循環の変動に対する感応度がエネルギーや工業用金属より低く、価格は天候に起因する供給ショックによってより左右されやすい。太平洋の海面水温を追跡するOceanic Niño Indexは+0.5°Cのエルニーニョ閾値を上回っている。太平洋の気圧パターンを測るSouthern Oscillation…
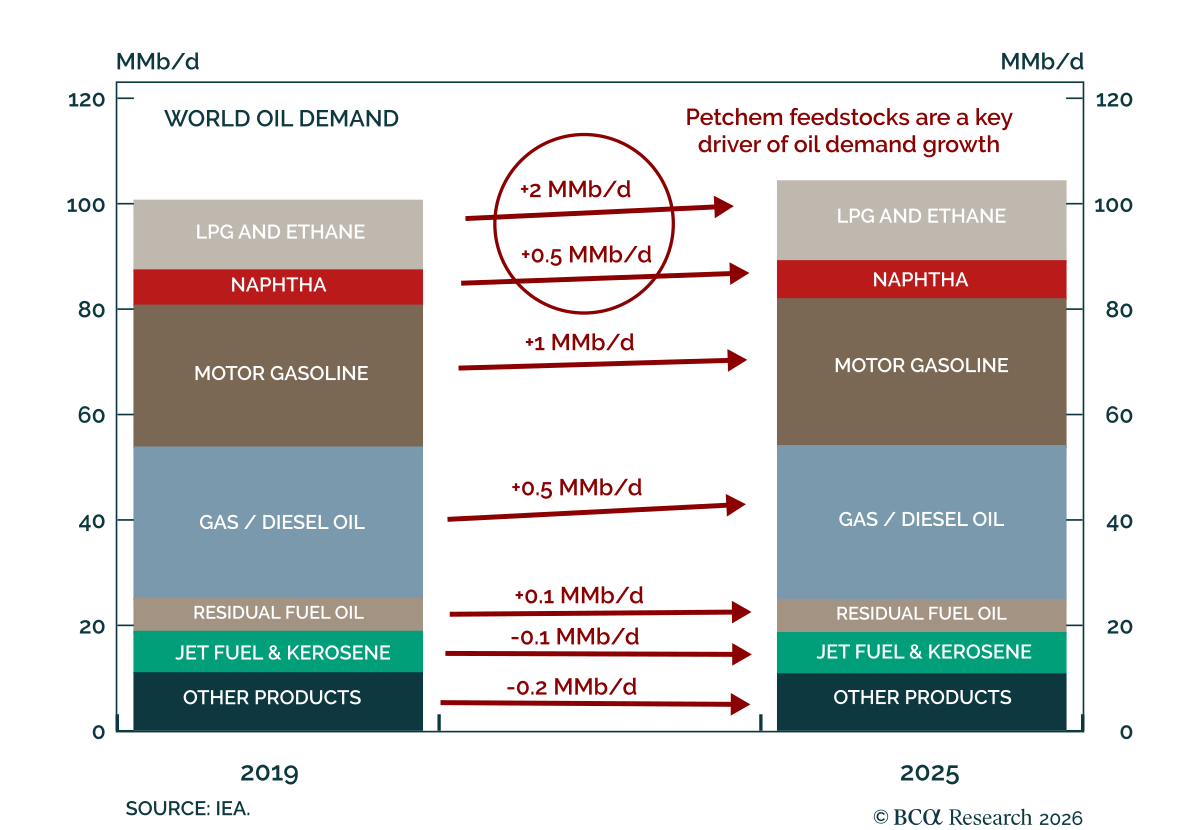
当社の Commodity strategists は中国の石炭由来の石化原料への転換を中国の石炭価格に対する長期的な追い風であり、世界の石油需要成長に対する構造的な逆風であると見ている. 石化製品は近年の原油需要の純増分の大半を占めている。ホルムズ危機は、原料を生産するために輸入化石燃料に依存している中国の石化バリューチェーンの弱点を露呈させた。…
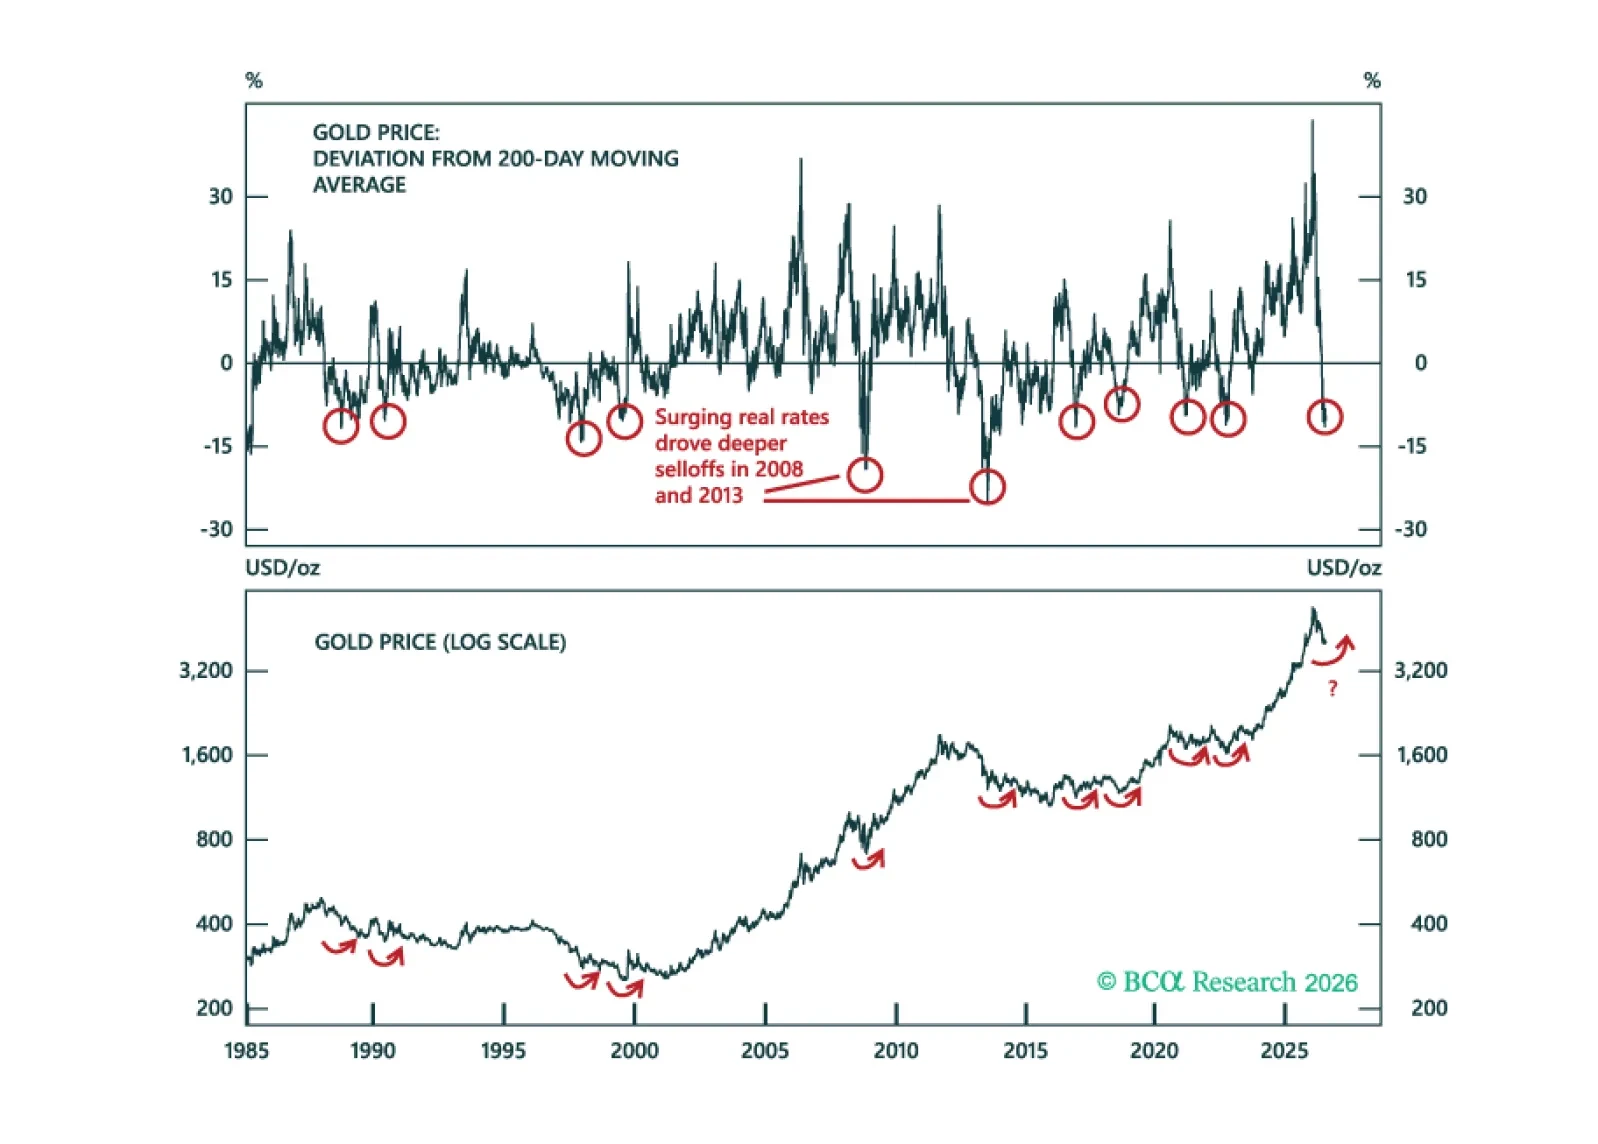
このSpecial Reportでは、金の下落の最悪局面はおそらく既に過ぎ去ったと論じる。実質金利とドルは金の主要な推進力として再び存在感を示しており、金にとって逆風から追い風へと転じる見込みである。