Bonds
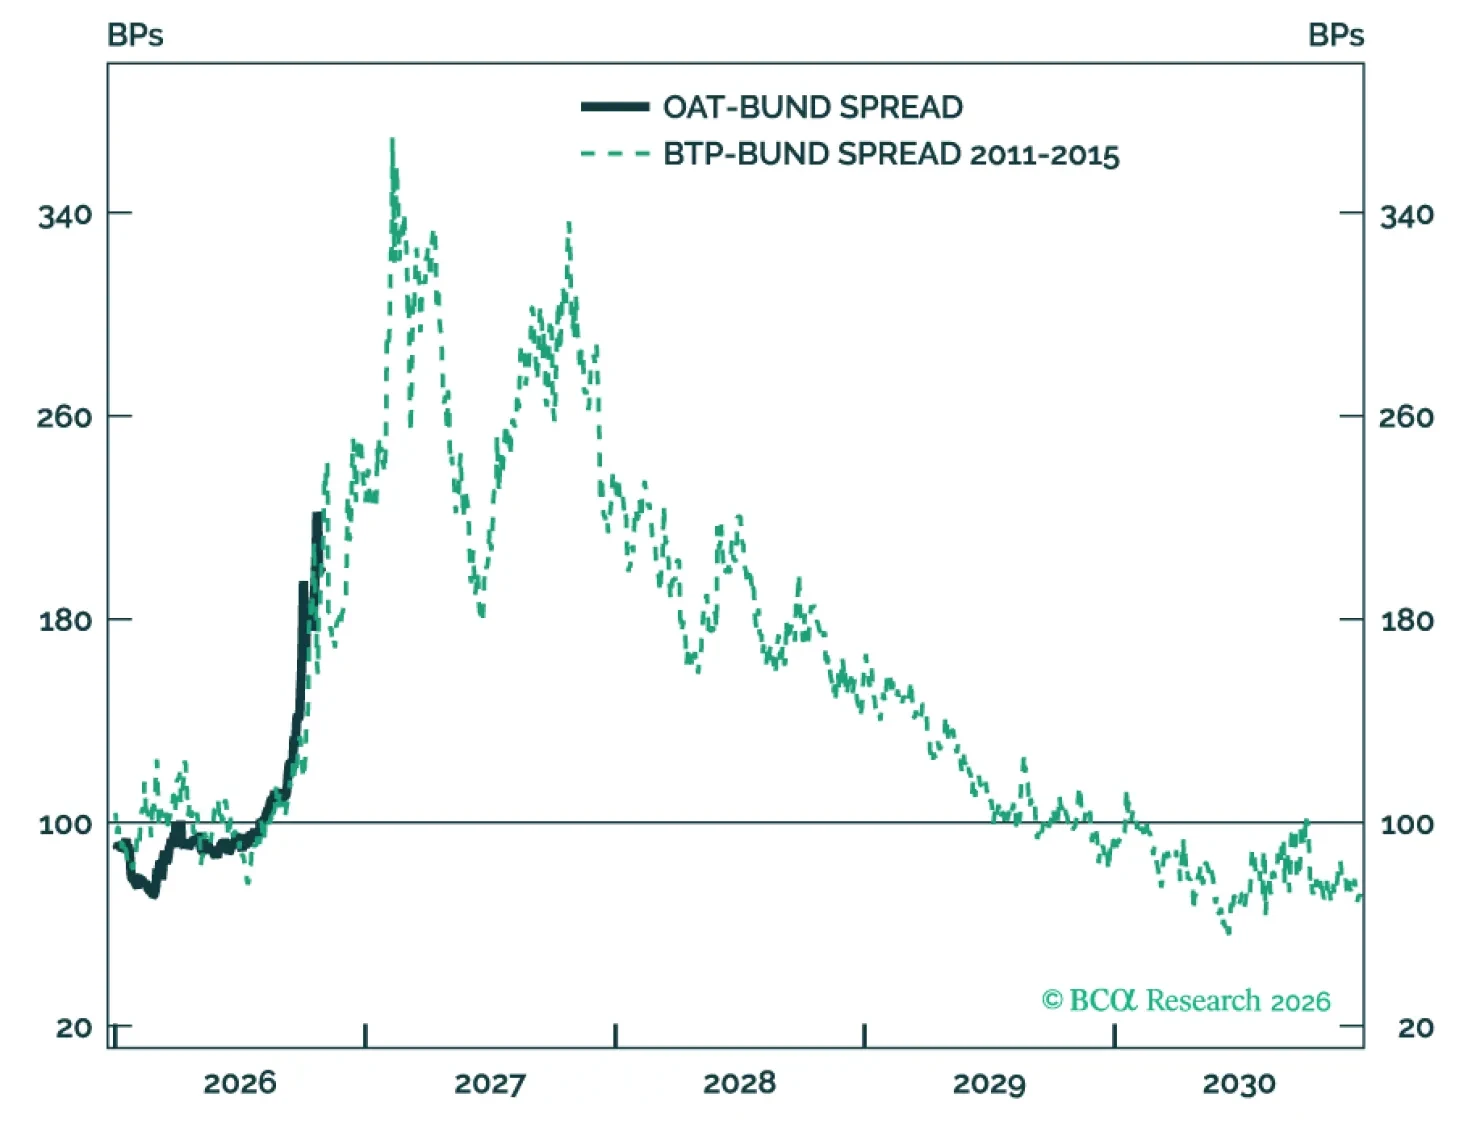
フランスの財政の混乱は収束していないが、債券市場の反応は行き過ぎている可能性がある。当社は短期のOATsで利益を確定し、選挙リスクが再浮上することに伴い2027年初めに再び好機が訪れると見ている。一方でフランス株は無視できないほど割安であり、当社は低迷するバリュエーションを好機と見て戦術的に買いを入れる。
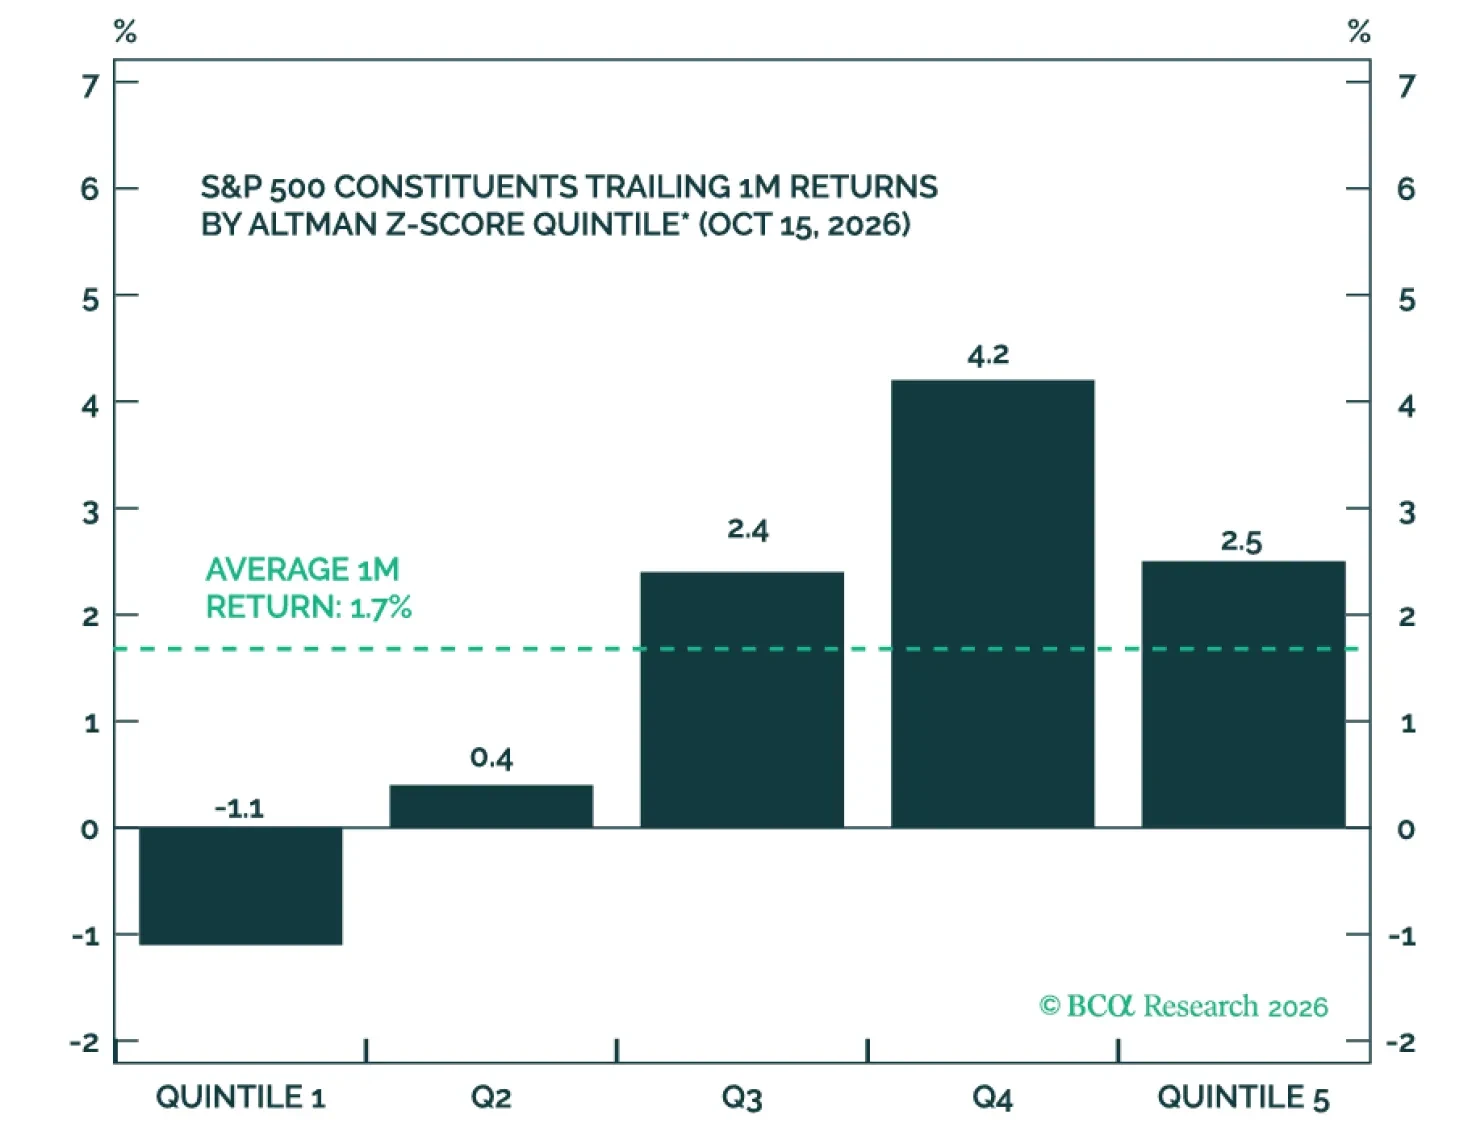
債券リスクが高まりクレジットスプレッドが拡大し、財務基盤の弱い企業に圧力がかかっている。しかしストレスは限定的でバリュエーションは既に圧縮されているため、株式リスクは管理可能に見える。したがって当社はリスク回避に走るのではなくクオリティに傾き、大型株を小型株より重視し、質の高い設備投資やテクノロジーで防御可能な利益率を持つ銘柄を選好し、7~9月期の決算で確認する。
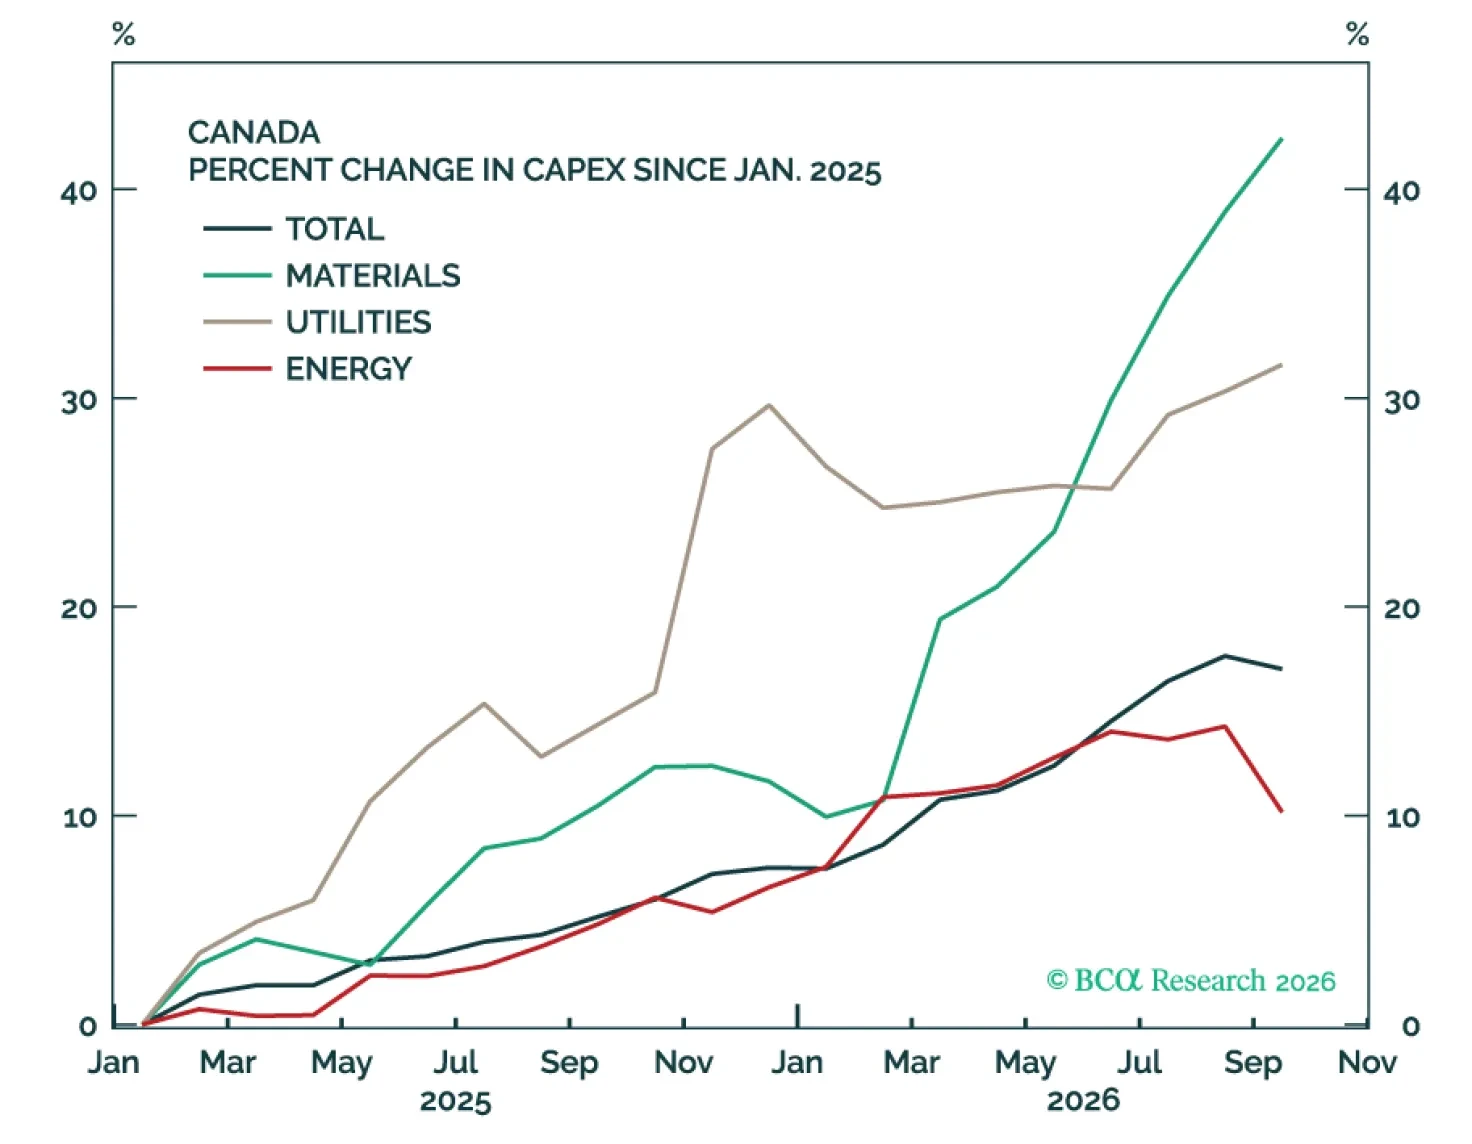
AIの設備投資は世界経済を下支えしている一方で、住宅のような金利に敏感なセクターや債務の大きい政府に副次的な悪影響を及ぼしている。現時点では株式のベンチマーク配分を維持し、来年はより守備的な配分に移すことを検討する。
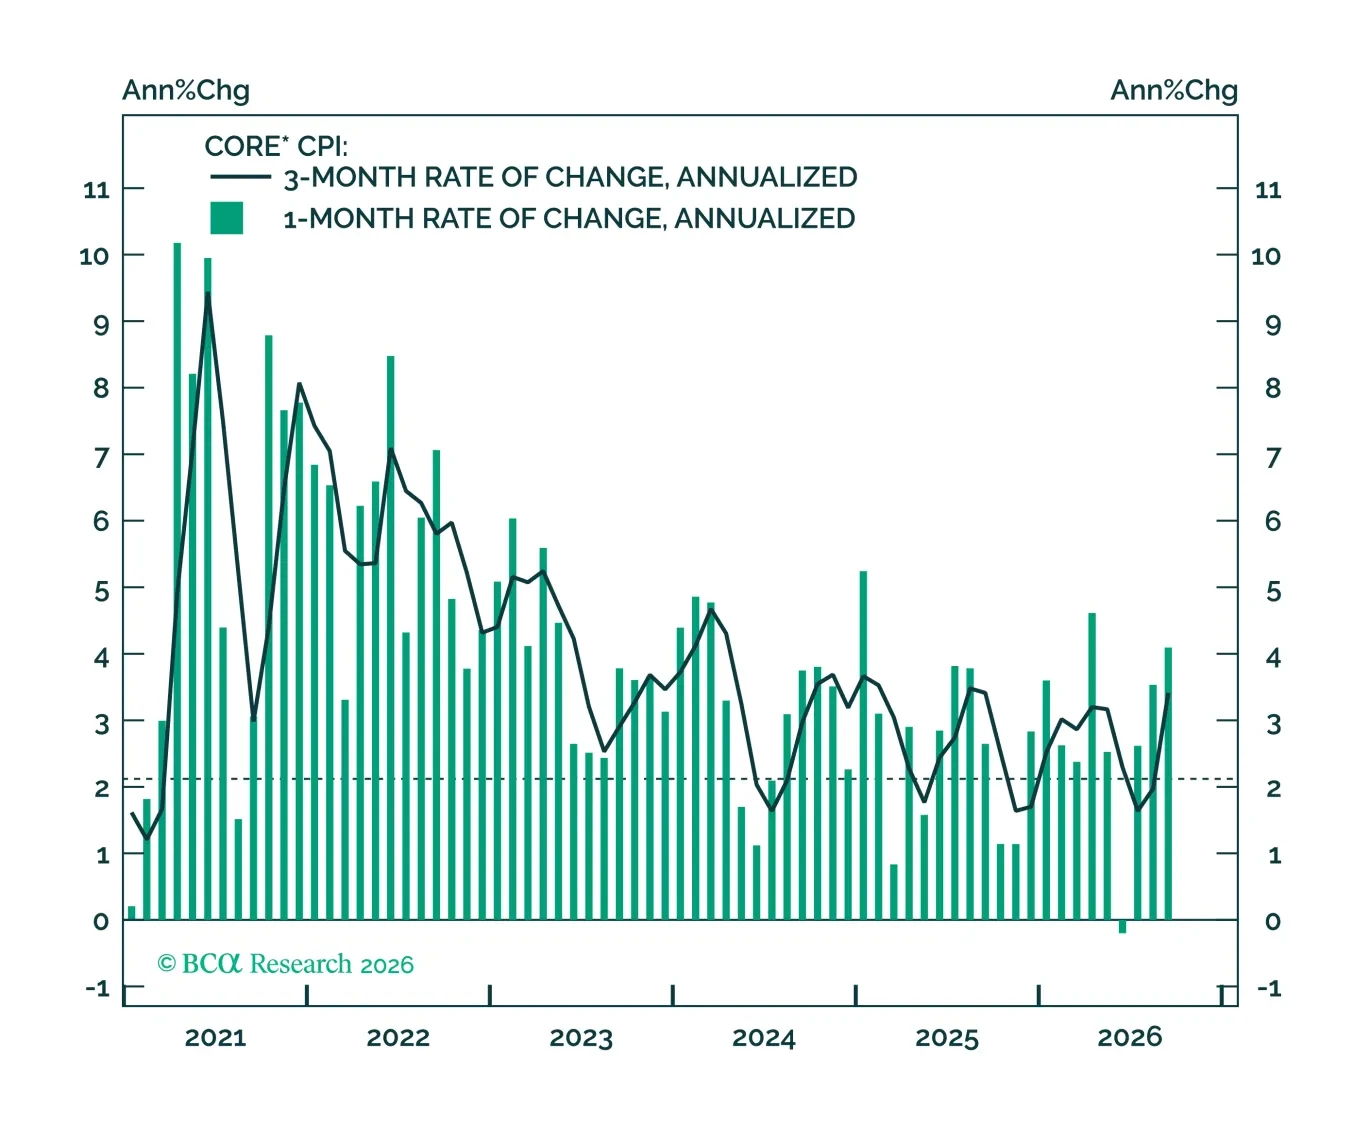
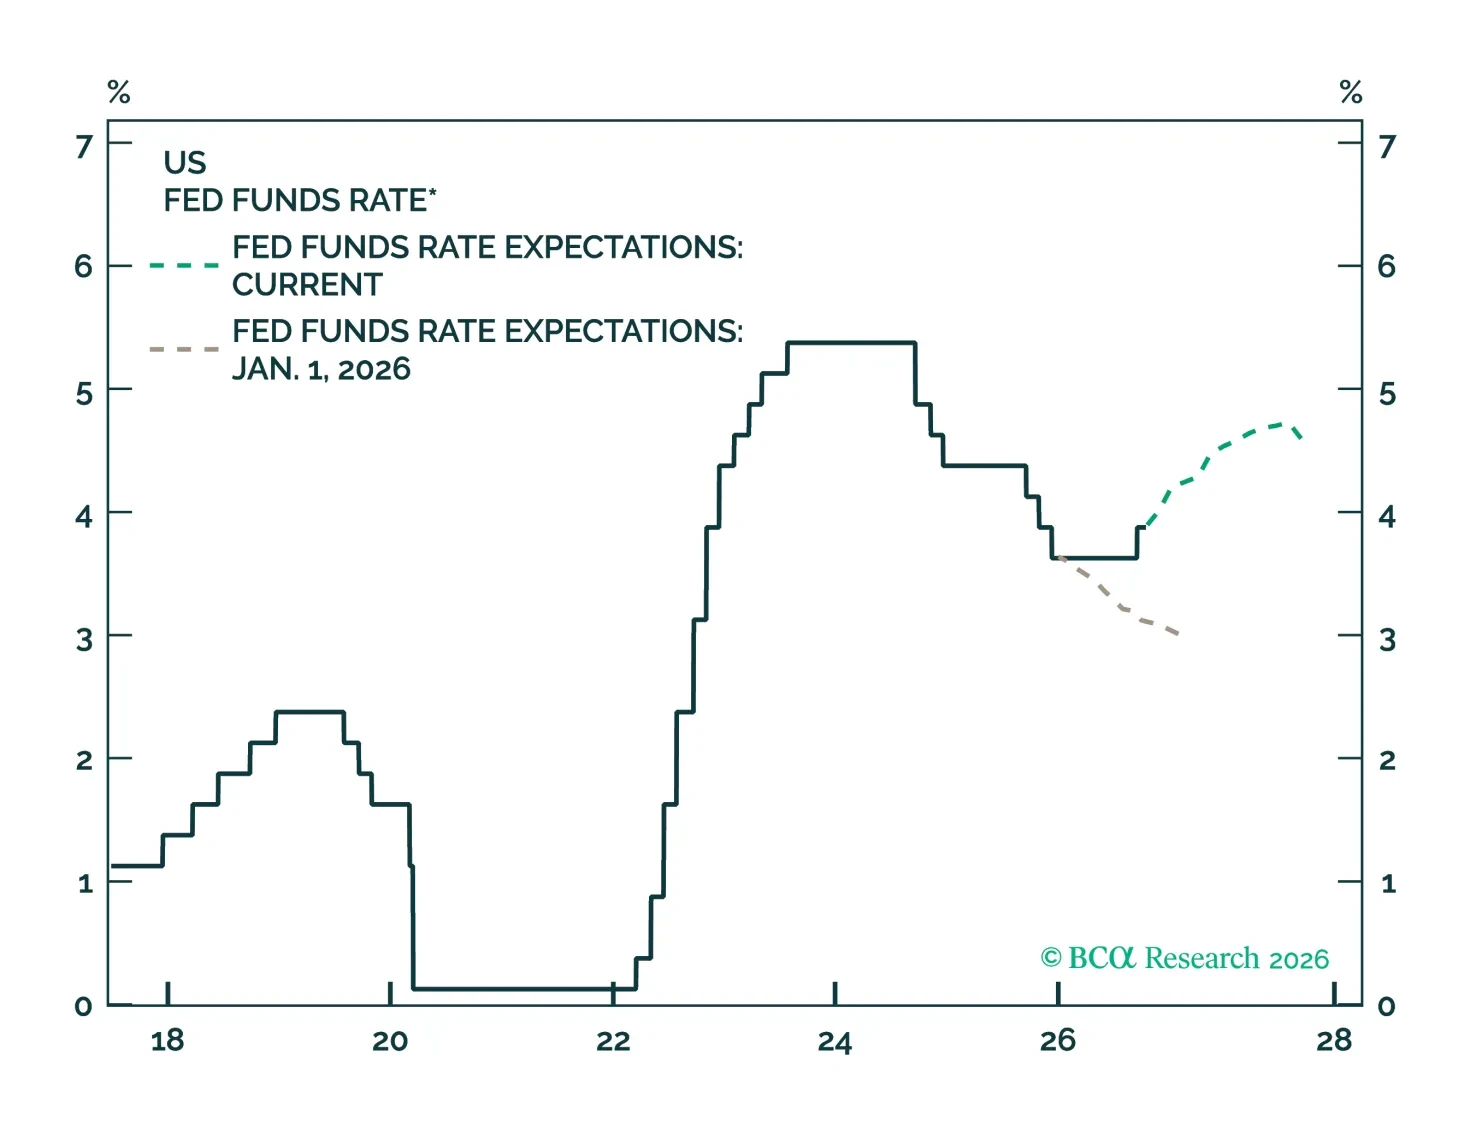
米国のインフレは9月に2か月連続で高めに出たが、FRBが次回利上げを10月会合に繰り上げるほどではないだろう。
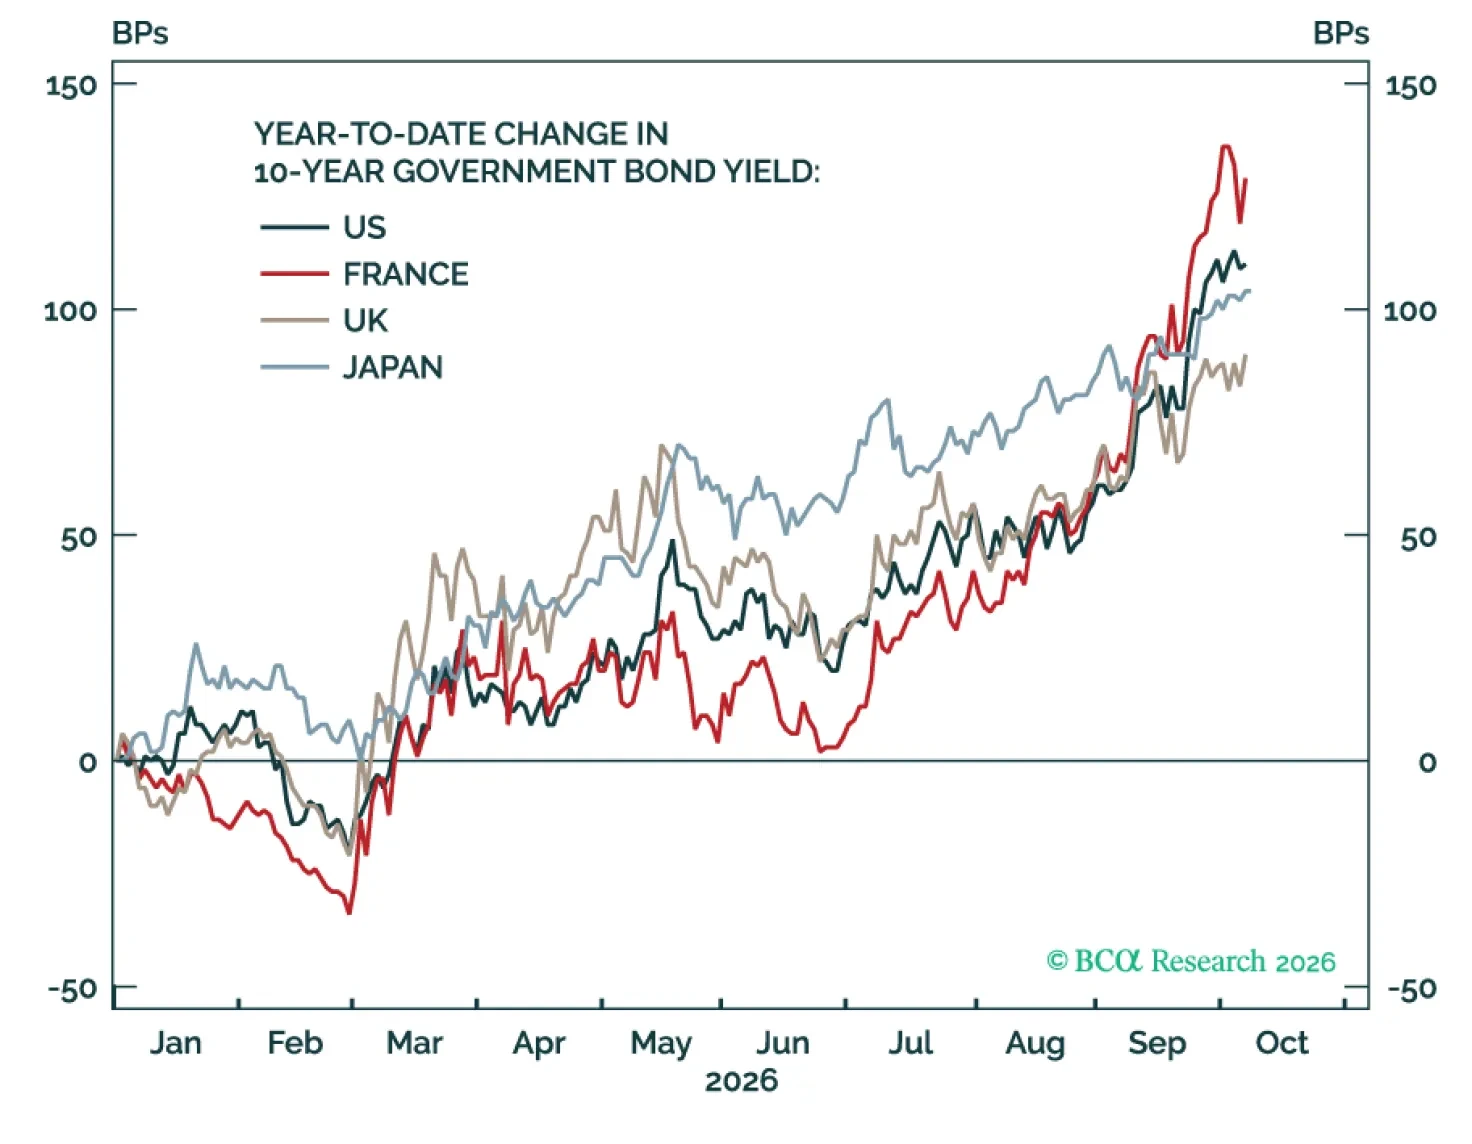
世界的な債券売りはまだ終わっていないが、その一方で投資機会が生じている。US TreasuriesとFrench OATsはさらに売られやすく、その他の欧州国債は相対的に魅力を増しているため、投資家は特に為替ヘッジを付けた形でGerman Bundsと周辺国債を選好すべきだ。
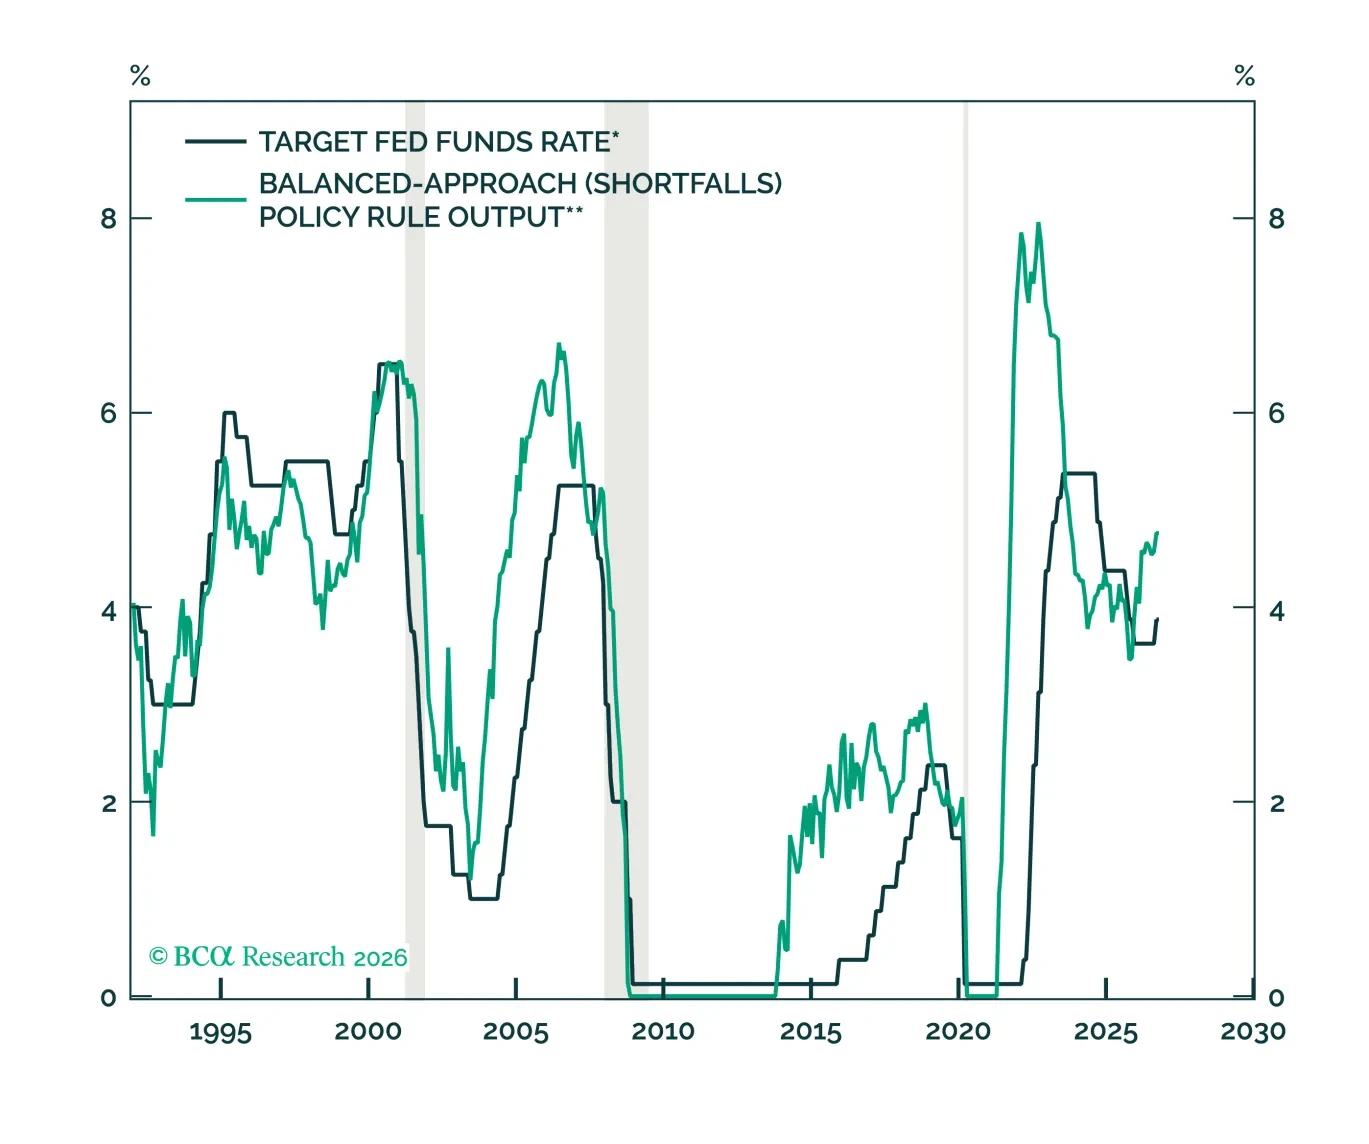
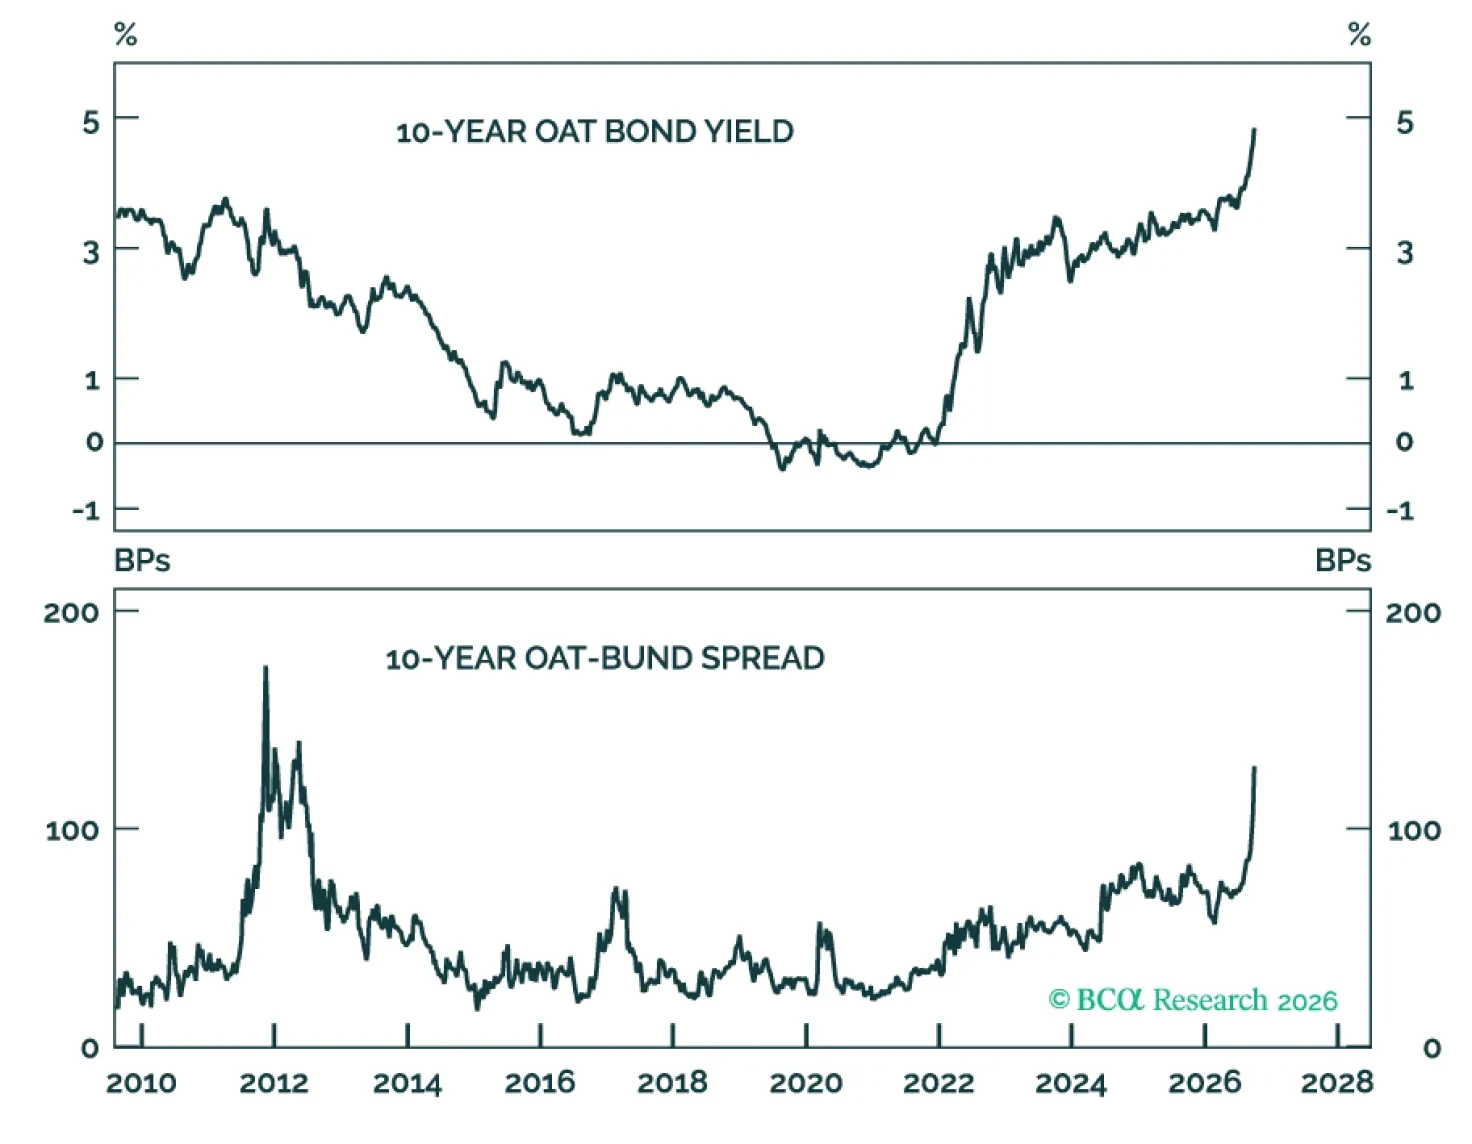
投げ売りは一服に近づいている可能性があるが、フランスの財政および政治の調整はまだ始まったばかりである。したがって、OATsでのアンダーウェイトを維持し、反発局面を利用してエクスポージャーを縮小する。波及が抑えられていることは欧州にとって安心材料であるが、フランス買いのシグナルではない。
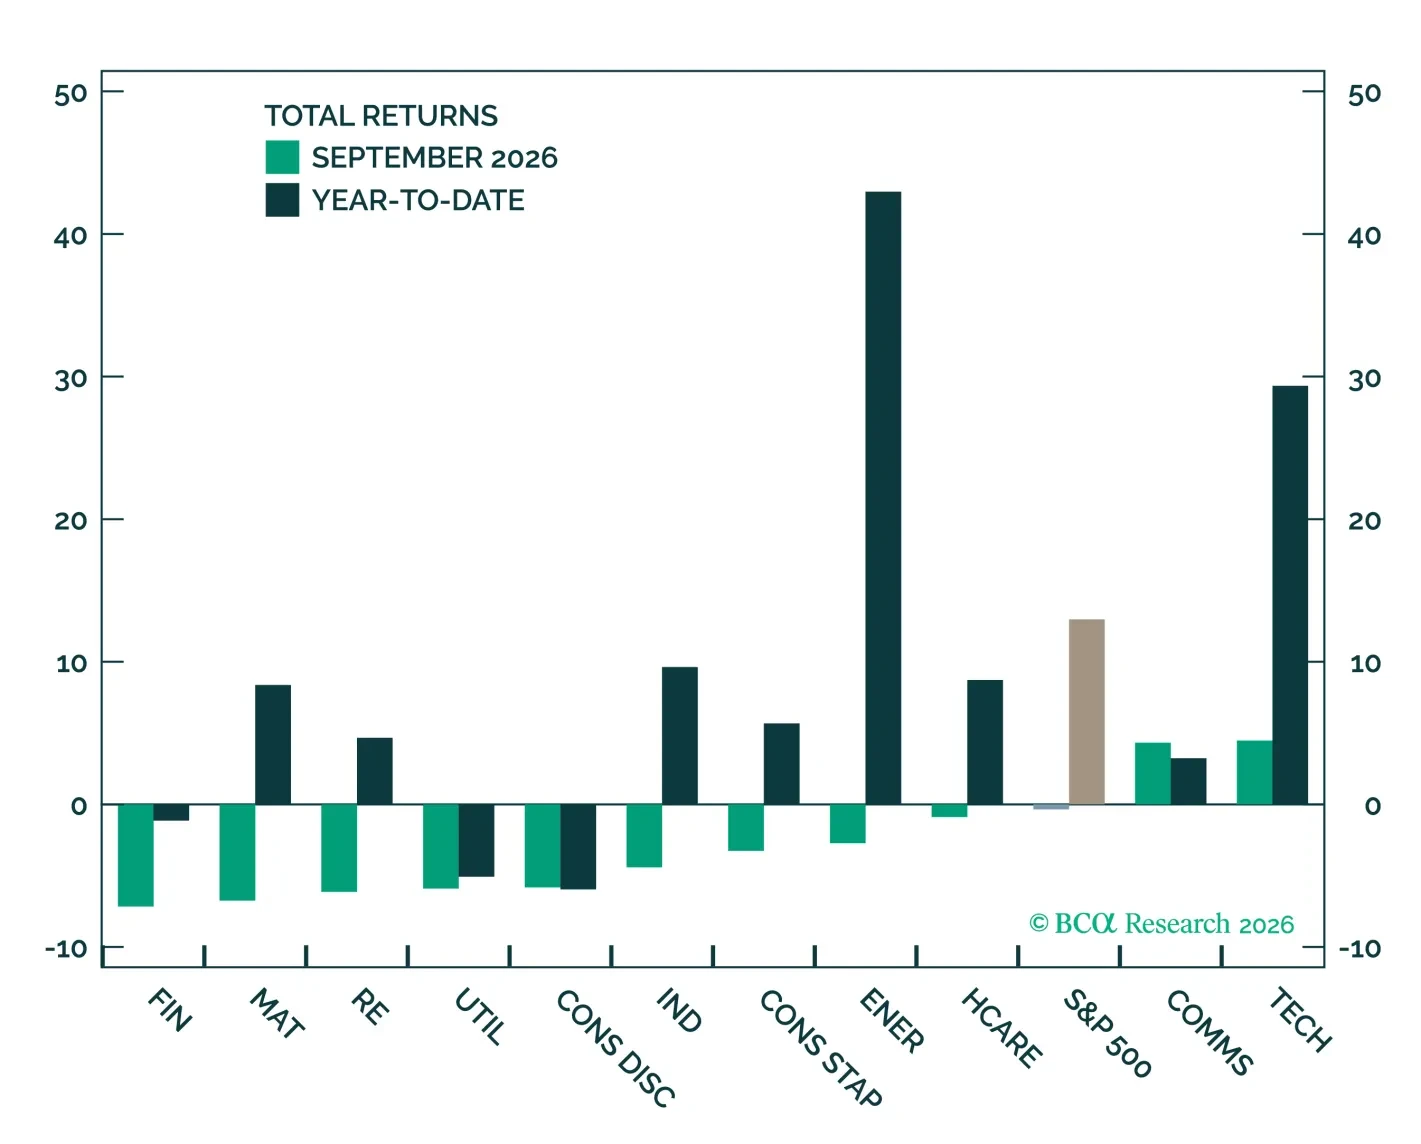
9月に10年債利回りが急騰する中、S&P 500は下落したが、Technology and Communication Servicesが支えたことで下げ幅はわずか0.3%にとどまった。なお、当社は年末にかけて上昇を見込むが、債券利回りが引き続き主要なリスクである。
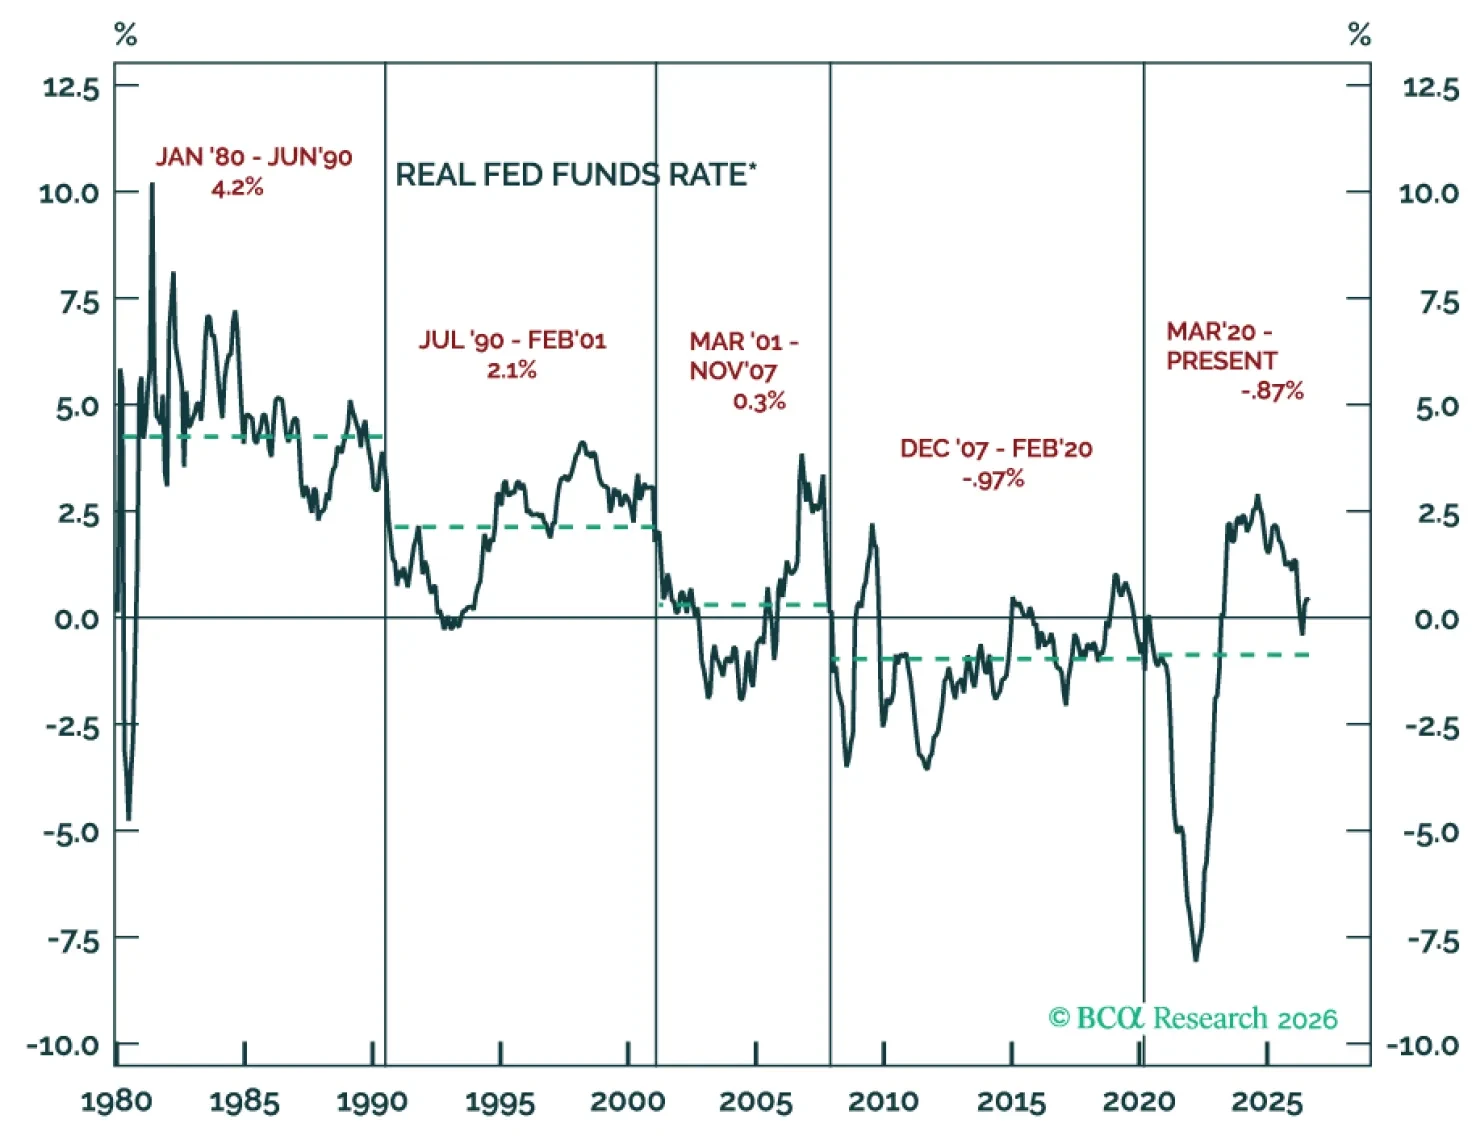
金利上昇は通常、強気相場を止めないが、実質利回りが経済の潜在的長期成長率を上回り、かつその状態が経済を十分に減速させるほど長く続けば、株式と債券の衝突を引き起こし得る。