AI
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。
来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。
これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。
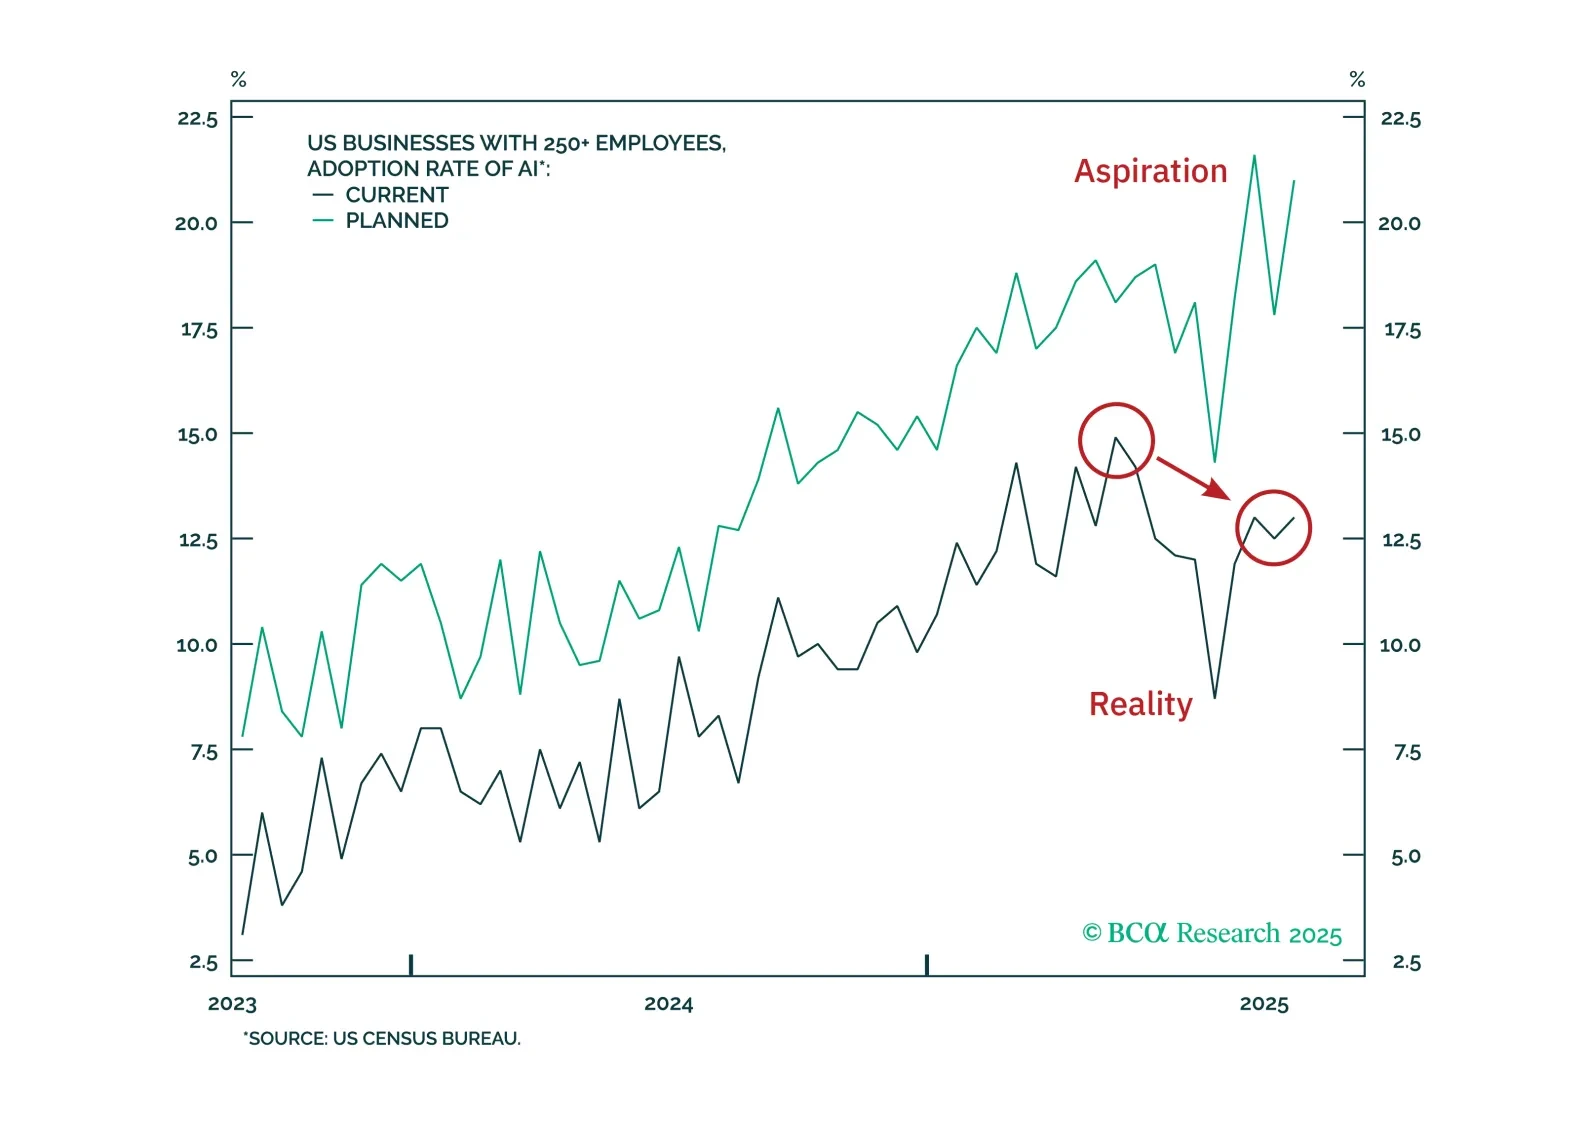
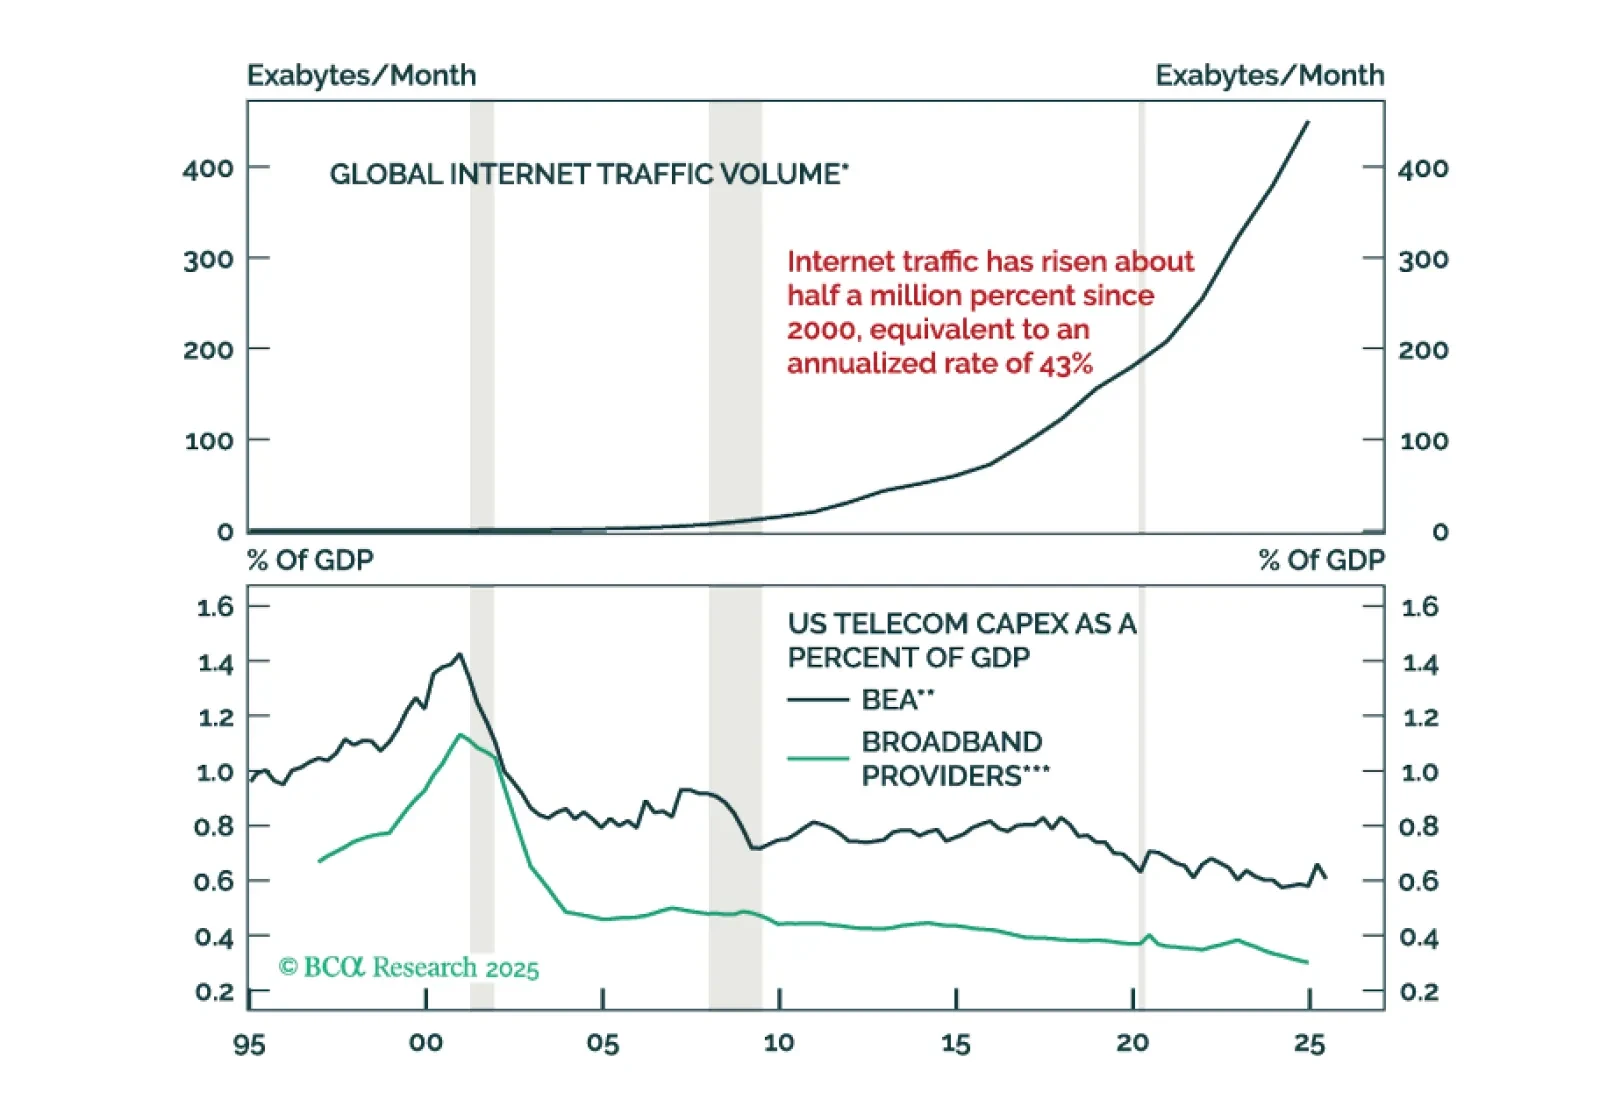
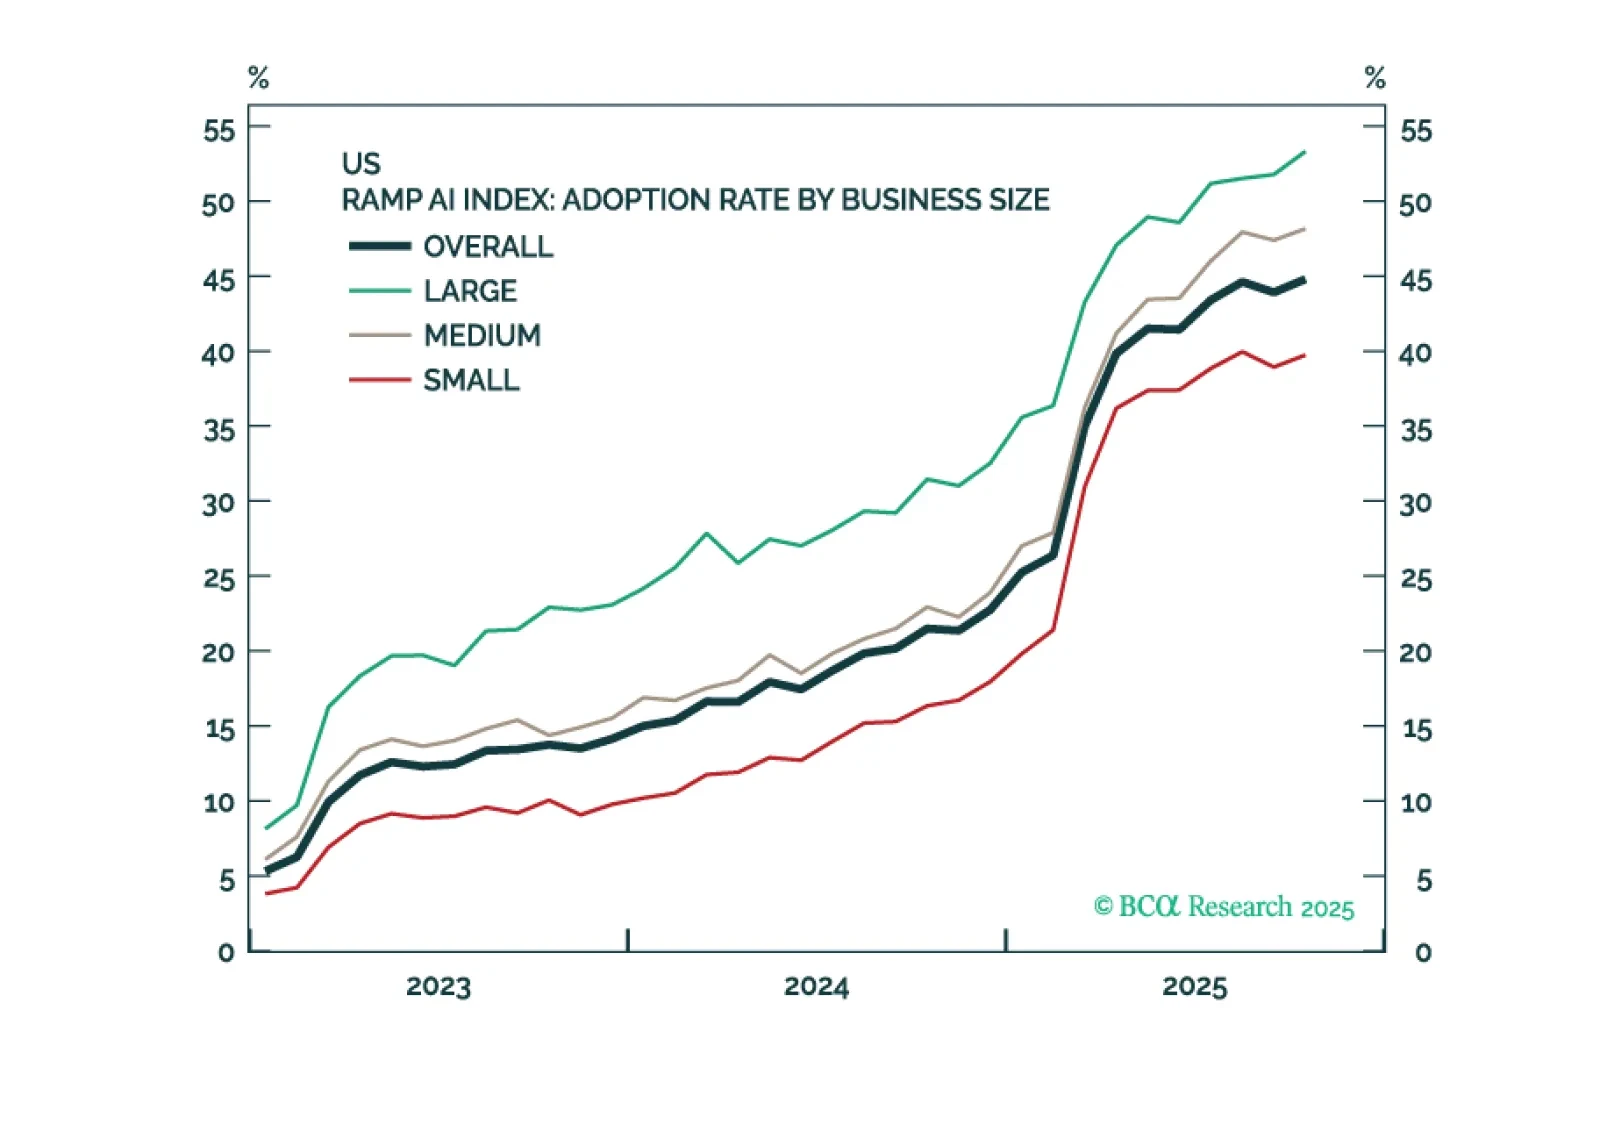
本稿では、長期投資家のためのAI投資フレームワークを提案します。今後1~3年の間に「AIの冬」が始まる可能性が高いと結論付けています。投資家は、成長株よりもバリュー株を戦略的に選好すべきです。
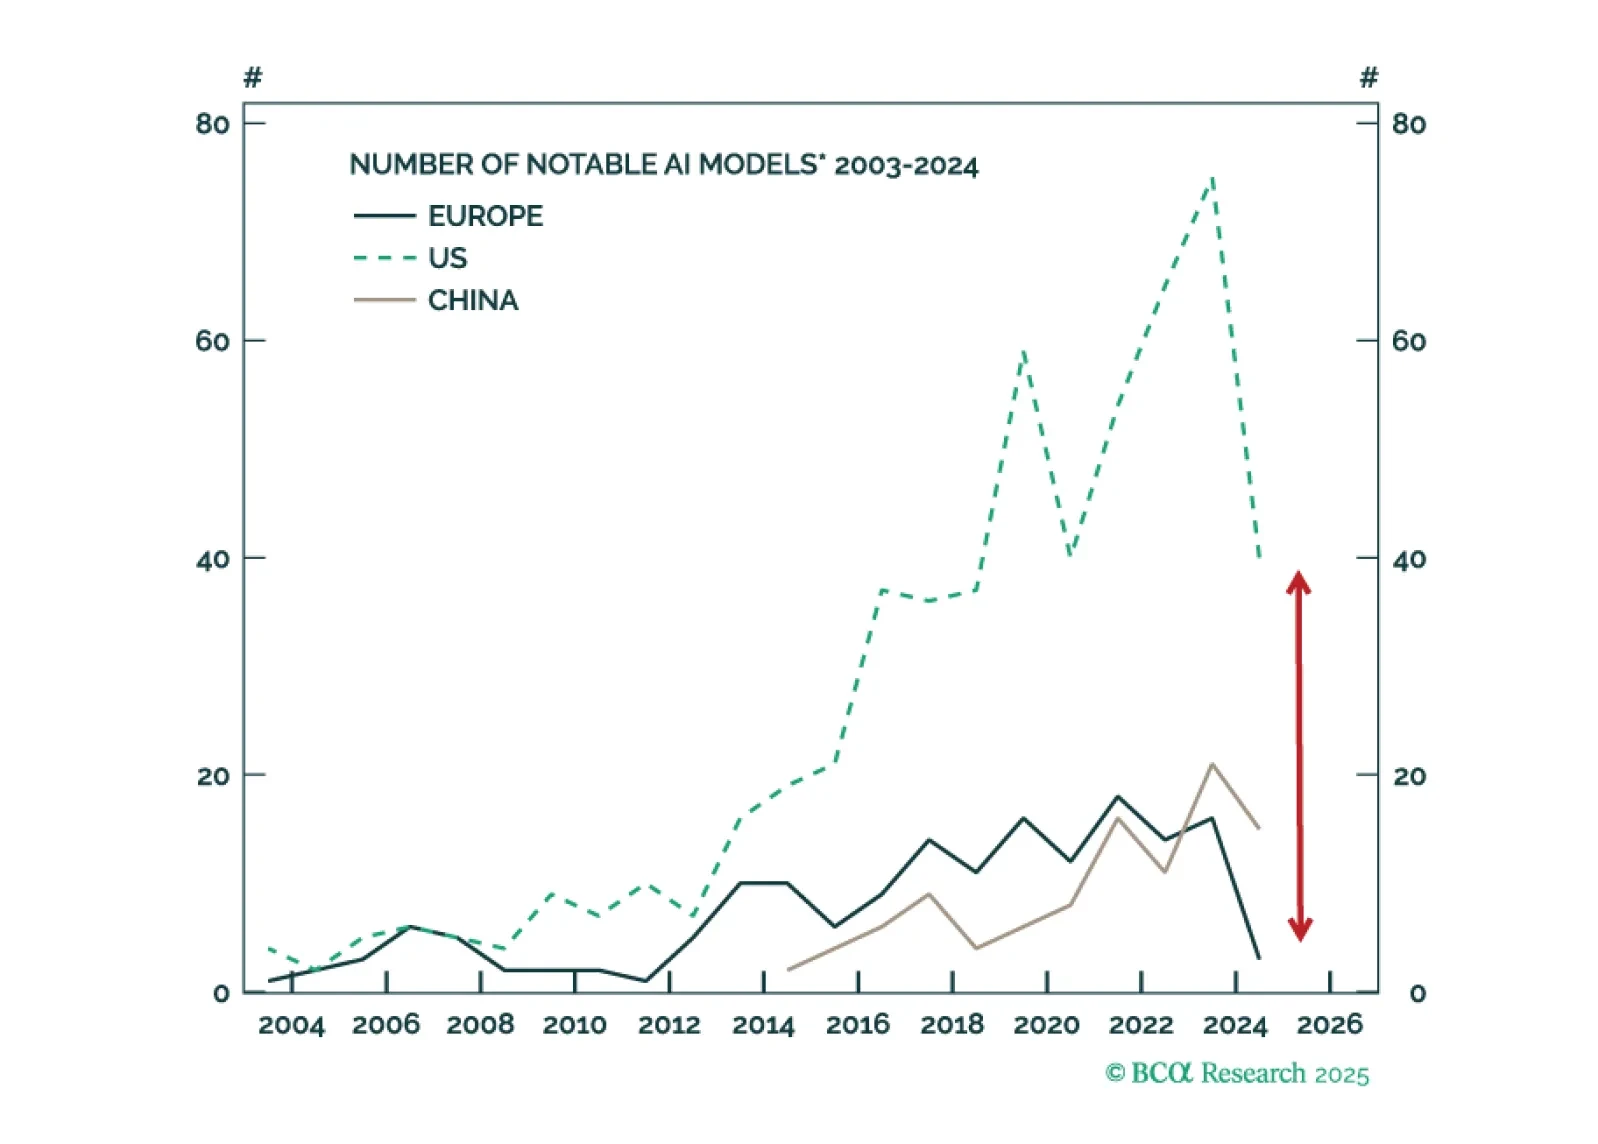
ヨーロッパもAI競争から取り残されているわけではありません。LLMやAIキャペックスにおいて米国や中国に後れを取っているものの、ヨーロッパは産業分野での採用を含む重要な領域で静かに進展を遂げています。欧州主要都市やEUはその技術を失わないよう取り組む姿勢を示し、「第2波」となるAIの役割を支えるために投資を行っています。特に中小企業(SME)においてスケーリングは依然として不均一ですが、地域内の生産性向上を妨げるものではありません。
投資家がAI企業を設備投資の増加に対して罰する「メタバース・モーメント」に達した可能性が高まっています。これは特にAI株、そしてより広範なS&P500に対して、より慎重な姿勢を取る必要性を示唆しています。

家計間および企業間の収益と株式パフォーマンスの格差が広がっていますが、全体的な現状は維持されています。当社は資産クラスに関する中立的な推奨を繰り返しつつ、経済活動が上向くか下向くかの初期兆候を注視しています。
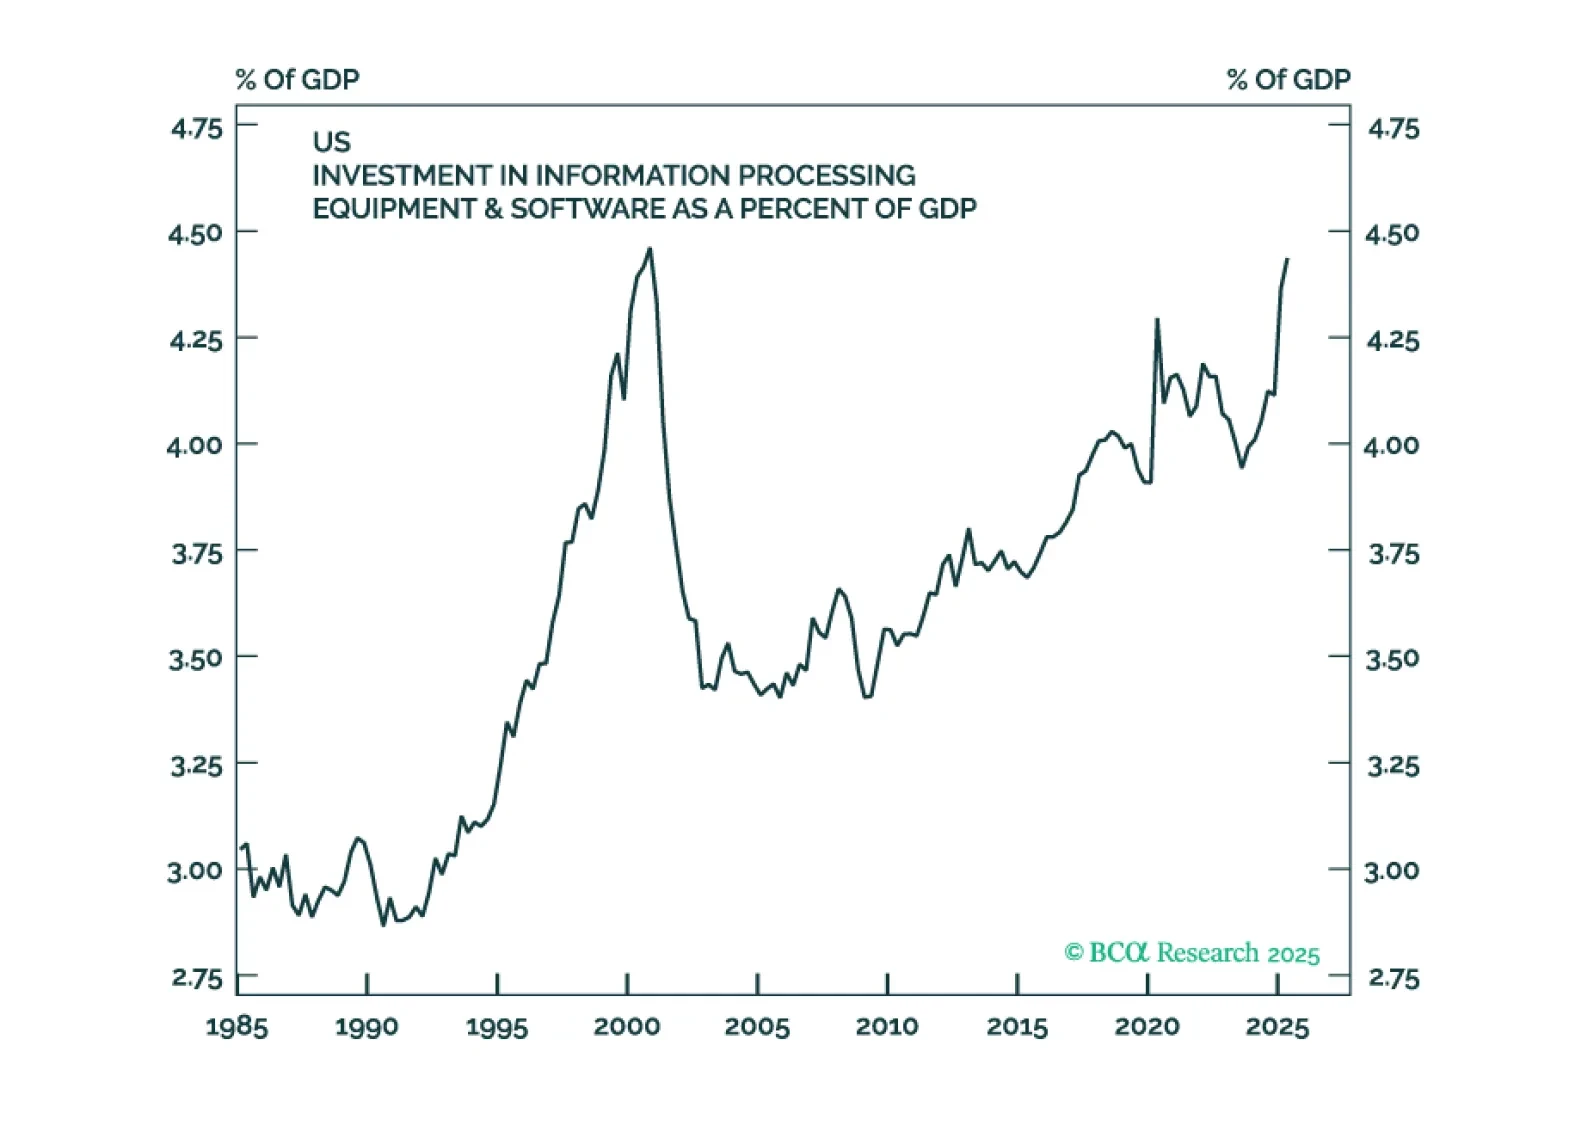
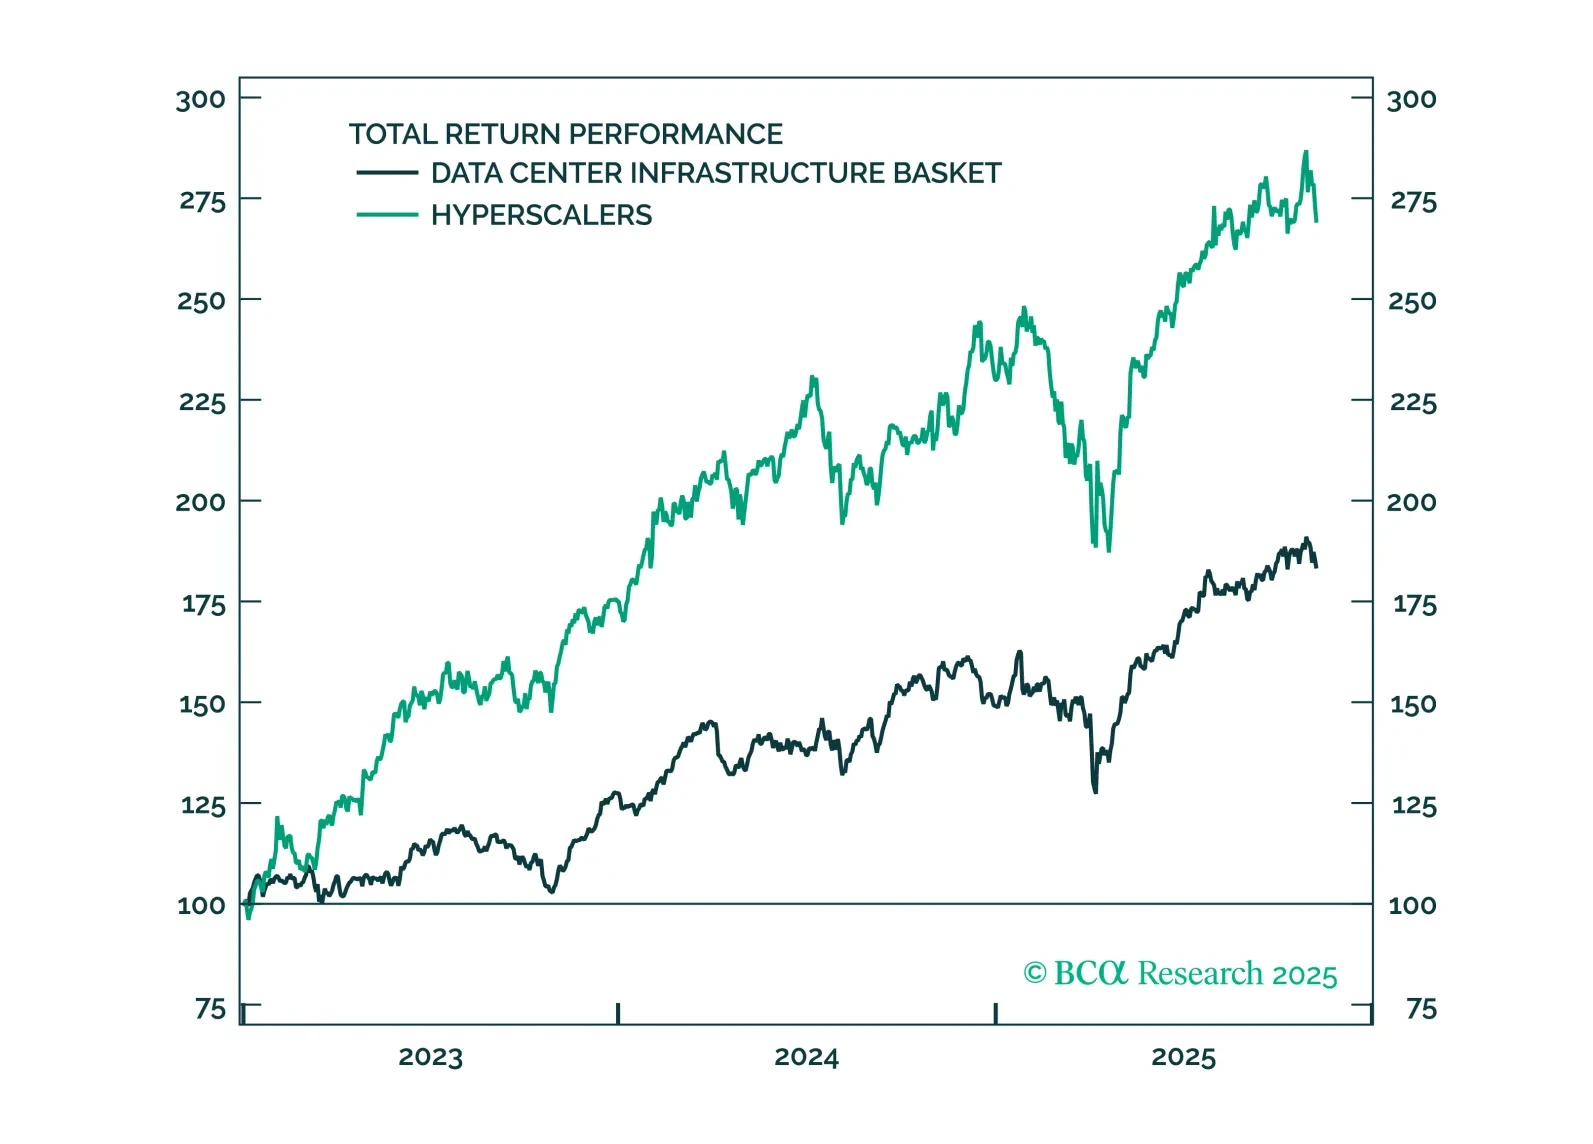
ハイパースケーラーがグローバルデータセンターの容量を拡大する中で、強力な産業サイクルを引き起こしています。データセンターおよびエネルギーインフラ用のタービン、グリッド部品、冷却システム、高度な接続素材を供給するキャピタルグッズおよびマテリアル企業が主要な恩恵を受ける存在として浮上しており、GenAIの需要が経済を再構築する中で、構造的な成長を捉える位置にあります。
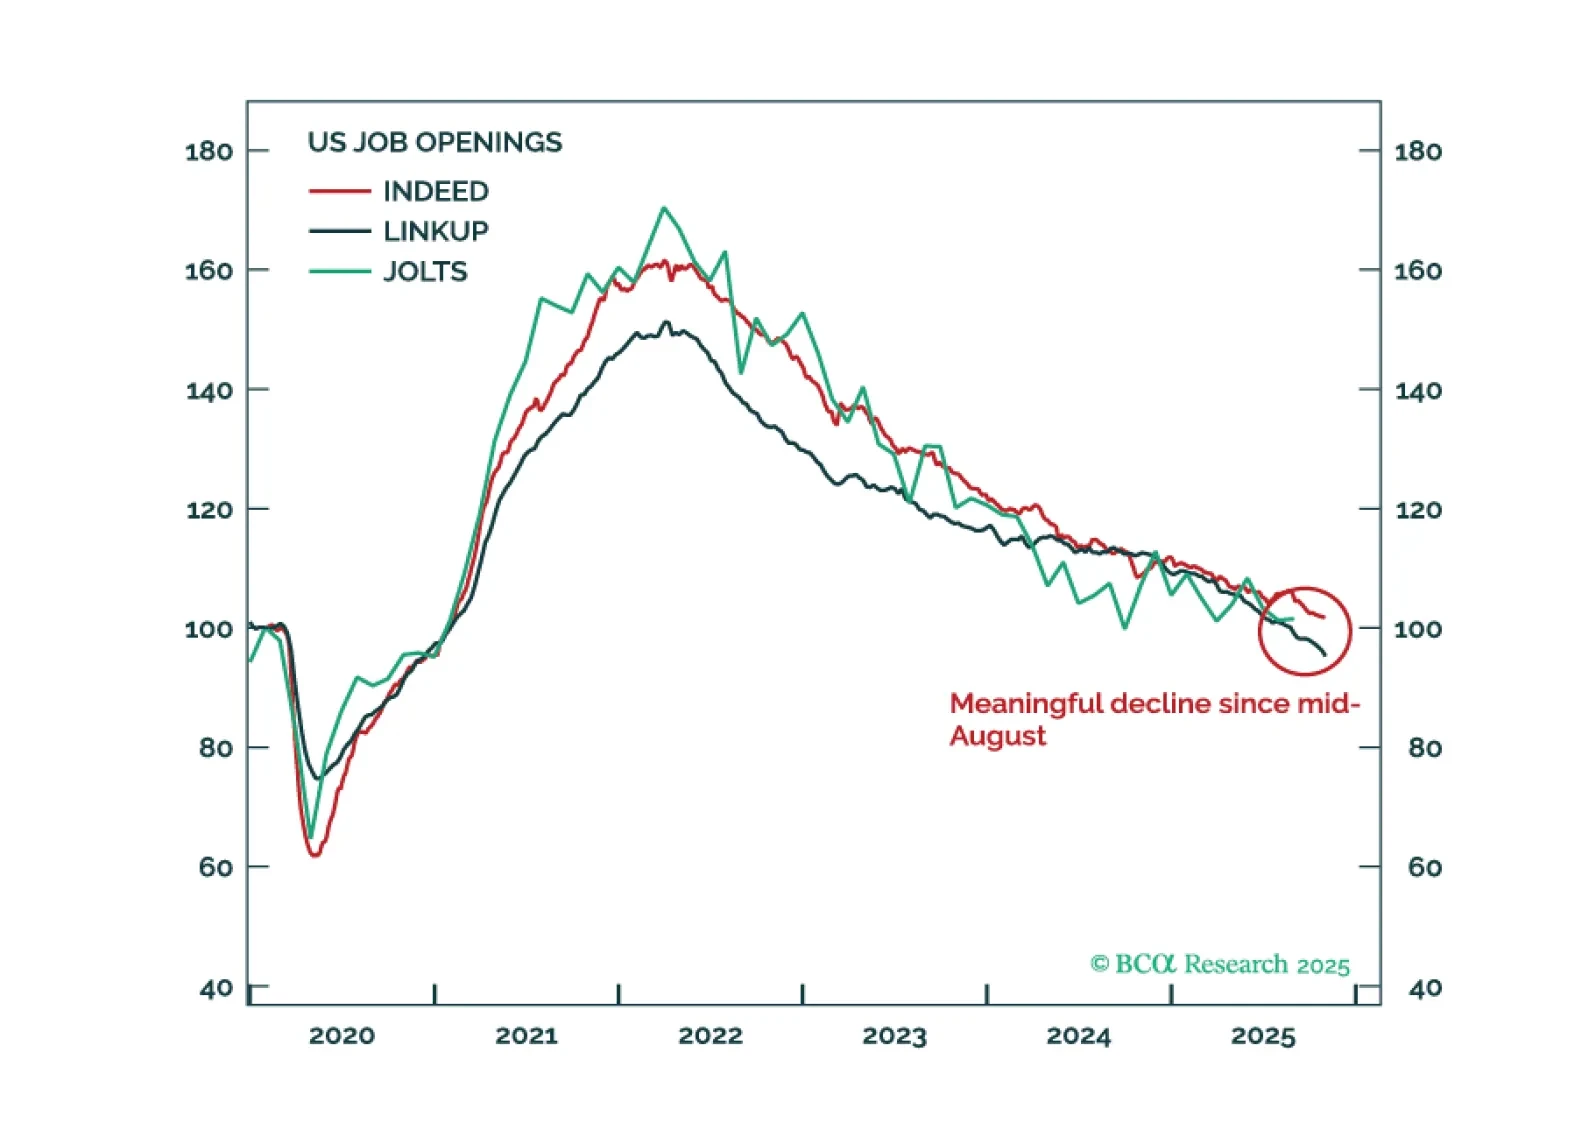
政府の公式データがない中で、投資家は米国経済の方向性を測るために代替的な情報源に目を向けています。 このデータの分析によると、過去2か月間にわたって経済は緩やかなペースで成長を続けていることが示唆されています。最高裁判所が関税を無効とした場合、短期的には景気後退の可能性が低下する一方で、過熱する可能性が高まるでしょう。
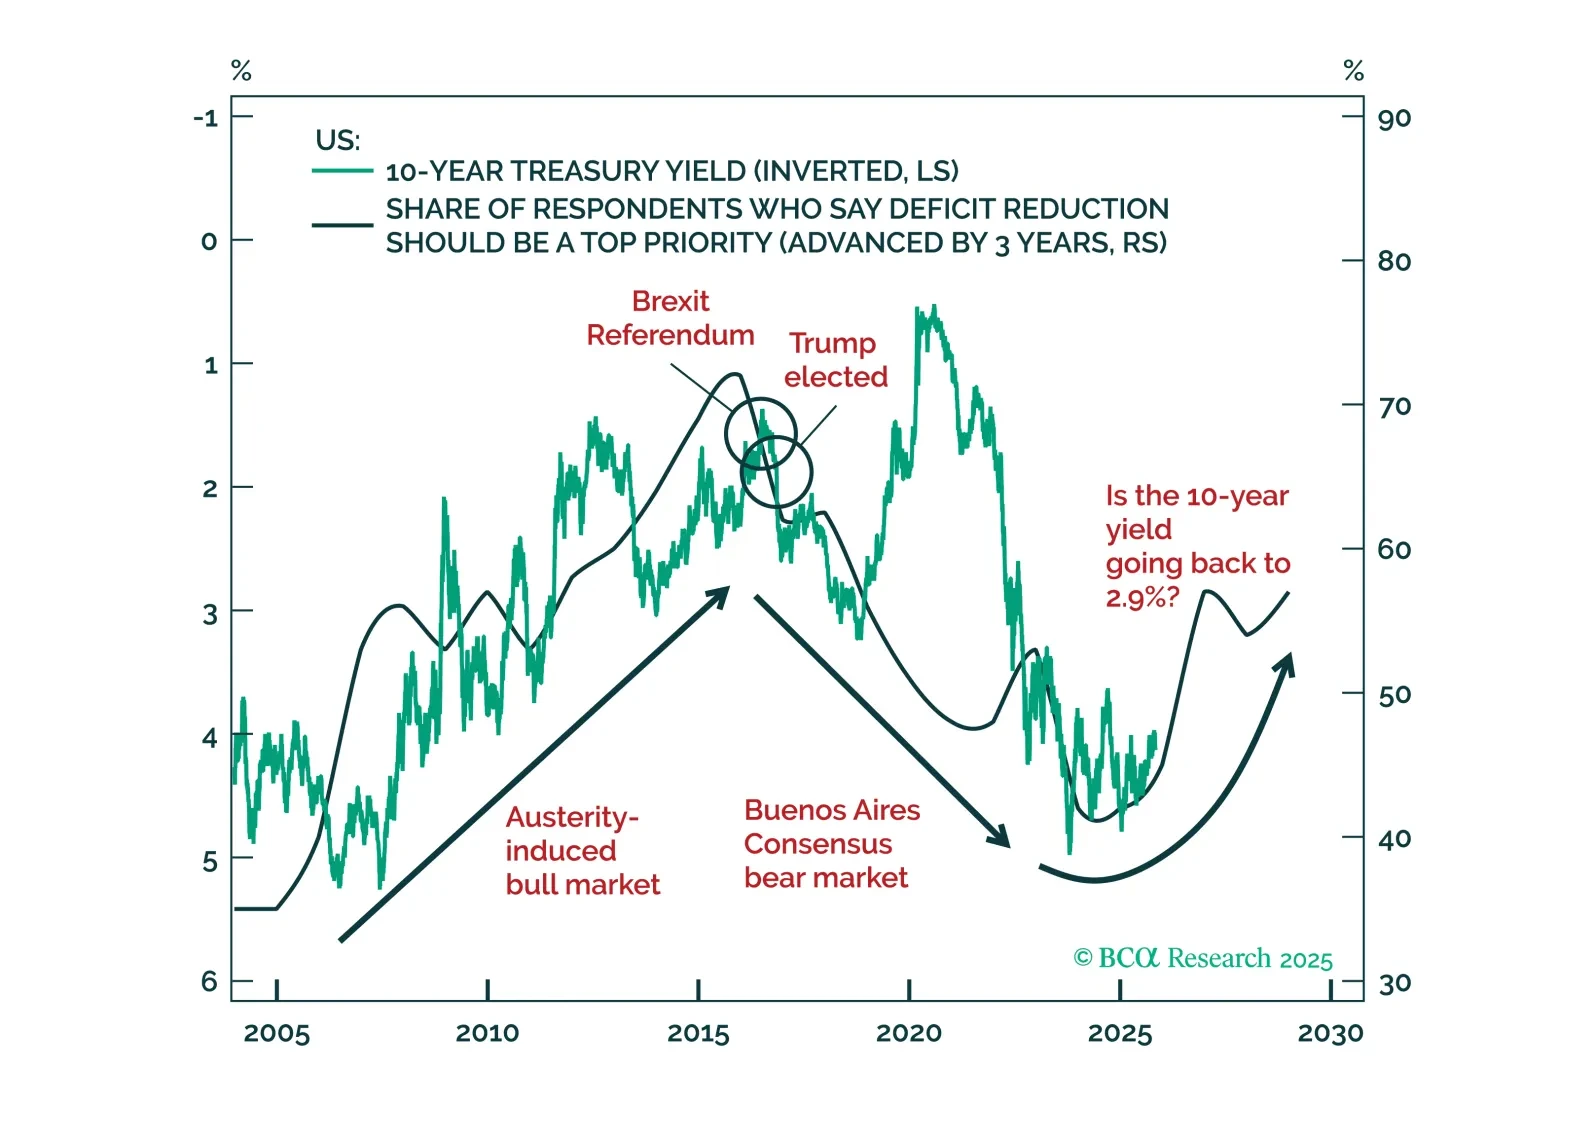
デタント(中国と米国の関係改善)は大きな出来事です。経済データは引き続きFRBに利下げの理由を提供しています。何を心配する必要があるでしょうか?ほとんどありません。ただし、2026年について考え始めるにあたり、いくつか弱気な考えを検討します。
