金融市場
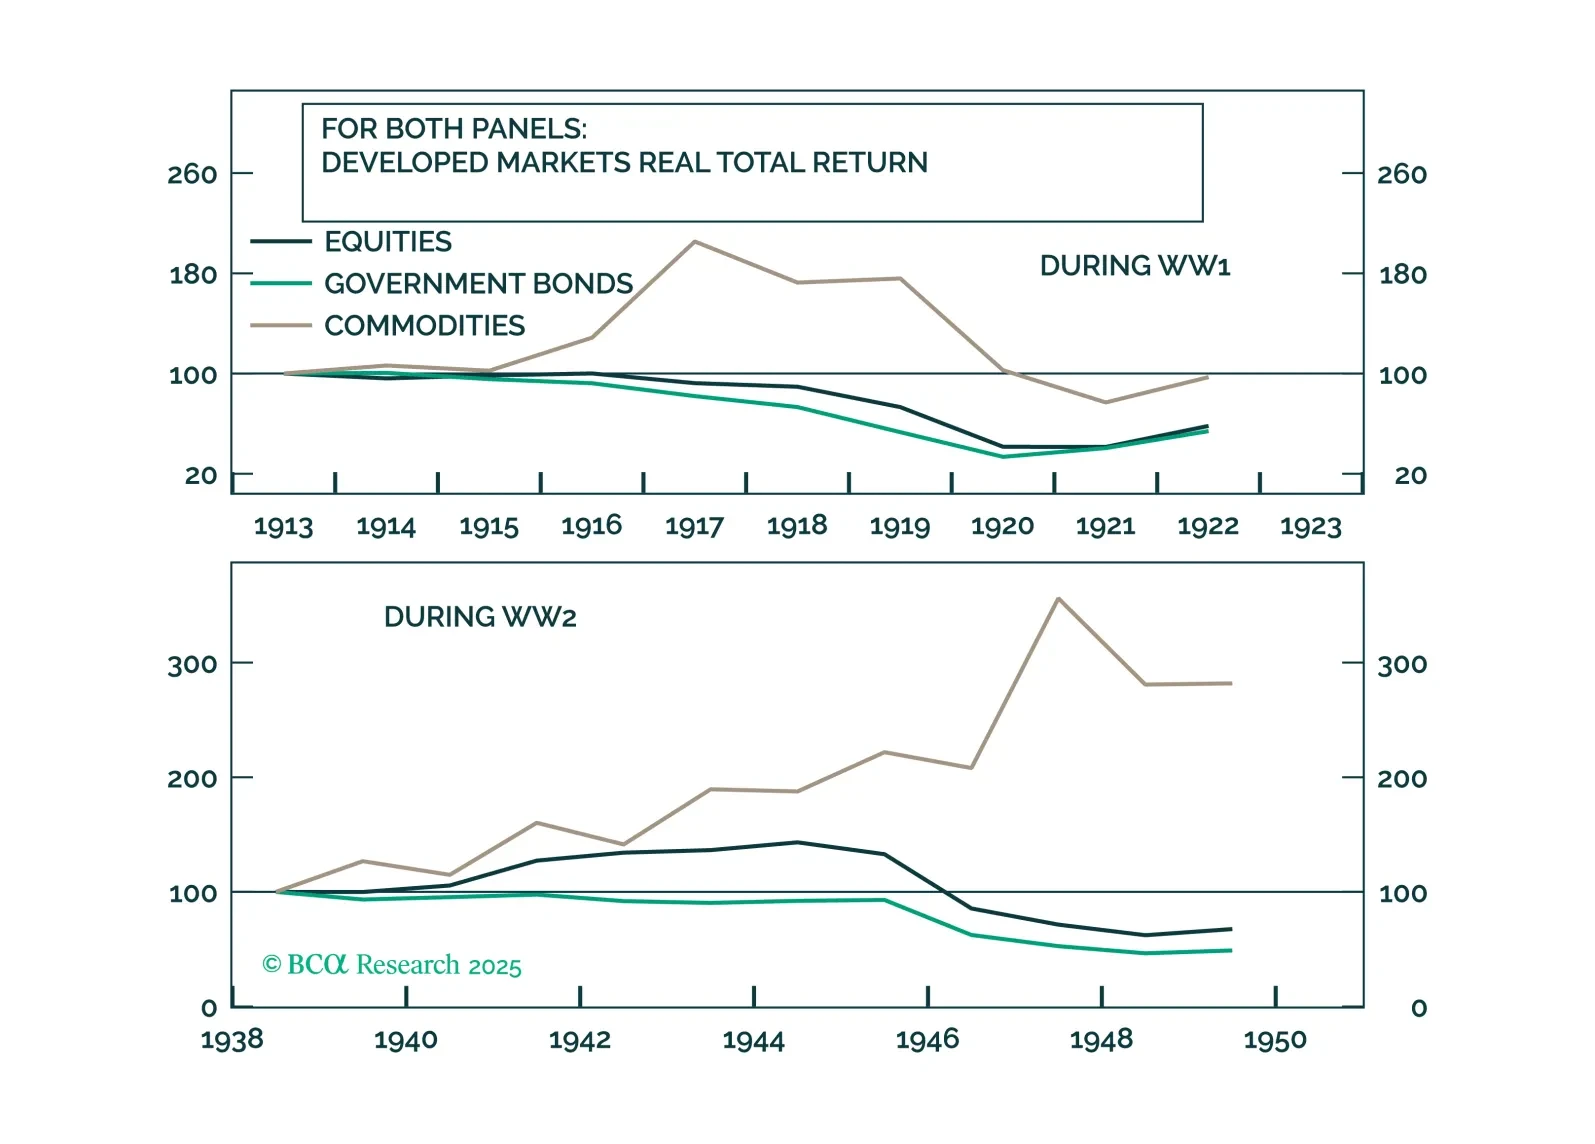
第三次世界大戦は起こりません。しかし、もし異論があるならば、これがヘッジするための当社のポートフォリオです:コモディティ、中立資産、そして暗号資産。
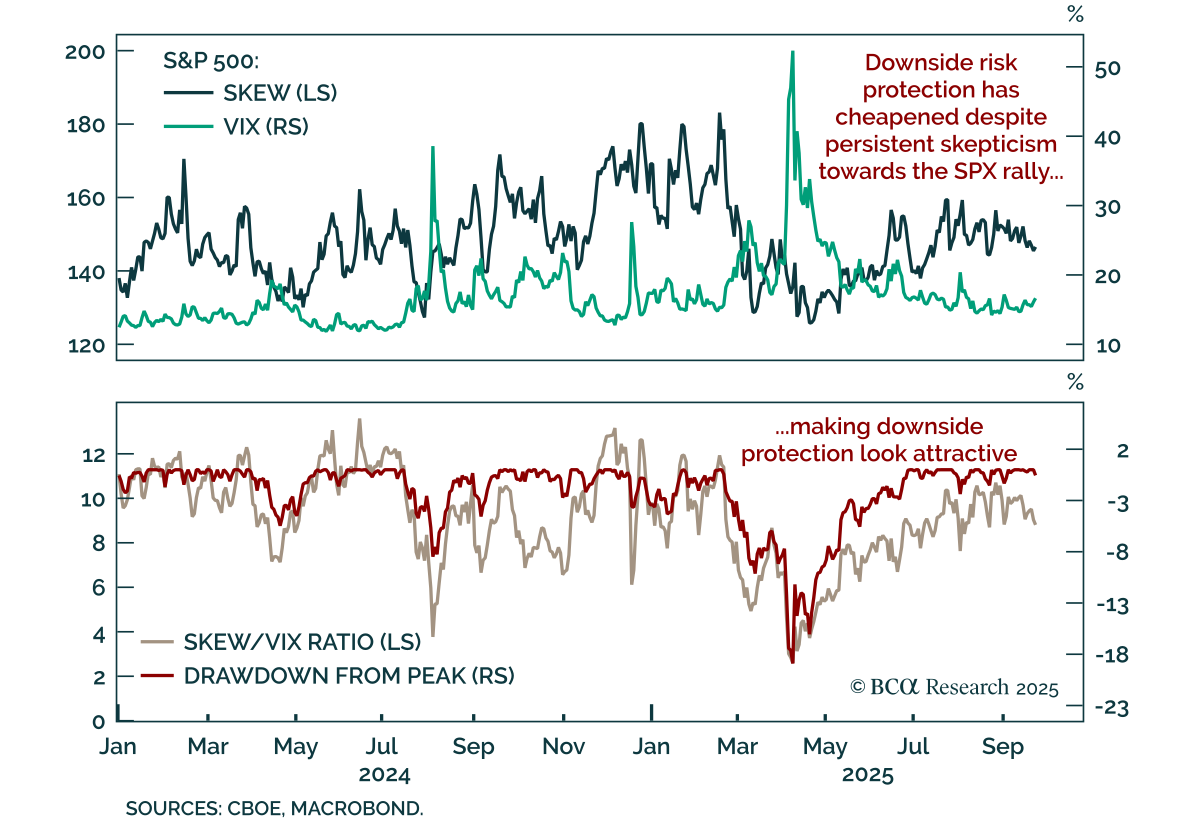
スキューの平坦化、安価な保護、高リスク取引 スキューの平坦化、安価な保護、高リスク取引 9月の季節性についての話にもかかわらず、S&P 500は後退せず、痛みを伴うトレードは引き続き上昇の可能性が高い。…
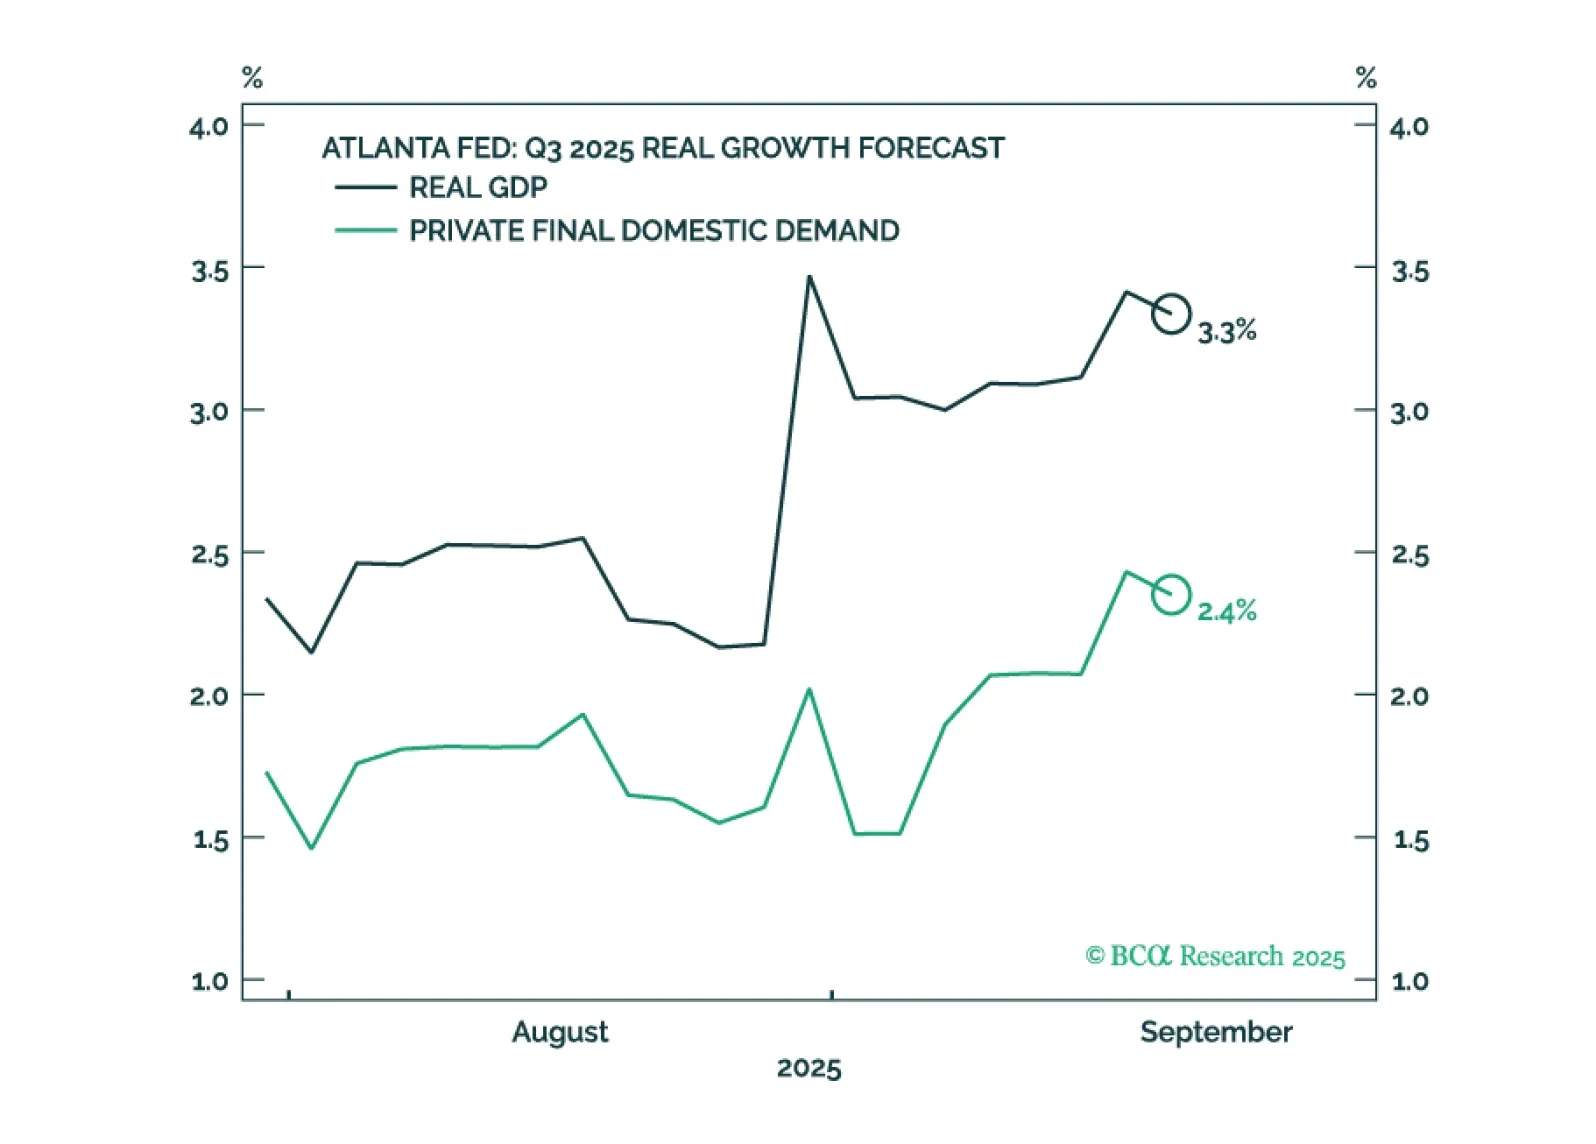
米国のGDP成長率は、雇用成長が鈍化する中で加速しているように見えます。10月上旬に次のストラテジー・アウトルックを公表する際に最終決定を行う予定ですが、12カ月間の米国景気後退確率を60%から40%-50%に引き下げ、株式に対して戦術的にニュートラルになる可能性が高いです。ただし、12カ月間の視点では引き続き株式の比率を控えめに抑える方針を維持します。

インドネシアの政策緩和は国内需要を押し上げるが、インフレを助長します。経常収支赤字は拡大し、ルピアは下落するでしょう。ルピアをショートで維持し、インドネシア株、国内債券、ソブリン信用をそれぞれの新興市場ポートフォリオでアンダーウェイトにしてください。
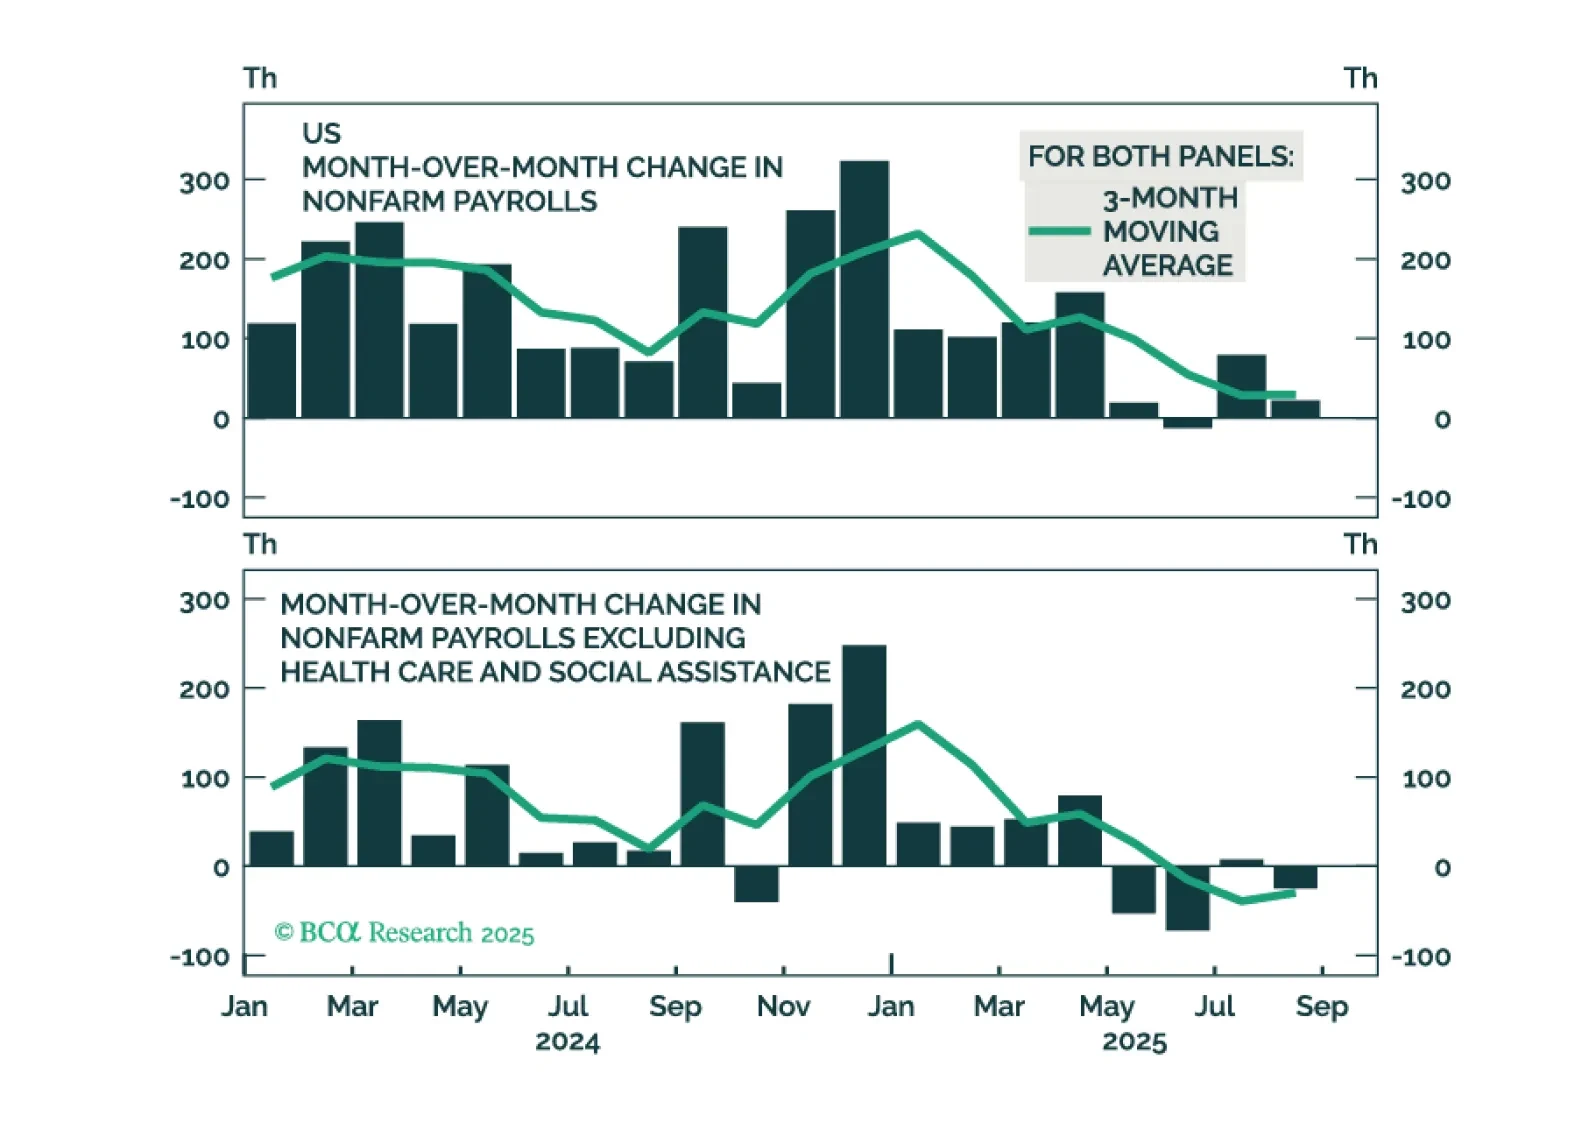
グローバル株式が正確にいつピークに達するかを知ることは不可能ですが、現在、イジェクトボタンの近くに手を置いておく正当な理由となる脆弱性が十分に存在しています。
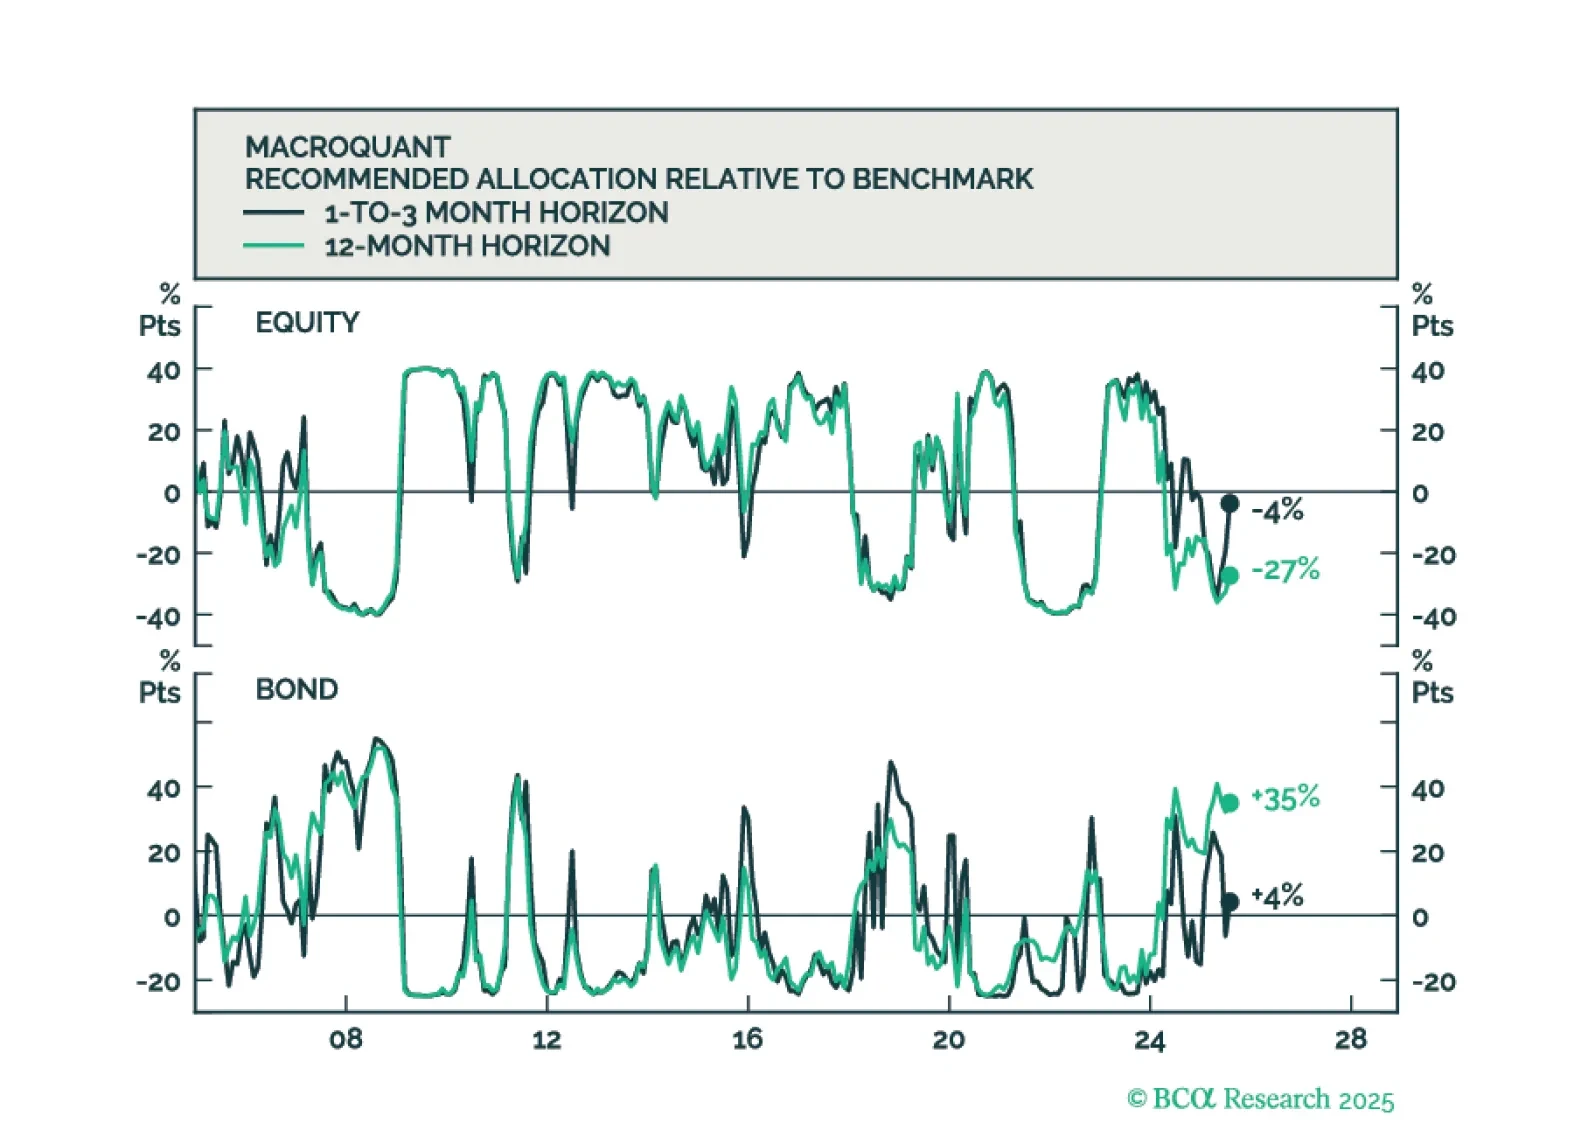
MacroQuantは長期的な視野で株式に下振れリスクがあると見ていますが、株式の弱気市場が差し迫っているとはまだ言えません。
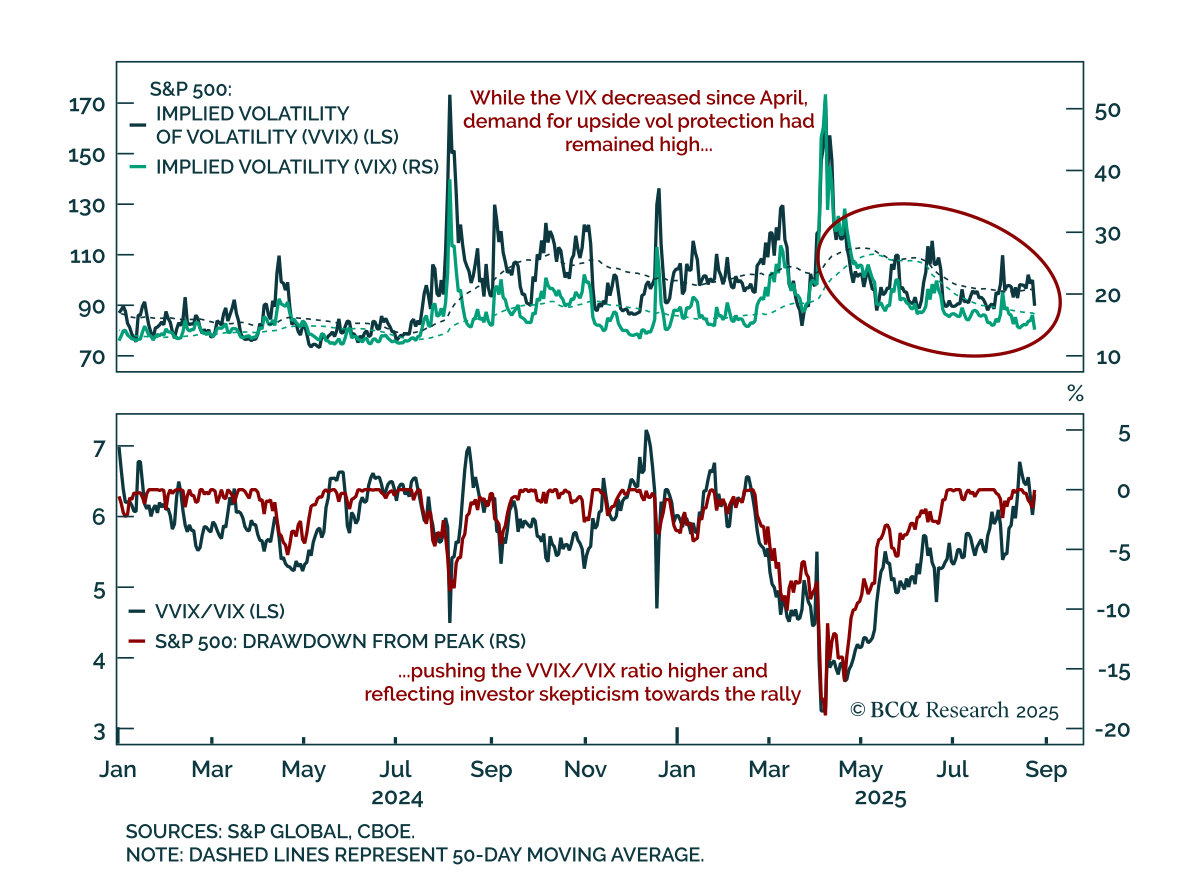
ジャクソンホールは市場が必要としていた合図だったのか? ジャクソンホールは市場が必要としていた合図だったのか? 解放記念日後の集会は拡大し、懐疑心を減少させ、アメリカがヨーロッパに対して優位性を持つという主張を強化しました。 S&P…
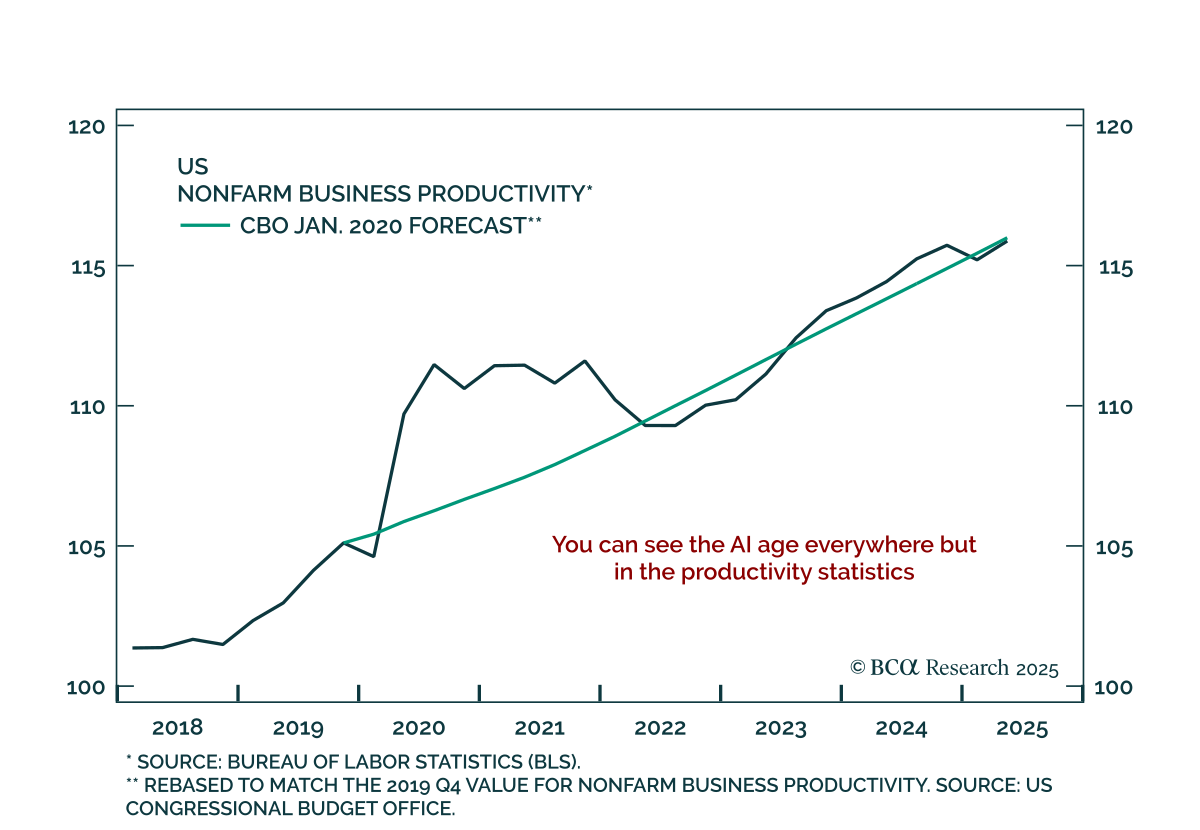
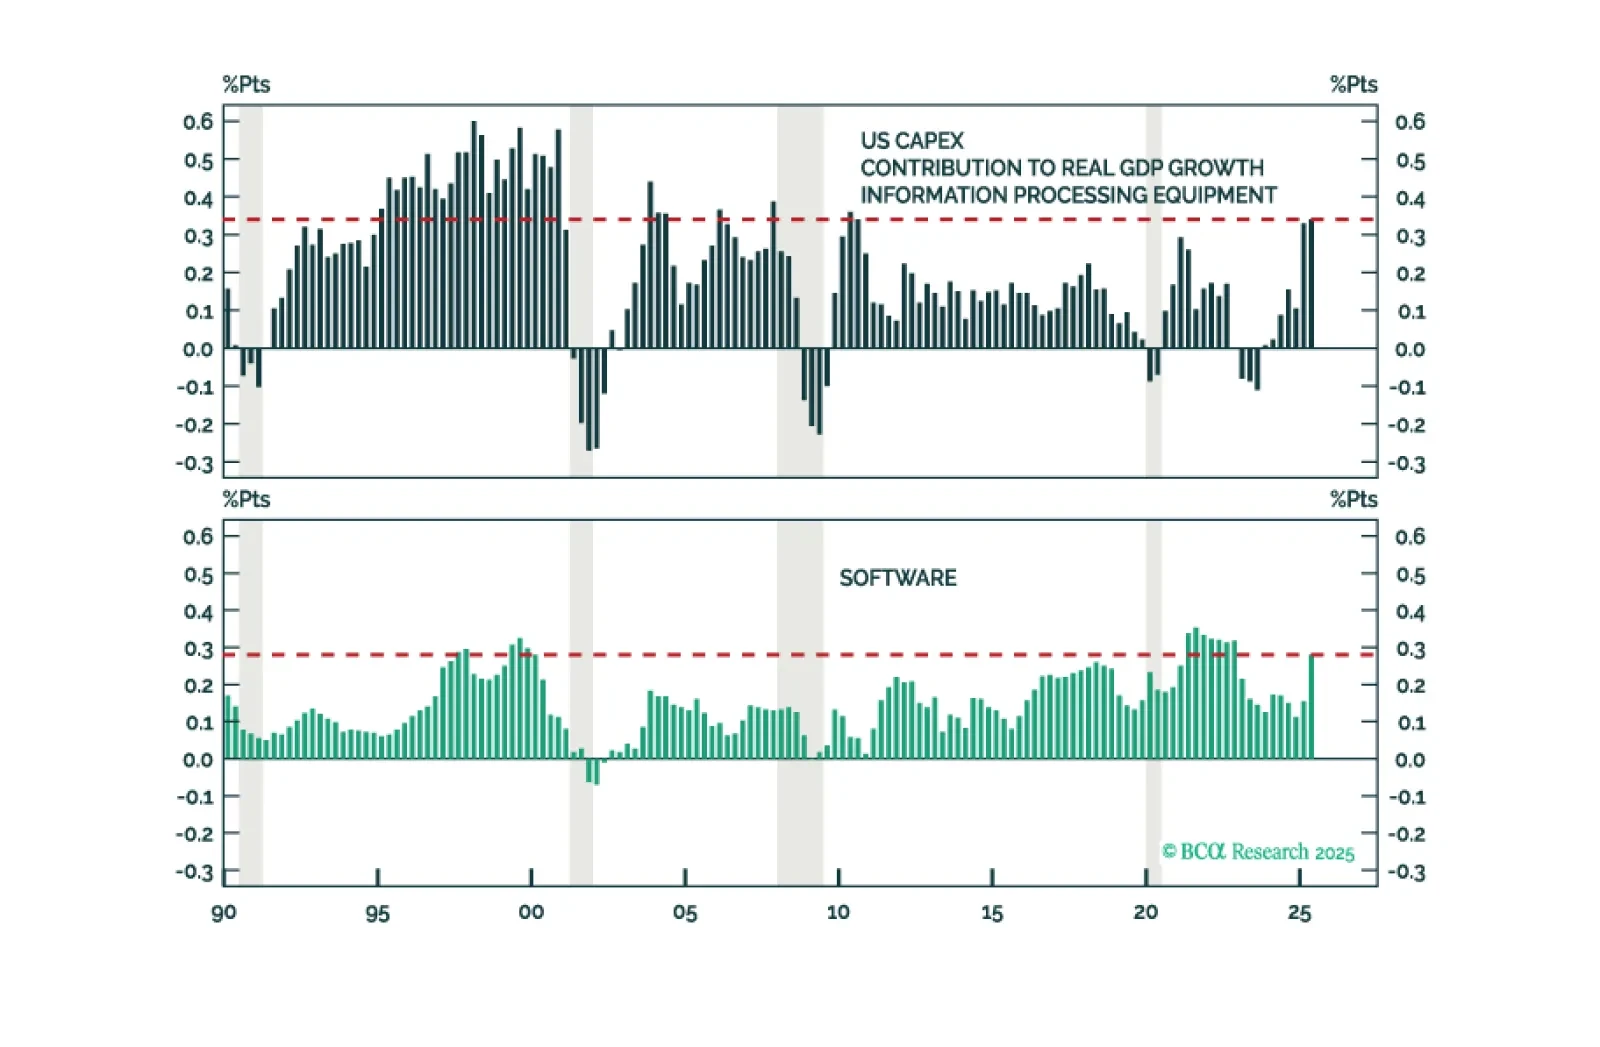
AI:これまでのところ、経済というより株式市場のテーマ AI:これまでのところ、経済というより株式市場のテーマ 当社のグローバル投資戦略家は、AIの経済的影響が依然として限定的であり、投資家がその評価に基づくファンダメンタルズに追いつく前に忍耐が薄れる可能性を警告しています。 近年、AIは株式の物語を支配してきましたが、米国経済への具体的な影響は控えめなものにとどまっています。しばしば引用されるAI関連の設備投資の数字は、多くの投入物が輸入され、そのため国内活動への寄与が少ないという現実を覆い隠しています。…
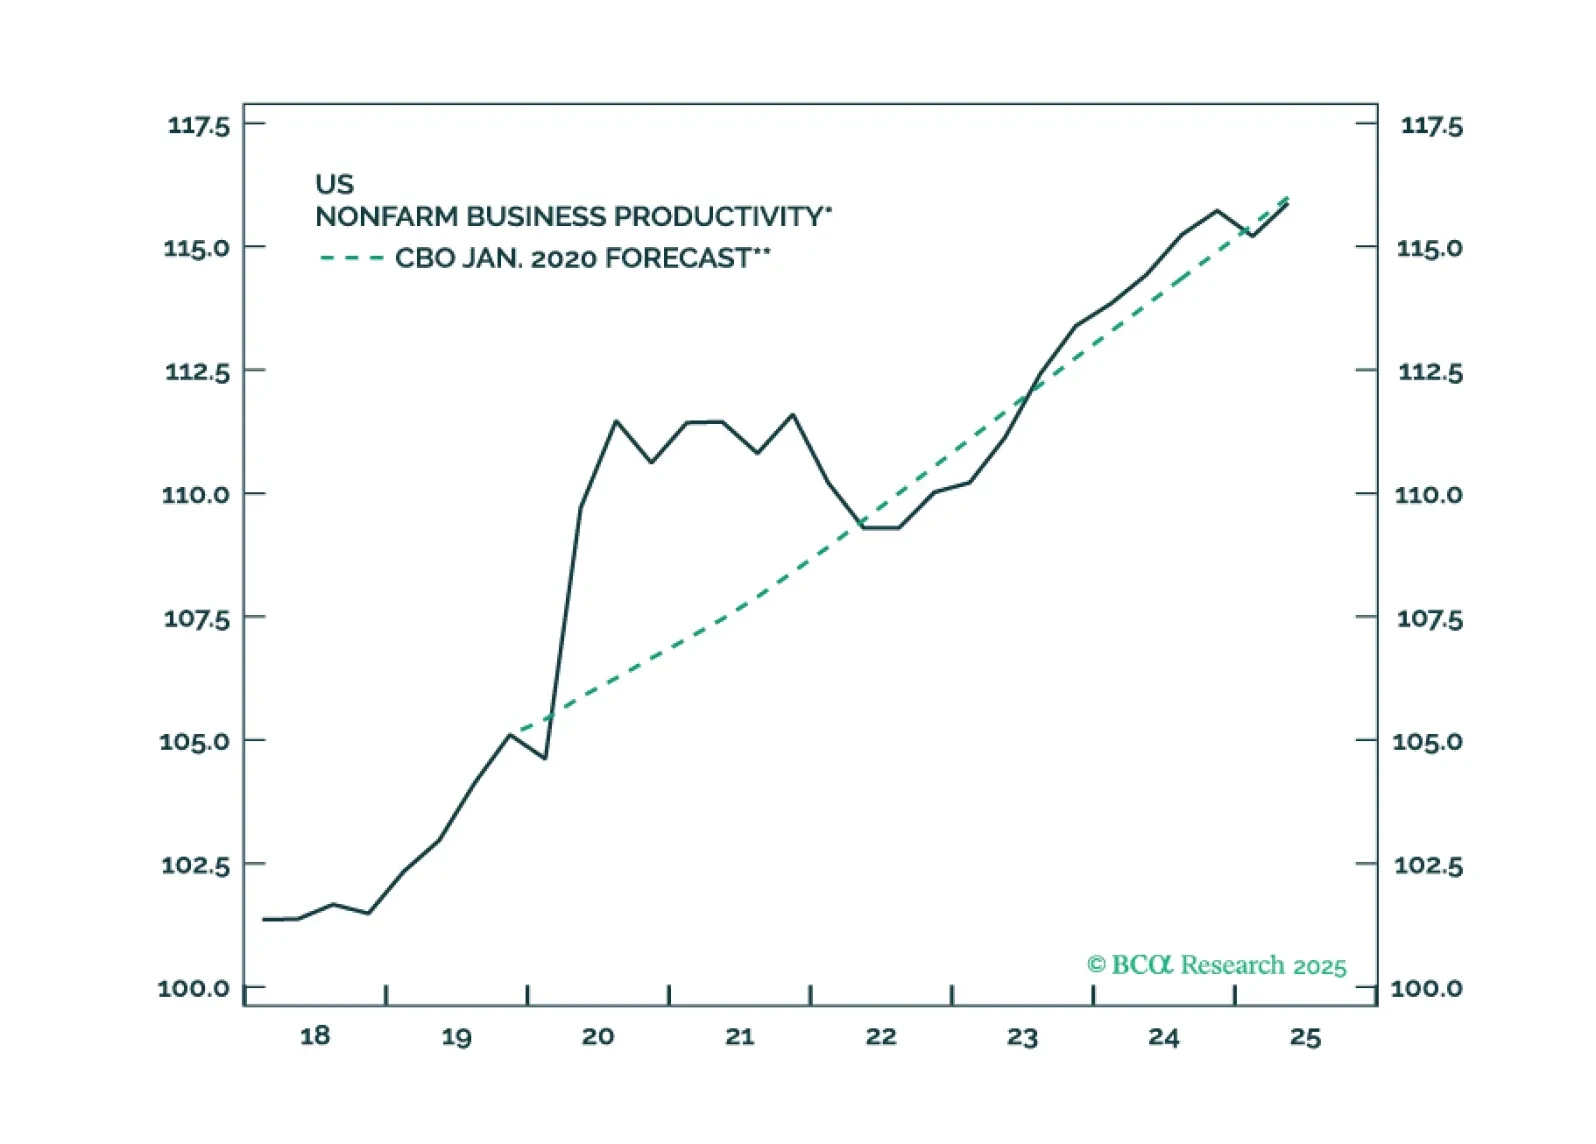
AIブームは広く信じられているほど経済に大きな影響を与えていません。これがいずれ変化する可能性はありますが、その前に投資家が忍耐を失うリスクがあります。