金融市場
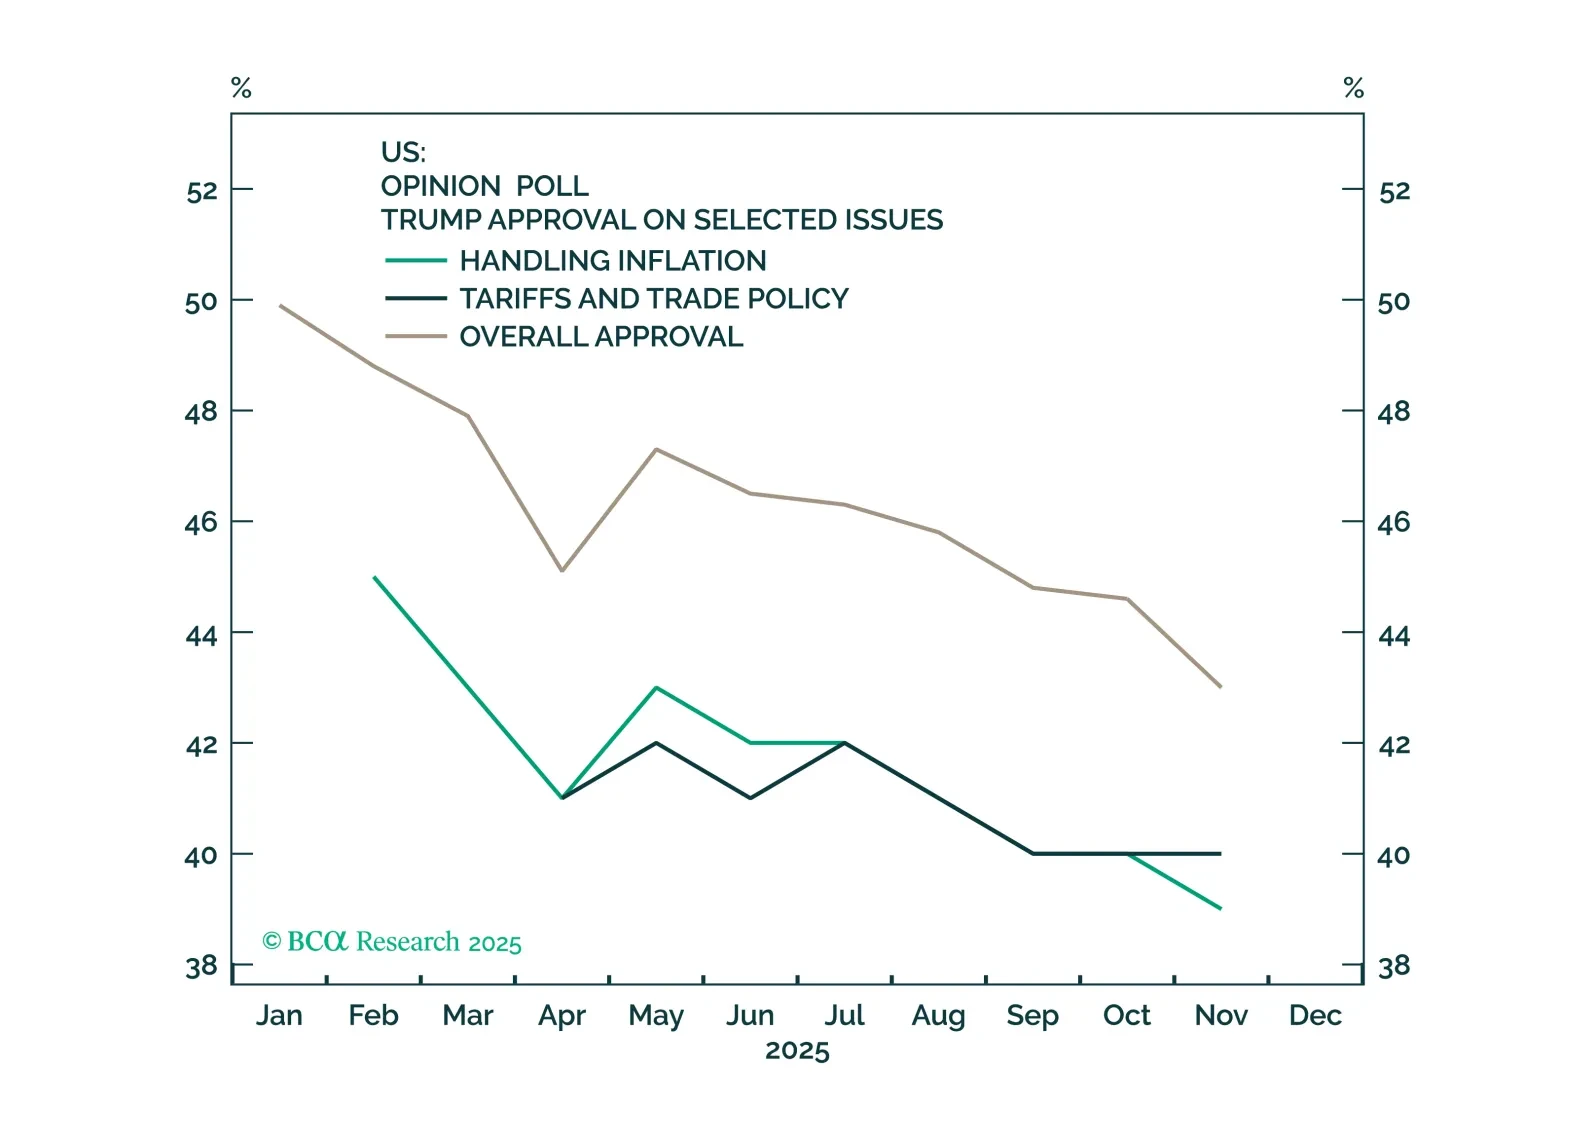
純粋にマクロ経済的な観点では、米国経済は景気後退に向かっているように見えます。しかし、私たちのフレームワーク – ジオマクロ – の主眼は、政治、地政学、マクロの相互作用を予測することにあります。ホワイトハウスは2026年にFRBを掌握し、米国消費者を再びレバレッジ化することを目指します。
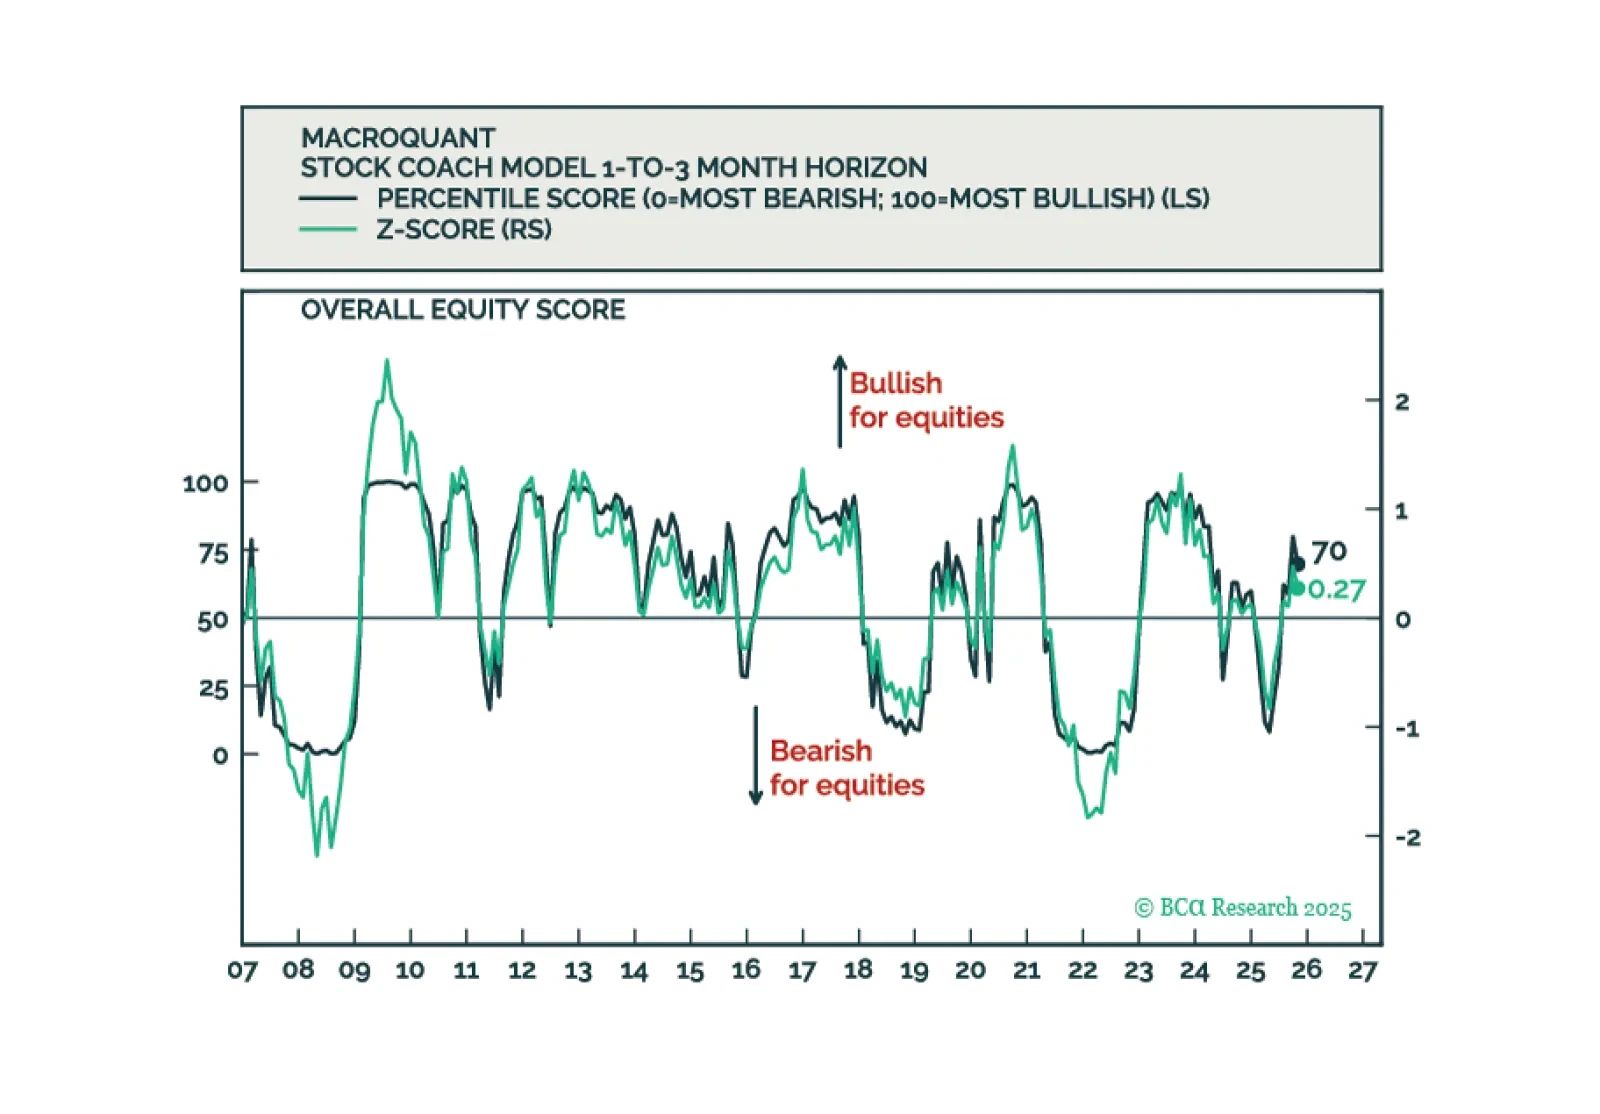
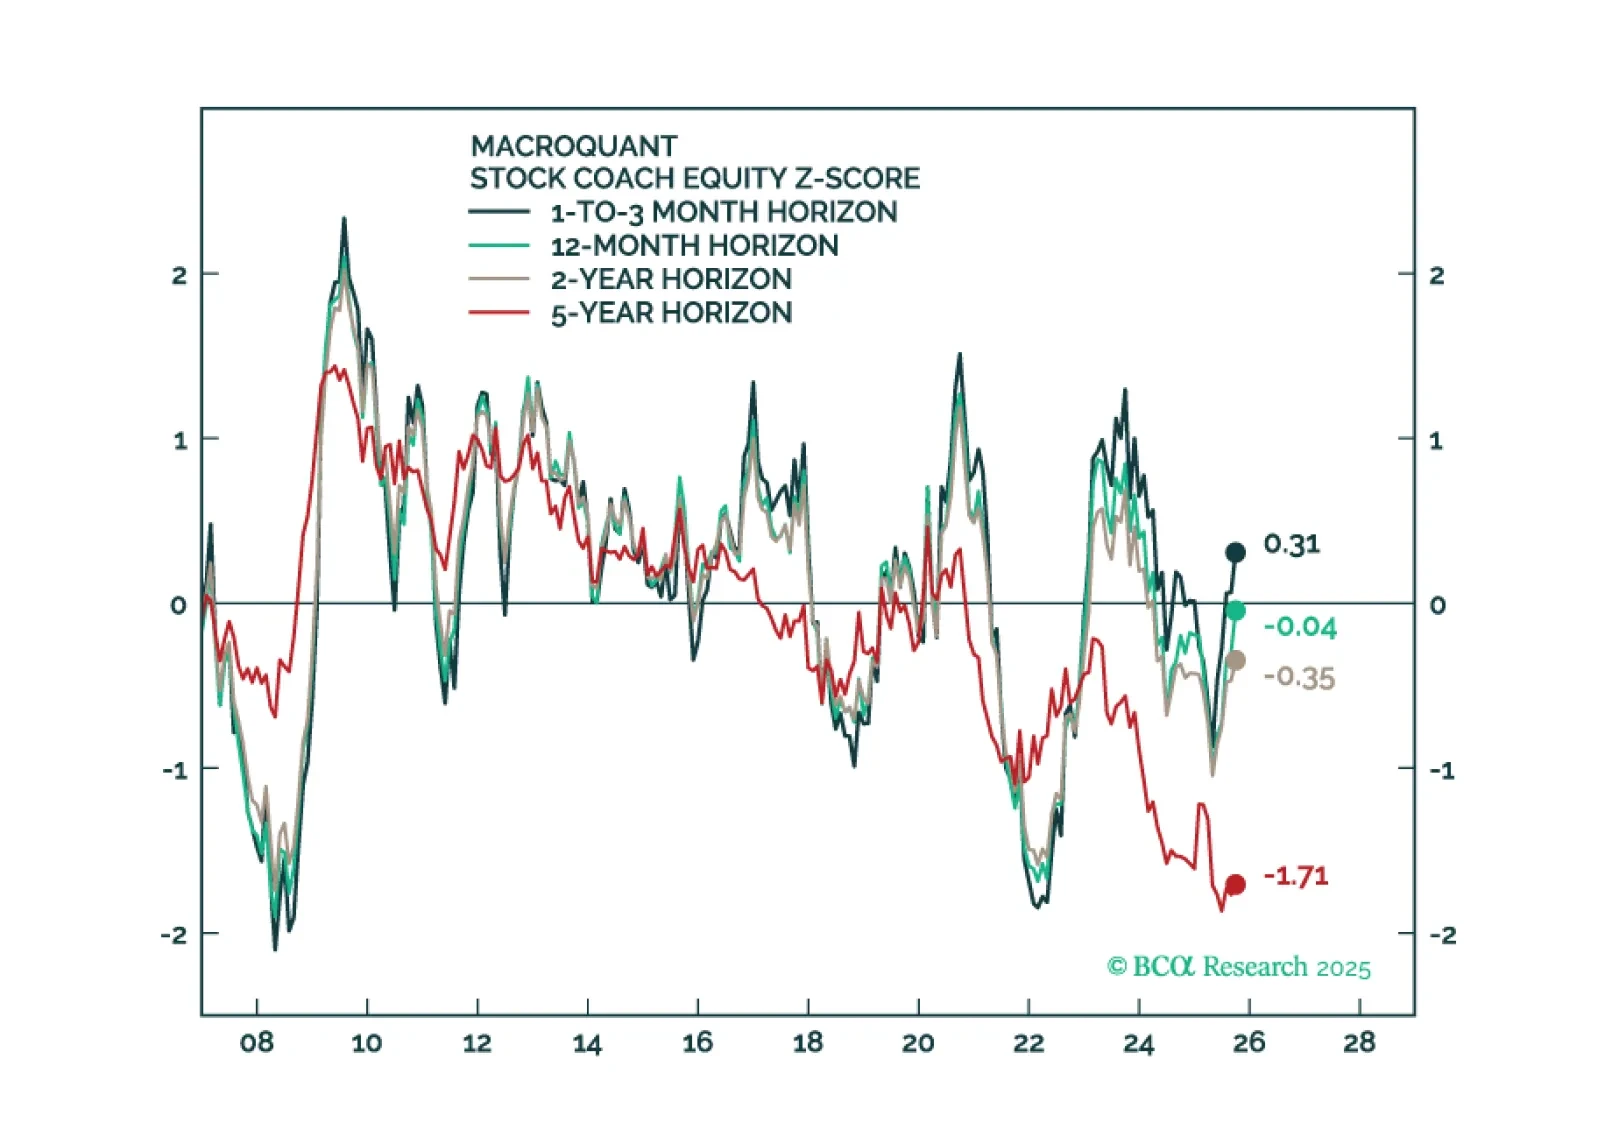
MacroQuantは戦術的に株式をオーバーウェイトに保ち、フィクスト・インカムポートフォリオにおいてベンチマークを上回るデュレーションの立場を支持し、米ドルに対して弱気の見方を維持し、金に対して強気です。
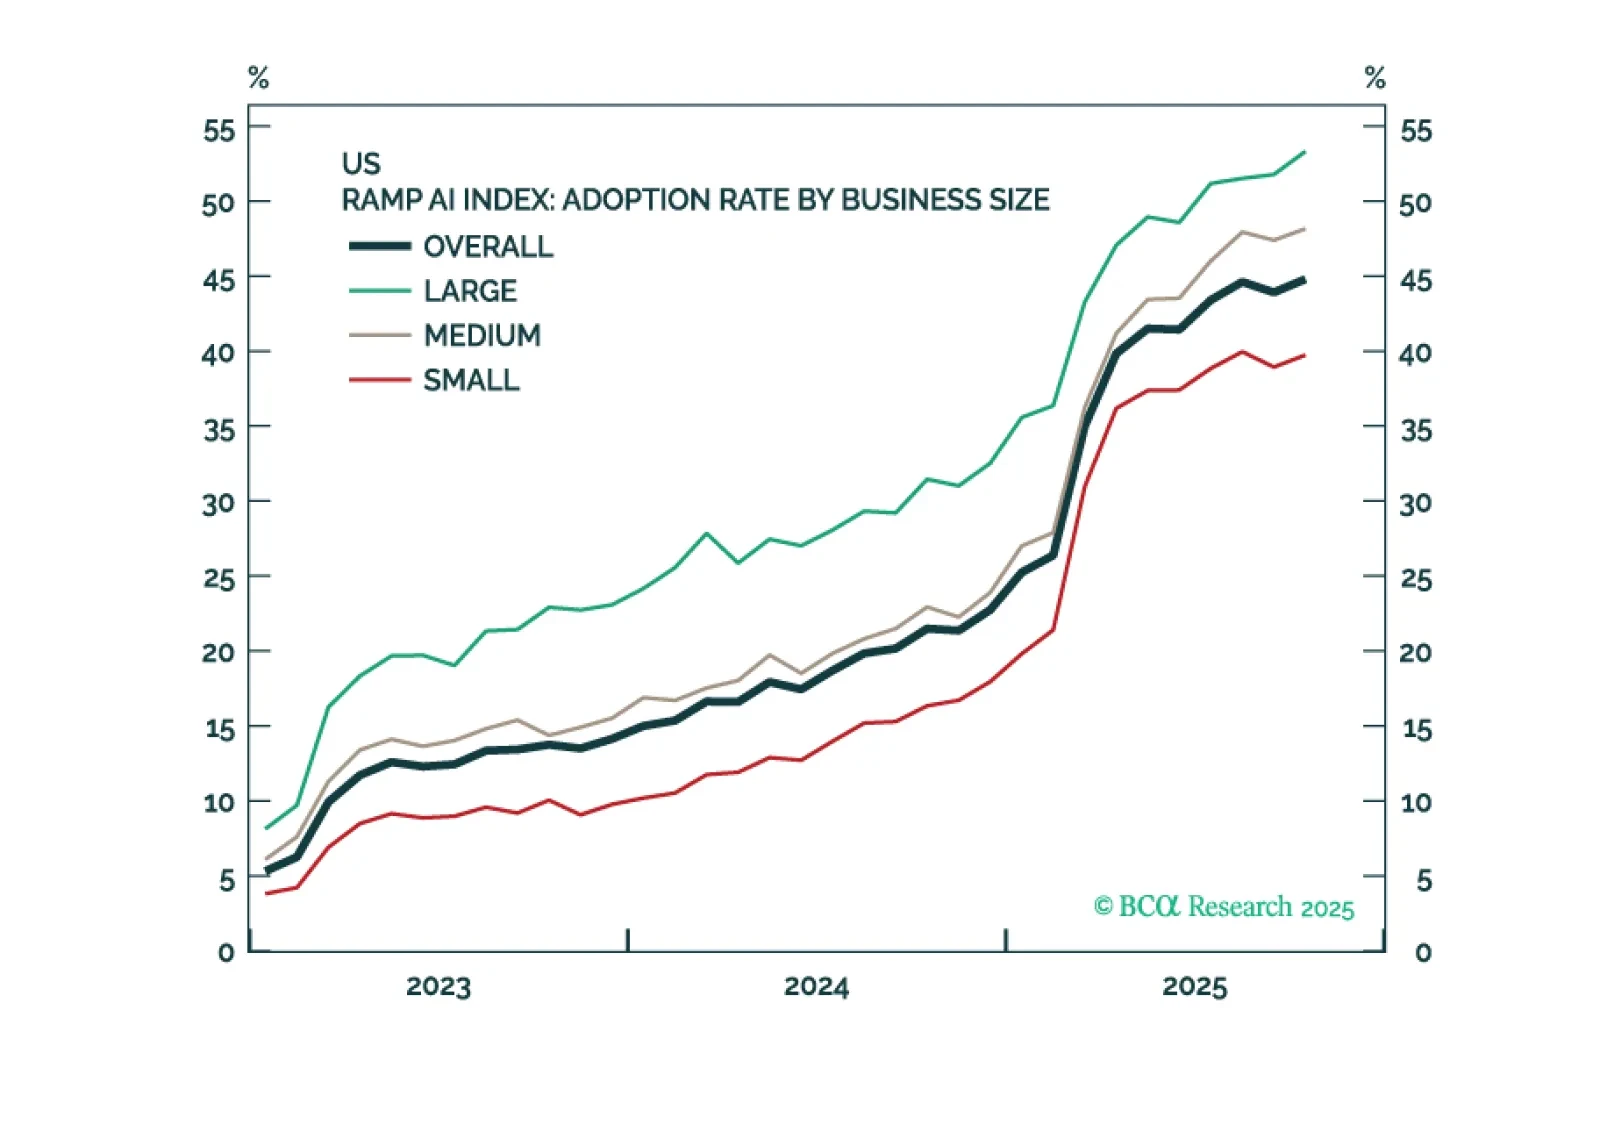
投資家がAI企業を設備投資の増加に対して罰する「メタバース・モーメント」に達した可能性が高まっています。これは特にAI株、そしてより広範なS&P500に対して、より慎重な姿勢を取る必要性を示唆しています。
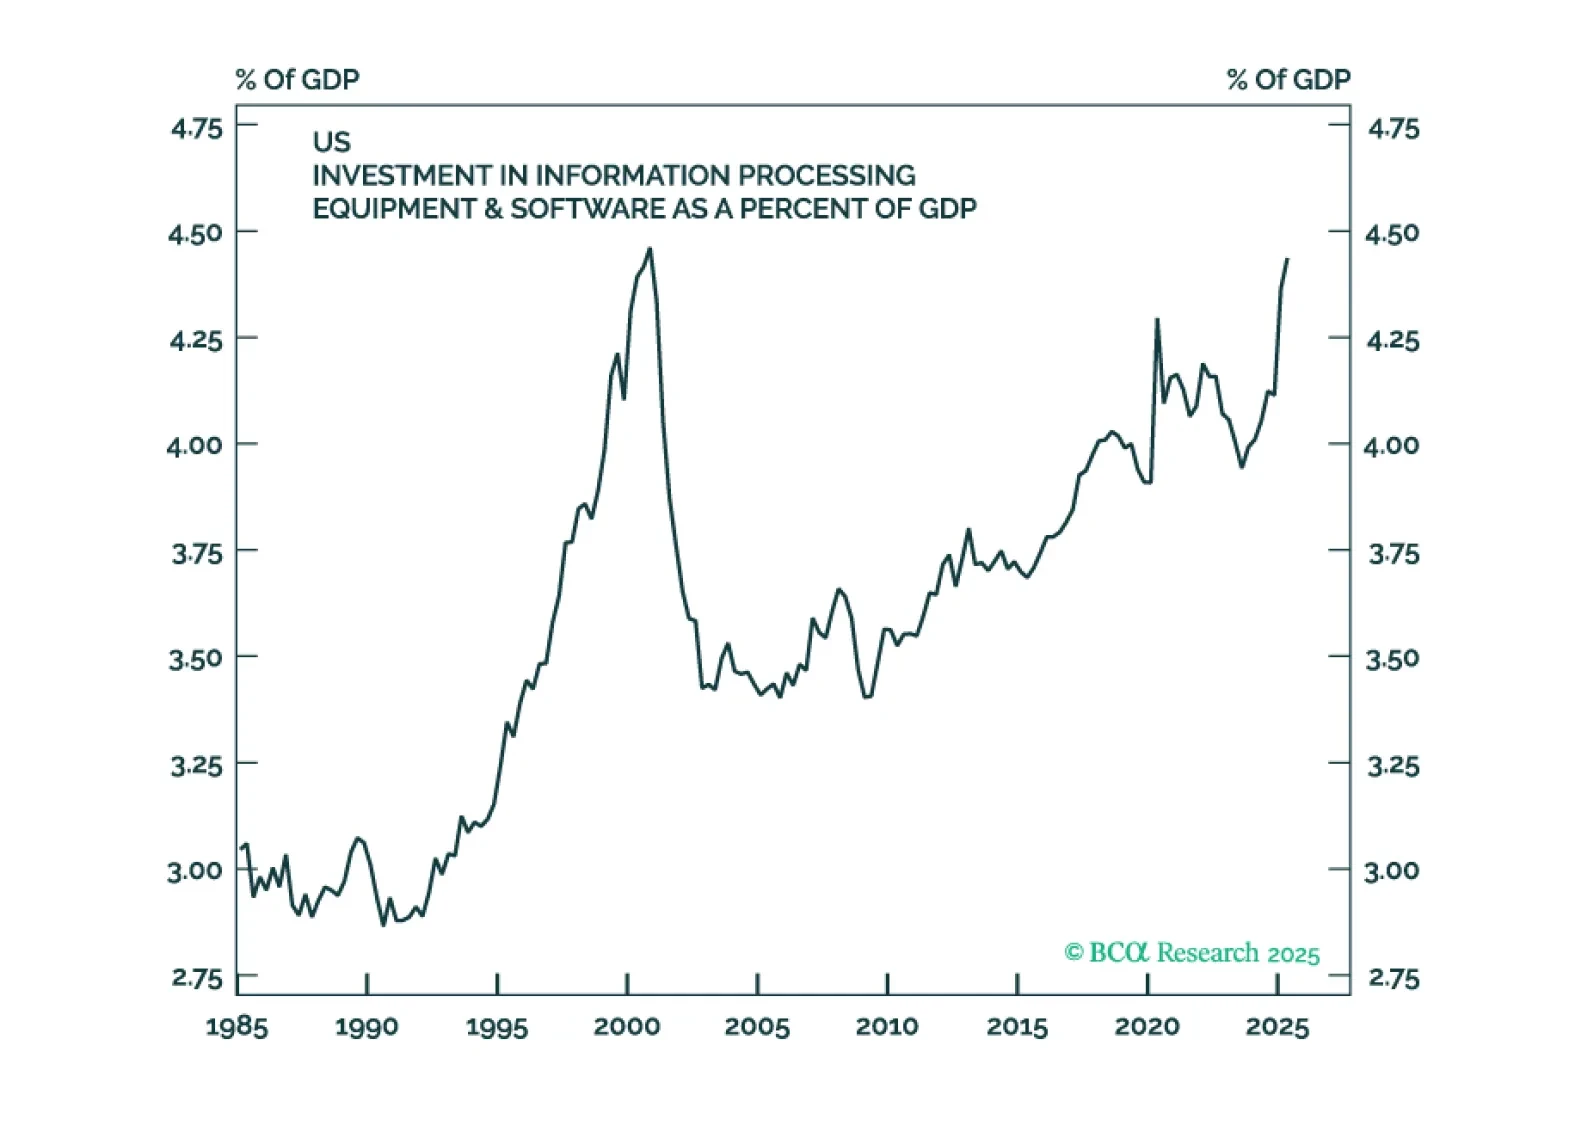
私たちは、過去の設備投資ブームがバストに転じた事例を検証します。私たちの分析では、AIがこれらの不運なブームと同じシナリオを辿っていることを示唆しています。
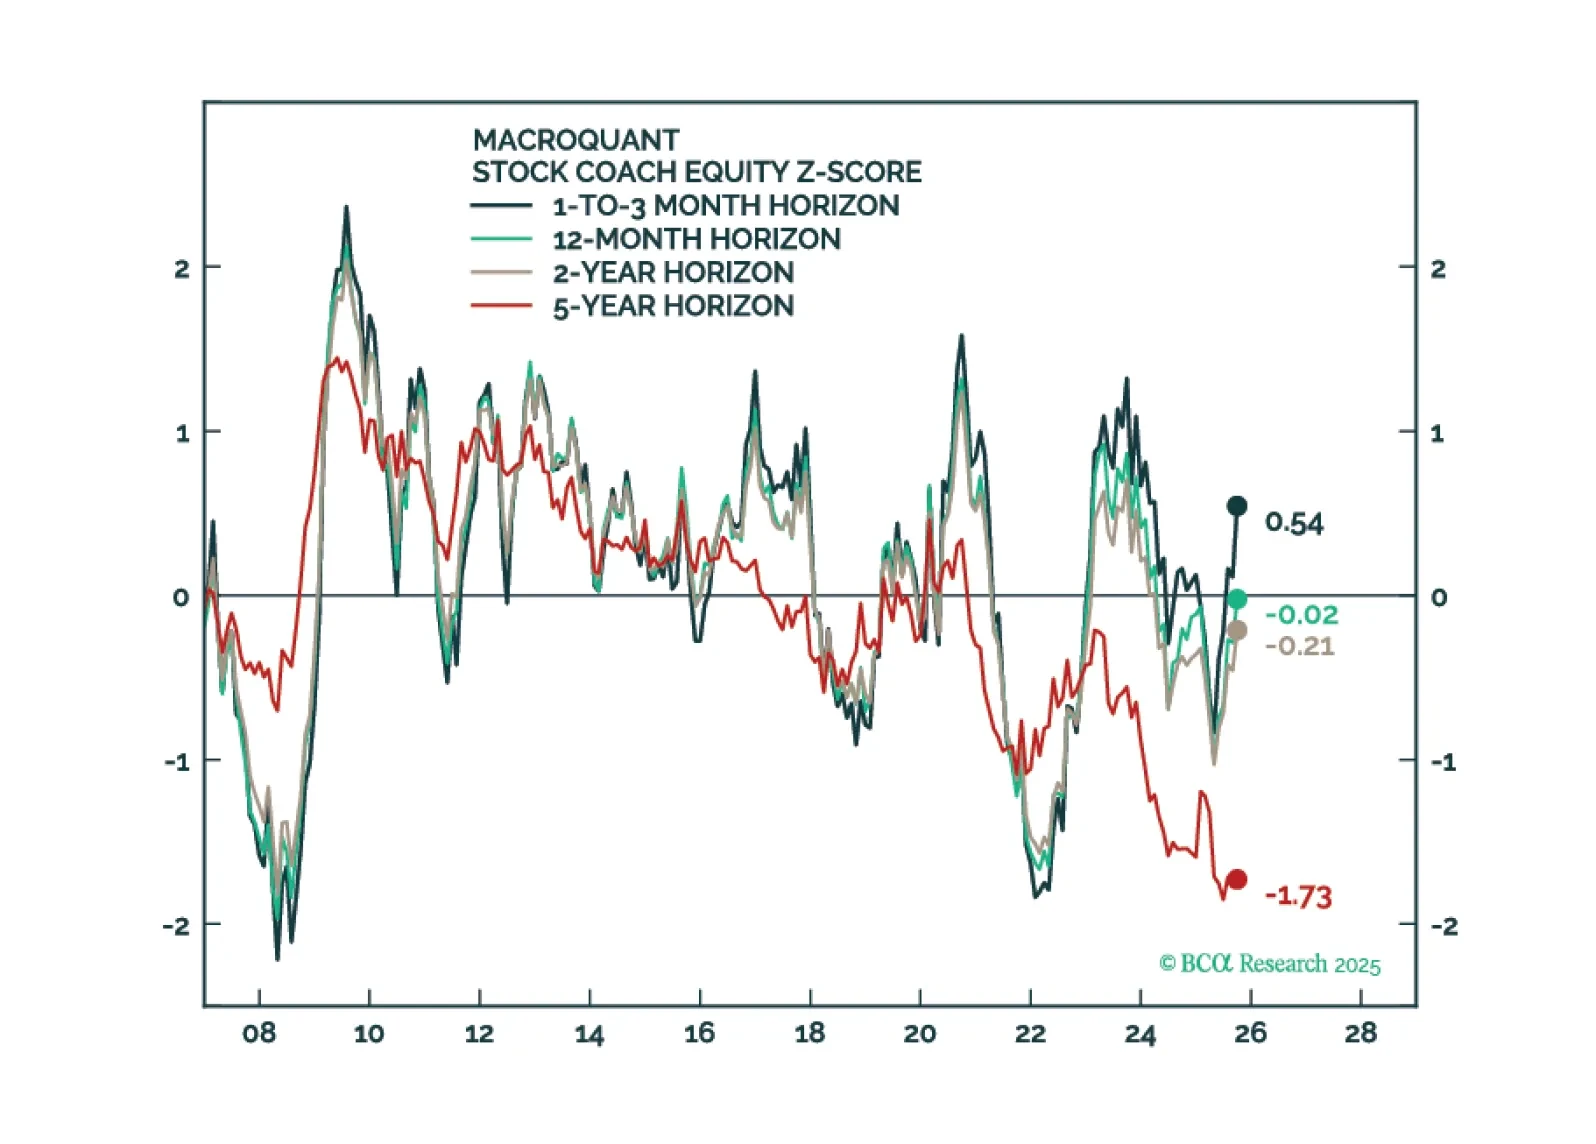
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。
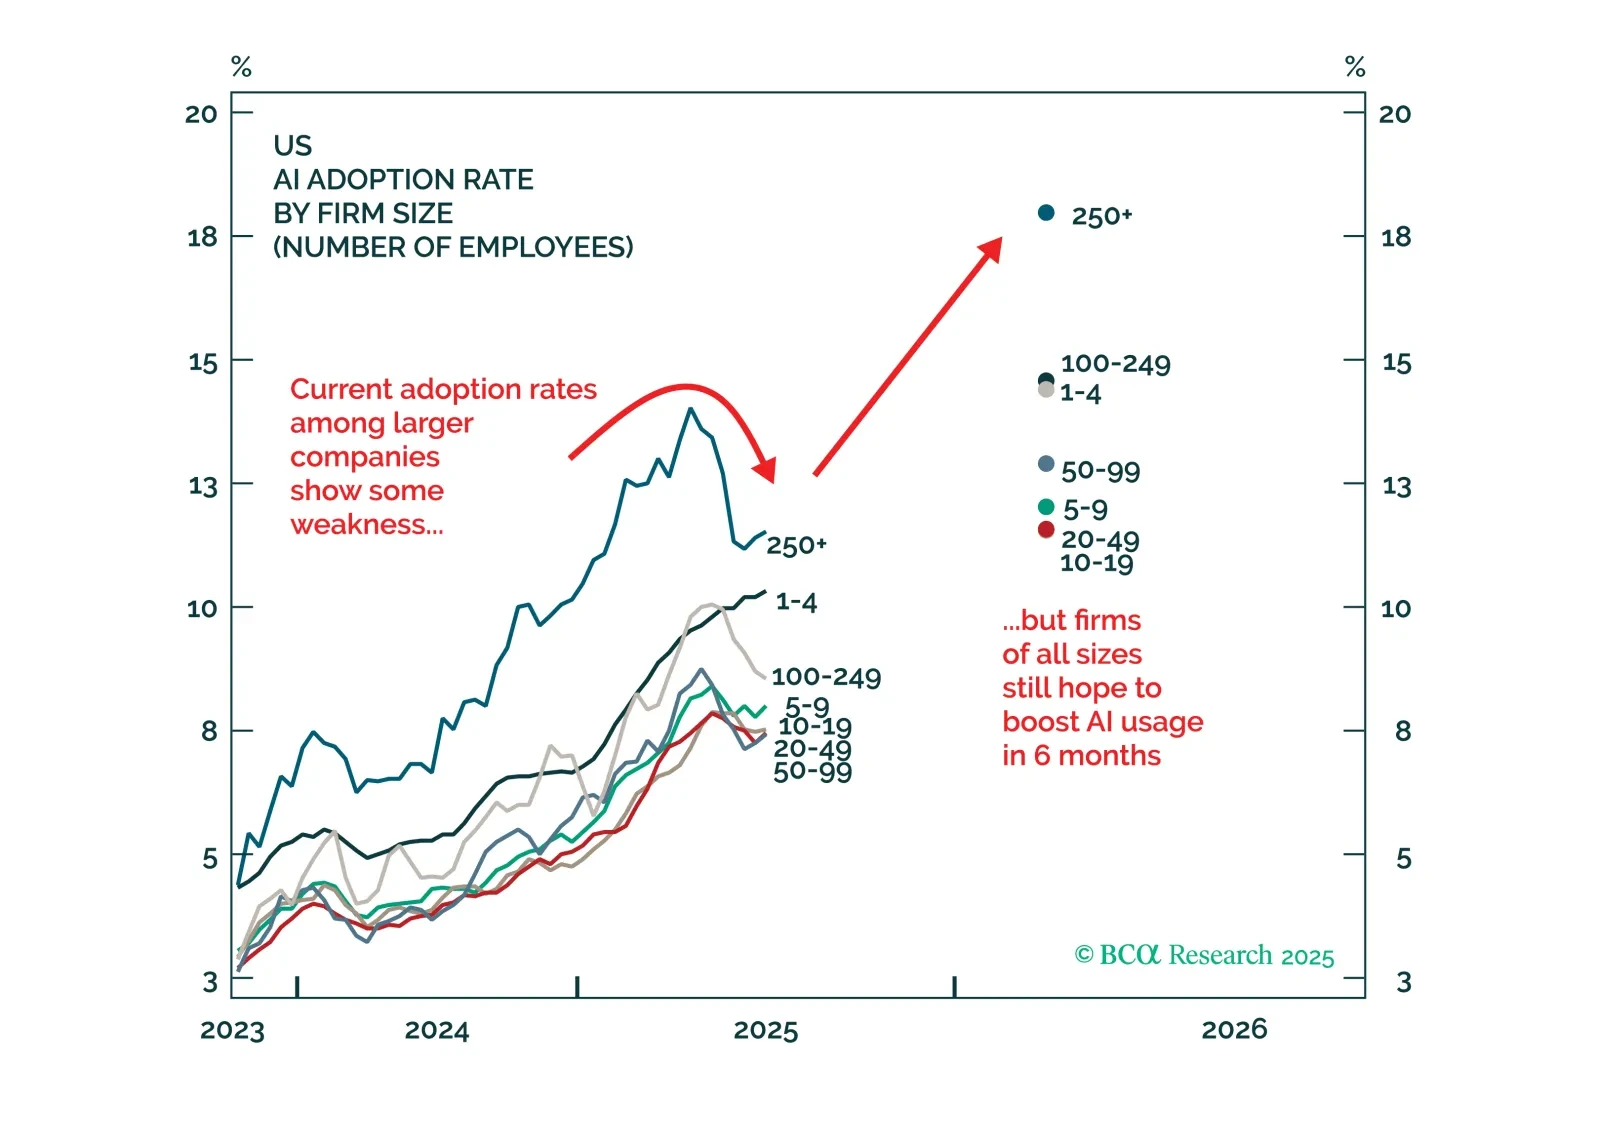

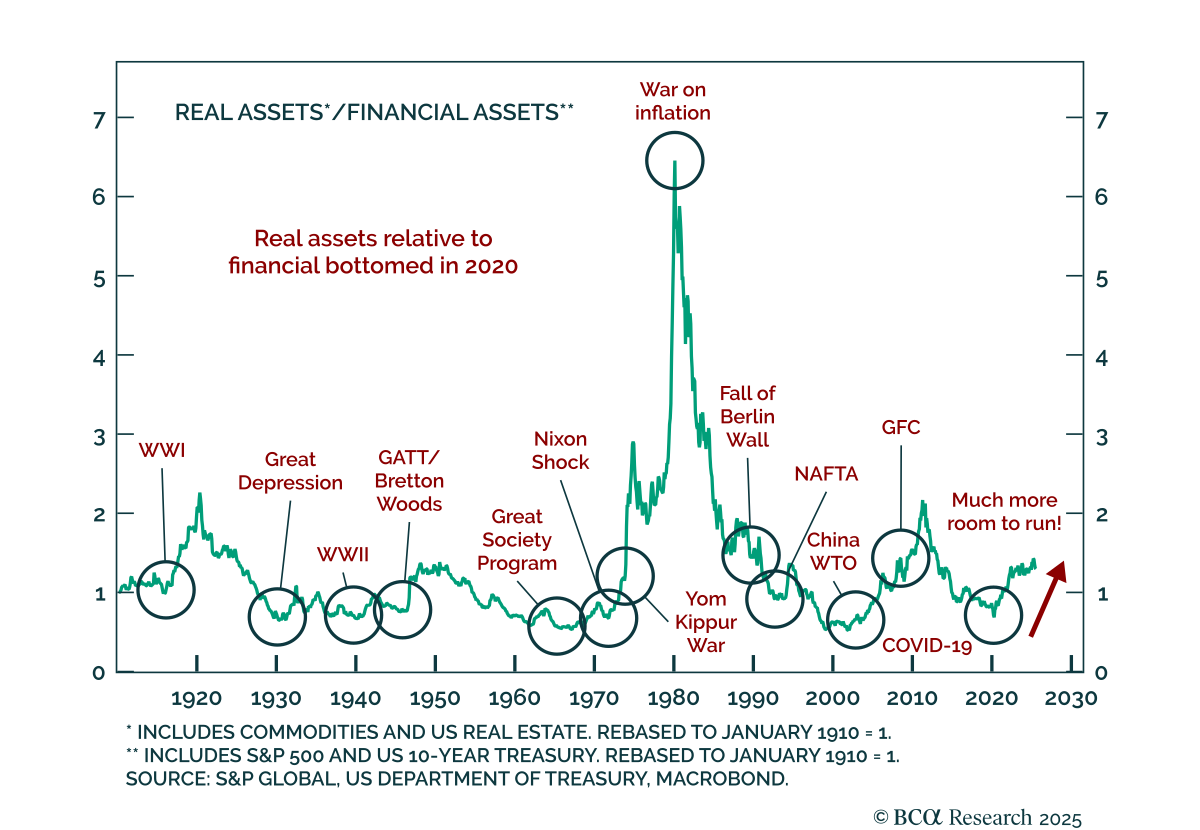
私たちのGeoMacro戦略家は今のところ株式と債券を強気で保っていますが、市場が「メルトアップ」仮説を間もなく検証すると警告しています。このサイクルはキャッシュ主導の成長からレバレッジ主導の成長へと移行します。 2025年の主要テーマはAIではなく、USDの価値減少です。戦術的なドルの反発があるかもしれませんが、同僚たちは長期的な弱気USD見解を維持しています。…
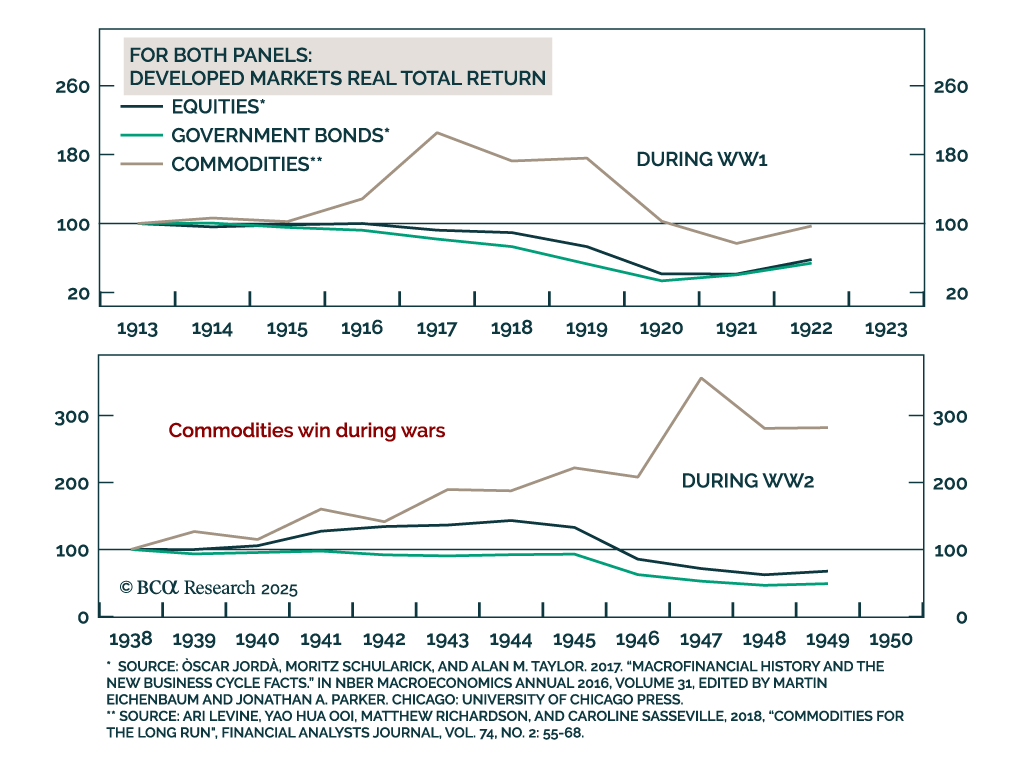
商品、中立市場、暗号通貨を購入して第三次世界大戦に備えましょう。 最新の特別レポートで、BCAの地政学マクロおよびグローバル資産配分の戦略家たちは、極端なテールリスクシナリオ、すなわち主要な世界的軍事紛争に対する資産配分の枠組みを概説しています。このような戦争の可能性は非常に低い、少なくとも今後15年間はその可能性が極めて低いと評価しながらも、万が一の場合に備えて、最適なヘッジポートフォリオを特定しています。…
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。