資産配分
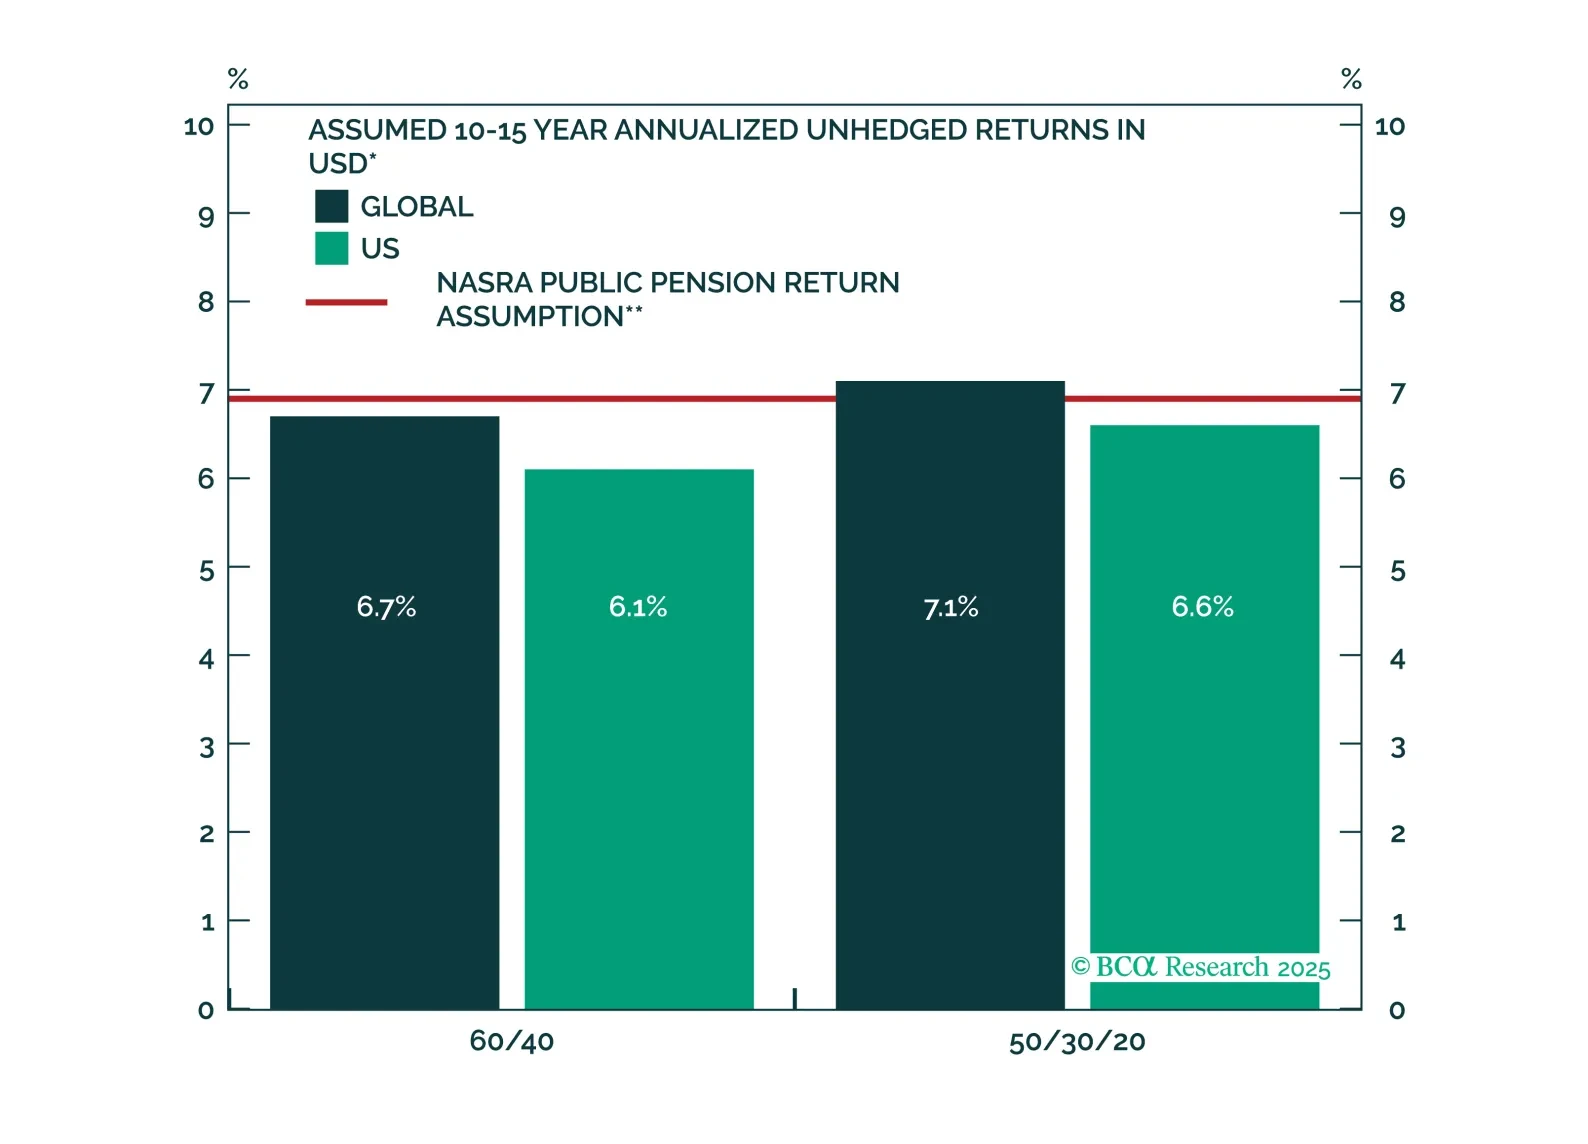
今回のリターン想定の改訂版では、いくつかの手法を刷新しました。今後10年間で米国の60/40ポートフォリオは6.1%のリターンを見込んでいます。これは米国年金基金のリターン想定をやや下回ります。投資家は国際分散やオルタナティブ資産への分散投資によってより良いリターンを得ることが可能です。
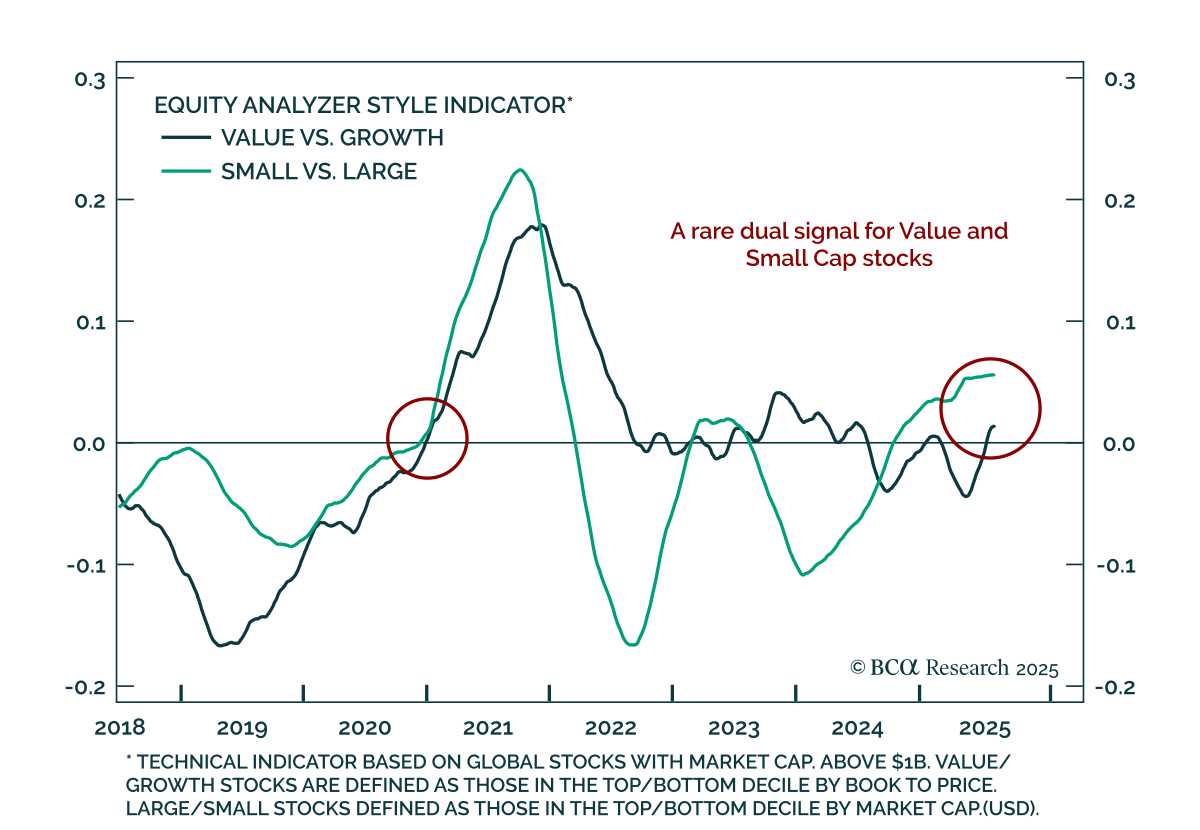
モーションでのスタイルシフト モーションでのスタイルシフト 小型株とバリュー株へのモメンタムが高まっており、循環型スタイルにとって貴重な二重追い風を示しています。 私たちの今週のチャートは、Equity Analyzerのストラテジスト、ガイ・ラッセル氏からのものです。 市場の注目が「マグ7」とテックに集中する中で、Equity Analyzer…
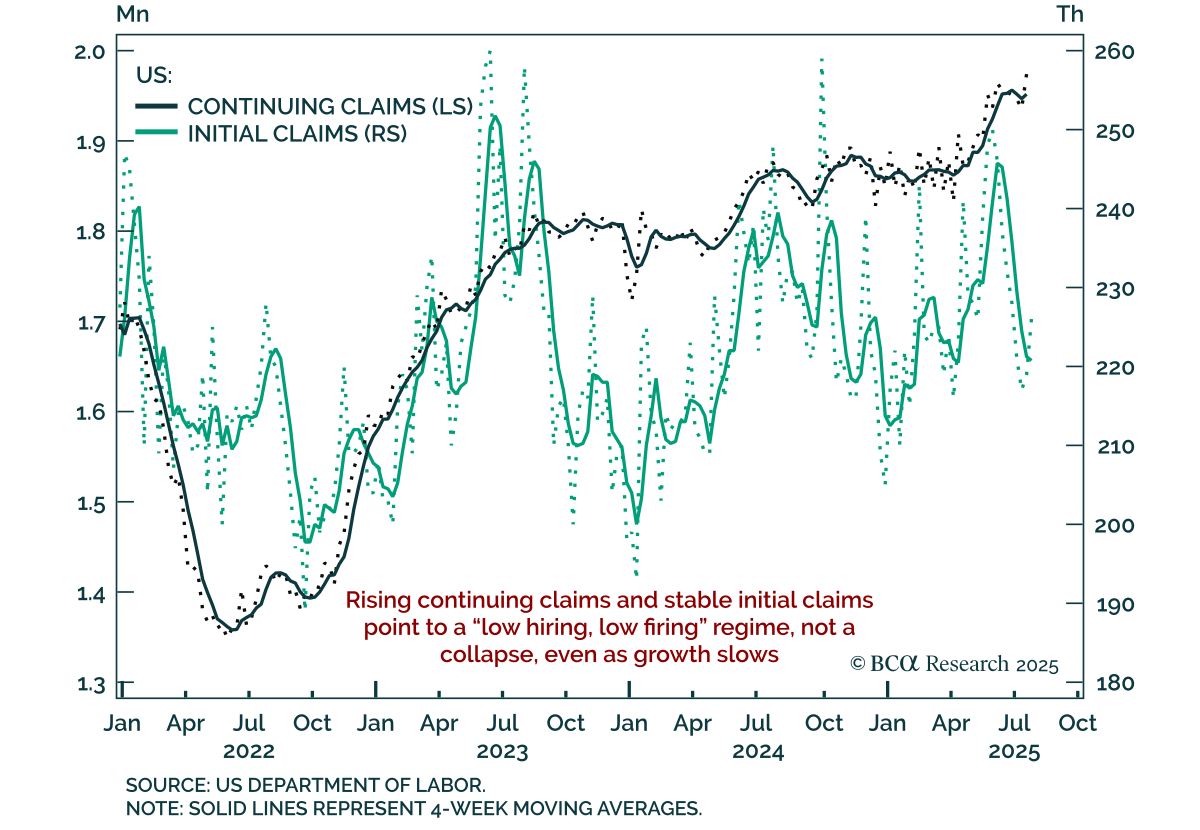
請求が示すのは、弱いが崩壊していない労働市場 請求が示すのは、弱いが崩壊していない労働市場 継続失業保険申請の増加と雇用創出の減速は、労働市場の緩和を強化し、防御的な姿勢を支持しています。 継続失業保険申請はポストCOVIDの最高値である1.974百万件に増加し、新規失業保険申請は226千件で安定していました。週間失業保険申請データは、7月の米国雇用レポート後に注目されており、雇用創出のペースが遅くなり、前月の大幅な下方修正が明らかになりました。…
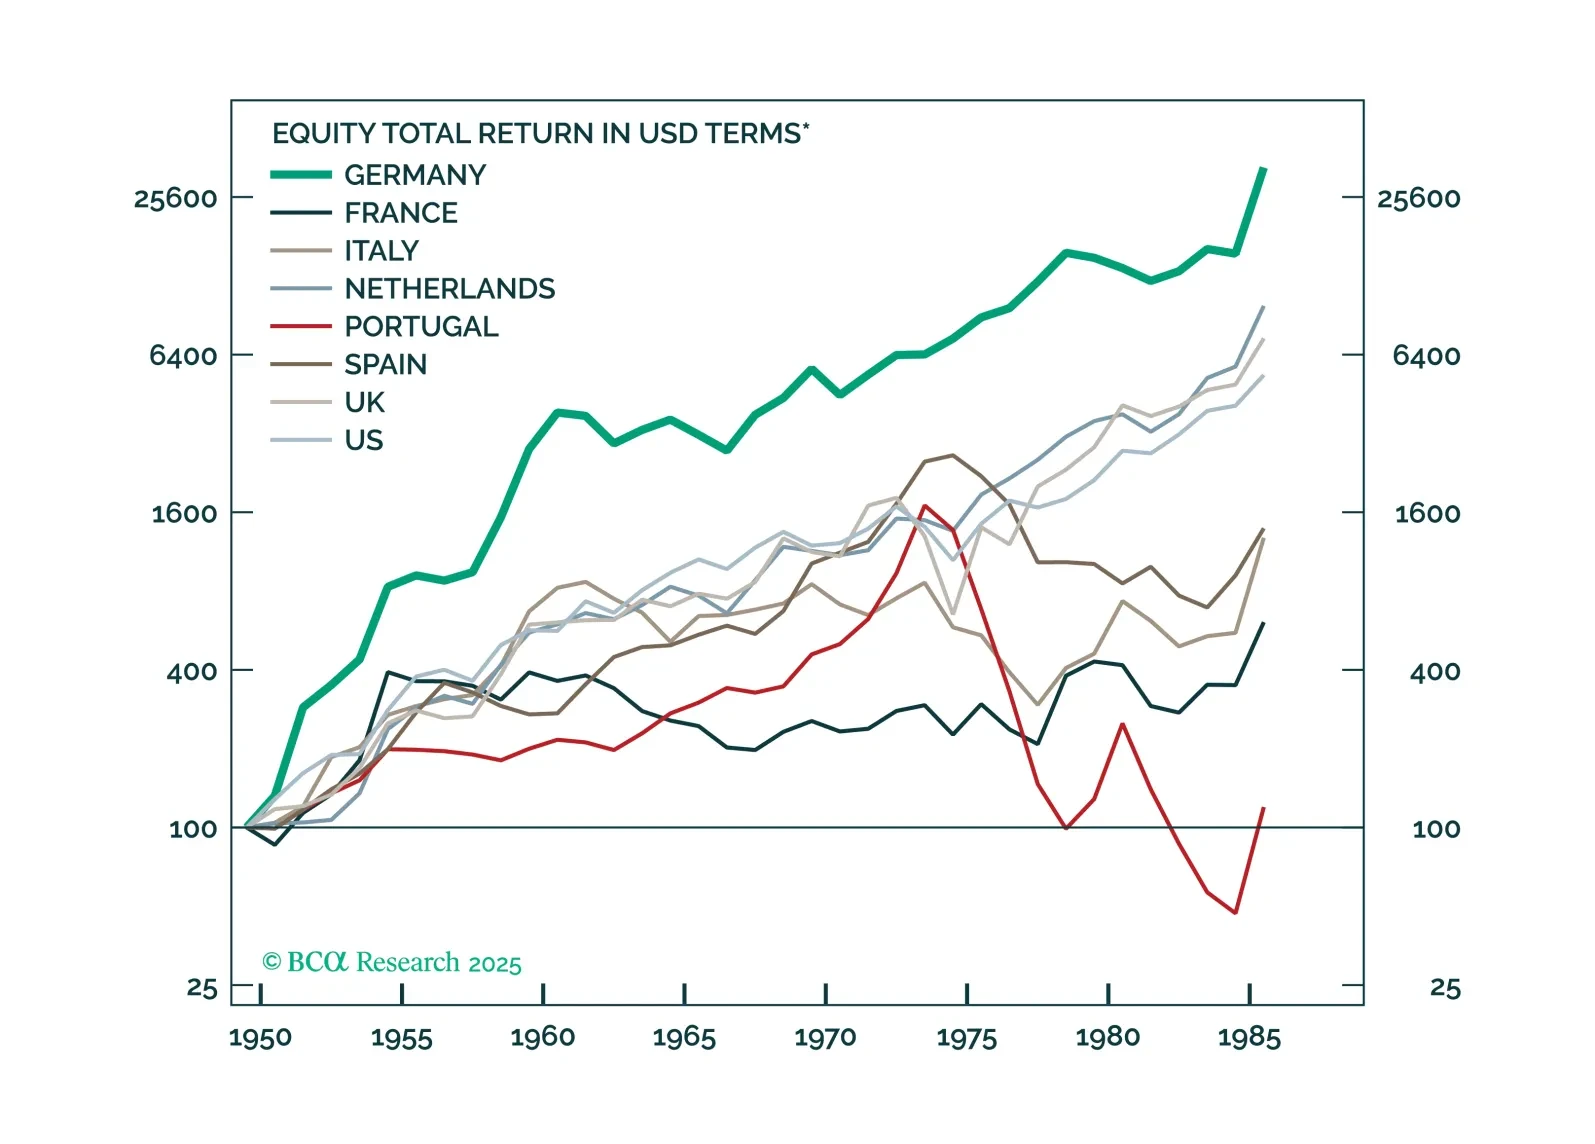
私たちのベータレポートでは、多極化する世界における長期投資を考えるための新たな枠組み、「ギャリソン国家」を紹介します。投資家は、地政学的リスクがリスクであるという時代遅れの見方を捨てる必要があります。歴史が教えるのは、圧力がダイヤモンドを生むということです。そして、地政学的圧力はギャリソン国家を生み出し、それらは周囲のリスクが本質的に存在的であるがゆえに、往々にしてより良いパフォーマンスを示します。
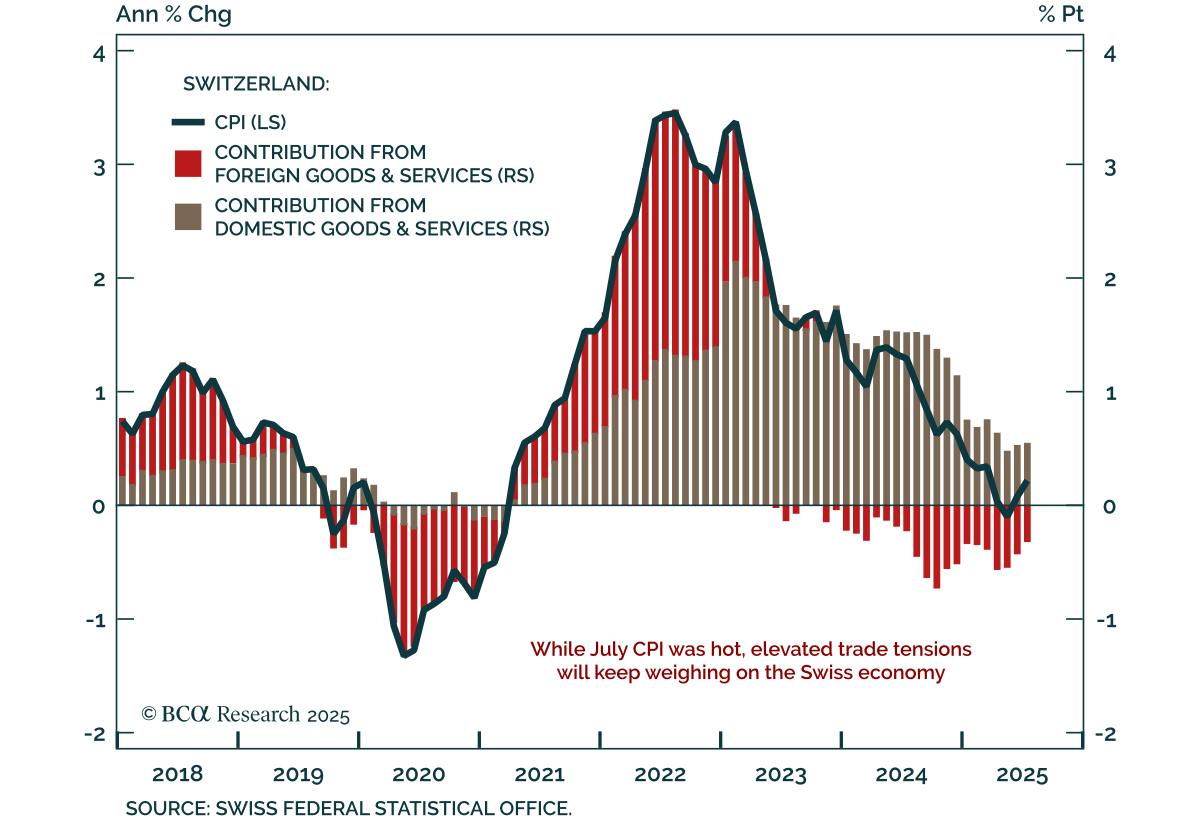
スイスのインフレが予想を上回るも、成長と貿易リスクが支配 スイスのインフレが予想を上回るも、成長と貿易リスクが支配 7月のインフレ率の上昇は、スイスの短期的なデフレ見通しを大きく変えることはありません。弱い経済データと貿易リスクが防御的な姿勢を支持し、株式よりも債券を選好する理由となっています。…
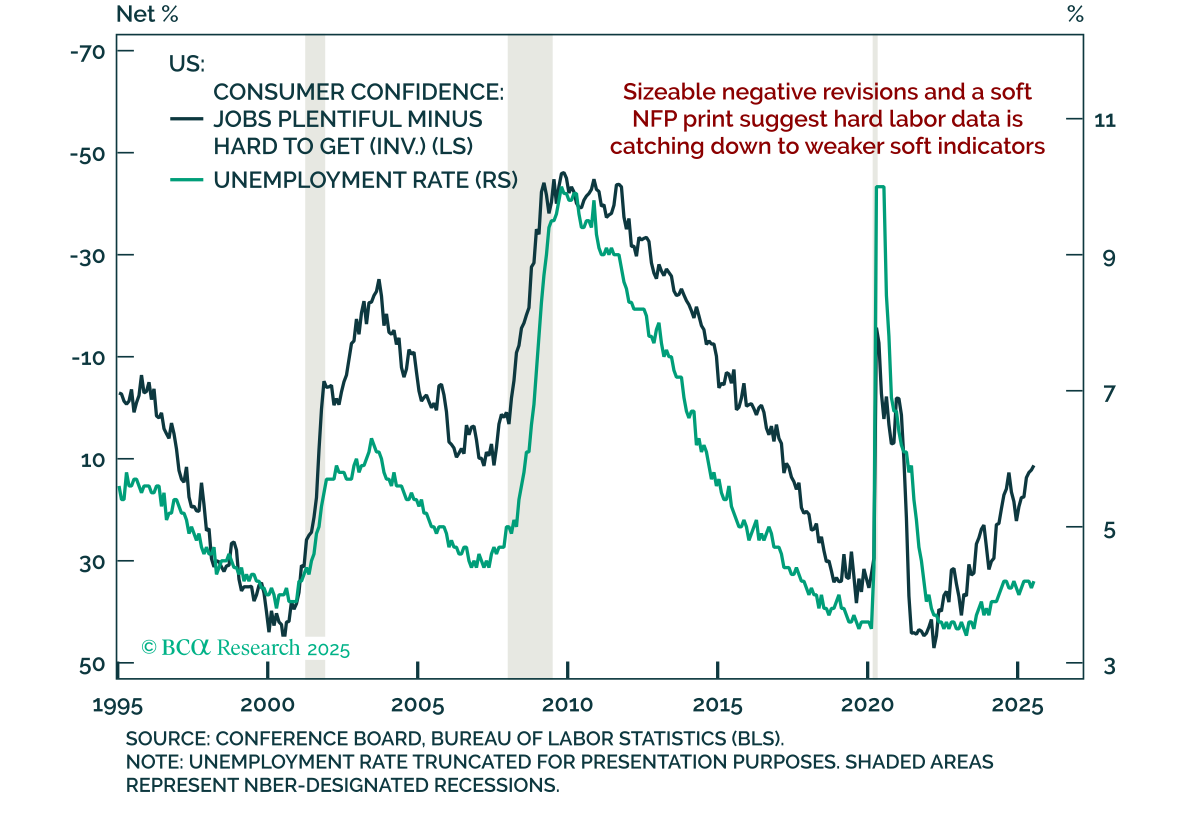
米国の給与改定は成長の減速を確認 米国の給与改定は成長の減速を確認 7月の雇用報告では、大幅な下方修正とペイロール成長の鈍化が明らかになり、当社の防御的な姿勢を裏付ける内容となりました。…
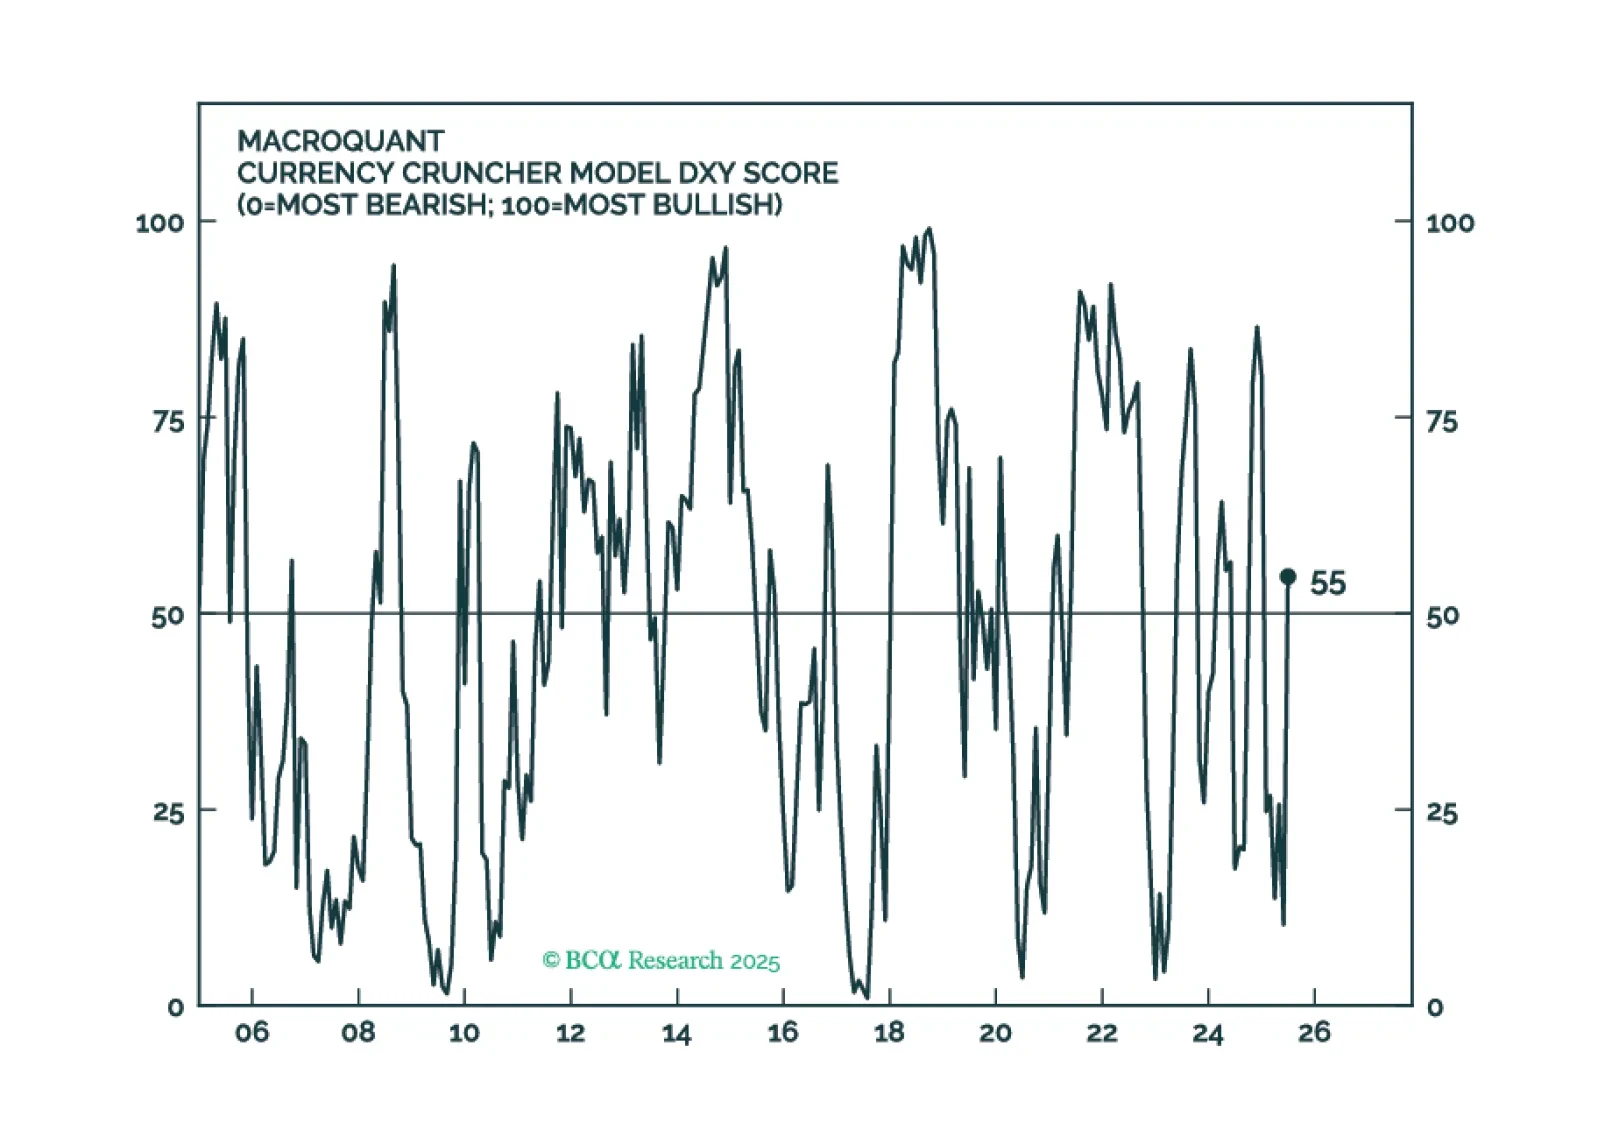
MacroQuantは、株式投資家に対して今のところ売却を控えながらも、いつでも売却できるよう準備を整えておくよう推奨しています。このモデルは再びドルを好意的に見始めており、原油価格の上昇余地を見込んでいます。
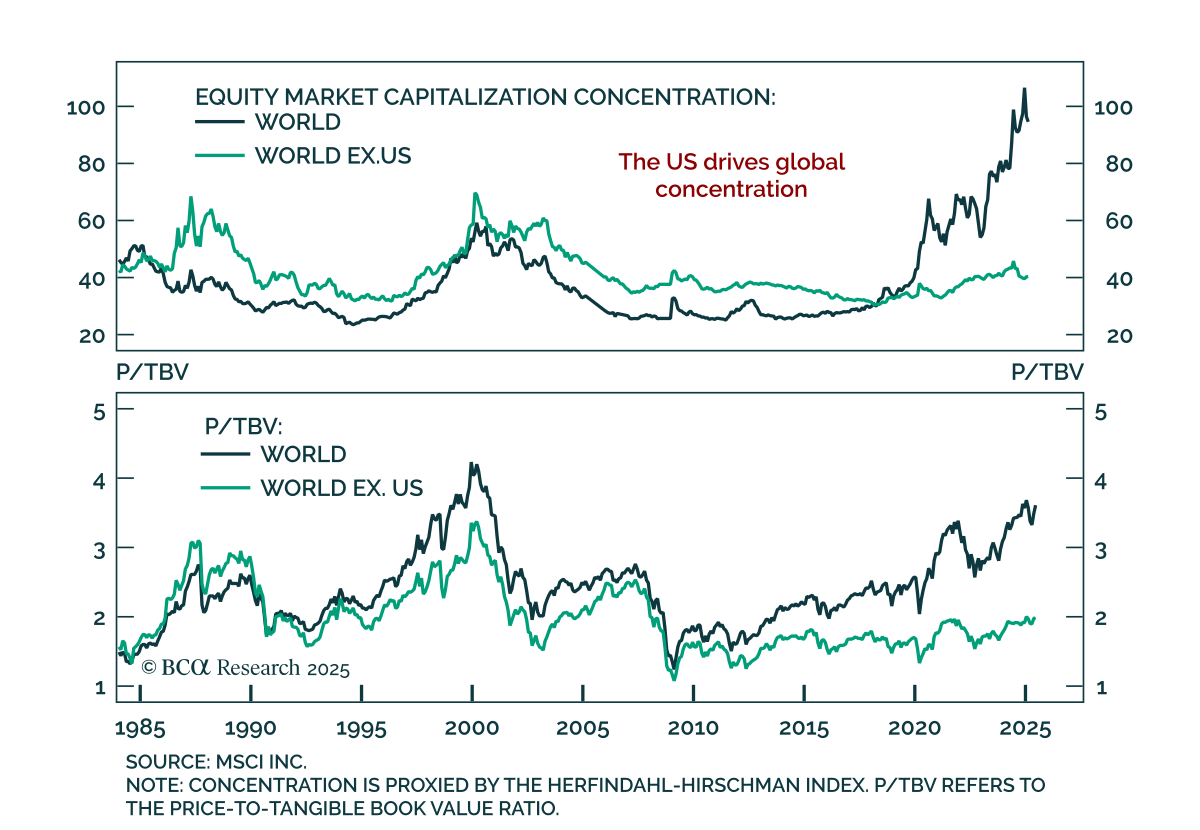
株式の集中は問題ではない 株式の集中は問題ではない 私たちのグローバル資産配分ストラテジストは、株式市場の集中が重要なリスク要因ではなく、リターン予測にも役立たないと主張しています。 横断的な集中度は指数の規模を反映しており、小規模な指数ほど集中度が高く見える傾向があります。米国では、集中度が高いほど評価が割高であることとも相関しています。…
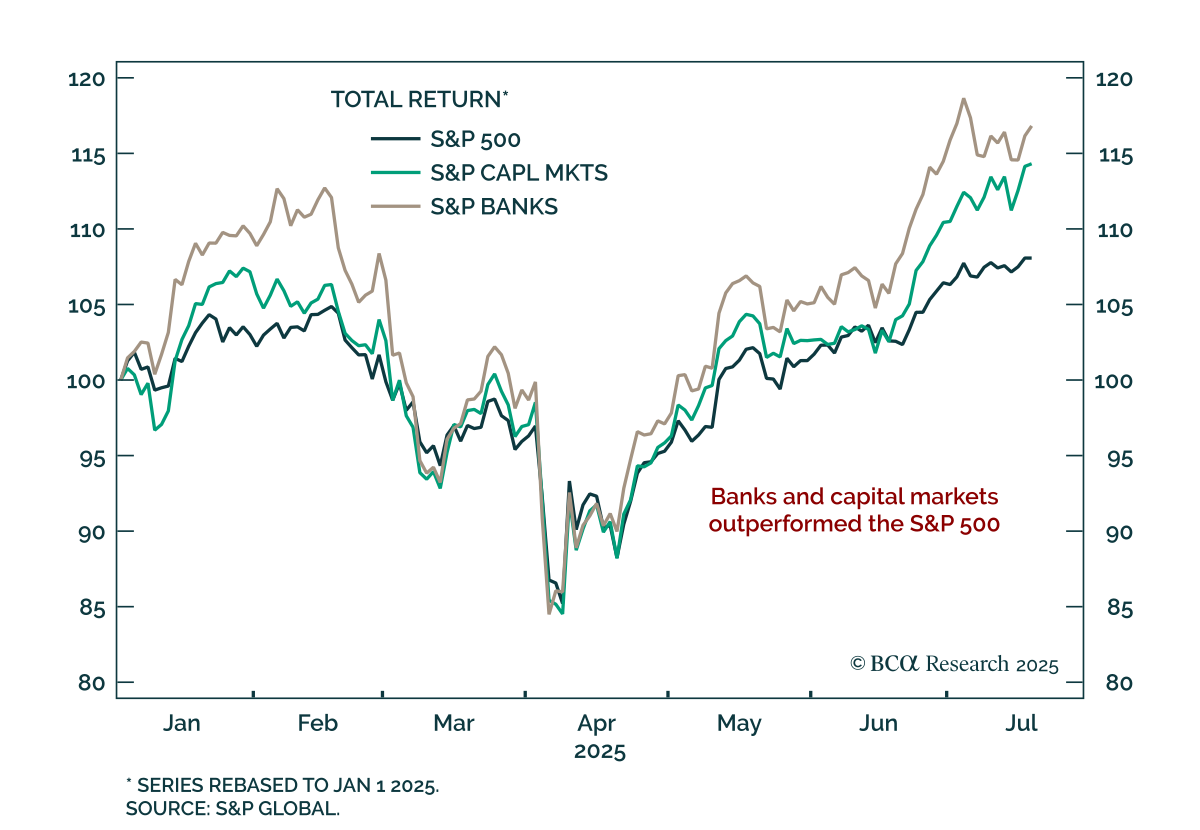
米国の銀行:いくつかの手柄 米国の銀行:いくつかの手柄 BCAの米国株式ストラテジストは、銀行と多様化した金融セクターに対するオーバーウェイトの姿勢を改めて強調しています。第2四半期の業績は堅調で、消費者の底堅さと資本市場活動の回復が見られました。 純金利マージンが安定しつつあり、控えめなローンの成長が改善しています。信用の質は堅調なままです。大手銀行に対する規制改革が、さらなる価値を引き出す可能性のあるポジティブな推進力として浮上しており、これはセクターの見直しを支える可能性があります。…
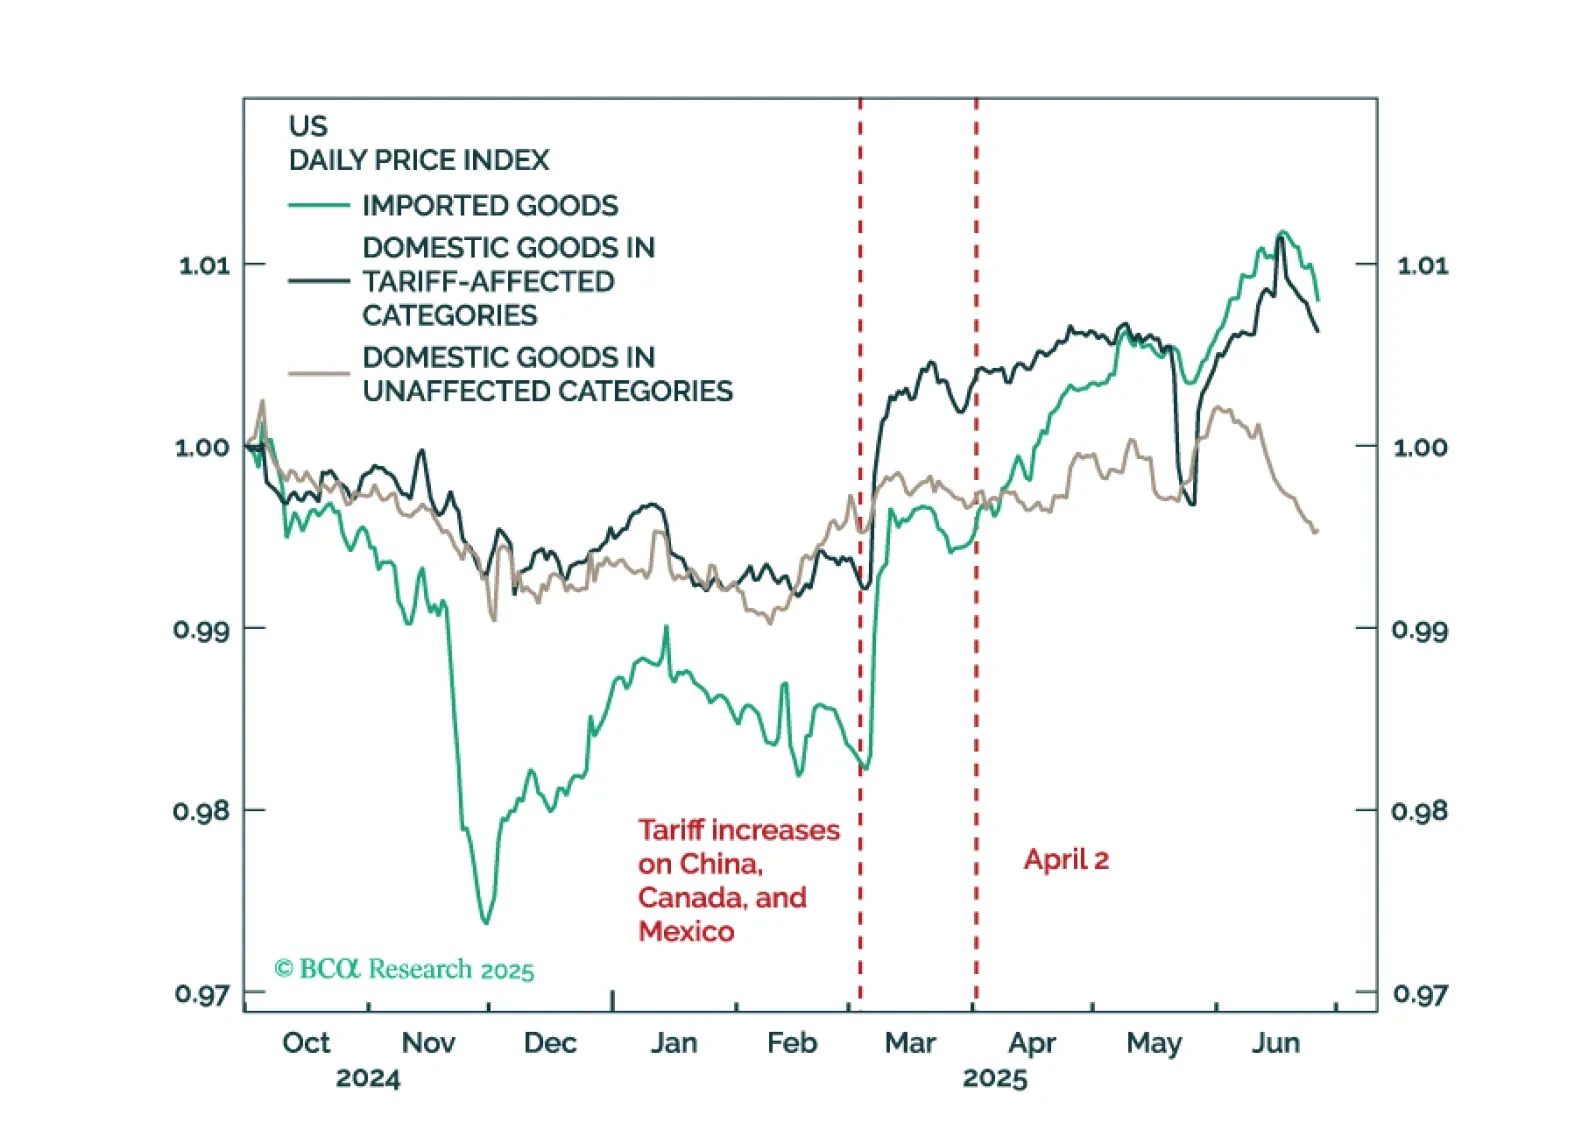
米国の経済データが夏の数か月に安定の明確な兆候を示した場合、リセッション予測を撤回します。しかし、現時点ではそれは起きていません。株式への控えめなアンダーウェイトを維持しつつ、MacroQuantのエクイティzスコアが-1を下回った場合には、より防御的な姿勢を取ることを検討してください。