株式
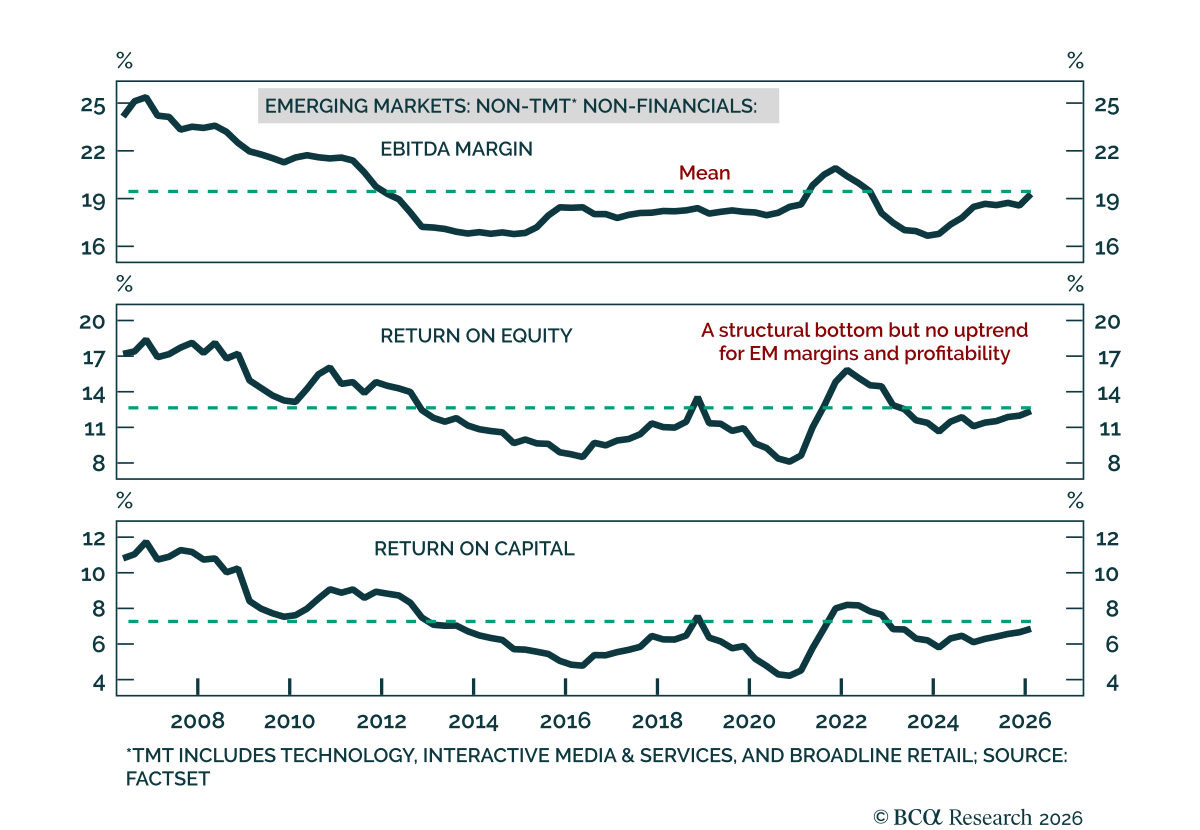
当社のEMストラテジストは構造的な新興国株のアウトパフォーマンスを示す根拠はないと見ており、グローバル株式ポートフォリオ内で中立的な配分を推奨する。 半導体メーカーと金融株を除き、EMの収益性は米国勢や2000年代の構造的な強気相場で達した水準を大きく下回っている。同行は今後3~5年でEMおよび中国株はグローバルベンチマークに対してレンジで推移すると見ている。…
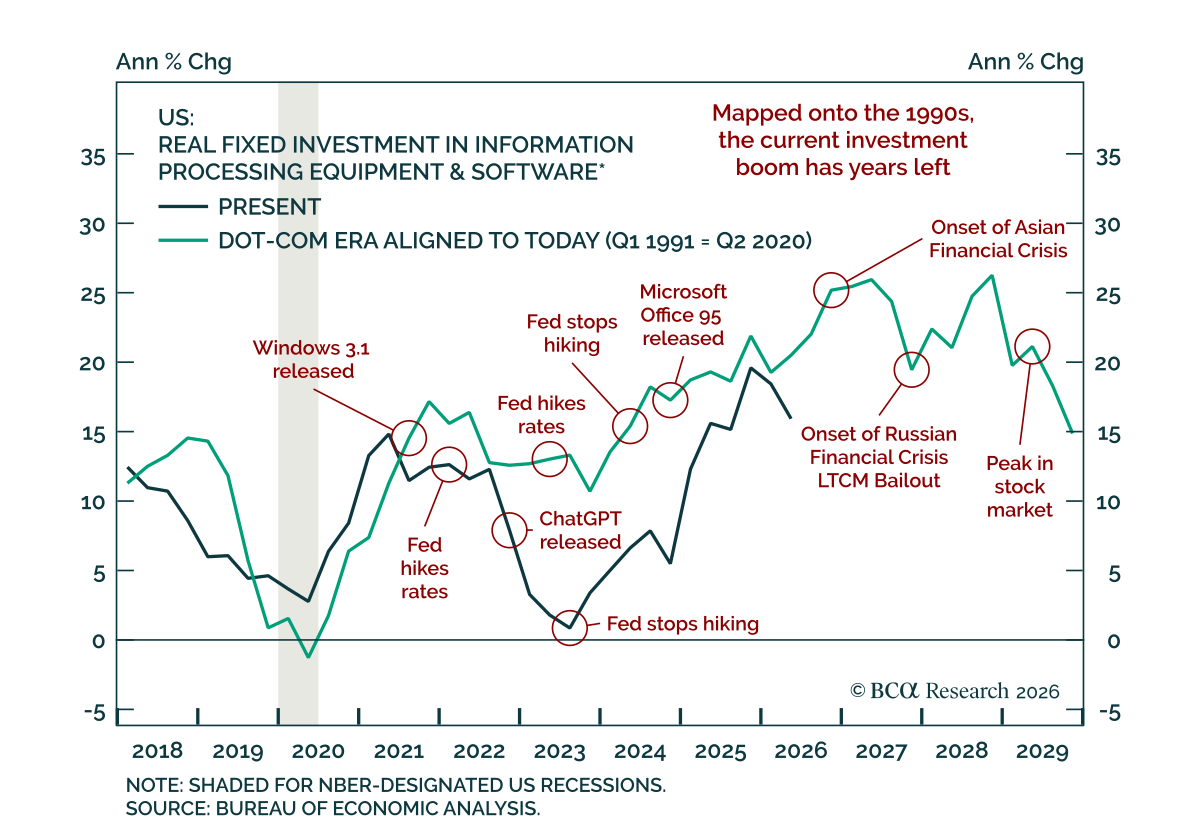
当社の GeoMacro strategists は株式をオーバーウェイトに維持し、強気相場がさらに続くと見ている。 7月の決算シーズンは、イランと米国の緊張がピークに達した時期にあっても、AIの設備投資エンジンが依然として稼働していることを確認した。3大ハイパースケーラーのクラウド収益は$364 billionのベースで43%増加し、ハイパースケーラー各社が再び投資計画を引き上げる動機となった。…
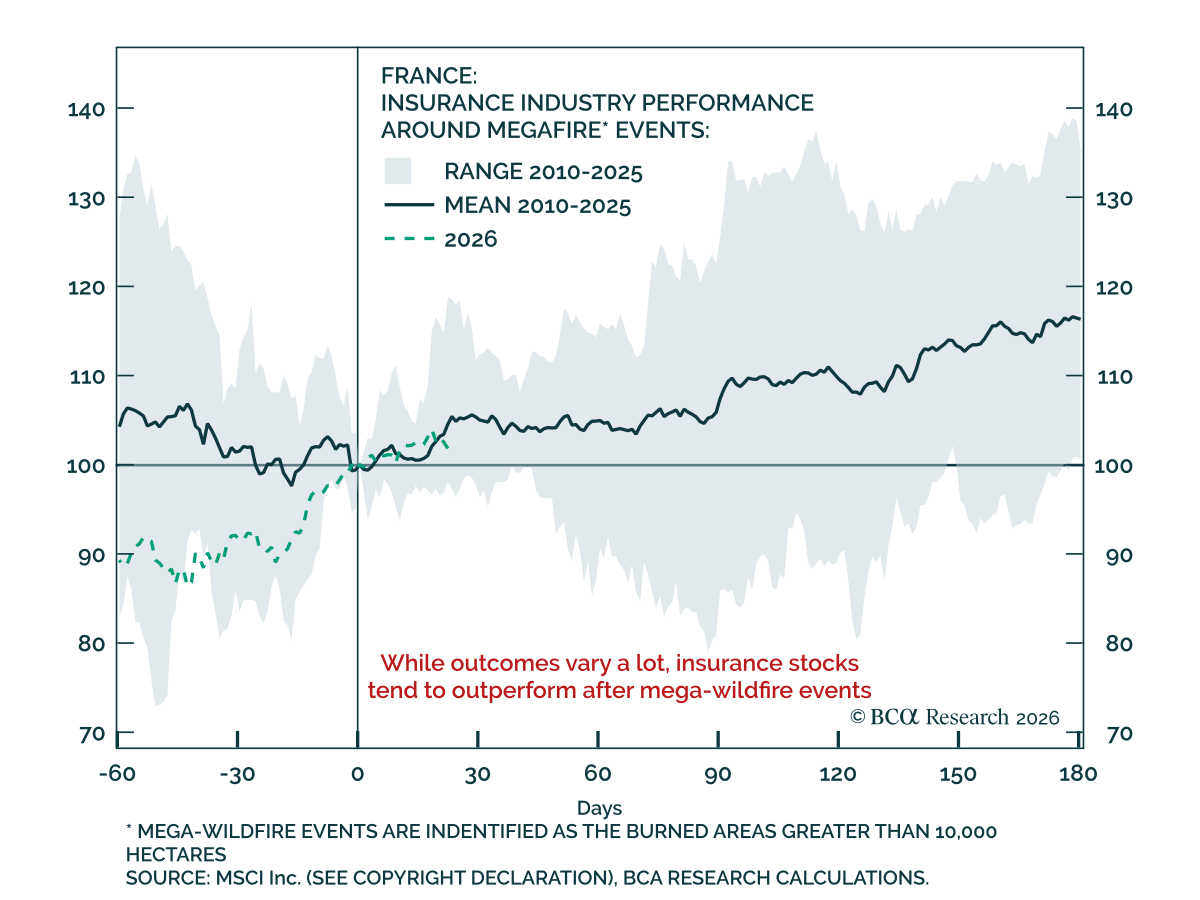
フランスを襲う山火事は並外れた保険金負担を生み出しているが、意外にもフランスの保険株は耐性を保っている。 2026年の年初以降、フランスの焼失面積は11万7,000ヘクタールを超え、過去20年で最大となった。直観に反して、歴史はフランスの保険株が巨大火災時でさえ火災に強いことを示唆している。…
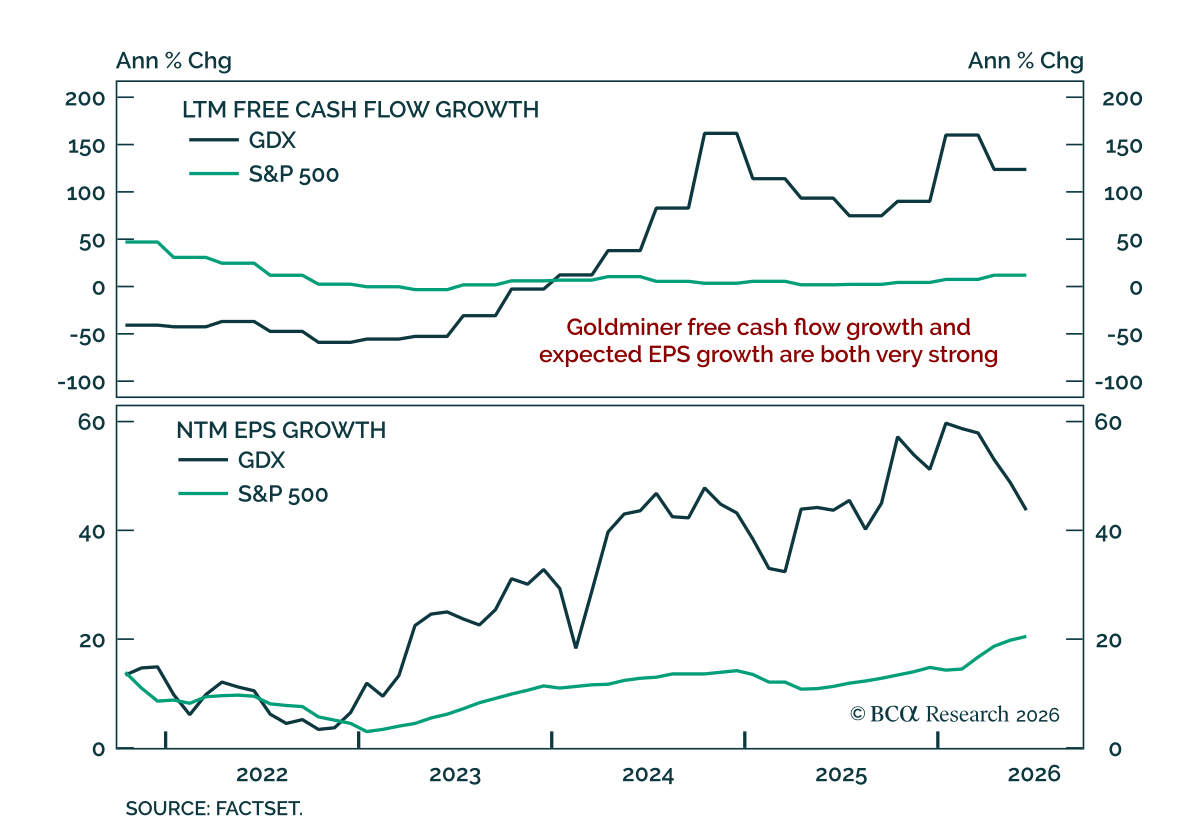
当社の米国株式ストラテジストは、GDXを金連動のヘッジかつクオリティ投資として買いに入っている。 金と鉱山株は1月の高値から25%調整しており、興味深い買い場を形成している。同僚は、景気循環的な環境が悪化する、Fedの信頼性に対する疑念が持続・深刻化する、あるいは中央銀行が引き続き外貨準備を分散化する場合、金にさらなる上昇余地があると見ている。…
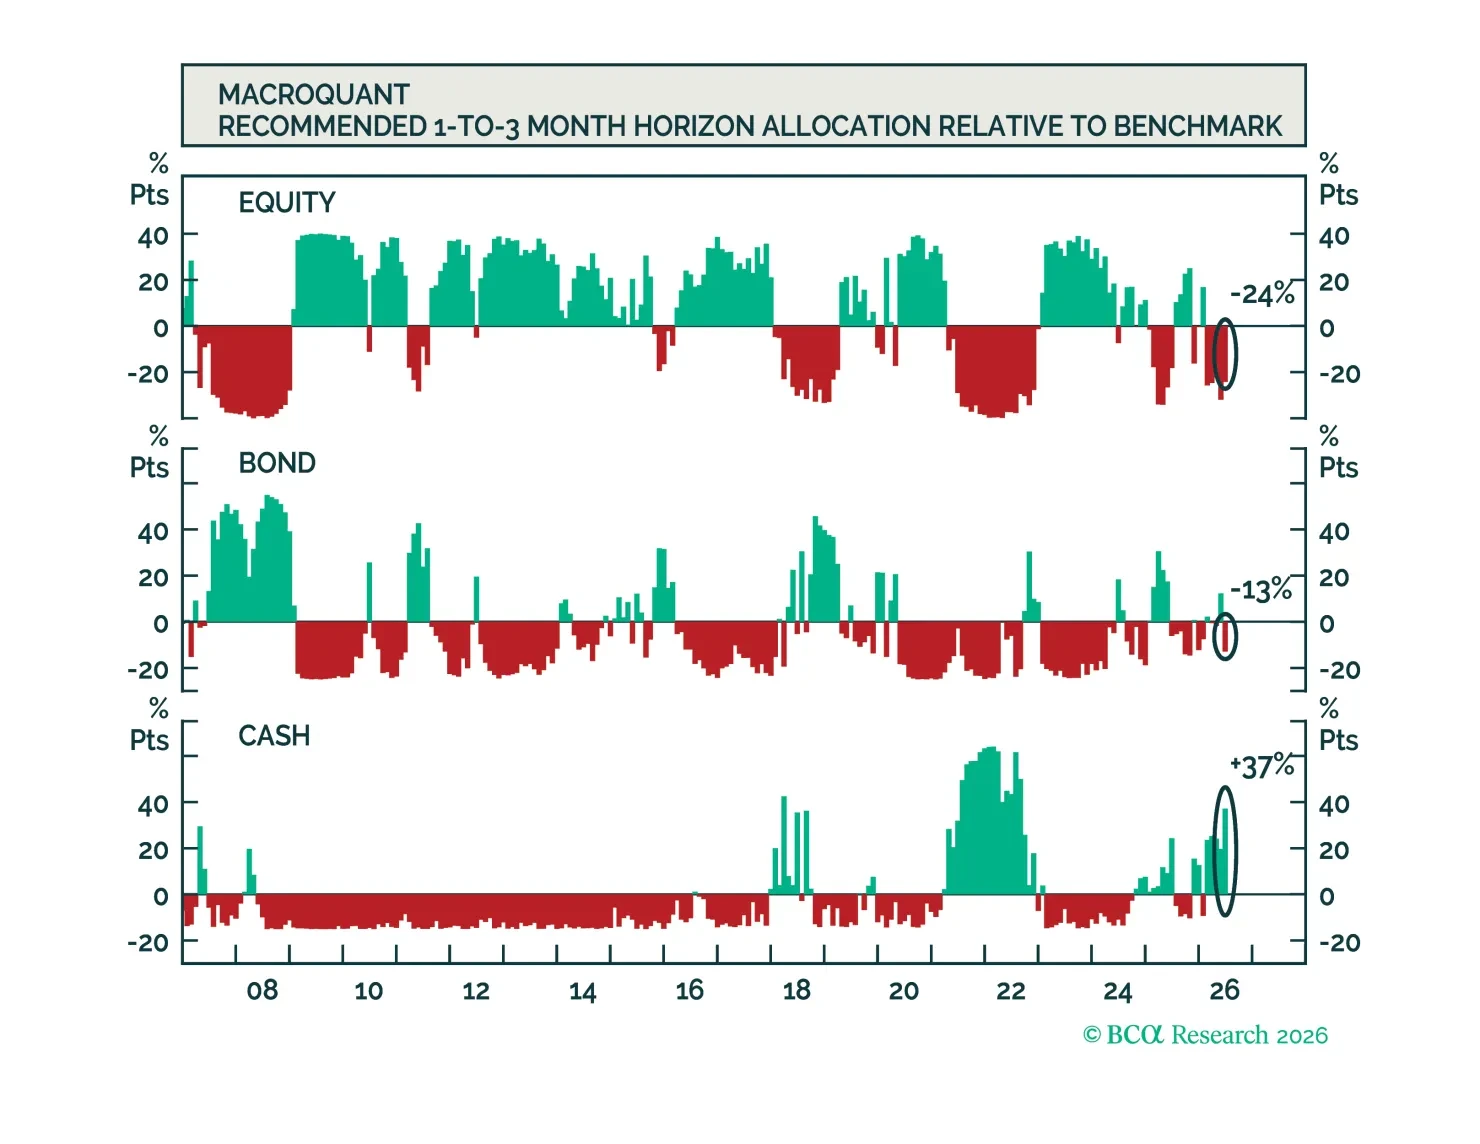
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。
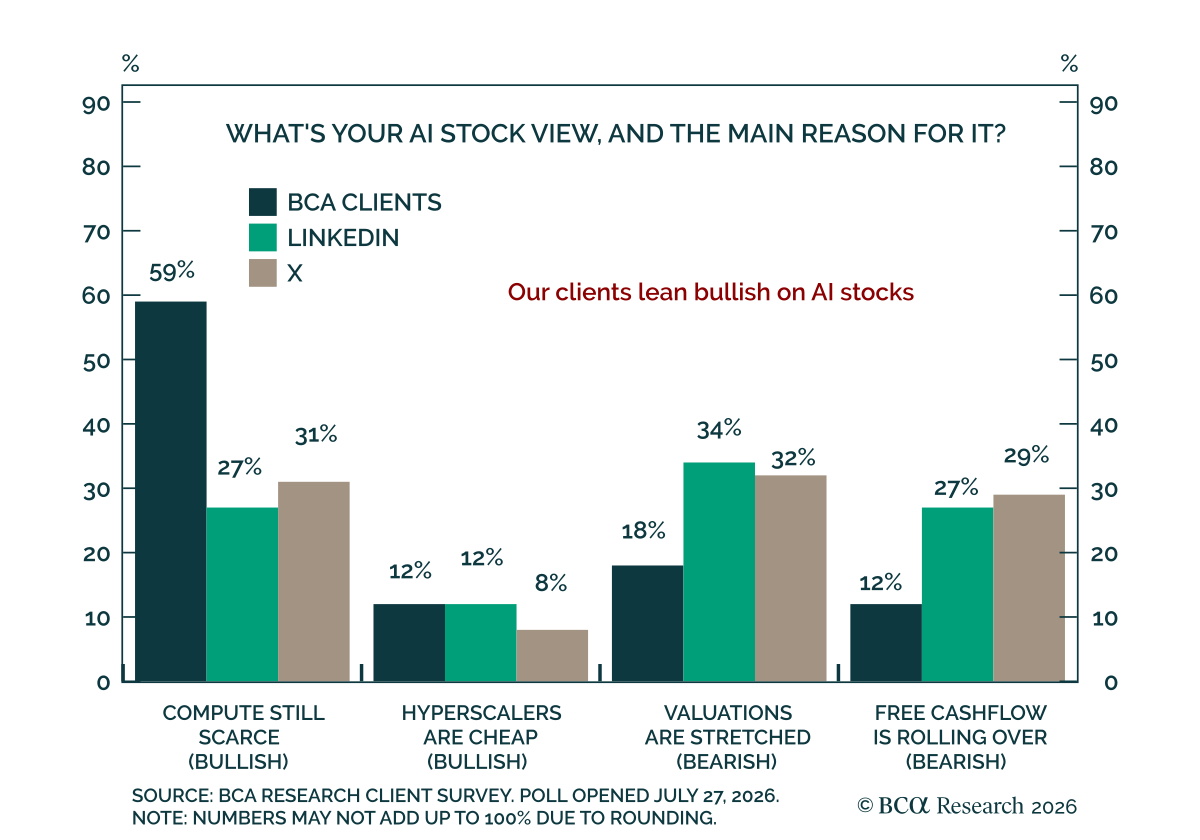
当社の顧客はAI銘柄に対して引き続き強気だ. 今週の投票では、回答者にAI株の見通しとその主な理由を尋ねた。BCAのクライアントの合計71%が強気の理由を選び、うち59%が計算資源の不足を挙げ、弱気は29%だった。一般層はそれほど強気ではなく、ソーシャルメディア上では票がほぼ逆転し、弱気の2つの理由であるバリュエーションの割高とフリーキャッシュフローの頭打ちがLinkedInとXでいずれも61%を占めた。 顧客が計算資源の不足を強調する点は、最近のAI Bull/Bear…
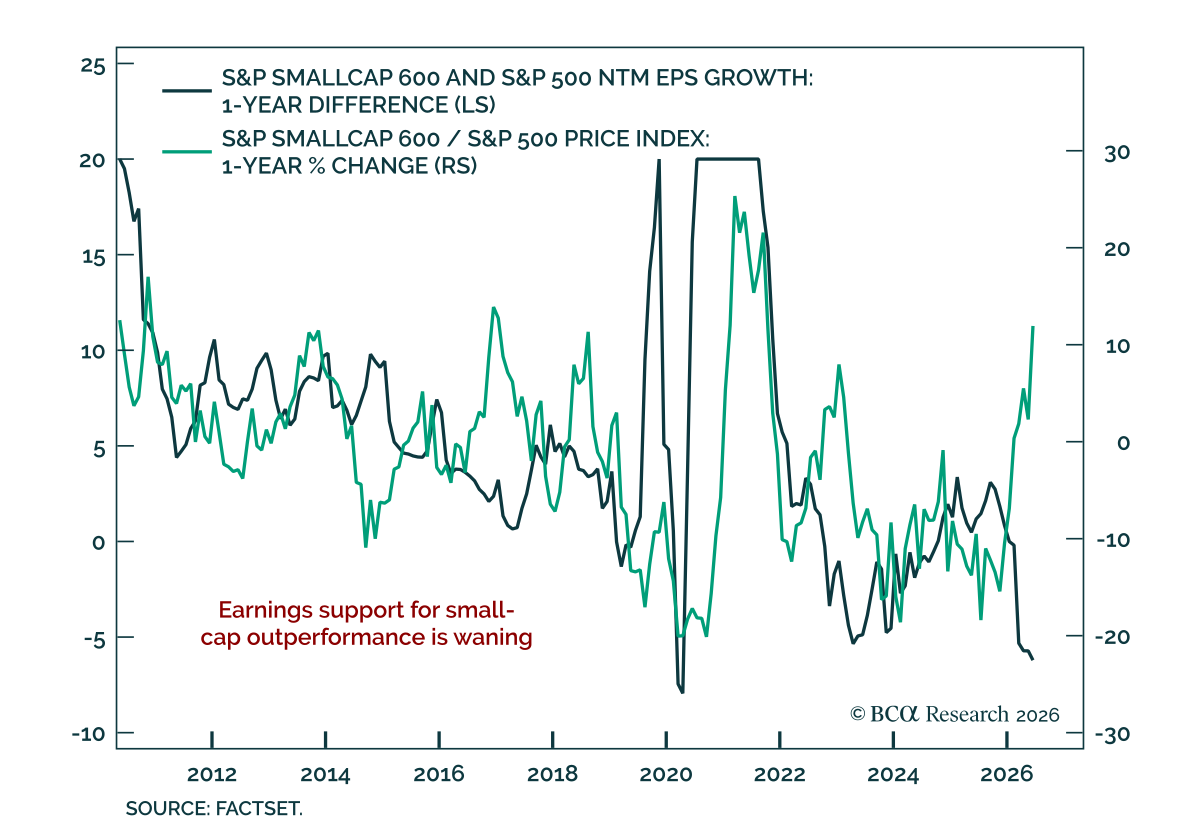
小型株のラリーは収益の裏付けを上回っており、S&P 500がS&P 600より有利になっている。 Our Chart Of The Week comes from Noah Weisberger, 米国株式チーフストラテジスト。最近のマーケットのローテーションでは、投資家が変動性の高まるAIトレードから資金を分散させており、米国の小型株が避難先の一つとして浮上している。…
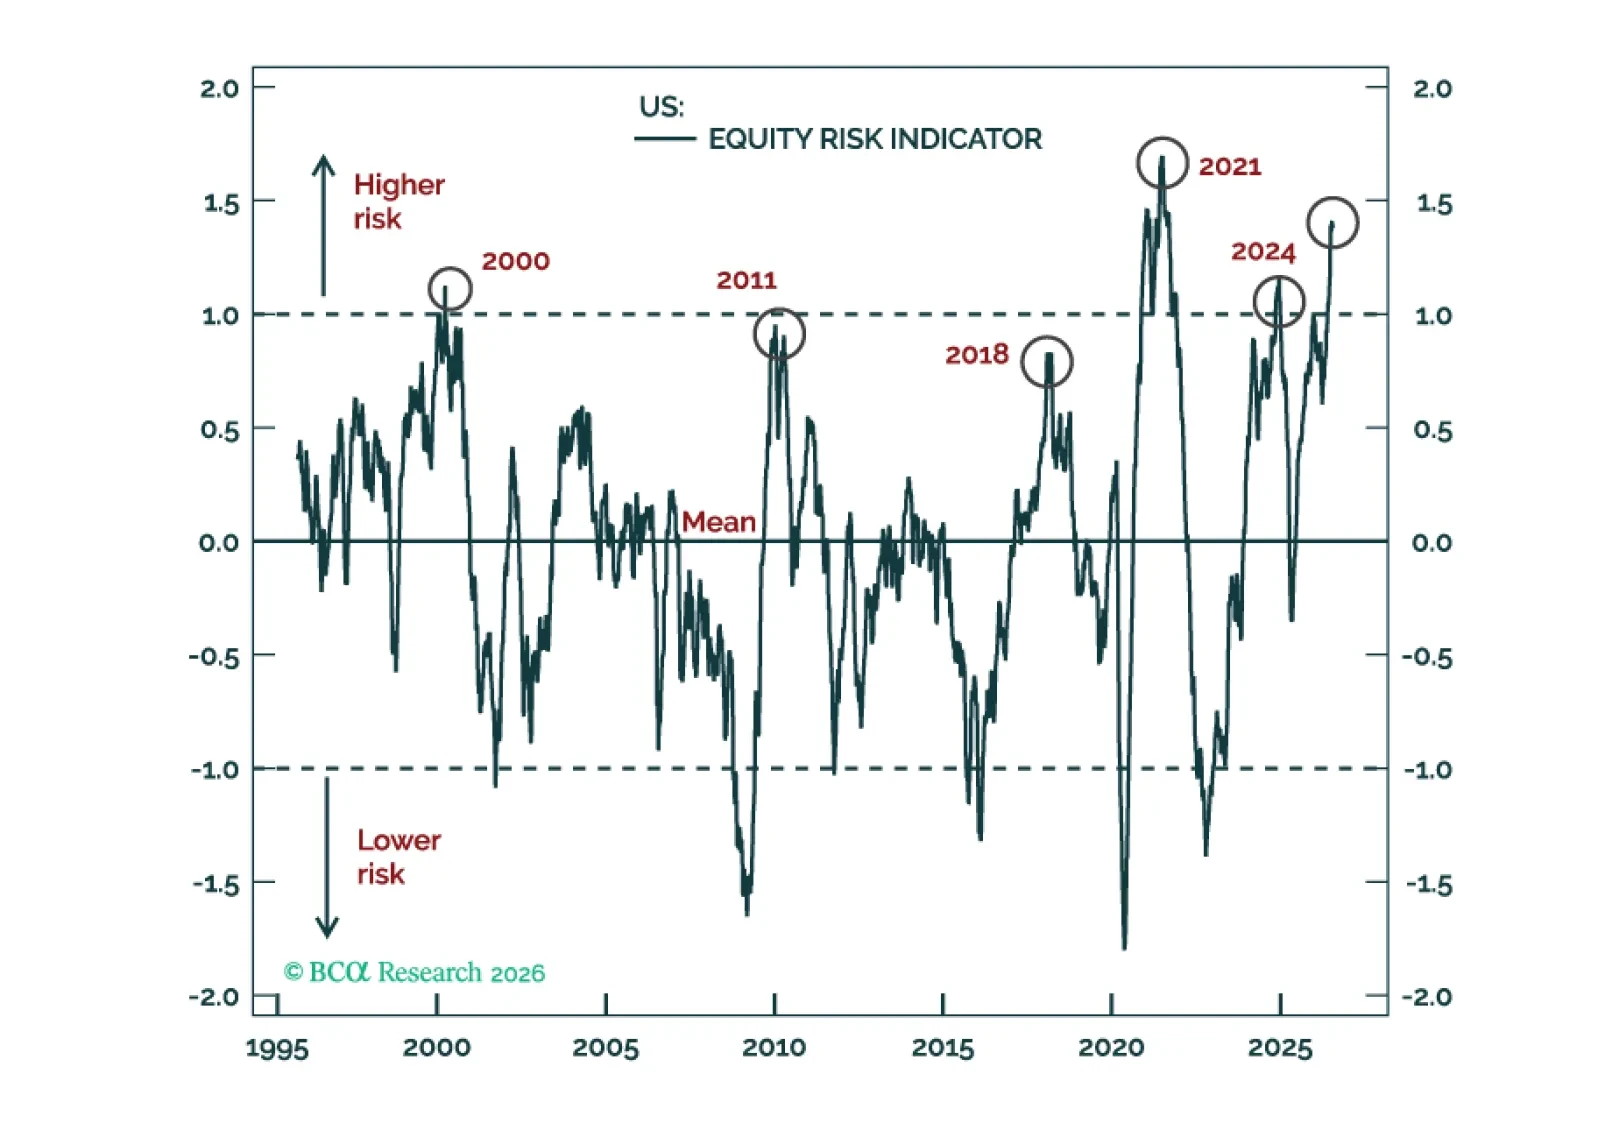
グローバル株式は複数の指標で極端な水準に達しているが、それらはいずれも信頼できるタイミング指標ではない。しかし、経済や投資の不均衡は合理的な分析が予測するよりはるかに長期間にわたって蓄積し、通常は投資家の予想よりもはるかに速く解消する。
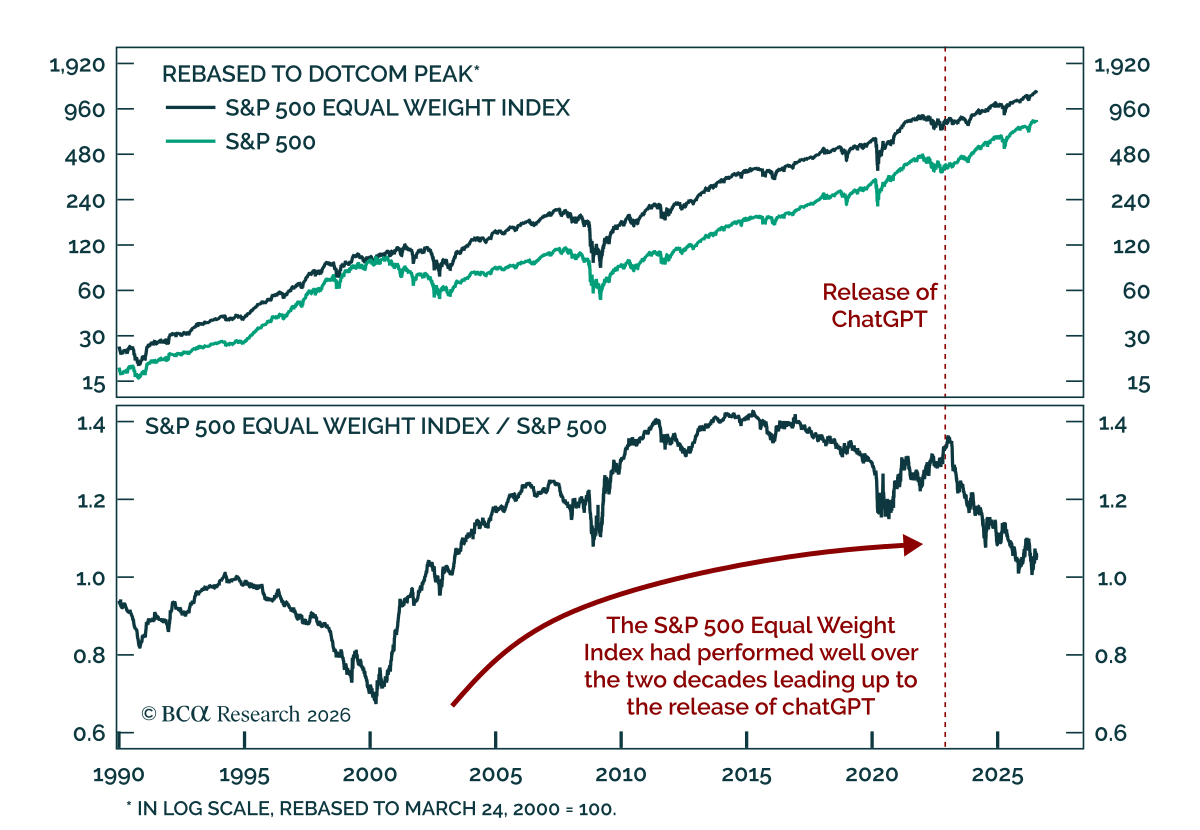
AI関連の市場ボラティリティへのエクスポージャーを減らしたい投資家は、equal-weight S&P 500に退避するべきだ。The equal-weight index (EWI)はドットコム崩壊期に時価総額加重指数を大きく上回り、ChatGPTの登場までの20年間で堅調なリターンを記録した。指数はテクノロジー株への集中が進んだにもかかわらずである。 ドットコム・バブルのピークである2000年3月24日から2002年の市場底まで、S&P…
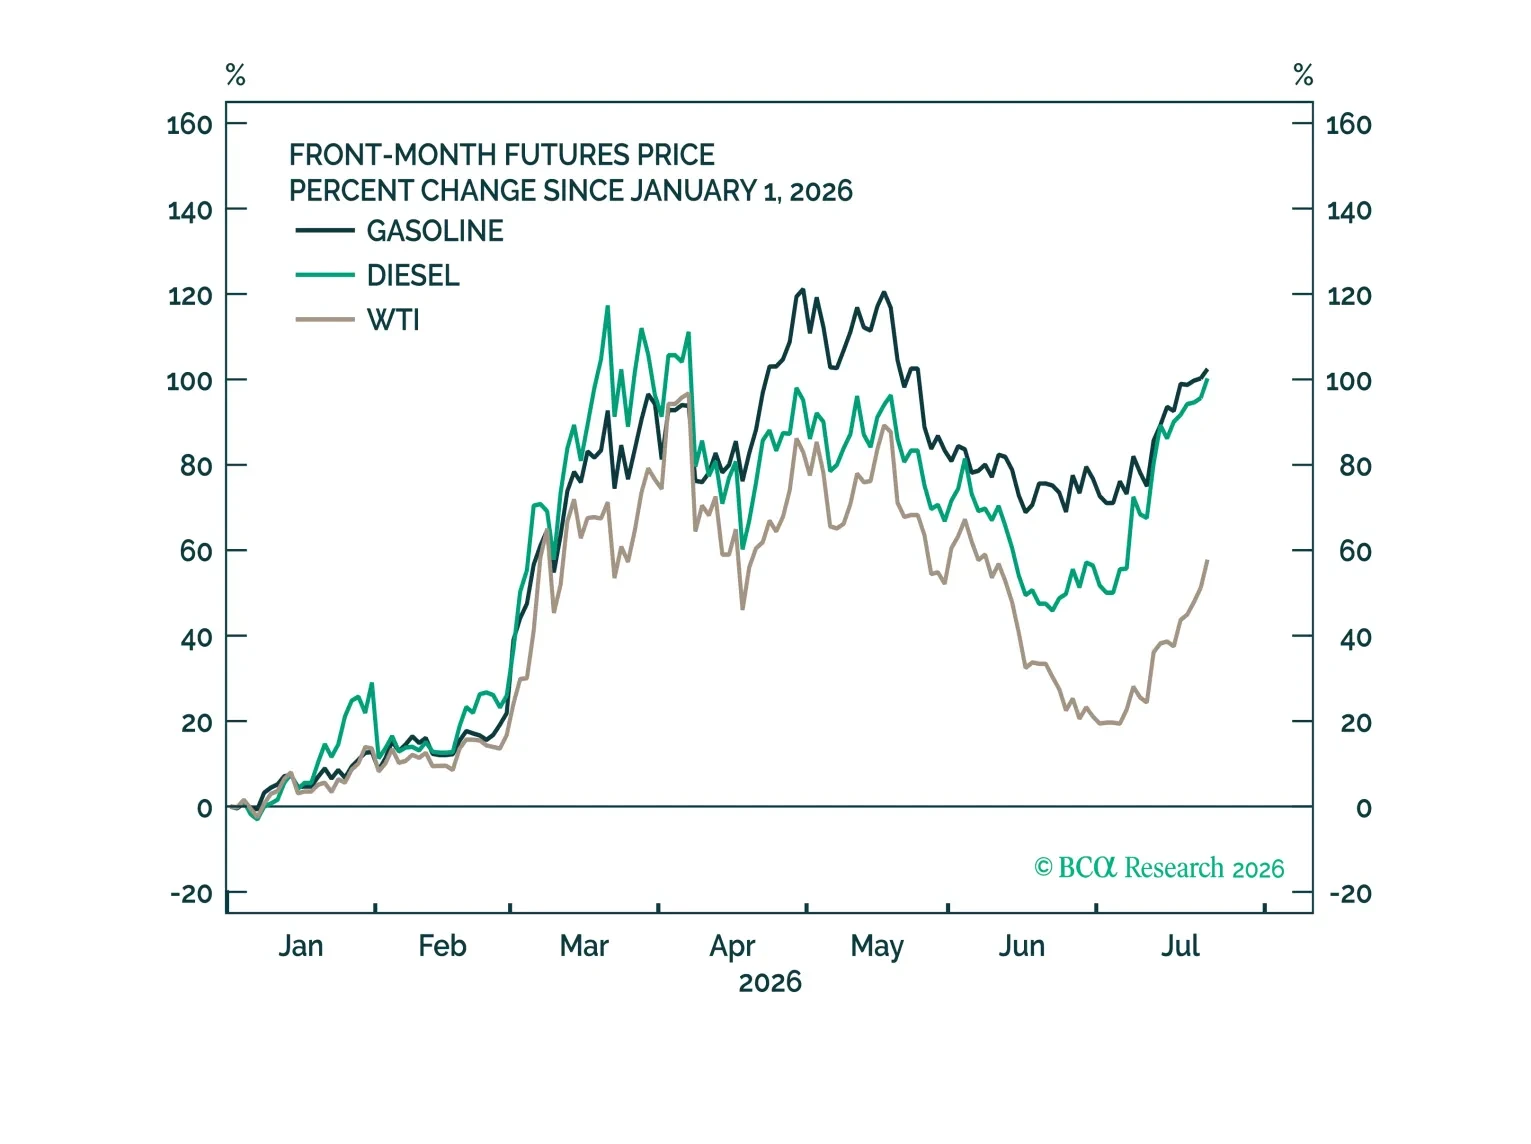
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。