企業利益
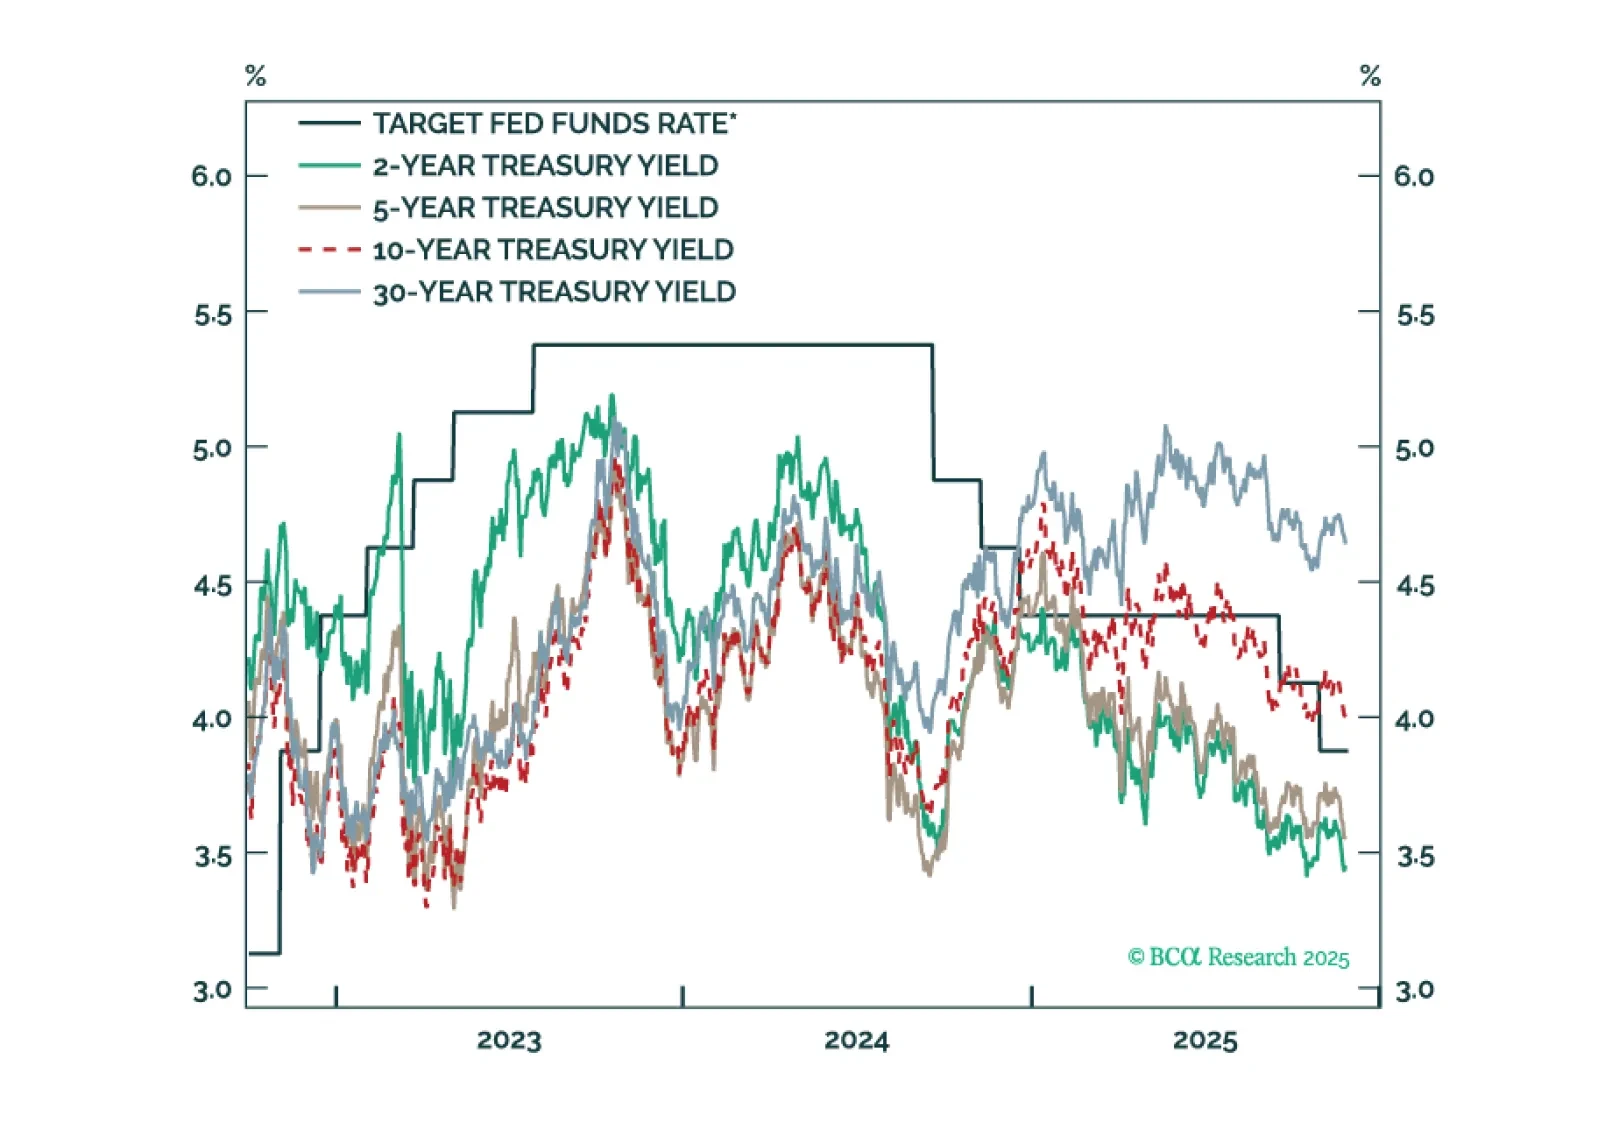
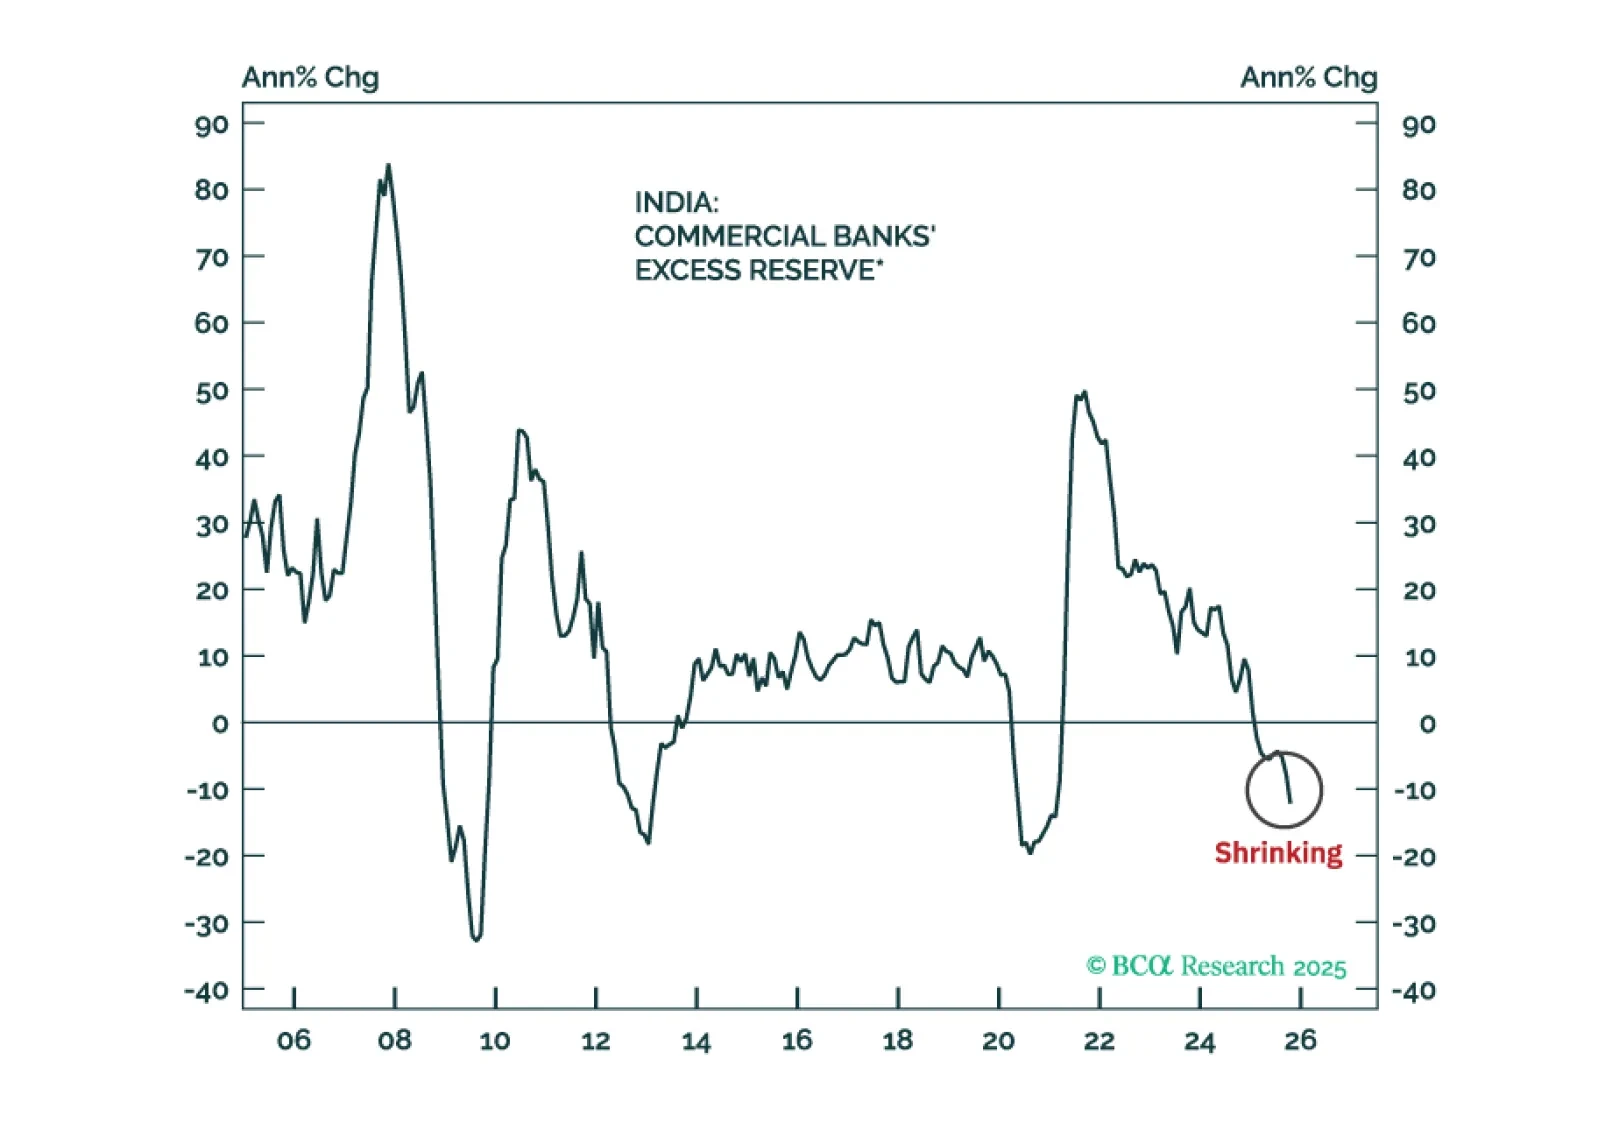
インド株は利益の失望により、絶対的な観点でさらに下落する可能性があります。しかし、EMエクイティベンチマークに対するパフォーマンスの劣後は遅れており、アンダーウェイトからニュートラルへの配分変更が妥当です。
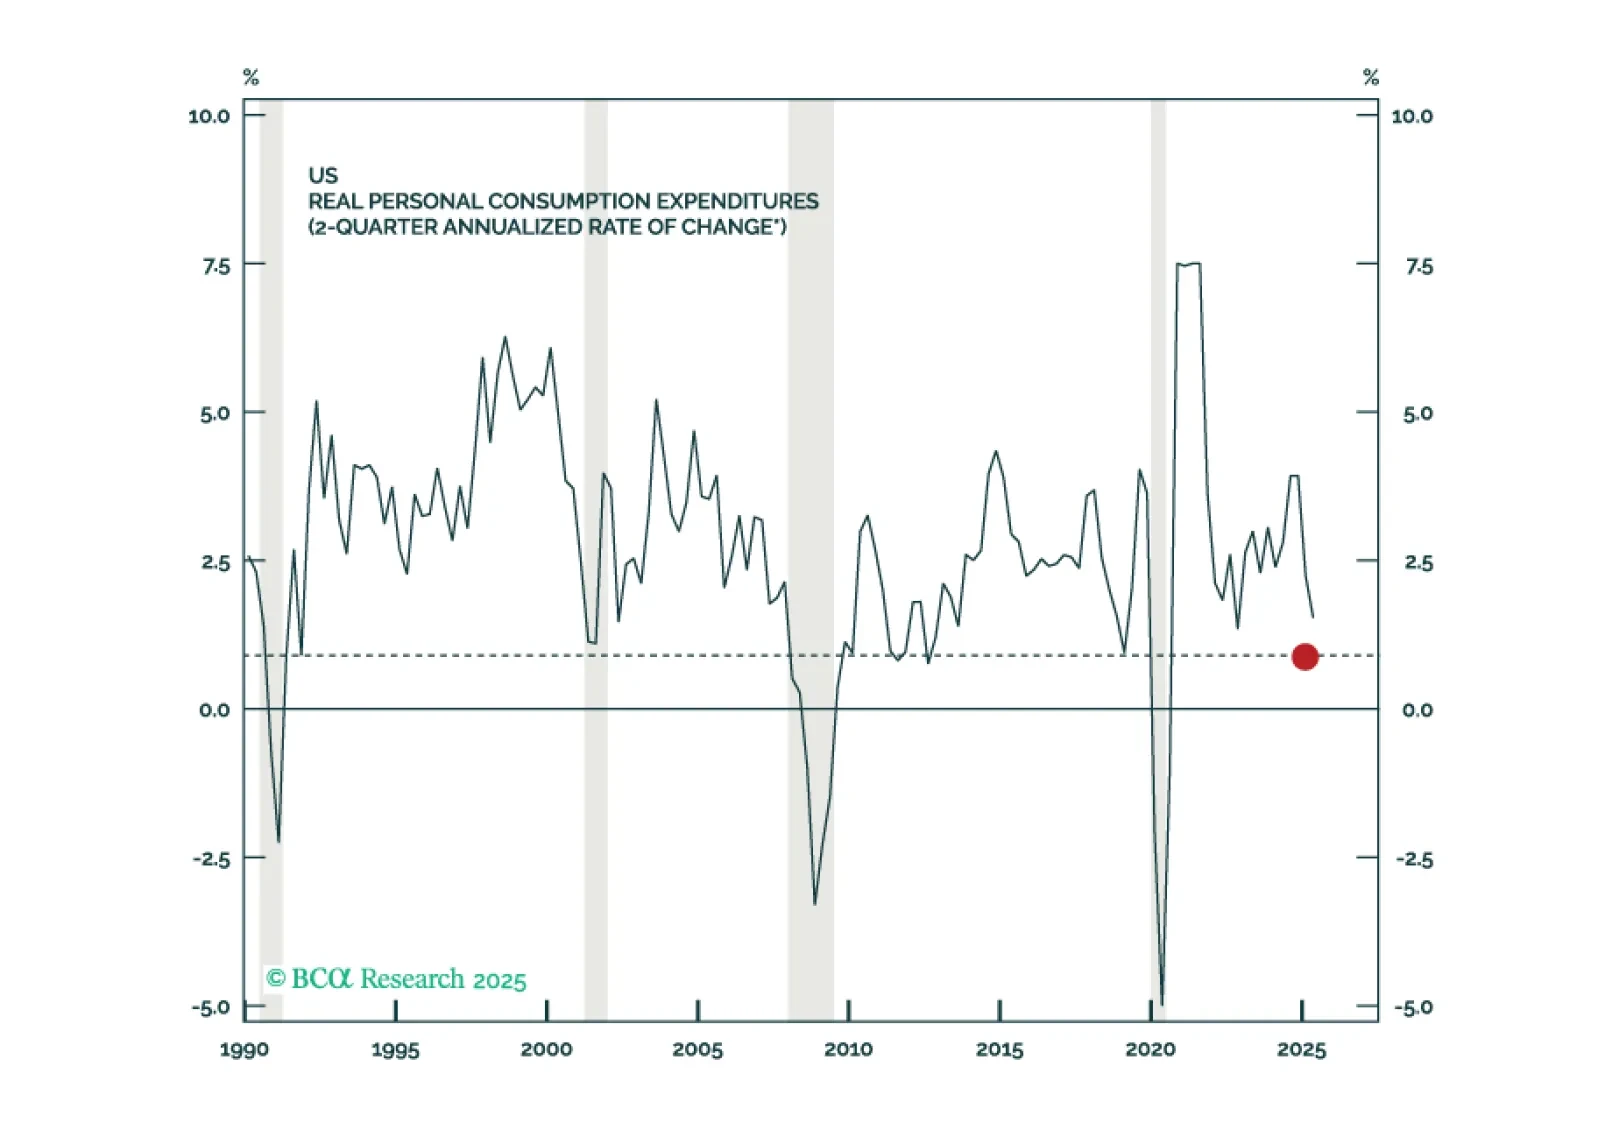
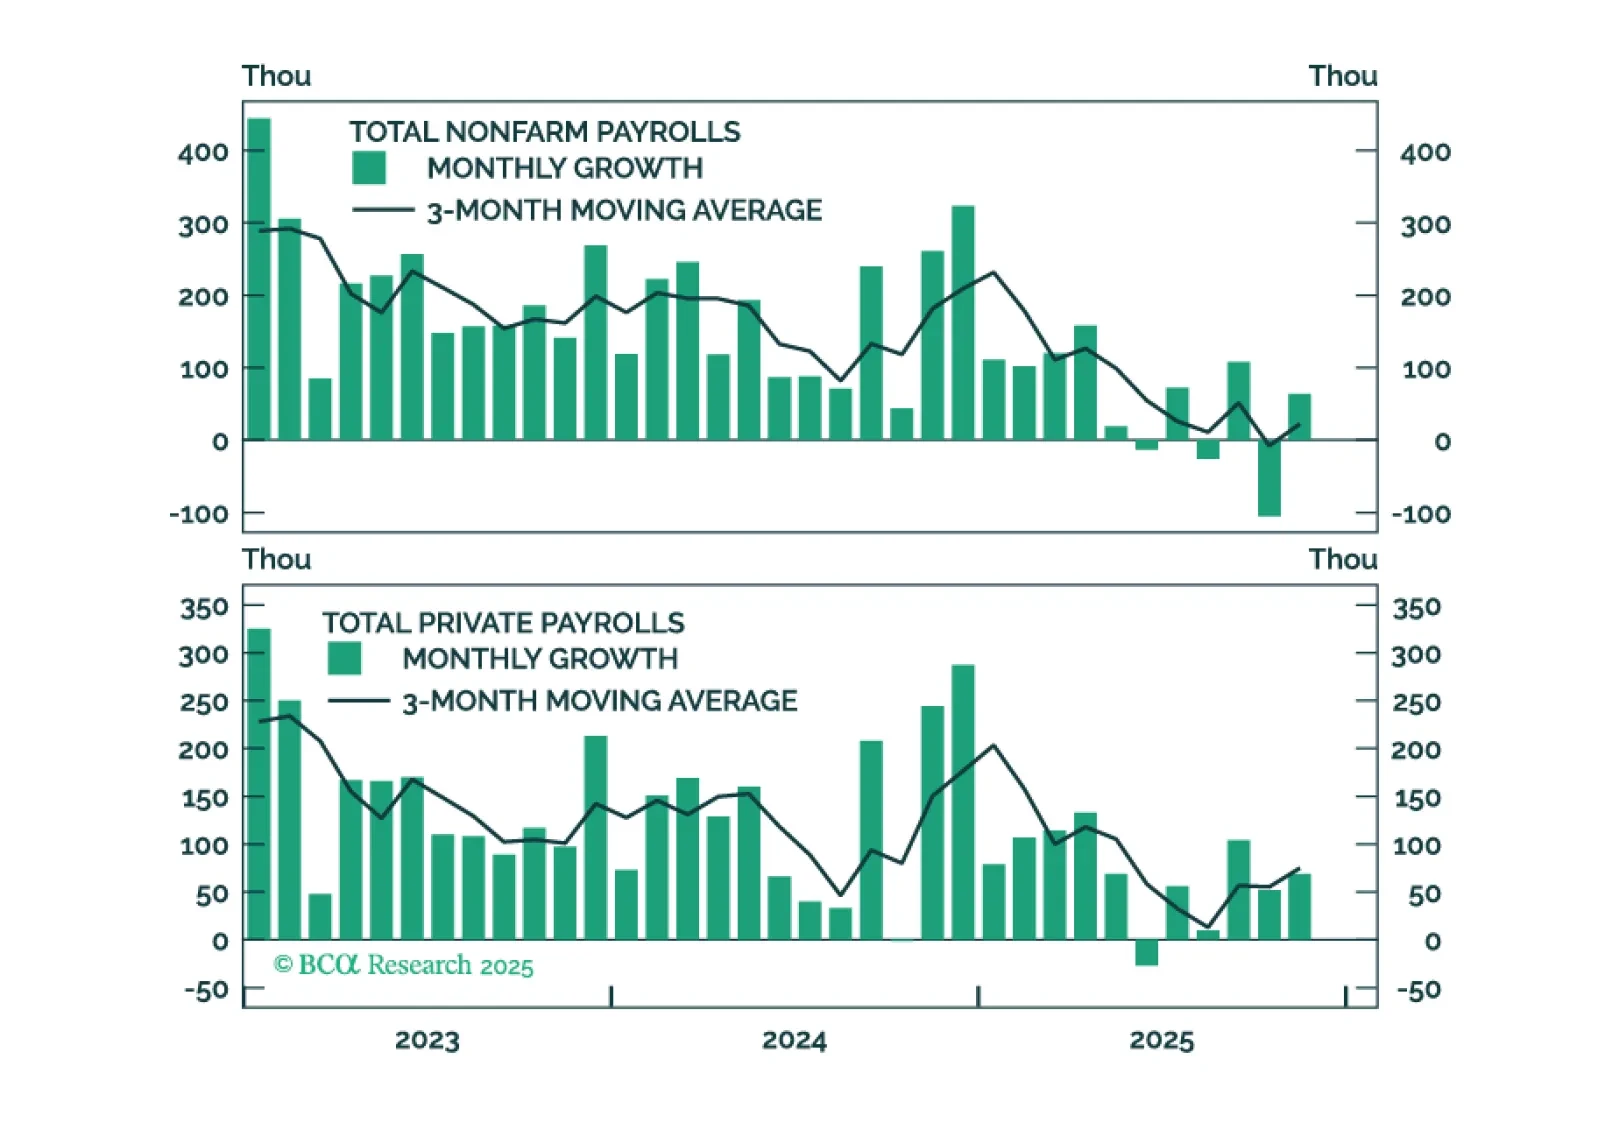
第I部では、ダグがGDP最終見積もりにおける第2四半期消費の急激な上方修正が我々の景気後退に対する確信を低下させ、景気後退予測を完全に撤回する可能性があることを説明します。ただし、状況は流動的であり、消費者向けおよび景気循環に露出したサブ業界における株式の著しい弱さがその典型例です。第II部では、ダグとグローバル・インベストメント・ストラテジーのミロスラフ・アラドスキが、AI投資ブームの影響について考察します。
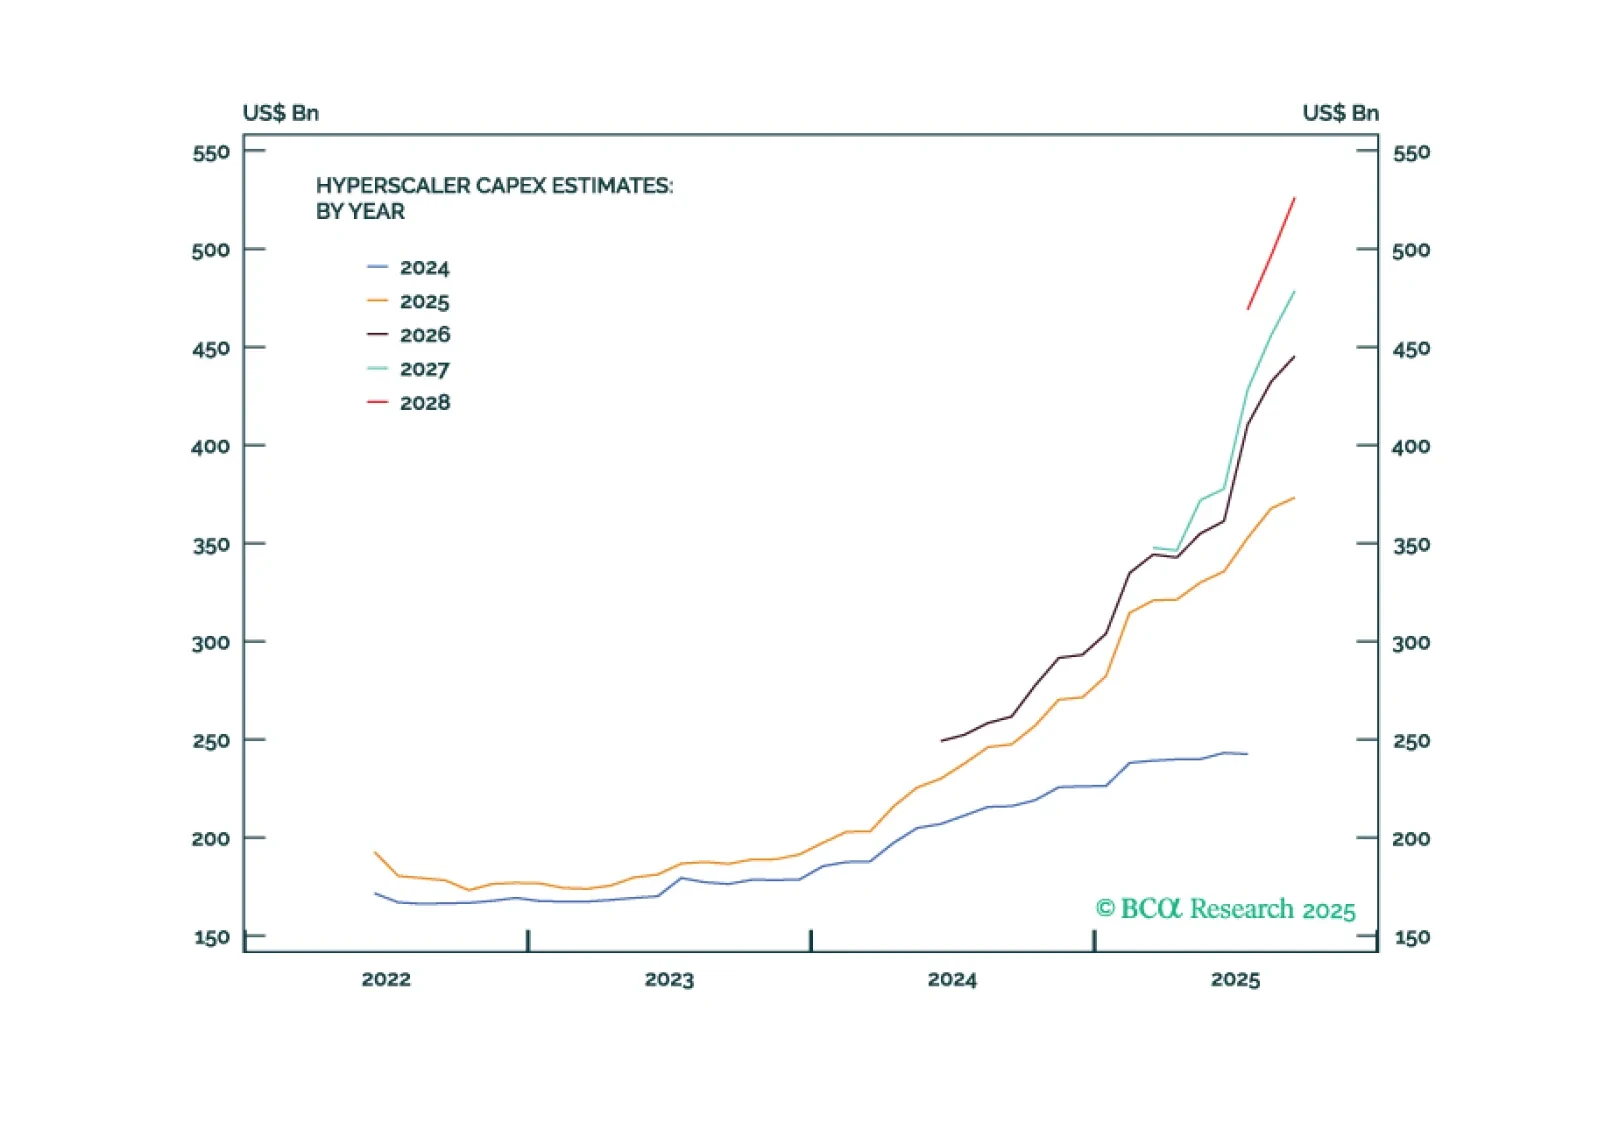
第II章では、Dougとグローバル・インベストメント・ストラテジーのMiroslav AradskiがAI投資ブームの影響について考察します。
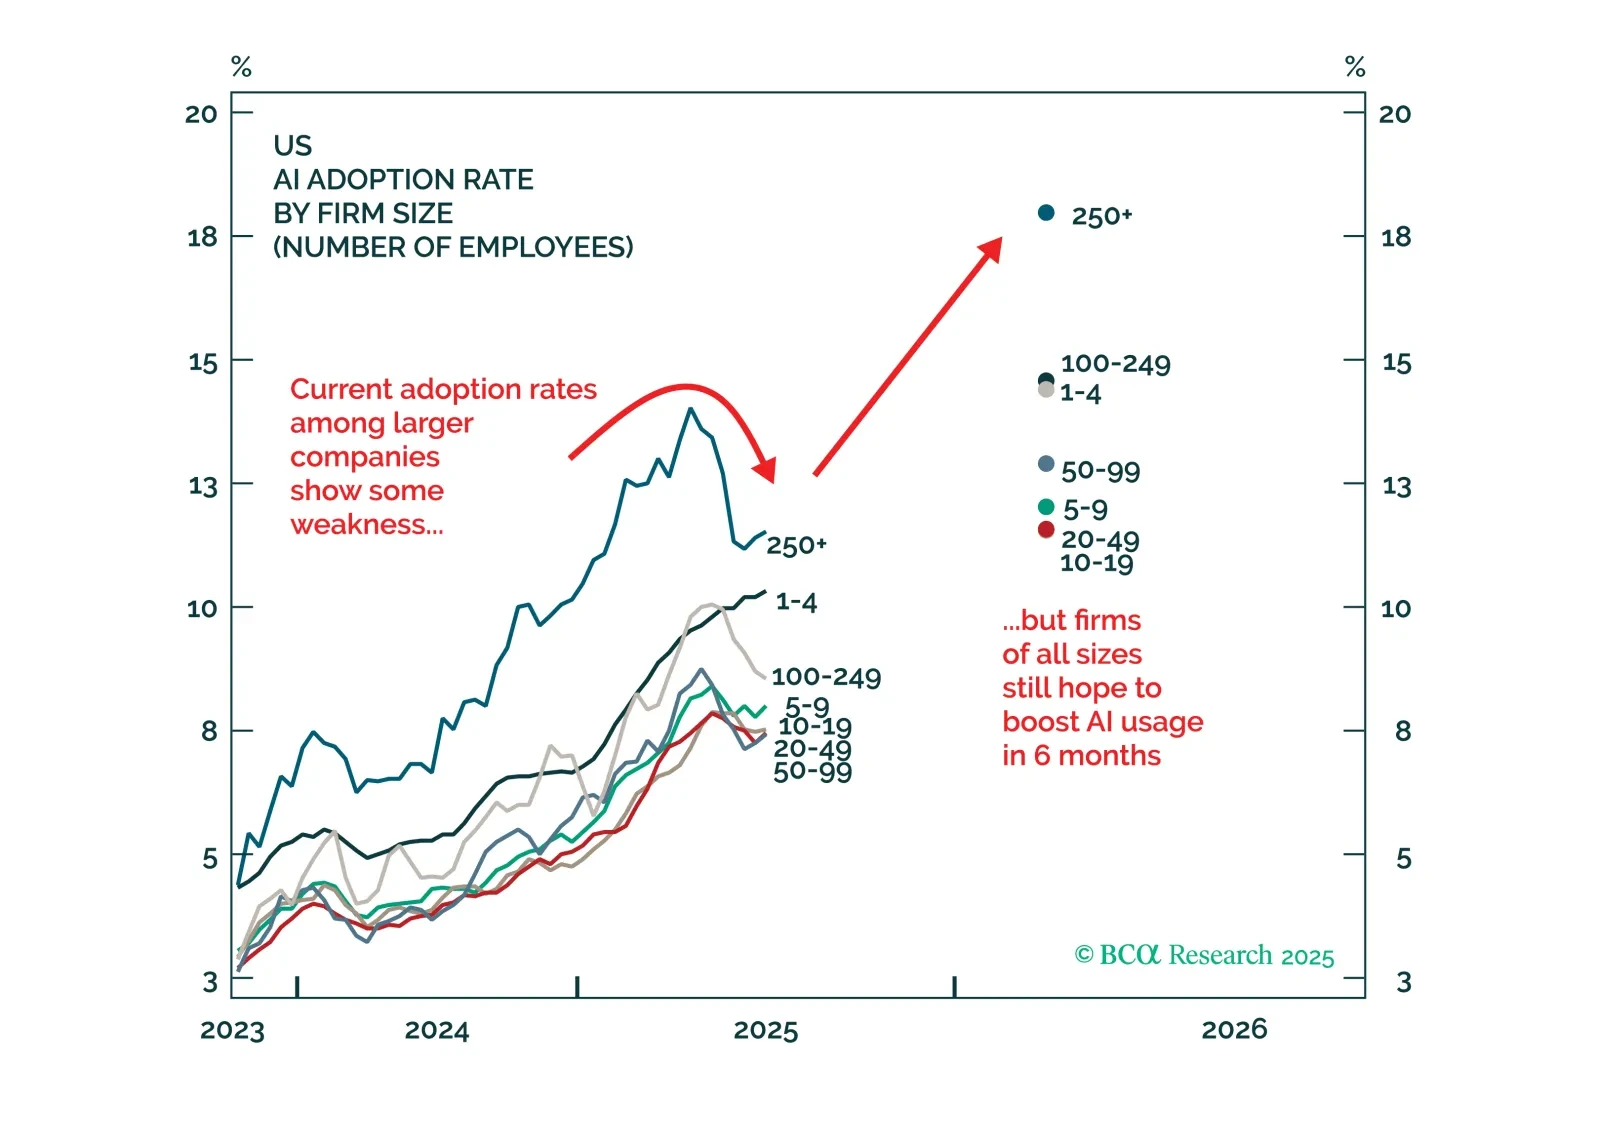
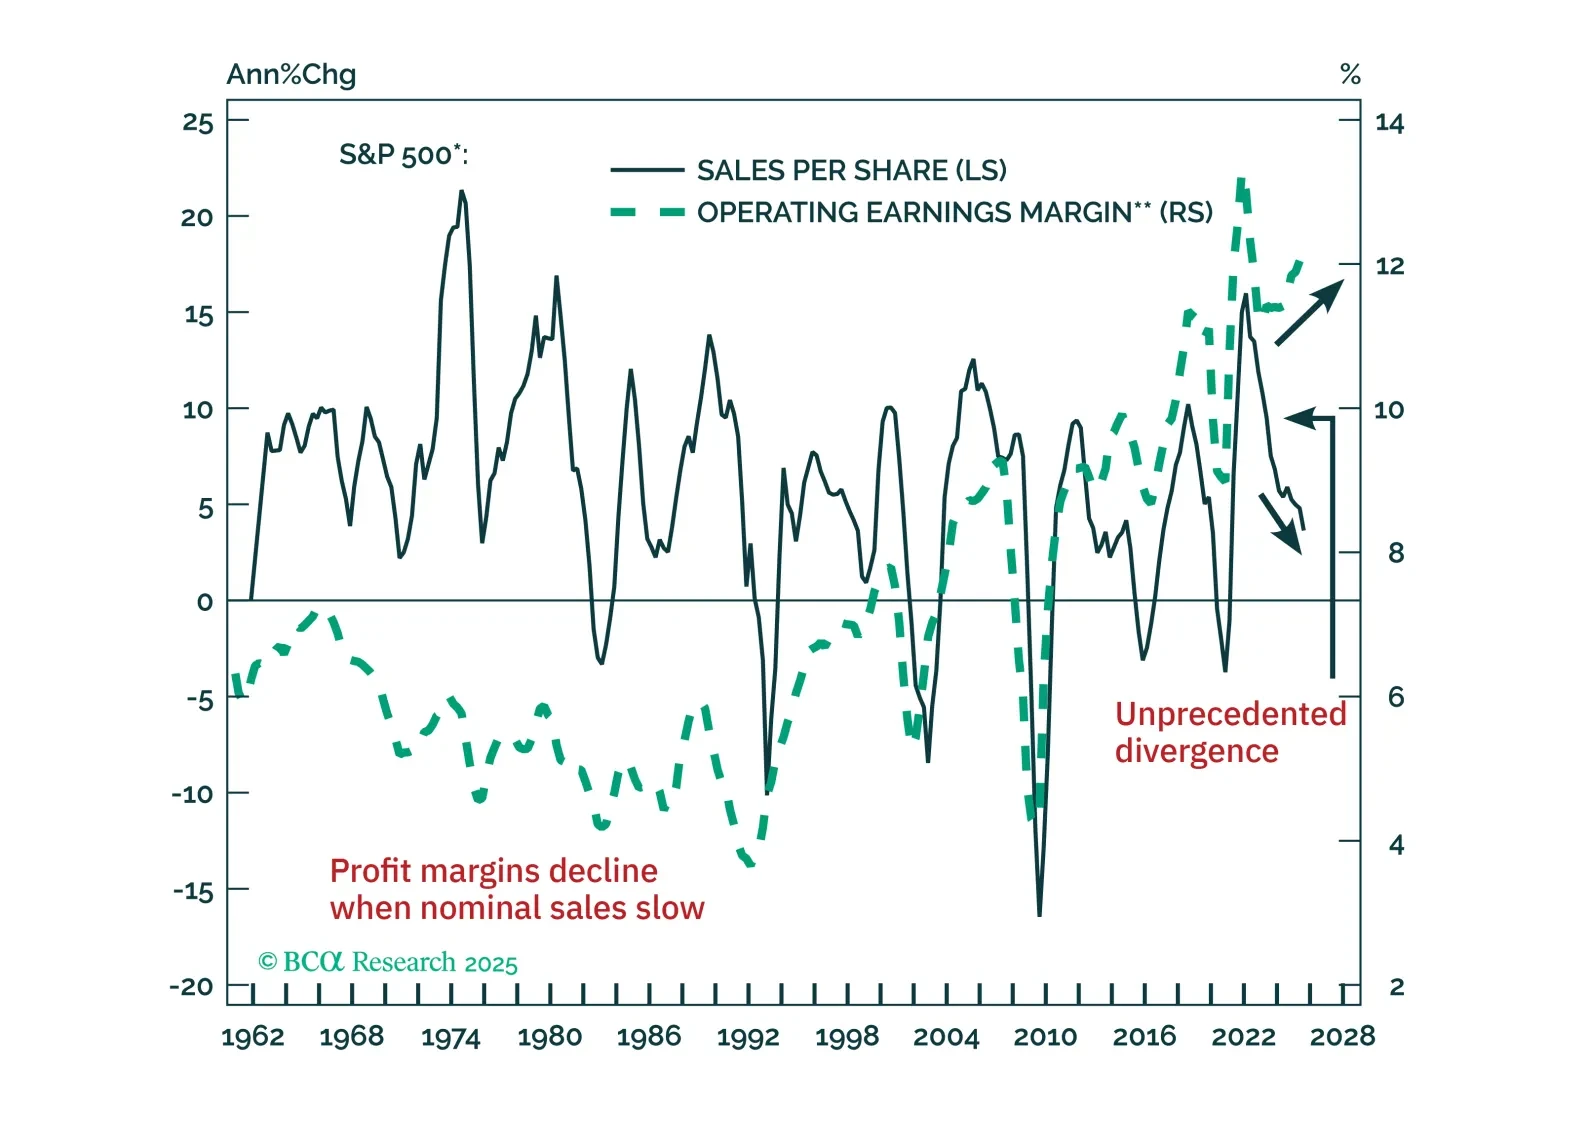
米国ノンテック企業の利益率の回復力は、トップラインの成長ではなく、コストの低下によって支えられており、それが利益率を守ってきました。現在、米国株式におけるリスクは潜在的な利益を上回っています――利益率の持続可能性は不透明であり、エクイティのバリュエーションは非常に割高です。
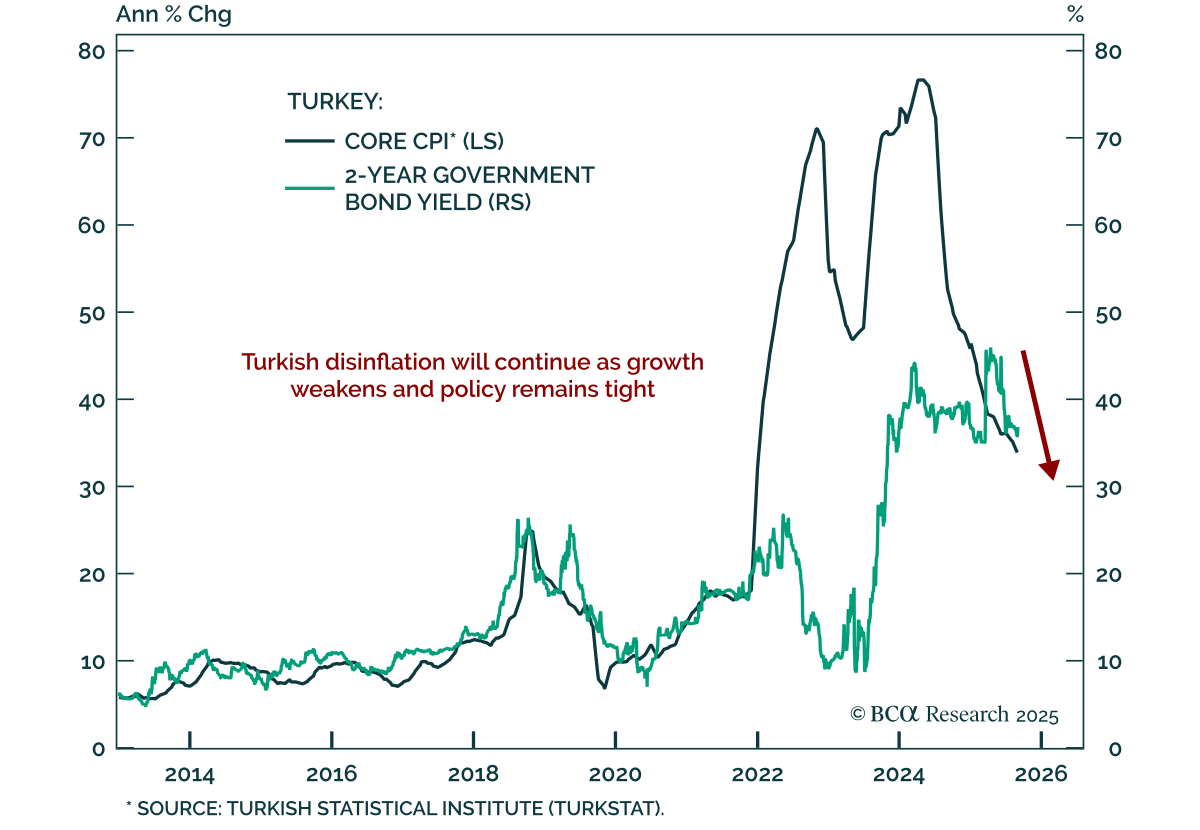
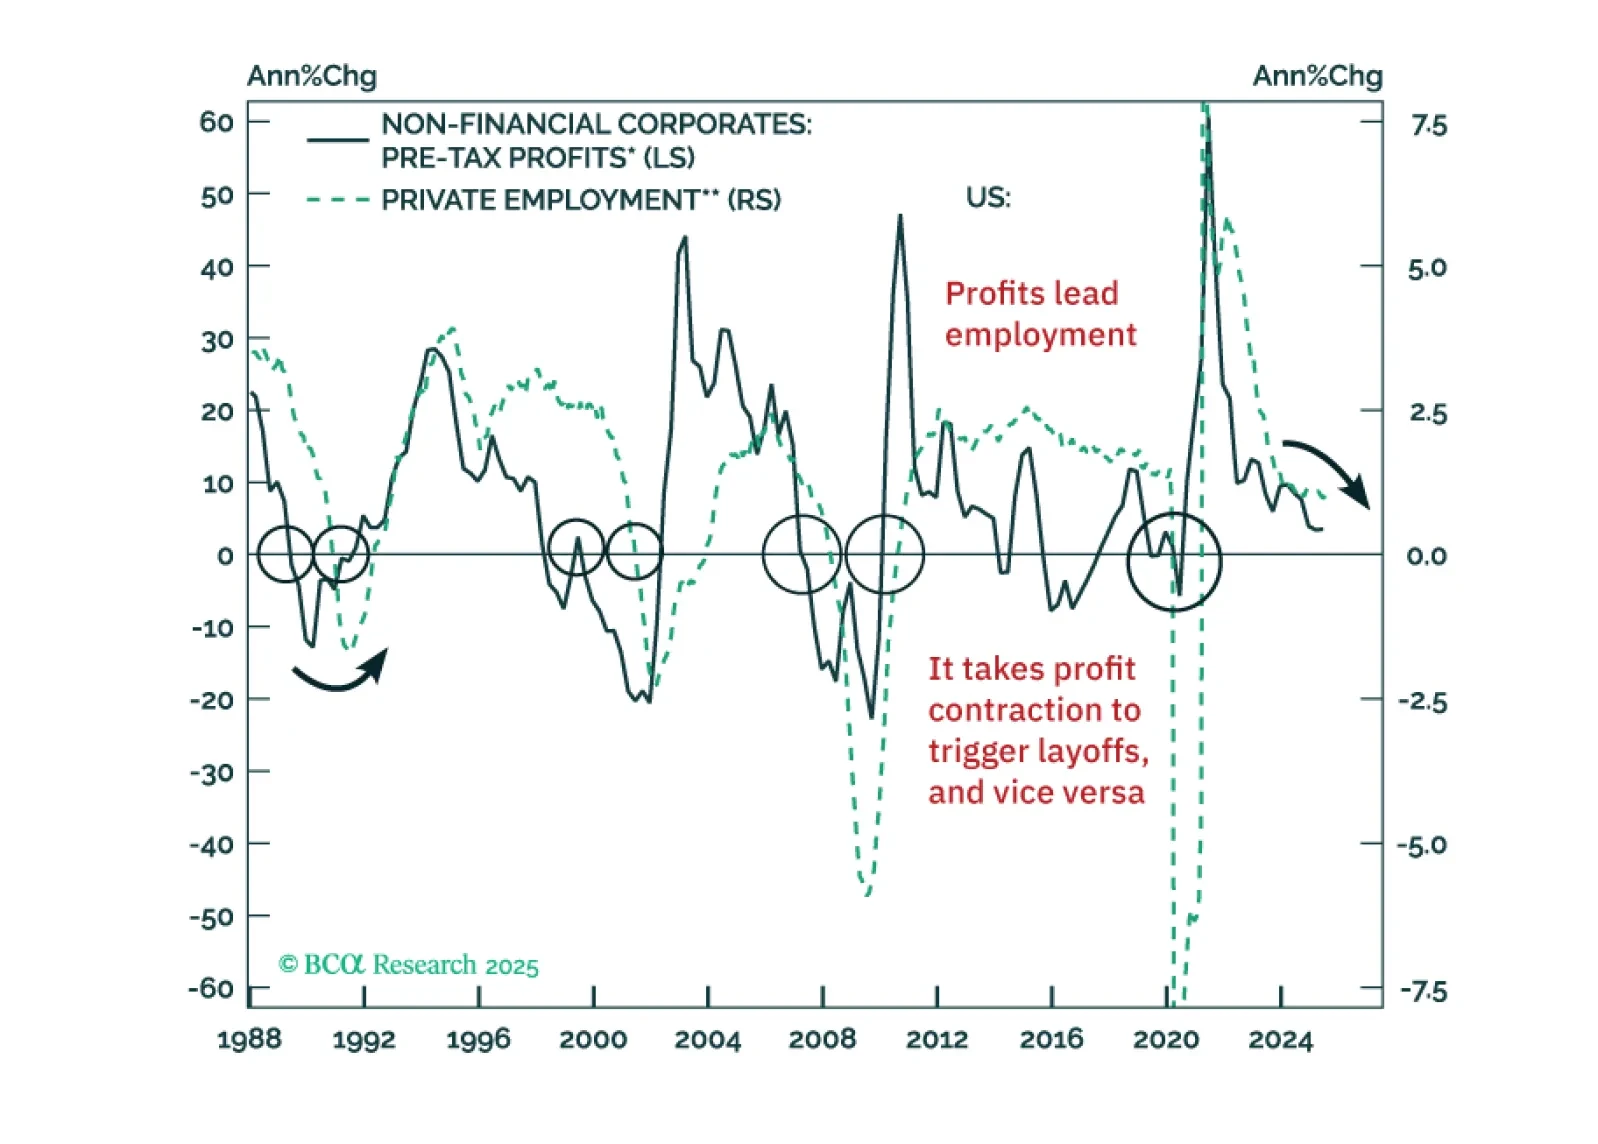
米国リスク資産の上昇を台無しにする可能性のある2つのリスクがあります:(1) 関税によるスタグフレーション、(2) 米国財務省によるタントラムです。新興国リスク資産に対する当社のネガティブな見解は、主に世界貿易の見通しに起因しており、今年第4四半期に縮小する見込みです。
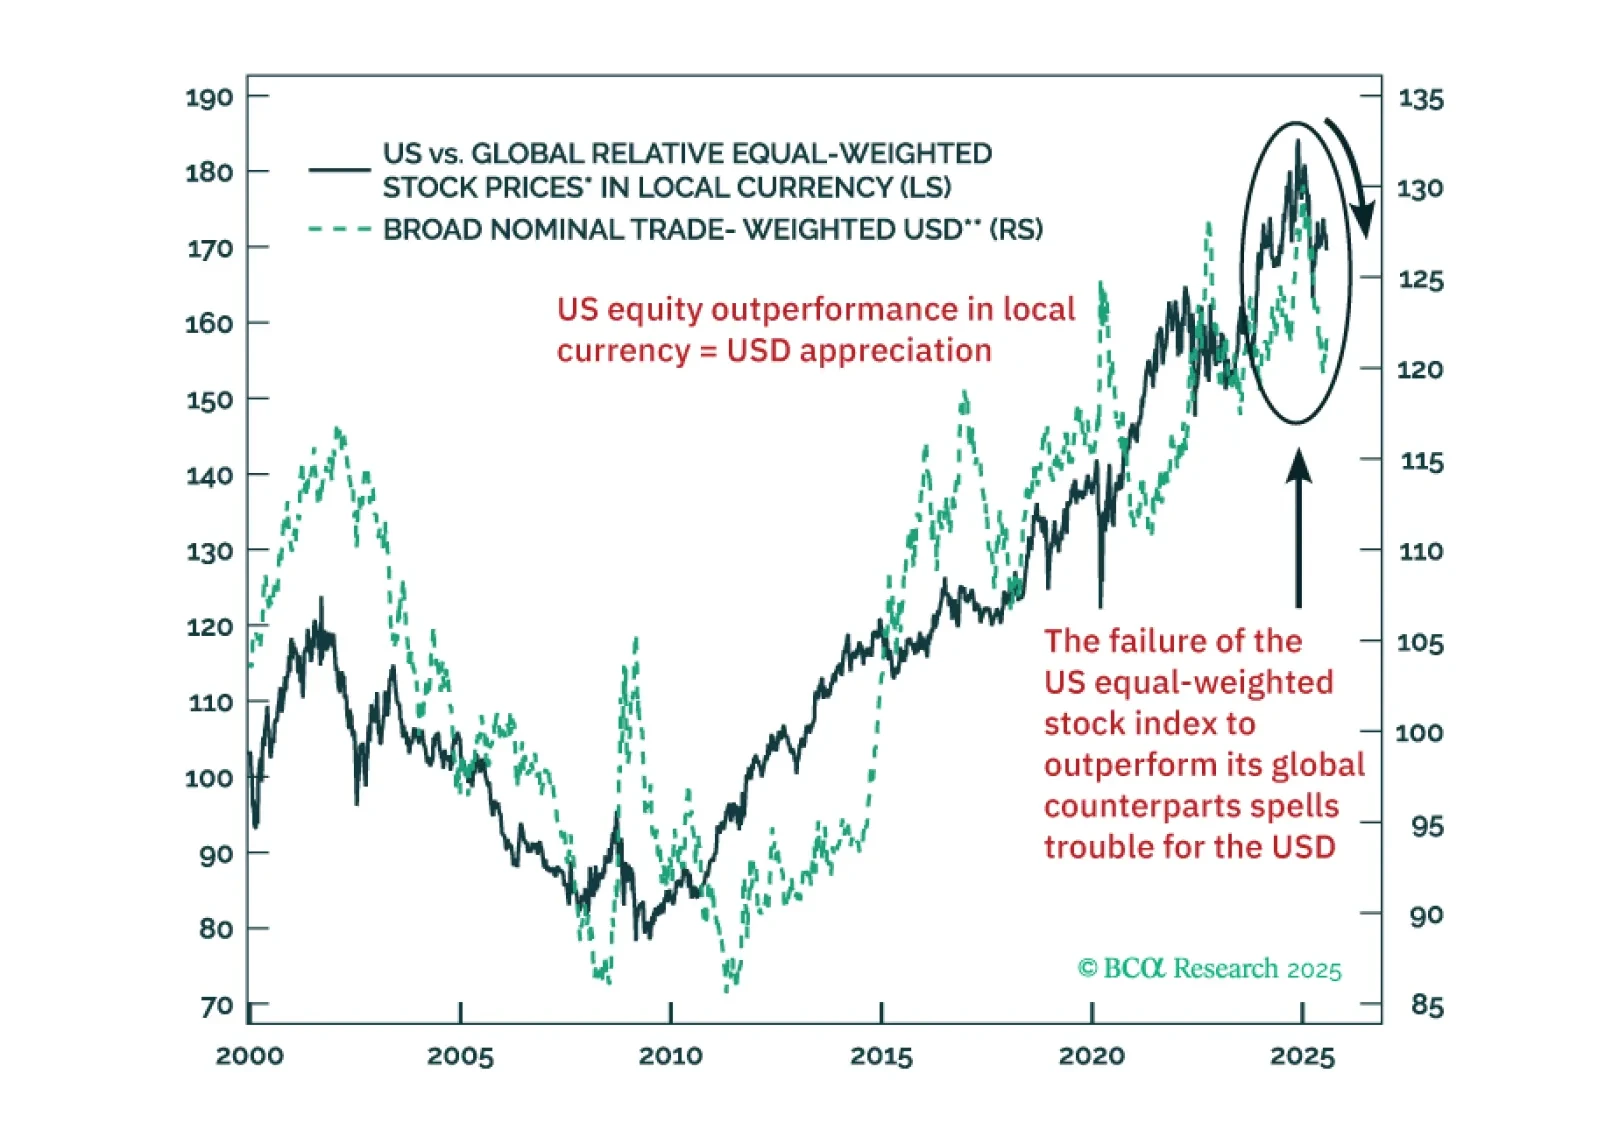
米国TMT株は驚異的な利益パフォーマンスを示しています。しかし、米国の大型テック以外では、グローバル・エクイティのファンダメンタルズとテクニカルは困難な状況です。短期的なドルの反発は見送るべきです。