インフレーション
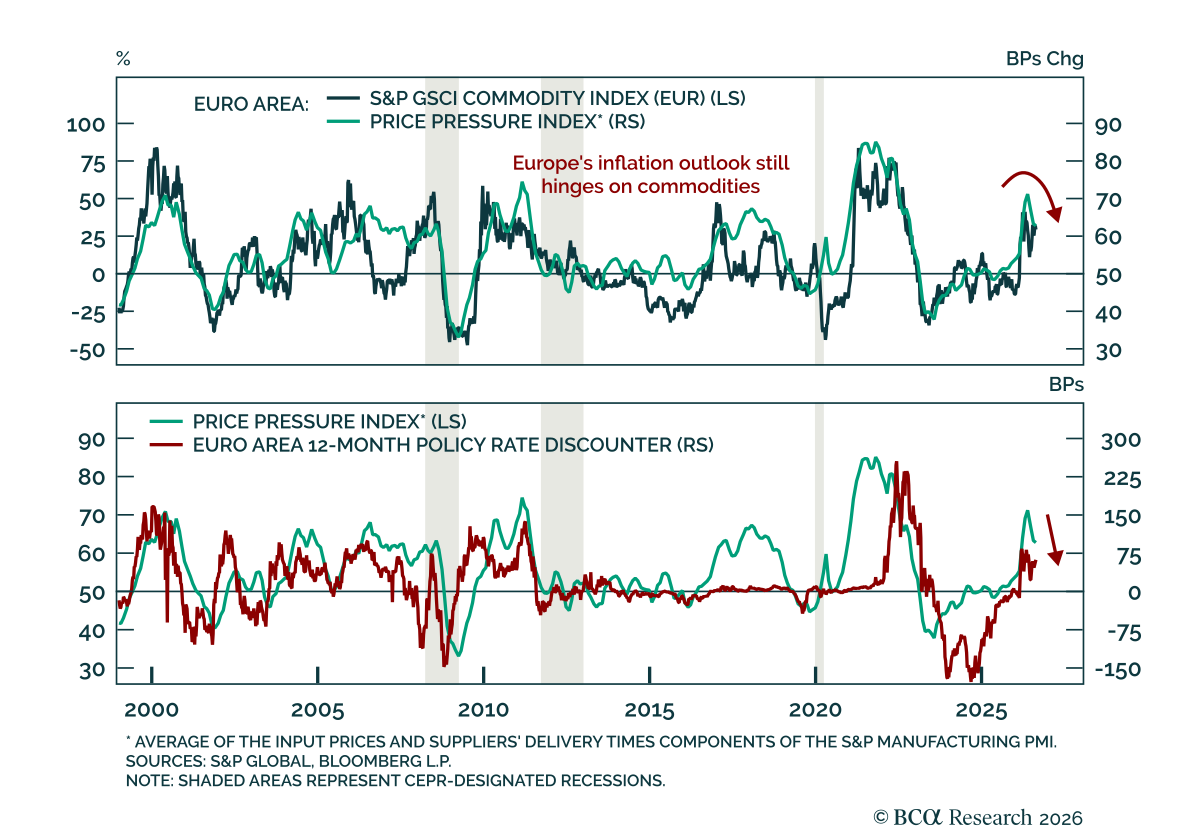
8月のドイツのインフレは予想よりも冷ややかであり、エネルギーショックがより広範な二次的影響を生んでいるという明確な証拠は乏しい。 消費者物価指数(CPI)は前月比0.2%上昇し、7月の0.8%から低下した一方で、前年比は2.8%から2.9%へわずかに上昇した。総合の加速はエネルギーが主導したが、コアインフレは安定している。財のインフレは上昇したが、サービスのインフレは緩和しており、二次的影響は限定的であることを示している。…

米国の基調的インフレは依然として粘り強く、合成的な広範な指標はFRBの物価安定目標に整合する水準を約0.5%ポイント上回っている。 最近のインフレがやや粘り強いと指摘する者は錯覚しているわけではない。9指標の合成指標は、基調的インフレが2025年10~12月期以来狭いレンジにあることを示している。各種物価統計とコアPCEインフレとの歴史的関係で補正すると、その基調指標は現在、FRBの物価安定目標に整合する水準を約0.5%ポイント上回っている。…
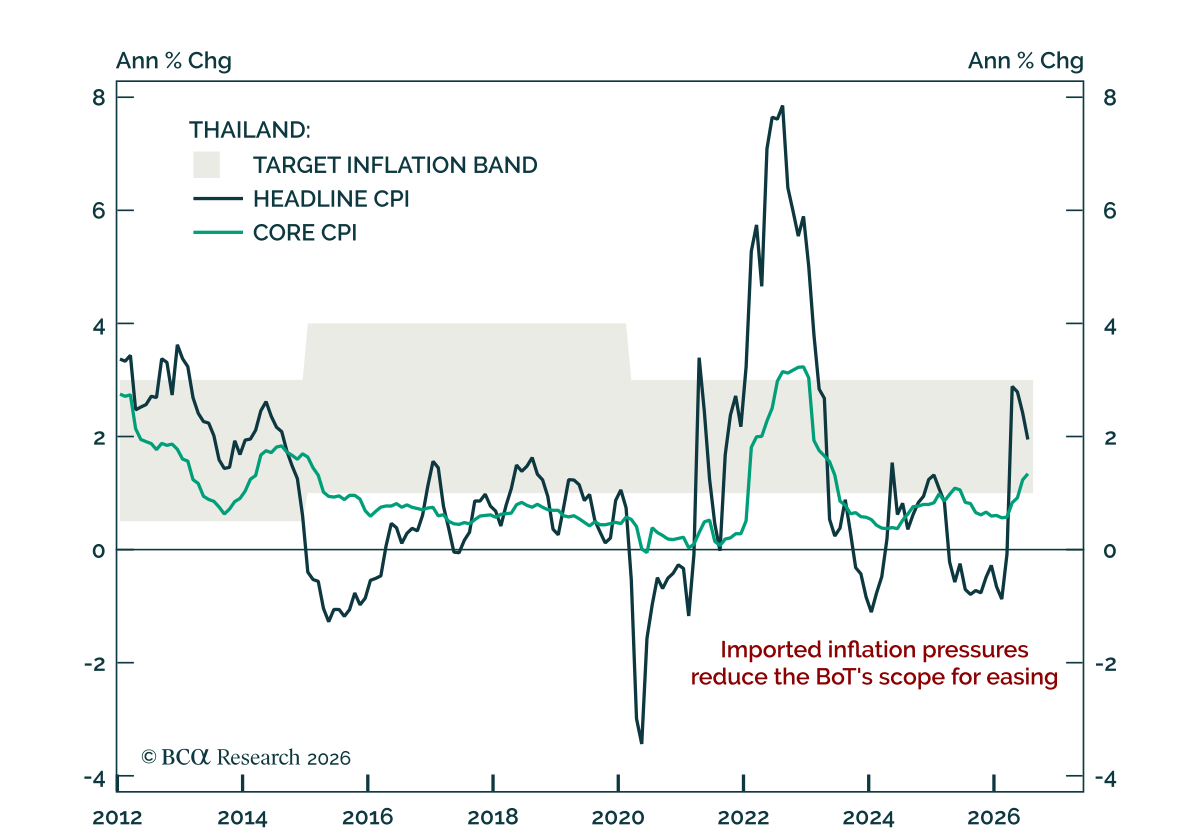
タイ中央銀行は、内需が弱くエネルギー輸入代金が依然として高止まりしているという状況を背景に、政策金利を1%で据え置いた。 インフレ率は鈍化し内需は低迷しているものの、輸入インフレ圧力は依然として強いのである。…
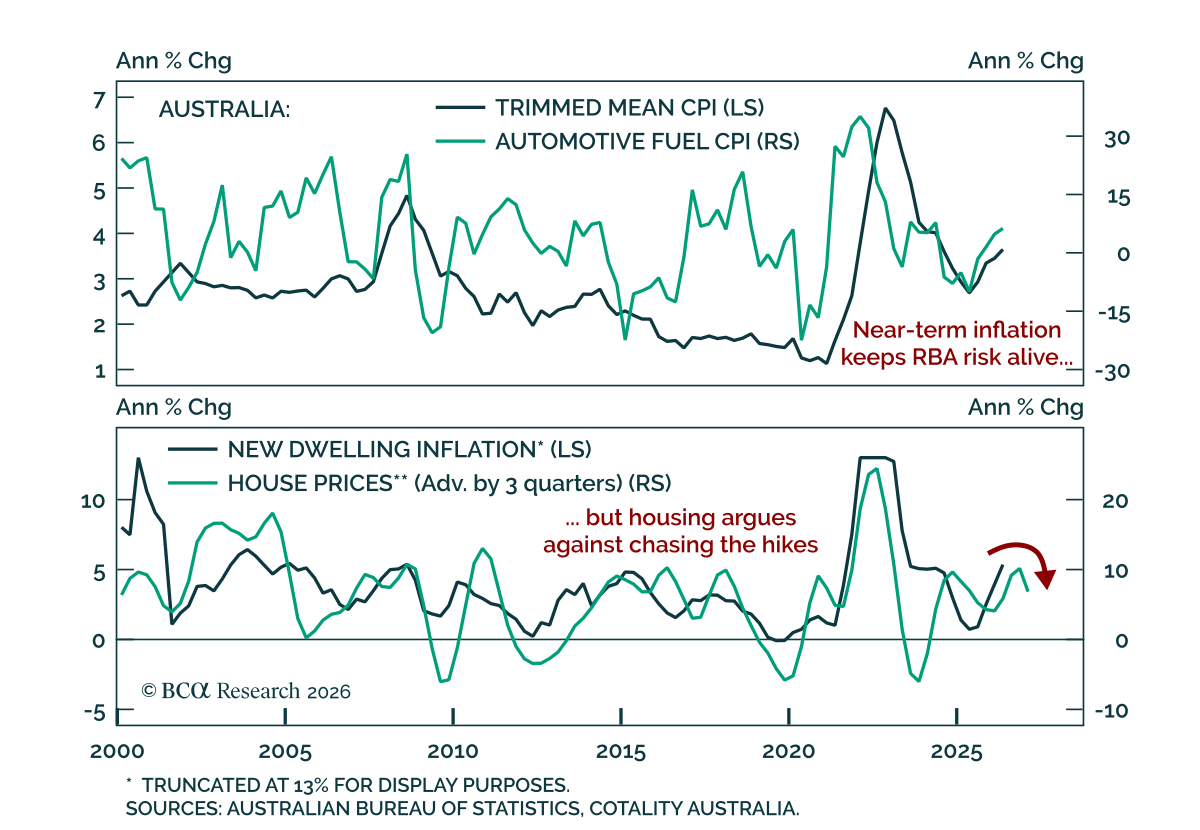
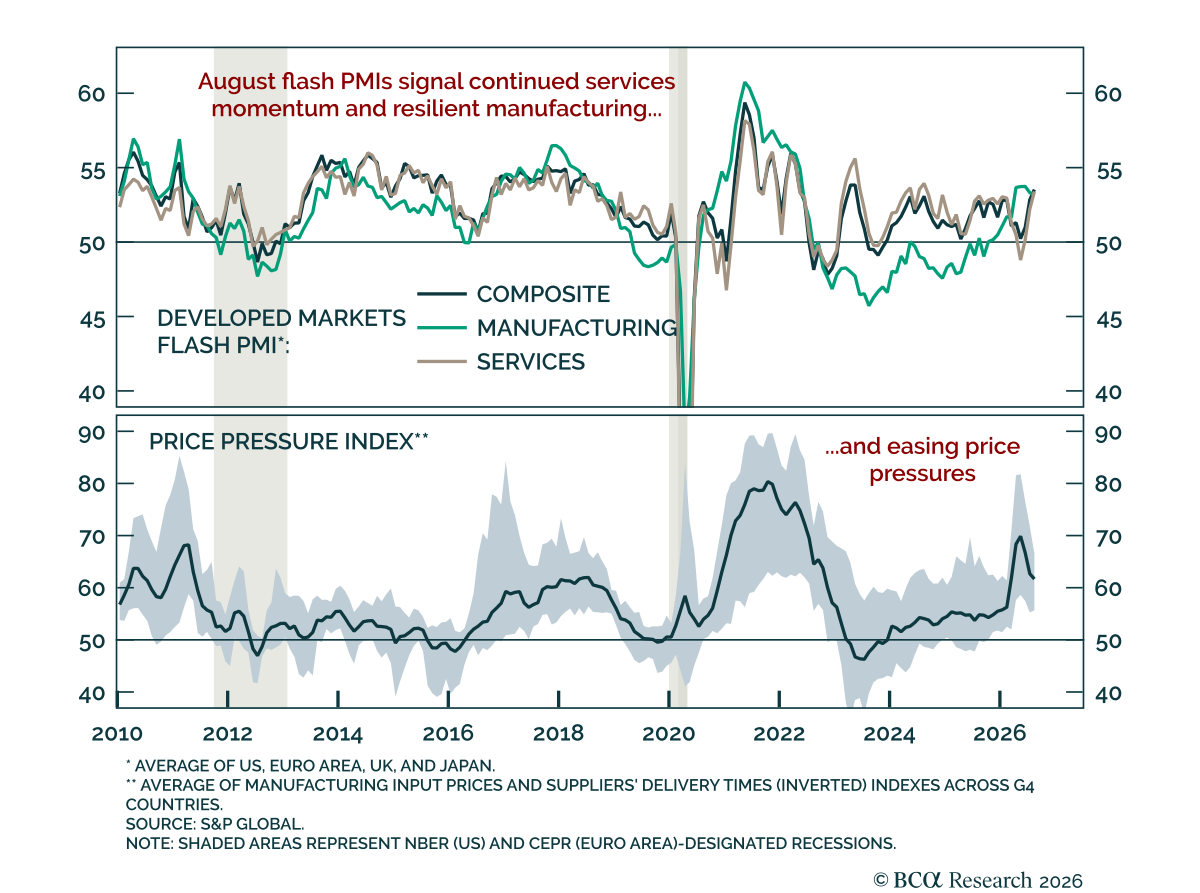
8月のグローバル速報PMIは、製造業が持ちこたえる一方でサービス活動がさらに強まったことを示した。 当社のBCA Live会合で論じたとおり、米国の製造業は53.9から53.2へとわずかに軟化したが、横ばいが予想されていたにもかかわらず依然として健全な水準にとどまった。一方でサービスは54.6から56.8へ急伸し本来は低下が予想されていたのだ。その結果、総合PMIは54.5から56.0へ上昇して2022年以来の高水準となった。…
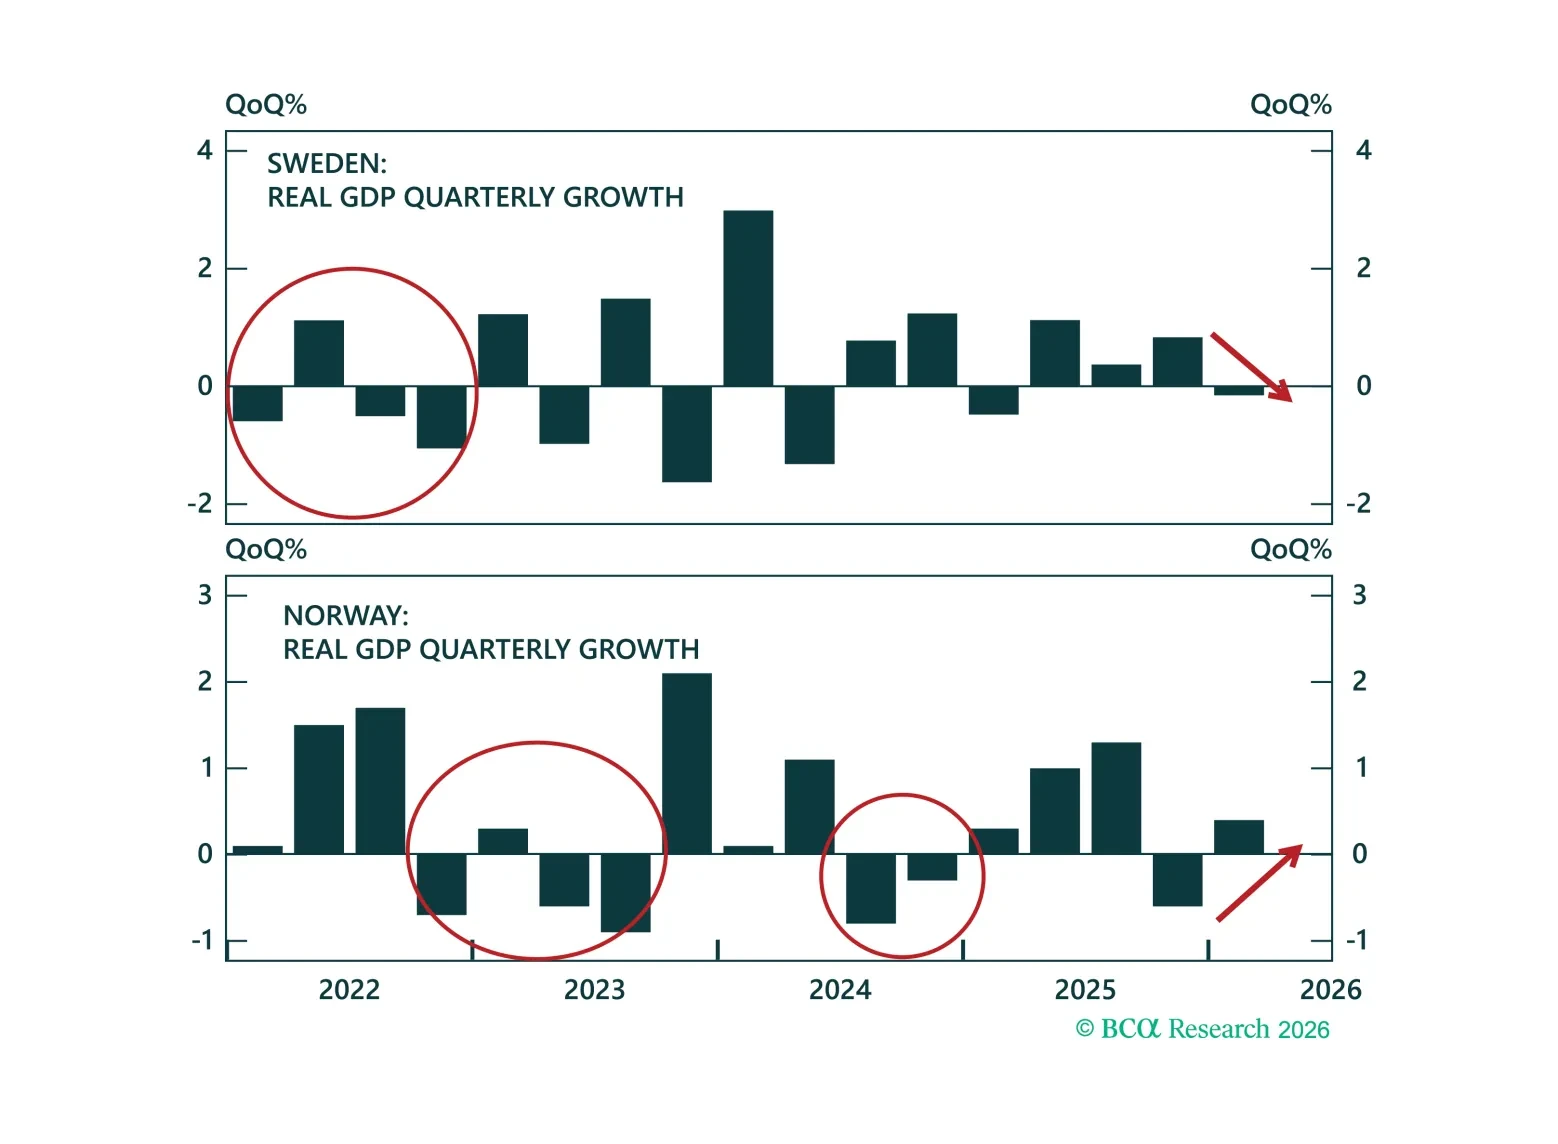
イランでの戦争とエネルギーショックが北欧諸国の明暗を逆転させている:スウェーデンの景気回復が足踏みする一方で、ノルウェーは歓迎すべきエネルギーによる追い風を受けている。スウェーデン株よりノルウェー株を優先し、NOK/SEKを買う。金利では、Riksbankの積極的な利上げ期待を打ち消し、ノルウェー国債をニュートラルに格下げする。

カナダの7月のCPI上振れはエネルギーが主因で、基調的なインフレ圧力は抑制されたままである。総合インフレ率は前年同月比で2.8%から3.0%に上昇し、BoCの1%~3%のレンジの上限に達した。コアインフレも1.9%に小幅上昇し、BoCの好むメディアンおよびトリム指標はそれぞれ2.0%と1.9%に上昇した。しかし基調の詳細は幅広いインフレを示しておらず、価格圧力はエネルギーに集中し、コアは依然として目標レンジの中間付近にある。…
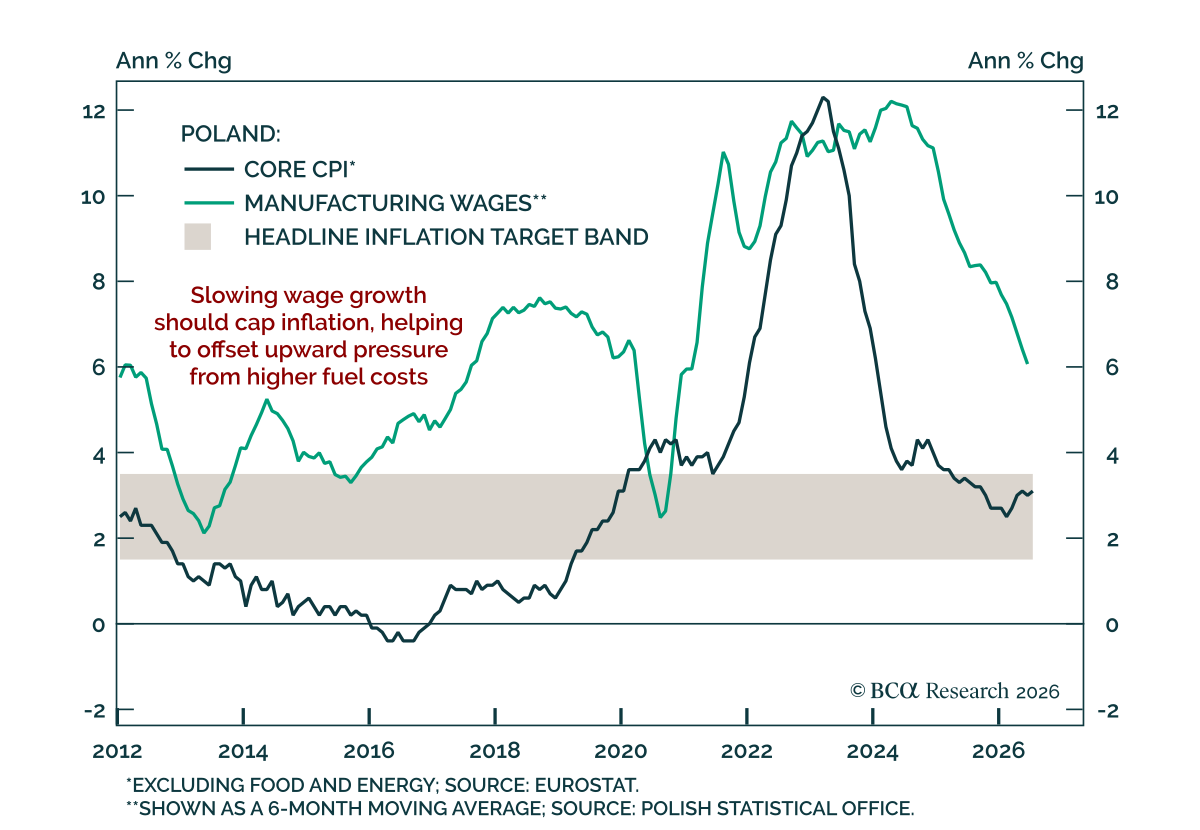
ポーランドのコアインフレは抑制されたままであるが、燃料費の上昇が基調的な物価圧力に影響を与え続けている。 7月の総合インフレ率は前年比3.0%でコンセンサスと一致し、コアは3.1%であった。対外的なインフレ環境が依然として好ましくないため、当社のEMストラテジストはNBPがすぐに金融政策を緩和する余地はほとんどないと見ている.…

7月のPPI報告はインフレ圧力が緩和しつつあるという見方を強め、FRBが利上げを休止する余地を広げた。総合PPIは月次で横ばいとなり、前年比は5.5%から4.7%へ低下した。食品、エネルギー、貿易を除いたコア指標は前月比0.4%と予想より高かったが、前年比では5.0%から4.7%へと鈍化した。総合PPIは生産者の販売価格を捉える一方で、第4段階の中間需要指数は投入コストをより適切に測る指標である。同指標は昨年中頃から上昇してきた後、頭打ちの兆しを示している。…