US
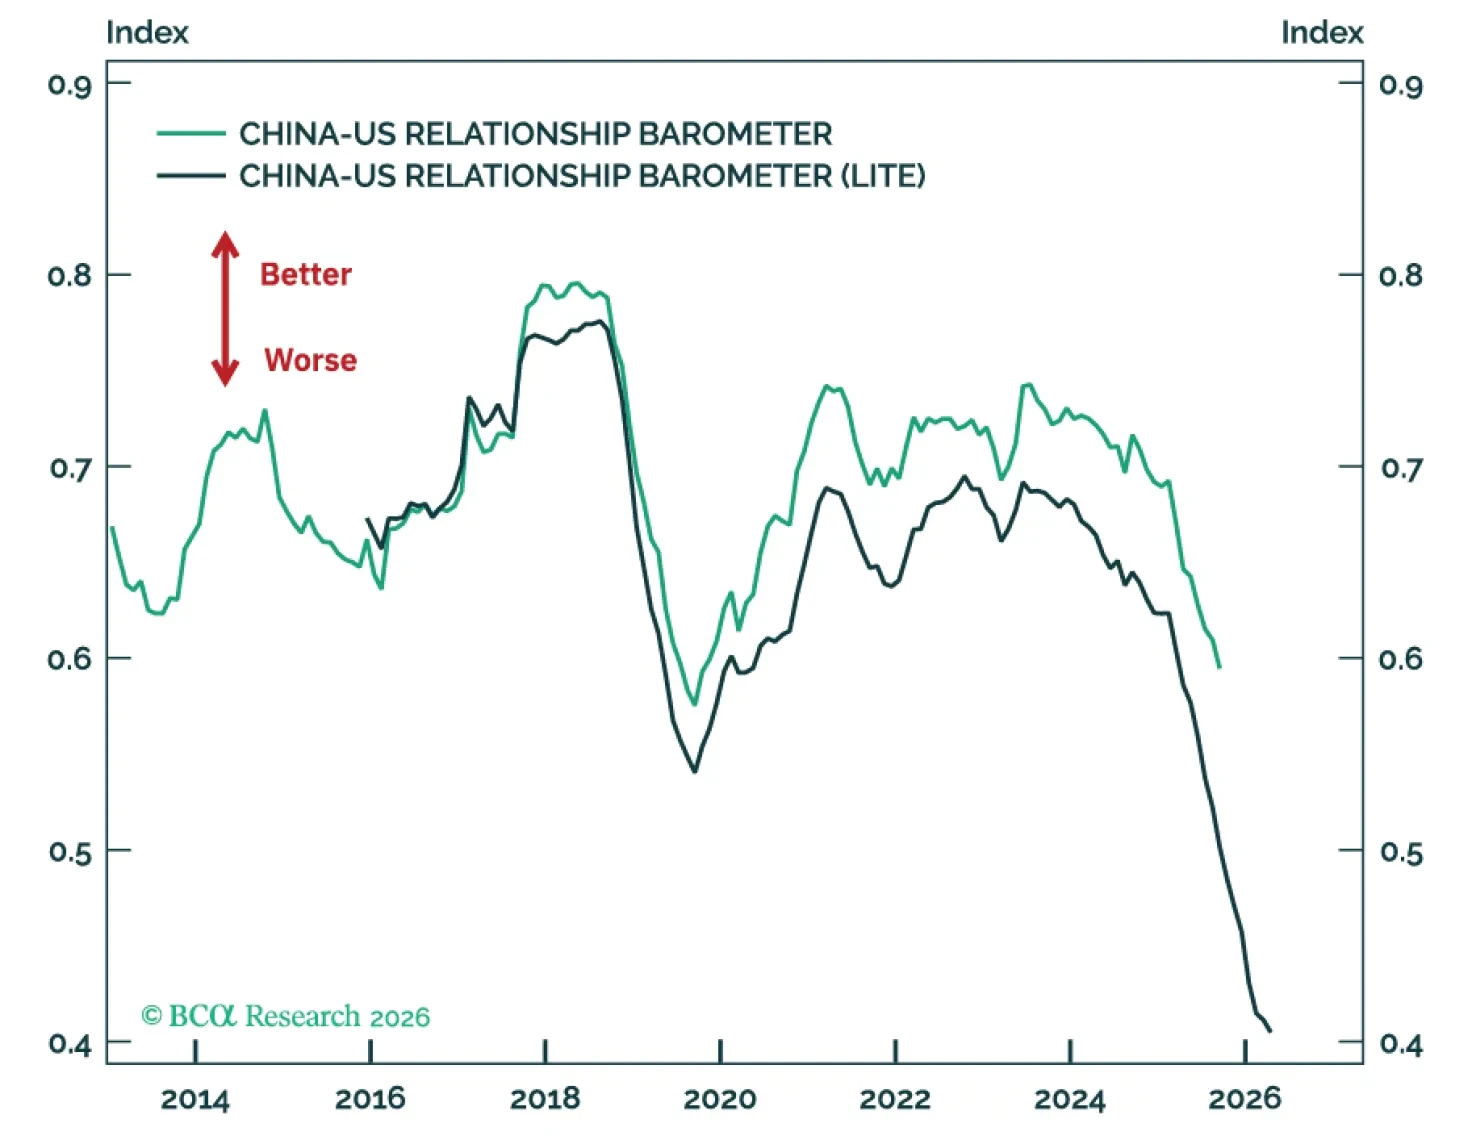
La cumbre Trump-Xi no implica beneficios concretos para el comercio entre Estados Unidos y China. Persisten tensiones estratégicas que obligan a China a aumentar el estímulo fiscal en 2027.
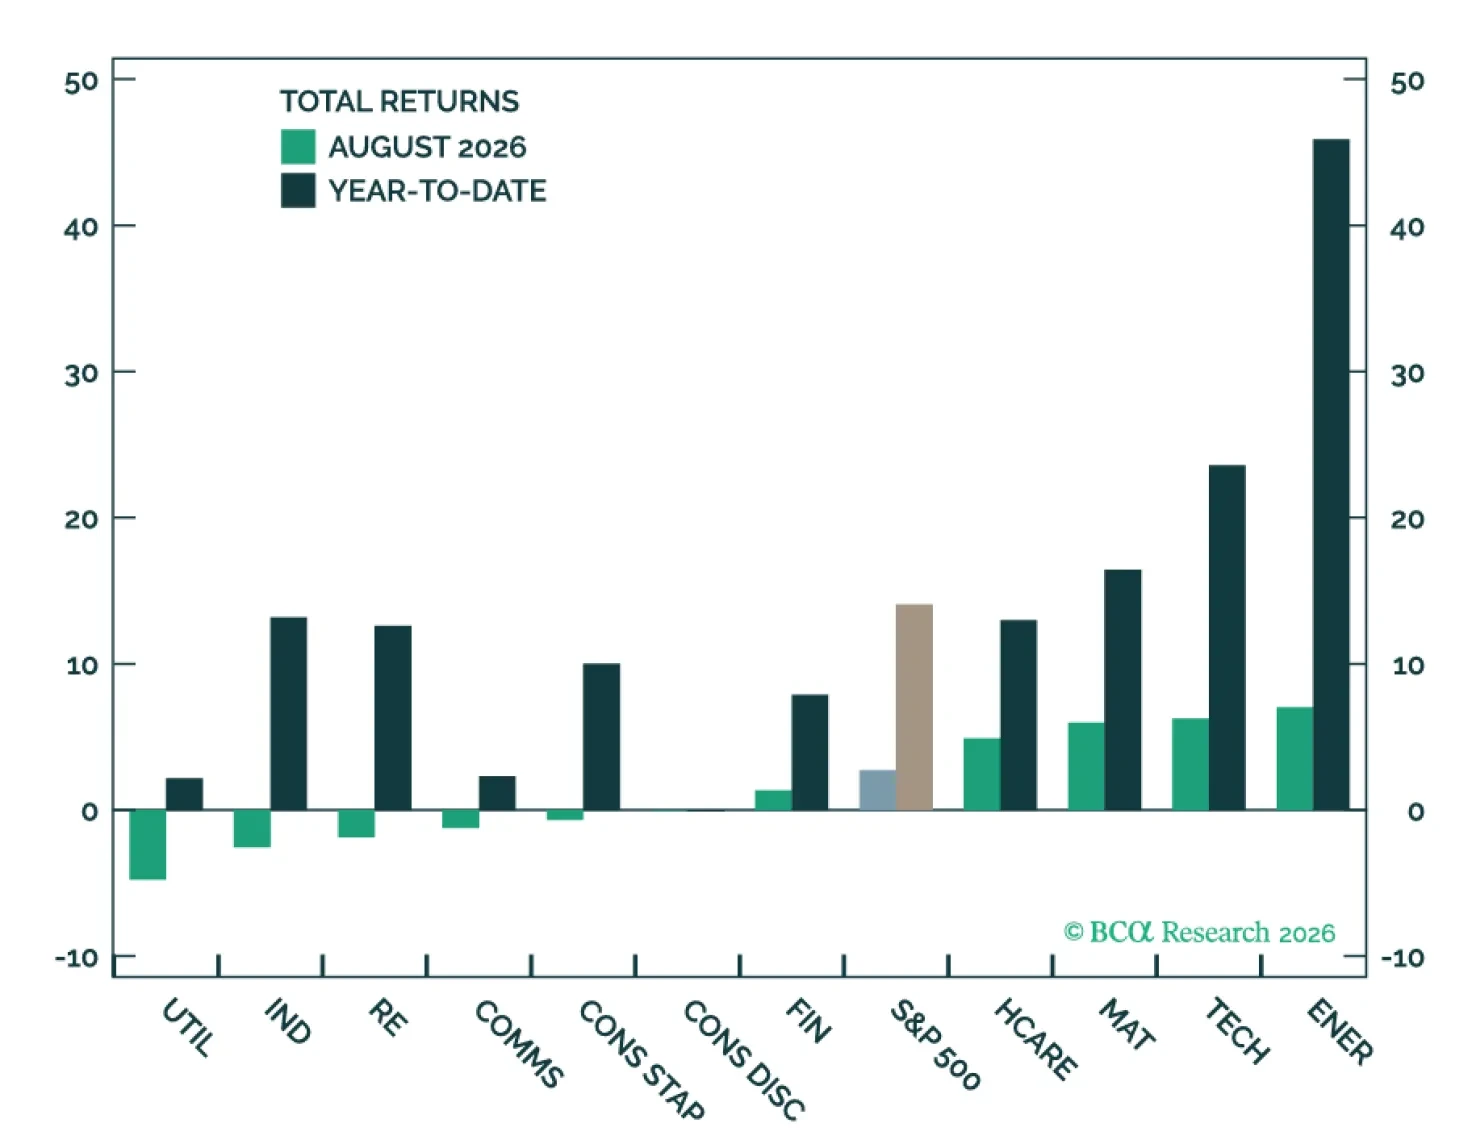
Los sólidos resultados del segundo trimestre sugieren que la historia de la IA sigue intacta. Impulsadas en parte por esta fortaleza, las acciones tecnológicas se han vuelto a alinear con fundamentos saludables tras una caída a finales de julio, registrando ganancias sólidas en agosto. Seguimos viendo potencial alcista para el S&P 500, favoreciendo la exposición cíclica y a la IA de los sectores de tecnología, materiales e industriales. Pero el aumento de los rendimientos de los bonos sigue siendo el principal viento en contra.
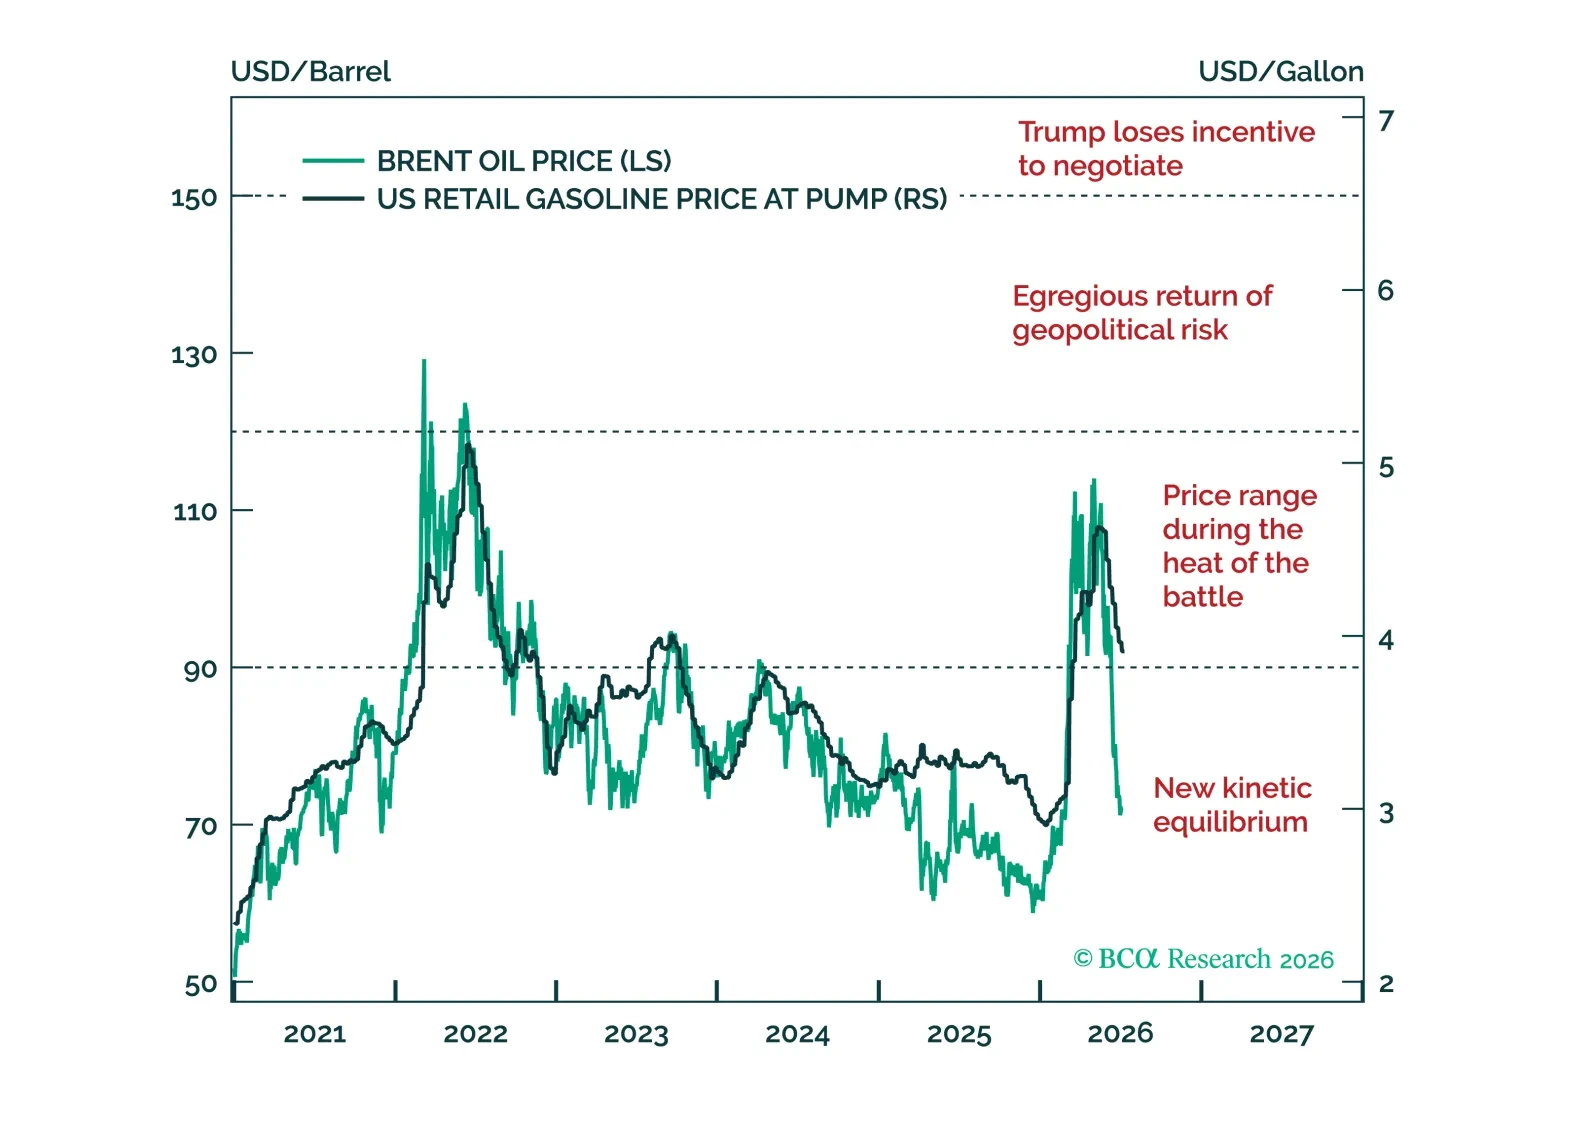
Seguimos siendo alcistas respecto a los activos de riesgo, dado que la guerra de Hormuz se ha resuelto por sí sola y los precios del petróleo han caído incluso más de lo que esperábamos. Además, los fundamentales macro no muestran señales de alarma. Dicho esto, seguimos escépticos de que la revolución de la IA continúe sin sobresaltos. De hecho, podría desencadenarse una guerra de precios una vez que todos los actores se den cuenta de que están en el espacio de las materias primas – no en el de la tecnología –.
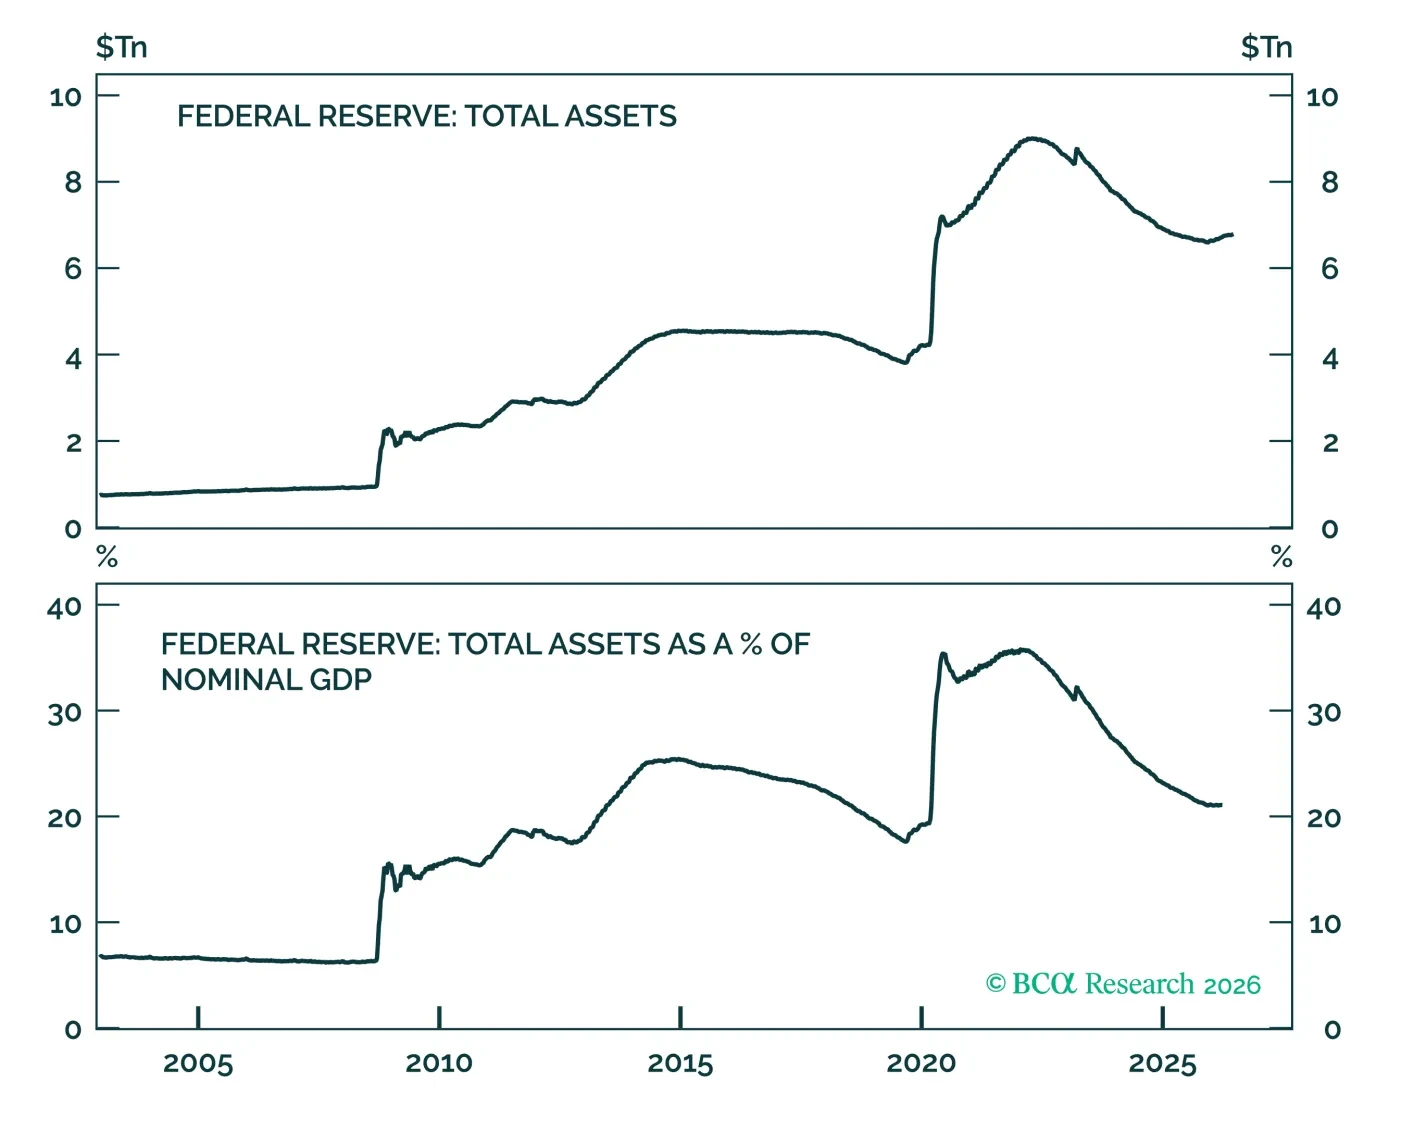
We discuss what recommendations to expect from the Fed’s balance sheet task force. We conclude that any future balance sheet consolidation will be smaller than many anticipate.
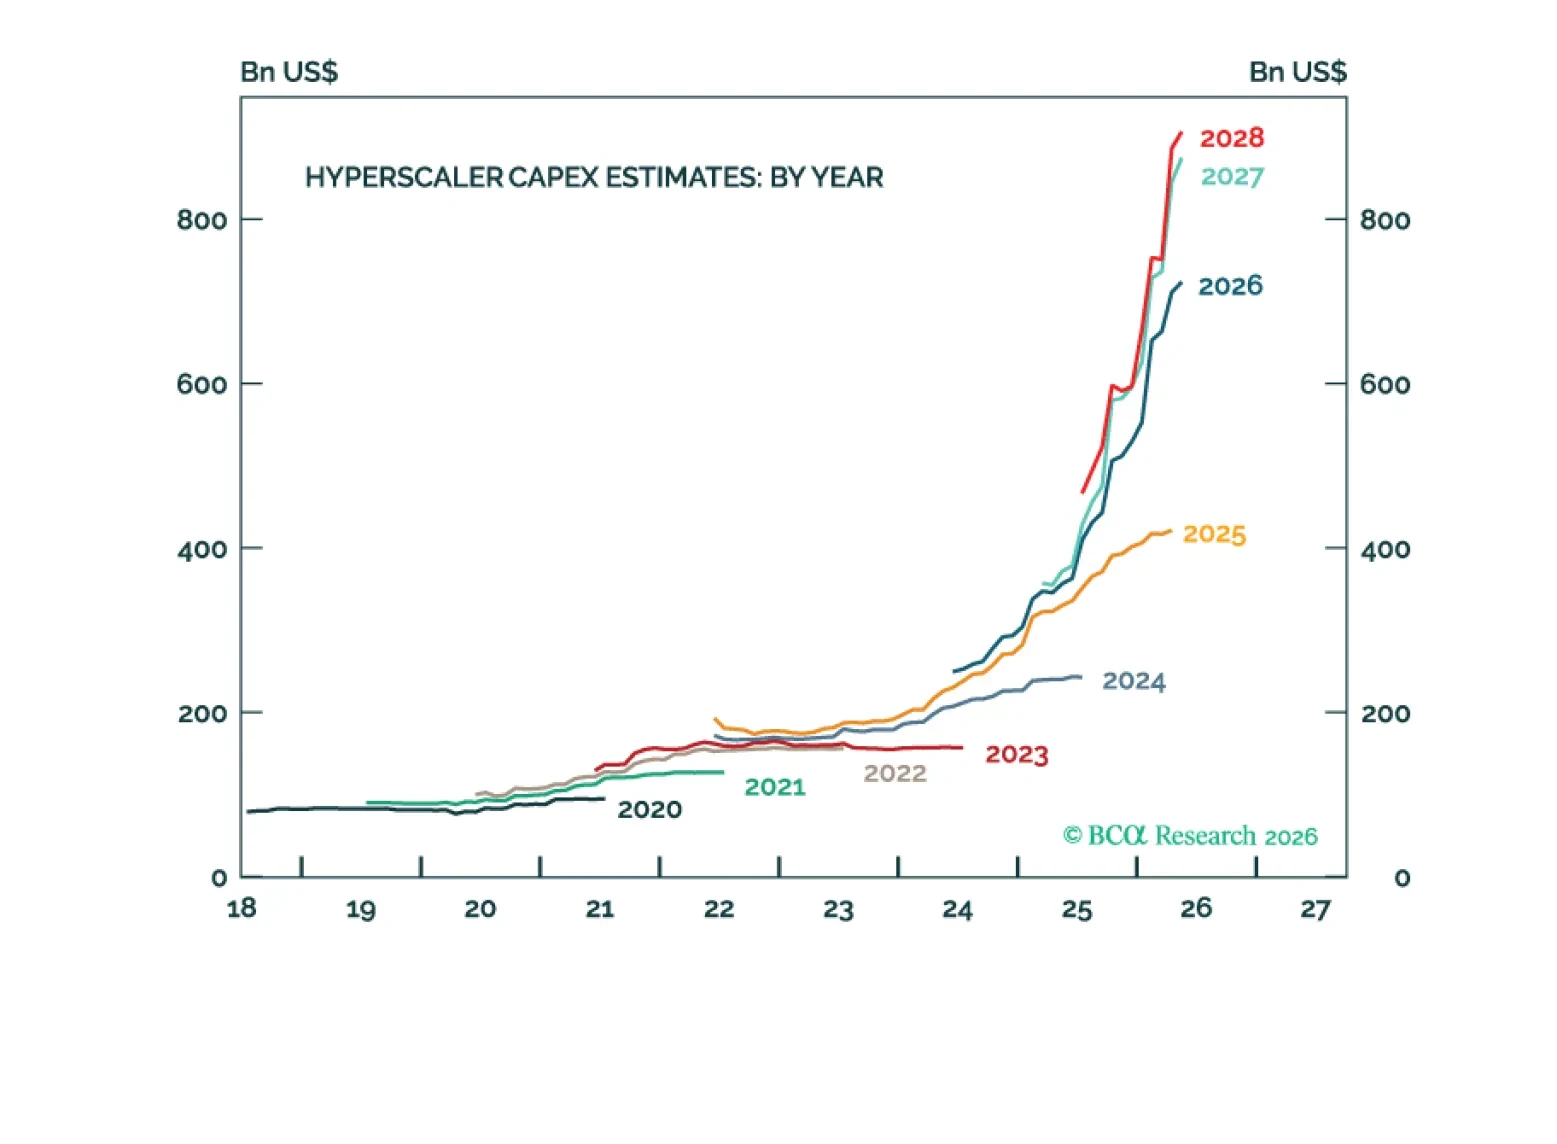
Una forma infalible de ganar dinero es comprar acciones en industrias que enfrentan escasez. Los cuellos de botella en la cadena de suministro de la IA persistirán durante los próximos años, pero los mercados descontarán el alivio antes de eso.
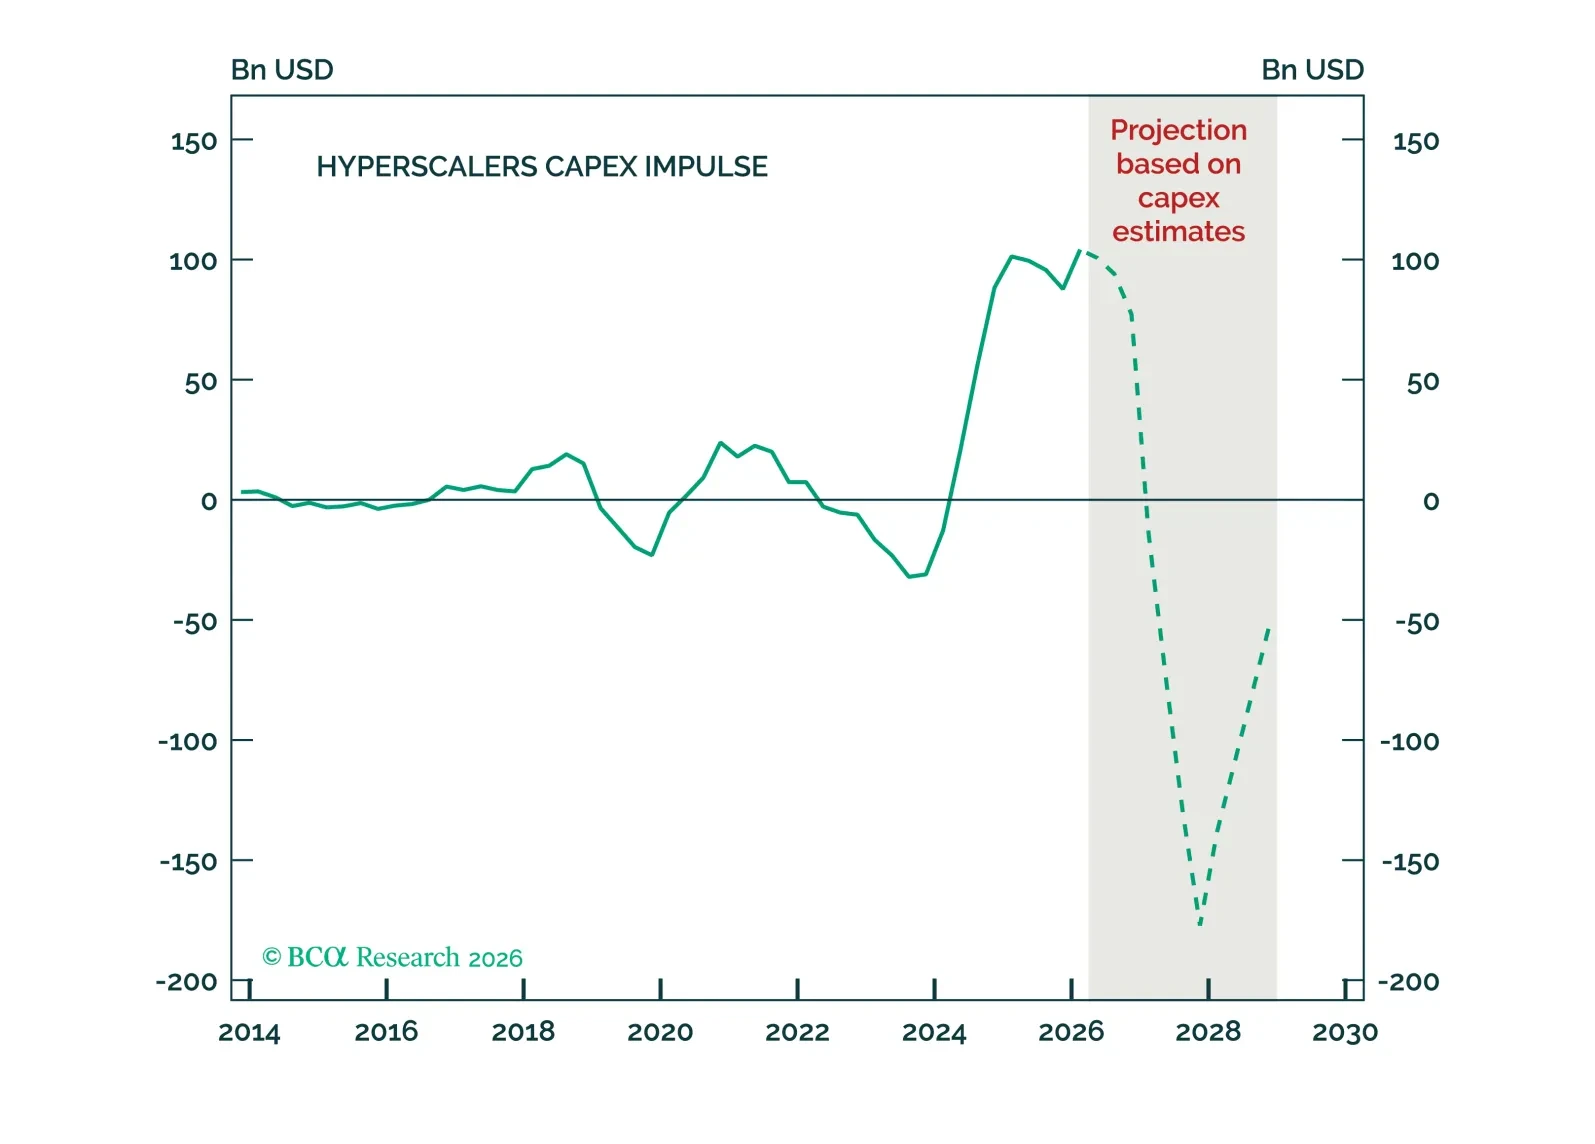
Los bajistas se doblarán como sillas plegables este verano a medida que el tráfico regrese a Hormuz, lo que permitirá a los mercados superar el letargo estacional. Pero estamos empezando a ver cómo termina la expansión. Una mezcla macroeconómica de endurecimiento de los bancos centrales globales debido a una inflación más persistente de lo esperado, una segunda derivada negativa en el capex de IA y una creciente oferta de acciones por las IPOs de Monster. Espere un rally final hasta las elecciones intermedias, incertidumbre después, calamidad en 2027.
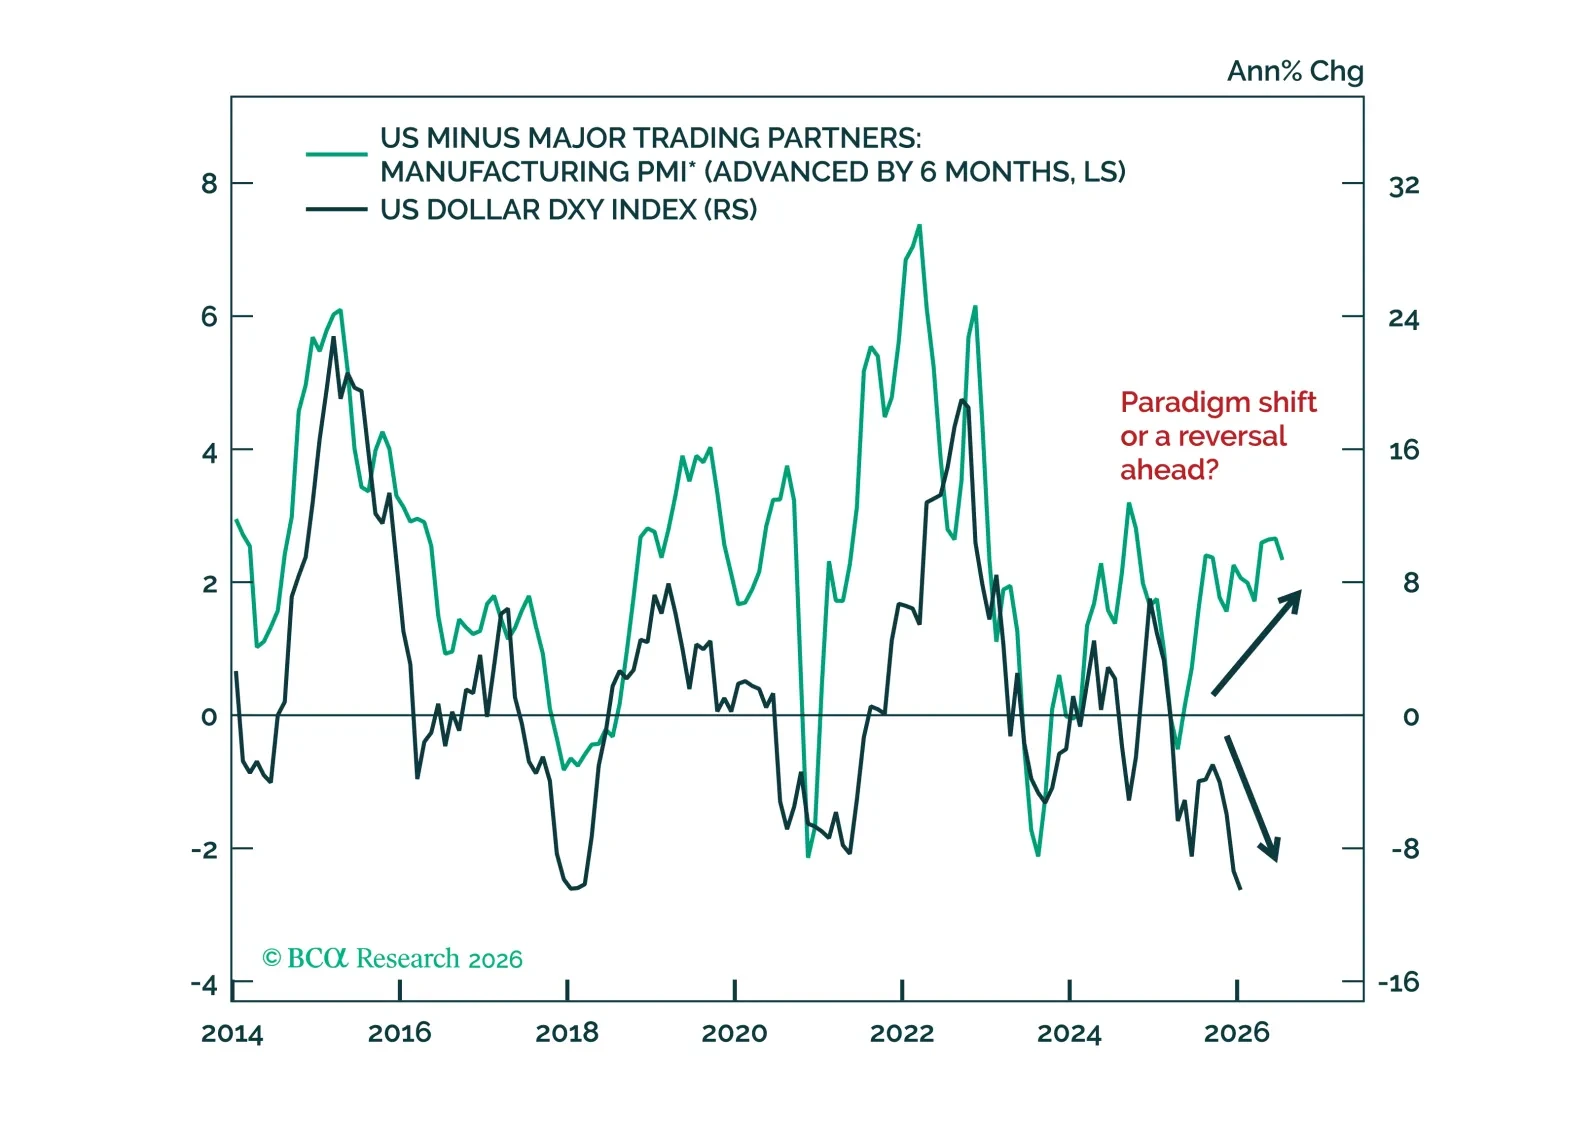
¿Vender América? No. The GeoMacro trade is Buy RoW! Los riesgos de cola izquierda están remitiendo porque Estados Unidos no está colapsando. Eso indica menos entusiasmo por los refugios seguros, no vender activos estadounidenses. El S&P 500 puede rendir mientras sigue infraponderado en EE. UU. – ocurrió en 2025 y volverá a ocurrir.
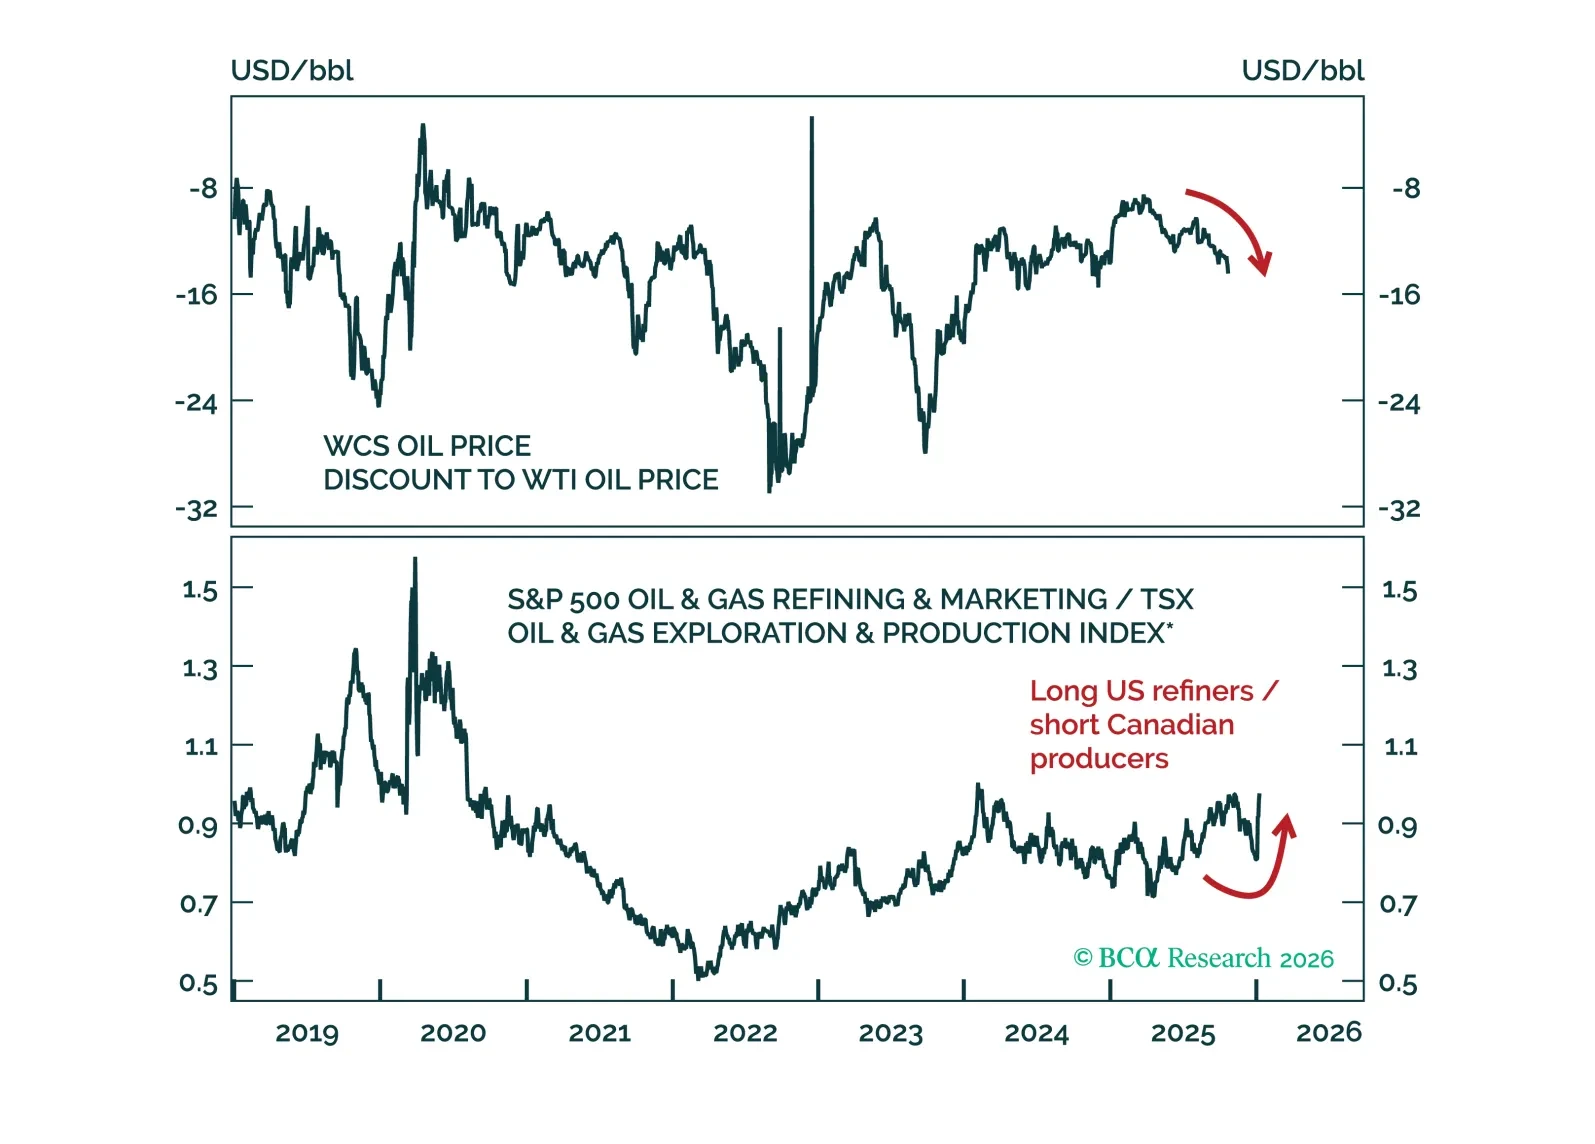
Es poco probable que la producción de crudo venezolano modifique las perspectivas del mercado global de petróleo para este año. Sin embargo, el control estadounidense del crudo venezolano representa un riesgo para los productores de arenas petrolíferas canadienses y los precios del petróleo canadiense. Posicionarse largo en refinadores de petróleo estadounidenses/corto en productores de petróleo canadienses.