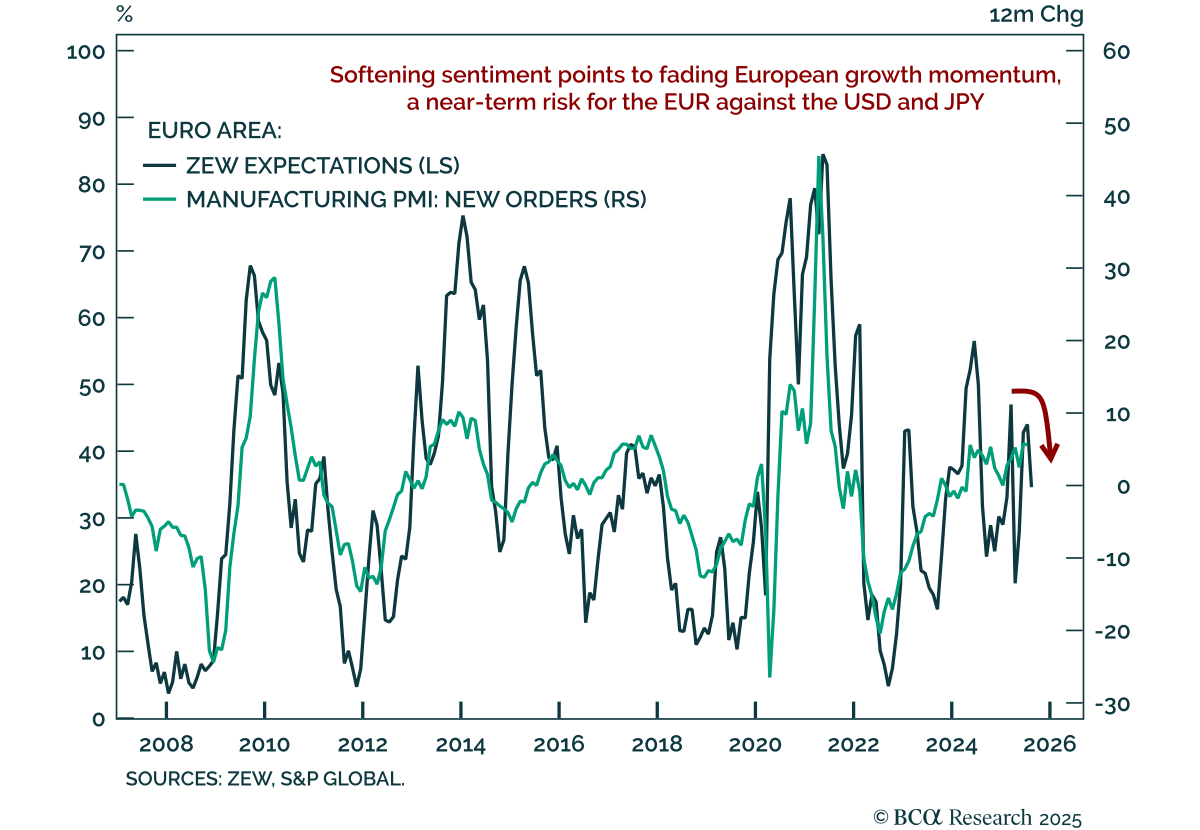
Tariffs

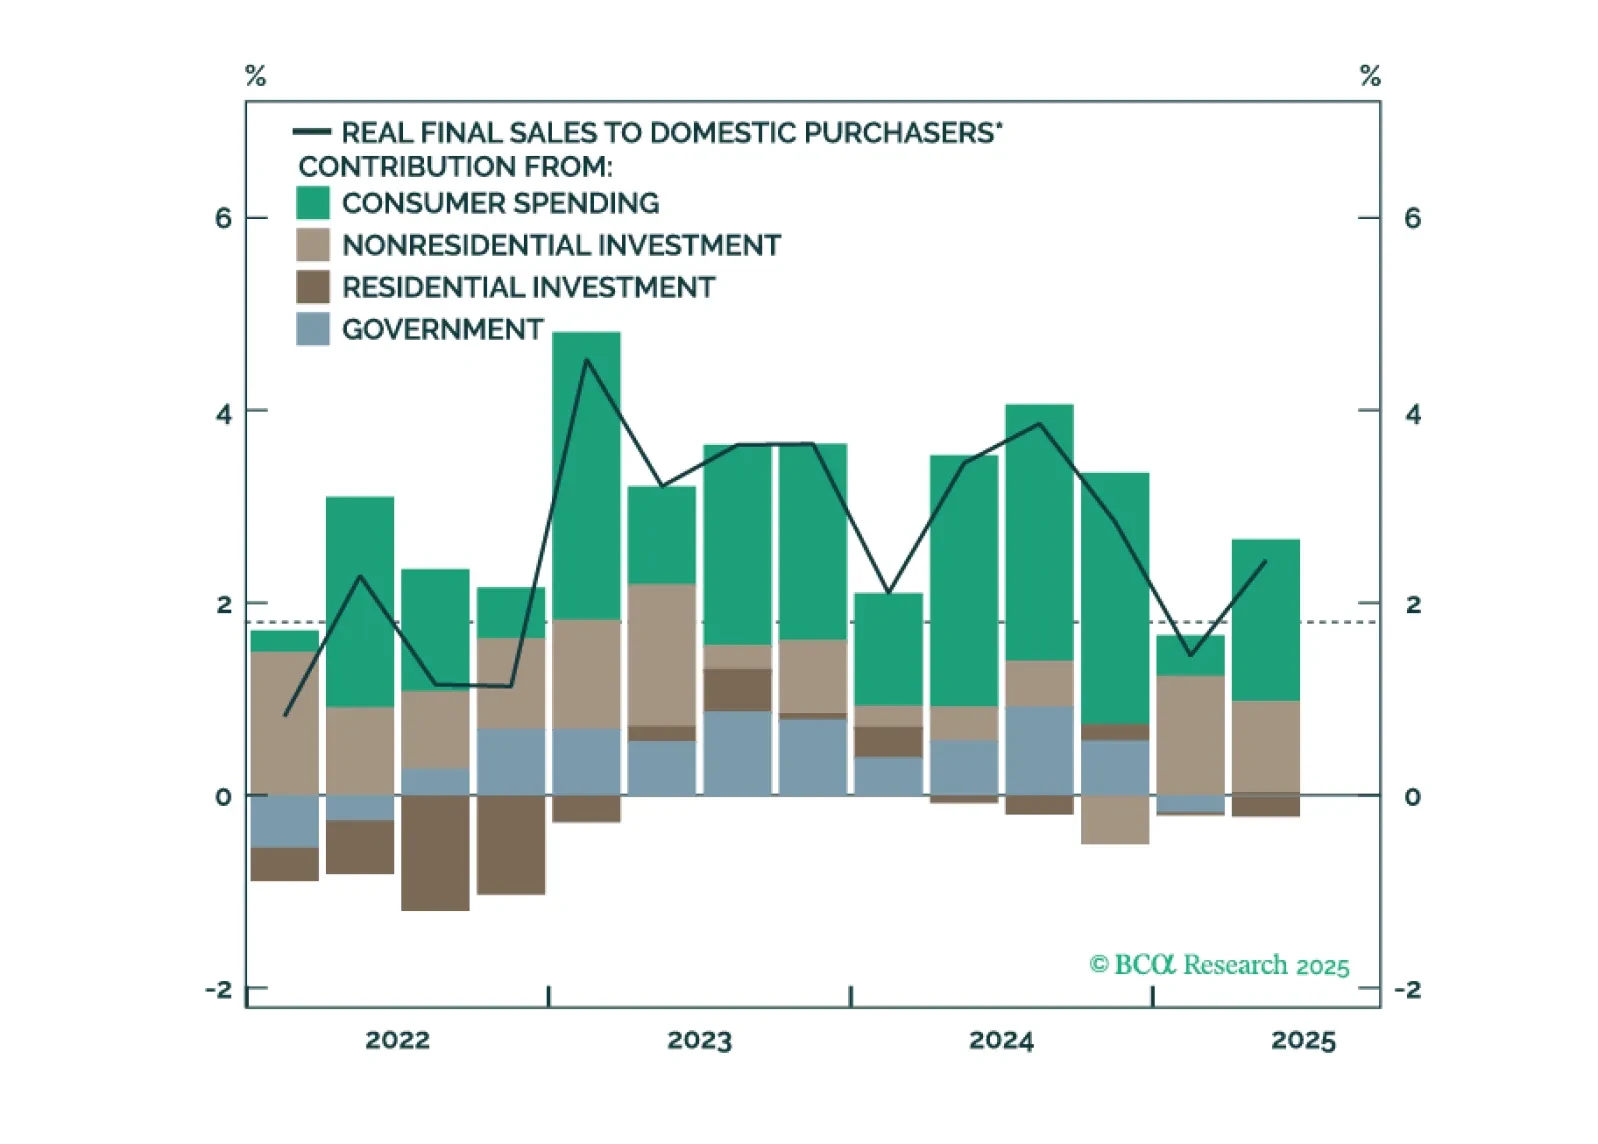
La Fed está preparada para realizar un recorte de tasas de 25 puntos básicos este mes, pero un recorte adicional en diciembre dependerá de cómo se resuelva la divergencia entre el fuerte gasto del consumidor y el débil crecimiento del empleo.
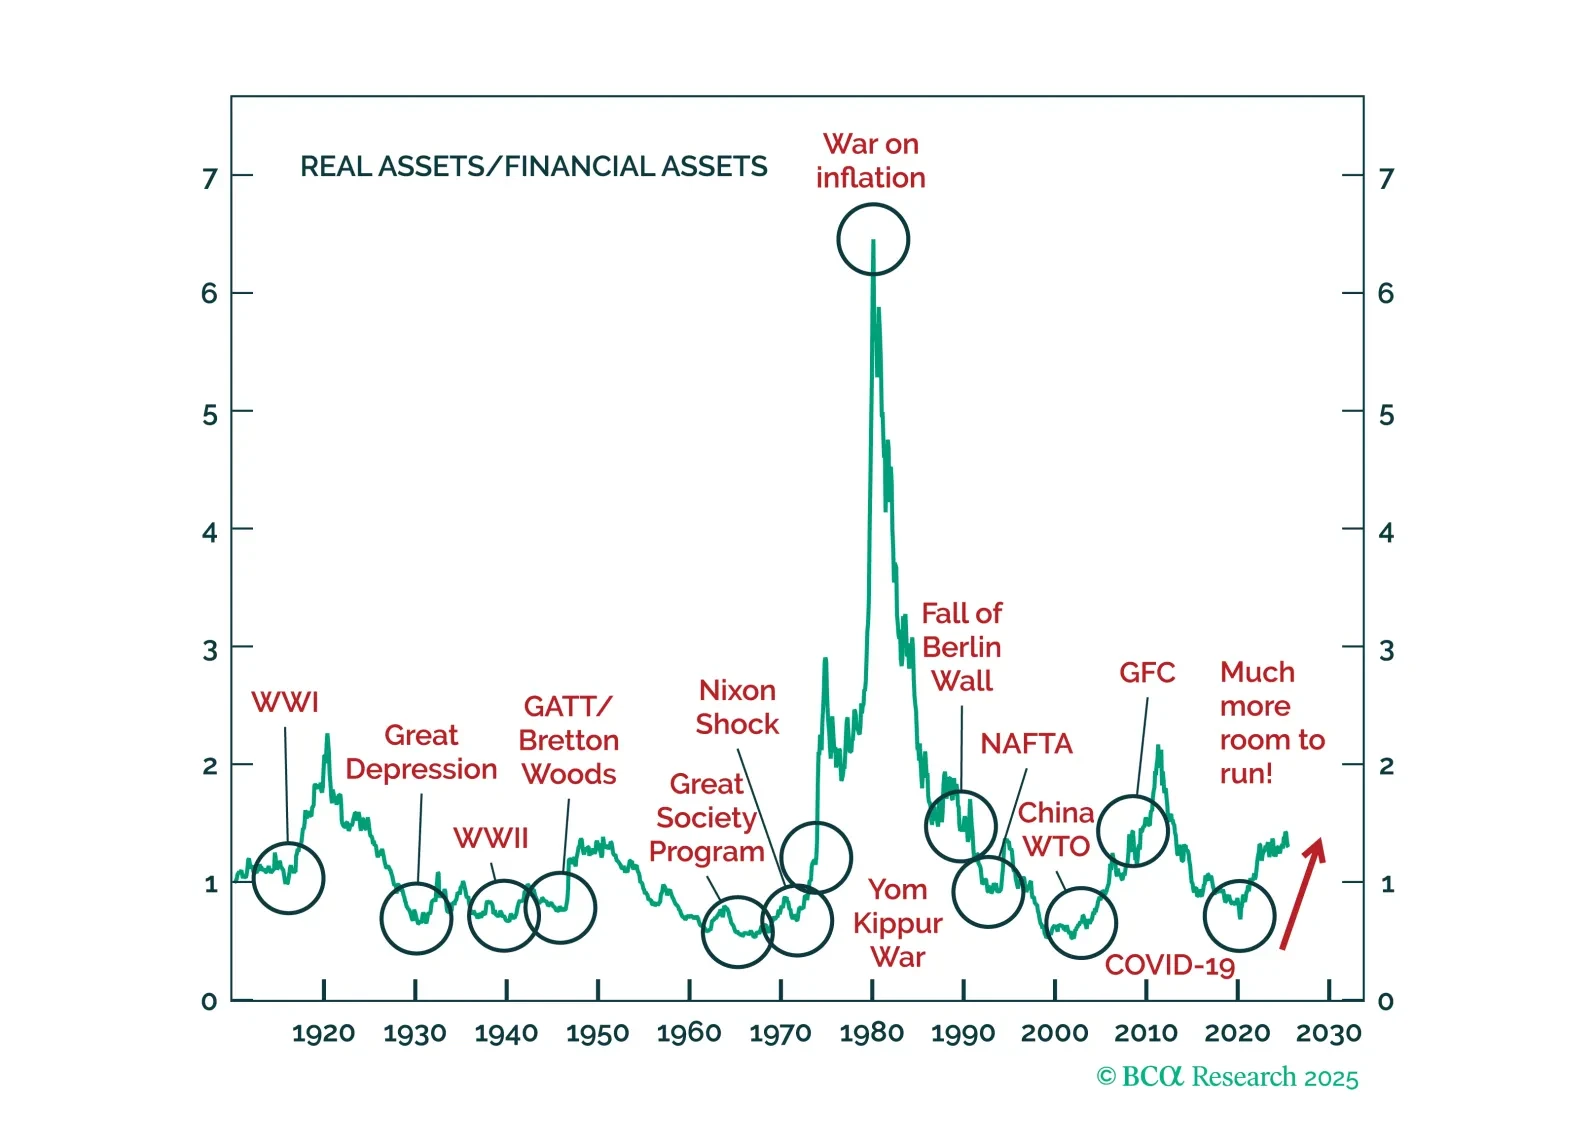
Seguimos optimistas tanto con los bonos como con las acciones, pero la convicción está disminuyendo. Somos luditas en lo que respecta al tema de la IA, pero lo hemos seguido de todos modos. Una burbuja es una burbuja, no para ser vendida en corto. Sin embargo, los débiles rendimientos de la IA en Europa revelan la verdadera historia de 2025: la caída del Rey Dólar.
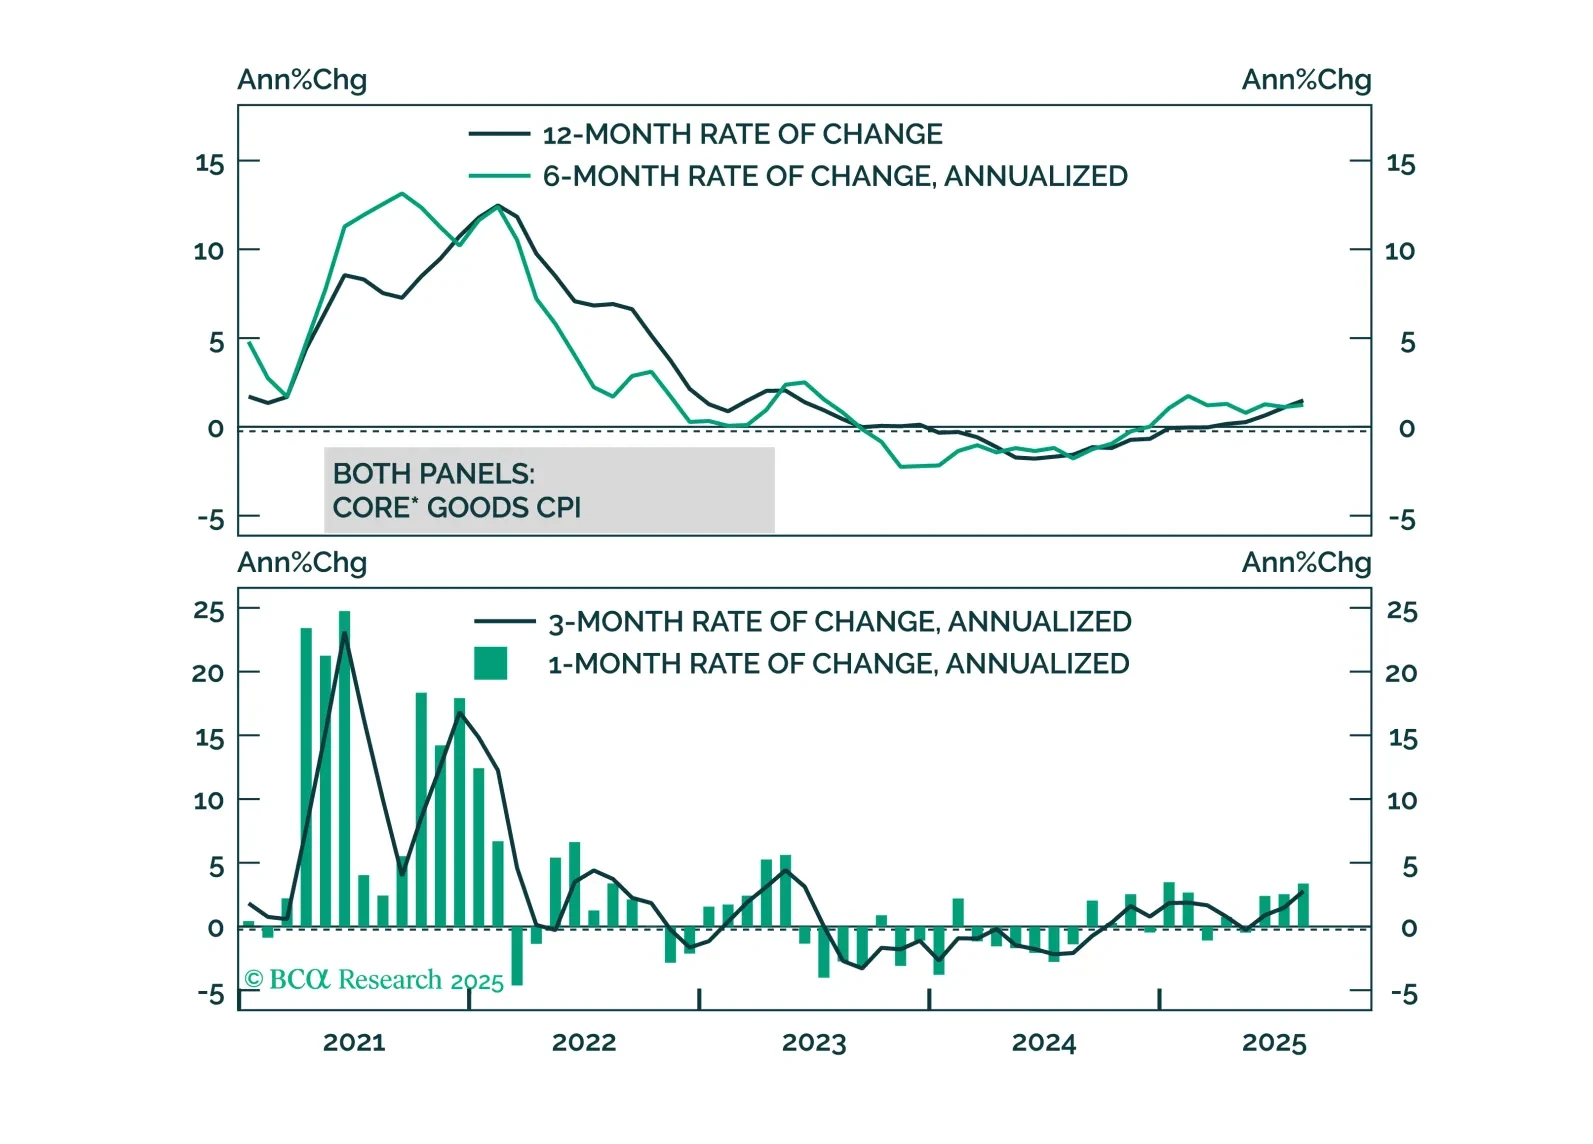
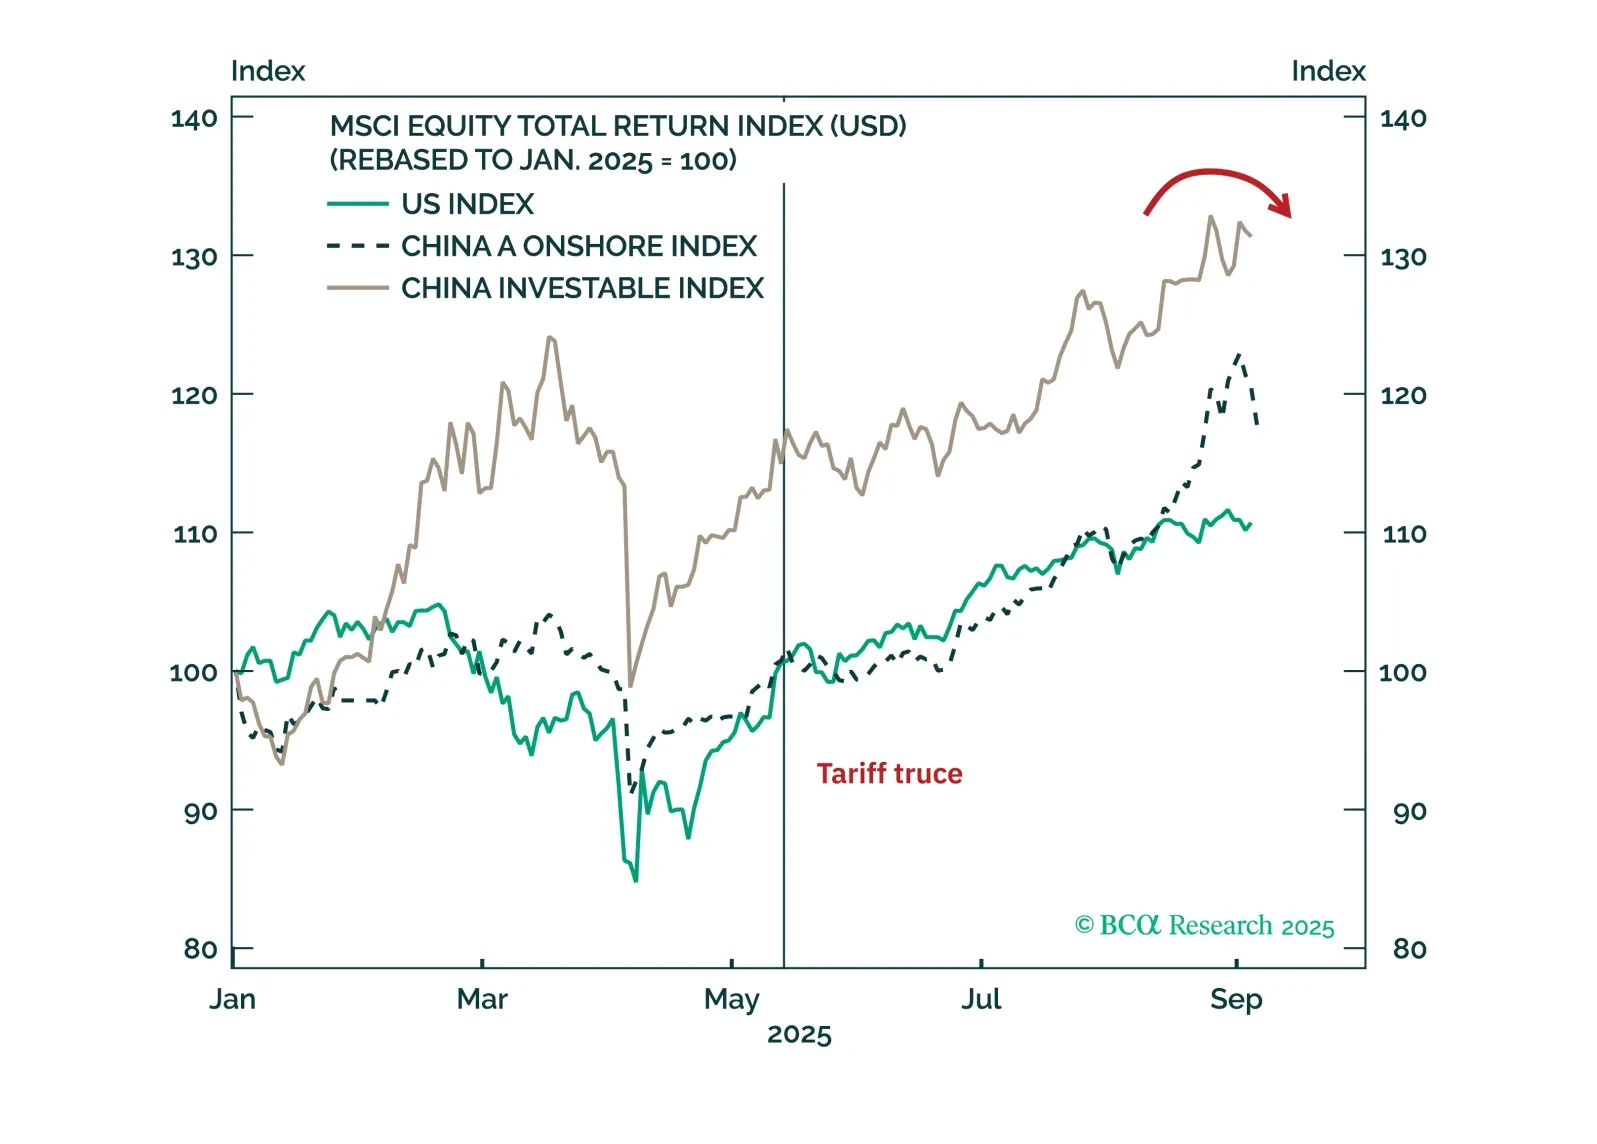

Las expectativas de inflación en los EE. UU. permanecen razonablemente bien ancladas y hay pocos indicios de una espiral de precios y salarios en desarrollo. Por lo tanto, los riesgos a corto plazo para el crecimiento superan los riesgos de una mayor inflación. Sin embargo, mirando más allá del próximo año o dos, nos preocupa la estanflación.
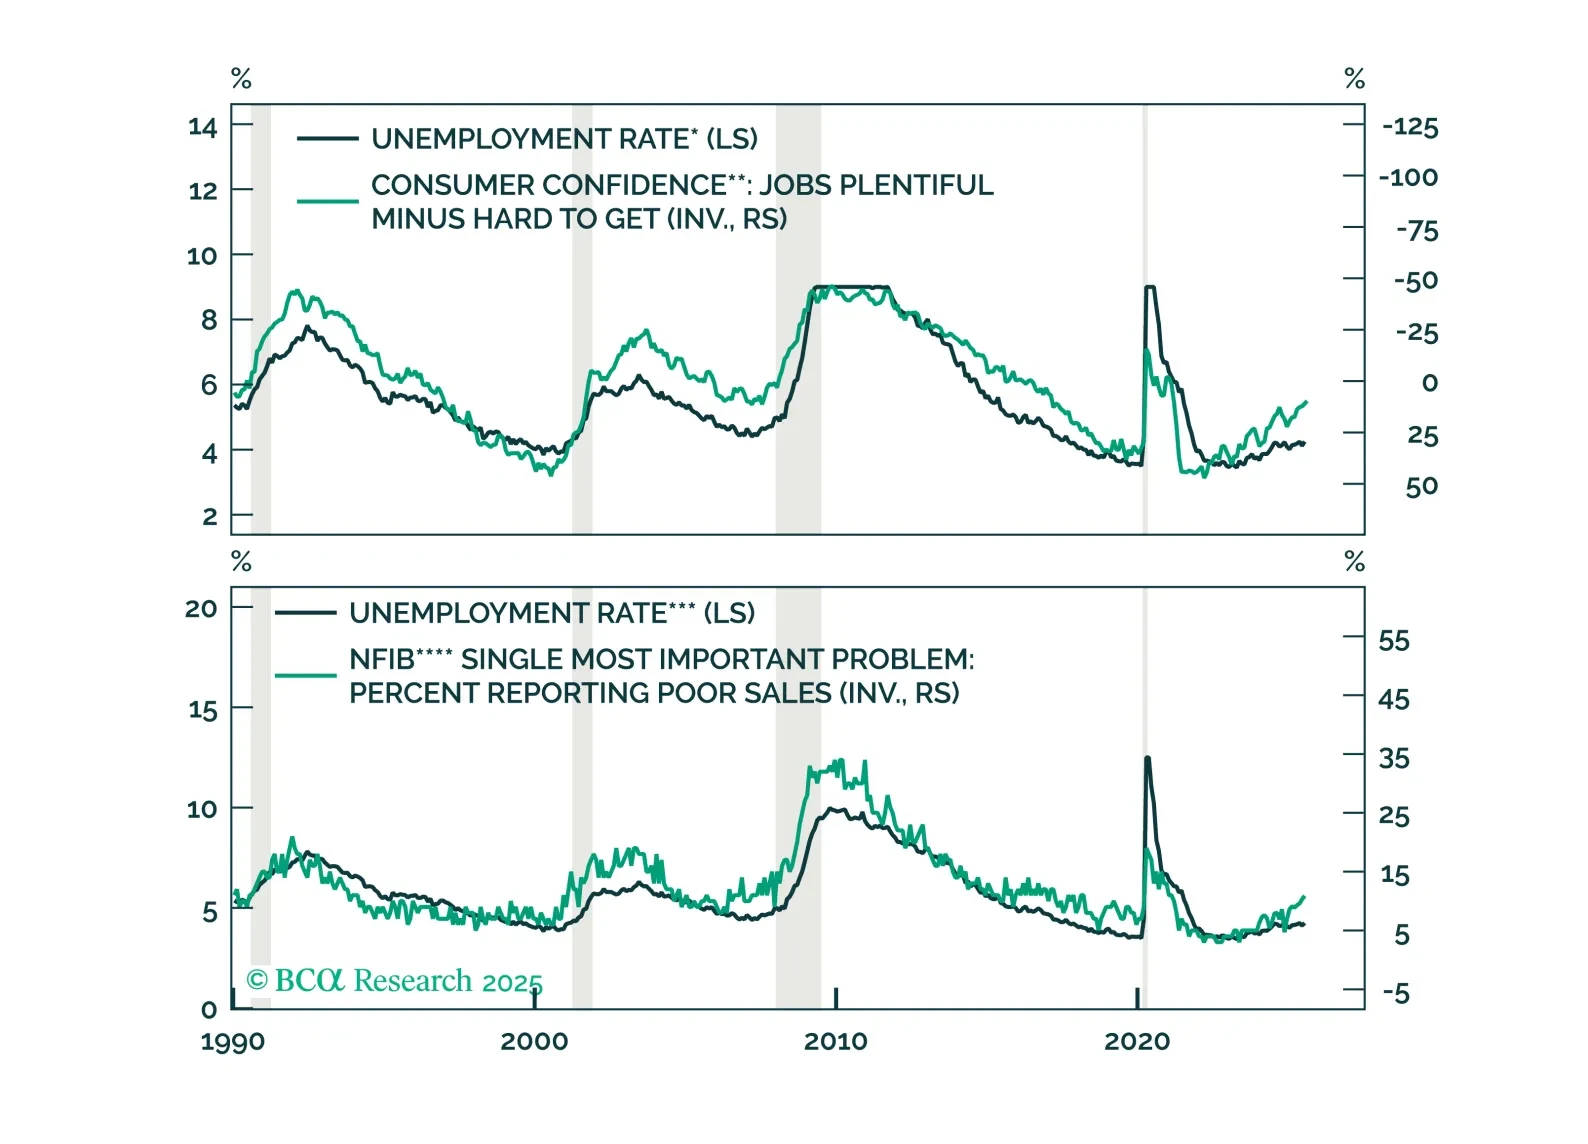
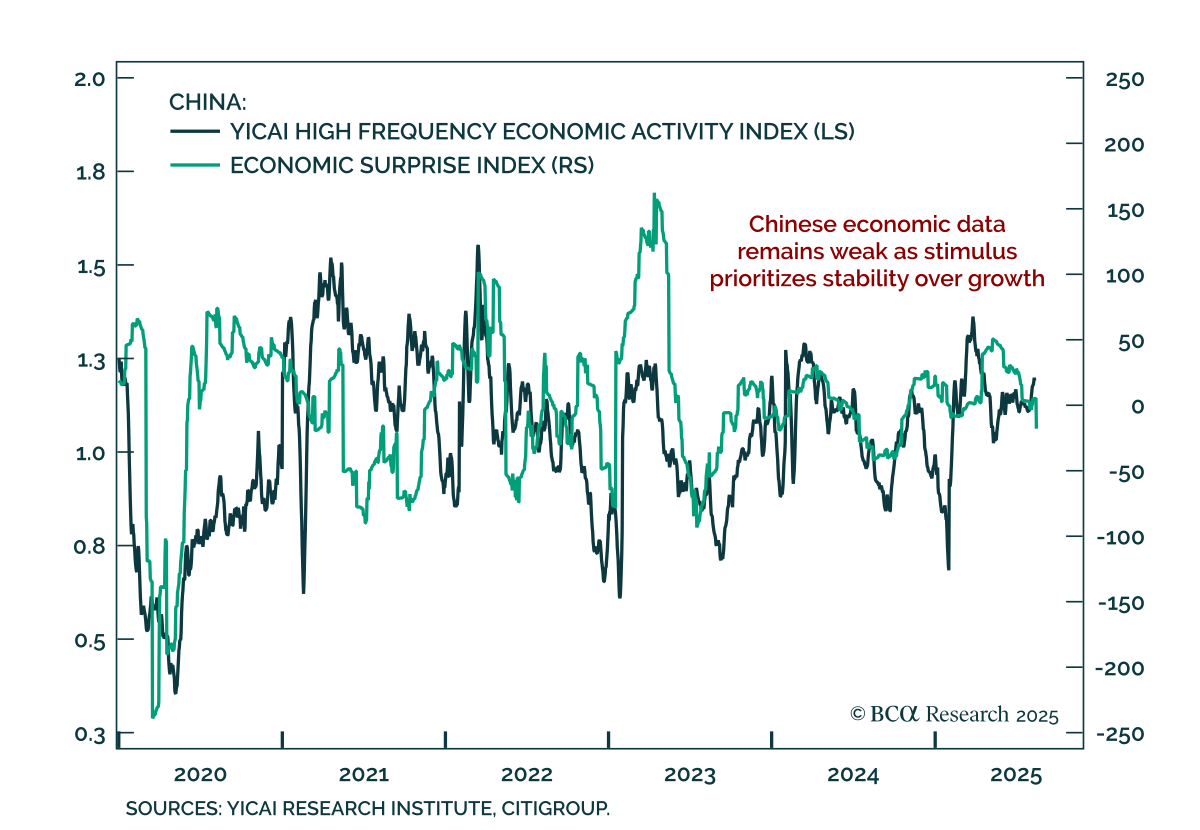

El costo de los aranceles recae sobre el consumidor estadounidense, no sobre los exportadores extranjeros ni las empresas estadounidenses.