Russia
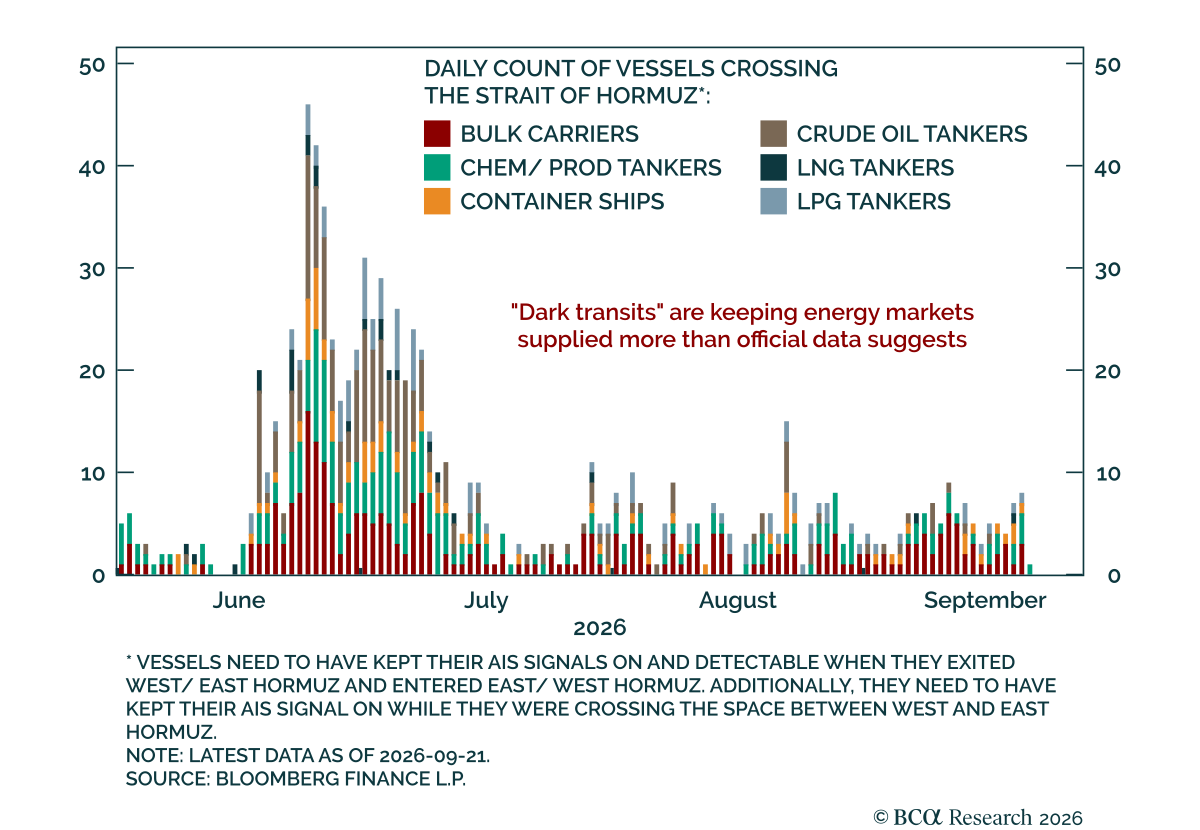
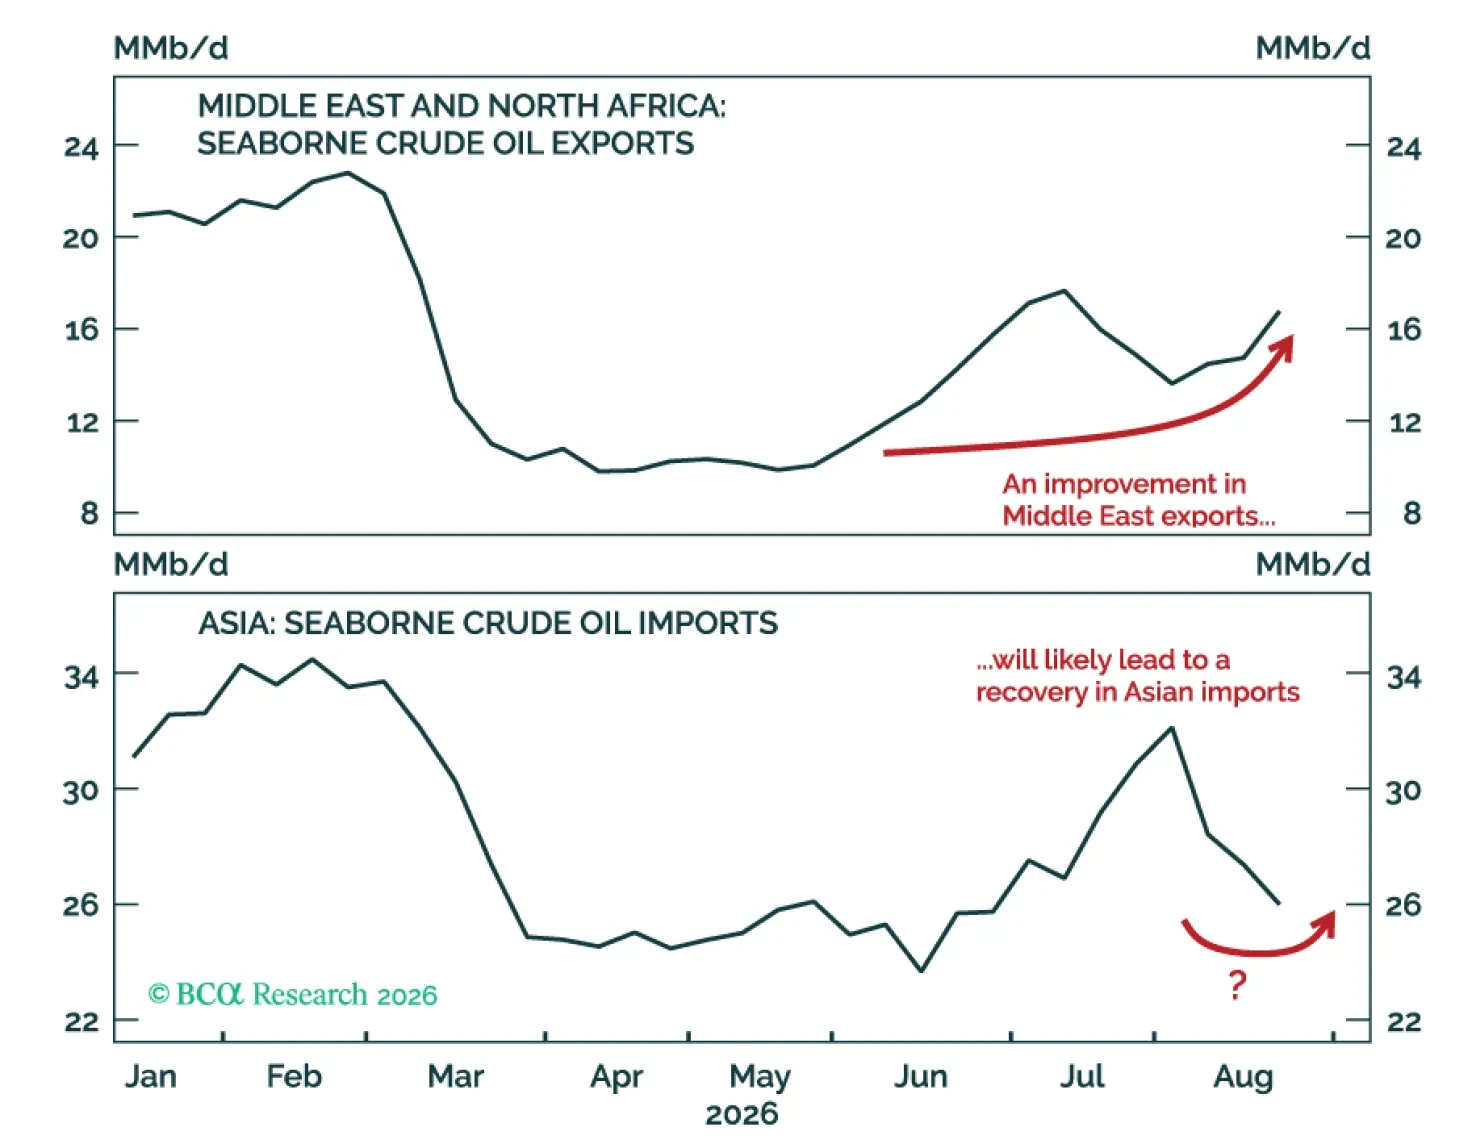
El amplio crack spread refleja un mercado petrolero bifurcado. La gravedad de la perturbación en el crudo se ha moderado recientemente, mientras que los conflictos entre EE. UU. e Irán y entre Ucrania y Rusia han creado una tormenta perfecta para los mercados de productos refinados. De cara al futuro, aunque aún no se dan las condiciones para que el crack spread vuelva a su nivel anterior al conflicto, es probable que se estreche en los próximos meses.
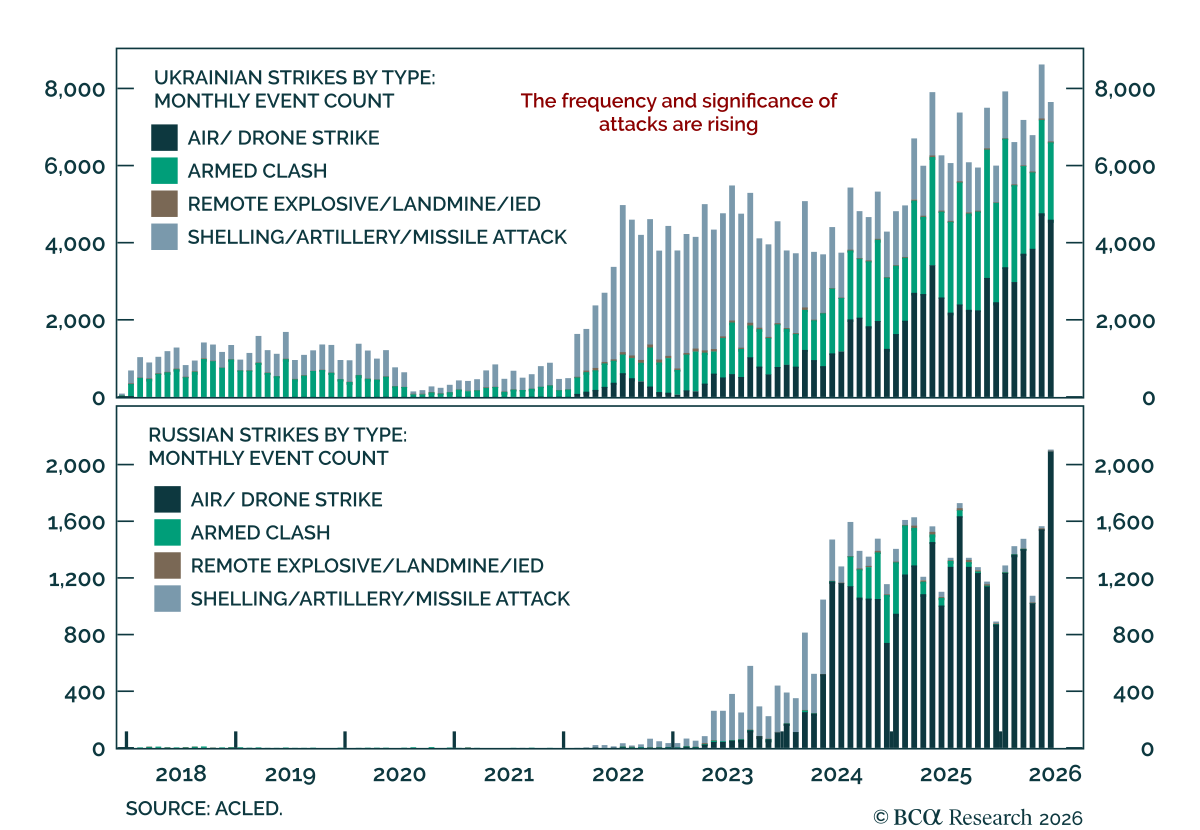
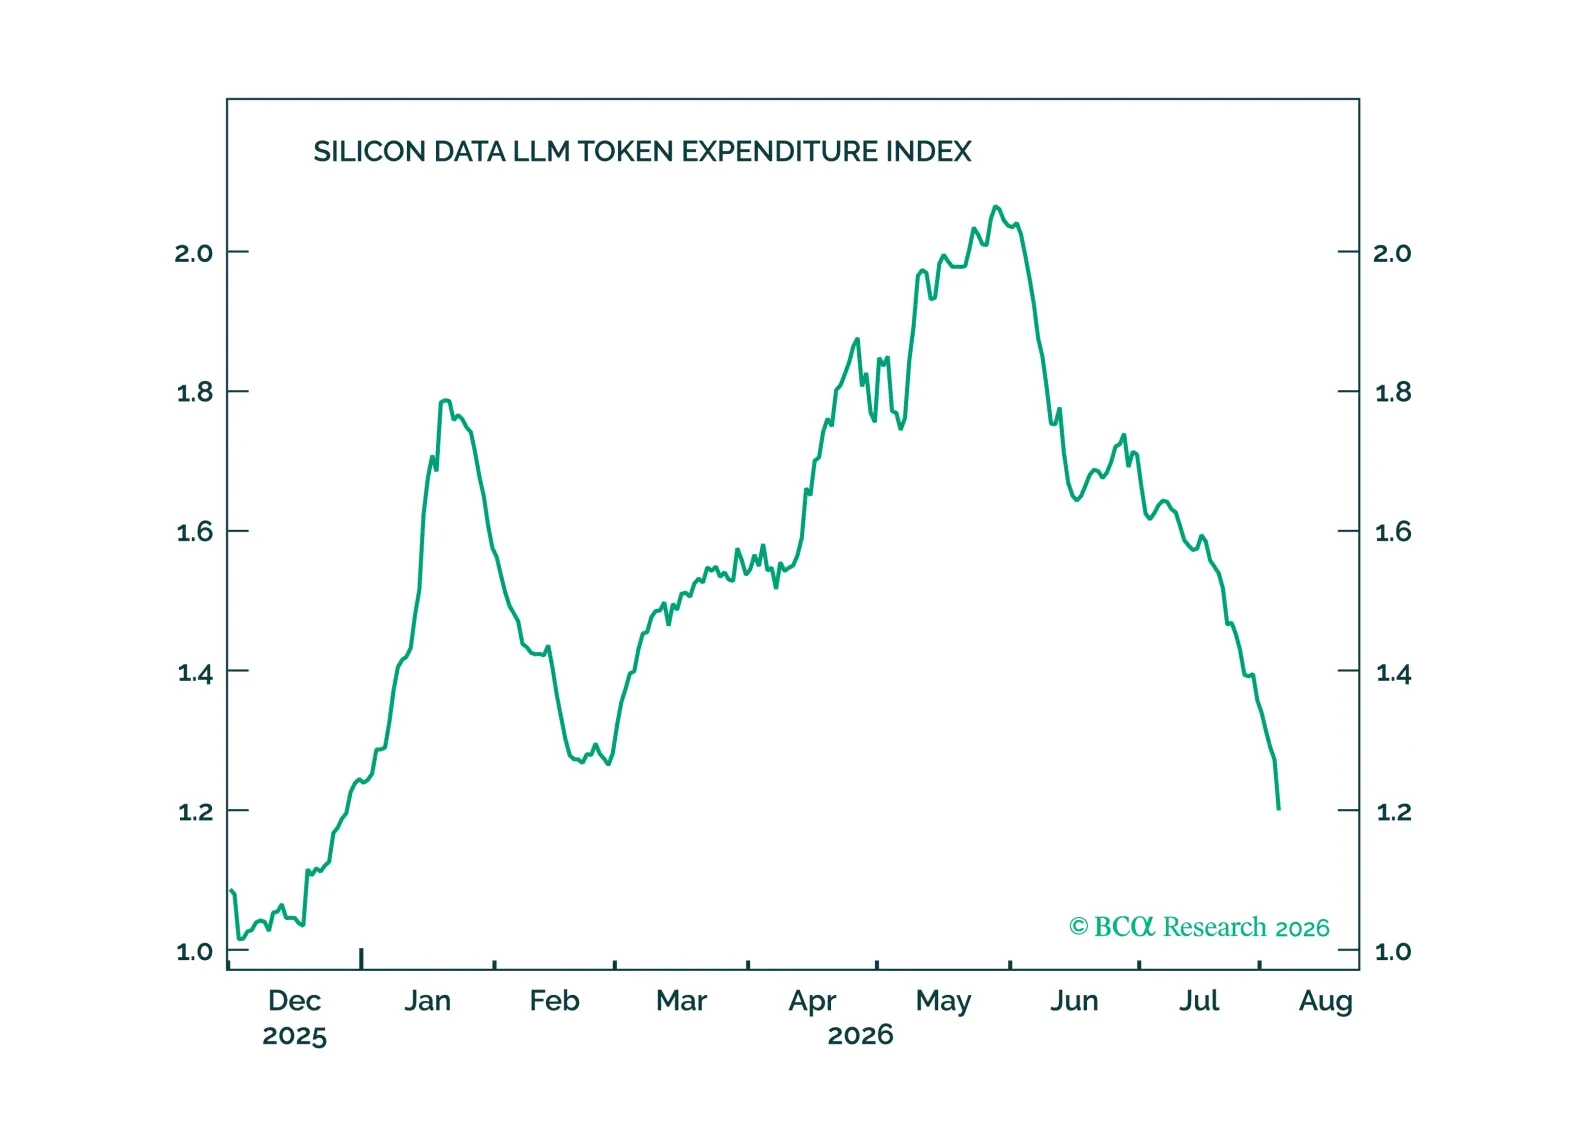
Seguimos tácticamente alcistas debido a la combinación de la relajación de los riesgos geopolíticos en Oriente Medio y la intensificación del auge de la IA. En el paquete de gráficos de este mes, articulamos el razonamiento detrás de ambas visiones optimistas.
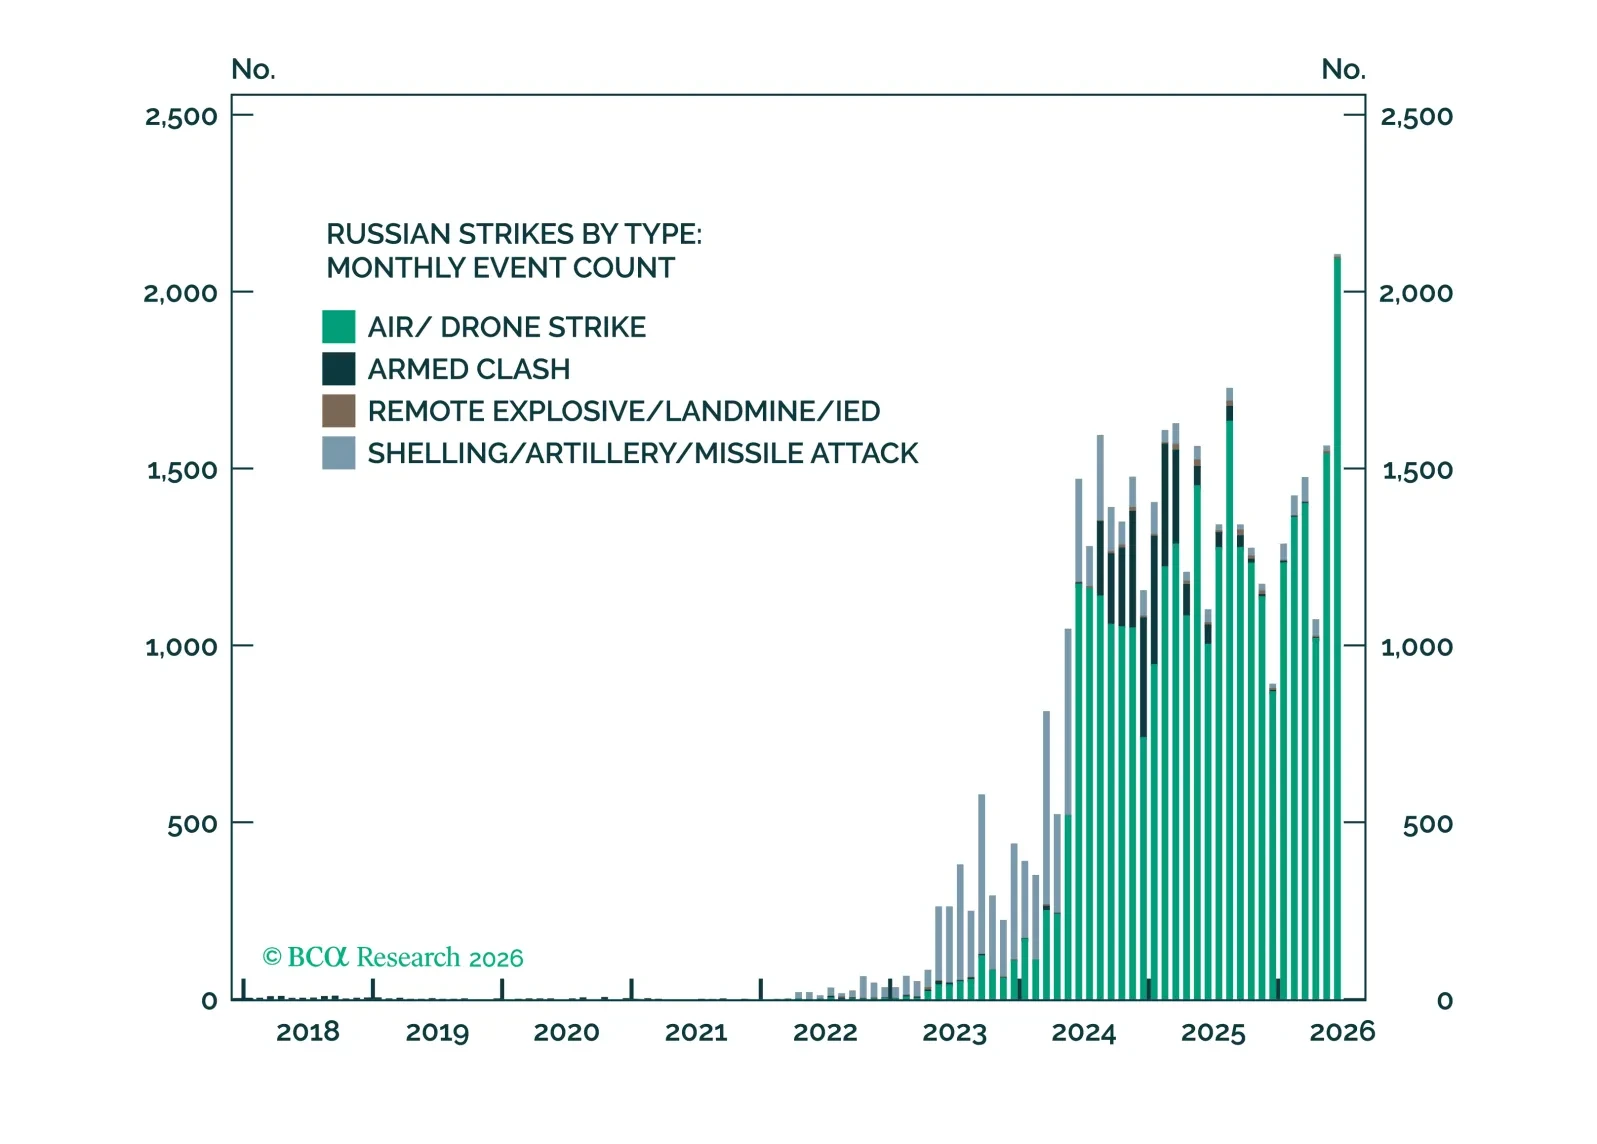
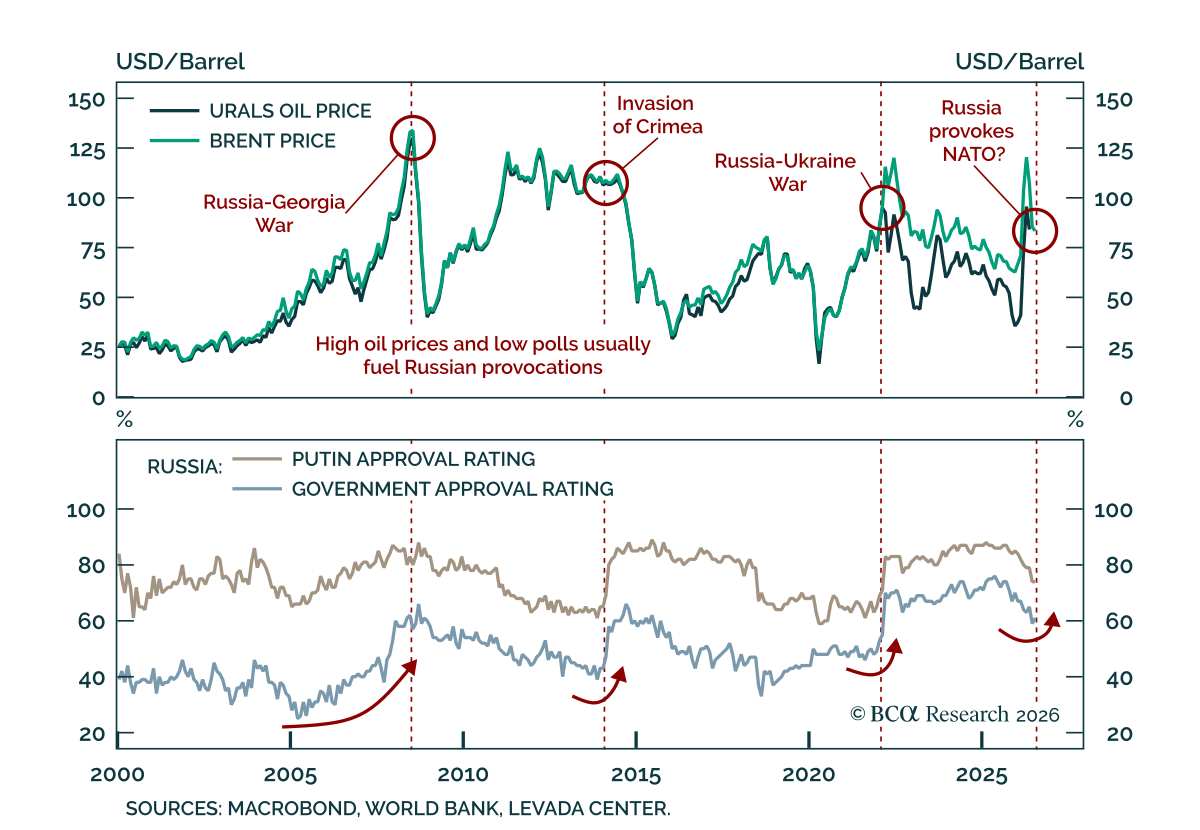
El frágil equilibrio en la guerra de Ucrania se ha roto – el conflicto puede escalar y tomar por sorpresa a los inversores que están centrados en Irán.
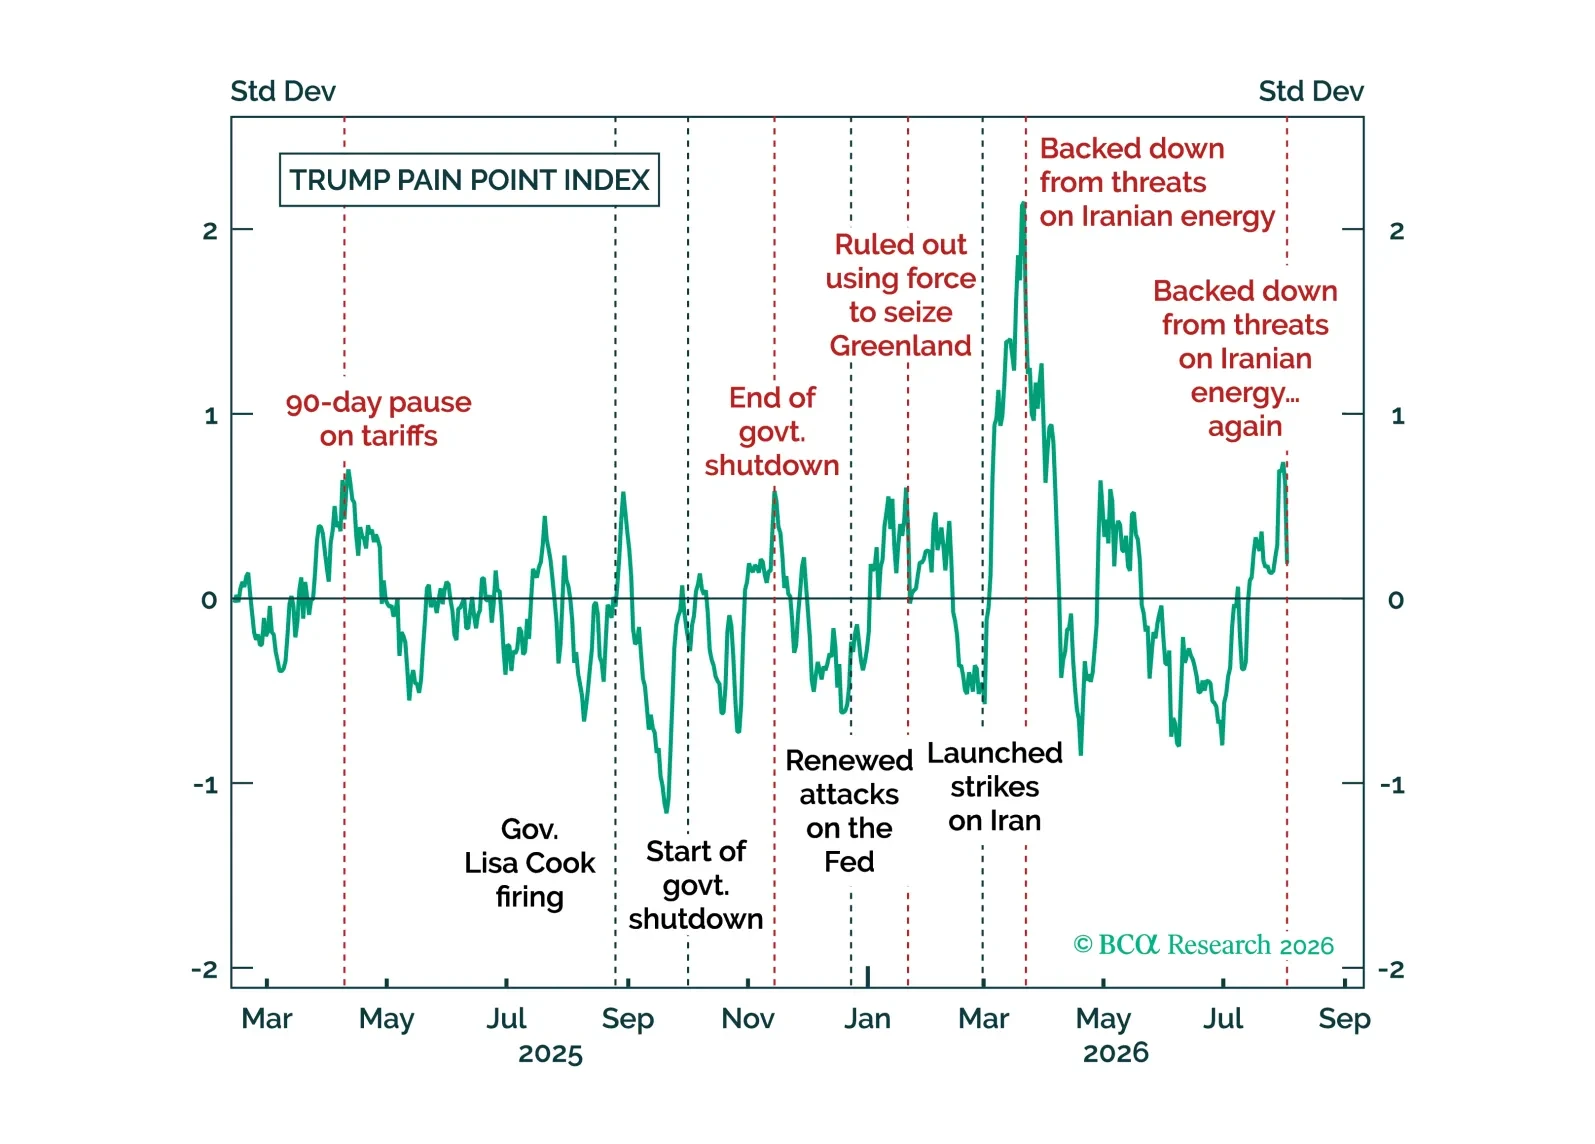
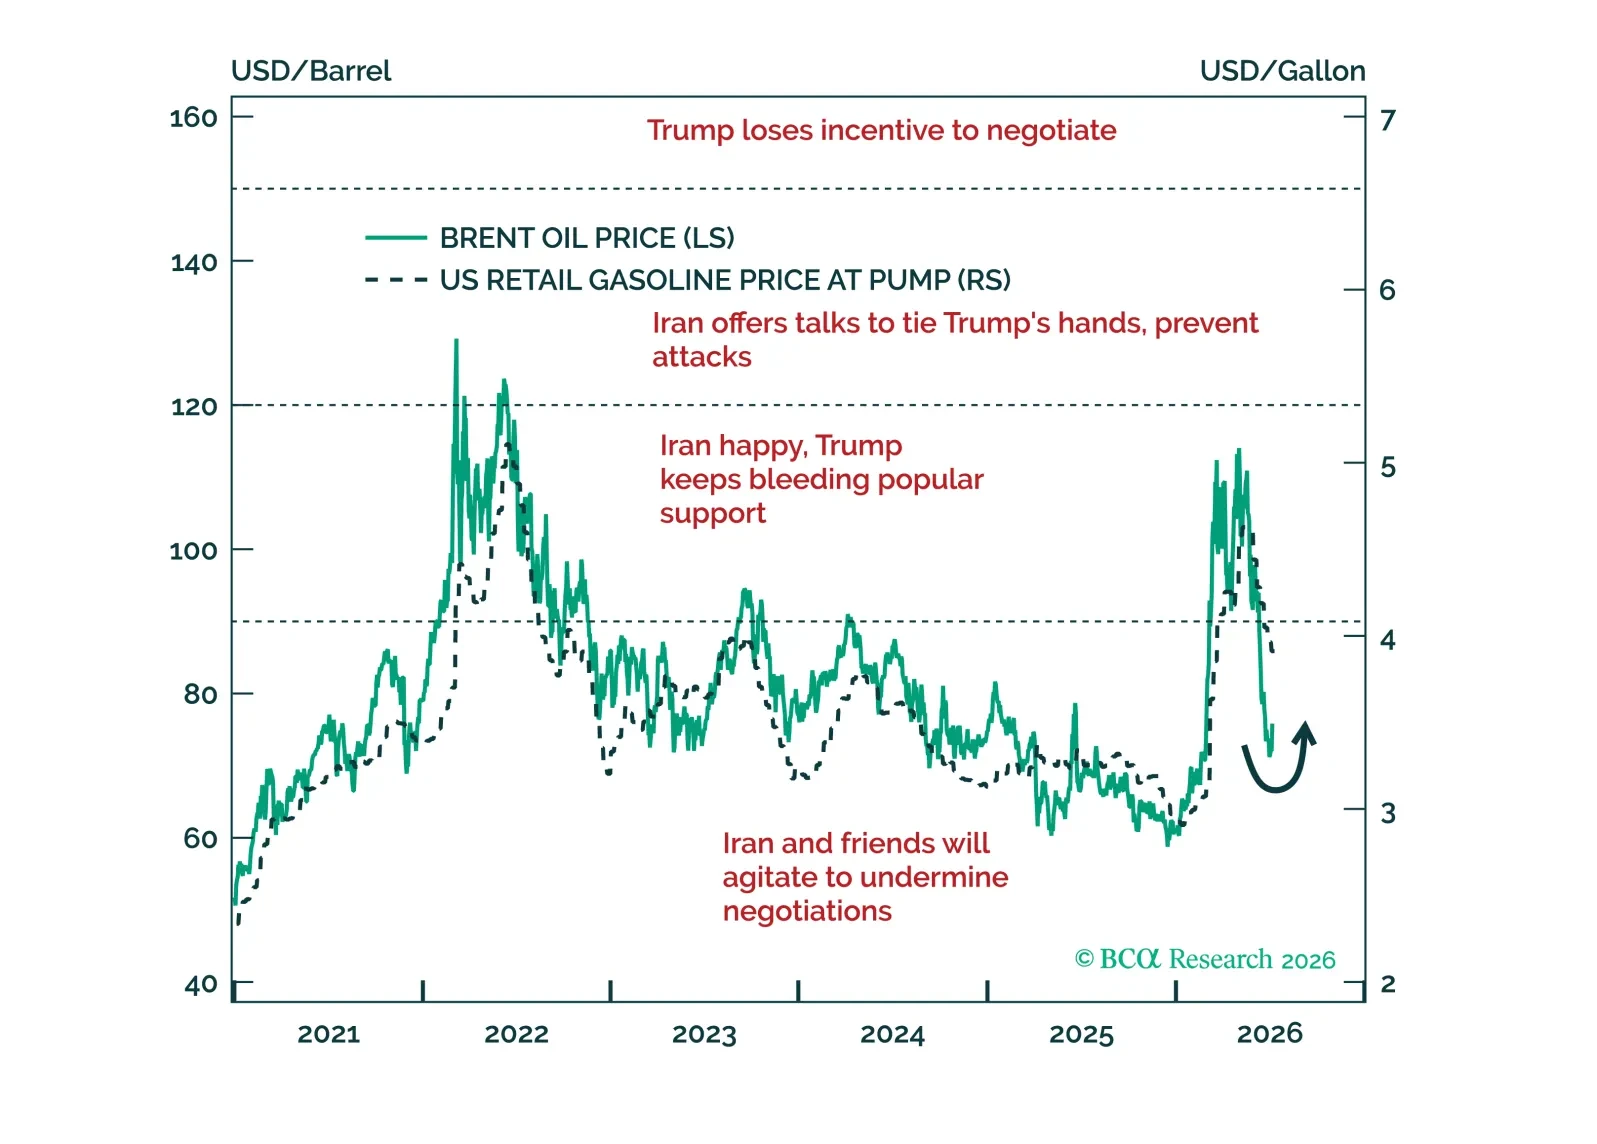
El mes pasado nos "arriesgamos" y reafirmamos nuestro optimismo hacia los activos de riesgo. Este mes tenemos la confirmación de que la apuesta arriesgada está dando frutos. Irán y EE. UU. siguen materialmente impedidos de llevar a cabo una guerra total. La tesis de capex en IA se mantiene y se está transformando lentamente en una guerra de precios que solo impulsará la adopción y exigirá más inversión. Abrimos una nueva operación relacionada con la IA (posición larga en fabricantes de discos duros) y tomamos posición larga en oro.
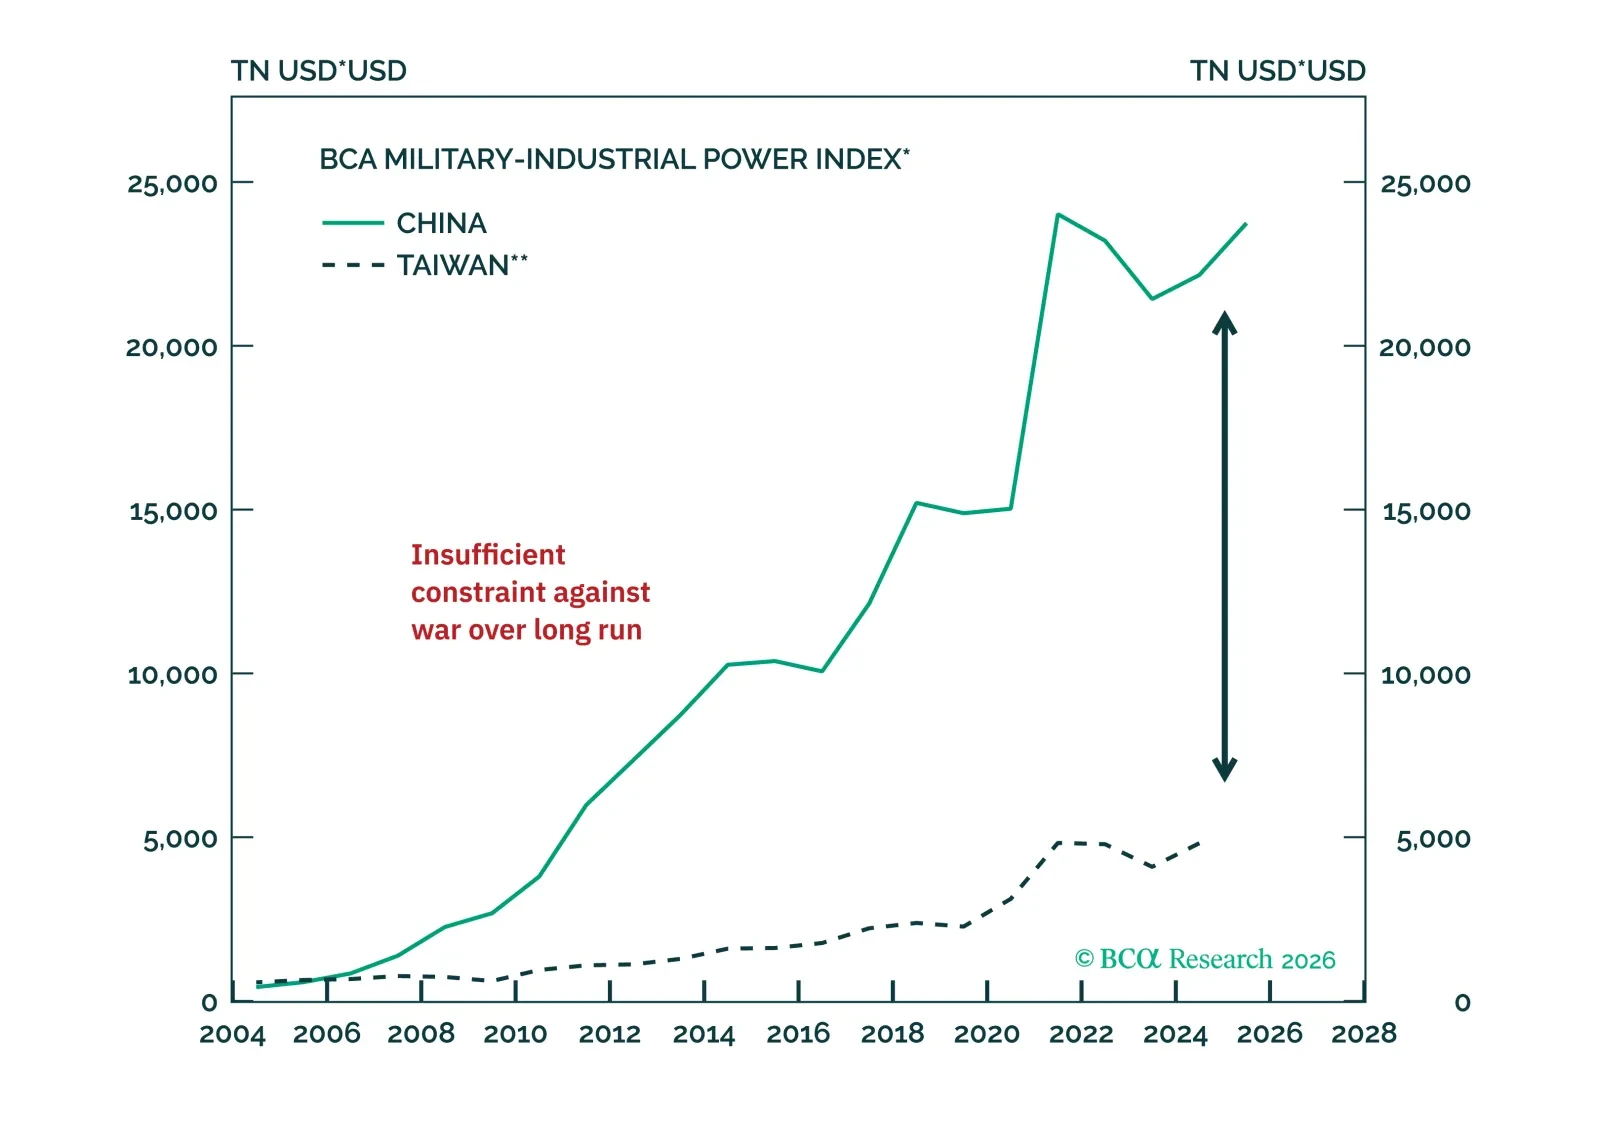
Taiwán no será invadido pronto; hay que centrarse en las restricciones externas, no en las internas. Los hombres fuertes o líderes “visionarios” pueden anular las restricciones geopolíticas en momentos críticos, al menos inicialmente.
Estimados amigos,
Como parte de nuestro servicio GeoMacro, nuevo y mejorado, adjuntamos nuestro Global Risk Outlook, un resumen trimestral de probabilidades de escenarios e impactos estimados en los mercados para todos los principales temas geopolíticos del mundo actual.
Nuestra sólida trayectoria de pronosticar eventos geopolíticos con probabilidades numéricas —incluida la invasión rusa de Ucrania en 2022, los aranceles del Día de la Liberación en 2025, el shock petrolero de Irán este año y las últimas elecciones de EE. UU., entre otros— se refleja en el método basado en restricciones, bayesiano y empírico que utilizamos para producir este informe.
El Global Risk Outlook minimiza el texto y la narrativa, enfocándose en cambio en nuestras matrices de riesgo, con viñetas que explican cada escenario. Compila nuestra cobertura global en un solo documento organizado por Alertas rojas, Rinocerontes grises, Cisnes negros y Falsas pistas. El horizonte de previsión es de 12 meses, mientras que los activos financieros cubiertos son bonos del Tesoro, el dólar, las acciones de EE. UU. y globales, el petróleo y el oro. Los asignadores de activos y los gestores de riesgo de todo el mundo han encontrado útiles estas tablas como insumos para su proceso de inversión, incluidas las pruebas de estrés de cartera.
En la primera página encontrará nuestra puntuación subjetiva de riesgo geopolítico global en una escala del uno al diez. En este momento la puntuación se sitúa en ocho, pendiente de una rebaja en cuanto se acuerden ceses del fuego duraderos en Irán y Ucrania sin que se extiendan a conflictos mayores entre las grandes potencias —un resultado positivo que, en última instancia, esperamos, aunque no dentro de los próximos tres meses.
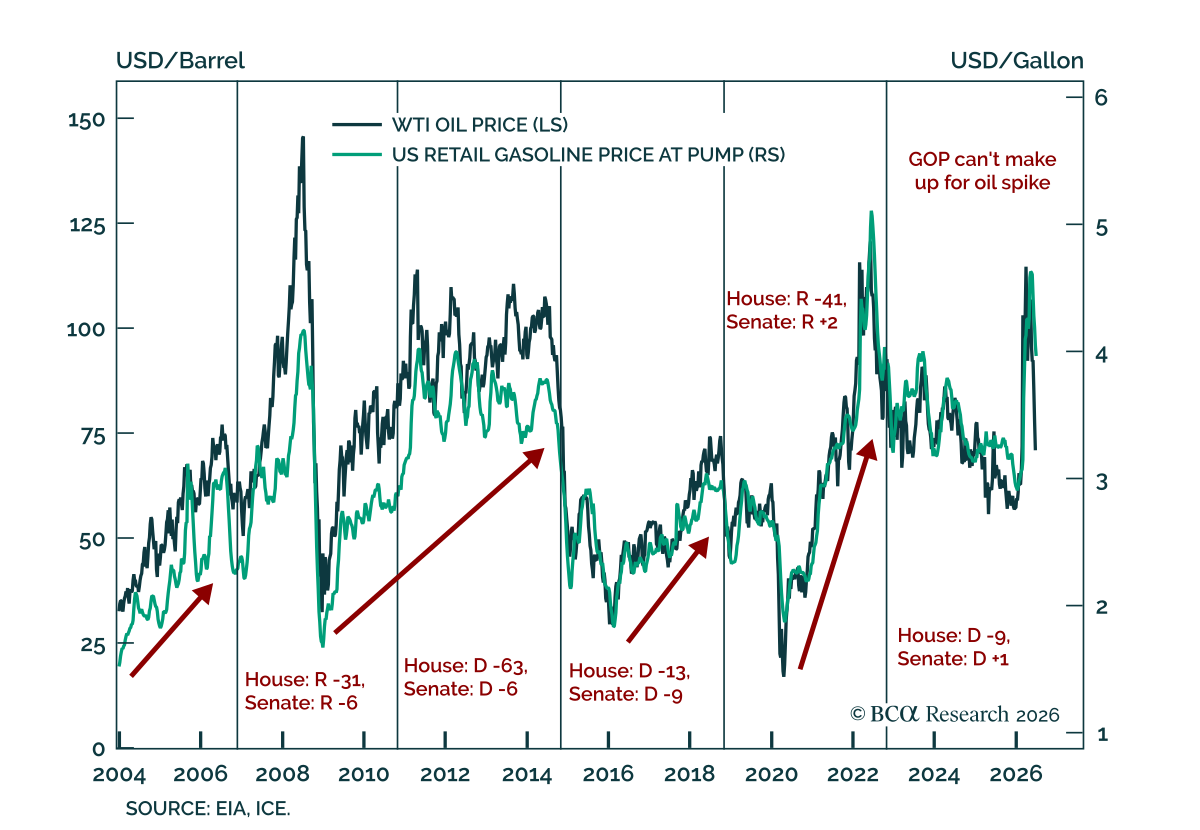
Los mercados se han acostumbrado a un alto nivel de riesgo geopolítico en los últimos años y, en su mayoría, operan centrados en temas macro y tecnológicos, pero responderán a cambios significativos al alza o a la baja respecto a ese nivel. En el tercer trimestre, esperamos que el frágil alto el fuego en Irán se mantenga y damos probabilidades razonables de un alto el fuego en Ucrania, lo que es neutral a positivo para los activos de riesgo globales. Pero esperamos que provocaciones rusas precedan a un alto el fuego, y que las amenazas de Irán —así como las tensiones comerciales entre EE. UU. y China— vuelvan a escalar tras las elecciones de mitad de mandato de EE. UU., impidiéndonos ser puramente optimistas en el tercer trimestre.
Nuestro estudio detallado de la historia de los mercados financieros en medio de crisis geopolíticas pasadas orienta nuestras estimaciones de impacto en los mercados —y actualizamos nuestra tabla histórica de eventos geopolíticos y reacciones del mercado en diferentes horizontes temporales en el apéndice de cada número para su conveniencia.
Como siempre, agradecemos cualquier comentario —y apreciamos su lectura.
Con los mejores deseos,
Matt Gertken
Director de GeoMacro
mattg@bcaresearch.com
Acceda al US Midterm Election Dashboard de BCA