Estados Unidos e Irán acordaron un alto el fuego de dos semanas el martes, a cambio de que Teherán reabra el Estrecho de Hormuz. El alto el fuego ofrece al menos cierto respiro a los mercados de energía y de valores a nivel mundial.
La buena noticia es que esta desescalada extendió un salvavidas muy necesario al suministro mundial de petróleo a través del Estrecho, posiblemente ayudando a evitar un colapso total. También demuestra limitaciones claras por parte tanto de Estados Unidos como de Irán. En un escenario más optimista, lo peor de este conflicto en Oriente Medio podría haber quedado atrás.
La mala noticia, sin embargo, es que la reapertura del Estrecho no significa que el suministro energético o los precios se normalicen de inmediato. Para cuando lo hagan, puede que ya hayamos perdido la ventana estrecha para salvar a la economía mundial de una desaceleración importante.
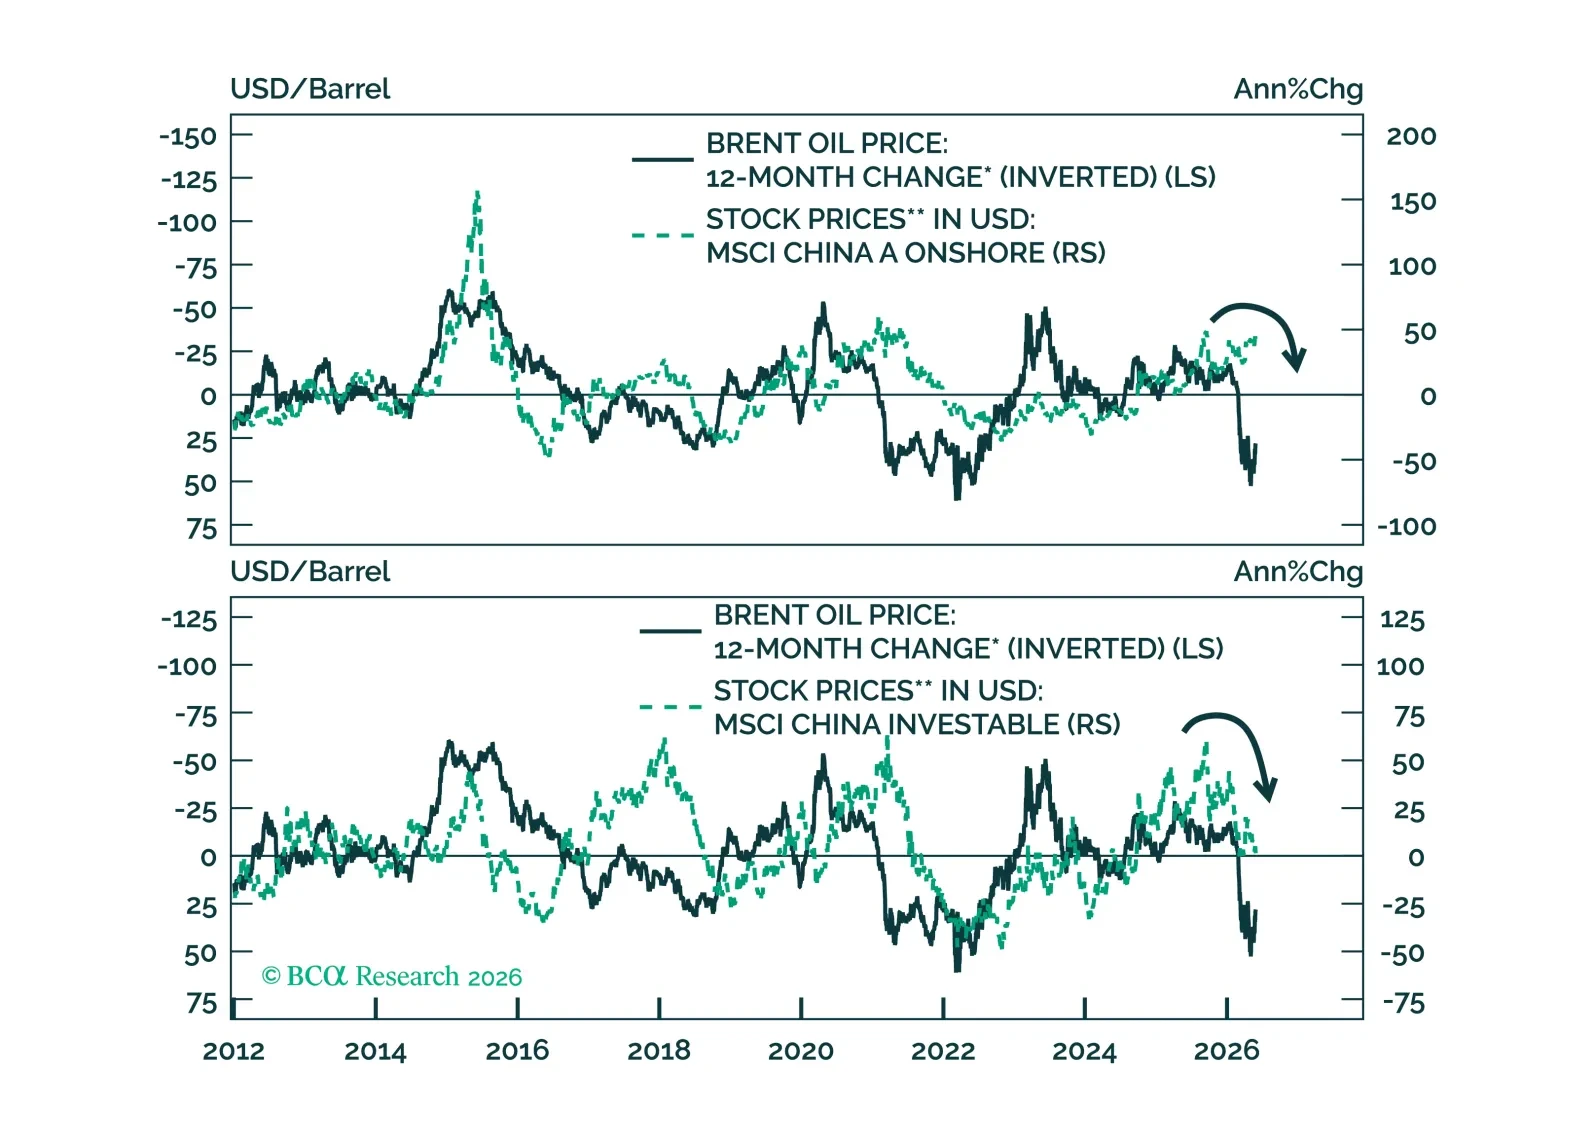
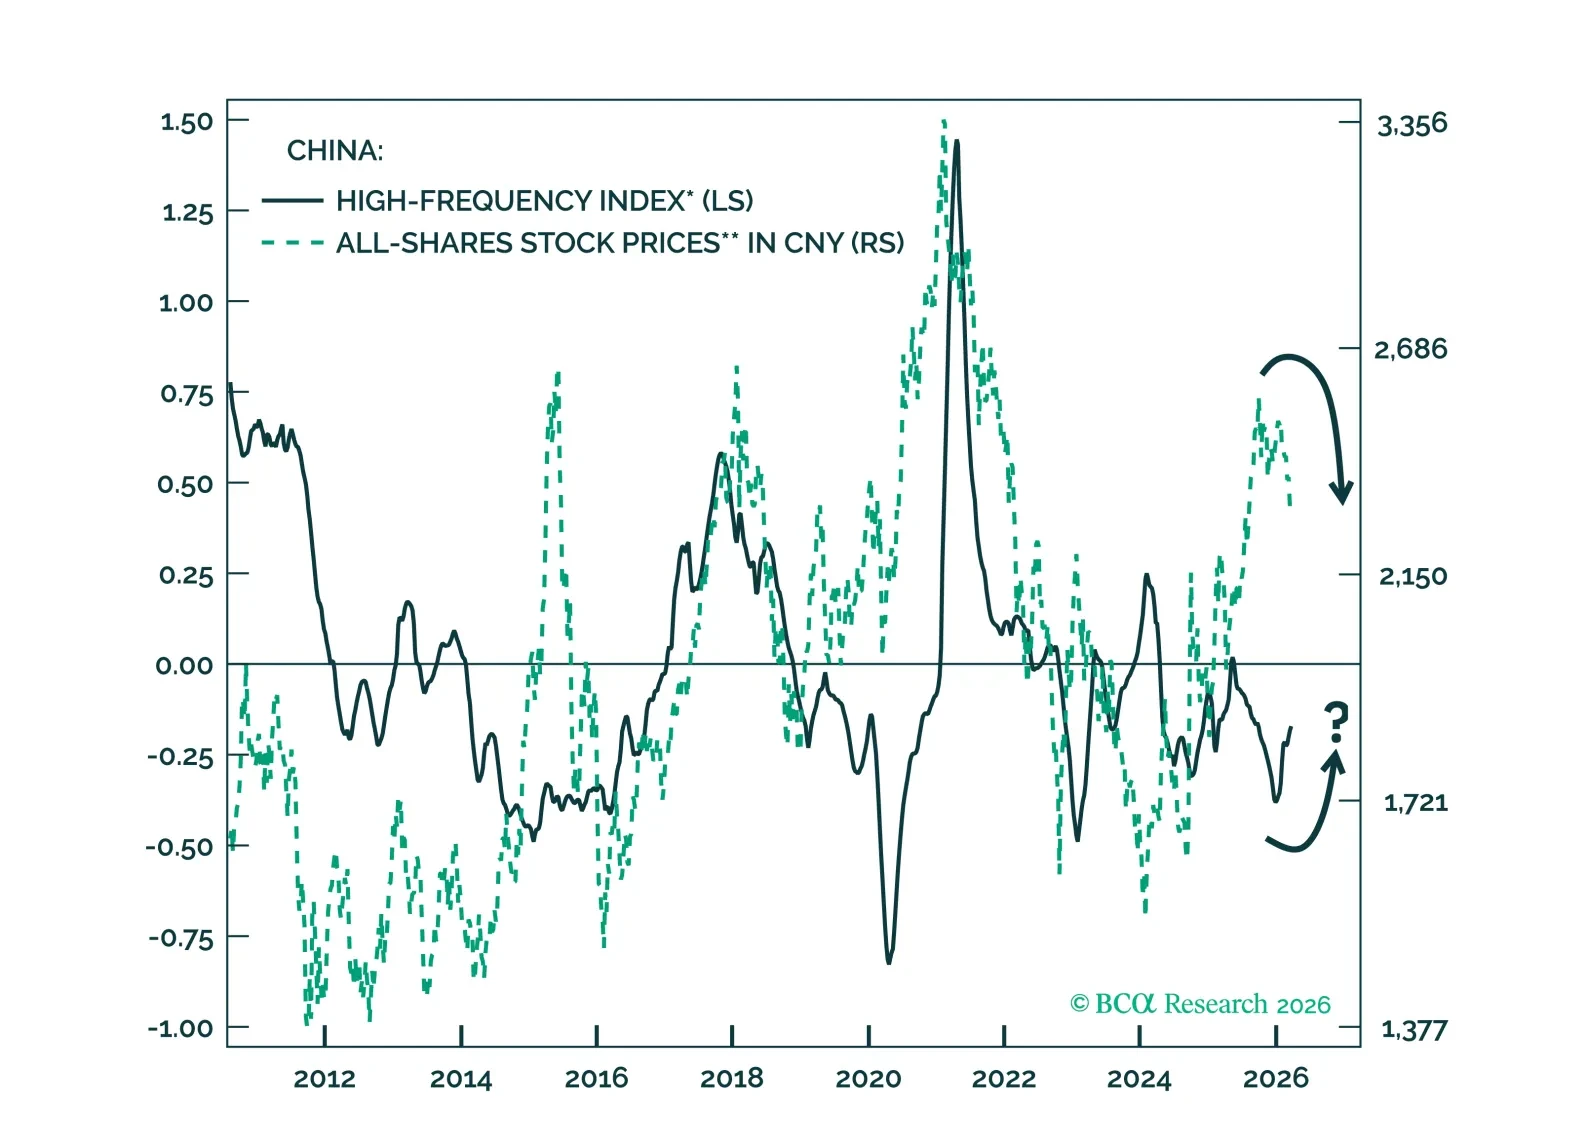
Mientras tanto, los mercados bursátiles onshore y offshore chinos no parecen estar valorando completamente las implicaciones de una desaceleración global. Por ello, recomendamos que los inversores de retorno absoluto permanezcan al margen y esperen señales claras de que Pekín intensificará las medidas de política pro-crecimiento.
Un alto el fuego extiende un salvavidas
La importancia del alto el fuego, aunque sea temporal, es que proporciona el oxígeno necesario al punto de estrangulamiento crítico que enfrenta el mundo en el suministro de energía. Permitirá un mayor flujo de energía a través del Estrecho de Hormuz y aliviará la escasez de suministro que de otro modo habría empujado a la economía mundial al abismo.
Gráfico 1
El crudo ya en el mar sirvió como amortiguador temporal
El crudo ya en el mar sirvió como amortiguador temporal
Como estimaron los equipos de GeoMacro y de Commodity & Energy Strategy de BCA, sin un reinicio significativo del paso de buques, el mundo se habría enfrentado a un déficit de suministro de aproximadamente 9 mb/d para mediados o finales de abril. Esto se debe a que el almacenamiento flotante de crudo iraní y ruso no sancionado —que ha estado cubriendo una brecha de 4–5 mb/d— se habría agotado para entonces (Gráfico 1).
Lo peor del conflicto con Irán podría estar detrás de nosotros. En un escenario optimista, los precios del petróleo podrían haber alcanzado un pico el 7 de abril, incluso si las tensiones siguen sin resolverse. Como señaló nuestro Estratega GeoMacro, los very large crude carriers (VLCC) que transitaron el Estrecho el 2 de abril pueden transportar cada uno dos millones de barriles. Por lo tanto, incluso si Irán permite un paso parcial a través del Estrecho de Hormuz, podría evitar un precipicio en el suministro mundial de petróleo.
Además, el acuerdo de alto el fuego alcanzado en el último momento demuestra que tanto Estados Unidos como Irán enfrentan restricciones claras que los obligan a sentarse en la mesa de negociaciones. Irán no puede arriesgarse a la destrucción total de la infraestructura civil, ya que el descontento interno ya era elevado antes del conflicto.
En Estados Unidos, el apoyo público al conflicto sigue siendo débil. Además, las elecciones de mitad de mandato limitan el margen de maniobra de la administración Trump en el frente geopolítico. La reelección de Trump se centró en abordar la inflación, pero los precios más altos de la gasolina y las tasas hipotecarias siguen tensionando la asequibilidad tras años de inflación por encima del objetivo.
Por tanto, las negociaciones entre Estados Unidos e Irán están señalando una fase de desescalada.
¿Pero es demasiado poco y demasiado tarde?
Aun si lo peor de la saga geopolítica ha quedado atrás y los precios del petróleo han tocado techo, la cuestión crítica sigue siendo: ¿es el alto el fuego suficiente para evitar una desaceleración económica global material? Tememos que el respiro del conflicto con Irán llegue demasiado tarde y ofrezca un alivio insuficiente para revertir por completo el daño ya causado a la economía mundial.
La reapertura del Estrecho no compensará de inmediato el daño a largo plazo causado por los ataques iraníes a las instalaciones de producción de petróleo y gas natural de los países del CCG. La tregua temporal entre Estados Unidos e Irán no elimina el riesgo persistente de que el Estrecho pueda ser instrumentalizado como un punto de estrangulamiento para los suministros energéticos globales en cualquier momento.
Por lo tanto, la normalización del suministro energético y de los precios no ocurrirá de forma inmediata tras el alto el fuego. Las infraestructuras dañadas de petróleo y gas, así como las operaciones portuarias, requieren un tiempo considerable para reconstruirse y es poco probable que se reinicien por completo hasta que se establezca una resolución duradera. Incluso con el Estrecho genuinamente reabierto, restaurar la producción y los flujos a niveles previos llevará meses.
Los costos de envío y de seguros seguirán siendo más altos que los niveles previos a la guerra. Las compañías navieras, las aseguradoras, los operadores portuarios y los marinos necesitan recuperar la confianza antes de que el tráfico se reanude de manera significativa o duradera.
Gráfico 2
Los choques de oferta son tóxicos para el crecimiento
Los choques de oferta son tóxicos para el crecimiento
El precedente histórico también sugiere que el deterioro económico a menudo sigue rápidamente a los shocks de suministro. Nuestros colegas del servicio de Global Asset Allocation de BCA destacaron en su informe reciente que, tras shocks de suministro de petróleo pasados, las lecturas del PMI y la utilización de la capacidad cayeron de forma consistente y material durante los seis meses siguientes (Gráfico 2).
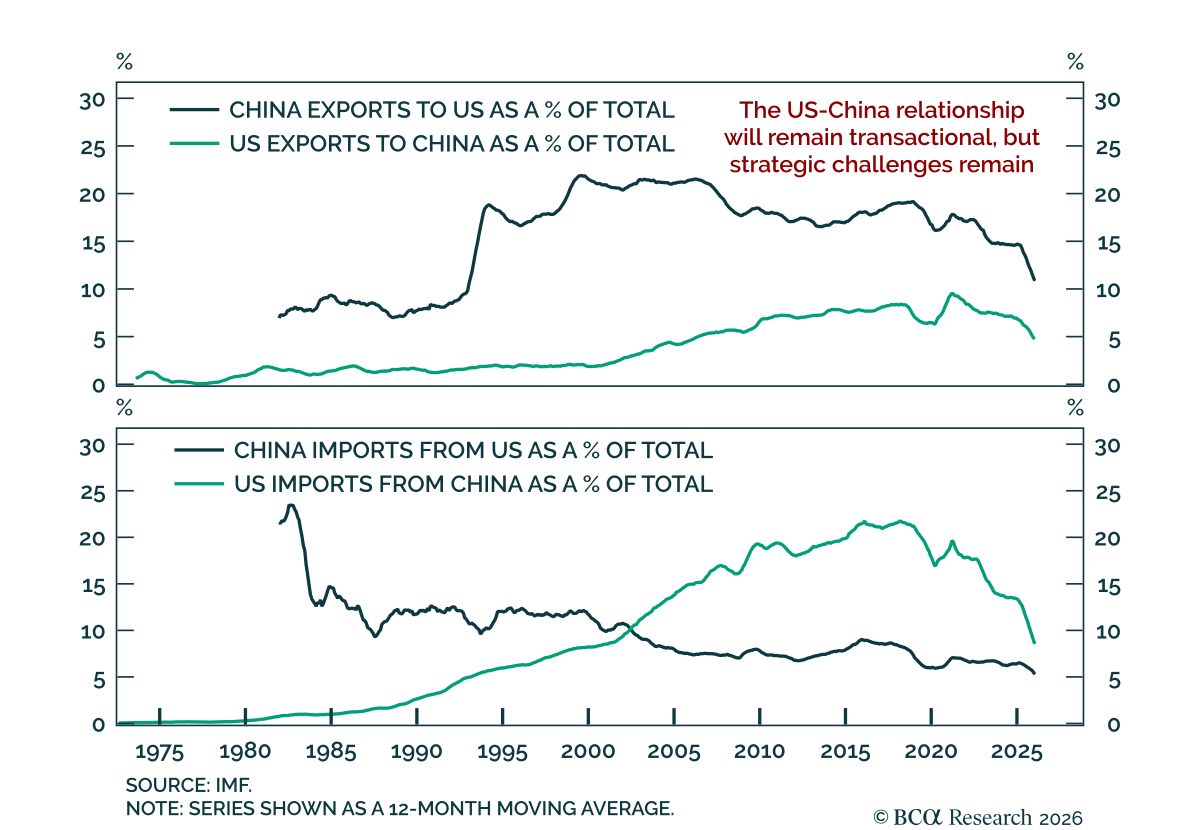
En un horizonte más amplio, nuestros estrategas geopolíticos también señalaron que ningún acuerdo a corto plazo puede resolver la tensión estratégica entre Estados Unidos e Irán sobre el programa nuclear. La aspiración de Irán de controlar el Estrecho de Hormuz y cobrar peajes por el paso no es ni sostenible ni aceptable para Estados Unidos.
Si bien las acciones globales están rebotando por el anuncio del alto el fuego, los inversores probablemente subestiman el dolor económico duradero de la crisis de seis semanas en Oriente Medio.
¿Qué significa esto para las acciones chinas?
¿Deberían los inversores comprar acciones chinas en el momento actual? En los niveles actuales, las acciones chinas no ofrecen un valor particularmente atractivo. Recomendamos que los inversores se mantengan al margen por ahora a pesar de la relajación temporal en el frente geopolítico.
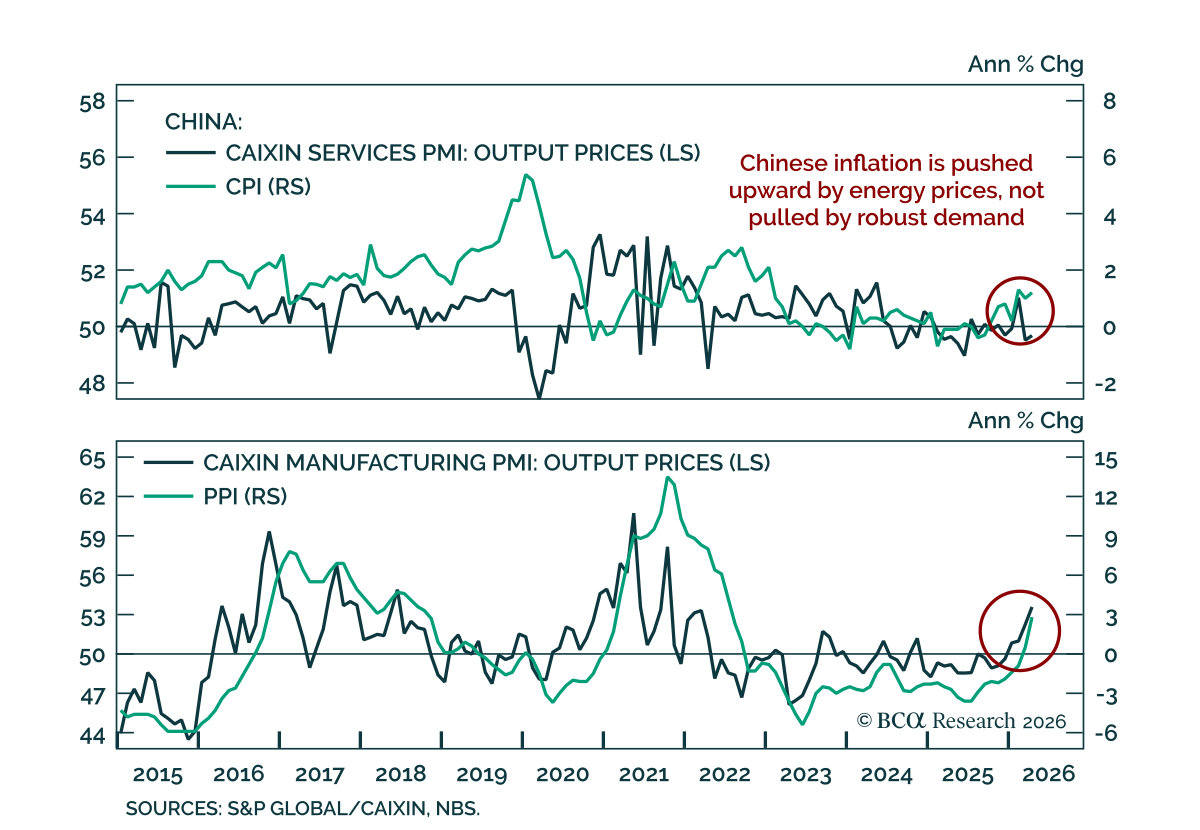
Si bien los precios del Brent han caído por debajo de 100 USD/barril tras el anuncio del alto el fuego, siguen considerablemente elevados en relación con los niveles previos a la crisis. En consecuencia, la inflación de los costos de insumo de China disminuirá desde el pico actual, pero no se normalizará a los niveles previos a la crisis en el corto plazo.
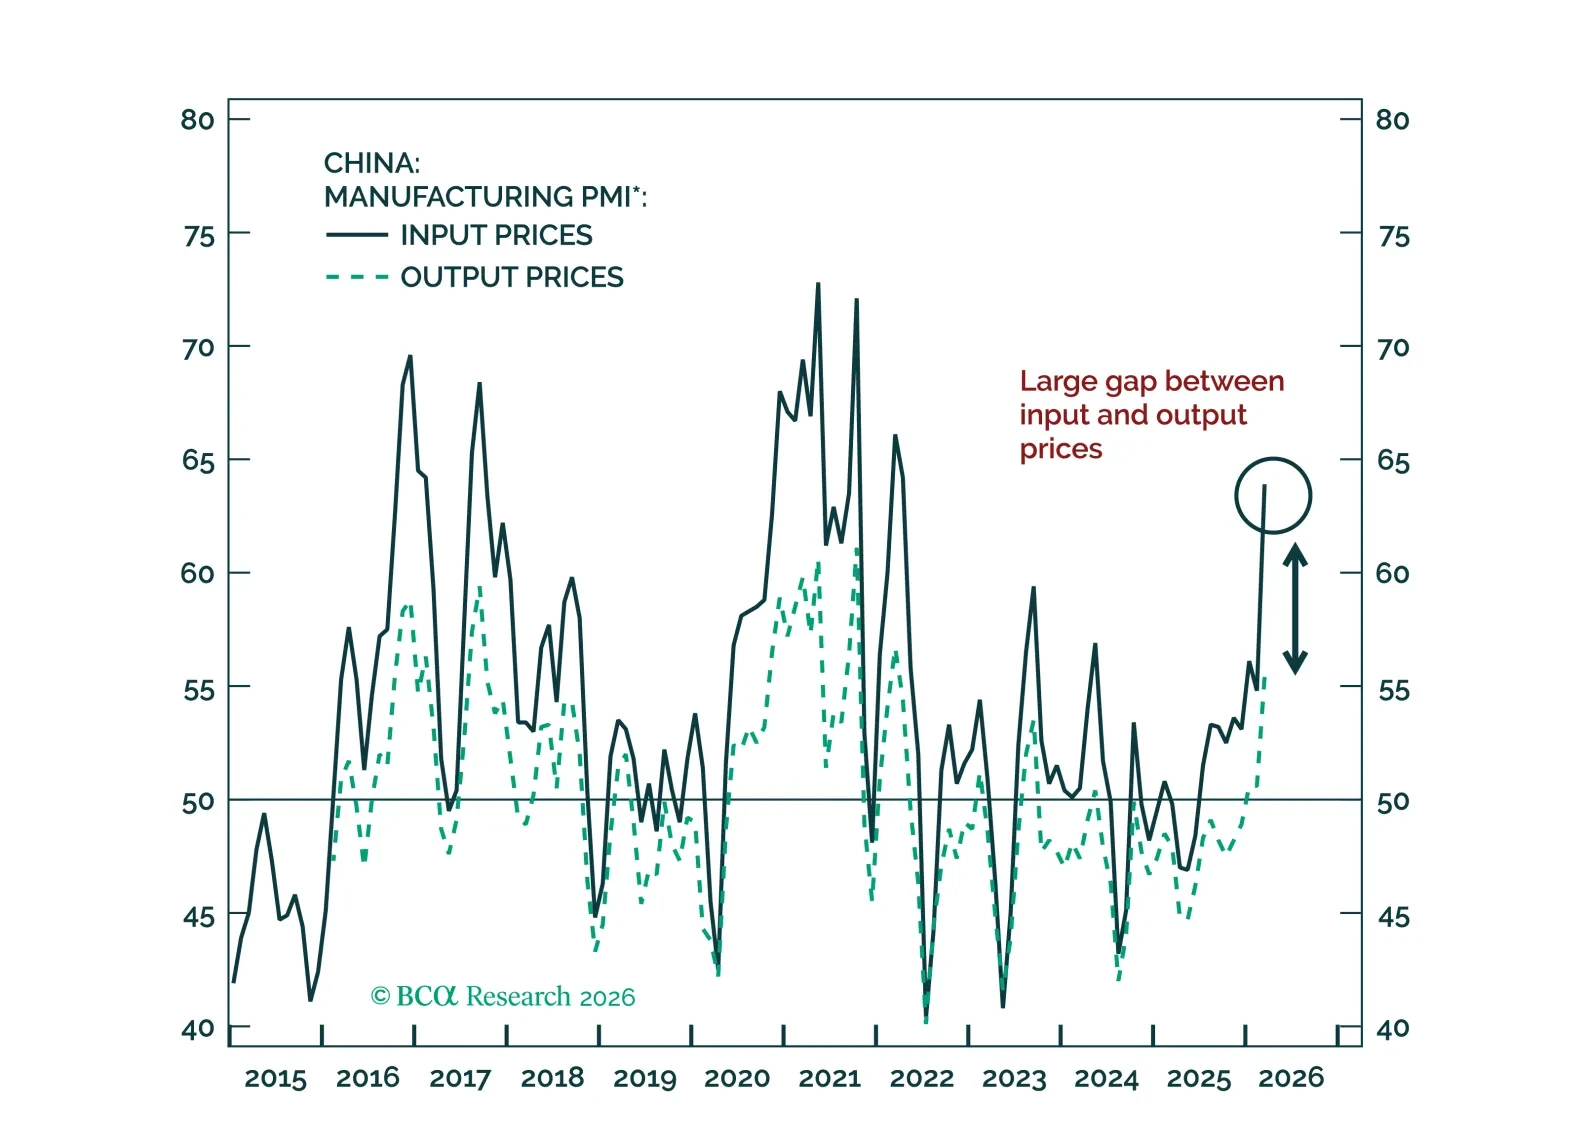
Los precios energéticos elevados seguirán lastrando las ganancias corporativas chinas, que ya estaban bajo presión antes de la guerra con Irán debido a la demanda interna moderada. La sobrecapacidad en muchas de las industrias intermedias y aguas abajo de China restringe además el poder de fijación de precios (Gráfico 3).
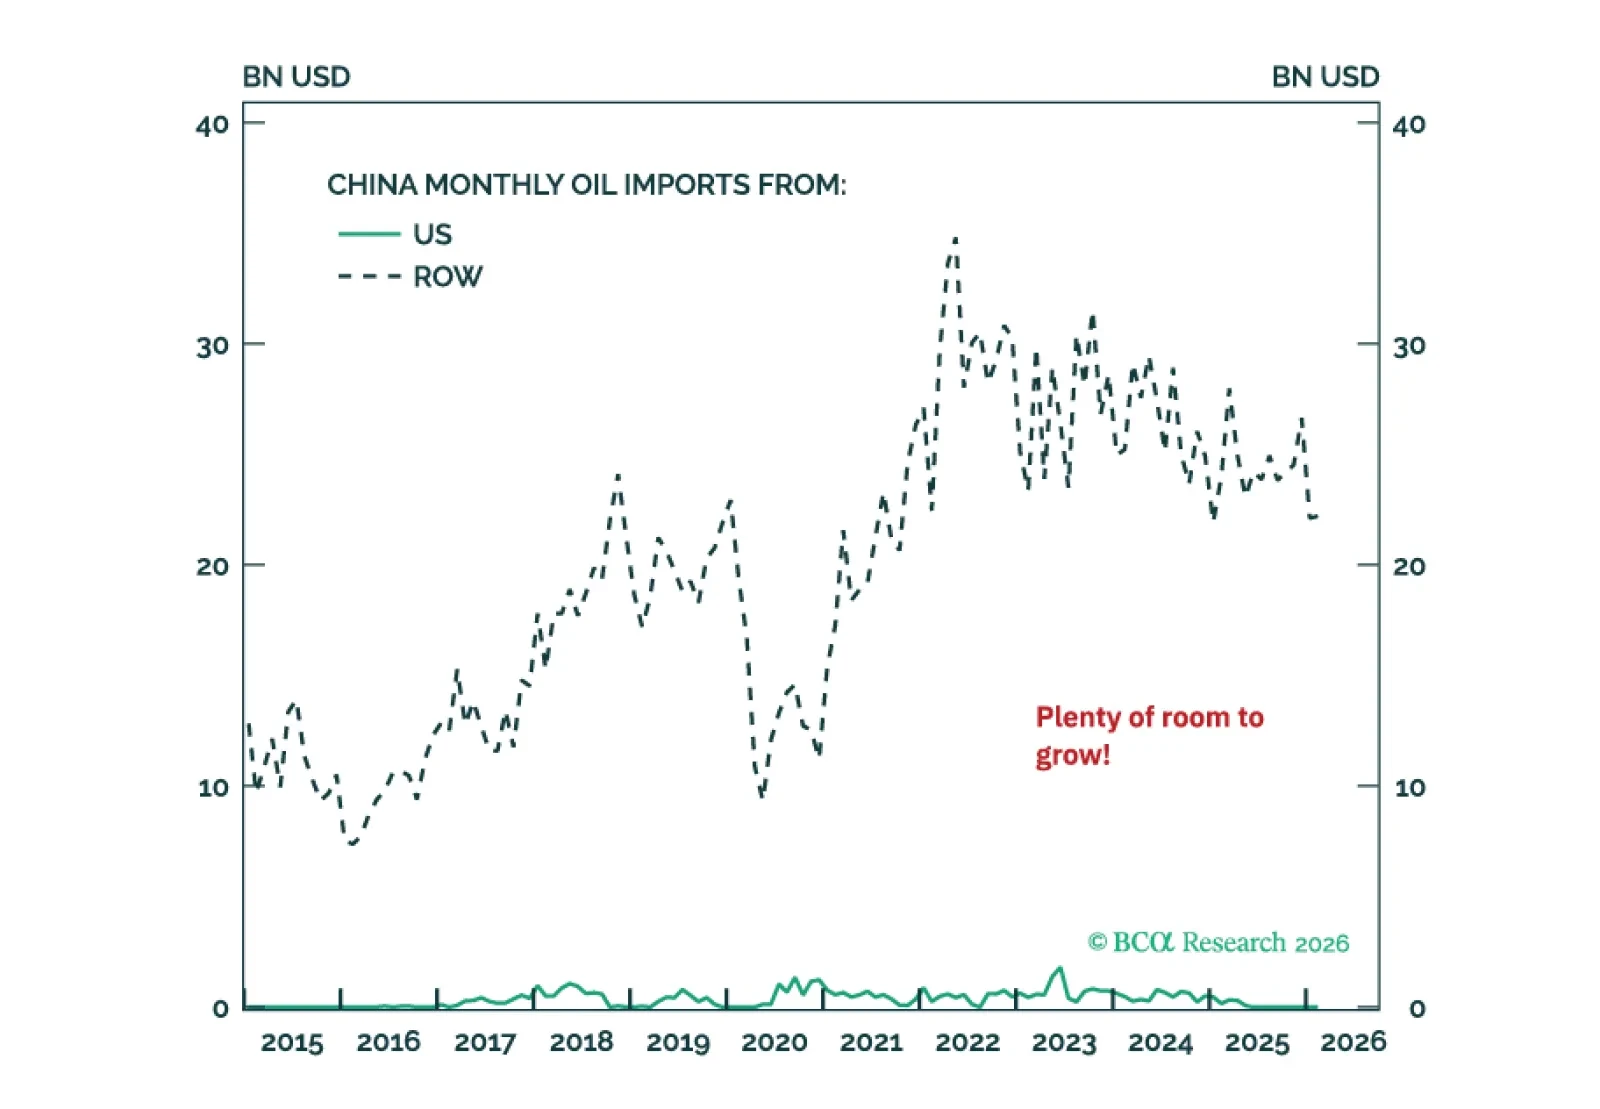
En relación con la mayoría de las economías importadoras de energía, China ha resistido mejor el shock de suministro de petróleo, dado que su sector manufacturero depende relativamente poco de la energía importada (Gráfico 4). Sin embargo, la relativa independencia energética de China no la ha aislado de los precios internacionales de la energía elevados y del aumento de los costos internos de insumos.
Gráfico 3
Traslado de costos comprometido en China
Traslado de costos comprometido en China
Gráfico 4
El sector manufacturero de China tiene una dependencia relativamente baja del petróleo y del gas importados.
El sector manufacturero de China tiene una dependencia relativamente baja del petróleo y del gas importados.
A pesar de las regulaciones de control de precios para proteger a las industrias y a los consumidores locales, los precios mayoristas y minoristas de la gasolina y el diésel en China se dispararon más de un 20% en marzo, aumentando significativamente los costos logísticos y de transporte (Gráfico 5, panel superior). Mientras tanto, el índice mayorista de precios al productor de Linyi, que sigue los precios semanales de productores de bienes de consumo duraderos en uno de los mayores centros mayoristas de China, apenas se ha movido seis semanas después del shock energético (Gráfico 5, panel inferior).
Además, los márgenes de los exportadores chinos han estado bajo presión incluso cuando la manufactura global mejoró y los envíos de China se aceleraron antes de la guerra con Irán (Gráfico 6). Si la demanda global se debilita a medida que los hogares de todo el mundo experimentan ingresos reales comprimidos y persisten los costes elevados de combustible y alimentos, los exportadores chinos tendrán más dificultades para trasladar los mayores costos a los clientes en el extranjero.
Gráfico 5
Los productores de las etapas intermedia y posterior han estado absorbiendo las presiones de costos de la etapa inicial.
Los productores de las etapas intermedia y posterior han estado absorbiendo las presiones de costos de la etapa inicial.
Gráfico 6
Exportaciones chinas: Precios a la baja pese a un crecimiento más rápido
Exportaciones chinas: Precios a la baja pese a un crecimiento más rápido
Conclusiones de inversión
Creemos que todavía es prematuro para que los inversores de retorno absoluto aumenten posiciones en acciones chinas. Incluso si los precios del petróleo han tocado techo, los costes energéticos persistentemente elevados comprimirán los márgenes de beneficio corporativo chinos.
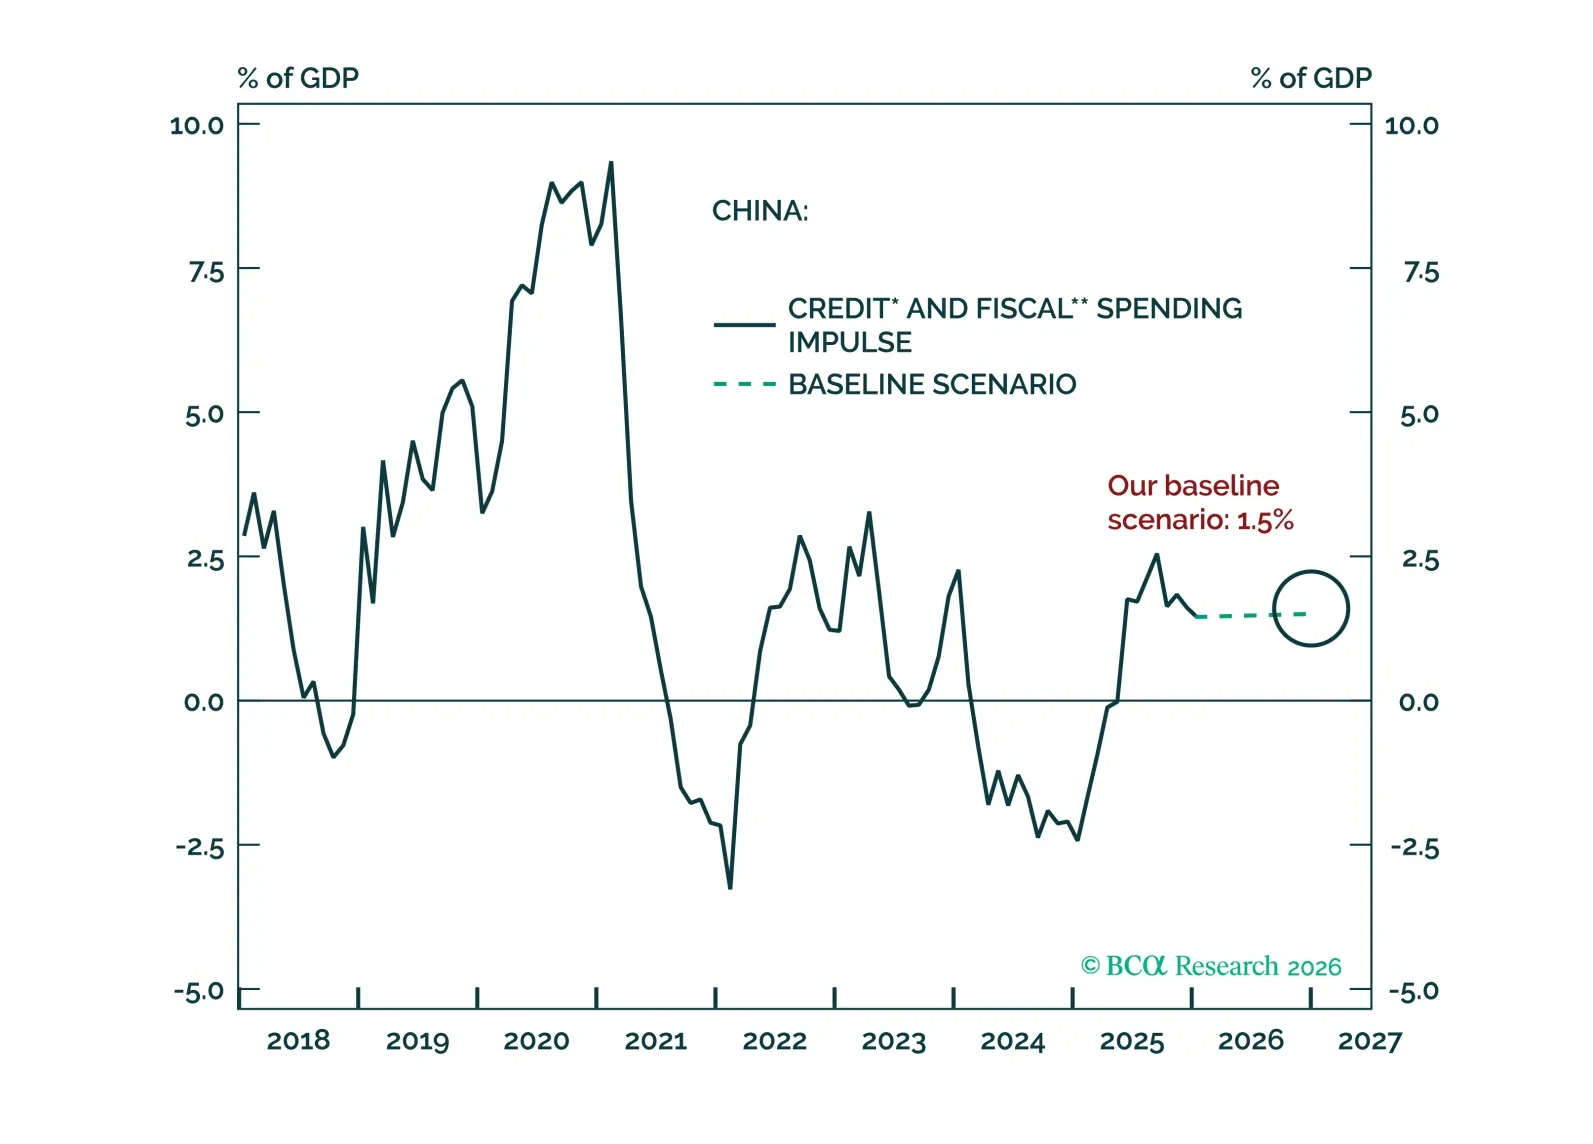
Este deterioro probablemente se manifestará en los datos económicos durante los próximos meses. Antes de recomendar aumentar la exposición a acciones chinas, preferimos esperar hasta que haya evidencia clara de que Pekín está dispuesto a intensificar el apoyo de política para sostener el crecimiento y reforzar la rentabilidad corporativa.
Mientras tanto, estamos realizando los siguientes cambios en nuestras operaciones sectoriales de renta variable:
Cerrar Short Chinese Onshore Auto Sector/Long MSCI A Onshore, iniciada en noviembre de 2025, con un beneficio del 9%. Aunque las ventas internas de automóviles en China en lo que va del año han sido débiles, precios del petróleo más altos durante más tiempo impulsarían la demanda de baterías para NEV y EV a nivel mundial.
Cerrar Long Chinese Domestic Utilities Stocks / Short Coal Mining Stocks, iniciada en 2022, con un beneficio del 20%. Si bien los precios energéticos más altos normalmente benefician a las acciones de utilities, las acciones de minería del carbón también es probable que suban con precios más altos del carbón (Gráfico 7).Estamos iniciando una posición táctica larga en acciones de minería del carbón (1–3 meses), para capturar los potenciales alzas en los precios del carbón como complemento mientras los precios del petróleo y el gas sigan por encima de los niveles previos.
Estamos iniciando una operación cíclica (6–12 meses) para ponerse corto en acciones chinas onshore y offshore de petróleo y gas frente a sus respectivos índices de mercado más amplios (Gráfico 8). Creemos que el mercado ha incorporado en gran medida el alza derivada del crecimiento de beneficios de los productores de petróleo impulsada por la disrupción del suministro energético. Sin embargo, con los precios del petróleo probablemente habiendo tocado techo y el crecimiento global esperando una desaceleración, el efecto neto se volverá negativo para las compañías de petróleo y gas.
Gráfico 7
Las acciones de compañías mineras de carbón podrían beneficiarse de los altos precios del petróleo a corto plazo.
Las acciones de compañías mineras de carbón podrían beneficiarse de los altos precios del petróleo a corto plazo.
Gráfico 8
Vender en corto acciones de petróleo y gas
Vender en corto acciones de petróleo y gas
Jing SimaEstratega jefe para Chinajing.sima@bcaresearch.com
Sígueme en LinkedIn y X