La primera semana de enero siempre es la más difícil para los estrategas de inversión. La perspectiva anual generalmente se redacta a principios de diciembre. La nuestra llegó a su bandeja de entrada el 2 de diciembre, quizás demasiado pronto para comprender los próximos 12 (¡realmente 13!) meses. Pero entre la publicación de la perspectiva y la primera semana de enero, rara vez sucede mucho en la economía y los mercados que marque una diferencia, ciertamente no para los próximos 12 meses. Por lo tanto, ¿qué se puede decir más que repetir la visión general de la perspectiva anual?
Este dilema ataca a cualquiera que intente pronosticar en el horizonte de 12 meses. Es un horizonte curioso sobre el cual medir el desempeño de uno mismo. Algunos de nuestros clientes juran que les importa, pero la mayoría no lo hace en tiempo real. Para muchos estrategas, a menudo es una muleta intelectual, permitiendo al pronosticador ignorar lo inminentemente relevante al enfocarse en un objetivo móvil más allá del corto plazo que no comprenden o que les resulta adverso.1 ¡Una estrategia genial para la autopreservación, pero terrible para el verdadero desempeño del equipo!
En noviembre de 2025, interrumpimos nuestra perspectiva maníacamente optimista advirtiendo que estábamos "acortando nuestro horizonte temporal en 2026."2 En la mencionada Perspectiva Anual, nos volvimos neutrales en activos de riesgo de manera táctica, mientras manteníamos la esperanza de que la economía global evitaría una recesión en 2026.3 Hoy, nos volvemos tácticamente pesimistas en acciones, mientras mantenemos nuestra perspectiva modestamente optimista a 12 meses. ¿Por qué?
Gráfico 1
Bonos y Acciones: En el Filo de la Navaja
Bonos y Acciones: En el Filo de la Navaja
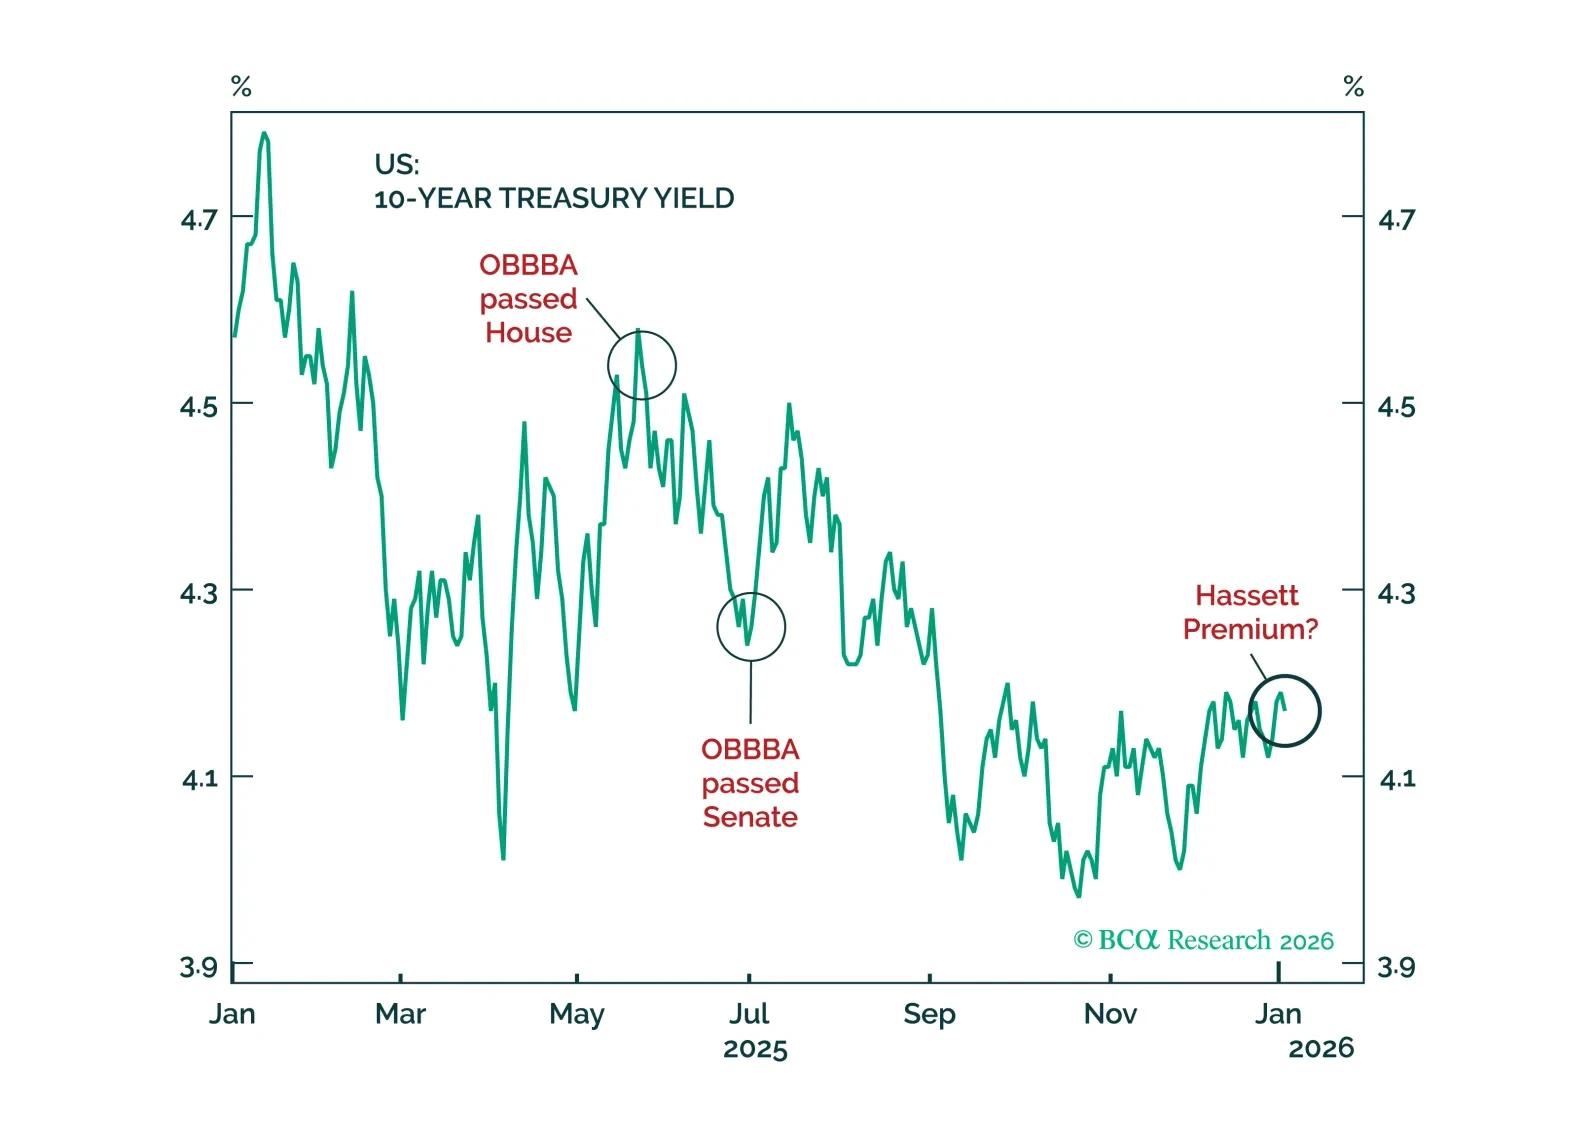
Como postulamos a mediados de 2025,4 “si no estamos por debajo del 4% [rendimiento del Tesoro] a finales de año, las acciones sufrirán.” El S&P 500 ha rondado nuestro objetivo para finales de 2025 de 6,9505 desde finales de octubre. Sin embargo, no ha podido superarlo. Postularíamos que la “pegajosidad” del rendimiento del Tesoro a 10 años de los Estados Unidos es el culpable. El pico en el S&P 500 se alcanzó esencialmente a finales de octubre, justo cuando los rendimientos tocaron fondo por debajo del 4%. Pero los rendimientos han retrocedido desde entonces (Gráfico 1).
Las tres razones por las que los bonos repuntaron de mayo a octubre están algo en riesgo.
Gráfico 2
La inflación no fue un riesgo en 2025
La inflación no fue un riesgo en 2025
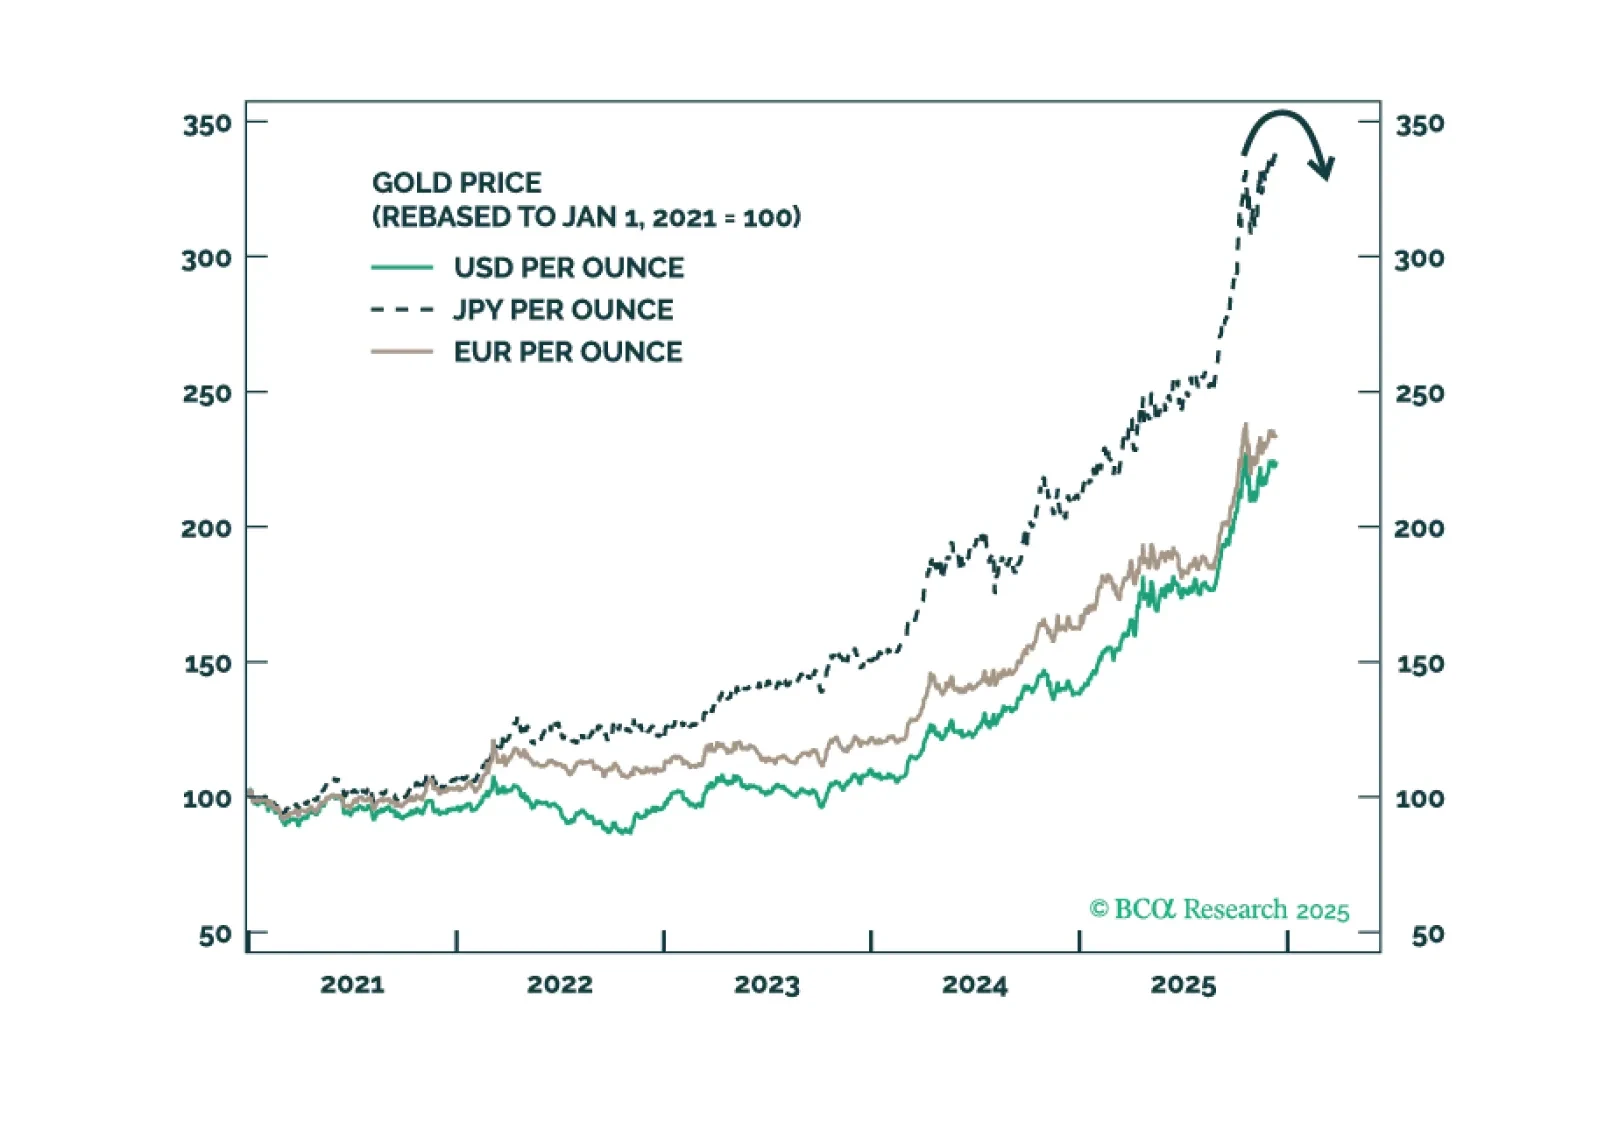
Debilidad económica. Claro, parte de la demanda por bonos tenía que ver con el malestar económico general, la economía en forma de K y el impacto subsiguiente que todo esto tuvo en la inflación, que durante la mayor parte de 2025 se mantuvo controlada (después de efectos bien conocidos como los aranceles) y bien anclada al extremo largo (Gráfico 2). Y si bien el fuerte auge del gasto de capital en inteligencia artificial apoyó a la economía, lo hizo sin impacto alguno en el mercado laboral ni en la inflación, permitiendo a la Fed ignorar las cifras de fuerte crecimiento y enfocarse en su doble mandato.
Gráfico 3
El Día de la Liberación Liberó a los Bonos de sus Propietarios
El Día de la Liberación Liberó a los Bonos de sus Propietarios
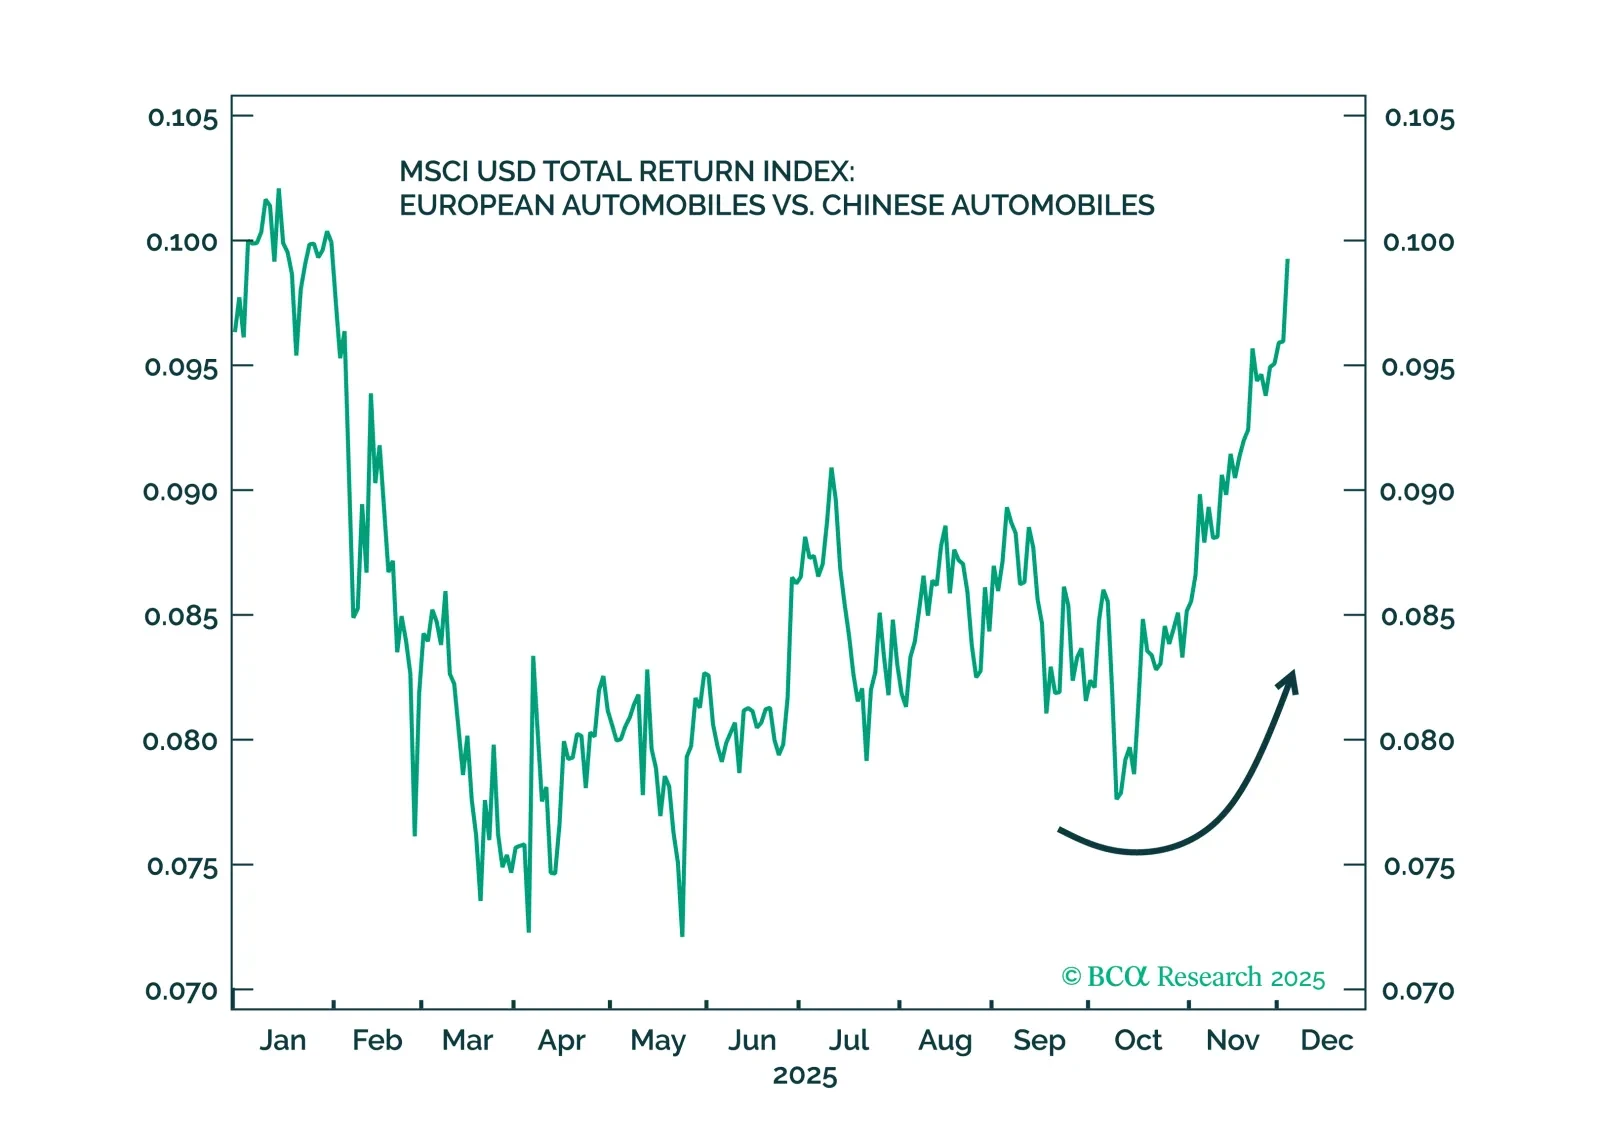
Certeza tarifaria. Para sorpresa de algunos inversores, el “Día de la Liberación” de abril provocó una fuerte venta en el mercado de bonos. Los rendimientos subieron 47pbs del 4 al 11 de abril (Gráfico 3). En nuestra opinión, esto tuvo poco que ver con la inflación. Los aranceles onerosos no son inflacionarios, son desinflacionarios ya que amenazan el crecimiento económico. Como tal, los bonos deberían haber repuntado. Pero no lo hicieron por dos razones.
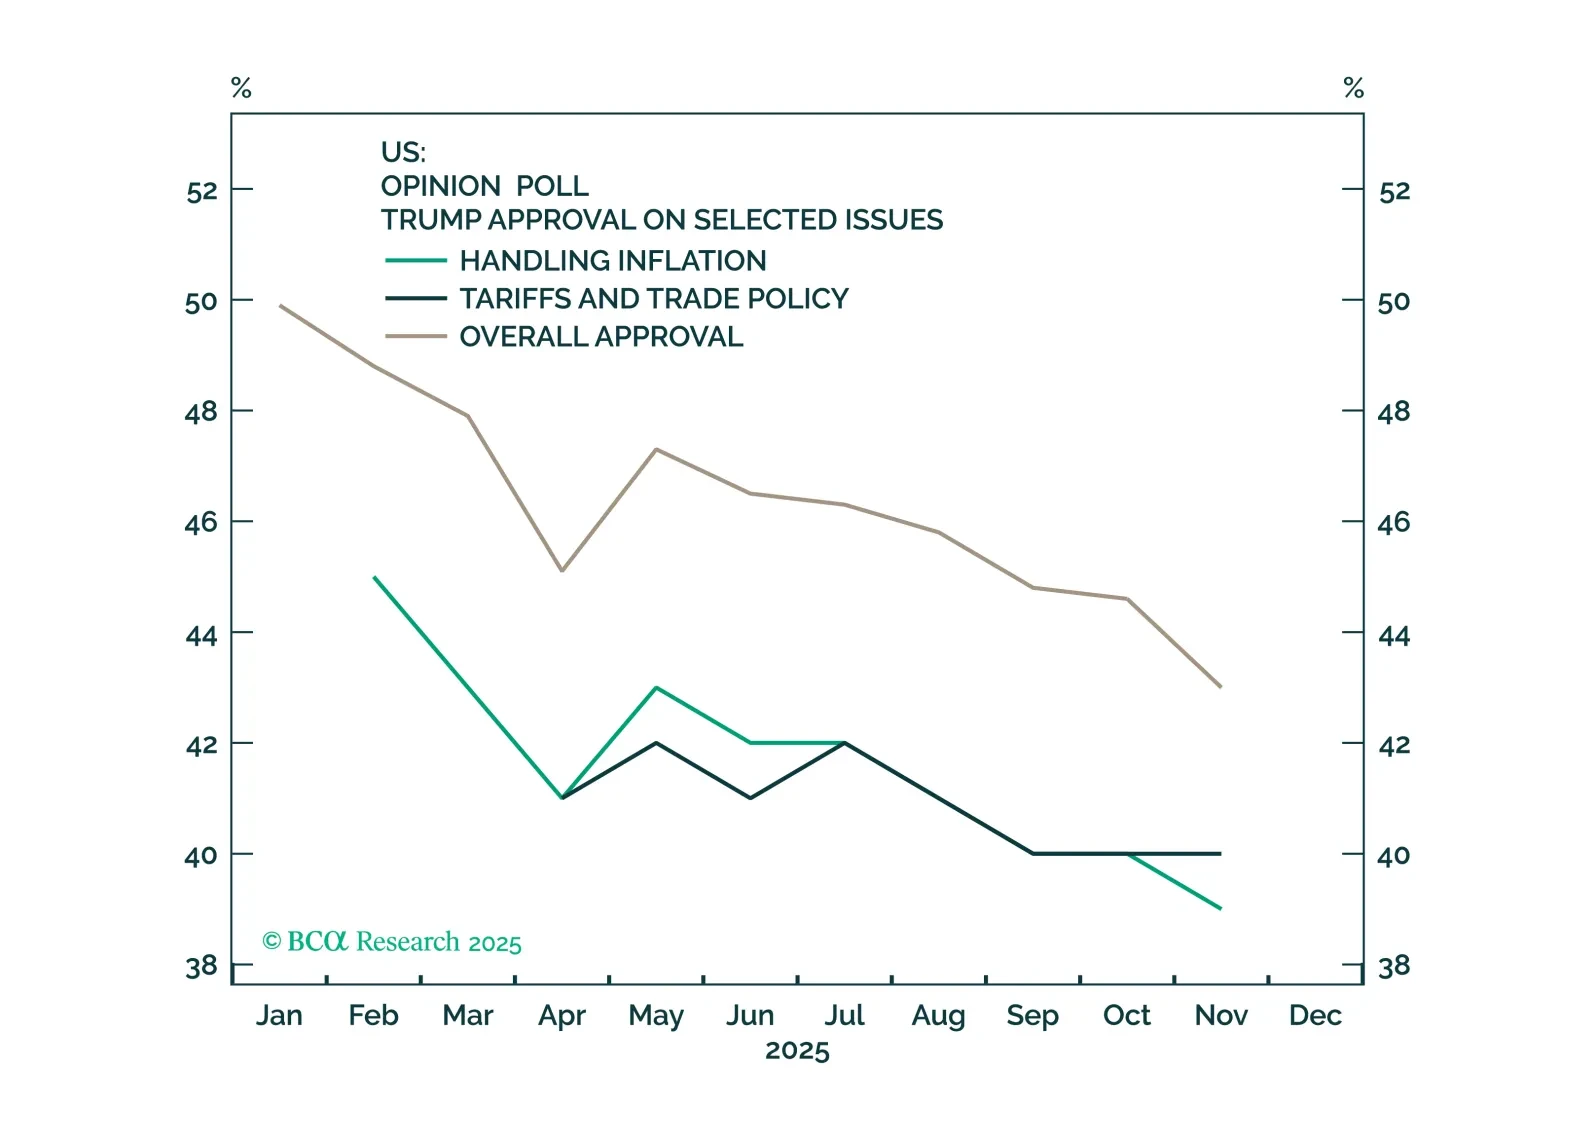
El enfoque “Howard Lutnick” amenazó tanto la demanda global por Bonos del Tesoro de los Estados Unidos como la disciplina fiscal de EE.UU. Primero, los aranceles punitivos habrían llevado a una venta global de bonos del gobierno de los Estados Unidos por parte de adversarios y aliados por igual, como advirtió el Ministro de Finanzas japonés Katsunobu Kato que Tokio estaba preparado para hacer el 1 de mayo.6 En segundo lugar, los aranceles son – al igual que cualquier otro impuesto – sujetos a la curva de Laffer, una relación entre las tasas impositivas y los ingresos gubernamentales. Los aranceles establecidos demasiado altos desincentivarían el comercio y así llevarían a disminución en los ingresos gubernamentales. Una vez que el Presidente Trump apartó al Secretario de Comercio Lutnick – y a su socio Peter Navarro – de las negociaciones, el mercado de bonos repuntó. Con el Secretario del Tesoro Scott Bessent y el Representante de Comercio Jamieson Greer a cargo, tanto la política comercial como la de tarifas de los Estados Unidos se volvieron más coherentes, dando comodidad al mercado de bonos de que éste no sería sacrificado en el altar de la tontería neo-mcKinley-ista.