Crecimiento Económico
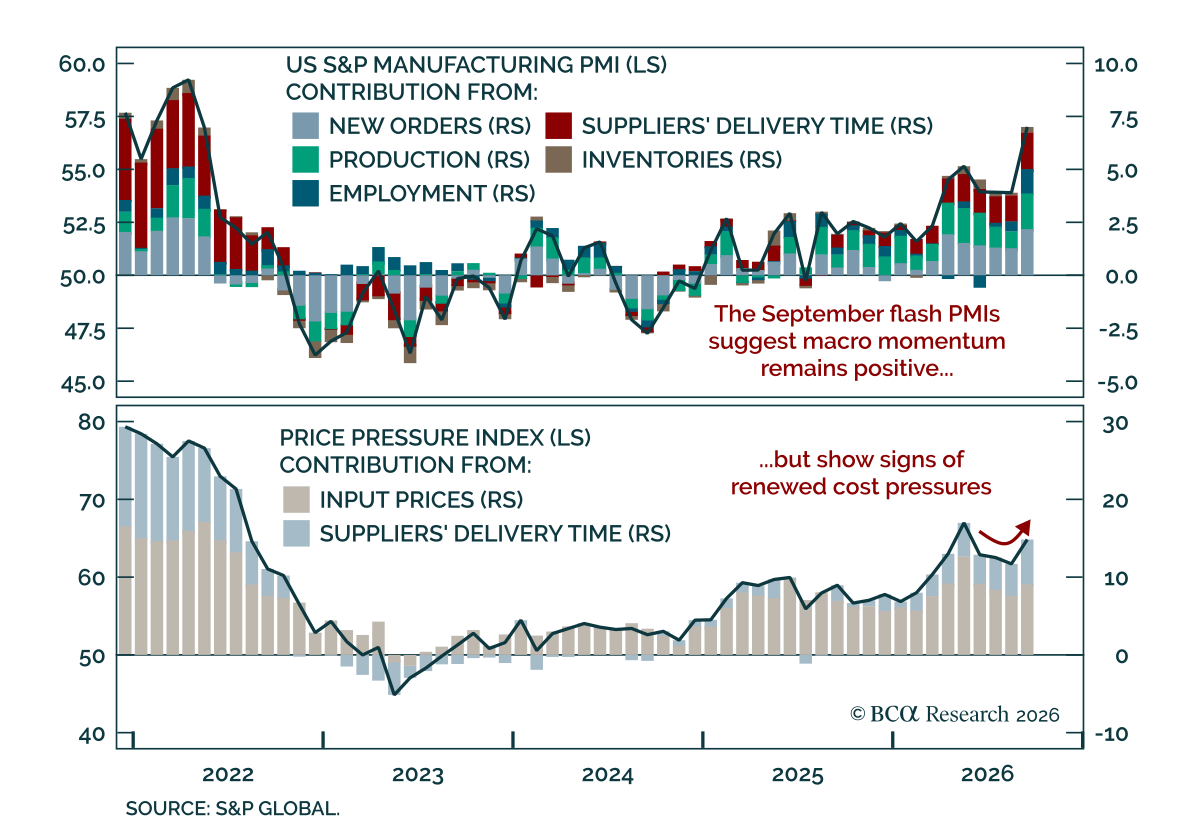
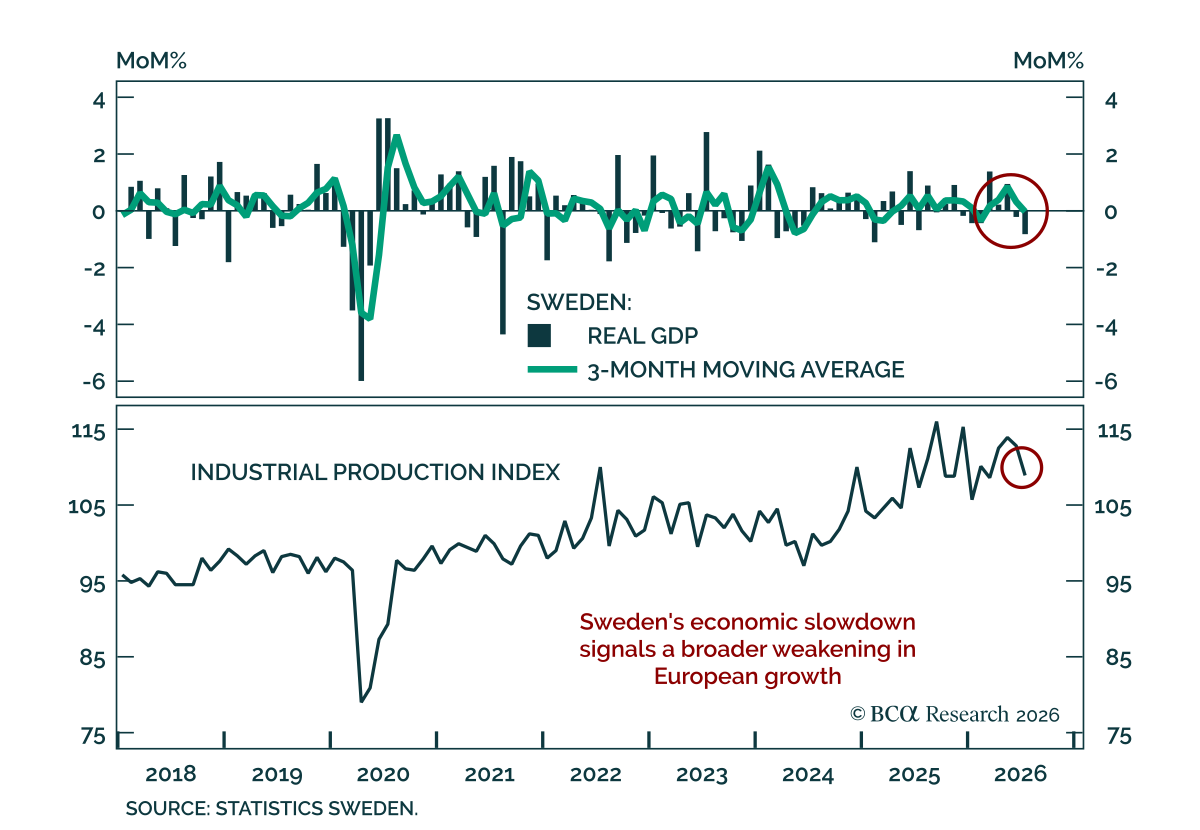
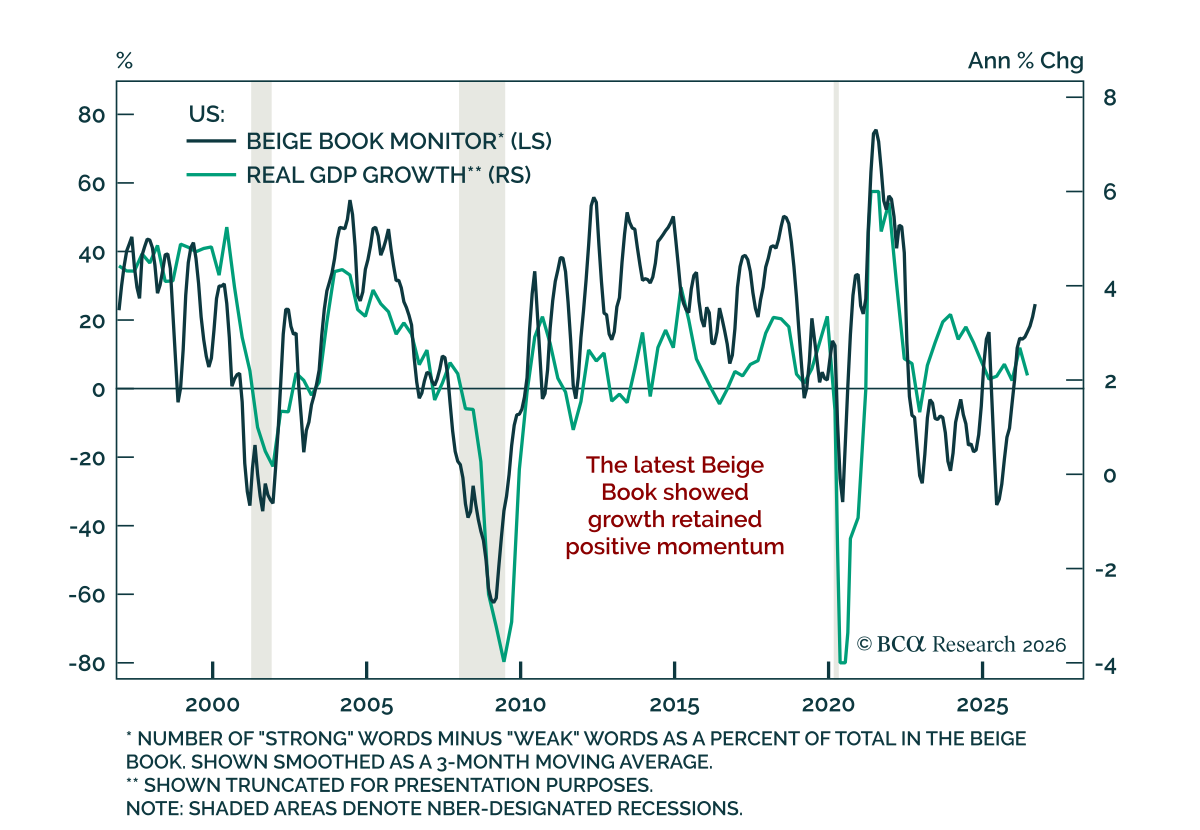
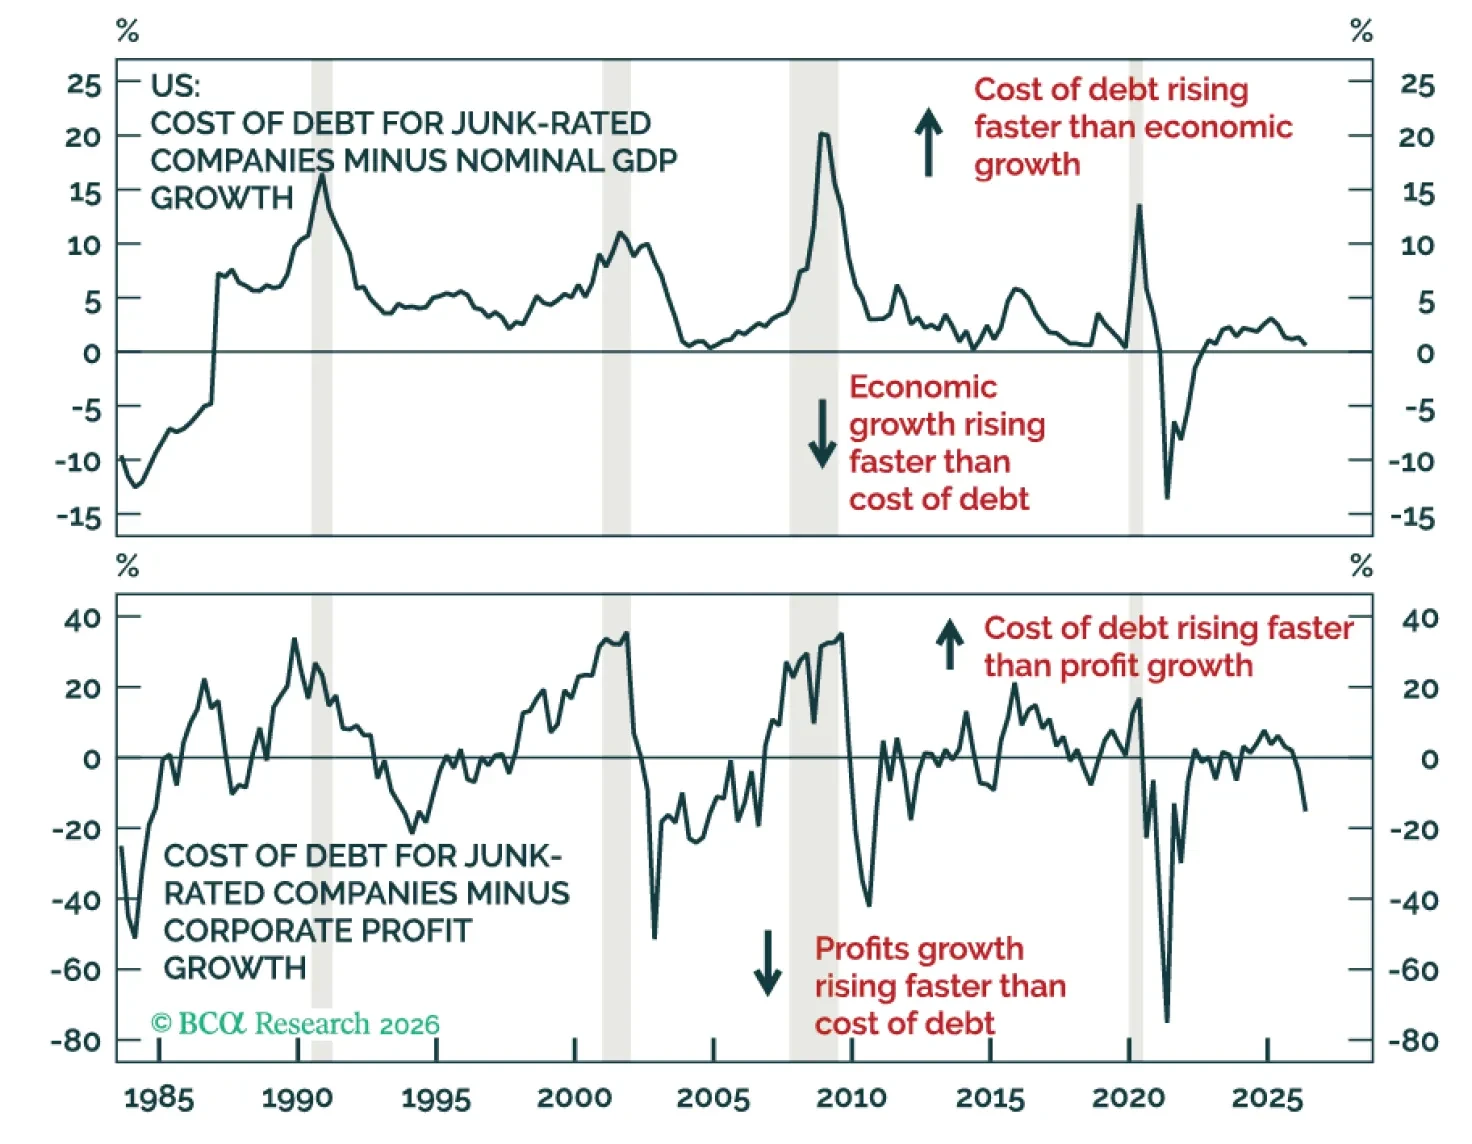
Los inversores sobreestiman la amenaza que los niveles actuales de tipos de interés representan tanto para las acciones como para la economía. A pesar del repunte en la parte larga, la brecha entre los costes de financiación de los bonos de alto rendimiento y tanto el crecimiento nominal como los beneficios corporativos está en mínimos de cinco años y sigue reduciéndose. Mantener sobreponderación en acciones. Dentro de renta fija, mejorar la recomendación sobre bonos de alto rendimiento y rebajar la de bonos gubernamentales y deuda de mercados emergentes. Rebajar las acciones chinas a neutral.
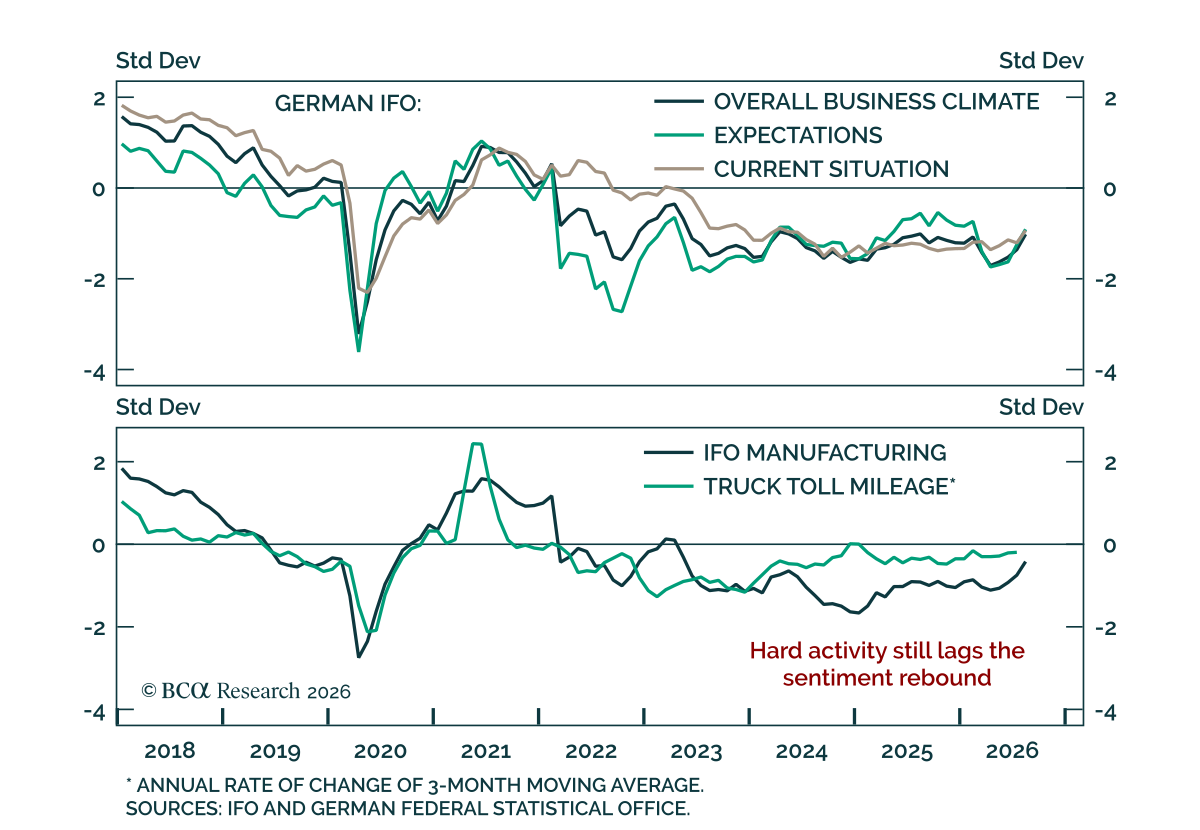
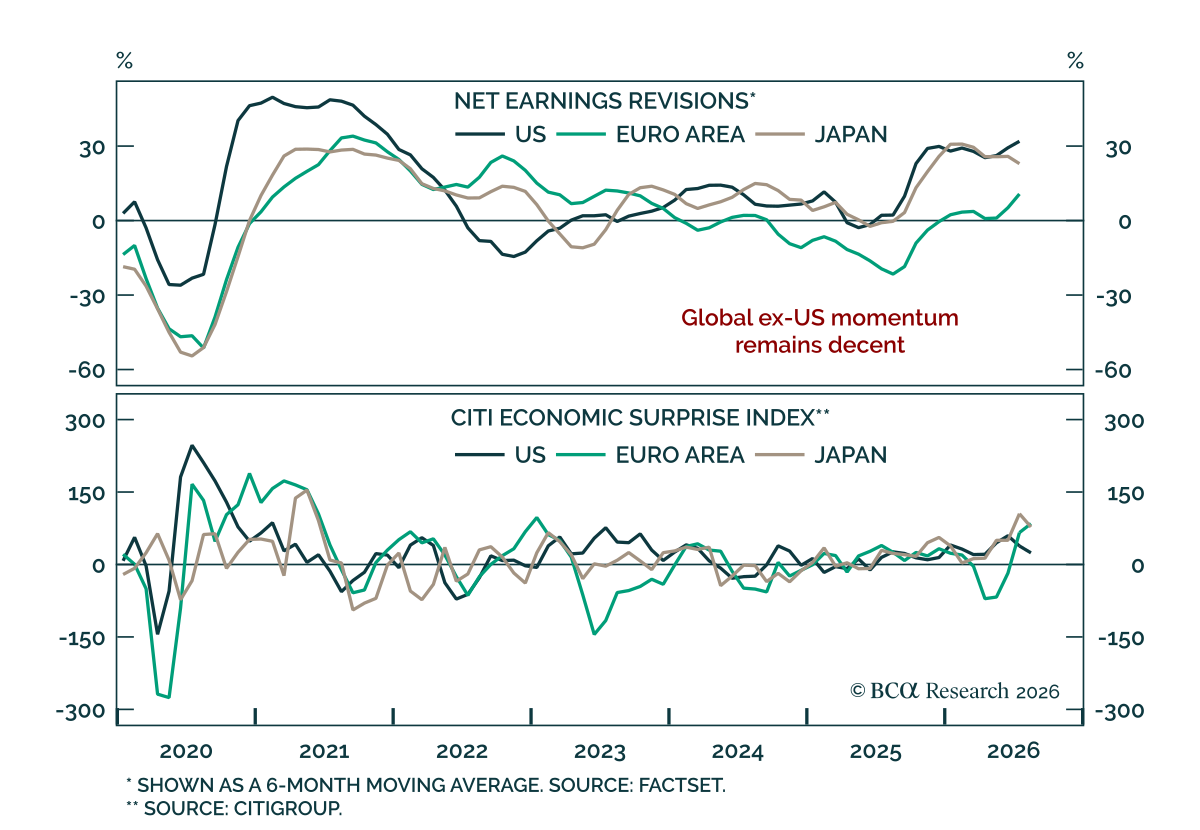
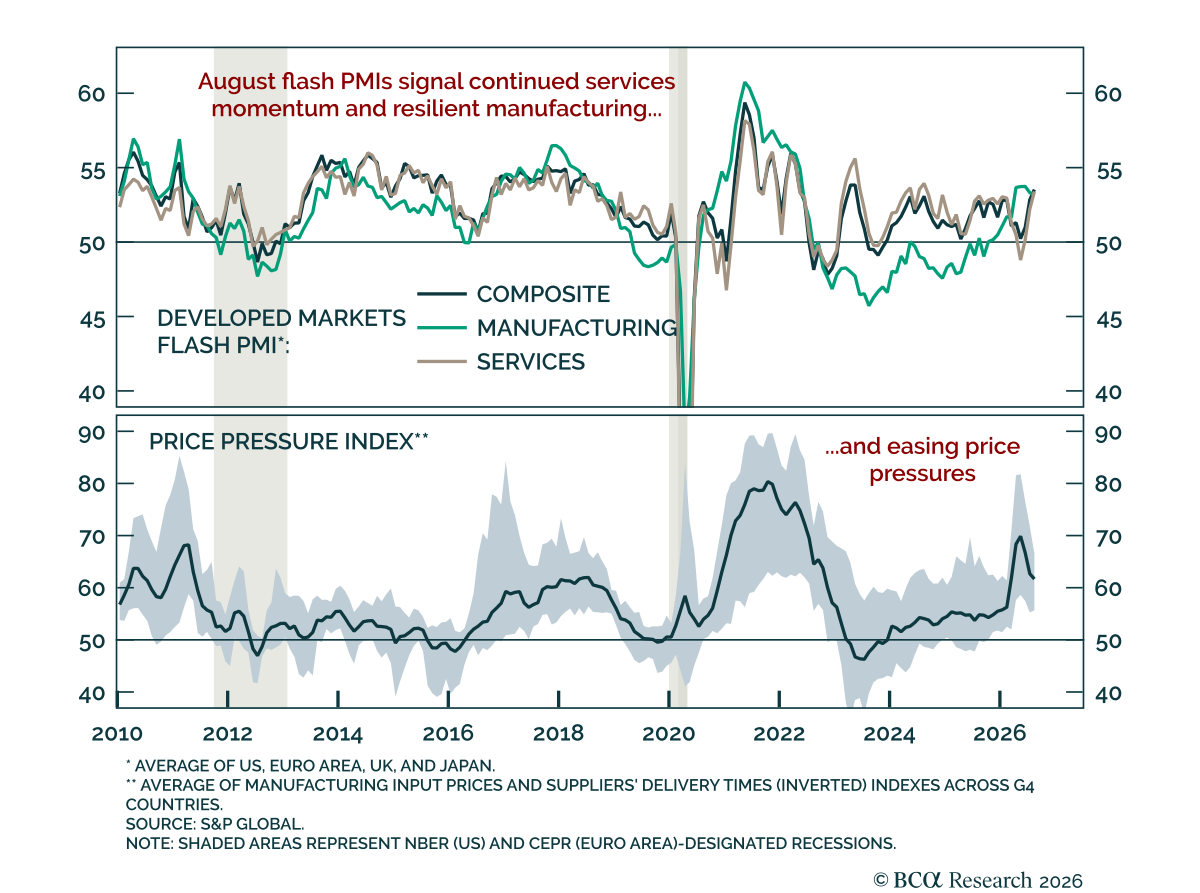
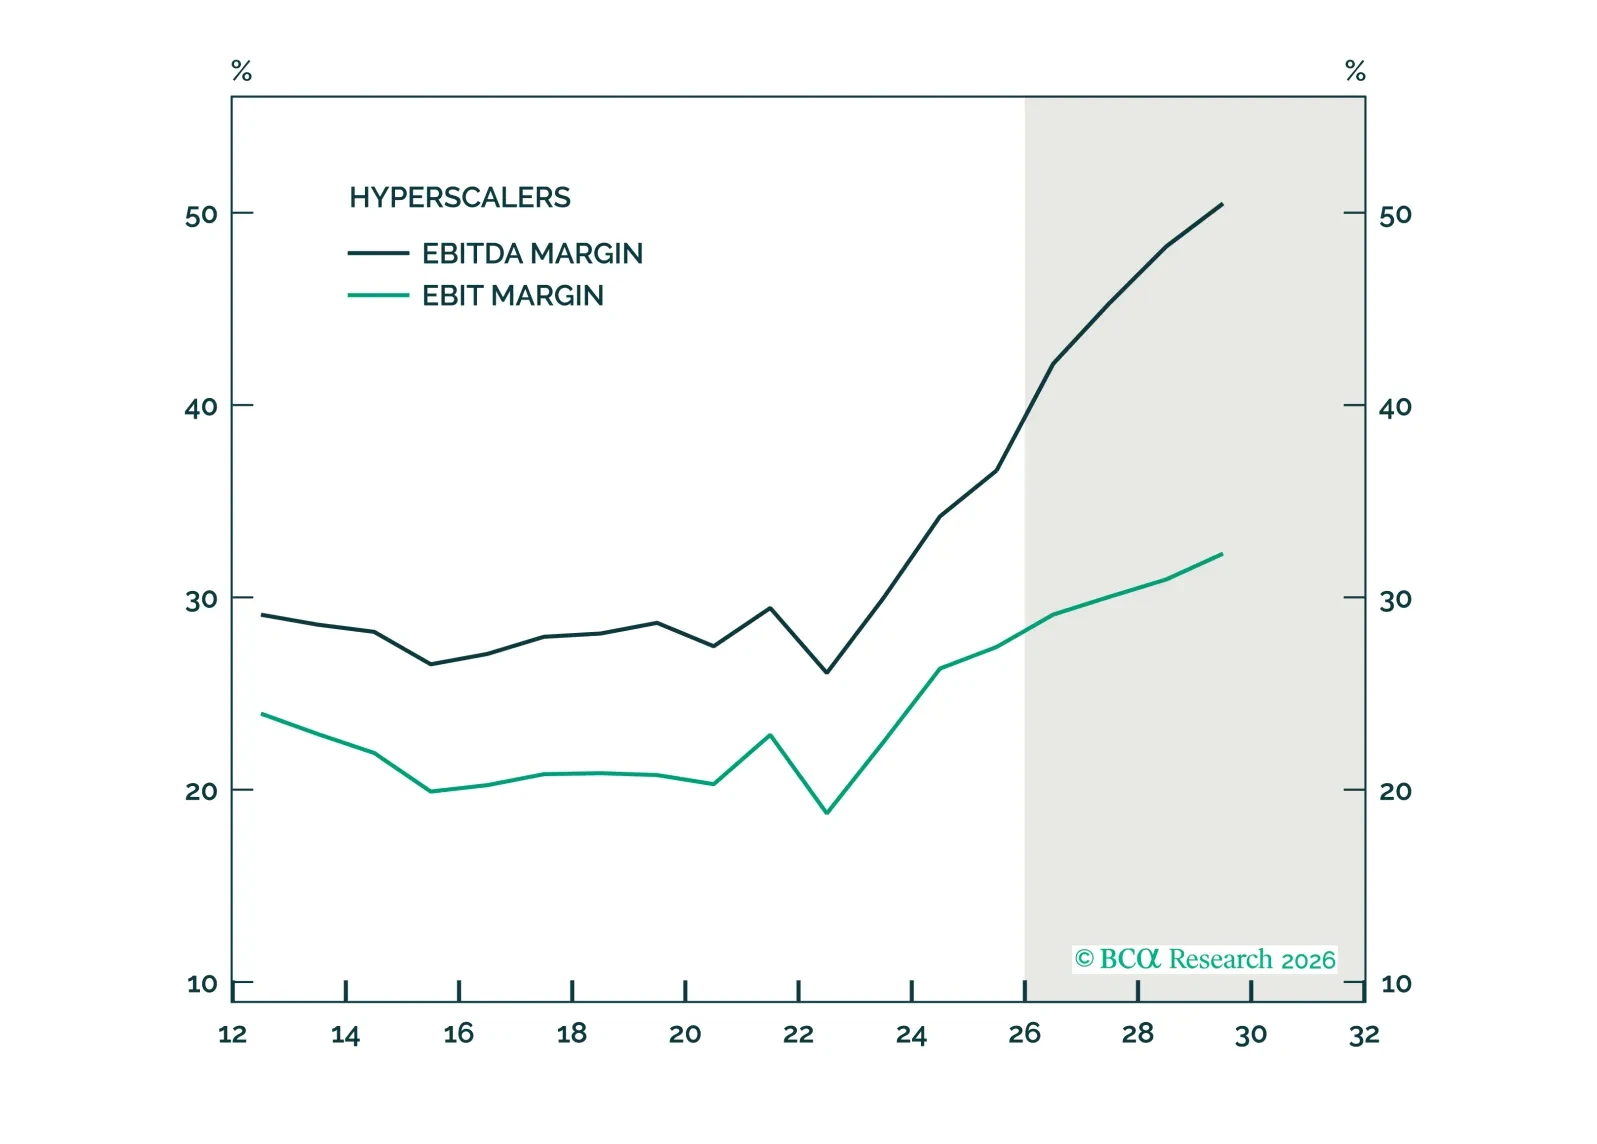
Una escasez aguda de hardware de IA respaldará a las acciones tecnológicas hasta fin de año. Sin embargo, las empresas de IA pueden necesitar, en última instancia, generar $10 billones al año en ingresos para justificar su capex. A menos que se produzca un aumento masivo en el crecimiento de la productividad, esto será muy difícil de lograr. A pesar del anuncio de hoy del Tesoro sobre operaciones de recompra ampliadas, es probable que los rendimientos de los bonos se mantengan elevados en los próximos meses. El aumento de los crack spreads ha reducido la demanda de crudo, lo cual no es alentador para el crecimiento mundial. En el frente cambiario, la intervención reciente para apoyar al yen probablemente será insuficiente, pero la moneda tiene un importante potencial alcista a largo plazo.
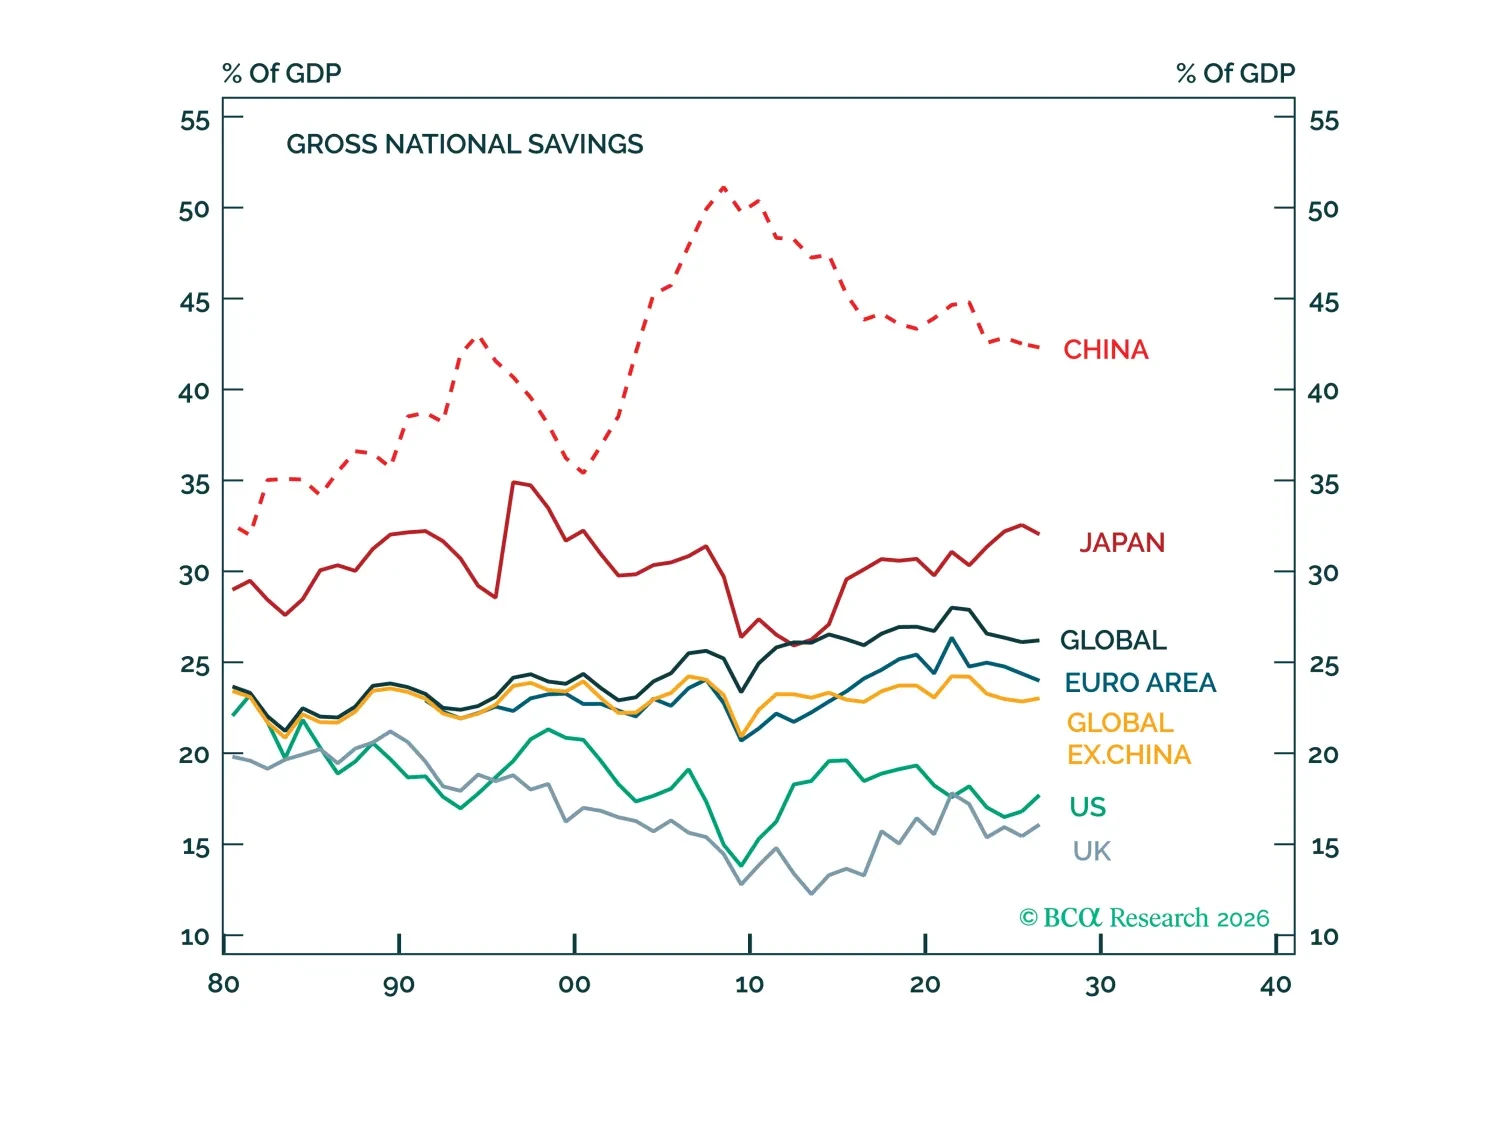
China no produce demasiado. Gasta demasiado poco. La única manera viable de que China reduzca la inversión sin aumentar el desempleo es reduciendo el ahorro nacional. Sin embargo, hacerlo probablemente será políticamente complicado. Esto sugiere que China sufrirá un crecimiento por debajo de lo esperado y presiones deflacionarias en el futuro previsible.