Consumer
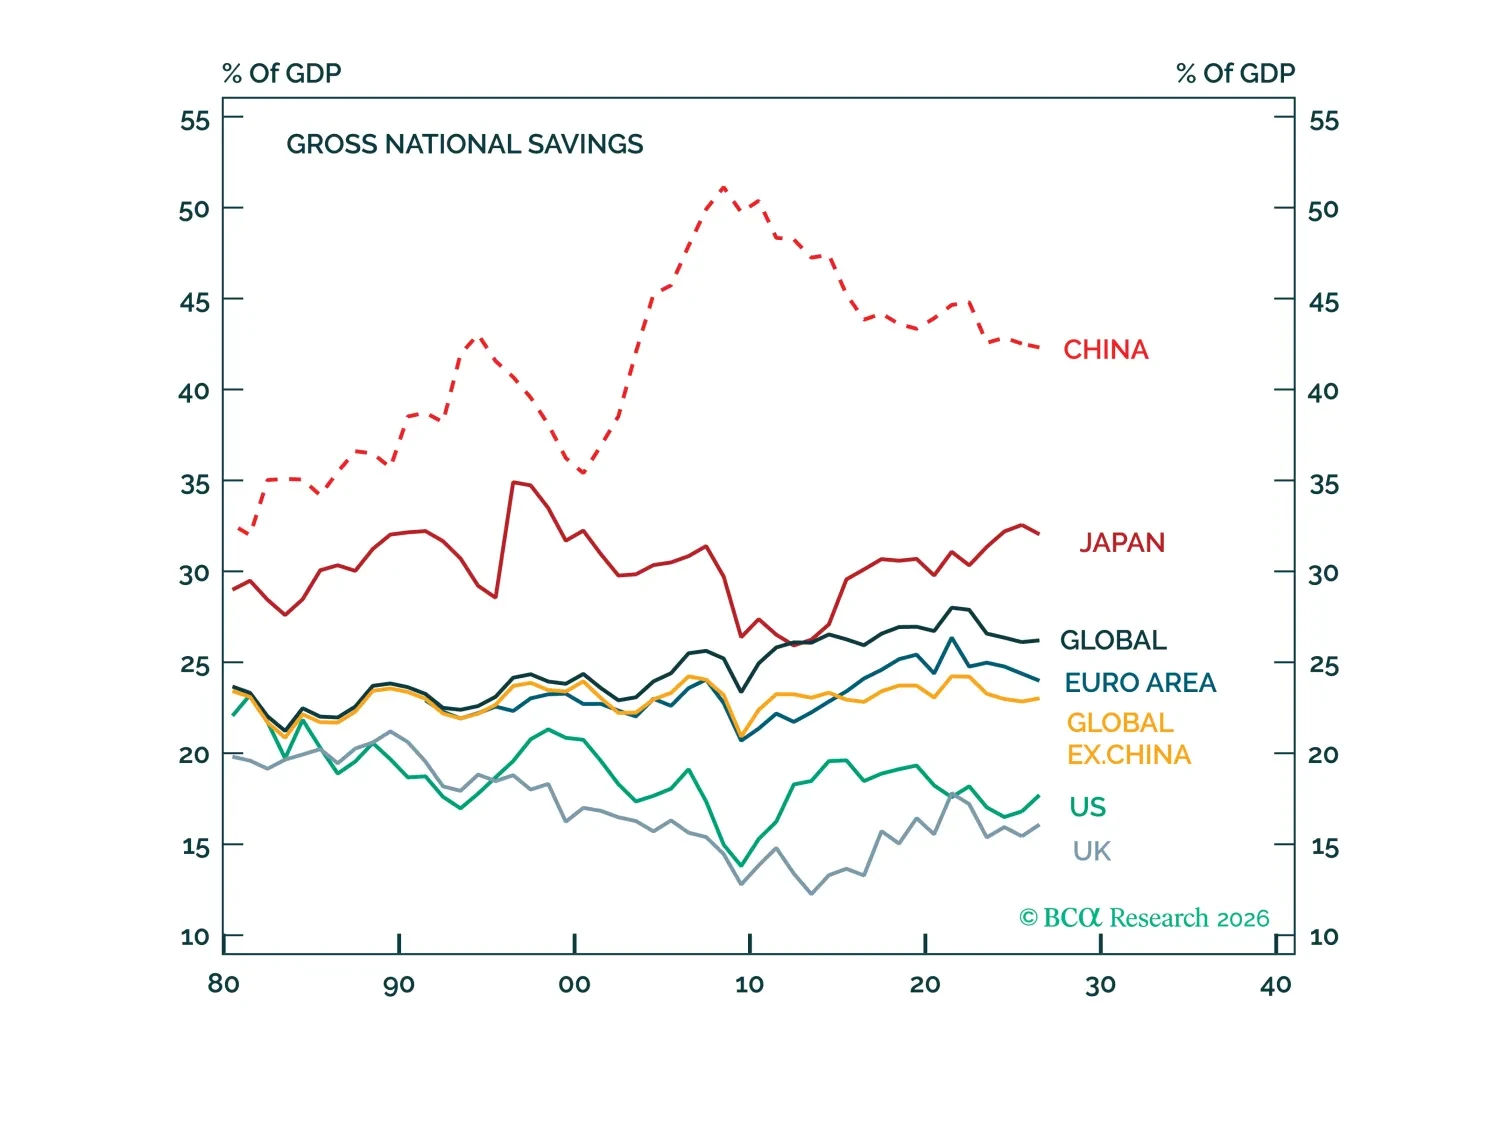
China no produce demasiado. Gasta demasiado poco. La única manera viable de que China reduzca la inversión sin aumentar el desempleo es reduciendo el ahorro nacional. Sin embargo, hacerlo probablemente será políticamente complicado. Esto sugiere que China sufrirá un crecimiento por debajo de lo esperado y presiones deflacionarias en el futuro previsible.
Mientras el auge de la IA siga en auge, todas las demás consideraciones de inversión permanecerán en segundo plano. Sin embargo, si la apuesta por la IA se desinfla, esto expondría problemas profundamente arraigados en la economía global, que bien podrían conducir a una desaceleración económica ya el próximo año.
Última hora: los jóvenes profesionales urbanos no están asfixiándose bajo el peso de una carga de alquiler insostenible. Los inversores no deberían dejarse engañar por narrativas populares examinadas a la ligera.
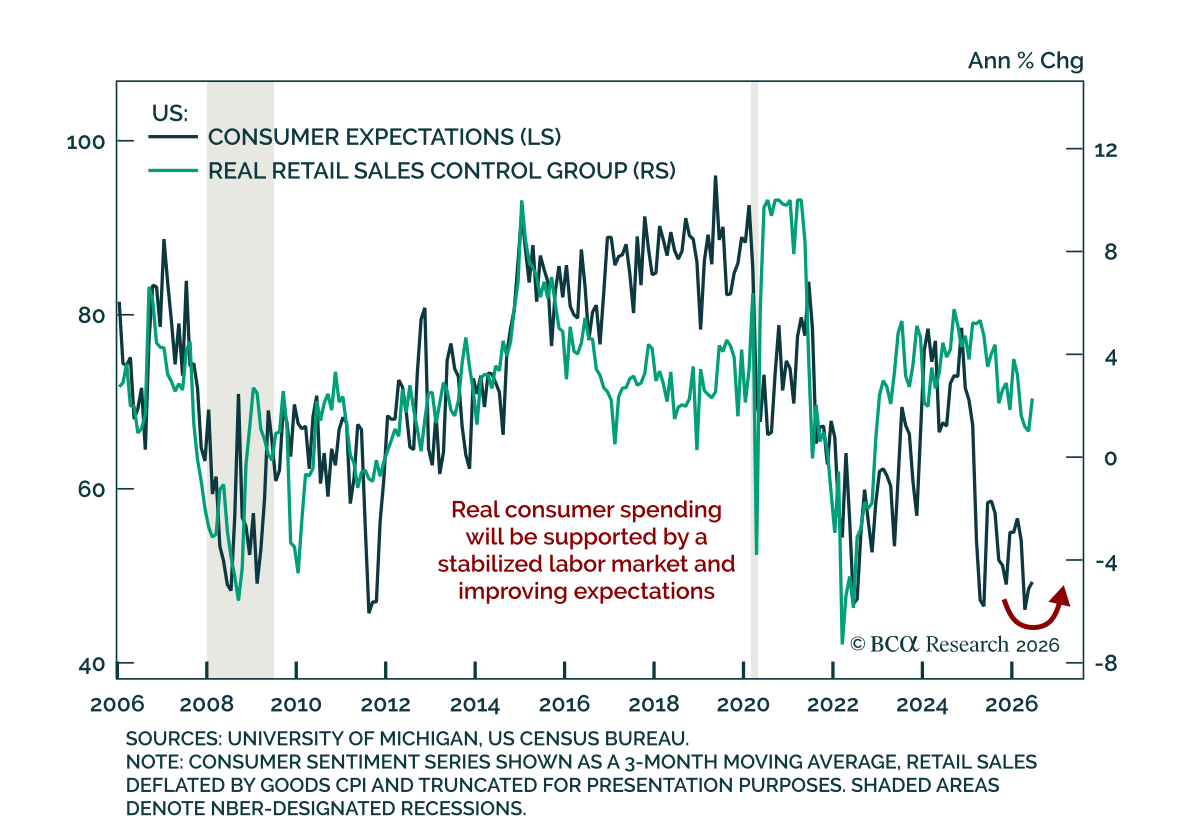
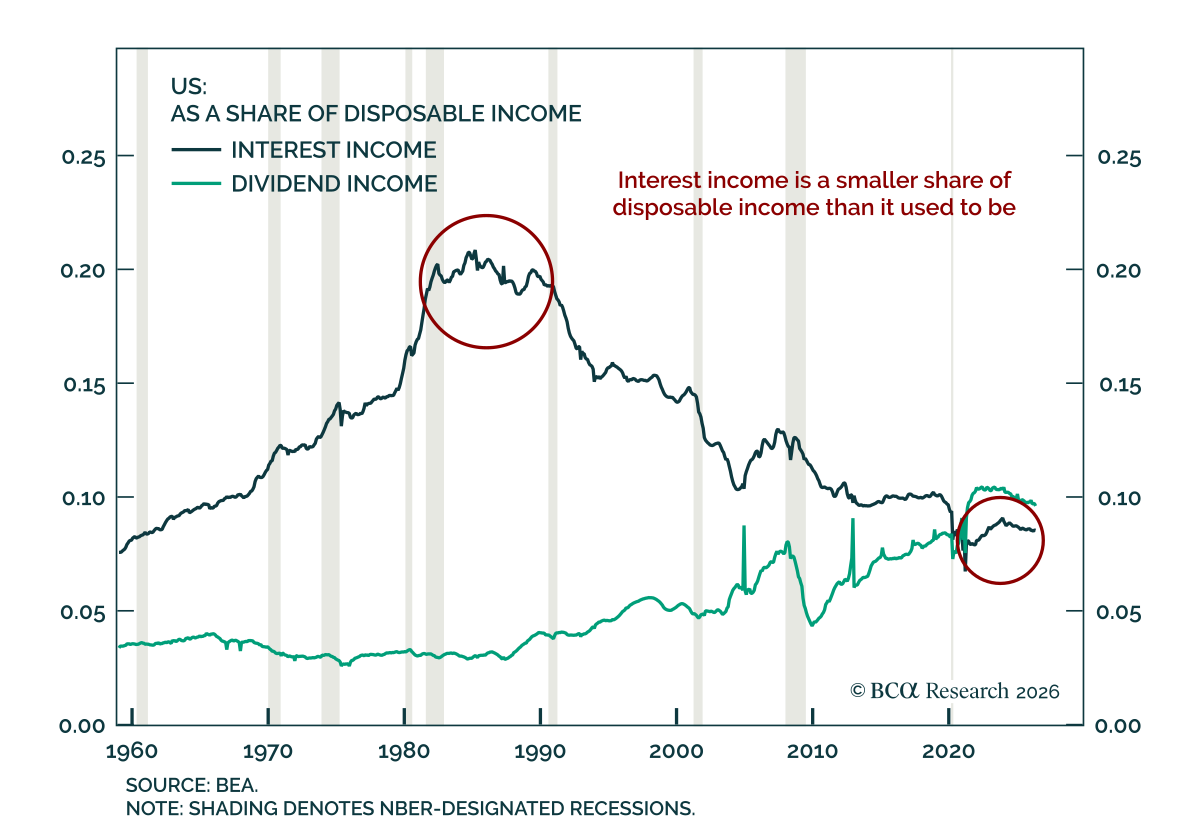
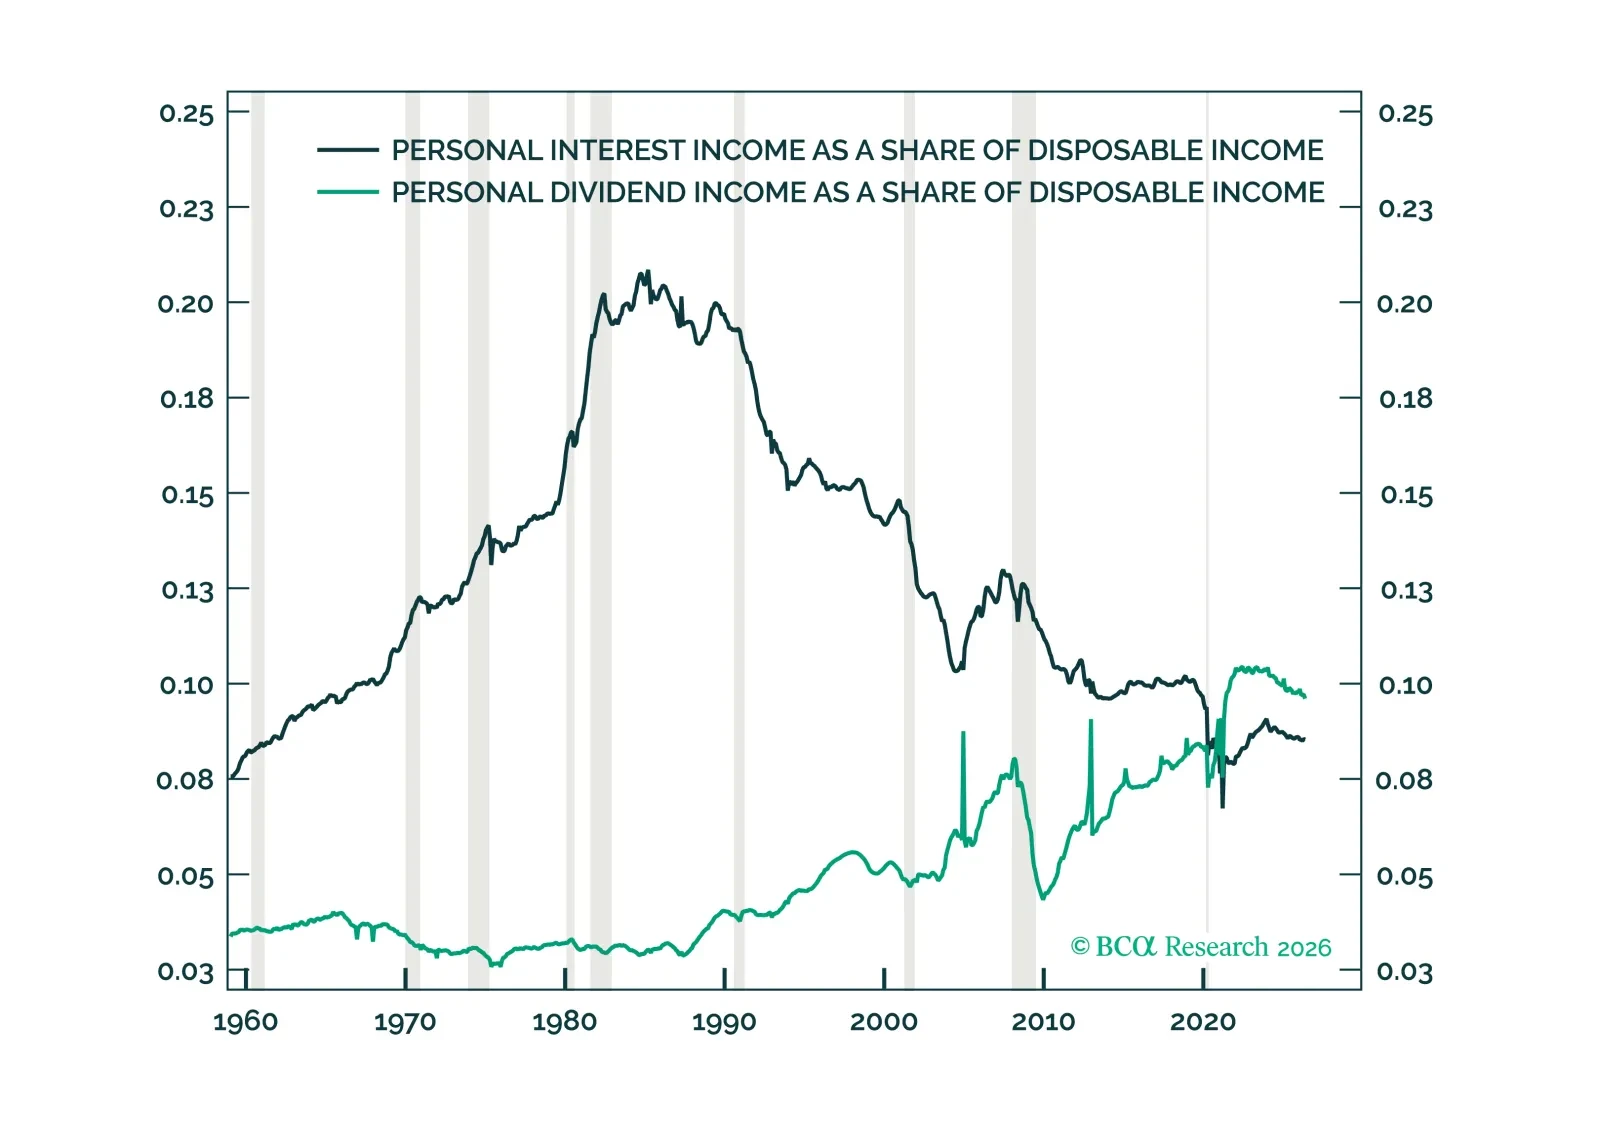
Cada vez nos preguntan más si unas tasas de interés más altas durante más tiempo podrían ayudar a impulsar el consumo al aumentar los ingresos por intereses. Este informe examina los datos de ingresos y balances de los hogares para ver si podrían hacerlo.
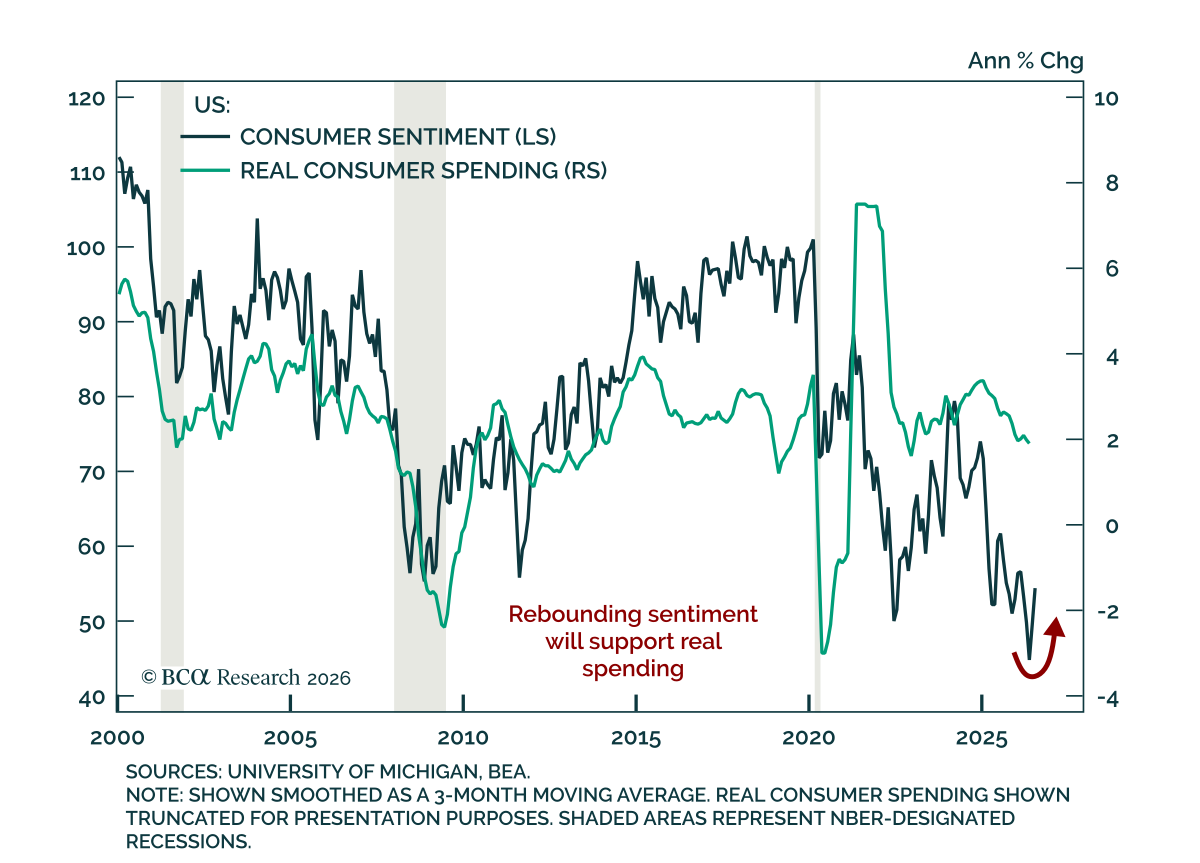
Sección I traza cómo la amplia distribución de las ganancias de riqueza está sosteniendo el consumo de EE. UU. Sección II examina cómo los países pueden satisfacer la creciente demanda de electricidad. Los vencedores encontrarán caminos para construir la infraestructura necesaria para impulsar el futuro de alta tecnología.
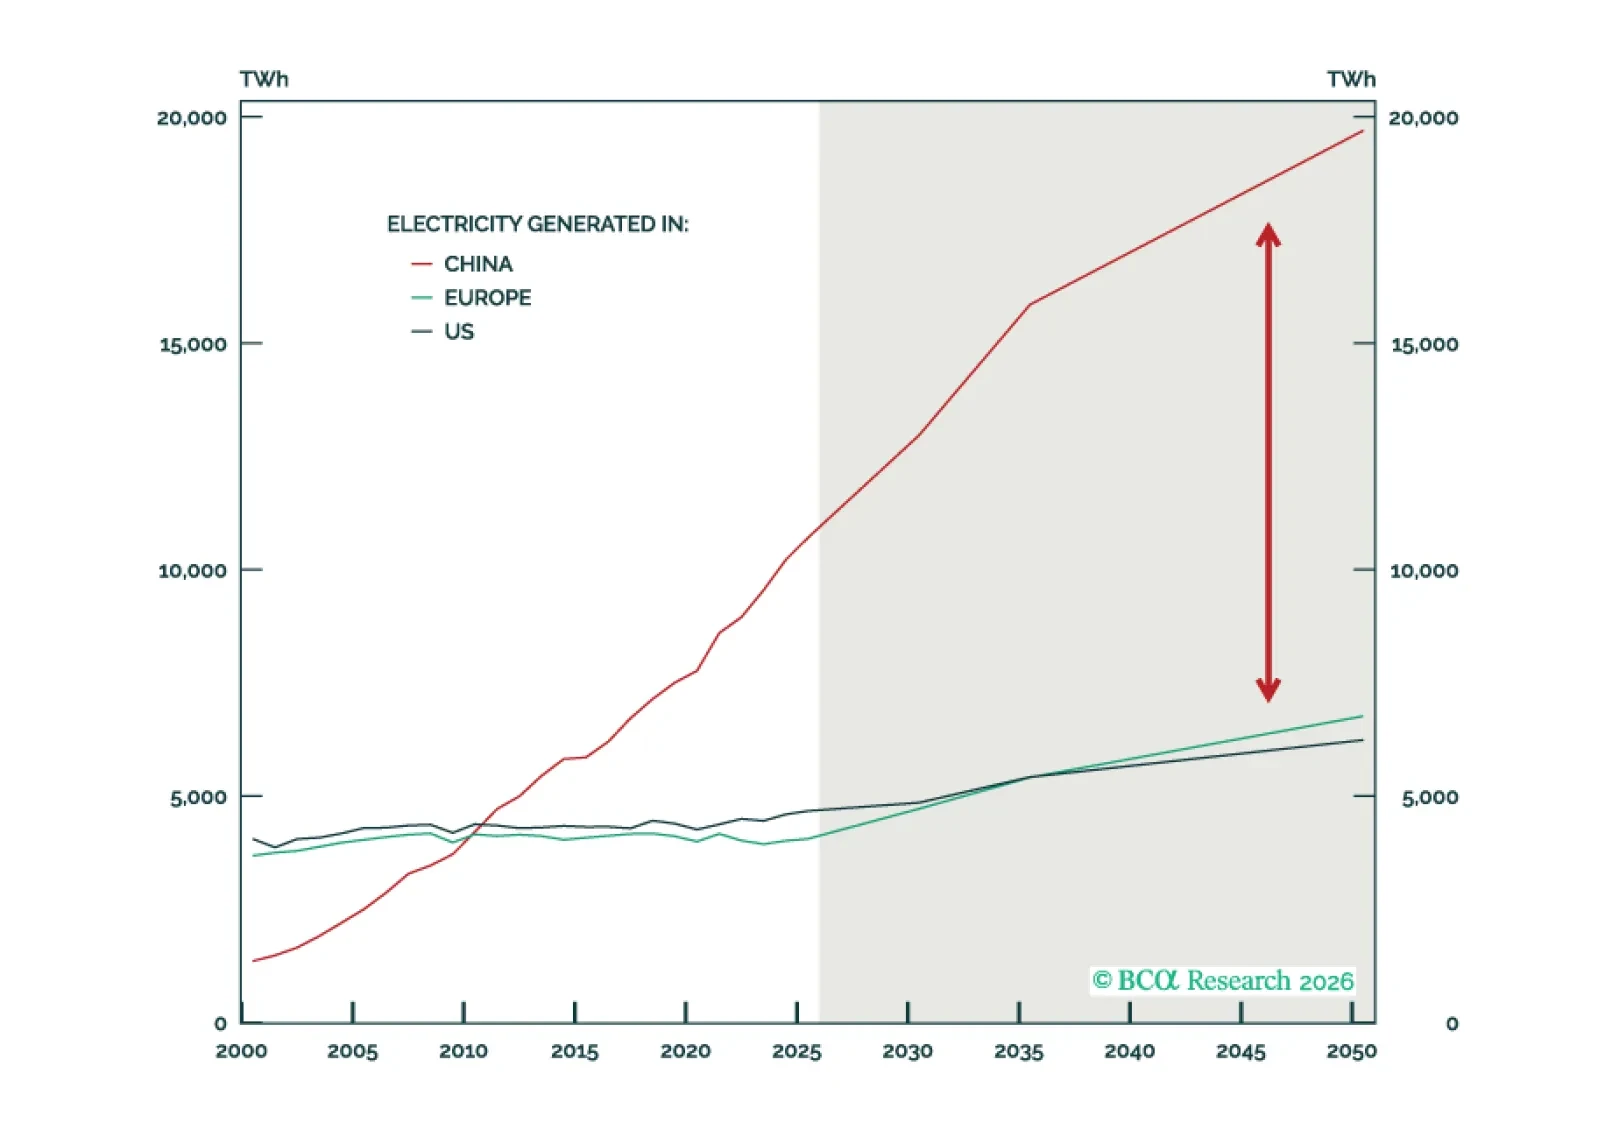
China tiene una ventaja estructural en esta "Era de la Electricidad" al operar el sistema eléctrico más grande del mundo. Sin embargo, esta ventaja tiene límites inherentes, y Estados Unidos sigue siendo competitivo a pesar de sus desafíos.
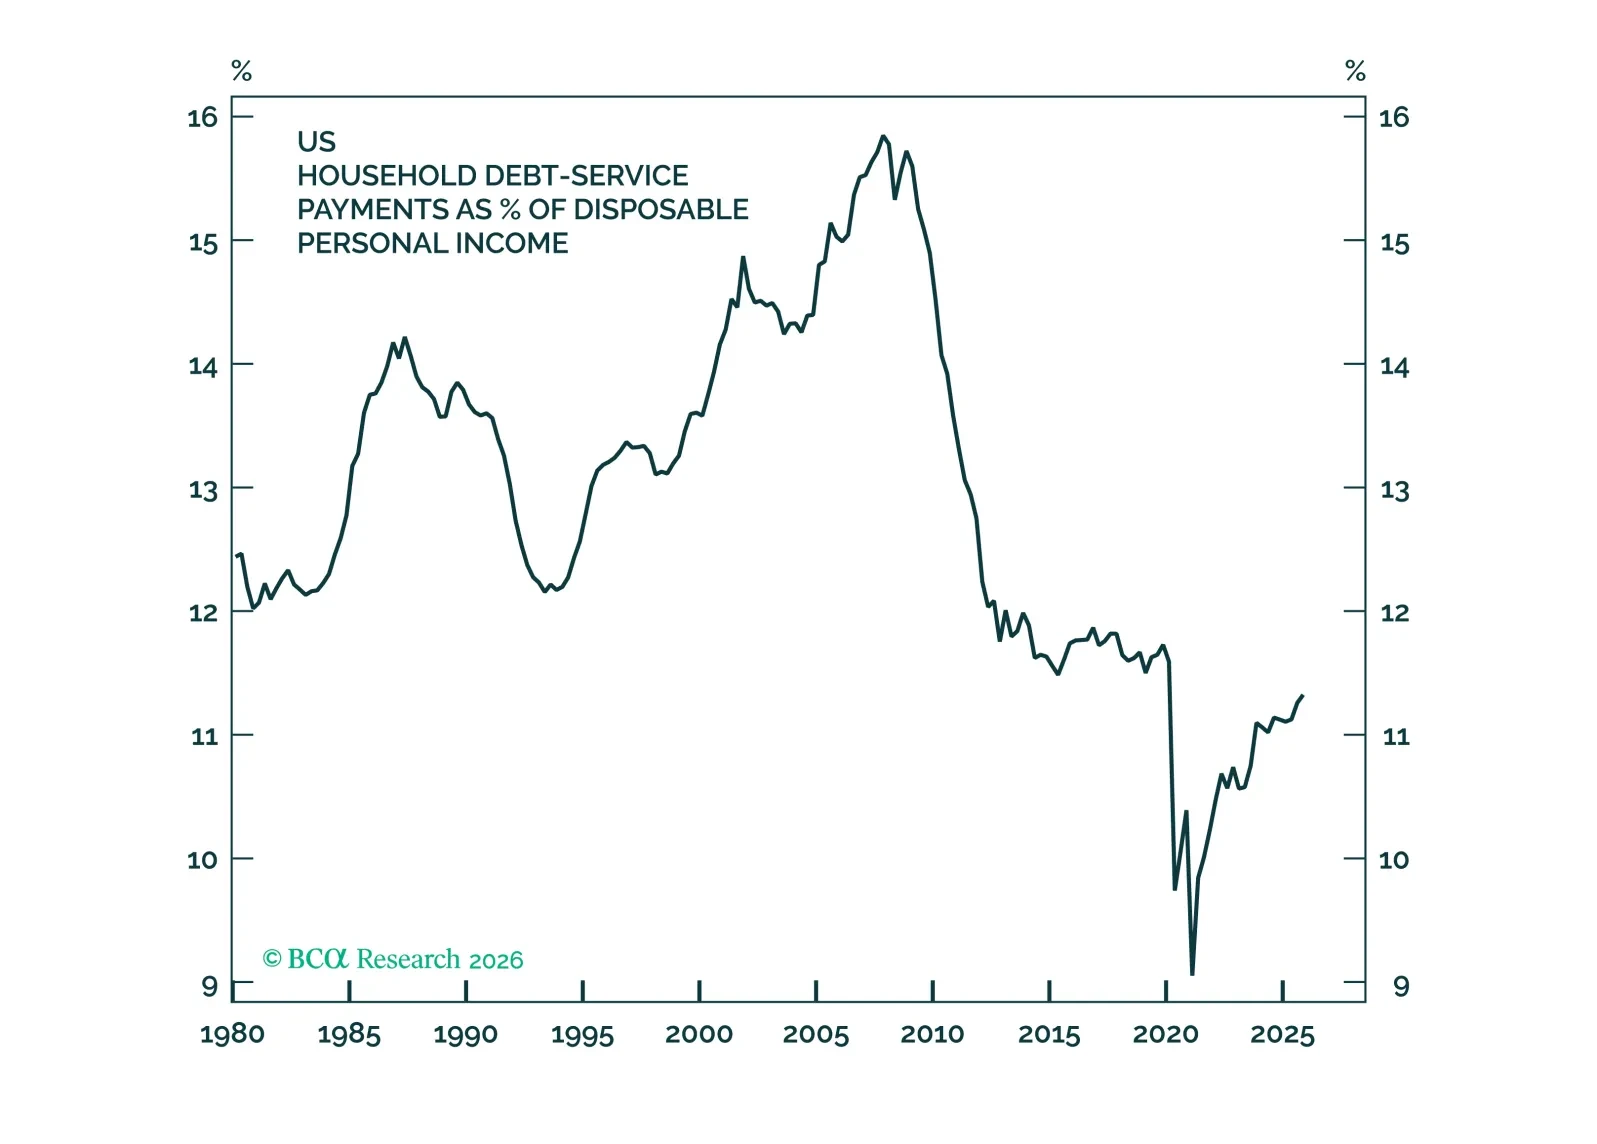
Los hogares más vulnerables han reducido sus saldos reales de deuda mientras han logrado importantes ganancias reales en patrimonio. La combinación ha hecho que el consumo sea más resistente a los altibajos de los ingresos que en ciclos anteriores.