Sorry, you need to enable JavaScript to visit this website.
Saltar al contenido principal

Commodities

Nuestros estrategas de FICC recomiendan mantener posiciones largas en riesgo, mantener la duración neutral y atenuar los picos de volatilidad durante los próximos seis a nueve meses. Aunque las preocupaciones no dejan de acumularse, abarcando la política, las…

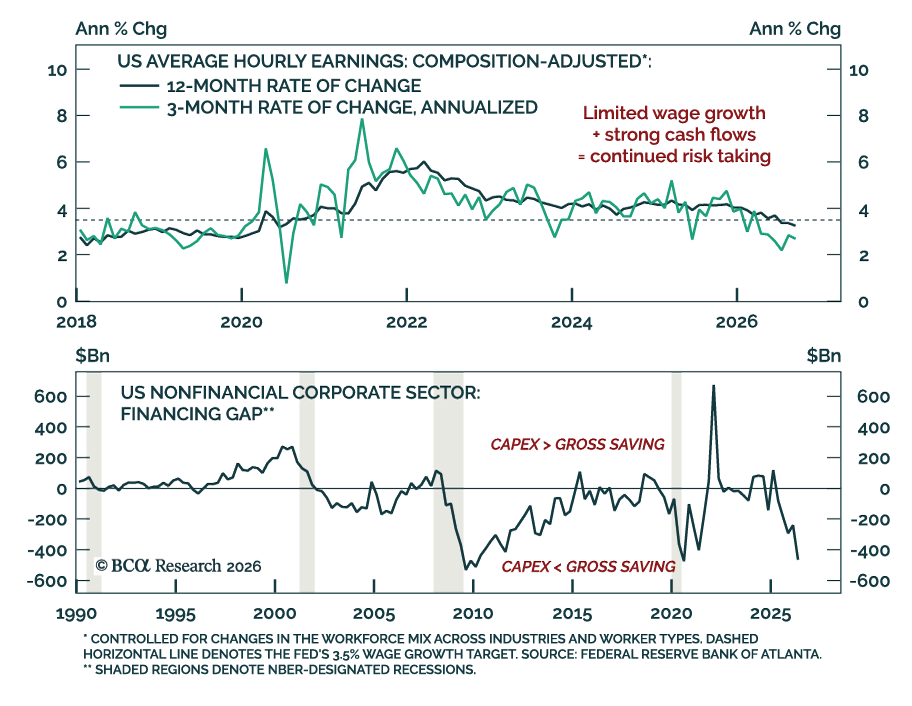
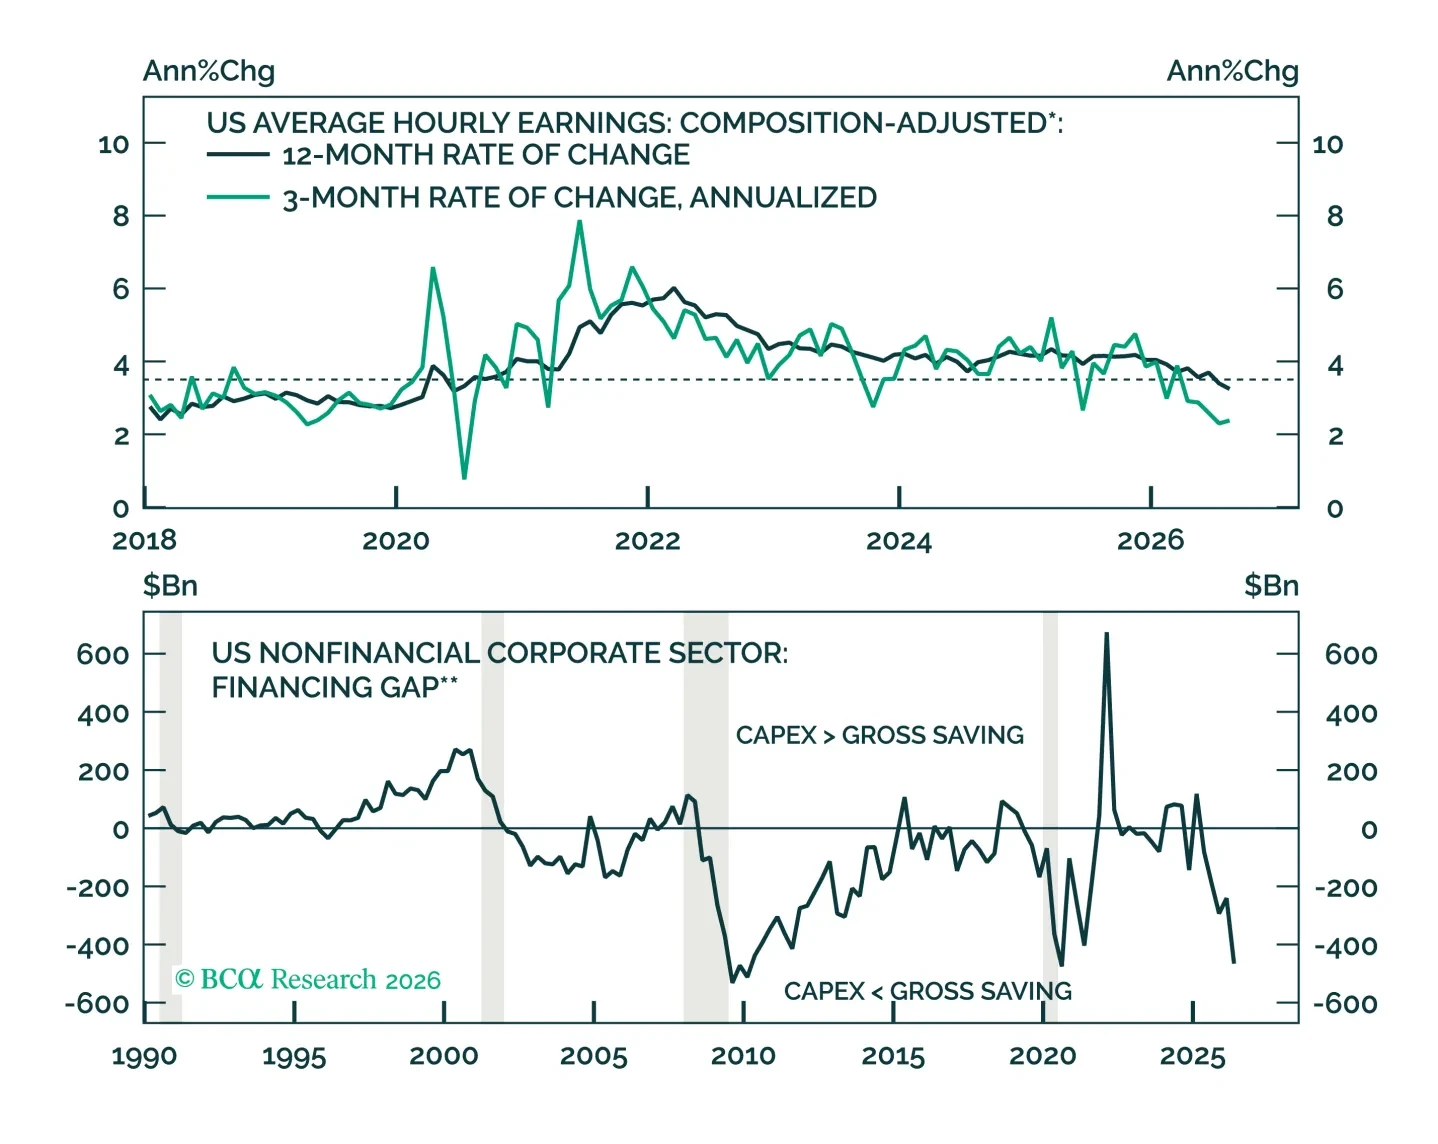
Política, guerras, un ciclo global de endurecimiento, dudas sobre el capex en IA: el muro de la preocupación sigue creciendo. Pero falta la chispa que derribaría a los activos de riesgo. Nuestra perspectiva FICC para el Q4 explica por qué conviene mantenerse largo en riesgo y dónde radica el peligro.
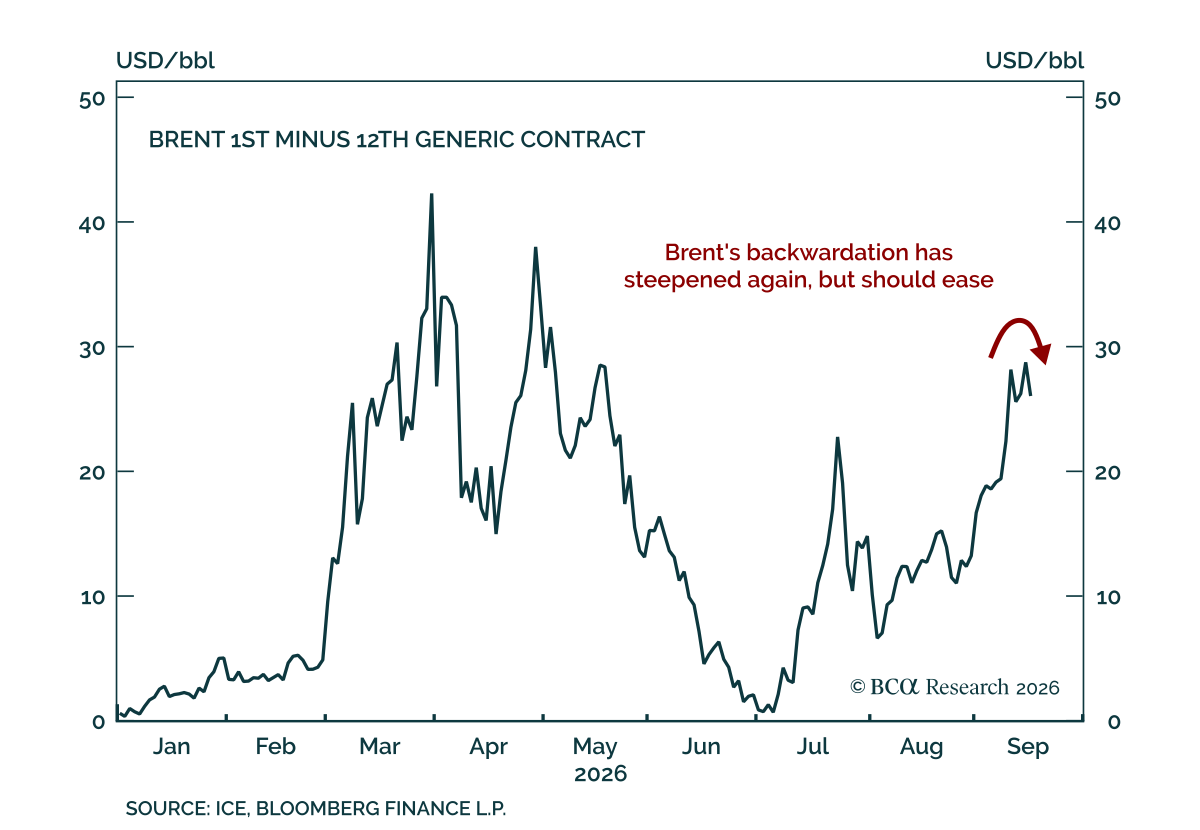
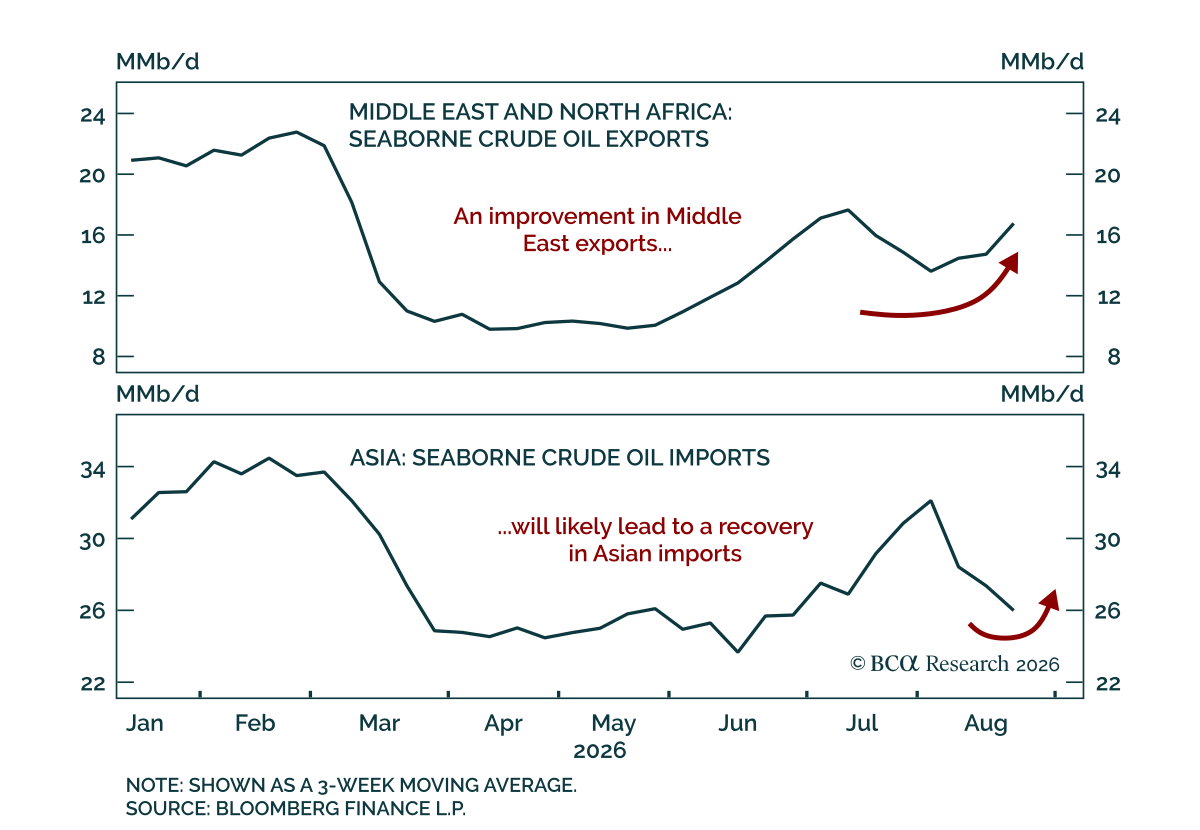
Nuestros Estrategas de materias primas esperan que el aumento de los tránsitos oscuros por el Estrecho de Ormuz siga amortiguando el golpe a los suministros mundiales de crudo. Las exportaciones marítimas de Oriente Medio han seguido aumentando durante…
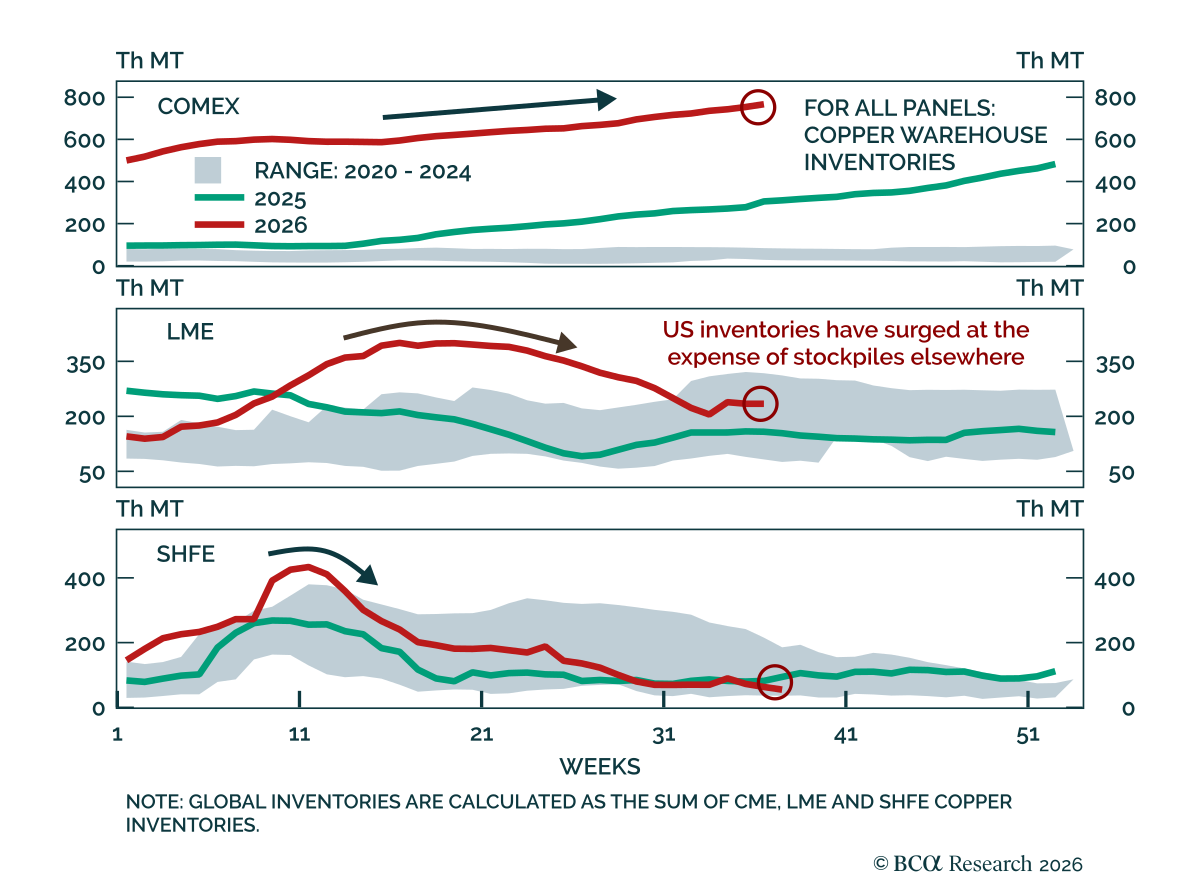
Nuestros estrategas FICC ven el repunte del cobre como rehén de la incertidumbre arancelaria de EE. UU. La perspectiva de un gravamen sobre las importaciones de cobre refinado ha provocado desajustes en los inventarios globales y ha elevado los precios. Los…
Nuestros estrategas de materias primas consideran que los crack spreads están cerca de su pico; el próximo gran movimiento será a la baja. El récord de la prima de los precios de los productos refinados sobre el crudo refleja un mercado petrolero bifurcado,…
Las señales de El Niño se están fortaleciendo, pero el escenario apunta a que la soja tendrá un desempeño inferior respecto al conjunto más amplio del complejo agrícola. La agricultura está generalmente menos expuesta a las oscilaciones del ciclo económico…
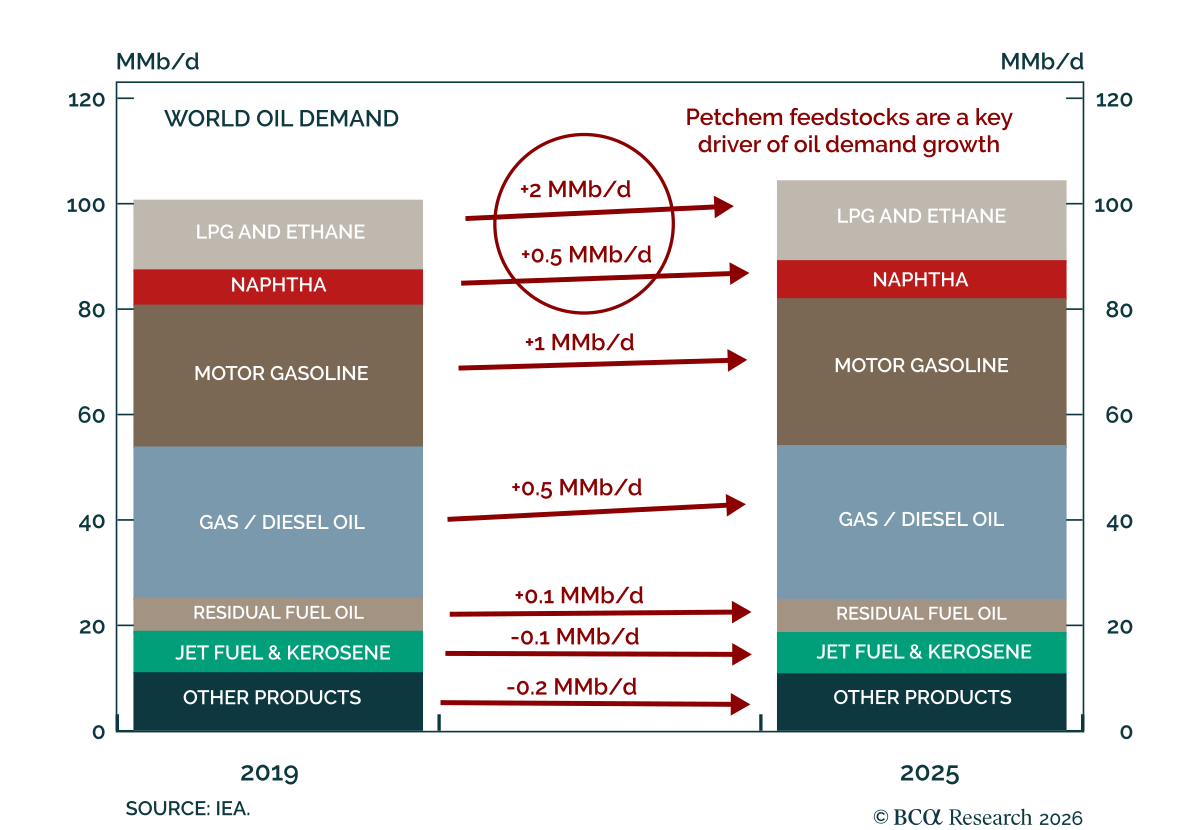
Nuestros estrategas de materias primas consideran que el giro de China hacia insumos petroquímicos derivados del carbón es un viento a favor a largo plazo para los precios del carbón chino y un viento en contra estructural para el crecimiento de la demanda…
Informe especial

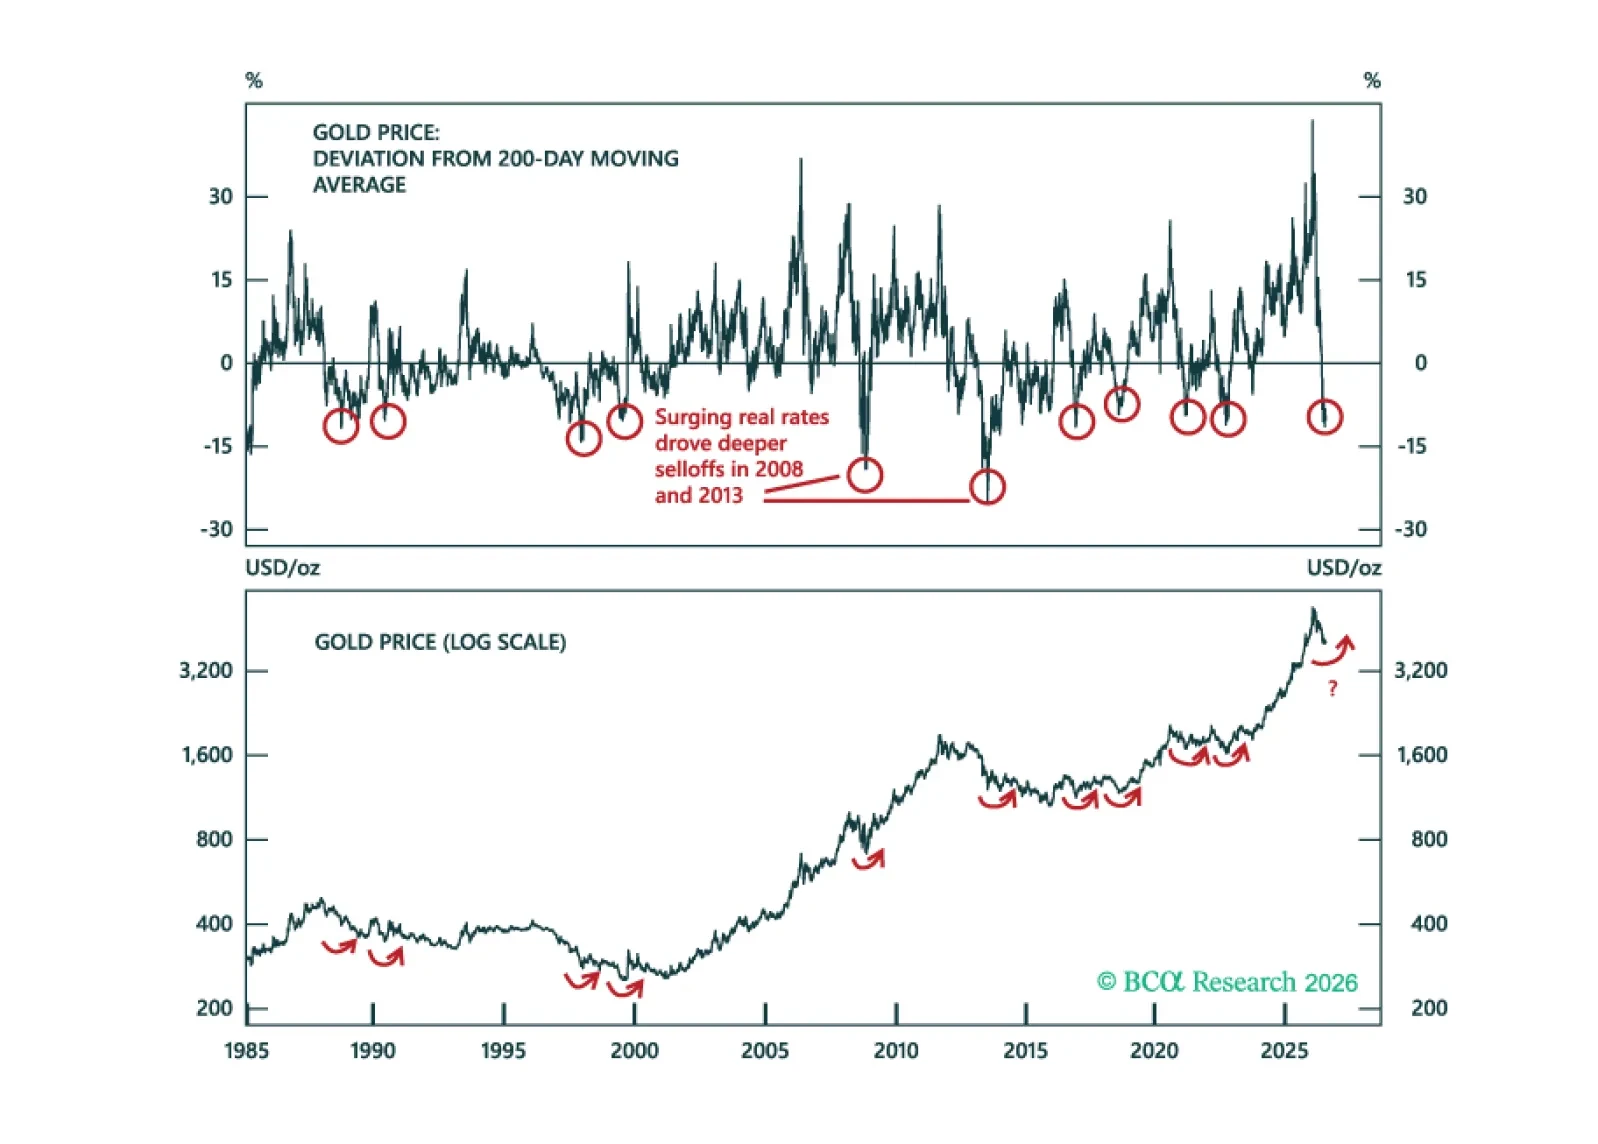
En este Informe Especial sostenemos que lo peor de la caída del oro probablemente ya quedó atrás. Las tasas reales y el dólar —que se han reafirmado como los principales motores del oro— están a punto de pasar de vientos en contra a vientos a favor para el metal.
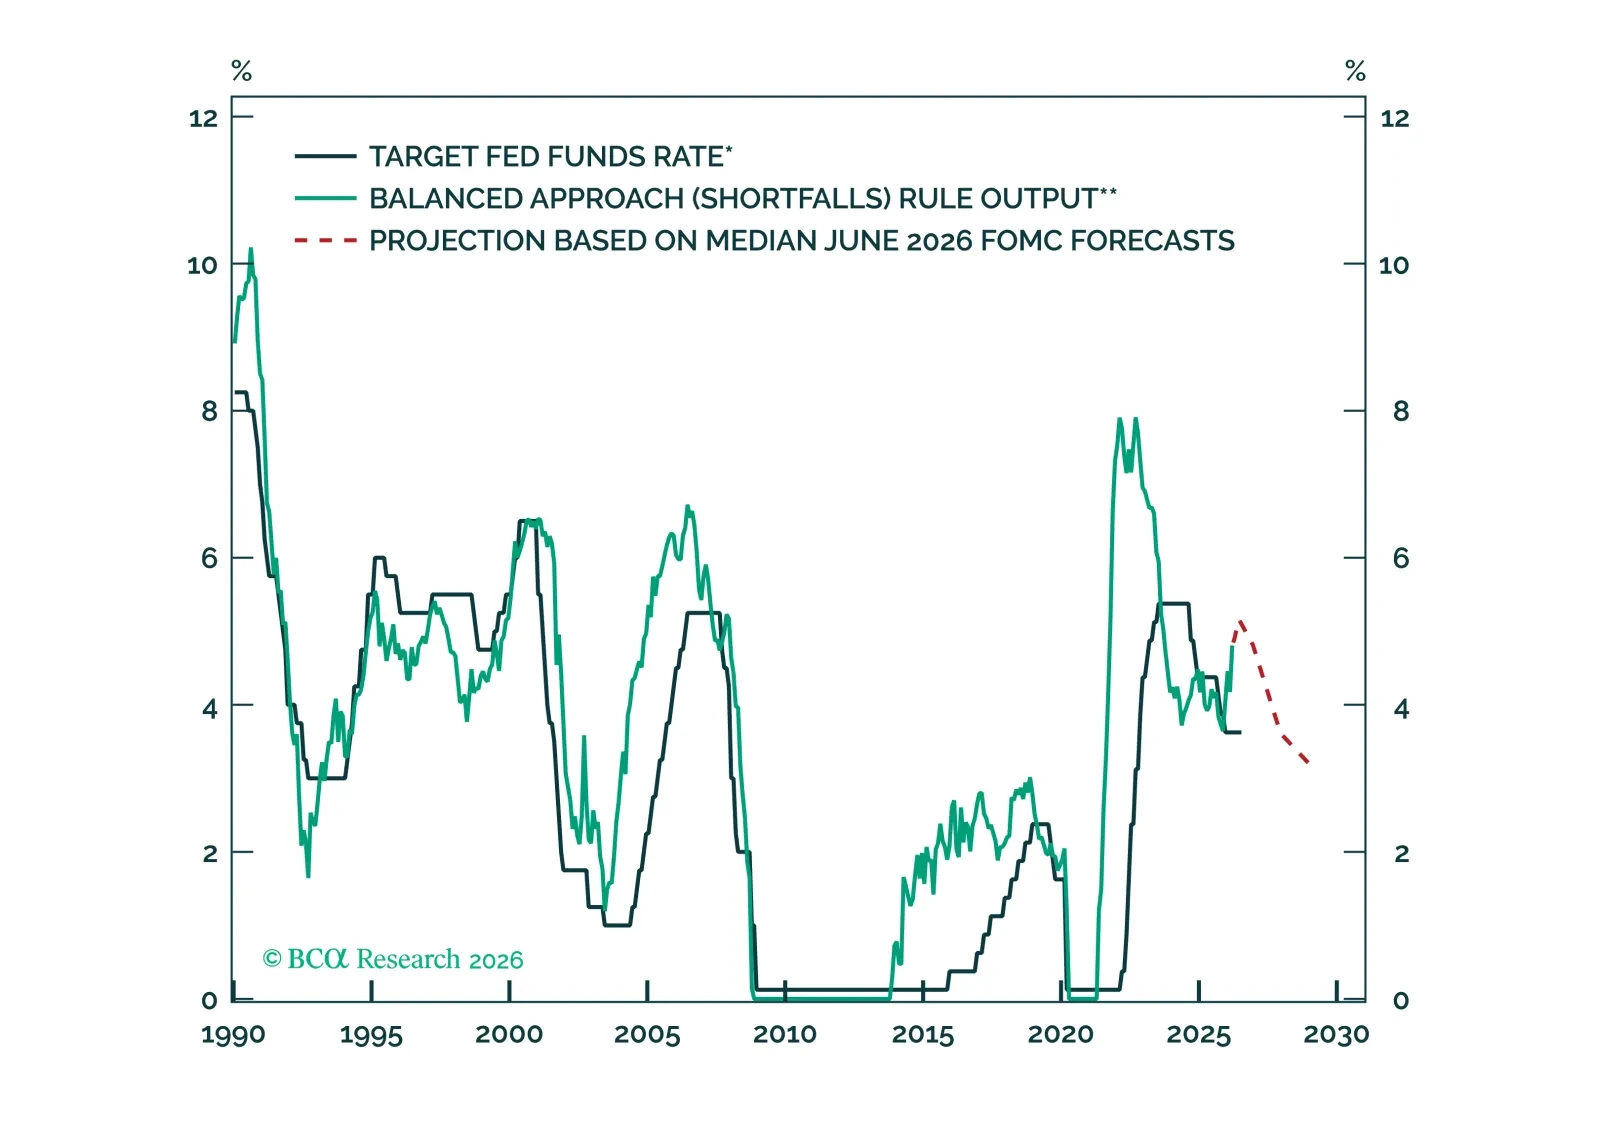
Goldilocks, con fallas subyacentes. Nuestra primera perspectiva conjunta de FICC detalla hacia dónde se dirigen el crecimiento, la inflación y la política este trimestre y dónde la calma podría resquebrajarse.
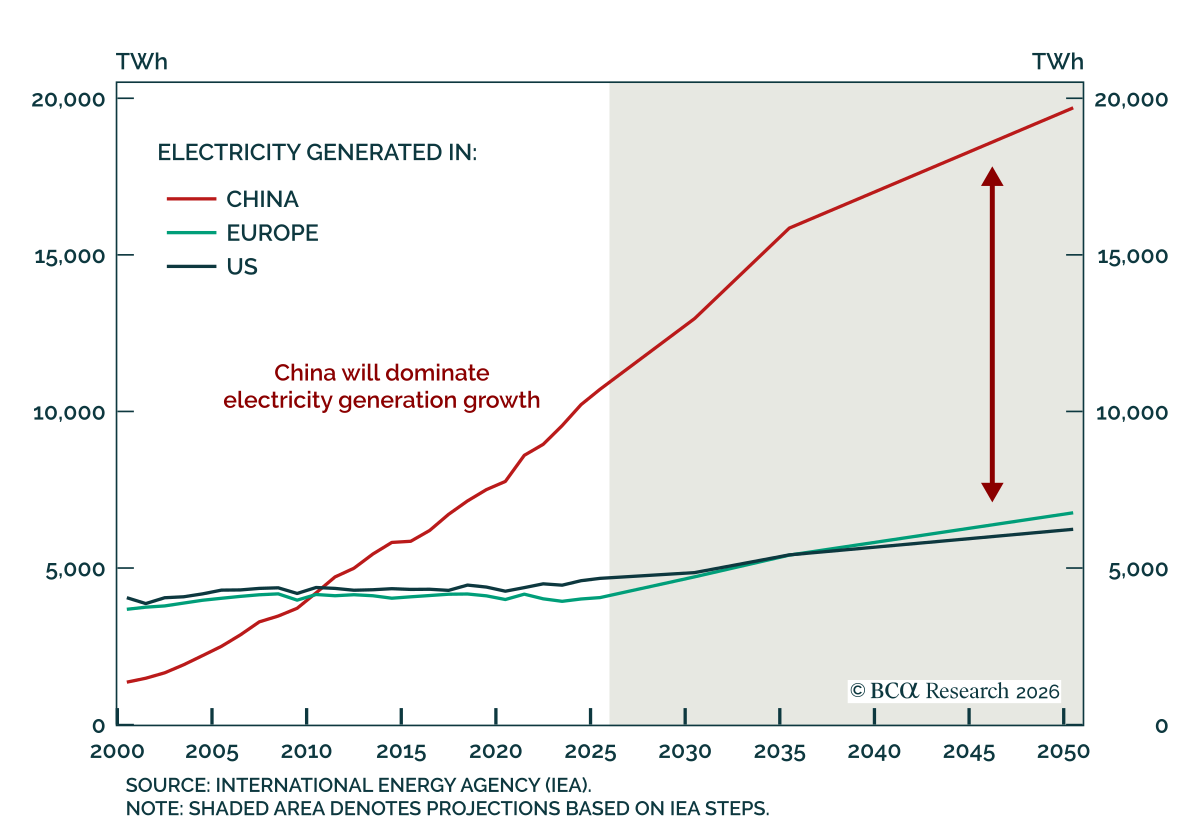
La ventaja de China en la red eléctrica se está convirtiendo en una ventaja estructural en la nueva era de la electrificación, pero EE. UU. está empezando a responder. Nuestro Gráfico de la Semana es un esfuerzo colectivo de Jing Sima, estratega jefe para…