América Latina
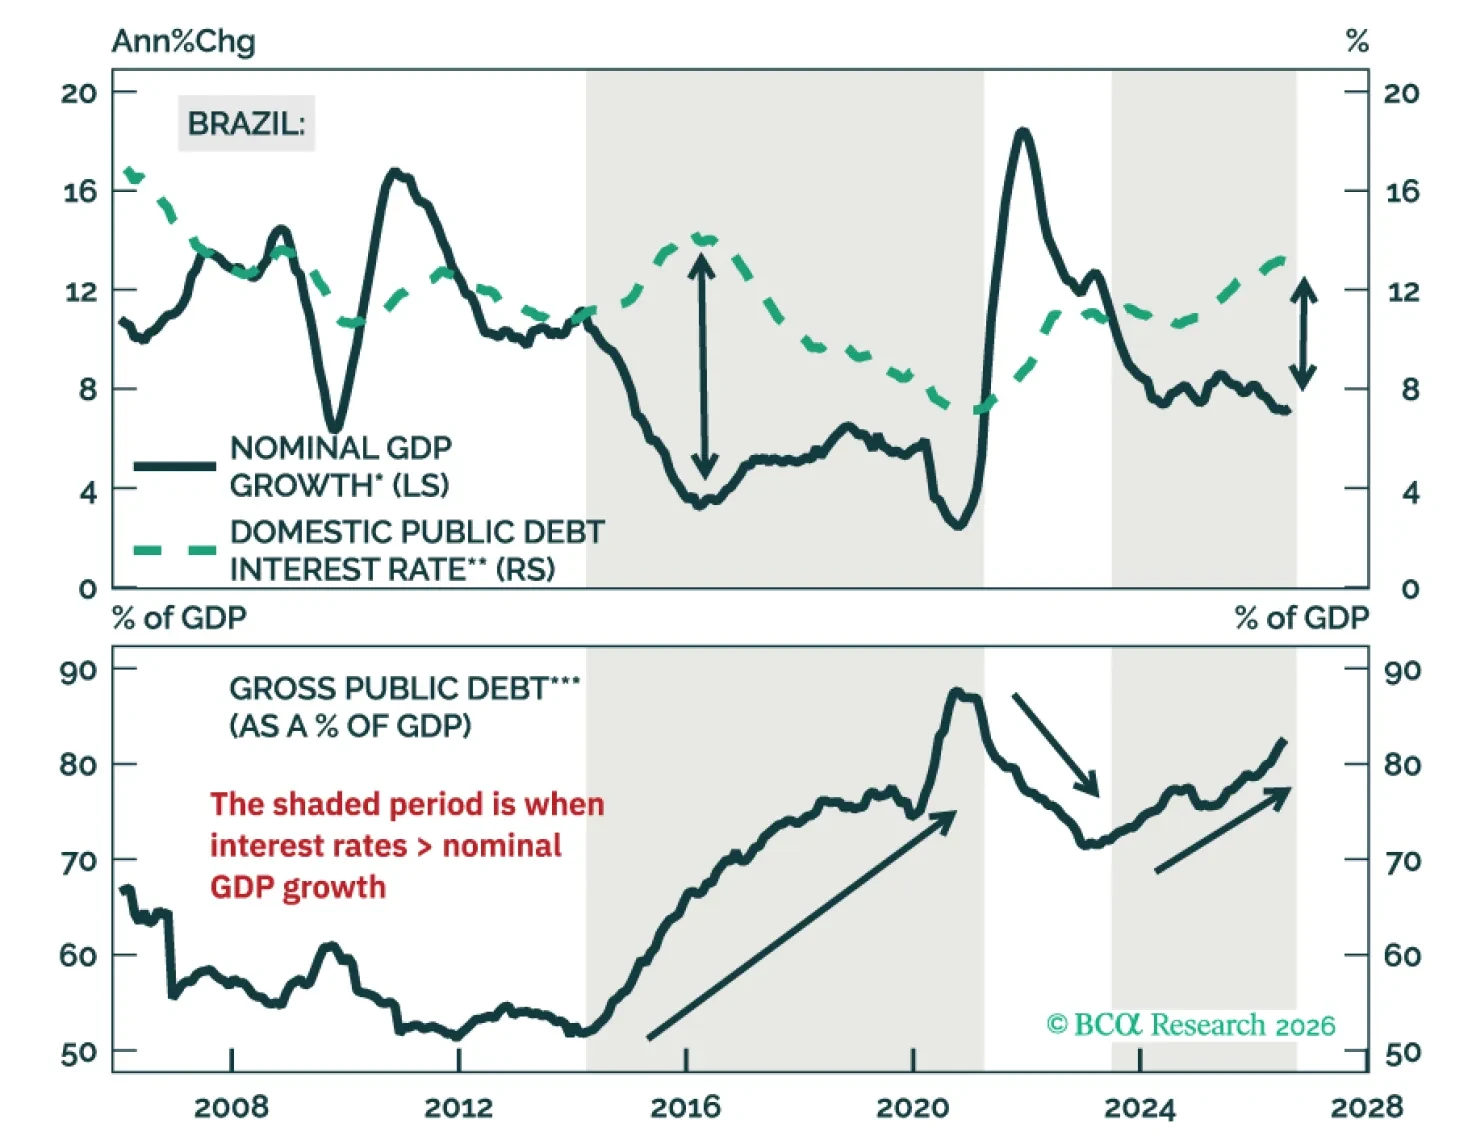
Lo más alcista para Brasil de las elecciones del fin de semana no fue el aumento de las probabilidades de una presidencia de derecha, sino el fuerte control en el Congreso del probable presidente (Flávio Bolsonaro). Subir la ponderación de los mercados de renta fija brasileños a sobreponderado y la de las acciones a neutral dentro de sus respectivas carteras EM.
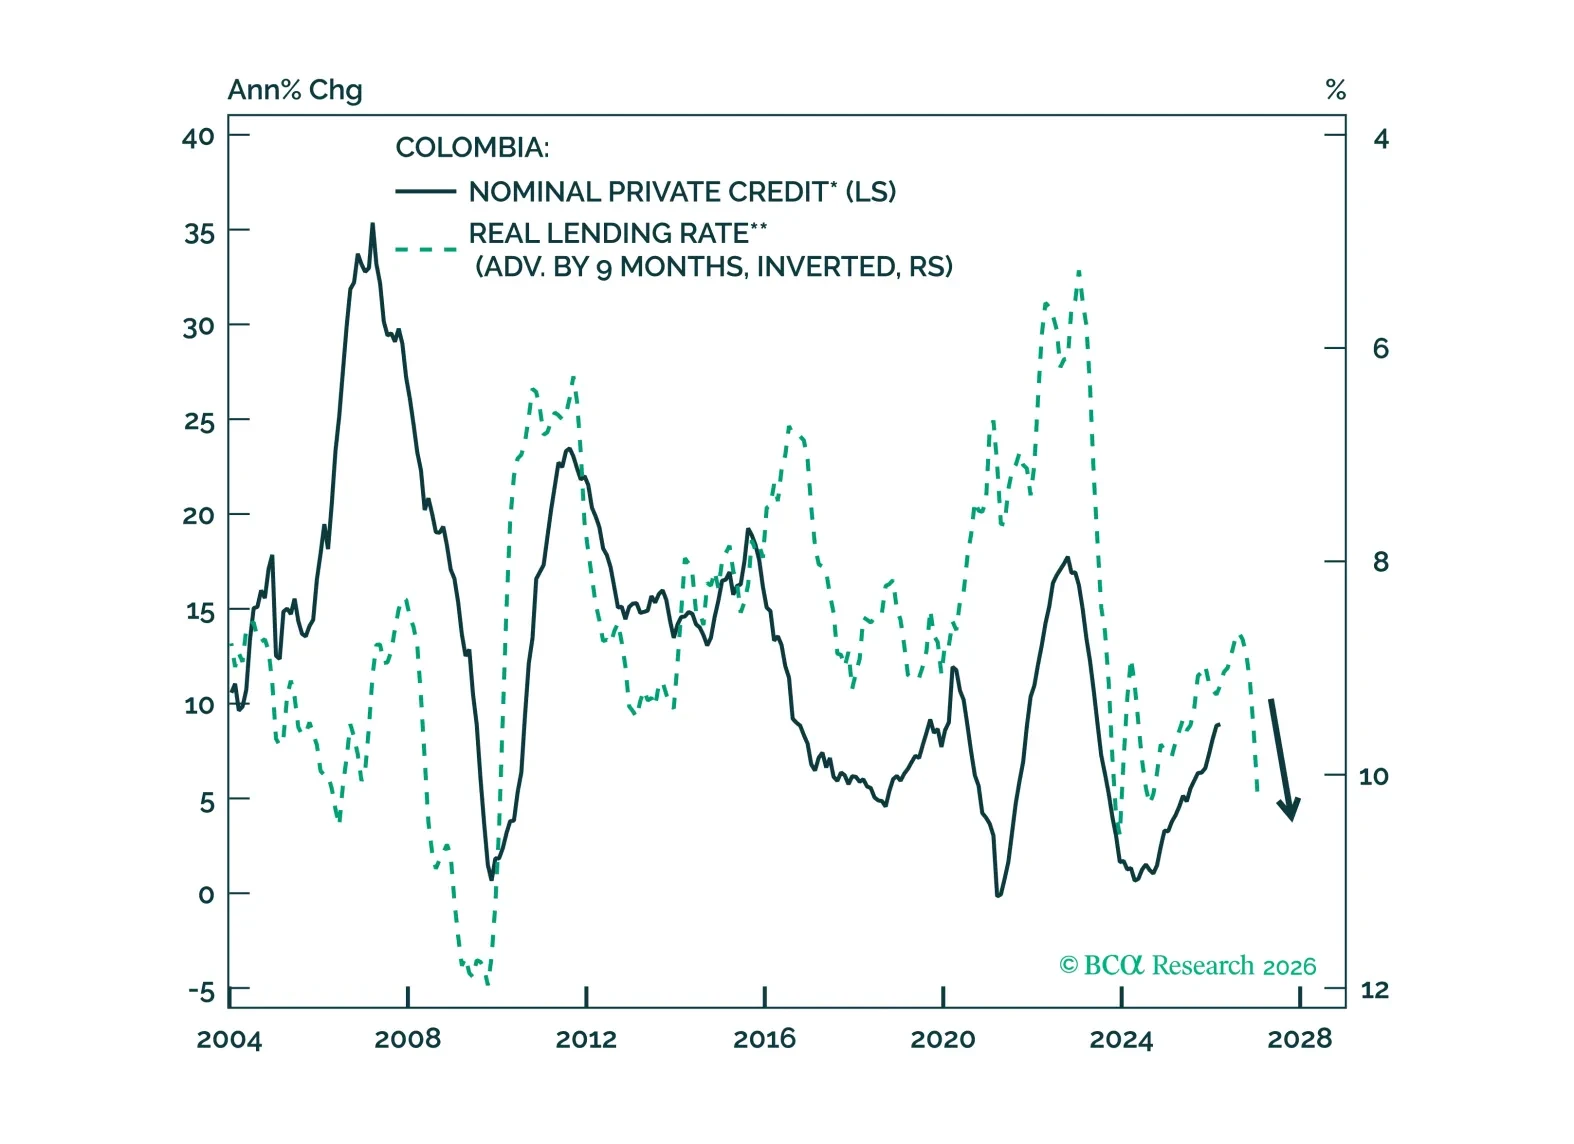
El repunte en los mercados financieros de Colombia tiene una vida útil corta. La elección traerá un gobierno de derecha, pero no podrá corregir la inflación, la aritmética fiscal ni las vulnerabilidades de la balanza de pagos. Aproveche el repunte a corto plazo para rebajar la recomendación sobre la renta fija y las acciones colombianas.
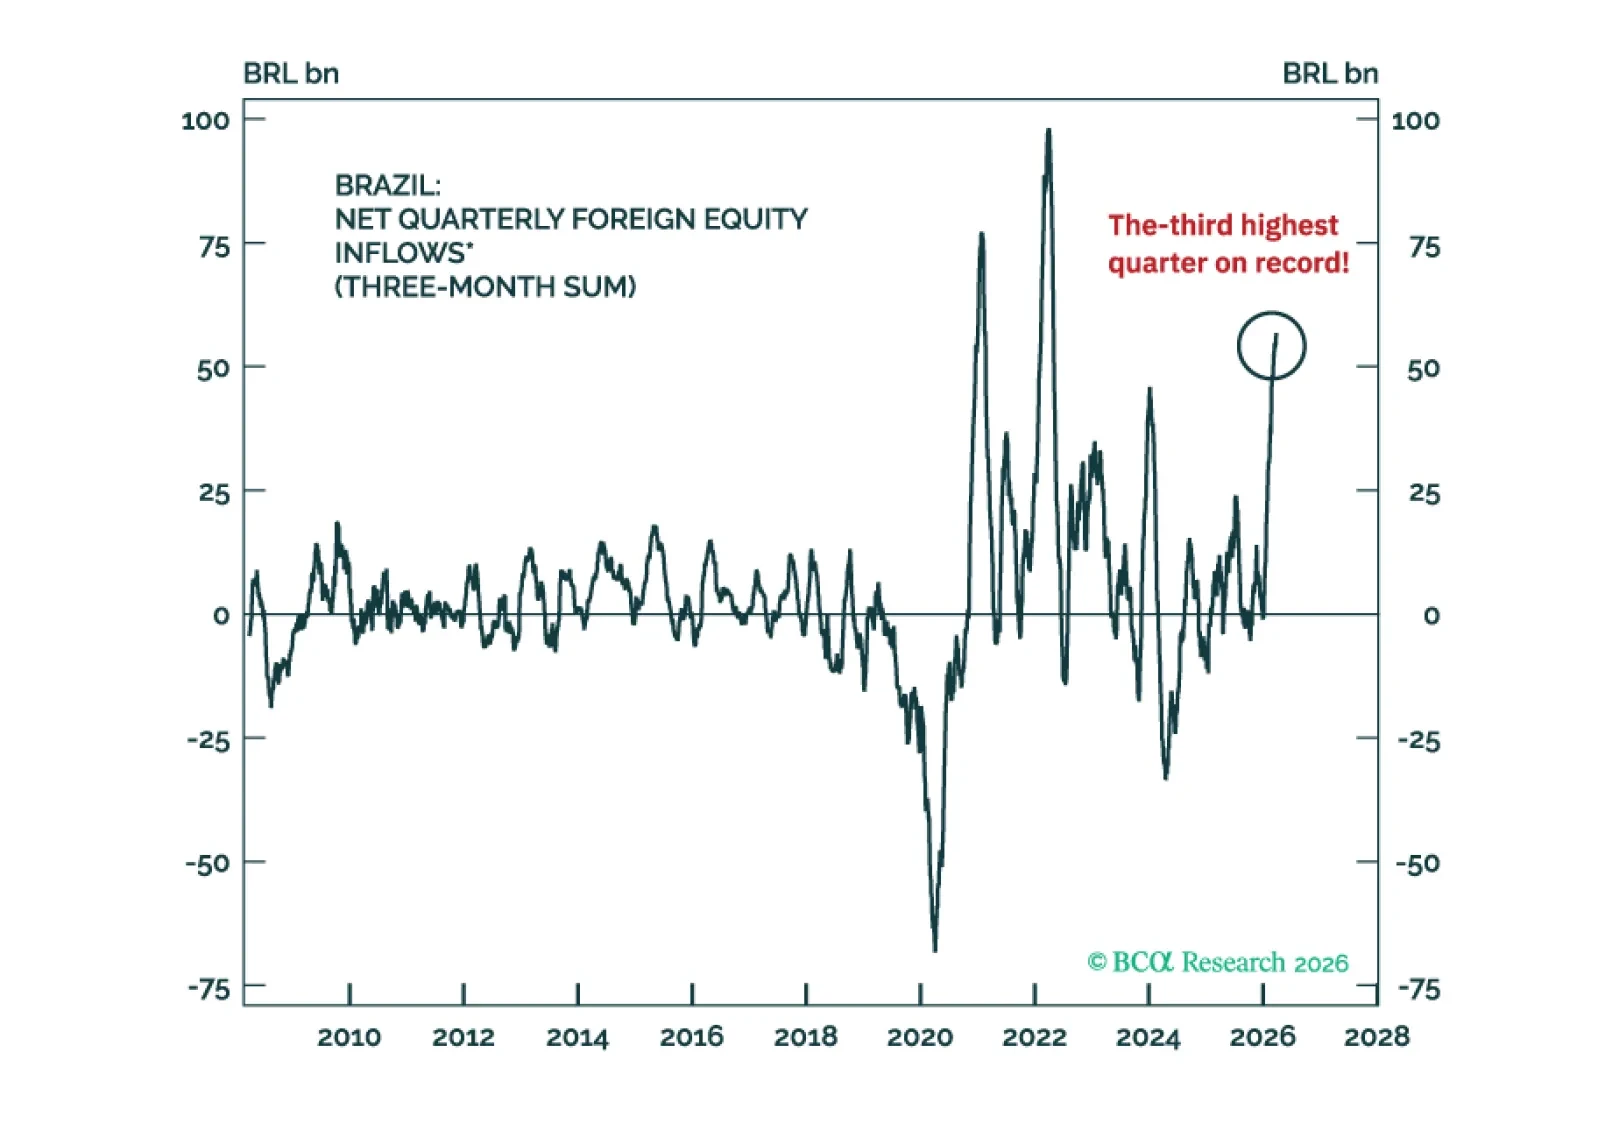
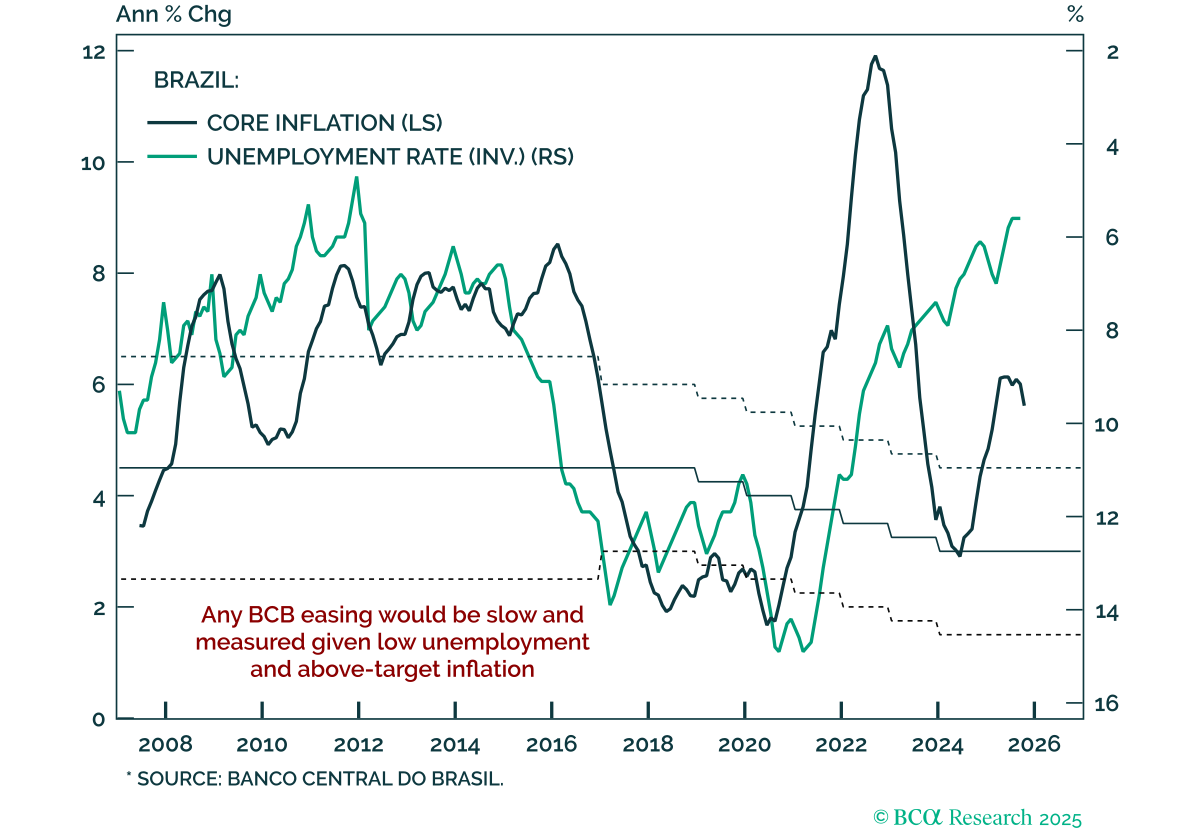
Los flujos de capital extranjeros excesivos hacia los mercados brasileños se revertirán, mientras que los precios del petróleo en alza no beneficiarán a Brasil en el corto plazo. Evite los activos de riesgo del país y el BRL, y manténgase infraponderado en acciones y renta fija brasileñas en relación con EM. También recomendamos pagar las tasas swap brasileñas a 10 años.
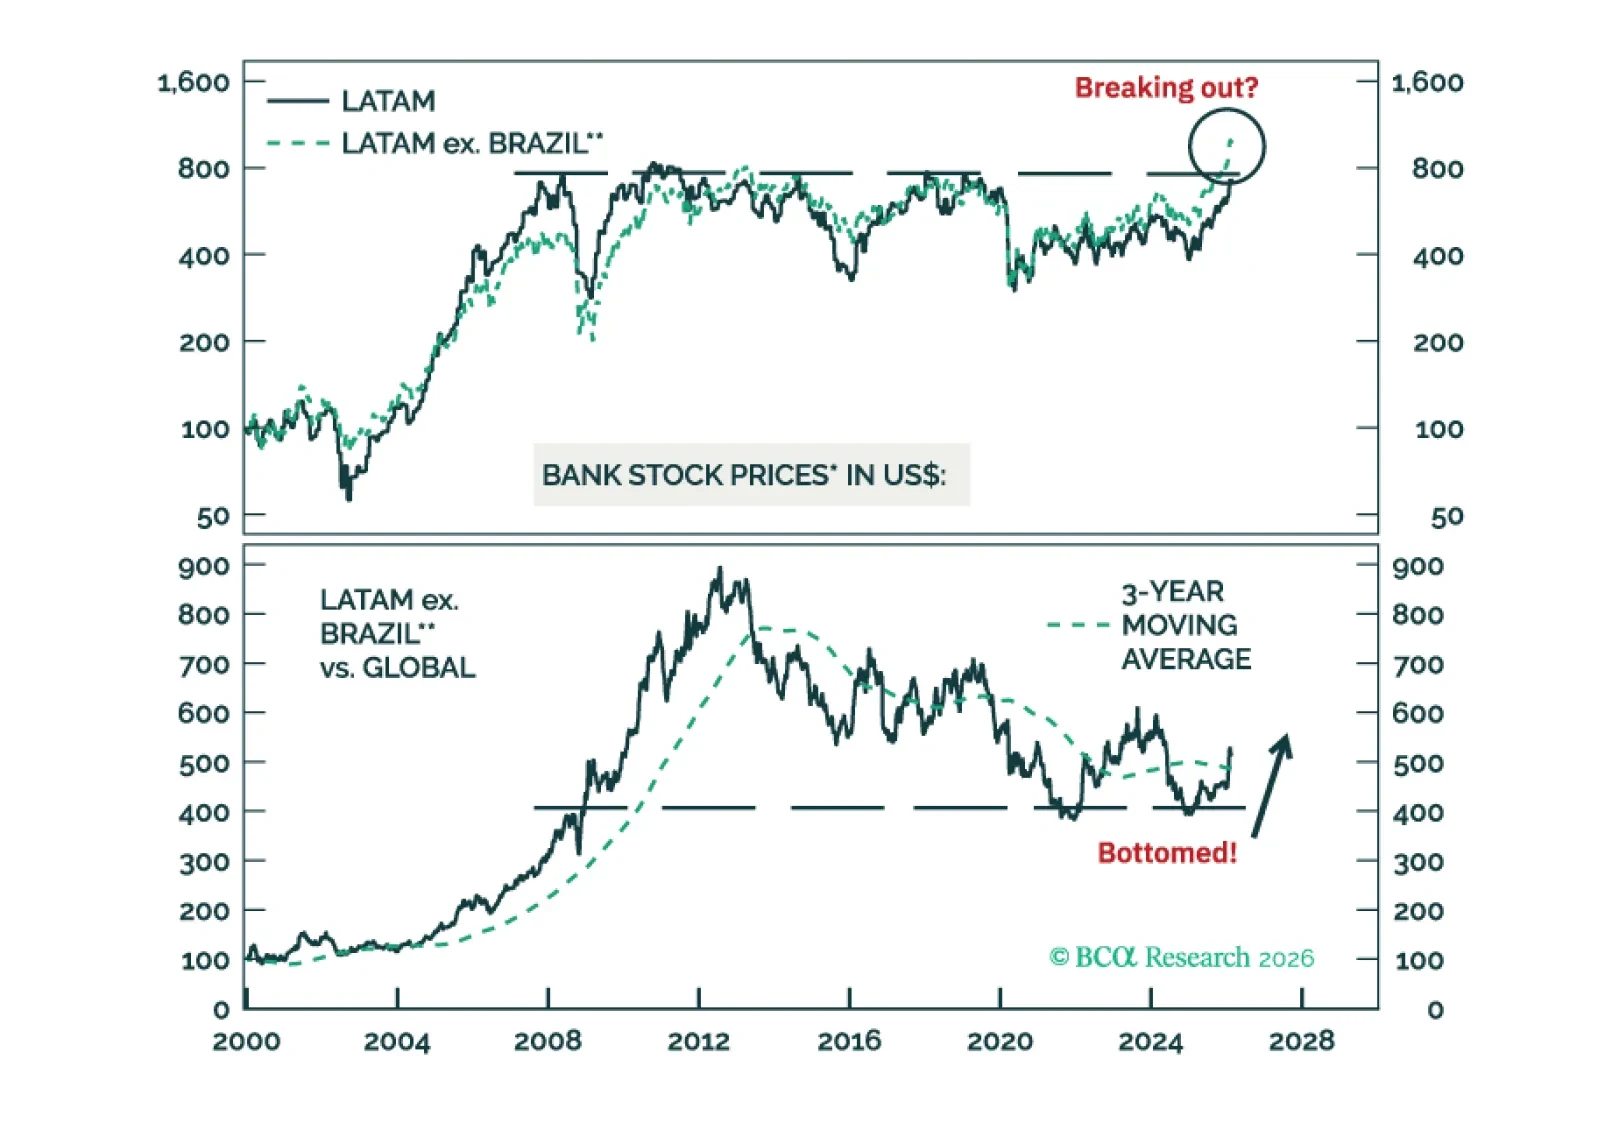
Ir largo en bancos de LATAM ex. Brasil / ir corto en acciones bancarias globales. Las acciones de los bancos brasileños tendrán un desempeño inferior debido a macro fundamentos pobres y en deterioro.
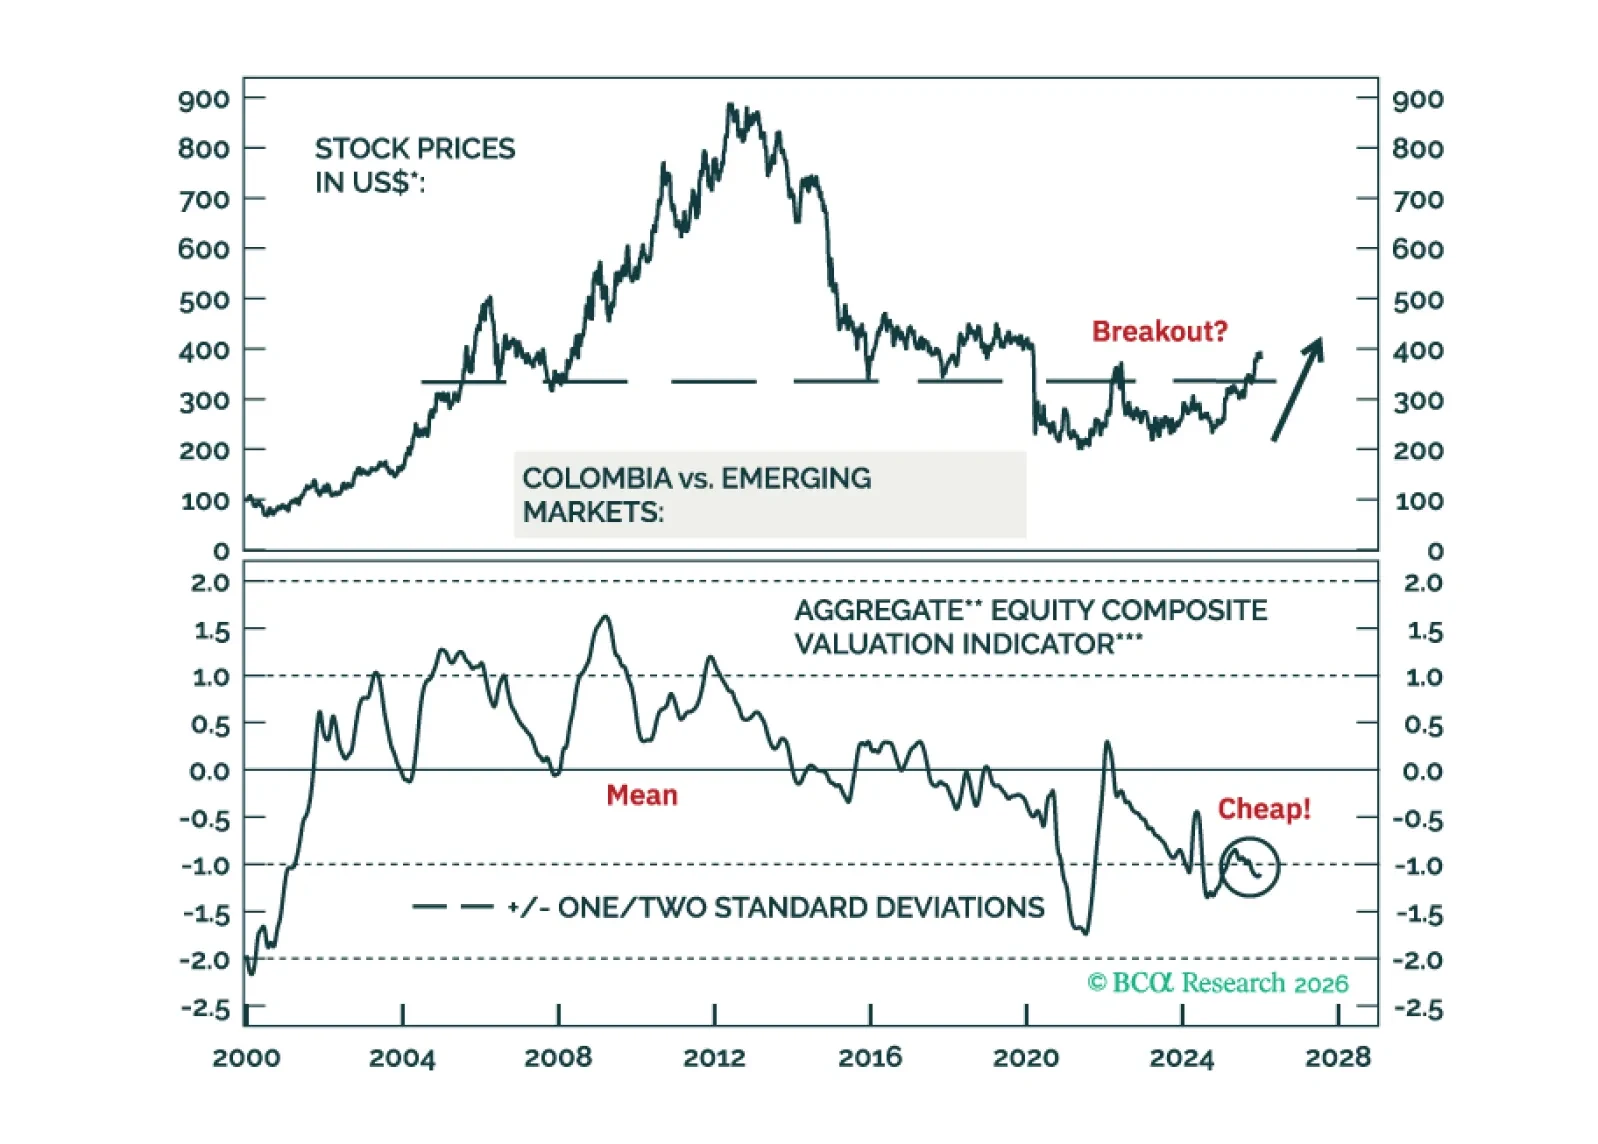
No habrá grandes implicaciones para el mercado ni la macroeconomía debido a la intervención de Estados Unidos en Venezuela. Desvanece cualquier movimiento a corto plazo en los mercados globales de petróleo. Sin embargo, los activos colombianos y peruanos se beneficiarán de primas de riesgo político más bajas. Estamos mejorando la calificación de las acciones y renta fija colombianas a sobreponderado frente a los mercados emergentes.

Following this weekend's election, we reiterate an overweight stance across Chilean risk assets relative to EM benchmarks and advise buying local currency government bonds (currency unhedged).

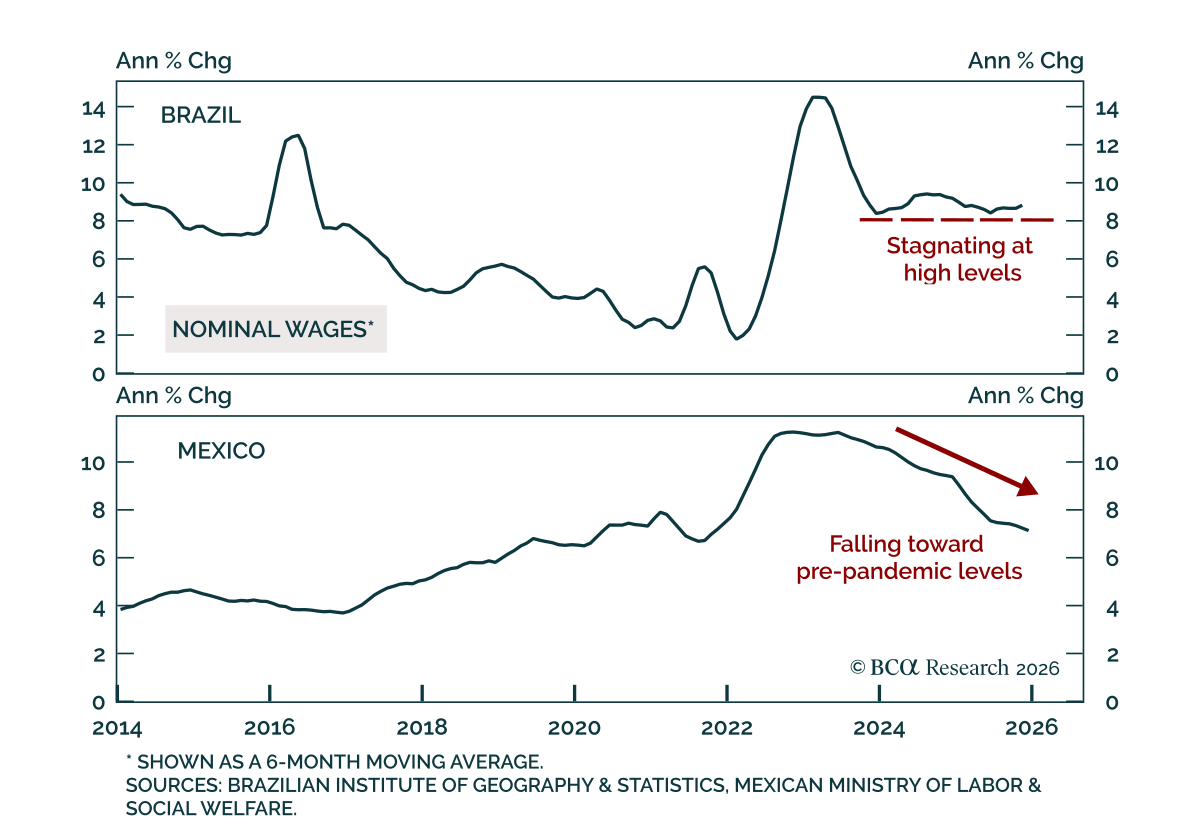
Mexican equity and fixed-income markets will continue outperforming their EM counterparts, regardless of whether global risk assets sell off or not. Also, we recommend a new trade: long Mexican stocks / short the S&P 500.

La victoria electoral del presidente Javier Milei ha superado enormemente las expectativas. Un apoyo legislativo significativo y la renovada confianza en el mercado revitalizarán su programa económico liberalizador. Nuestra recomendación de no vender activos argentinos tras el caos electoral en Buenos Aires ha sido validada.