AI
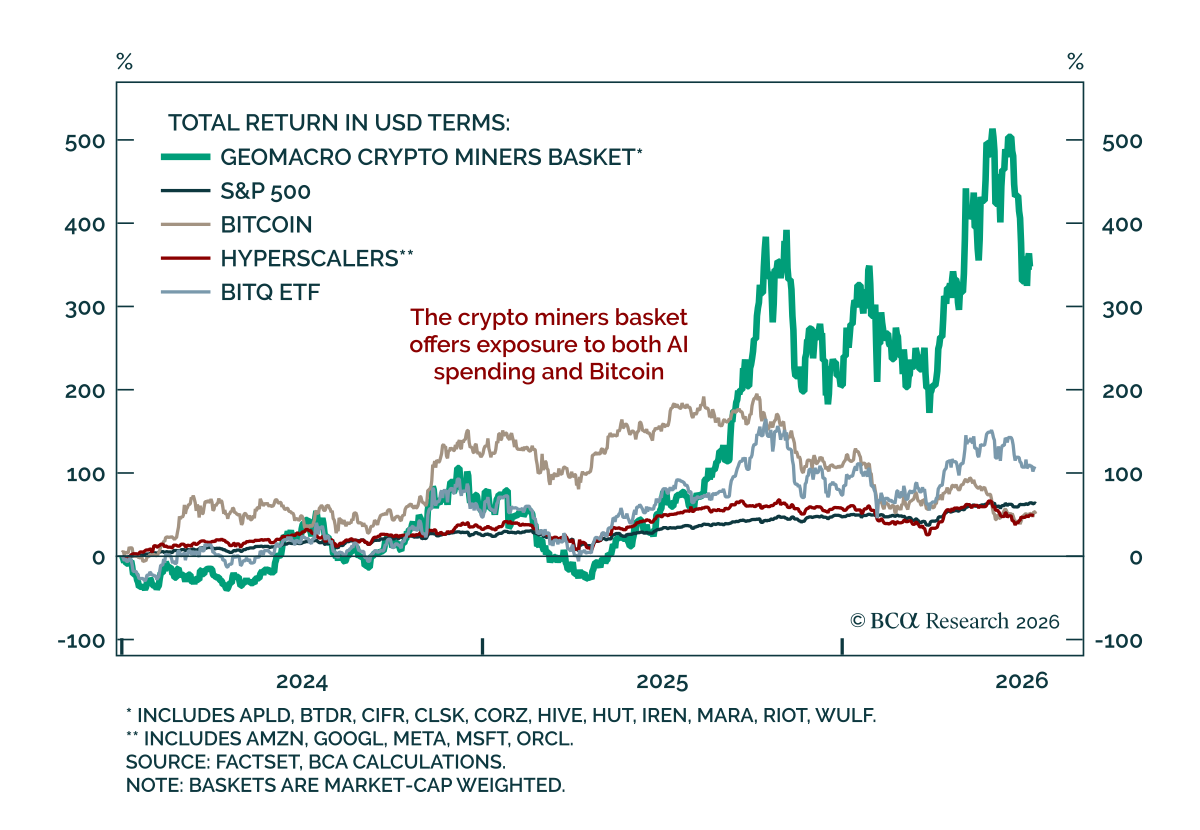
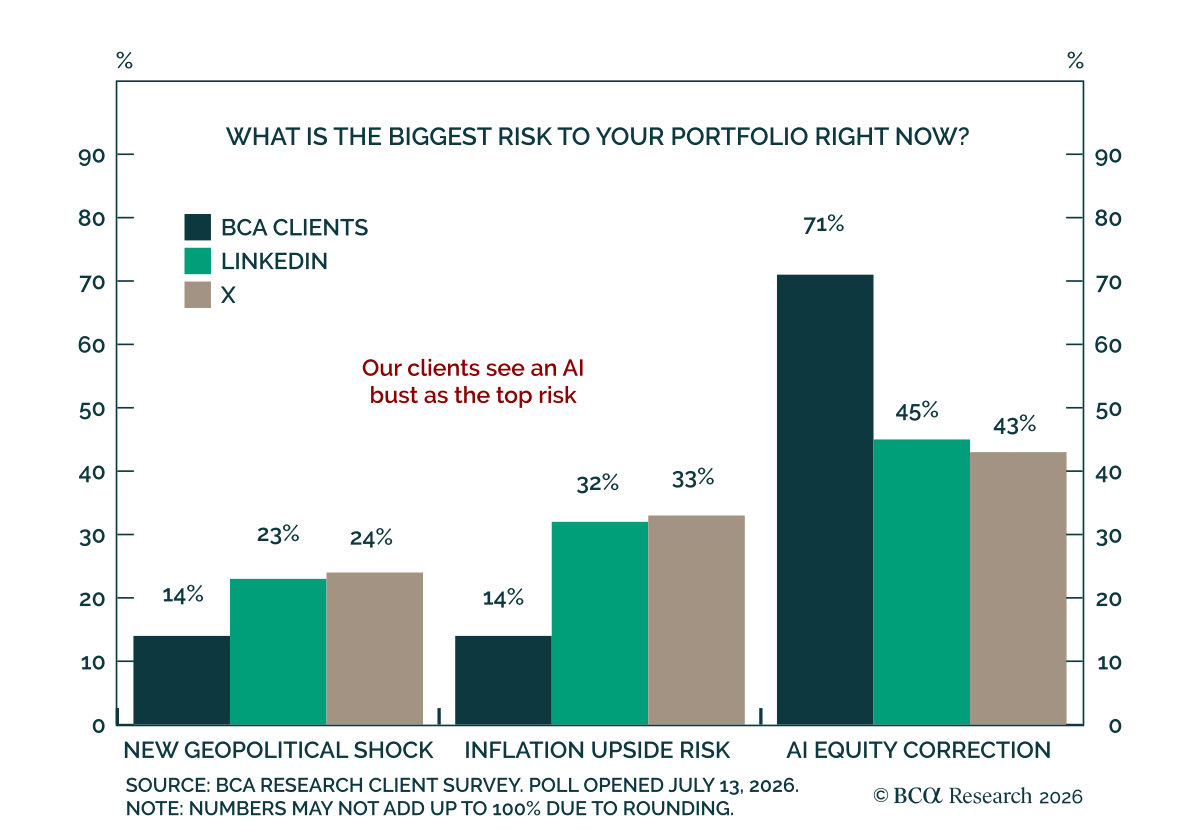
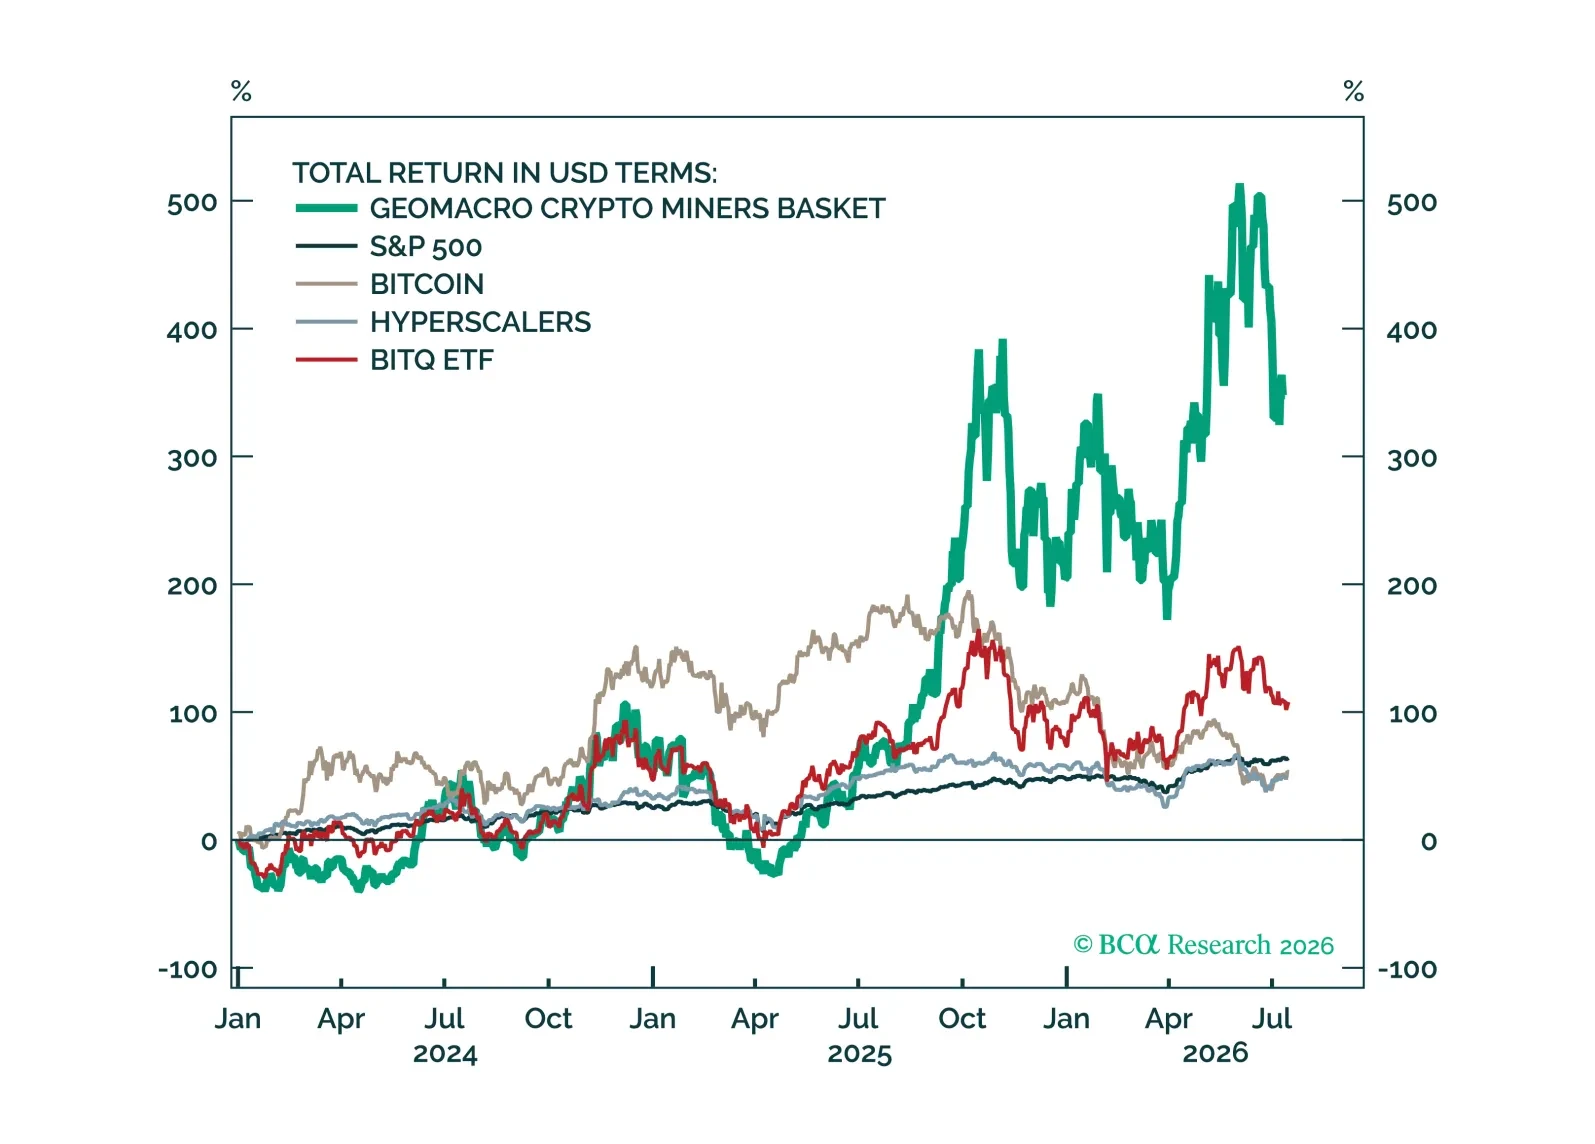
Los mineros de Bitcoin están pasando de ser un juego puramente centrado en criptomonedas a convertirse en propietarios de infraestructura de IA, ofreciendo a los inversores exposición tanto a una recuperación de las criptomonedas como al aumento de la demanda secular de energía impulsada por la expansión del gasto de capital (capex) en IA.
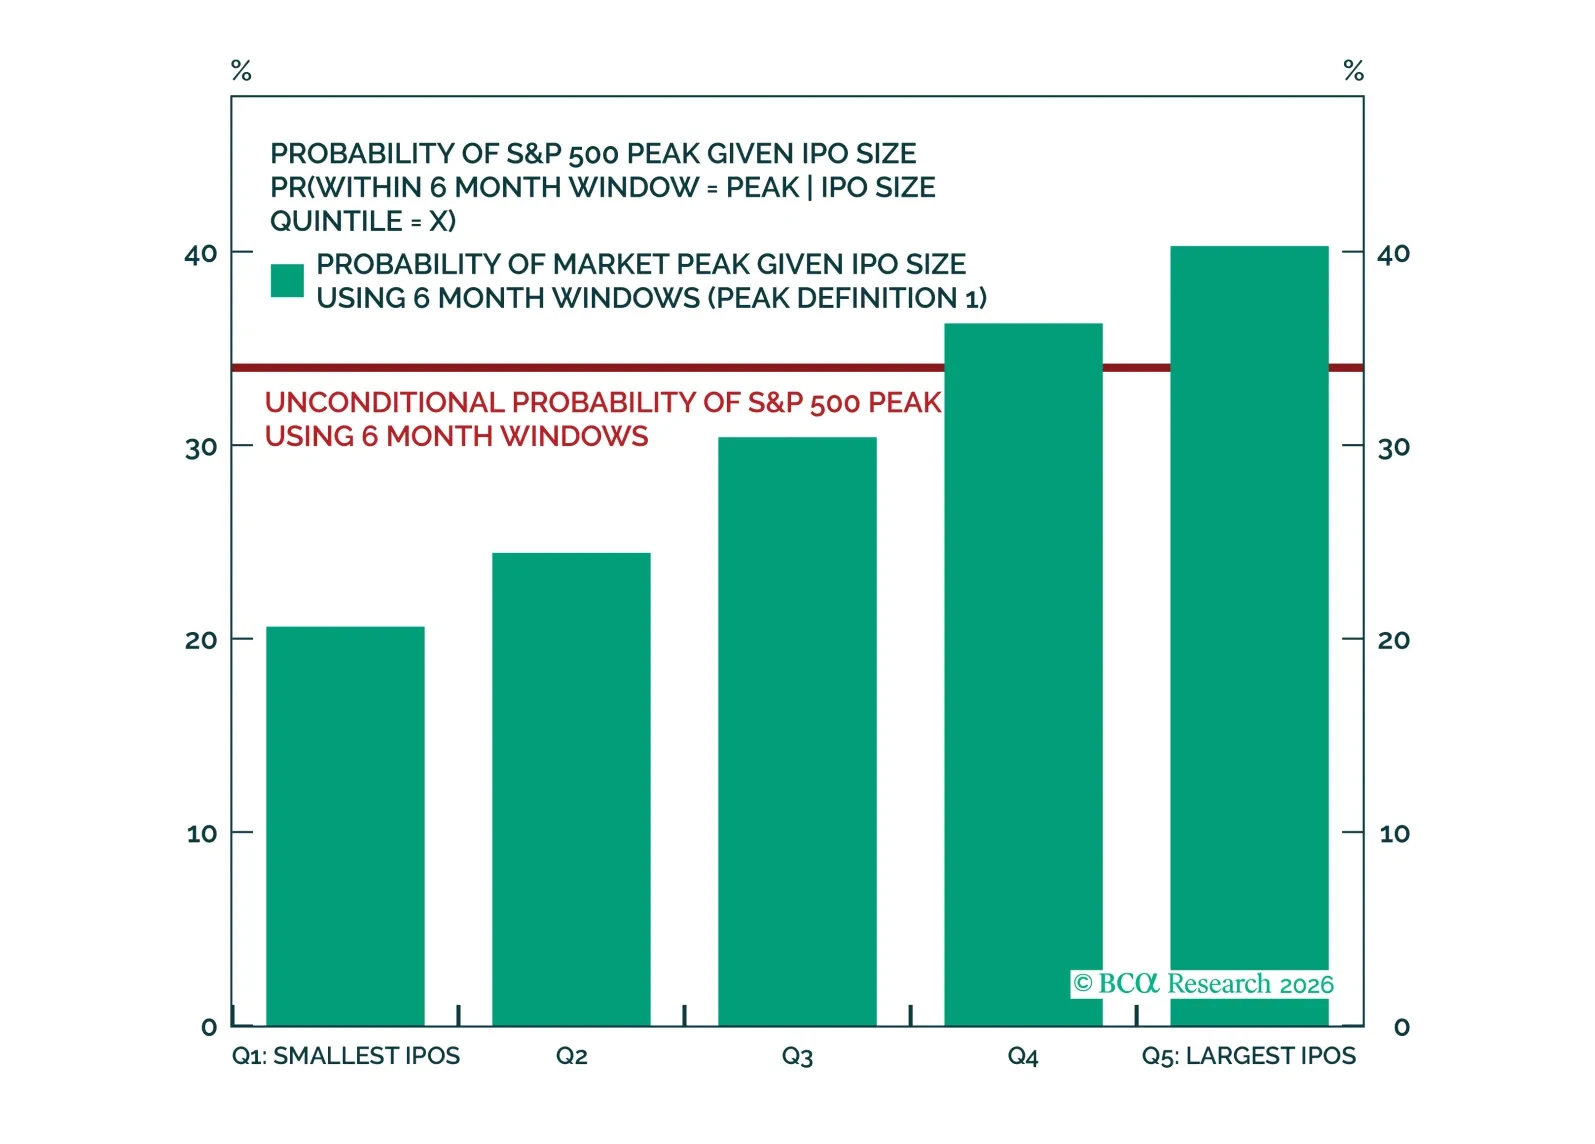
Mantenemos la opinión de que el riesgo geopolítico ha tocado techo. Las tensiones entre Estados Unidos e Irán incrementarán los precios del petróleo, pero por debajo de un umbral que importe para el mercado. Con la liquidez global abundante, el apalancamiento del sector privado bajo y la inflación tocando techo, los bajistas se aferran a la idea de un colapso épico del capex en IA para abrir posiciones cortas en acciones. Eventualmente, el ciclo de capex terminará en desastre. Eso es lo que nos enseña la historia. Pero aún no.
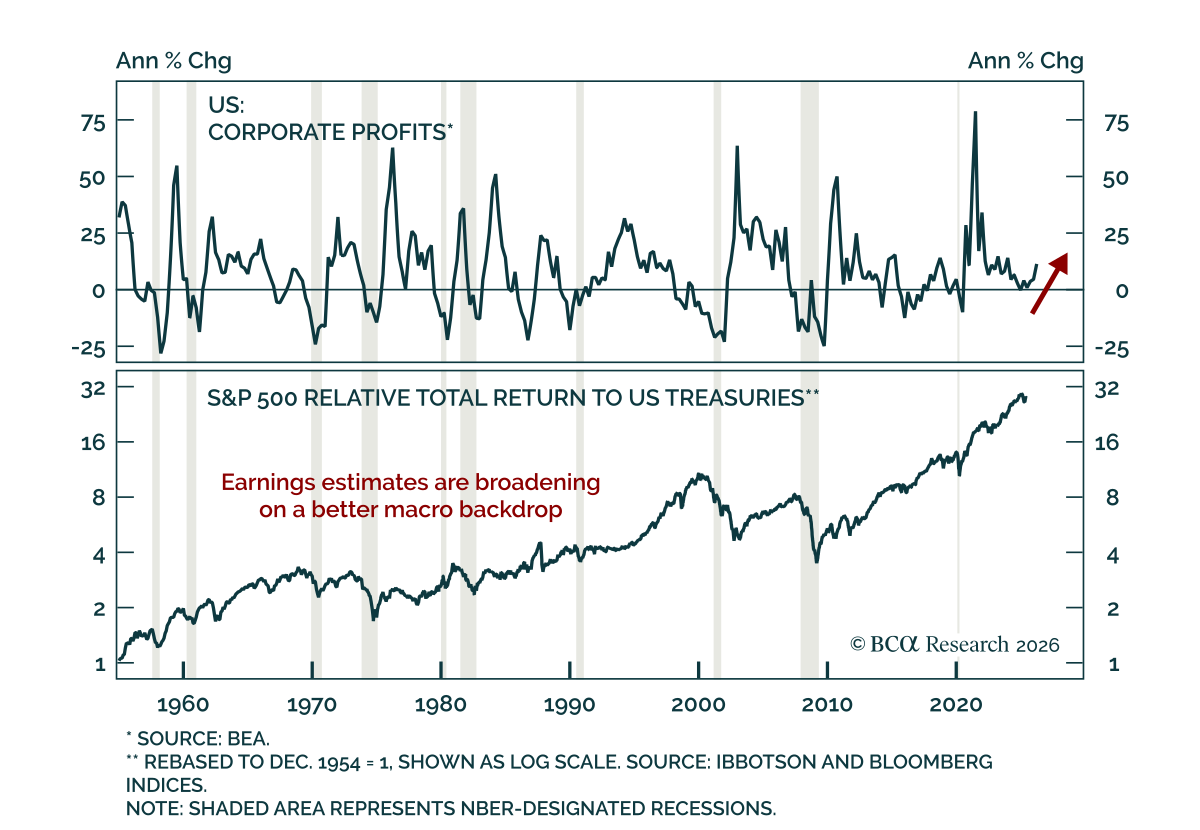
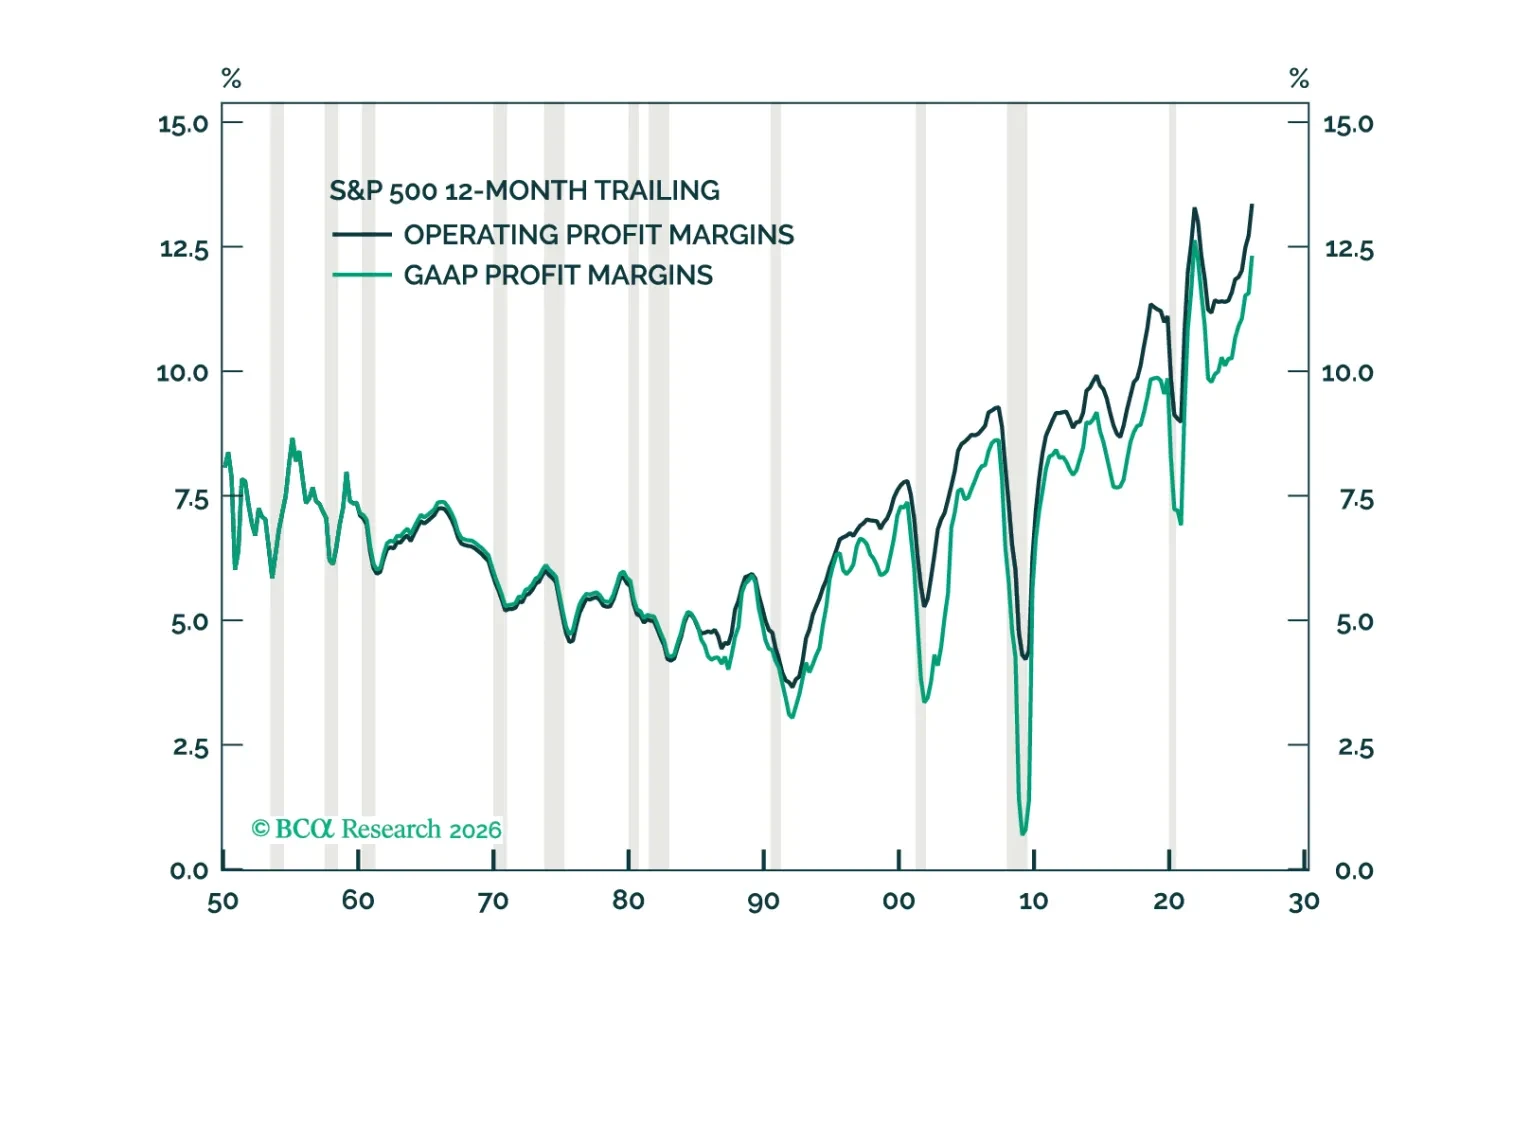
El entorno Goldilocks para los márgenes de beneficio de EE. UU. debería empezar a deteriorarse el próximo año. Contrario a la sabiduría convencional, la IA podría terminar erosionando los márgenes tanto para los productores como para los consumidores de inteligencia artificial.
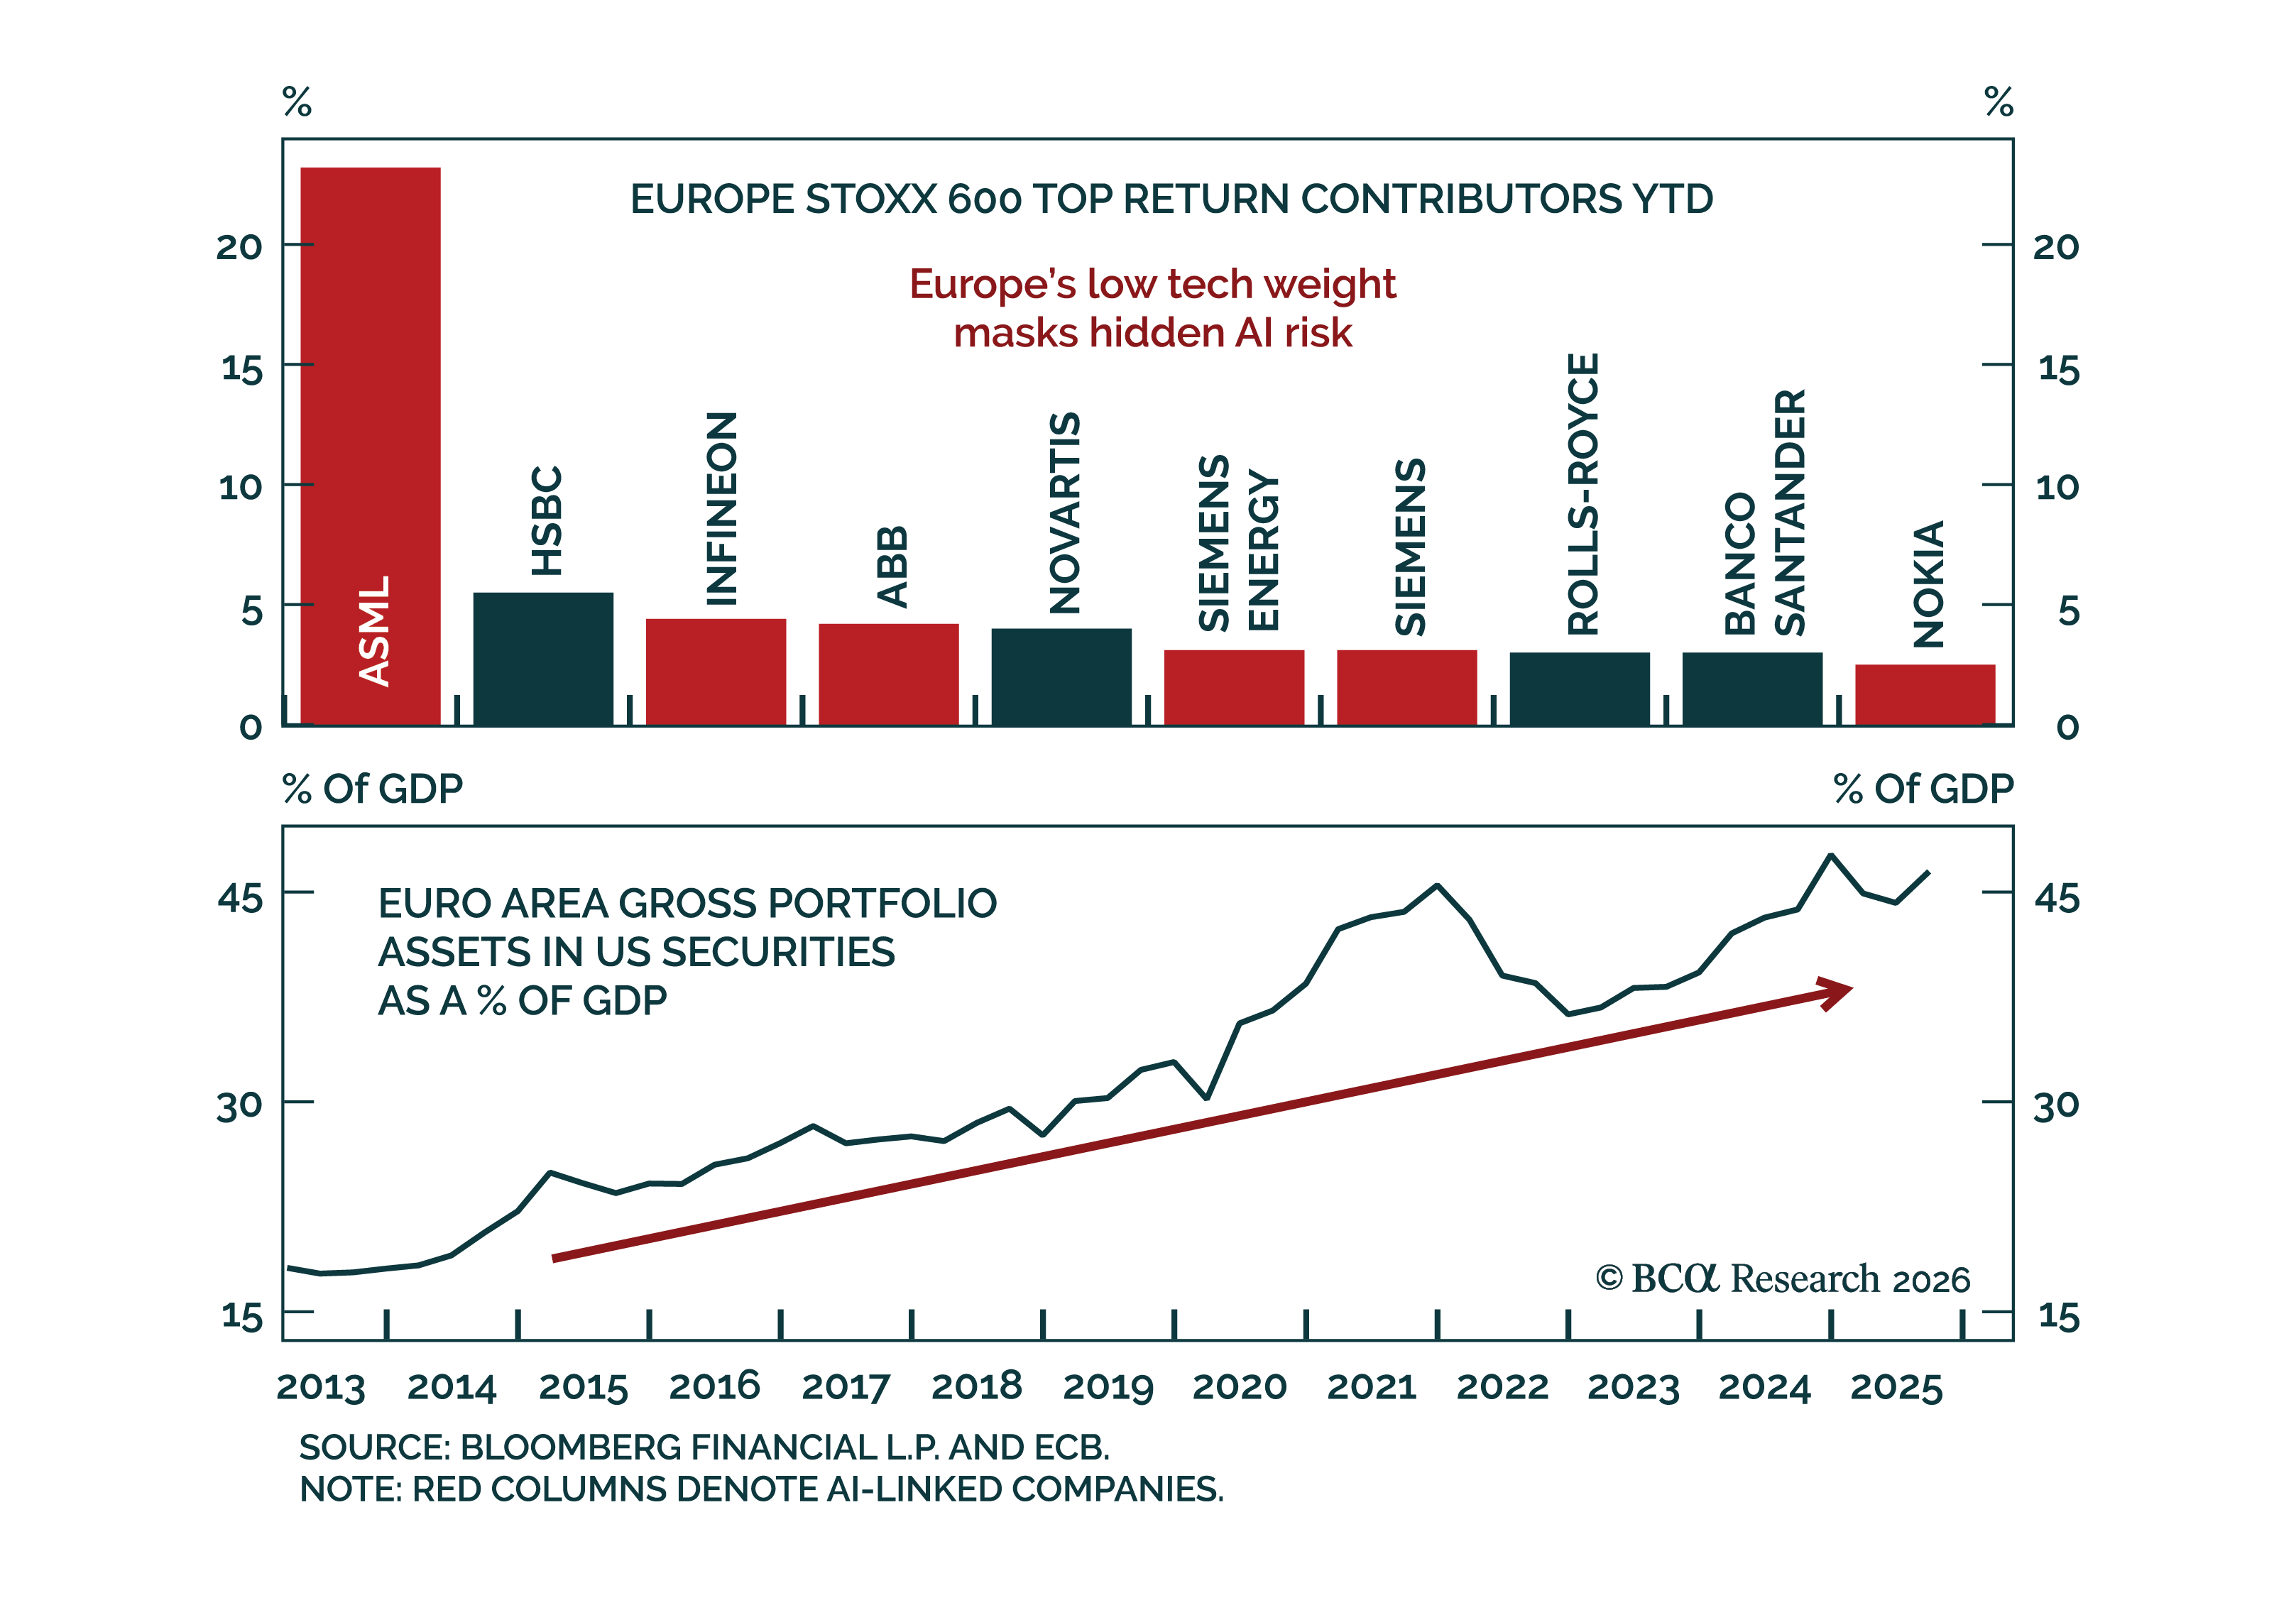
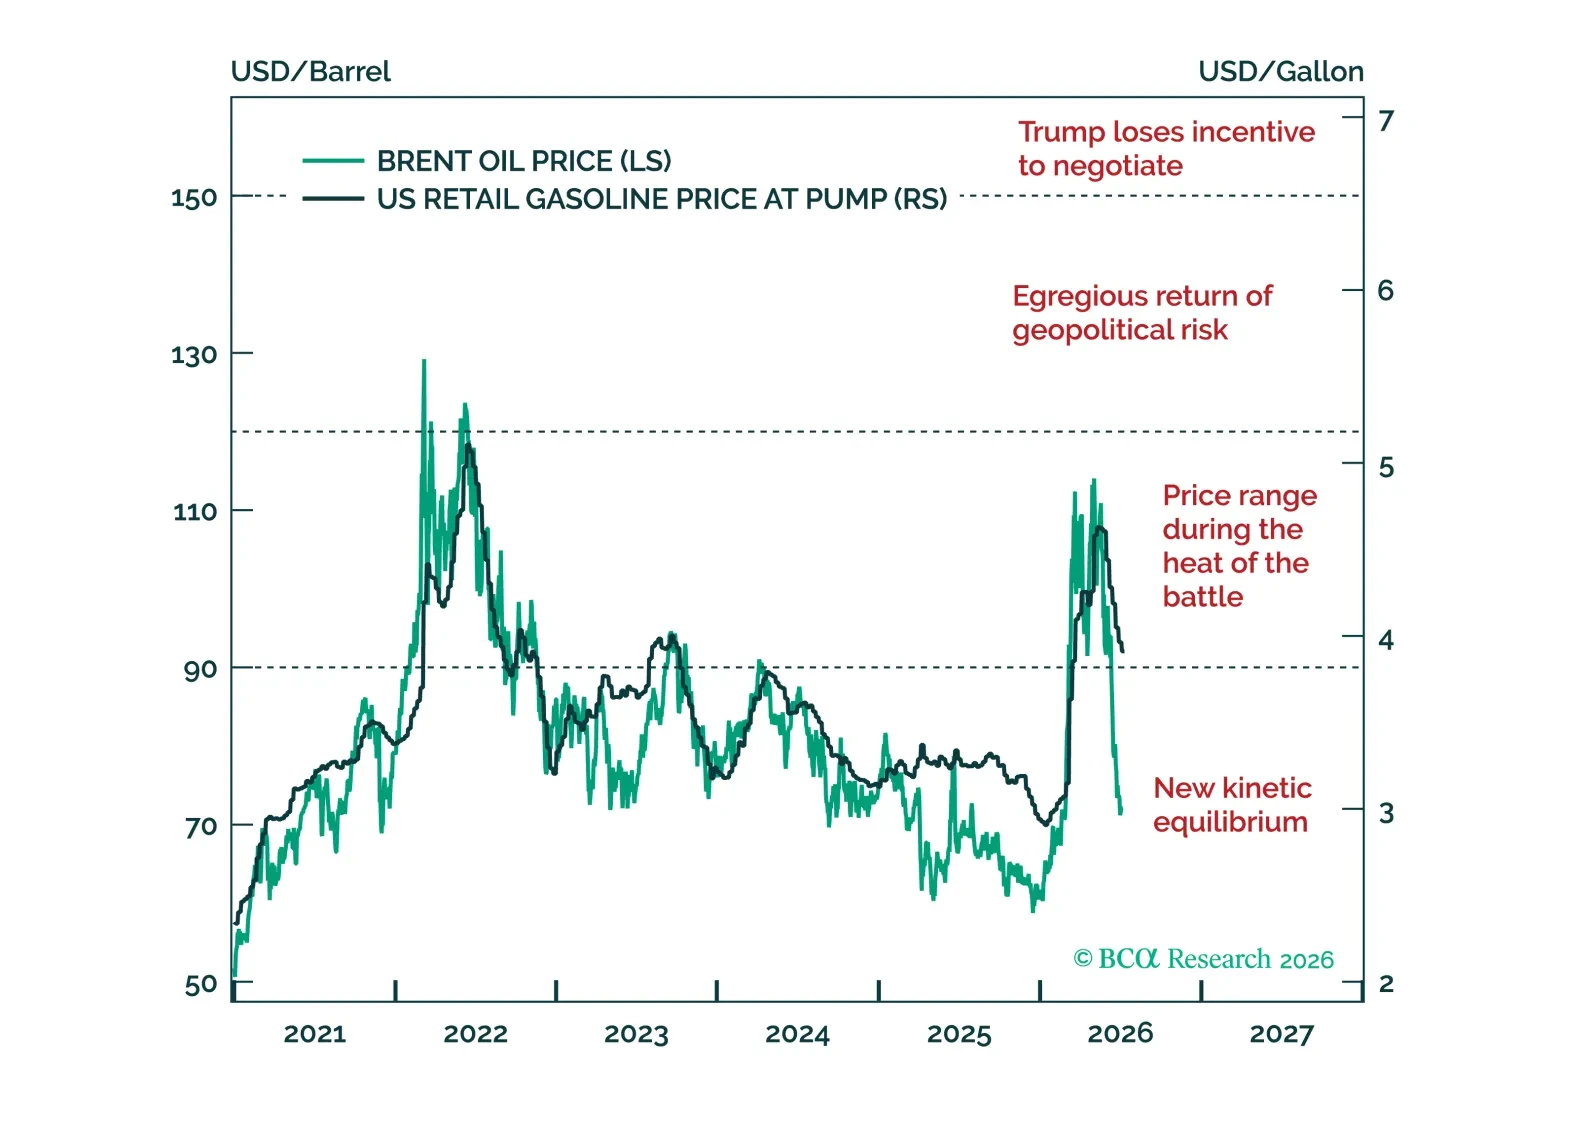
Seguimos siendo alcistas respecto a los activos de riesgo, dado que la guerra de Hormuz se ha resuelto por sí sola y los precios del petróleo han caído incluso más de lo que esperábamos. Además, los fundamentales macro no muestran señales de alarma. Dicho esto, seguimos escépticos de que la revolución de la IA continúe sin sobresaltos. De hecho, podría desencadenarse una guerra de precios una vez que todos los actores se den cuenta de que están en el espacio de las materias primas – no en el de la tecnología –.
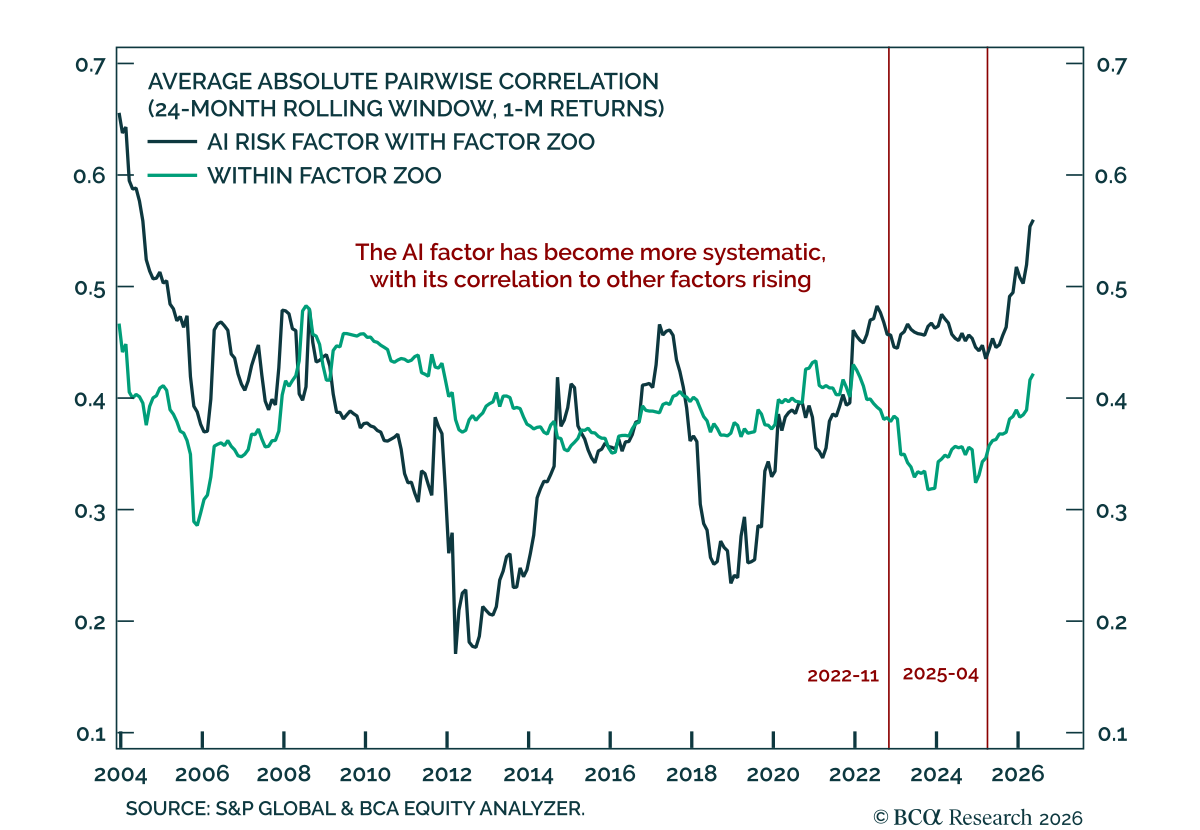
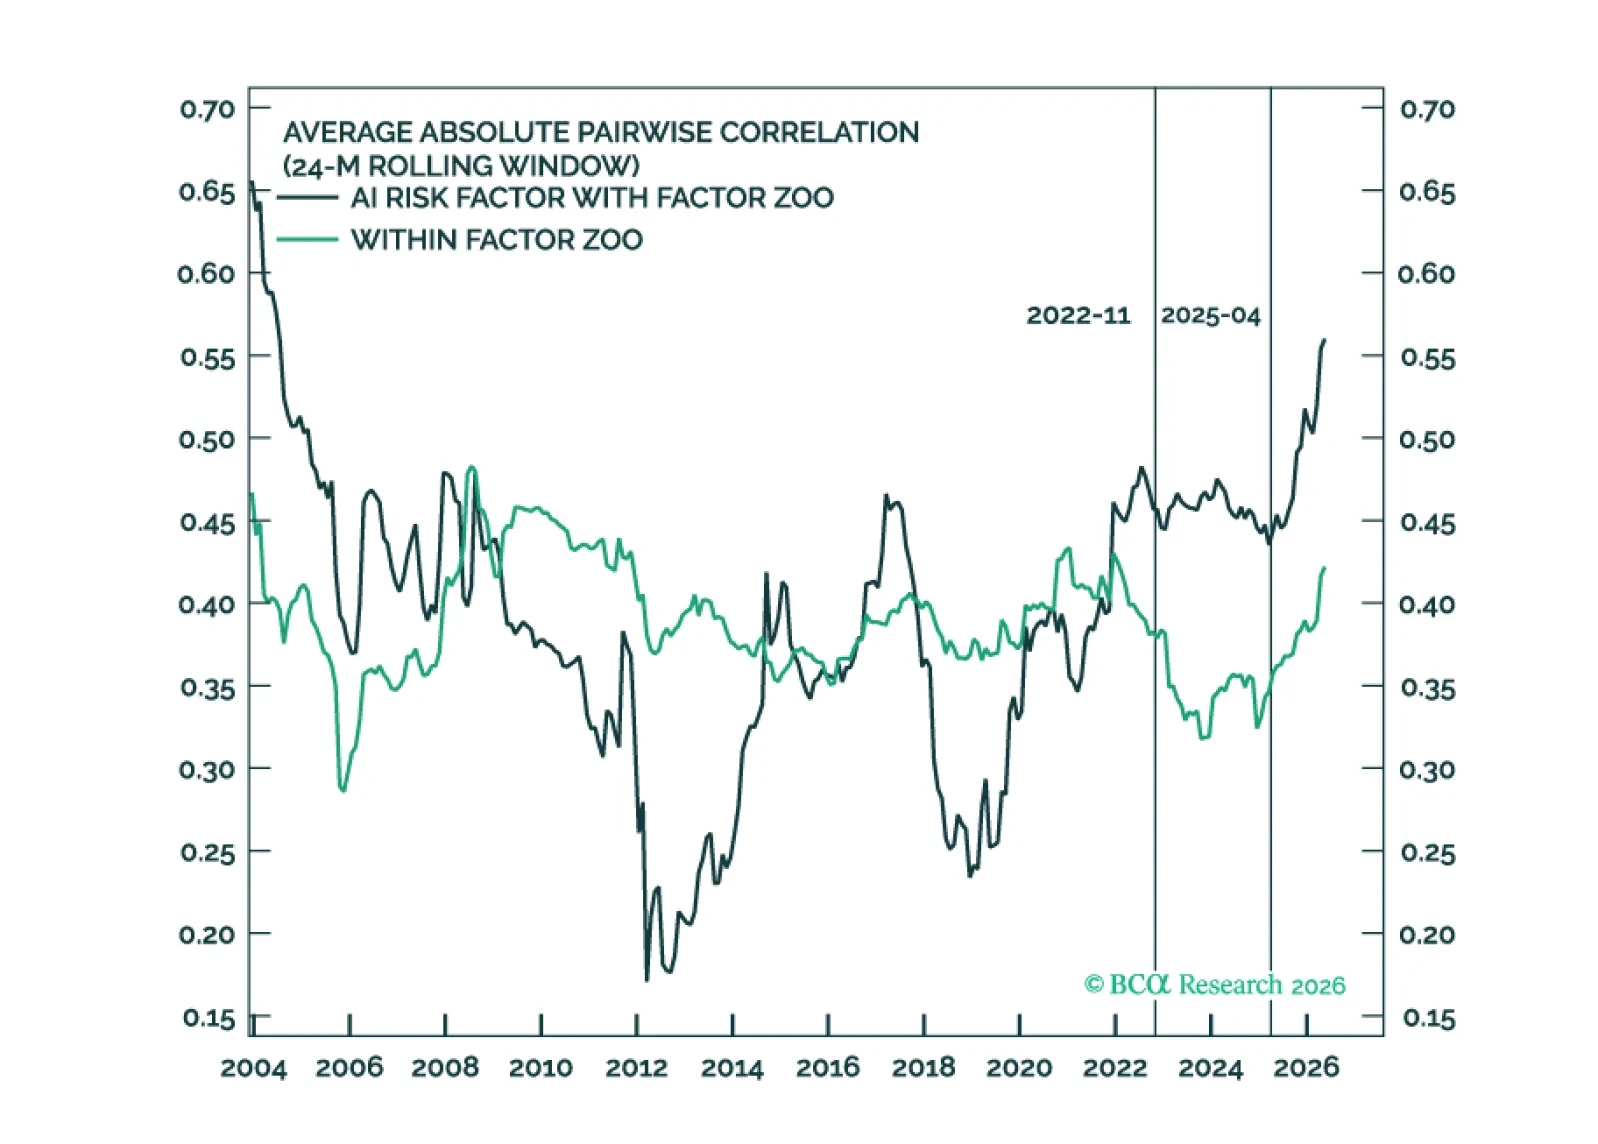
El S&P 500 se ha vuelto cada vez más concentrado. Ya lo sabemos. Pero la pregunta crítica no es cuántas acciones están impulsando el mercado; es cuántos factores están impulsando las acciones. Definimos un factor de riesgo de IA para comprobar si la IA se ha convertido en la exposición común dominante en gran parte del zoológico de factores.