UK
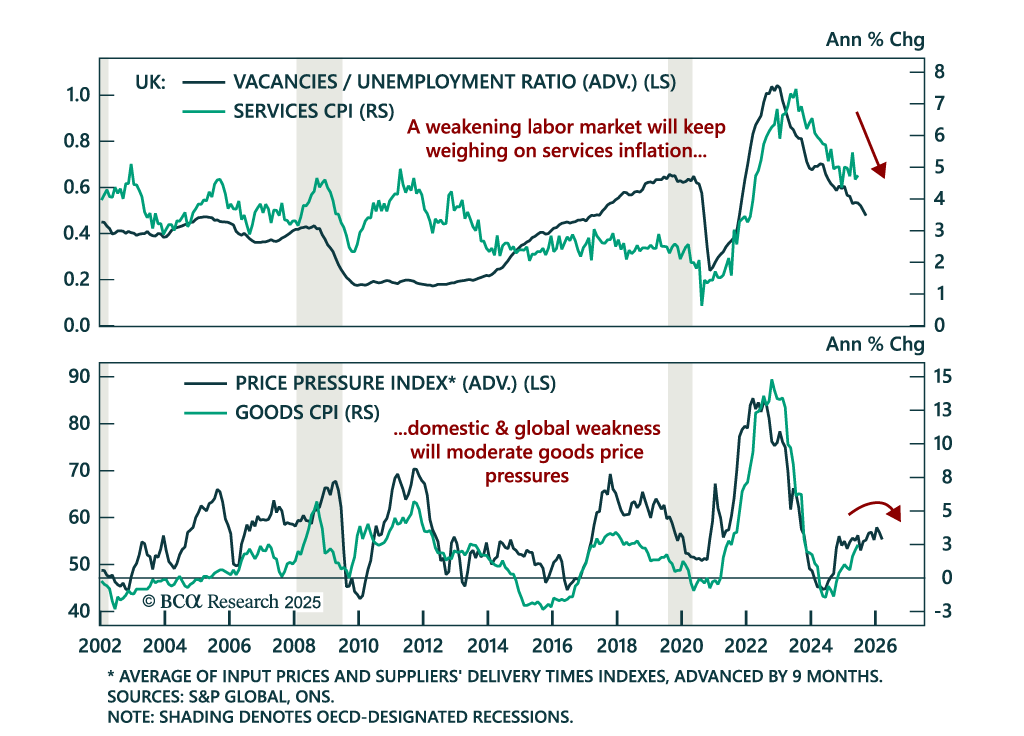
英国CPIは高水準を維持、しかしデフレの兆しは依然として存在 英国CPIは高水準を維持、しかしデフレの兆しは依然として存在 6月の英国CPIが予想を上回ったものの、先行指標の弱まりはデフレの兆候を示唆。英国債をオーバーウェイトに。…
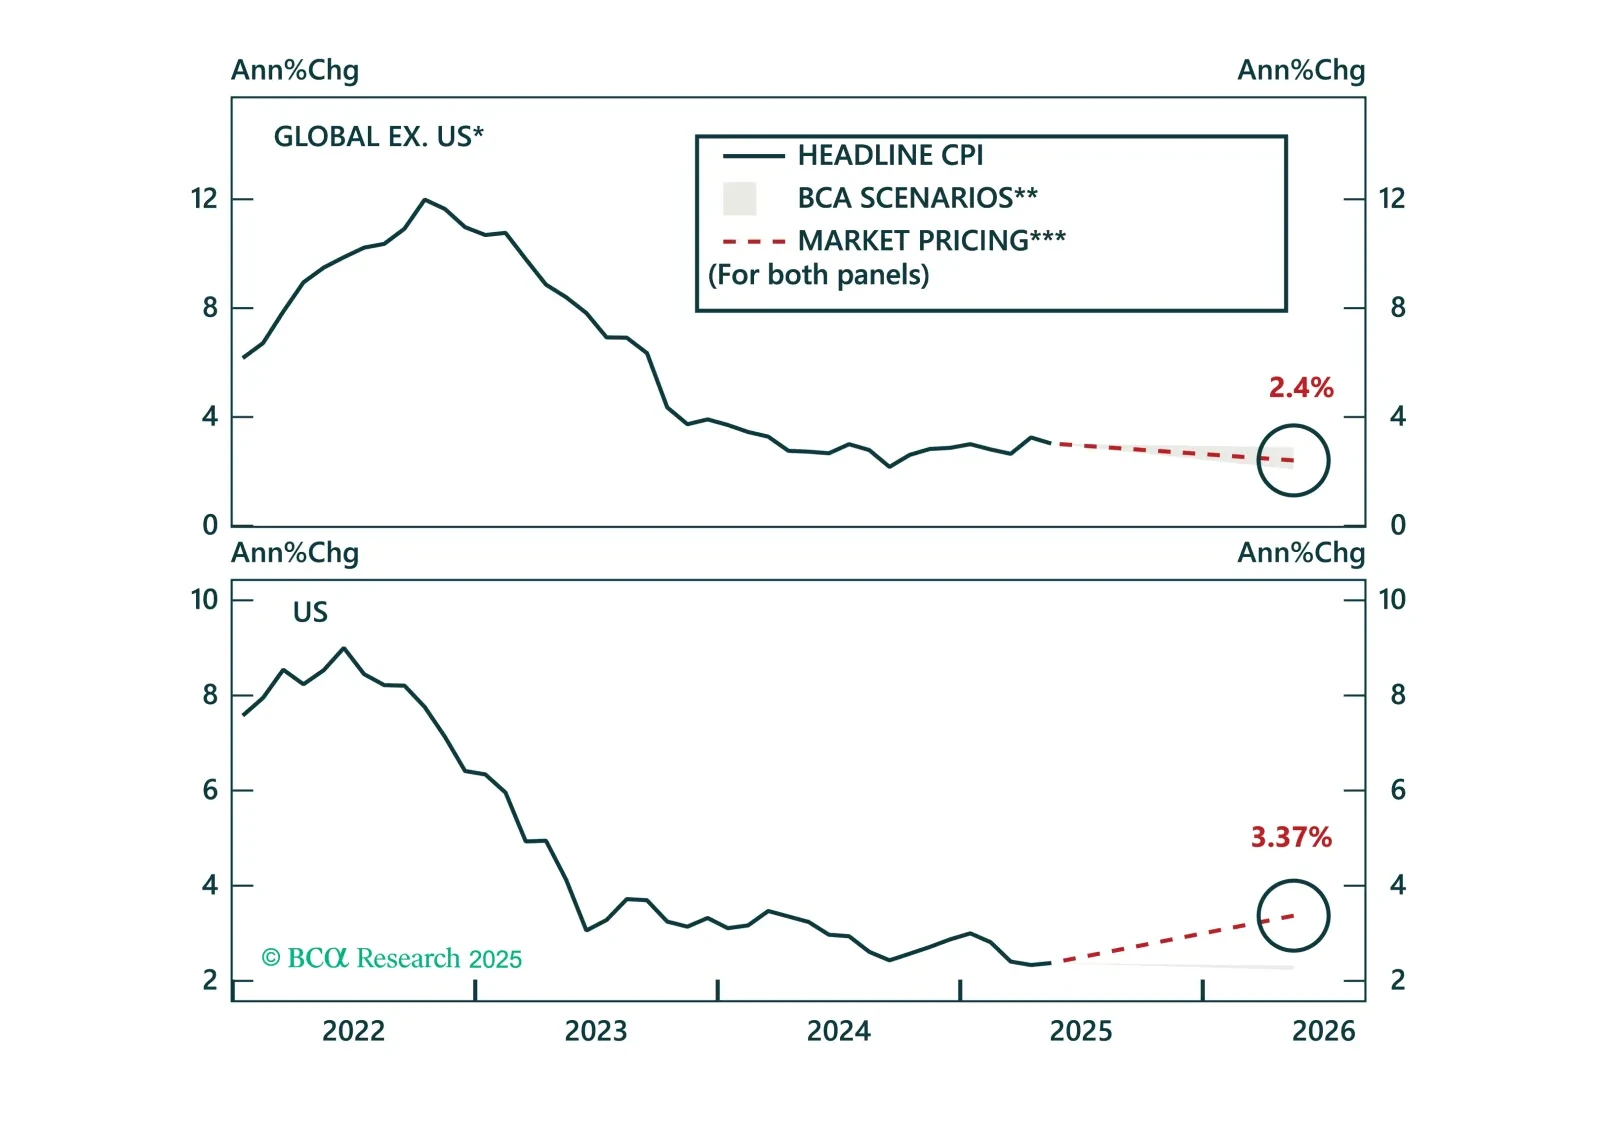
ディスインフレが世界的に進展しており、市場もようやく追随し始めています。インフレ期待は概ねファンダメンタルズと一致するようになり、グローバルなインフレ連動債(ILB)配分をニュートラルにシフトしました。関税リスクがアメリカのインフレ期待を押し上げている一方で、イギリス、日本、オーストラリアの価格調整は急激に進みました。本日のストラテジーレポートでは、これらの動向を検討し、国別のILBポジショニングを更新しています。
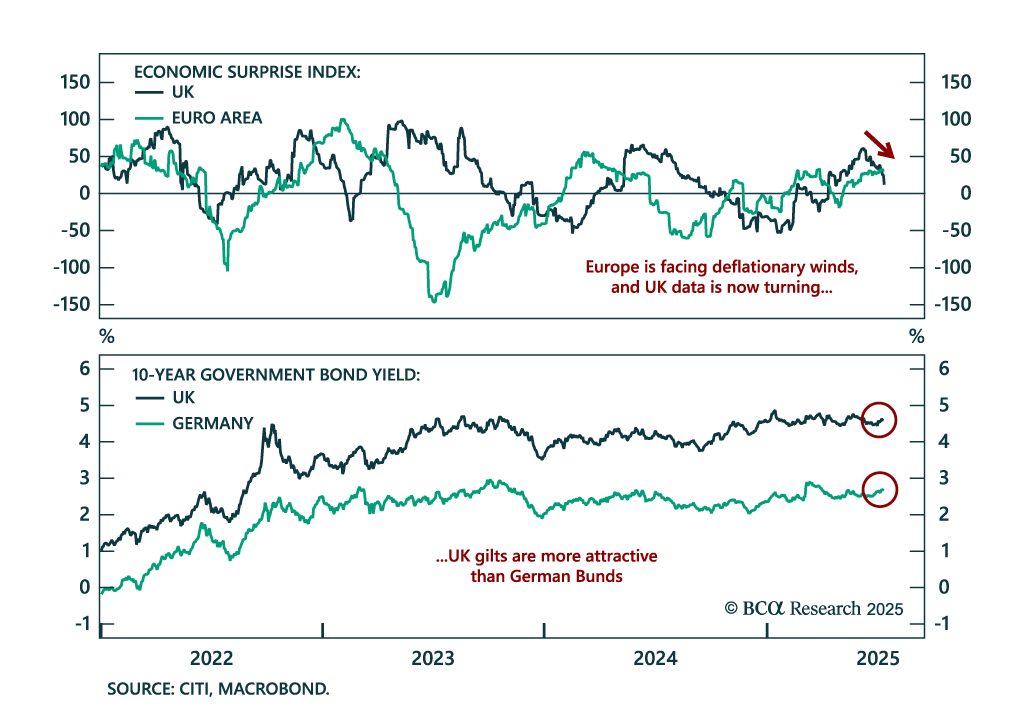
英国:穏やかな成長、穏やかなインフレ、ギルトに対する強い支持 英国:穏やかな成長、穏やかなインフレ、ギルトに対する強い支持 英国の成長データは引き続き期待を下回り、英政府債のオーバーウェイトとハト派的なイングランド銀行のケースが支持されています。 5月のGDPは前月比で0.1%減少し、予想を下回り、4月の0.3%減少に続く2か月連続の縮小となりました。産業生産と製造業の生産はどちらもさらに弱まり、4月よりも急速に下降しました。経済のサプライズは依然としてプラス圏内にありますが、急速に消えつつあります。…
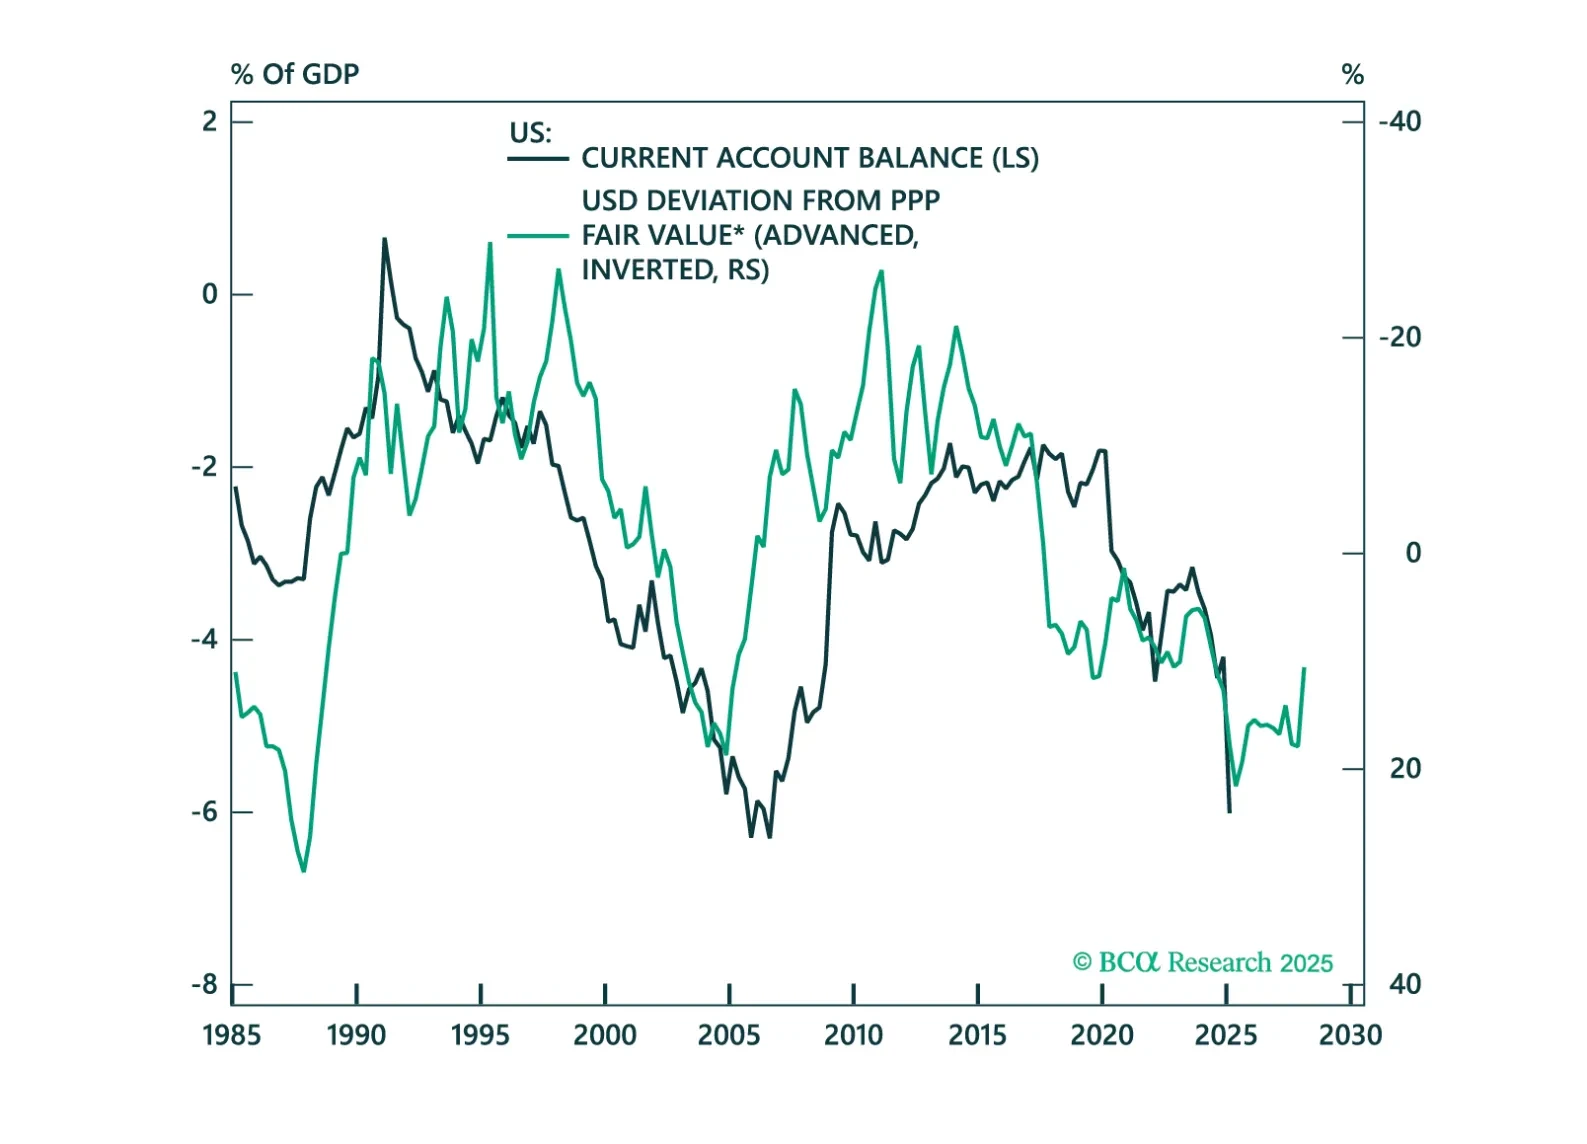
このチャートブックでは、先進国(DM)および新興国(EM)の各国の国際収支を検討します。米国の状況は良くありませんが、他のいくつかの国も同様です。
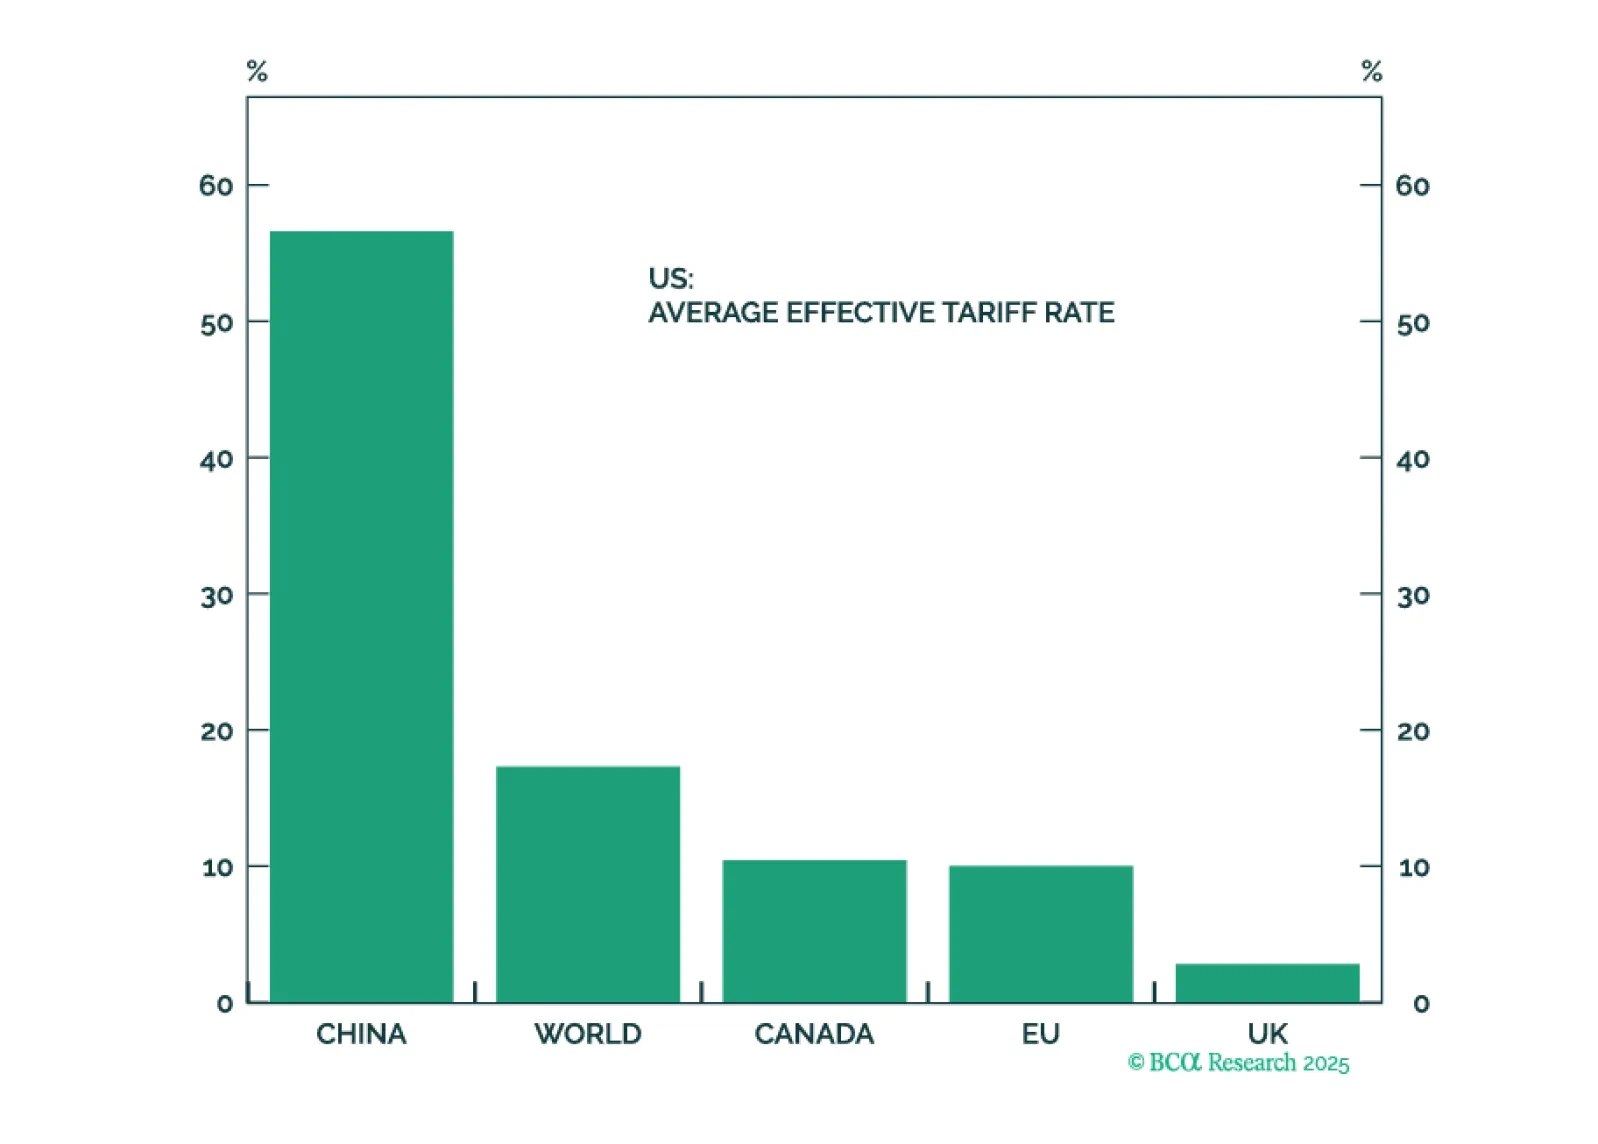

今週、私たちの3つのスクリーナーは以下を検討します:地政学的なヘッジとなる安価なイギリス株式、中国に敏感なフランス株式、そして米国のバリュー株および配当を支払う株式。
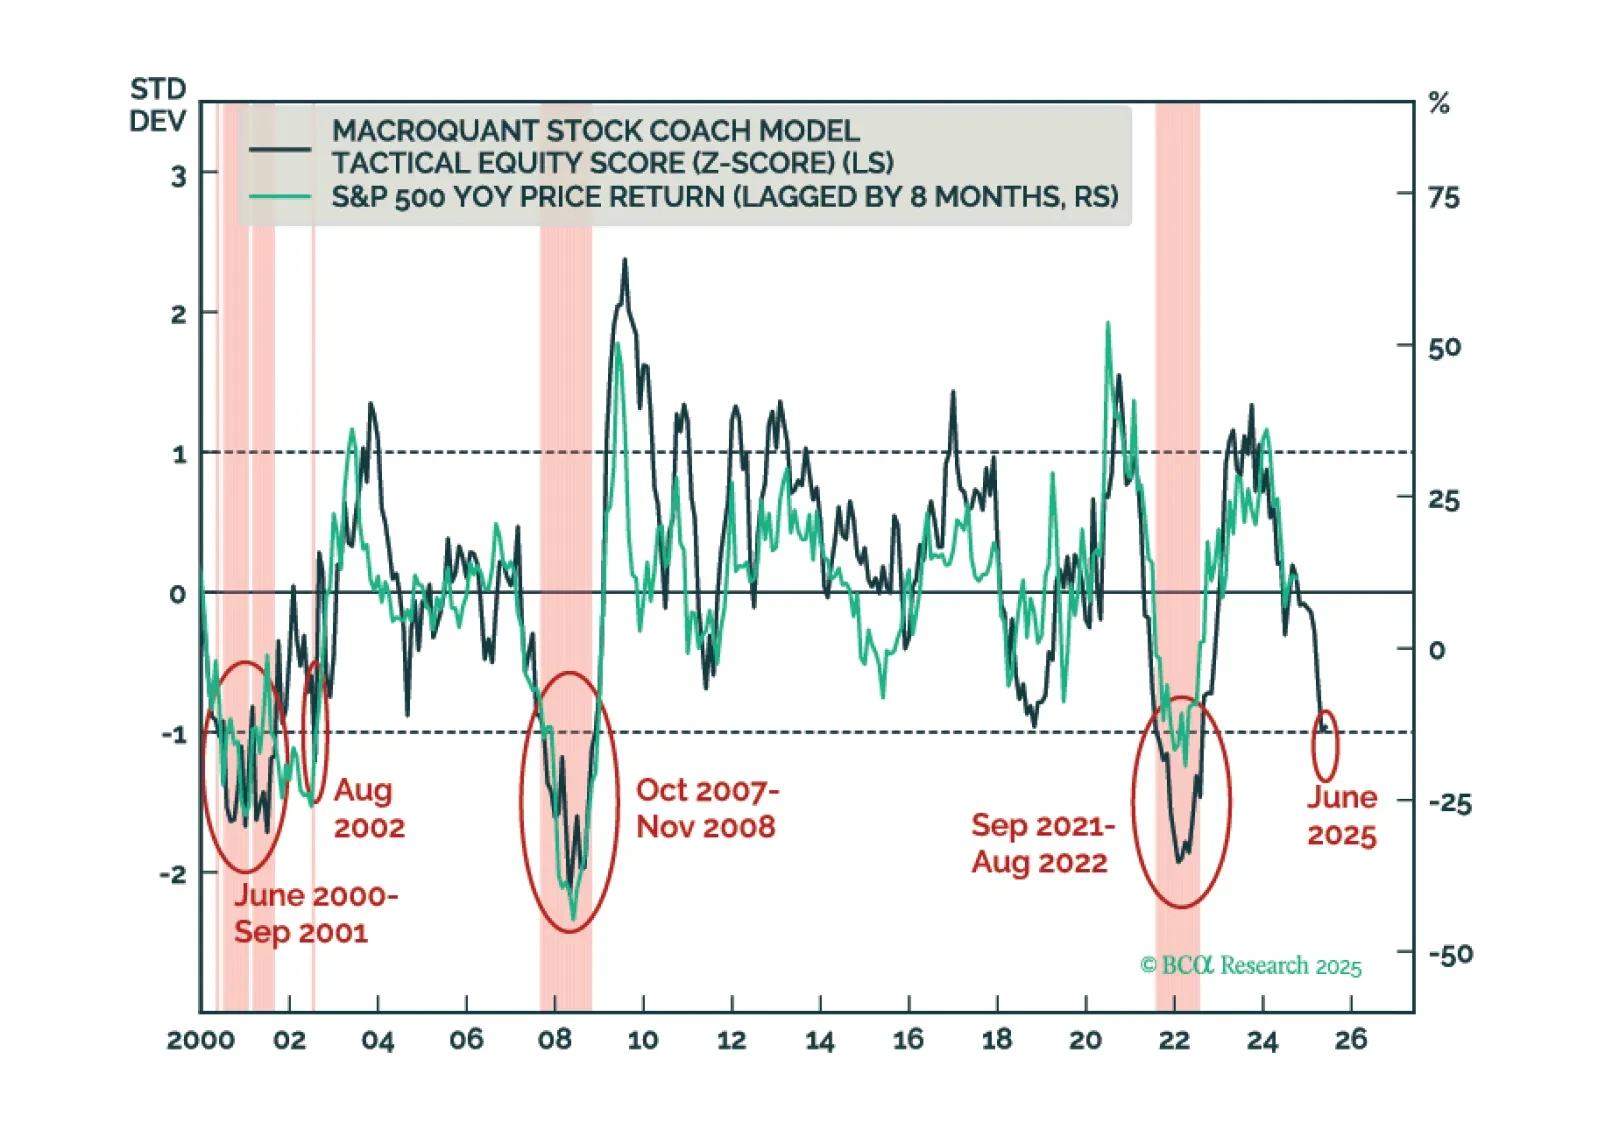
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
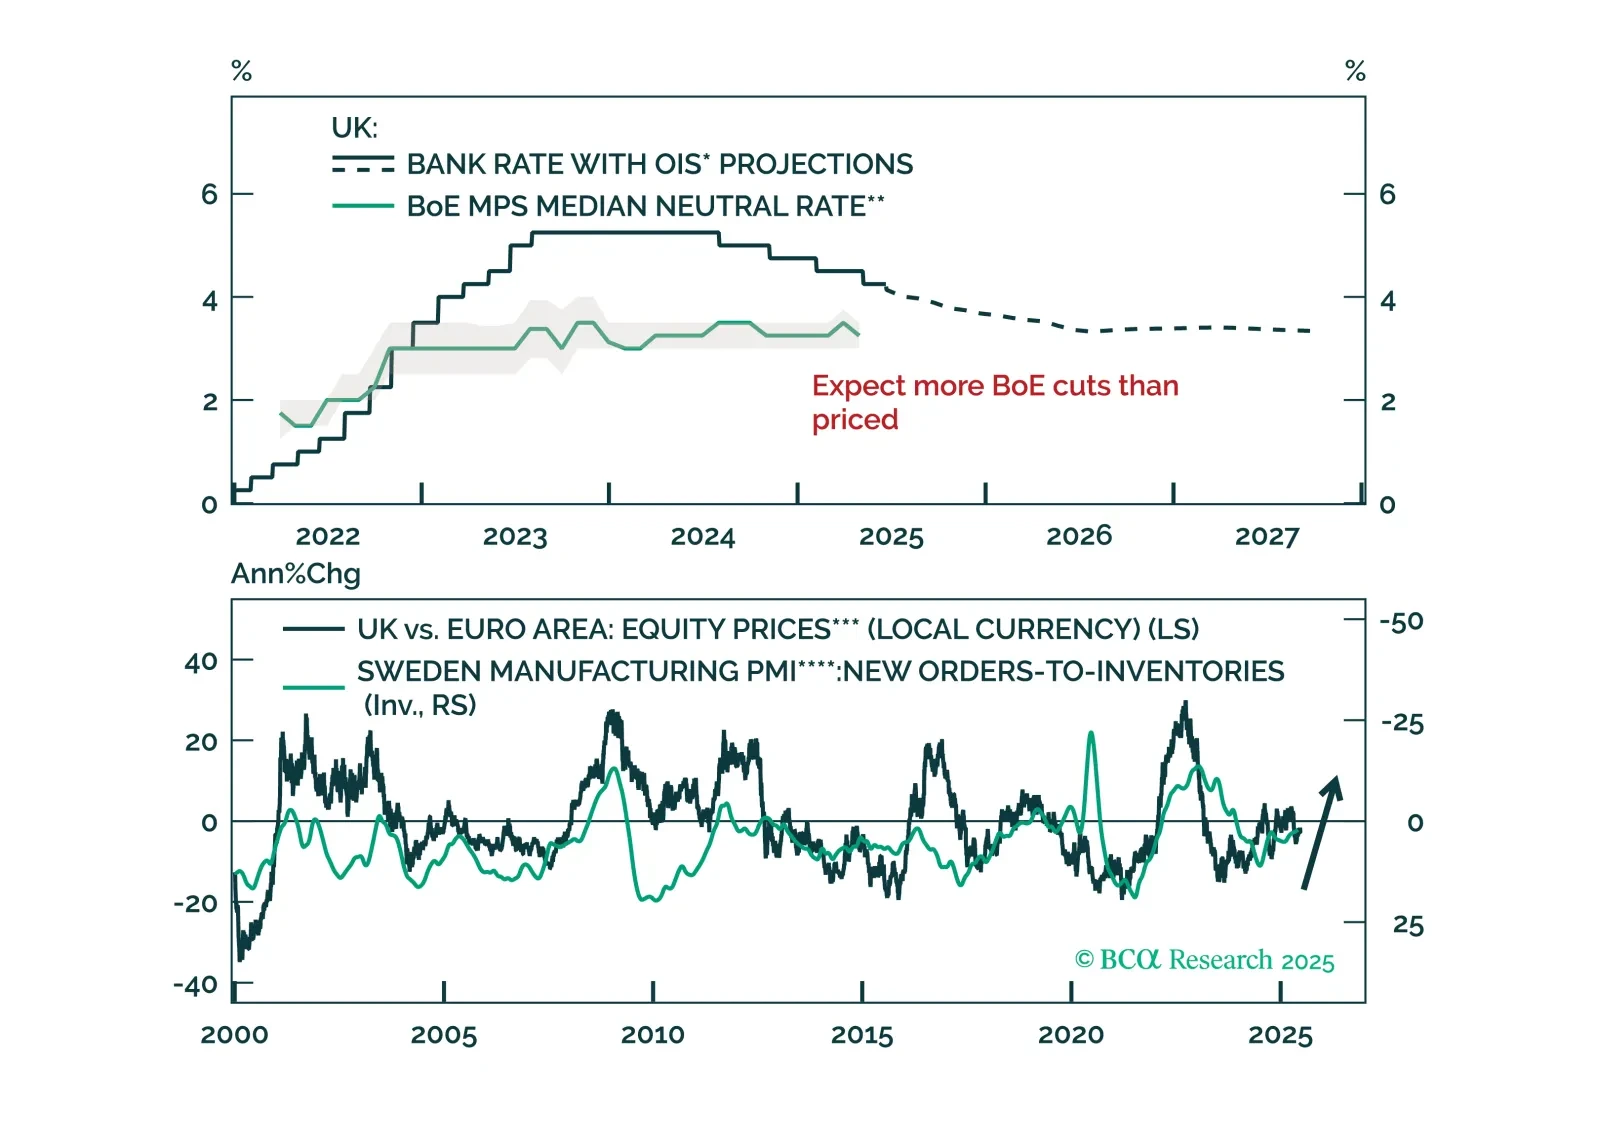
英国のインフレリスクは労働市場の弱体化を背景に低下しています。BoEの緩和が再開される中、ギルト債と英国株がなぜアウトパフォームする態勢にあるのかをお読みください。
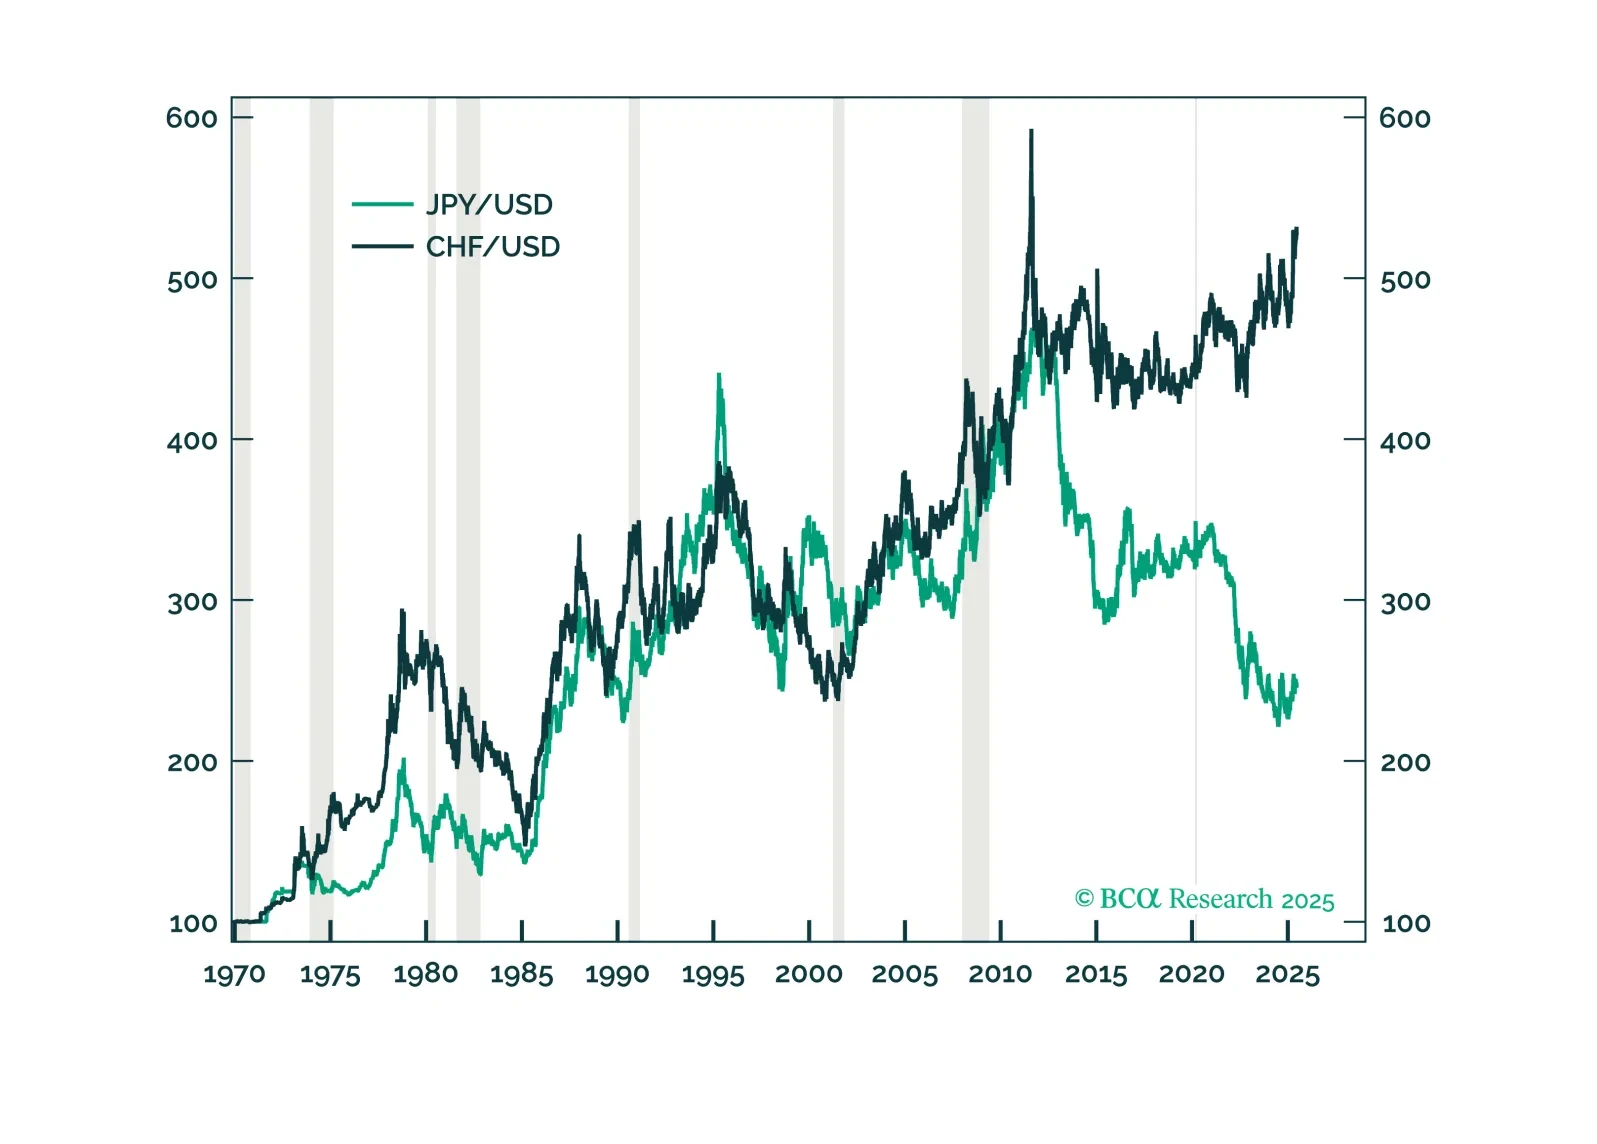
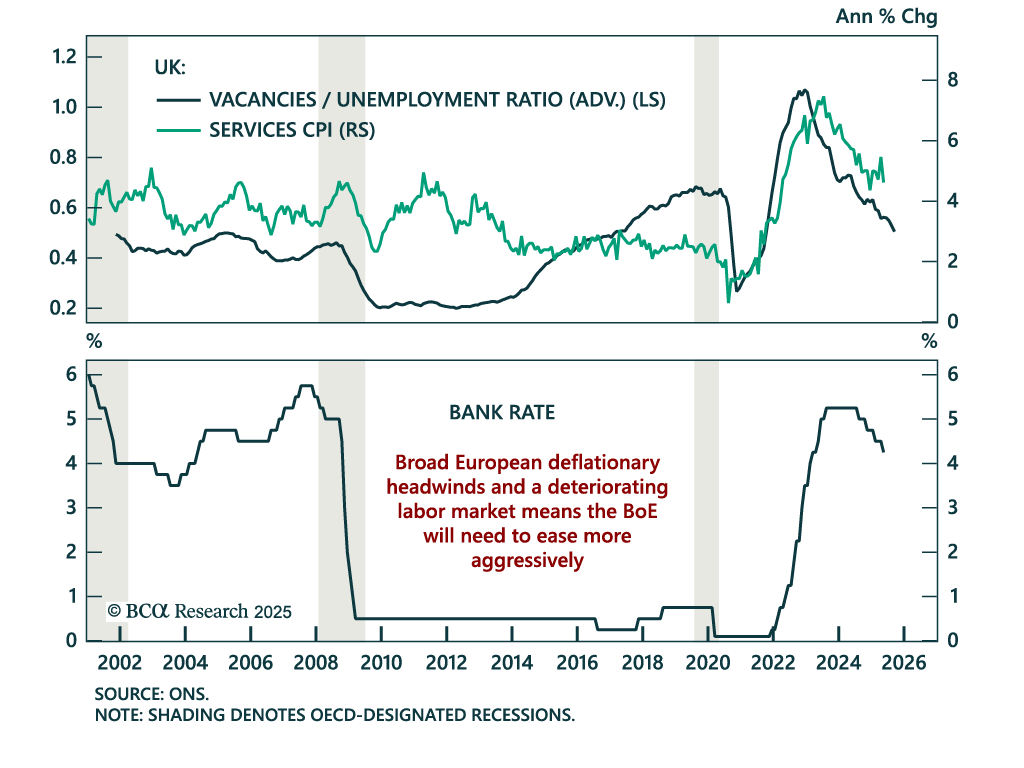
欧州の中央銀行が緩和、デフレ圧力が広がる中 欧州の中央銀行が緩和、デフレ圧力が広がる中 ヨーロッパの中央銀行はデフレ圧力の中で迅速に方針を転換しており、当社の長期UKギルトと短期ポンドポジションを支援しています。 ノルウェー中央銀行(Norges Bank)は強硬姿勢を放棄し、4.25%への25ベーシスポイントの利下げを驚きとともに実施しました。スイス国民銀行(Swiss National…