Policy
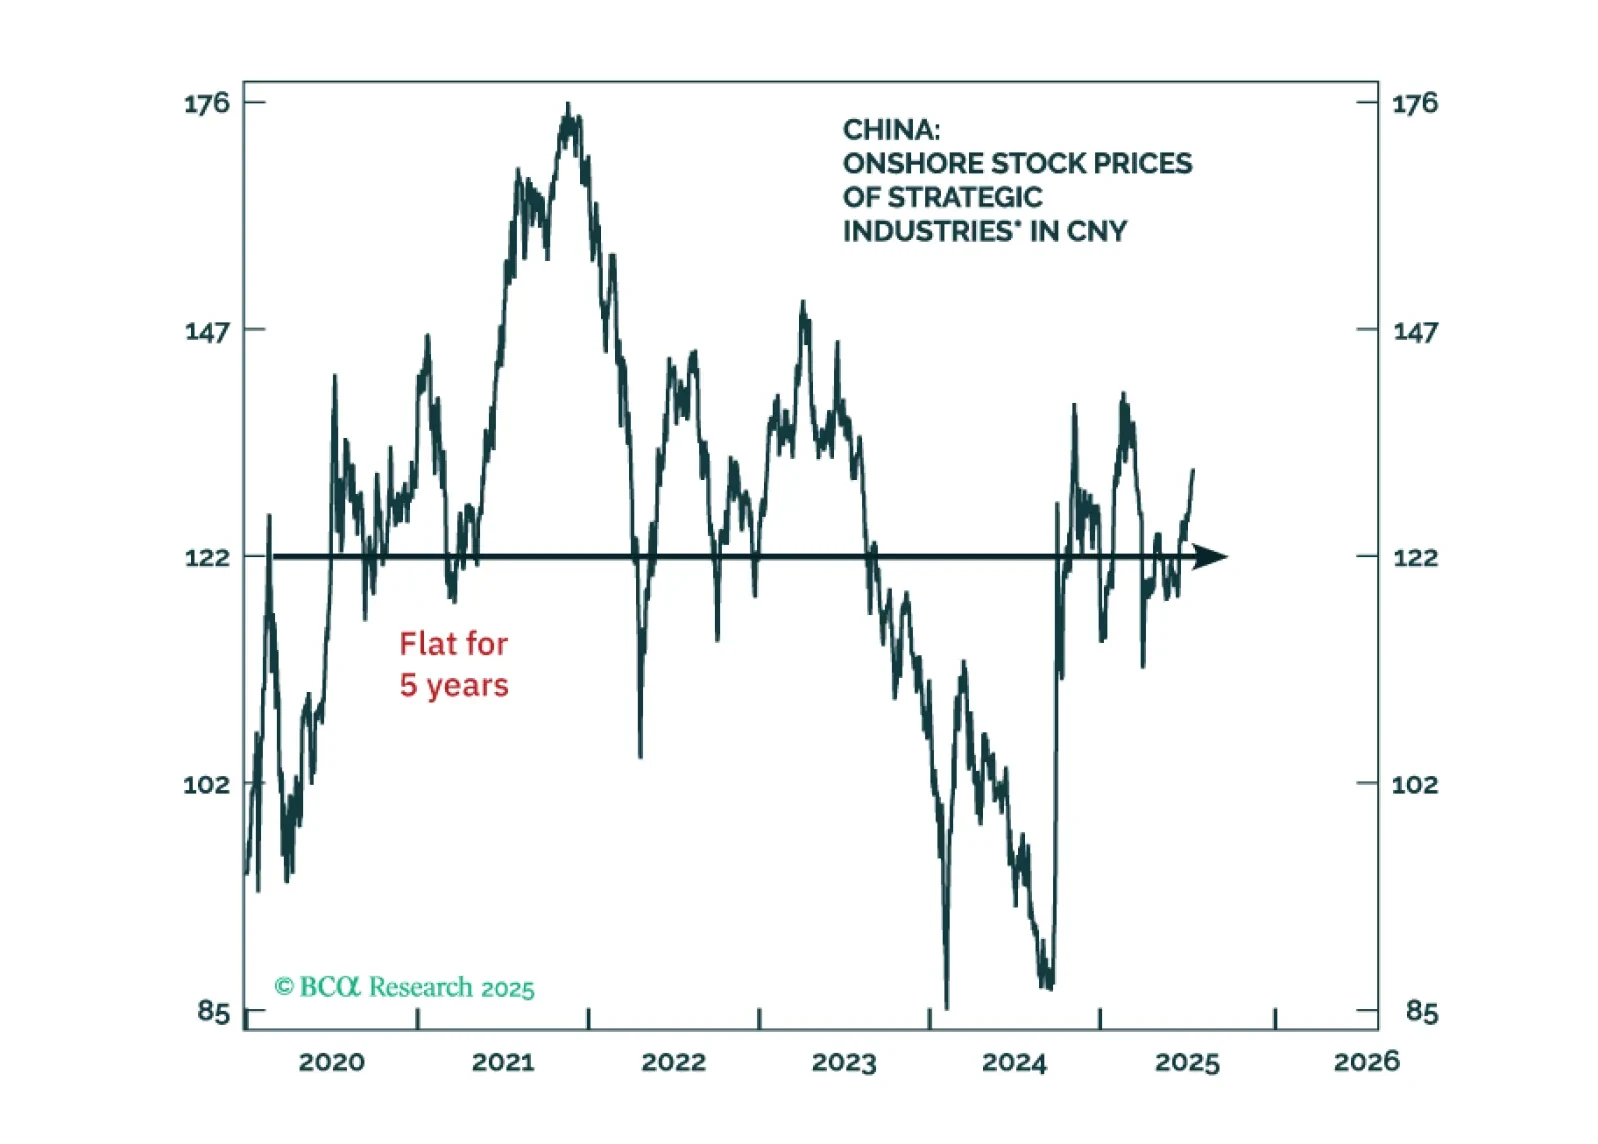
投資家は、中国政府が拡大を優先している業界について私たちによく尋ねます。一般的には、当局によって選ばれたセクターに投資することで、堅実な投資収益が得られるという想定があります。しかし、この想定は過去10年間では成り立ちませんでした。
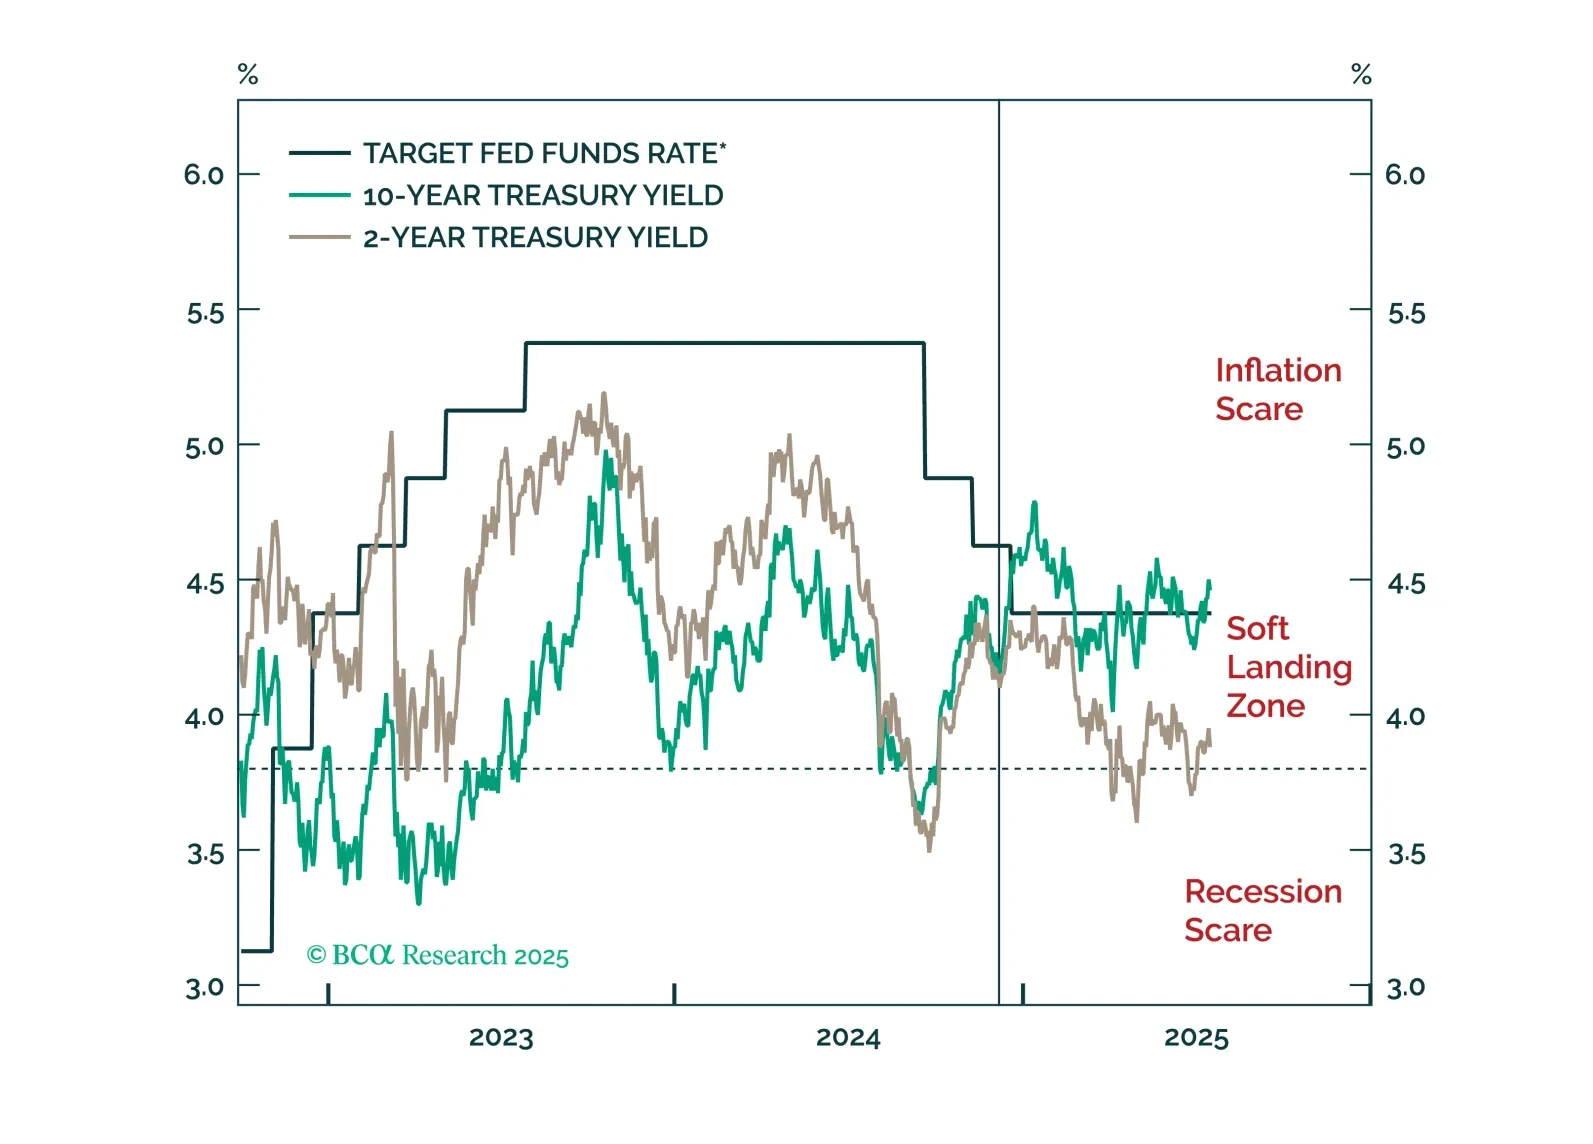
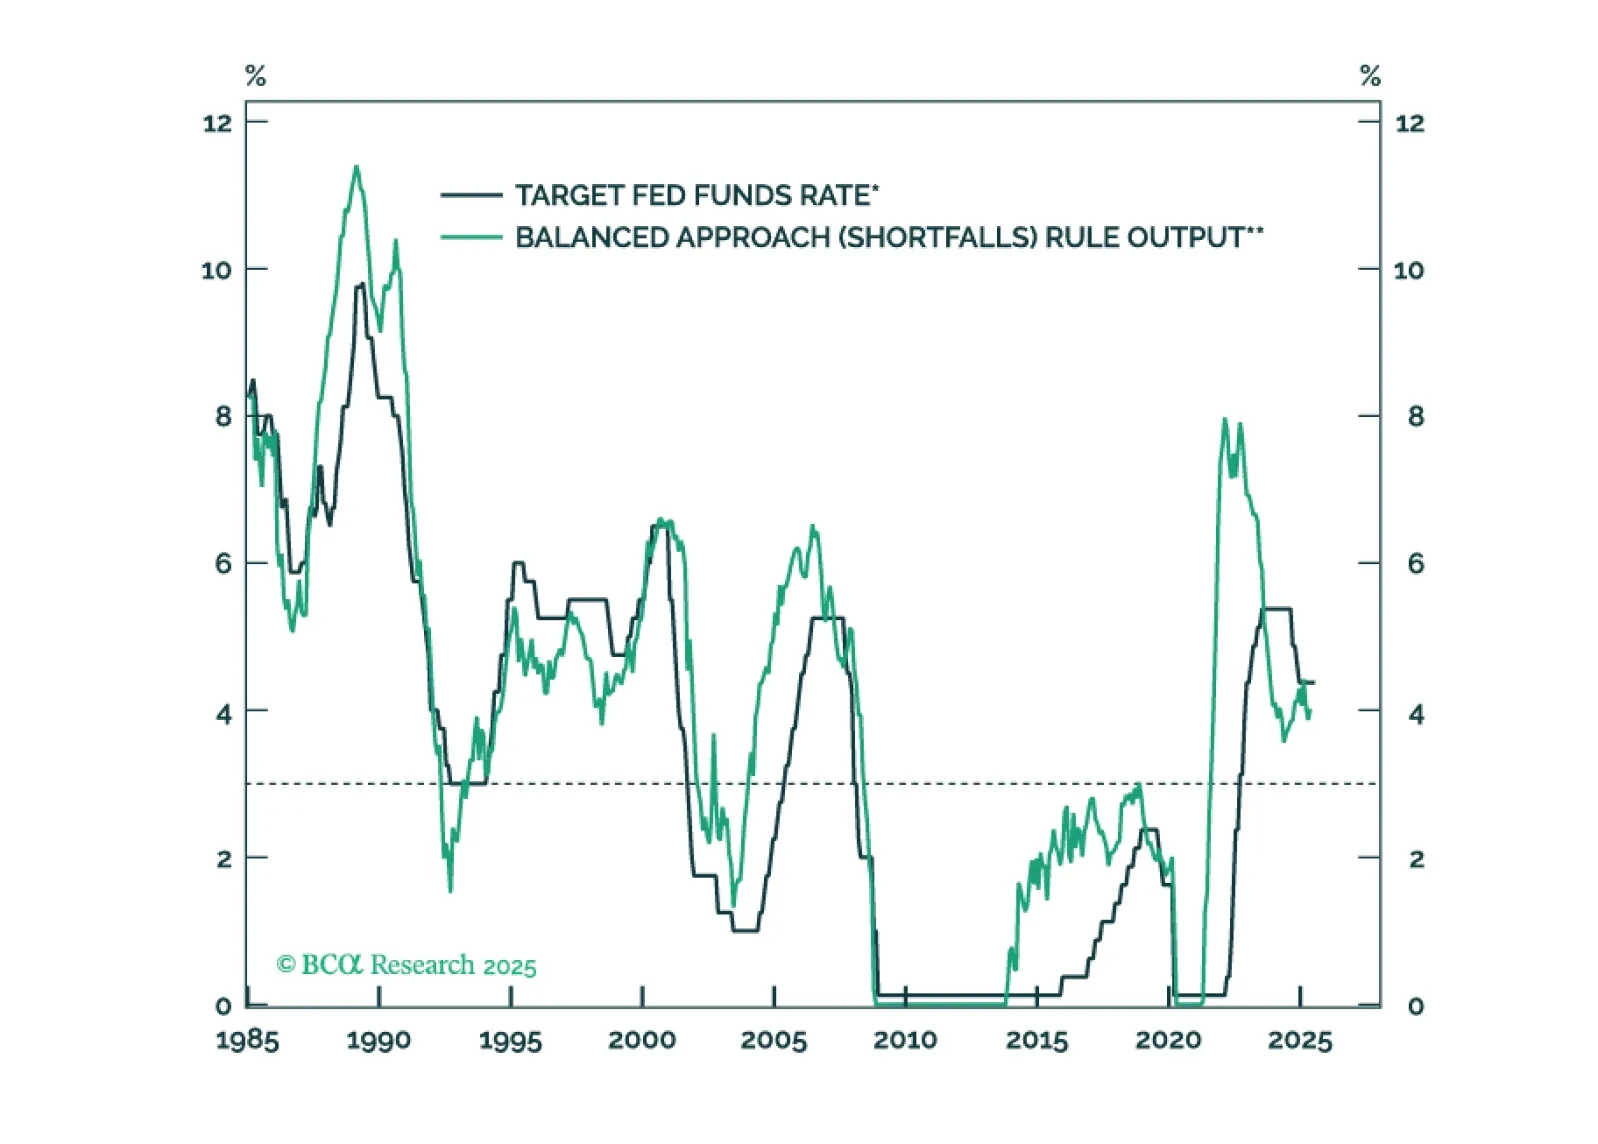
ジェイ・パウエルは来年5月の任期満了前にFRB議長を解任されることはありませんが、今年中に後任者の名前が明らかになり、潜在的に気まずい「影のFRB議長」状況が生じる可能性があります。
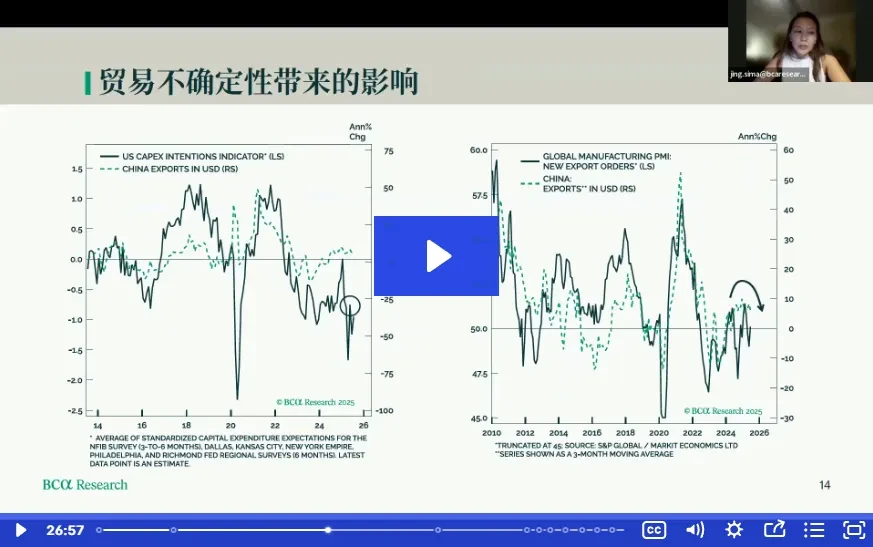
現在、中国は弱い国内需要と激化する地政学的緊張の交差点に立っています。複雑で絶えず変化するマクロ経済環境の中で、投資家はどのように方向性を見つけ、リスクを軽減し、突破口を目指すべきでしょうか?
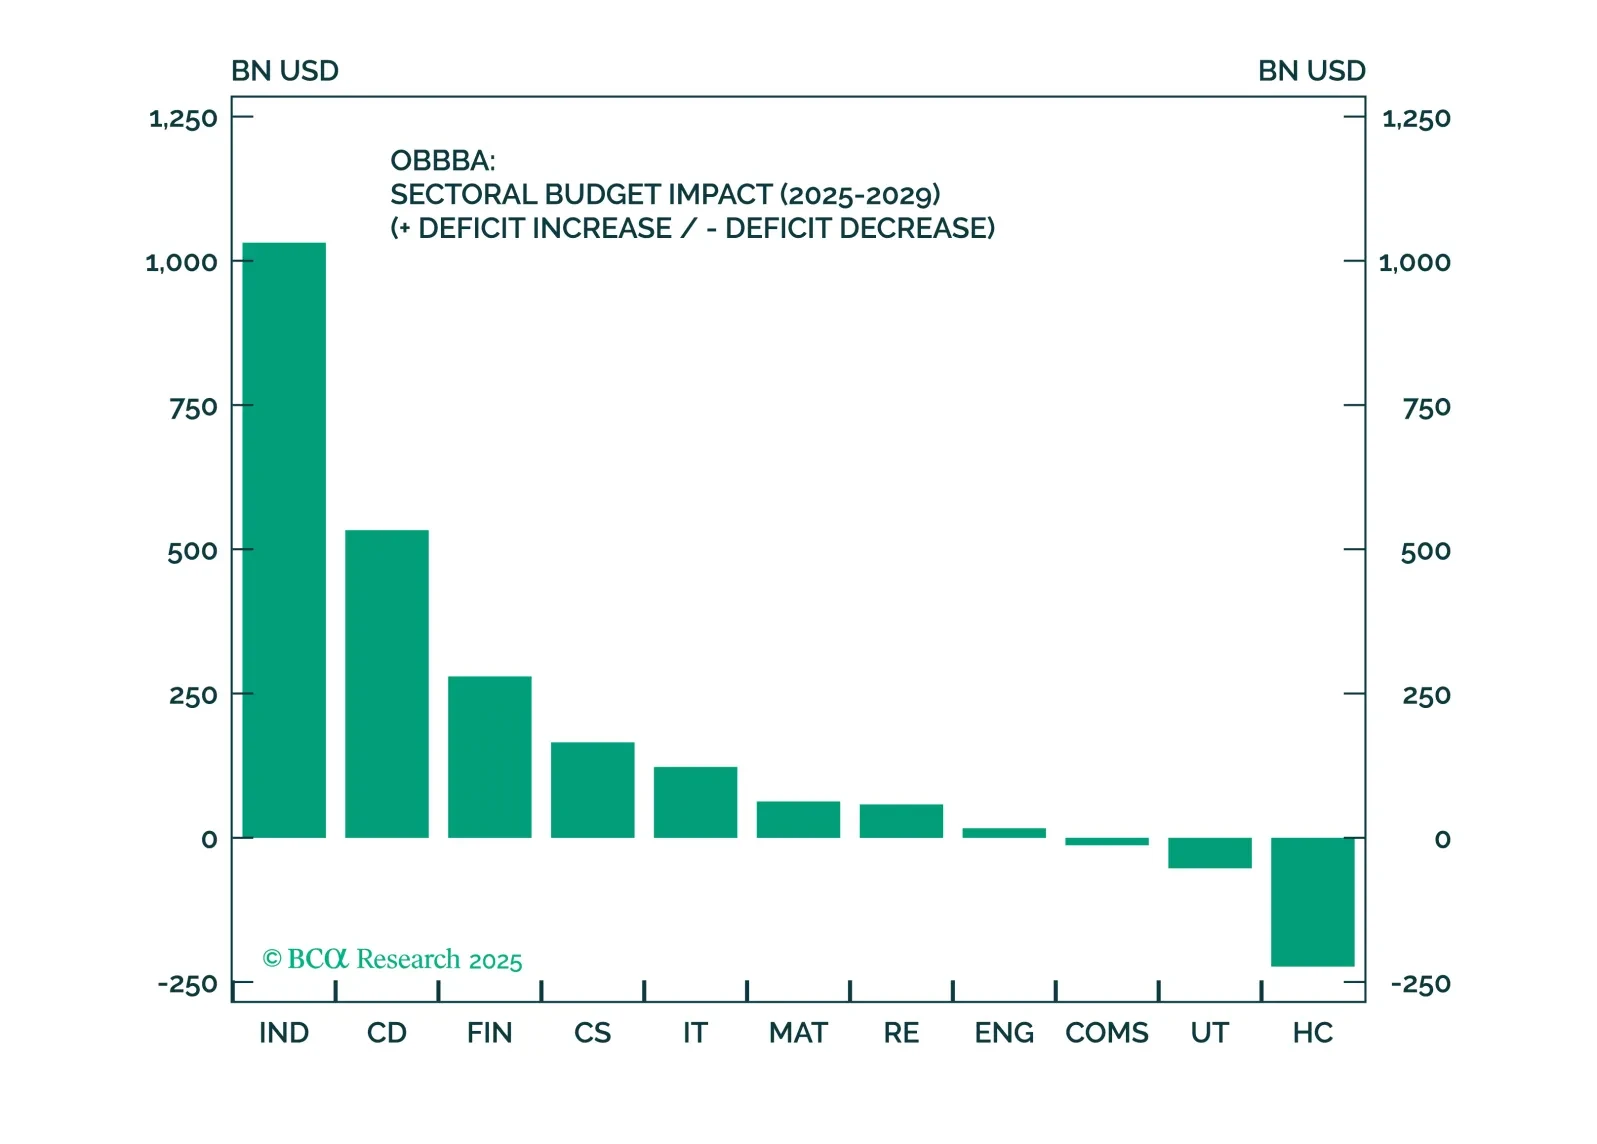
マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。
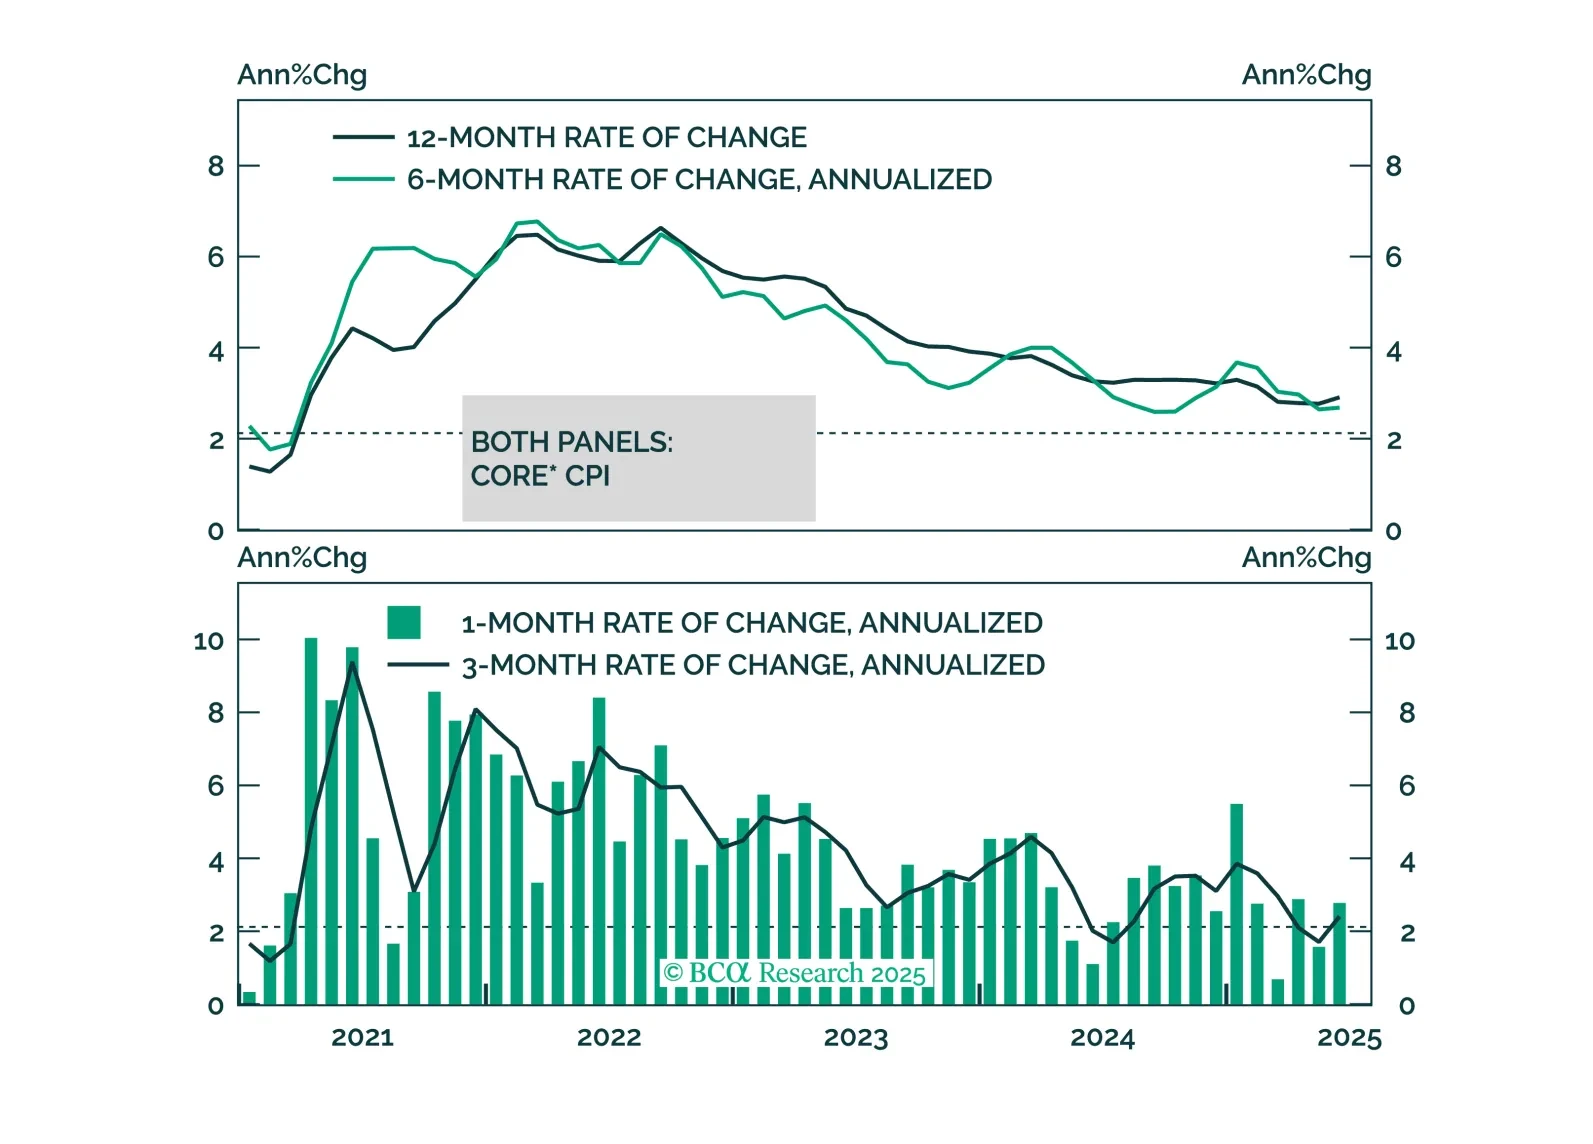
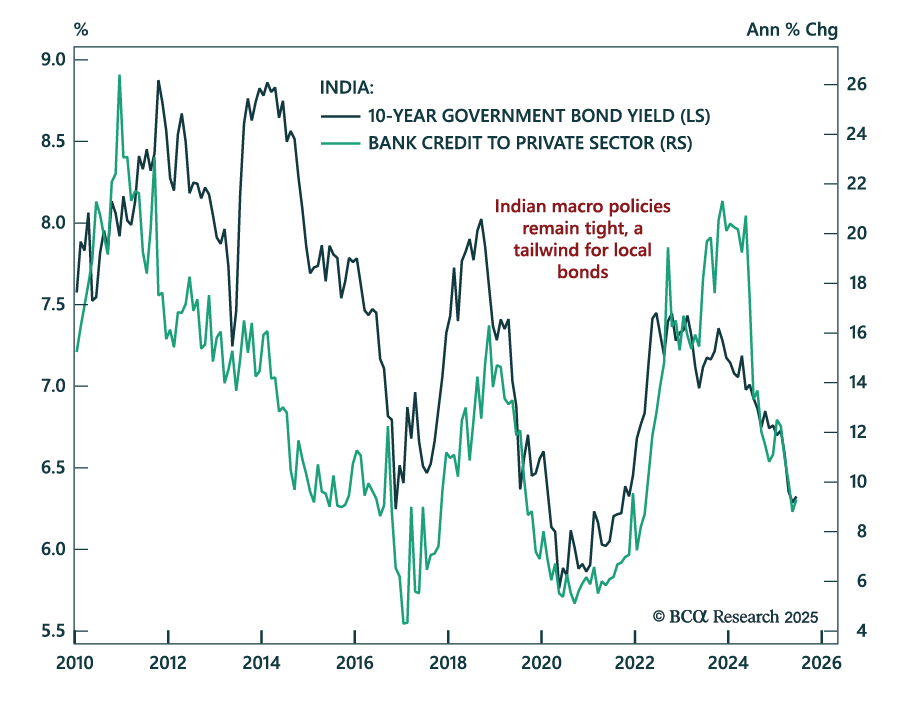
引き締め政策と低下するインフレがインド債券のロングを支援 引き締め政策と低下するインフレがインド債券のロングを支援 インフレ率が6年ぶりの低水準にあり、引き締め的な政策が成長に圧力をかける中、当社のEMストラテジストはインド国債をロング継続し、株式をアンダーウェイトとしています。 ヘッドラインCPIは前年同月比2.1%に低下し、主に食品価格の低下によるもので、インフレはRBIの目標範囲の下限に達しました。これによりさらなる利下げの根拠が強まっています。…
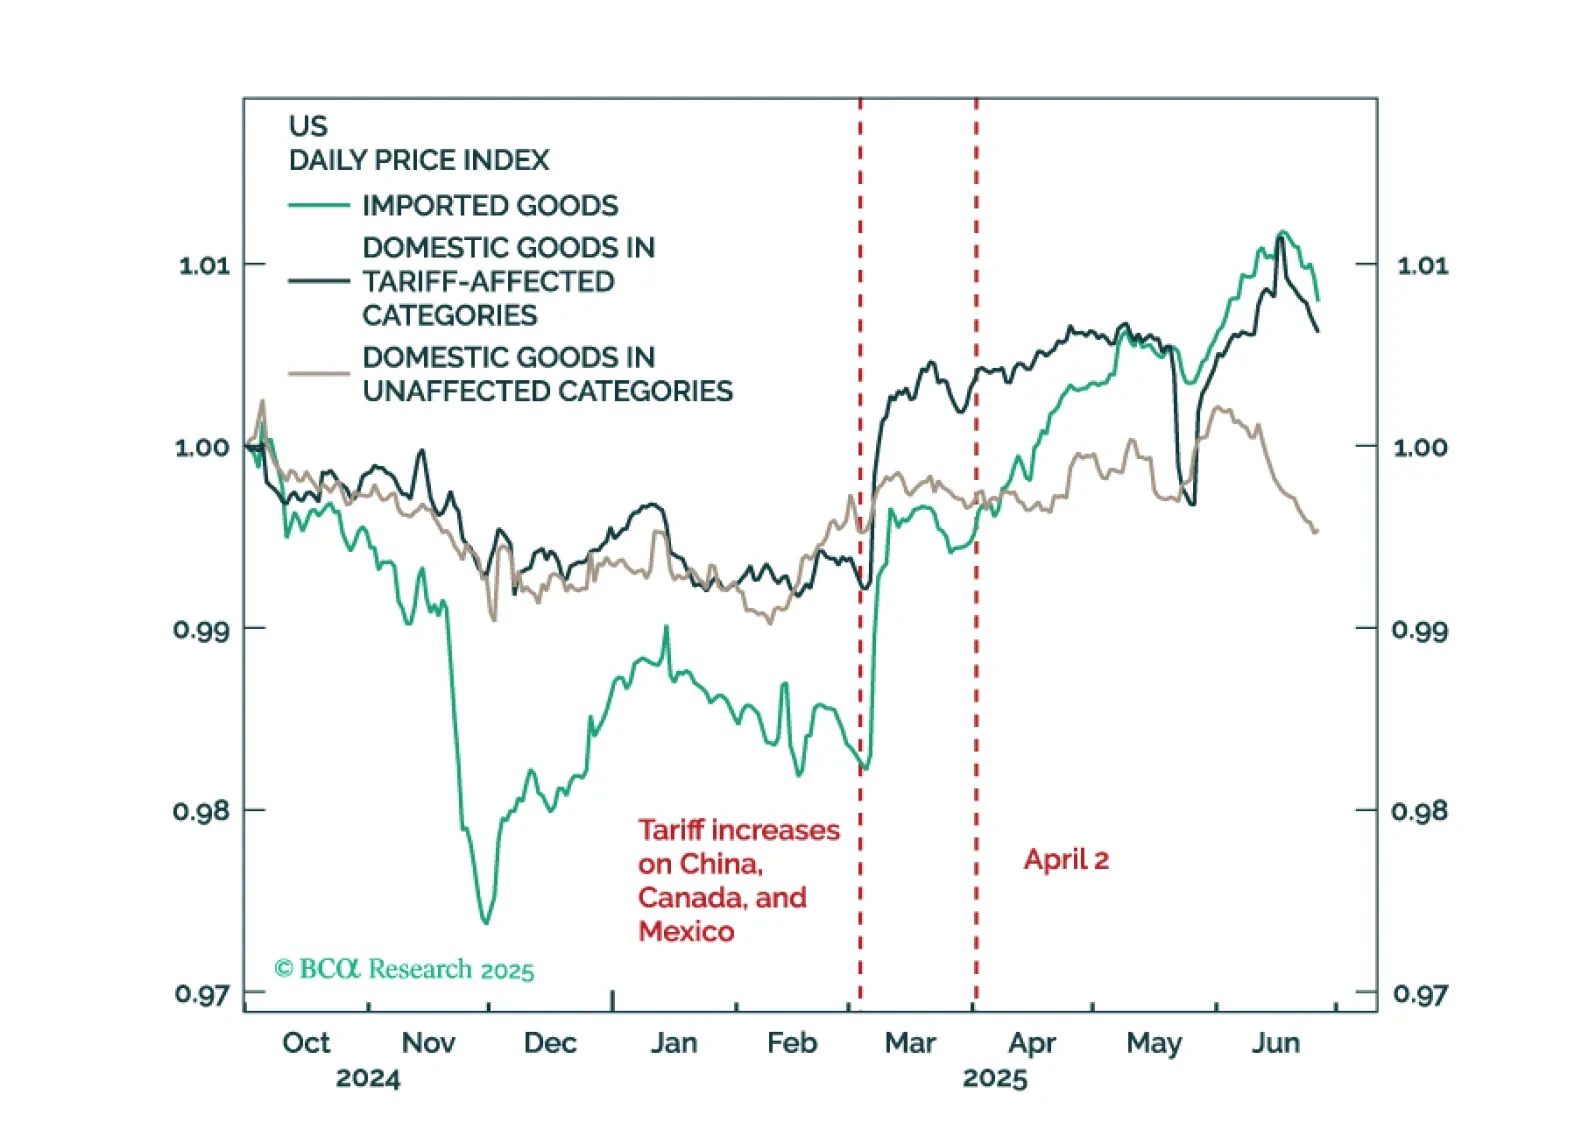
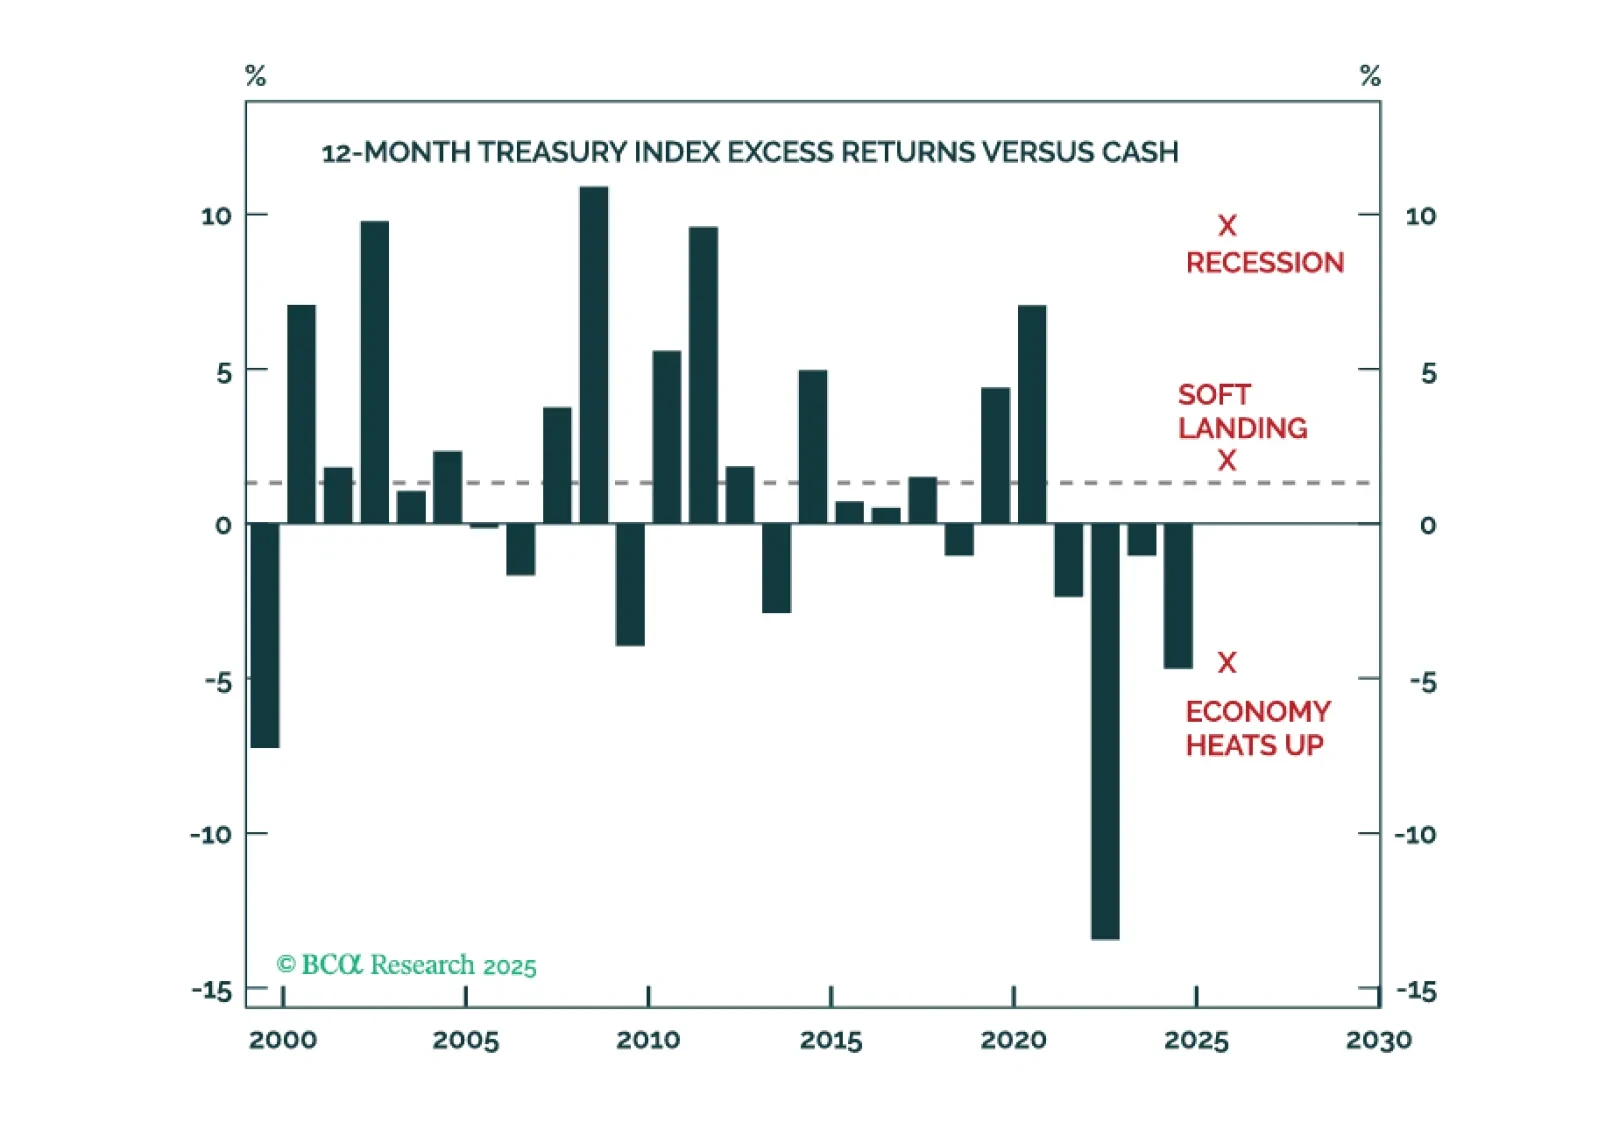
米国の経済データが夏の数か月に安定の明確な兆候を示した場合、リセッション予測を撤回します。しかし、現時点ではそれは起きていません。株式への控えめなアンダーウェイトを維持しつつ、MacroQuantのエクイティzスコアが-1を下回った場合には、より防御的な姿勢を取ることを検討してください。