Monetary Policy
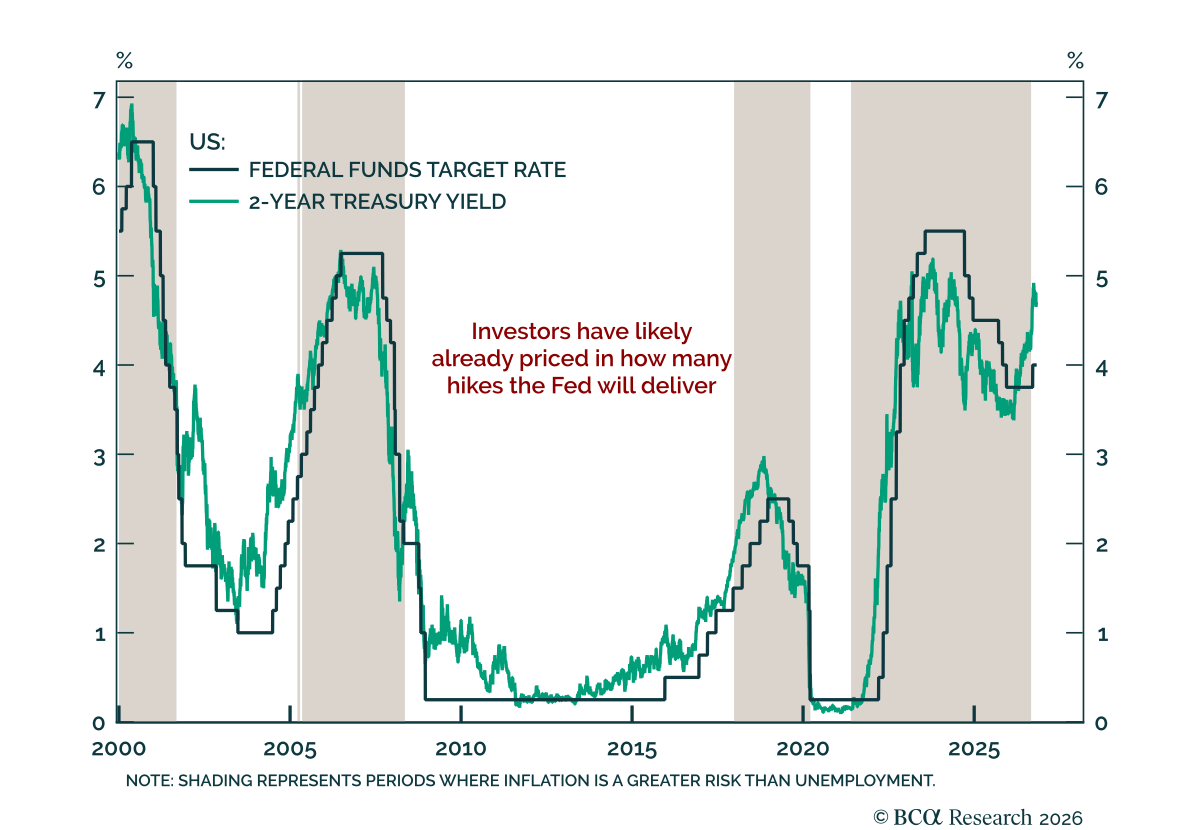
今後数カ月にFedから小幅なハト派サプライズがある可能性が高いにもかかわらず、投資家は債券ポートフォリオのデュレーションを中立付近に維持するべきである。 FOMCは水曜日に政策金利を据え置くことを決定し、フェデラルファンド金利の目標レンジを3.75~4%に維持した。声明は成長の表現を「solid」から「strong」へと上方修正し、インフレを2%目標に戻すために必要な政策スタンスを判断するにはさらなる情報が必要だと述べた。その決定には利上げを支持する異議が2名あり、Lisa CookとBeth…
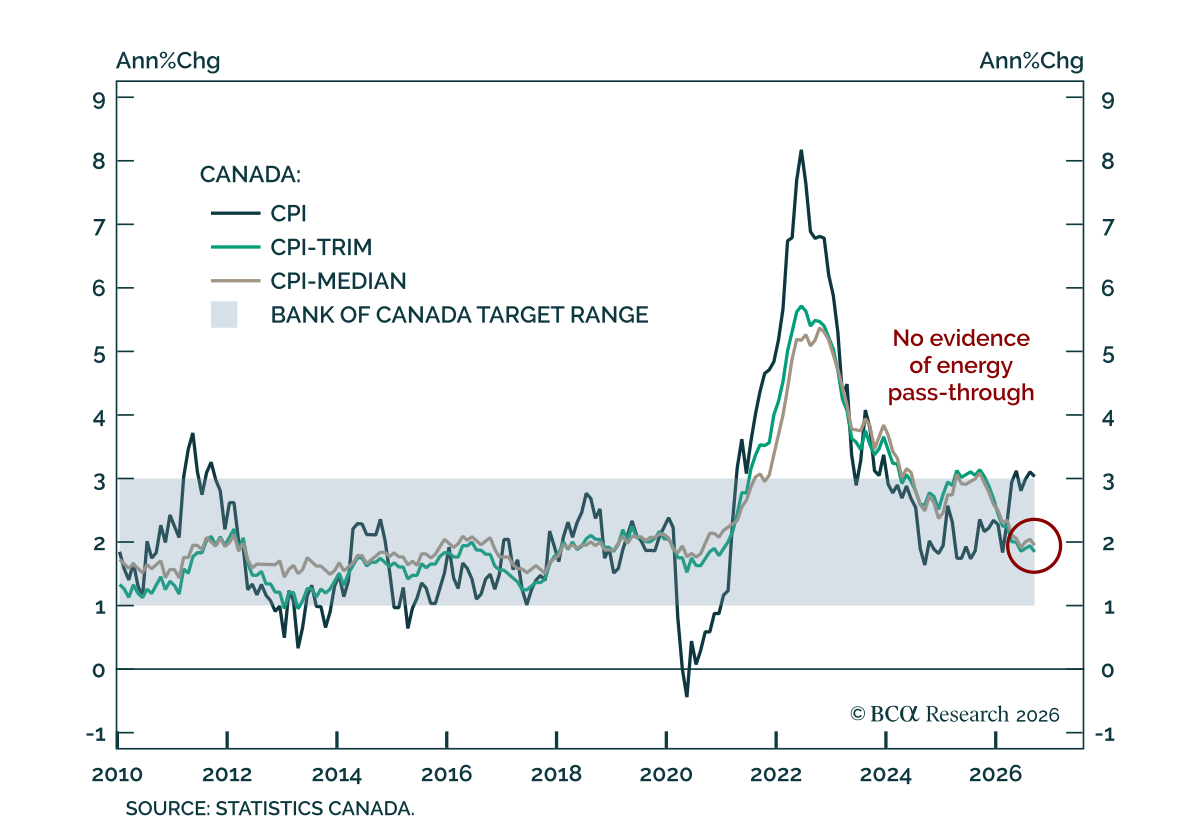
投資家は来年後半に織り込まれているカナダの利上げを見送るべきである。 カナダ銀行は火曜日に政策金利を2.25%から2.5%に引き上げたが、この利上げは予想されており、投資家は今後1年でさらに25ベーシスポイントの利上げを4回から5回織り込んでいる。…
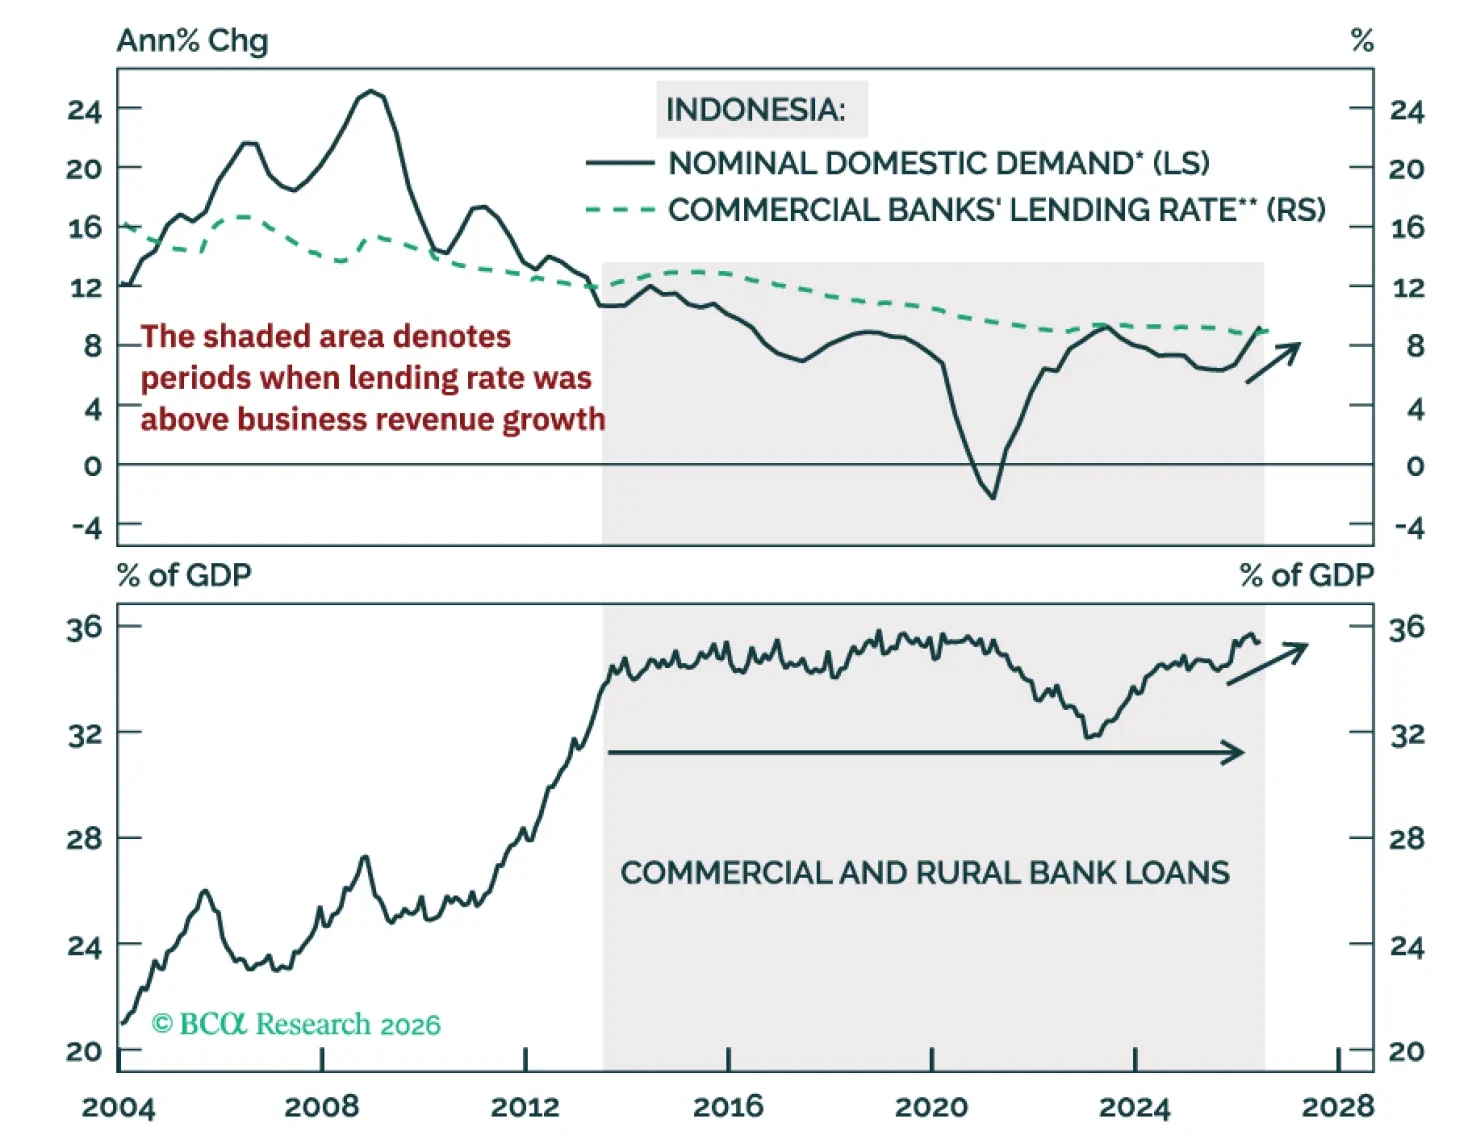
経済の生産能力が限られているため、政府の景気刺激策は名目成長を押し上げる一方で実質の生産の伸びをほとんど高めない。結果としてインフレ率の上昇と双子の赤字の拡大を招き、通貨、債券、株式にとって弱材料である。
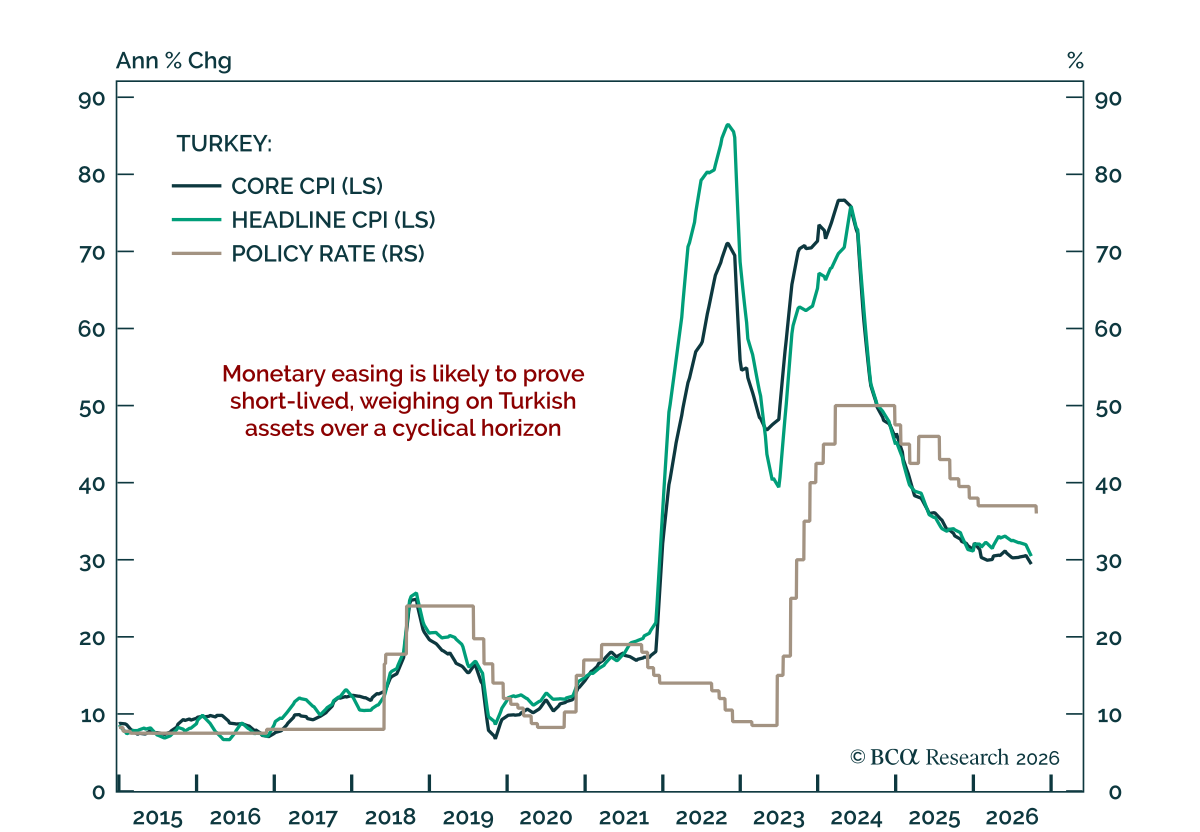
トルコ中央銀行は、インフレ率が約5年ぶりに30%を下回ったことを受けて、政策金利を37%から36%に引き下げた。 当社の新興市場ストラテジストは、インフレの鈍化とそれに伴う金融緩和は一時的であると考えている。外部収支の弱さが通貨と経済を、主要な世界的リスクオフ事象のような外的ショックに対して脆弱な状態に置くおそれがある。…
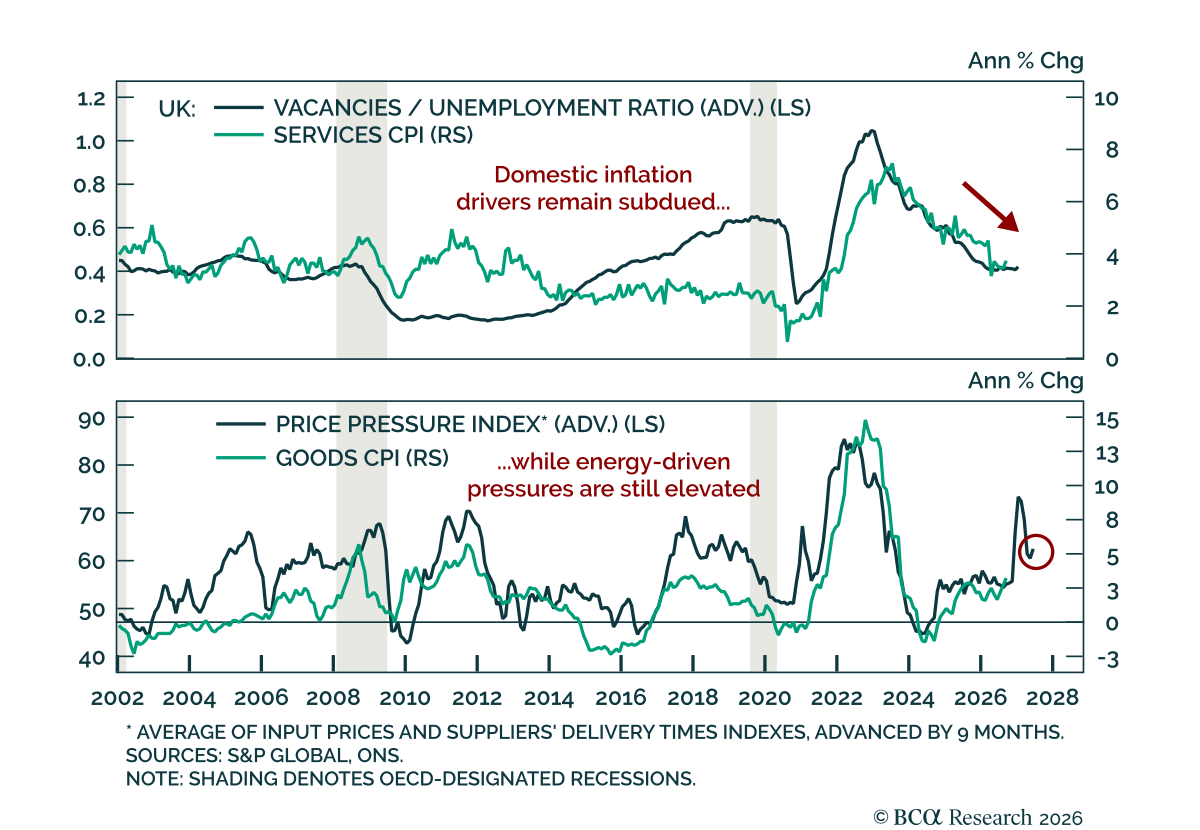
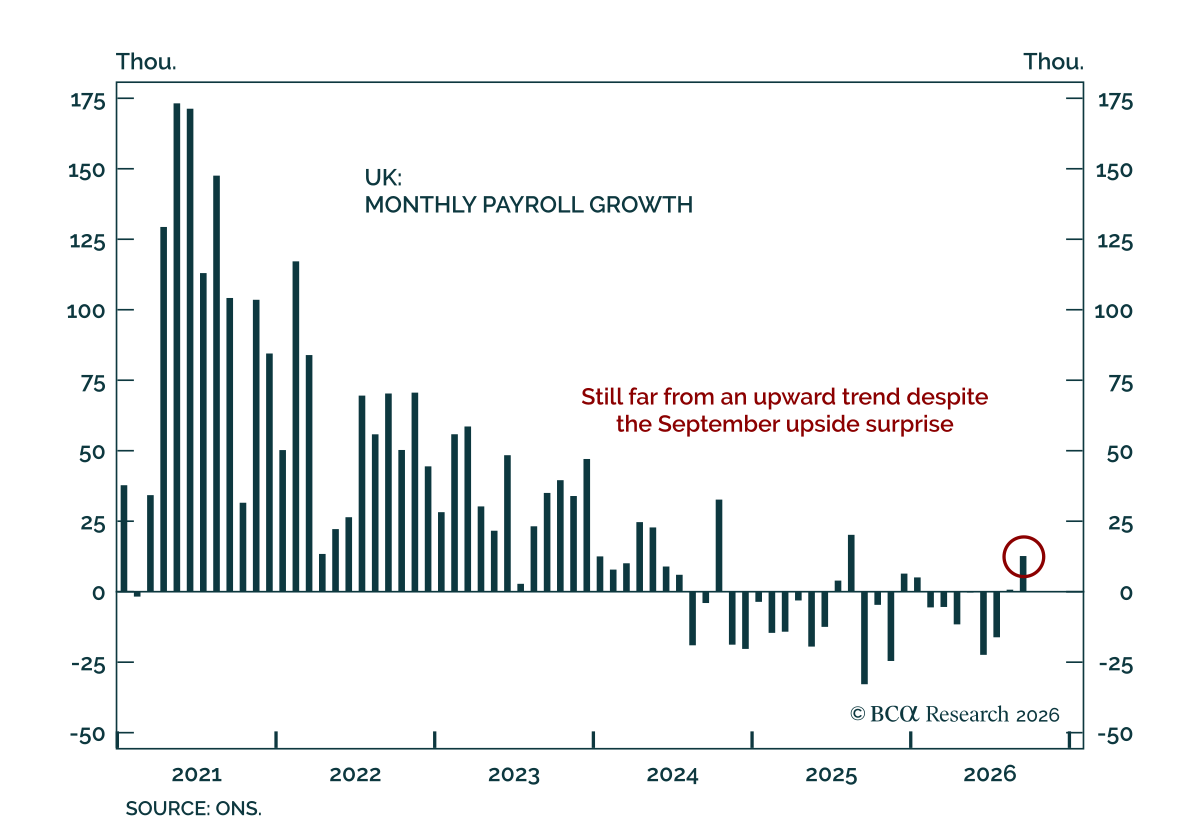
予想より強い雇用統計にもかかわらず、BoEは市場が見込むほど利上げする可能性は低い。9月の雇用者数は市場予想の減少に反して13千人増加し、8月の当初発表の減少は増加へと改定された。8月までの3か月間の失業率は4.9%から4.7%に低下し、据え置きと見られていた予想とは異なった。8月の平均週給の前年比伸び率は3.9%から3.7%へ鈍化したが、BoEが好む賃金指標である民間部門の定期賃金は2.9%から3.0%へ加速した。…
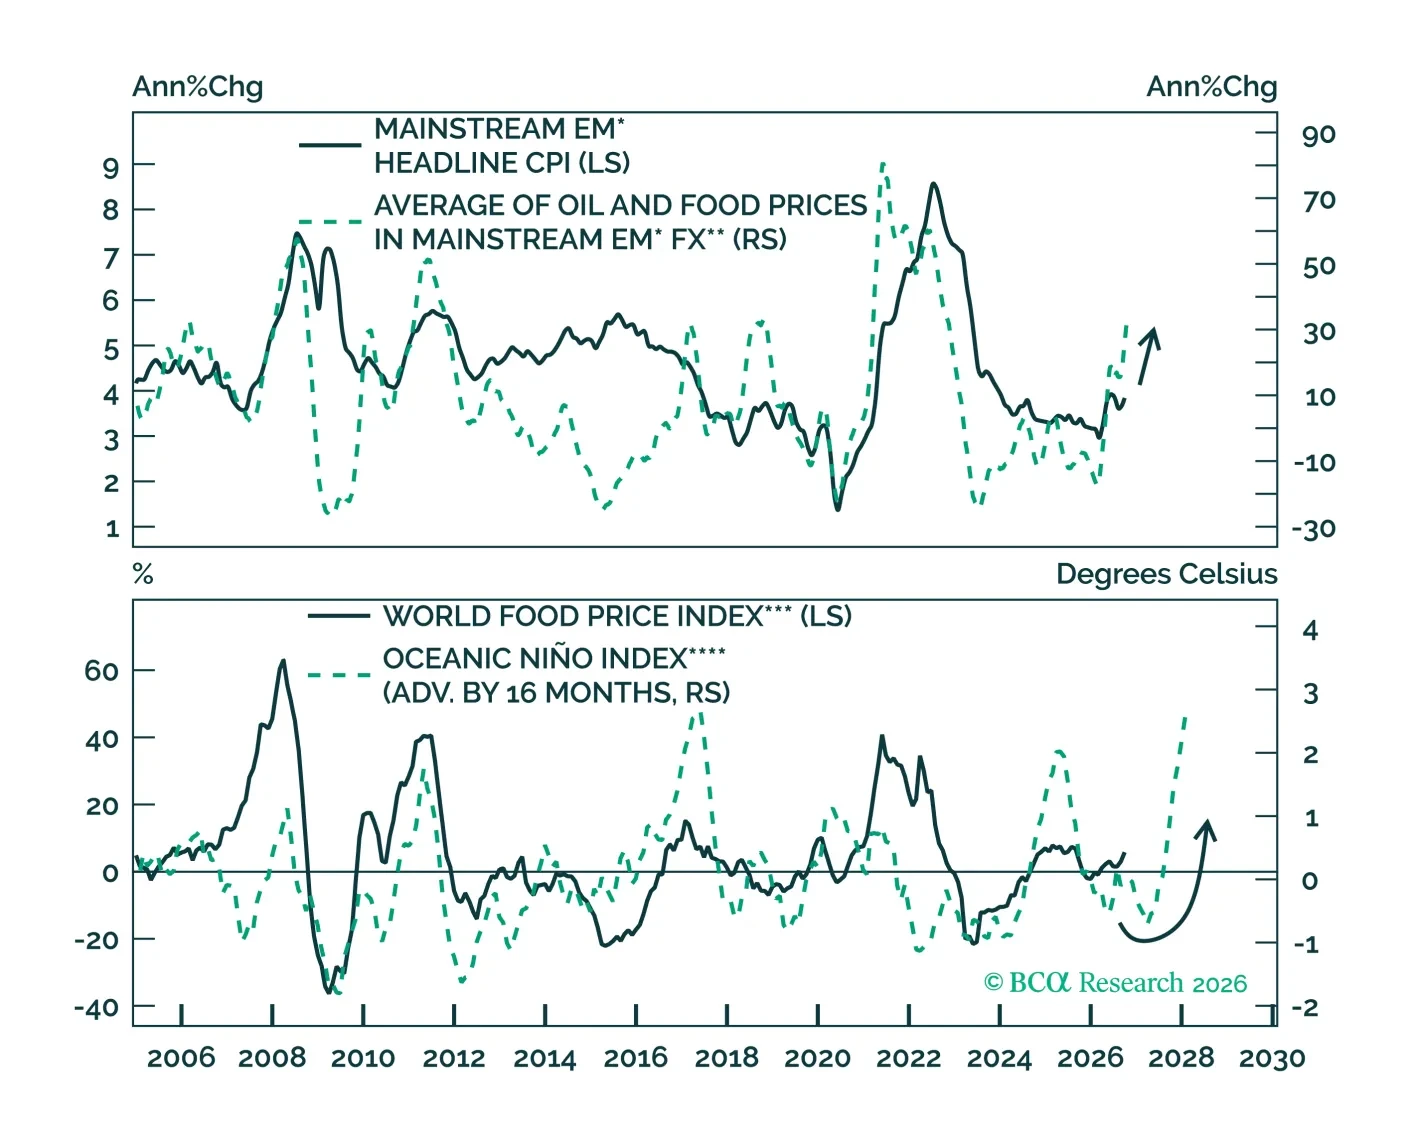
上昇するインフレ、世界的なリスク回避、通貨安により、新興国ローカル債は短期的に乱高下する見込みである。したがって、売りによる下落局面を利用してエクスポージャーを積み増すべきである。なぜなら中期から長期のファンダメンタルズは依然として好ましいからである。
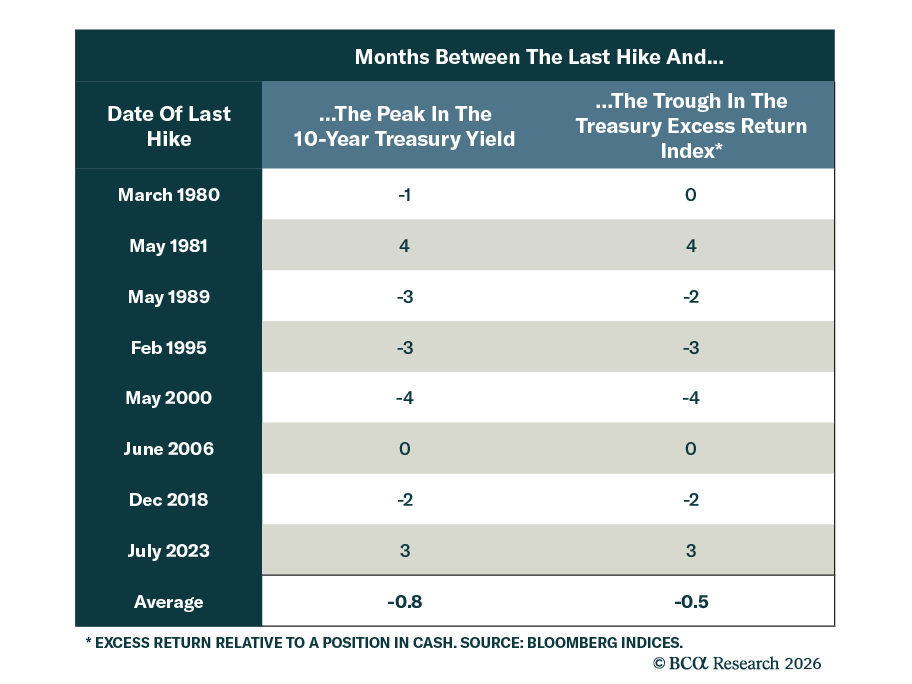
投資家はインフレのさらなる低下や金融環境の実質的な引き締まりに応じて、デュレーションを長期化するスタンスに転じるべきだ。 世界の政府債利回りは8月下旬以来急騰しており、多くの投資家が利回りのピークが差し迫っているかどうか疑問に思っている。昨日の考察(米国の株式リスクプレミアムが循環的低水準に達したという指摘)は裏返せば、債券が今日の時点で米国株に対して過去20年以上で最も割安であることを示している。 幸い、この問題に対処するための明確なフレームワークがある。BCAのUS Bond Strategistである…
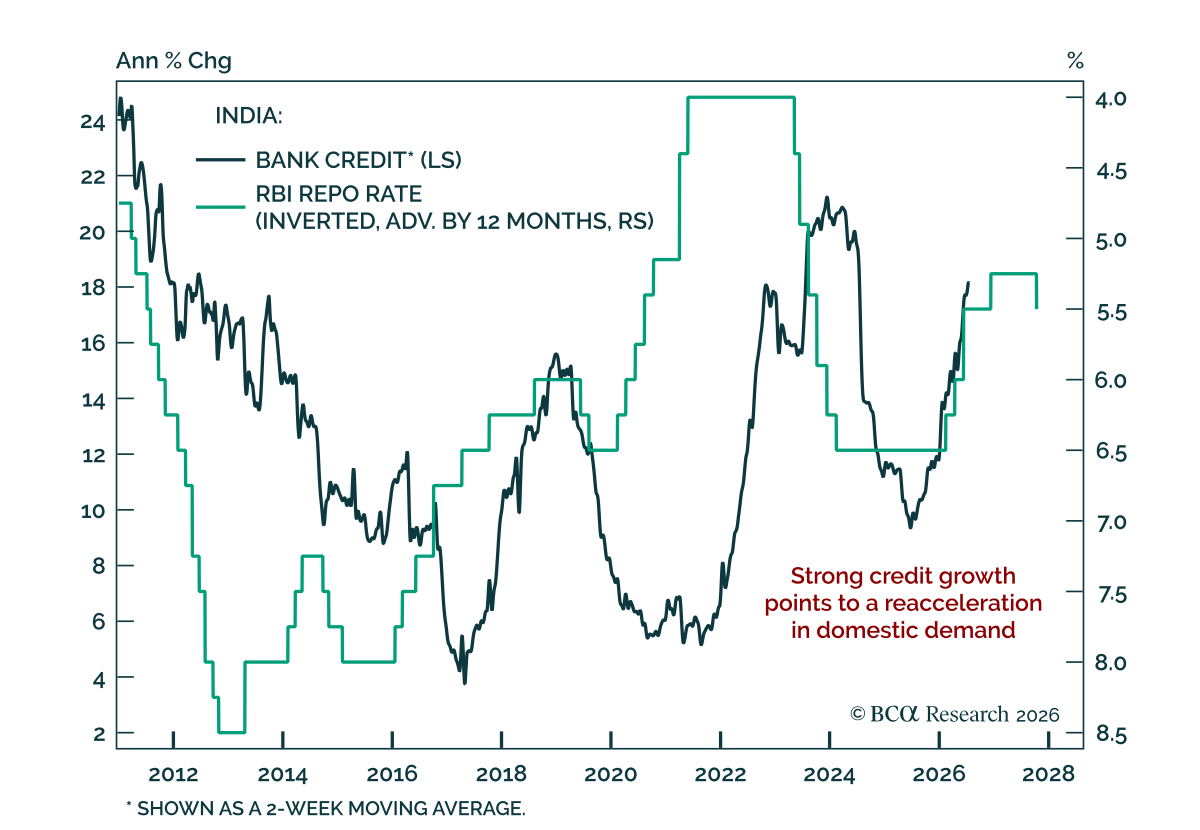
インド準備銀行(RBI)は、インフレの再加速とINRの弱含みが予想される中でレポ金利を5.50%に引き上げた。当社の Emerging Markets ストラテジストは、インド経済がエネルギーと肥料価格のショックを大部分吸収しているため、インフレの再加速は一時的であると見ている。燃料費のコアCPIへの伝播が比較的限定的であることもあり、インフレ見通しは数か月で改善すると強化される見解である。…
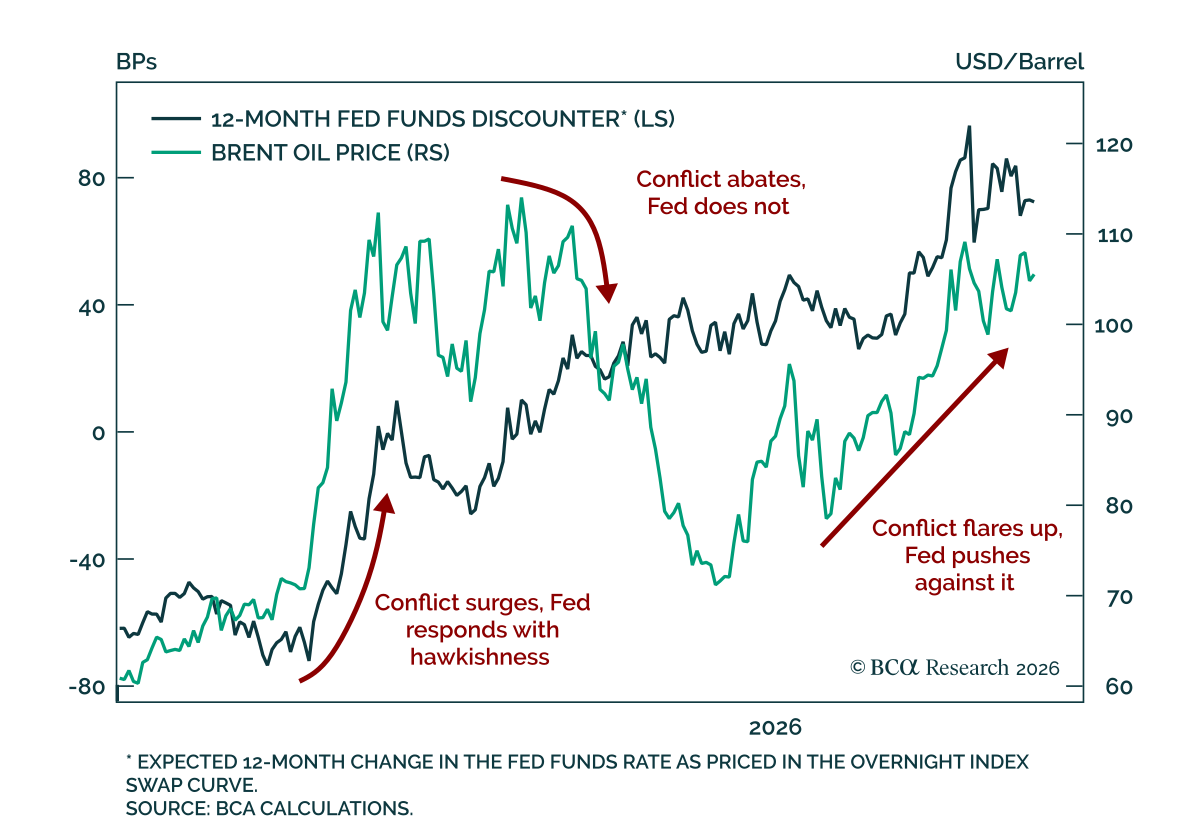
当社の GeoMacro strategists は株式に強気を維持し、債券についても長期的に強気であり、投資家に対して最近の利回り上昇を守りに入る理由とみなすべきではないと警告している。 当社の同僚は過去1か月に両方の判断を出したが、株式に関する判断は的中し、債券に関する判断は外れた。しかし、両者の結果はどちらも同じ要因、すなわち堅調な米国成長に起因している。利回り上昇を理由に弱気に転じた投資家は、利回り上昇の原動力を誤って解釈しているのだ。…