Manufacturing
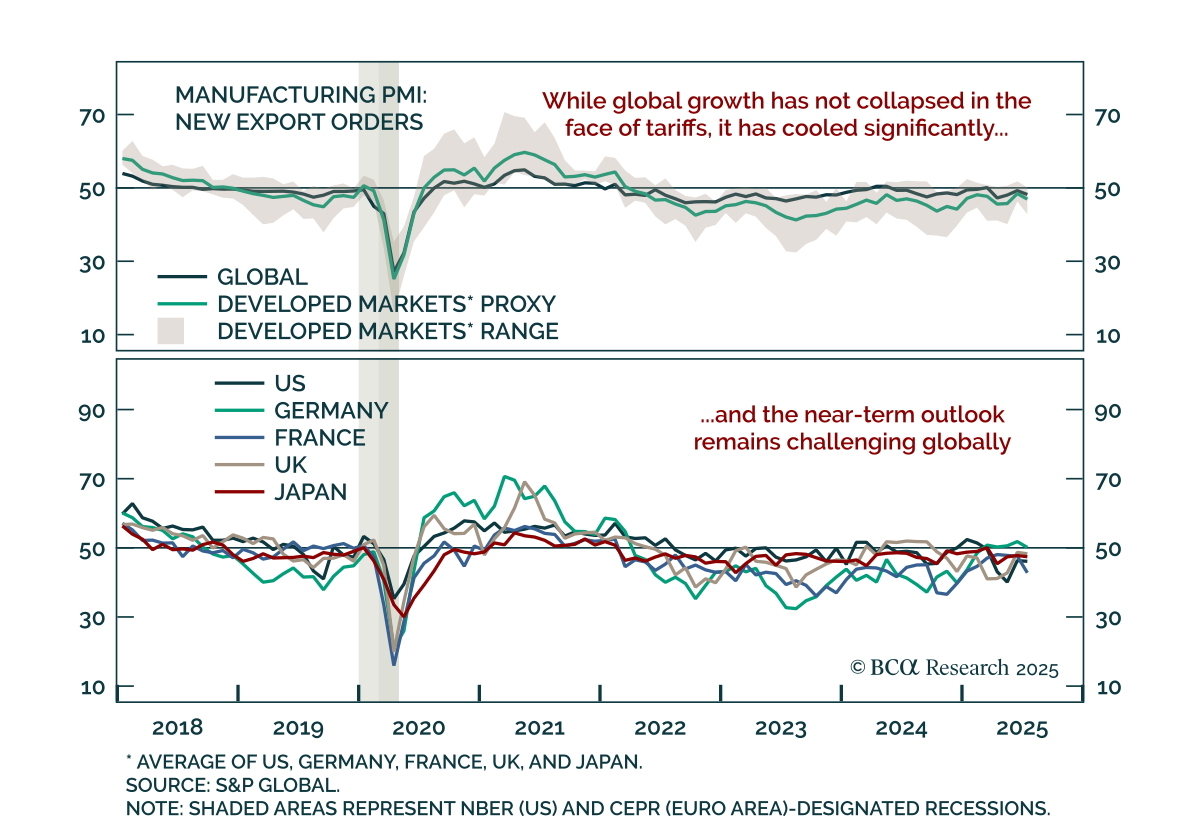
関税に直面して世界の成長はどのように推移したか? 関税に直面して世界の成長はどのように推移したか? 貿易の不確実性に対応する中、世界経済の成長は減速しているものの崩壊には至らず、リスク資産に対する短期的な慎重な見方を支持しています。 今年初めの貿易混乱は世界的な景気後退の懸念を引き起こしましたが、これまでのデータは減速を示しているものの、収縮は示していません。モメンタム指標は引き続き弱含んでおり、先進国の製造業は縮小し、当社のグローバルな新規輸出注文プロキシもさらに減少しています 7月。…
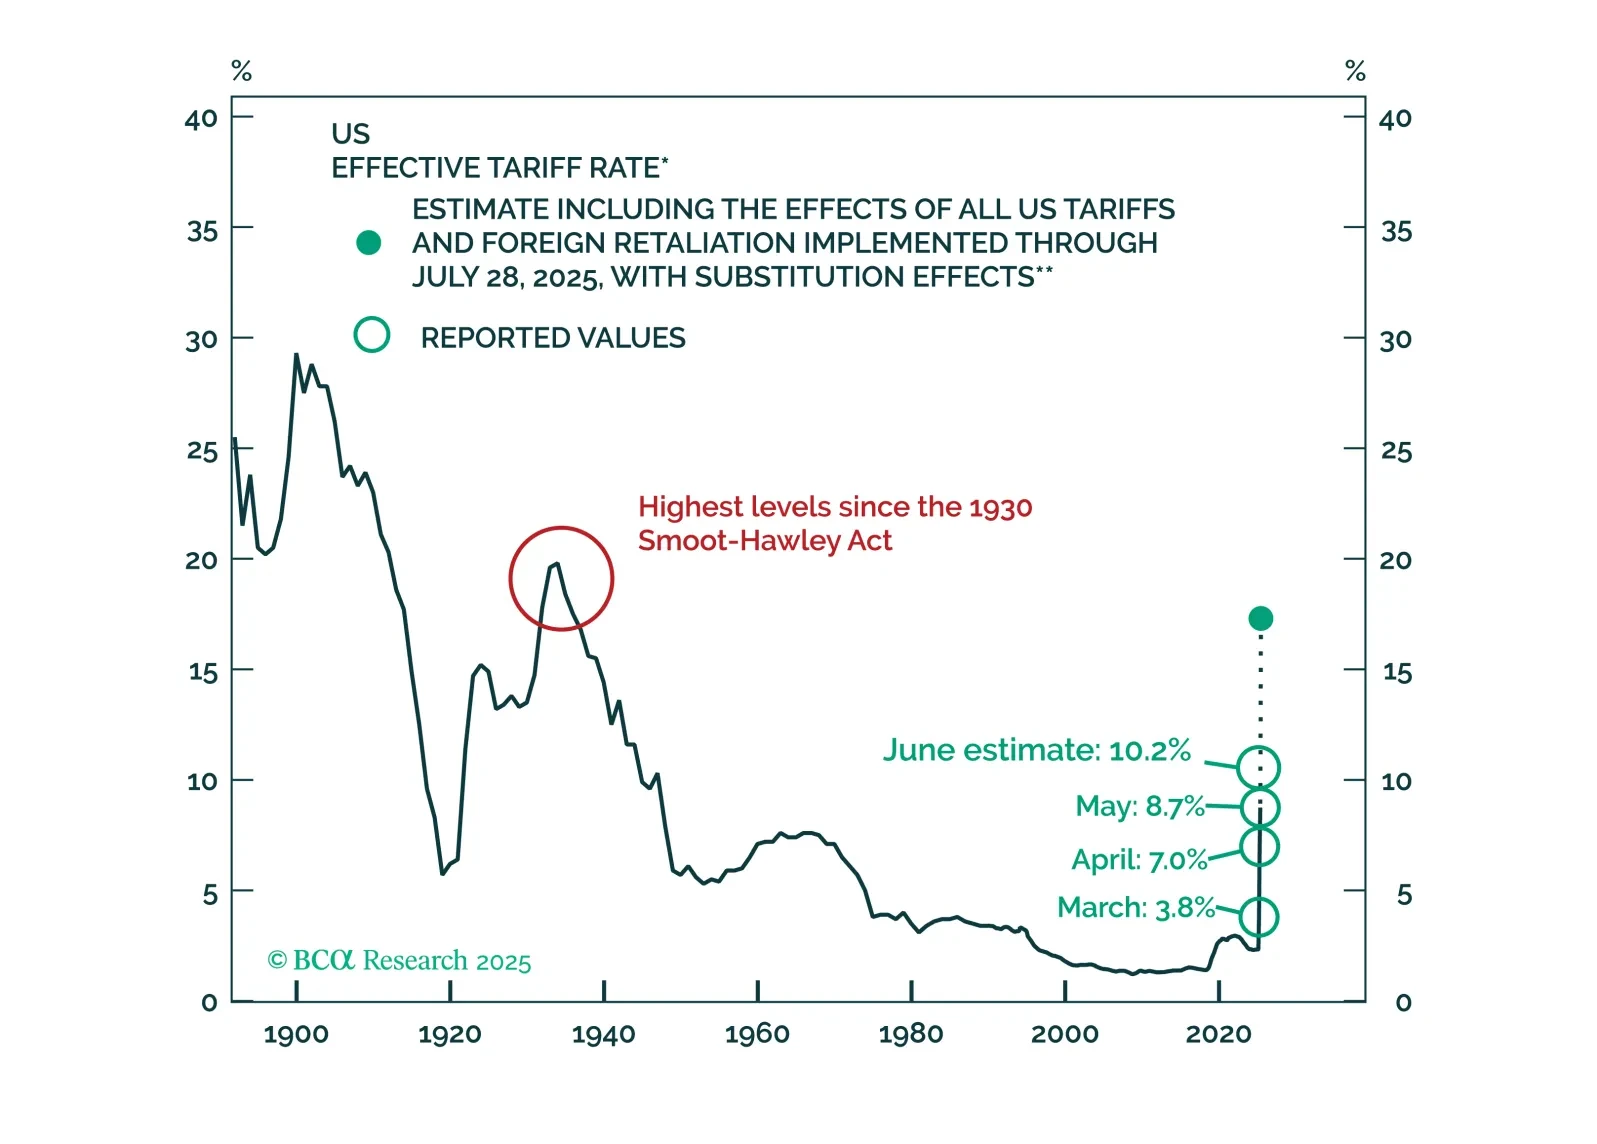
完全に防御的な姿勢に移るのは、「景気後退の明確な兆候」が現れた場合のみです。現時点では、まだその兆候は見られていません。次の市場の転換点がいつ訪れるのかを判断するため、今後はMacroQuantモデルにますます注目していきます。
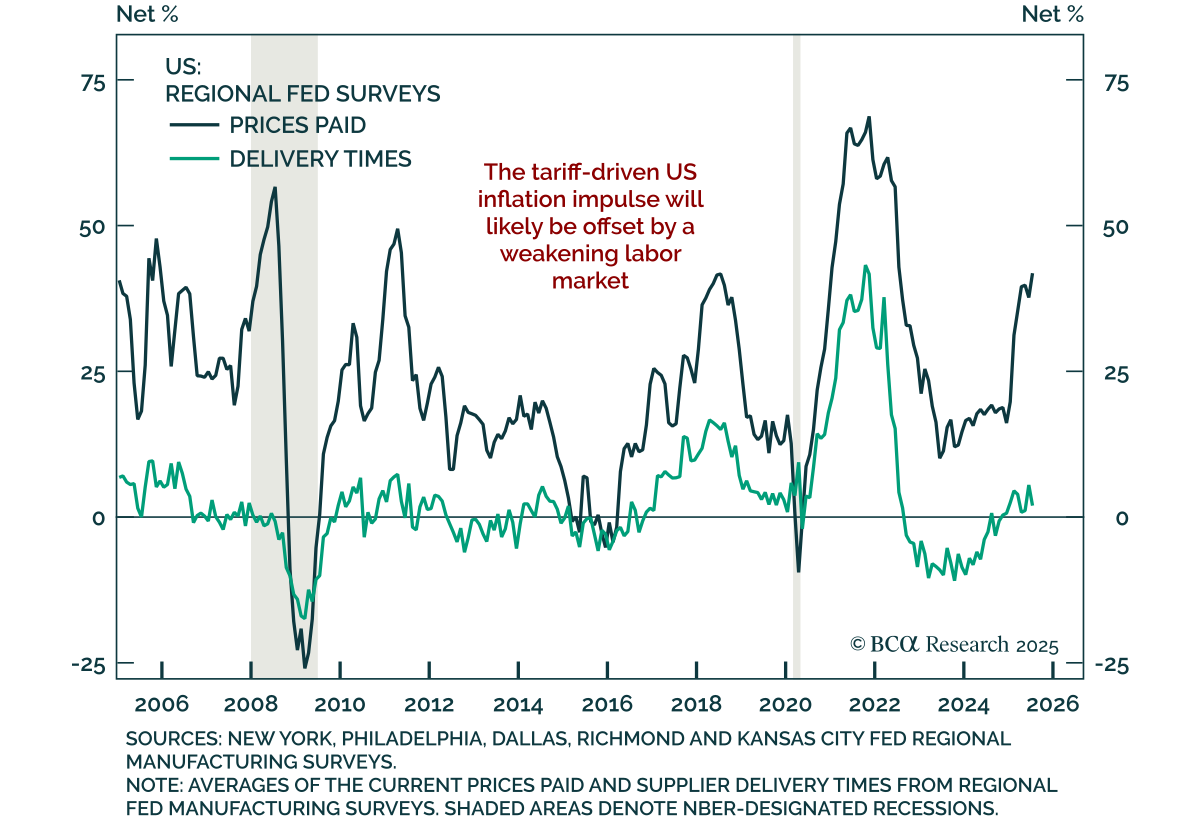
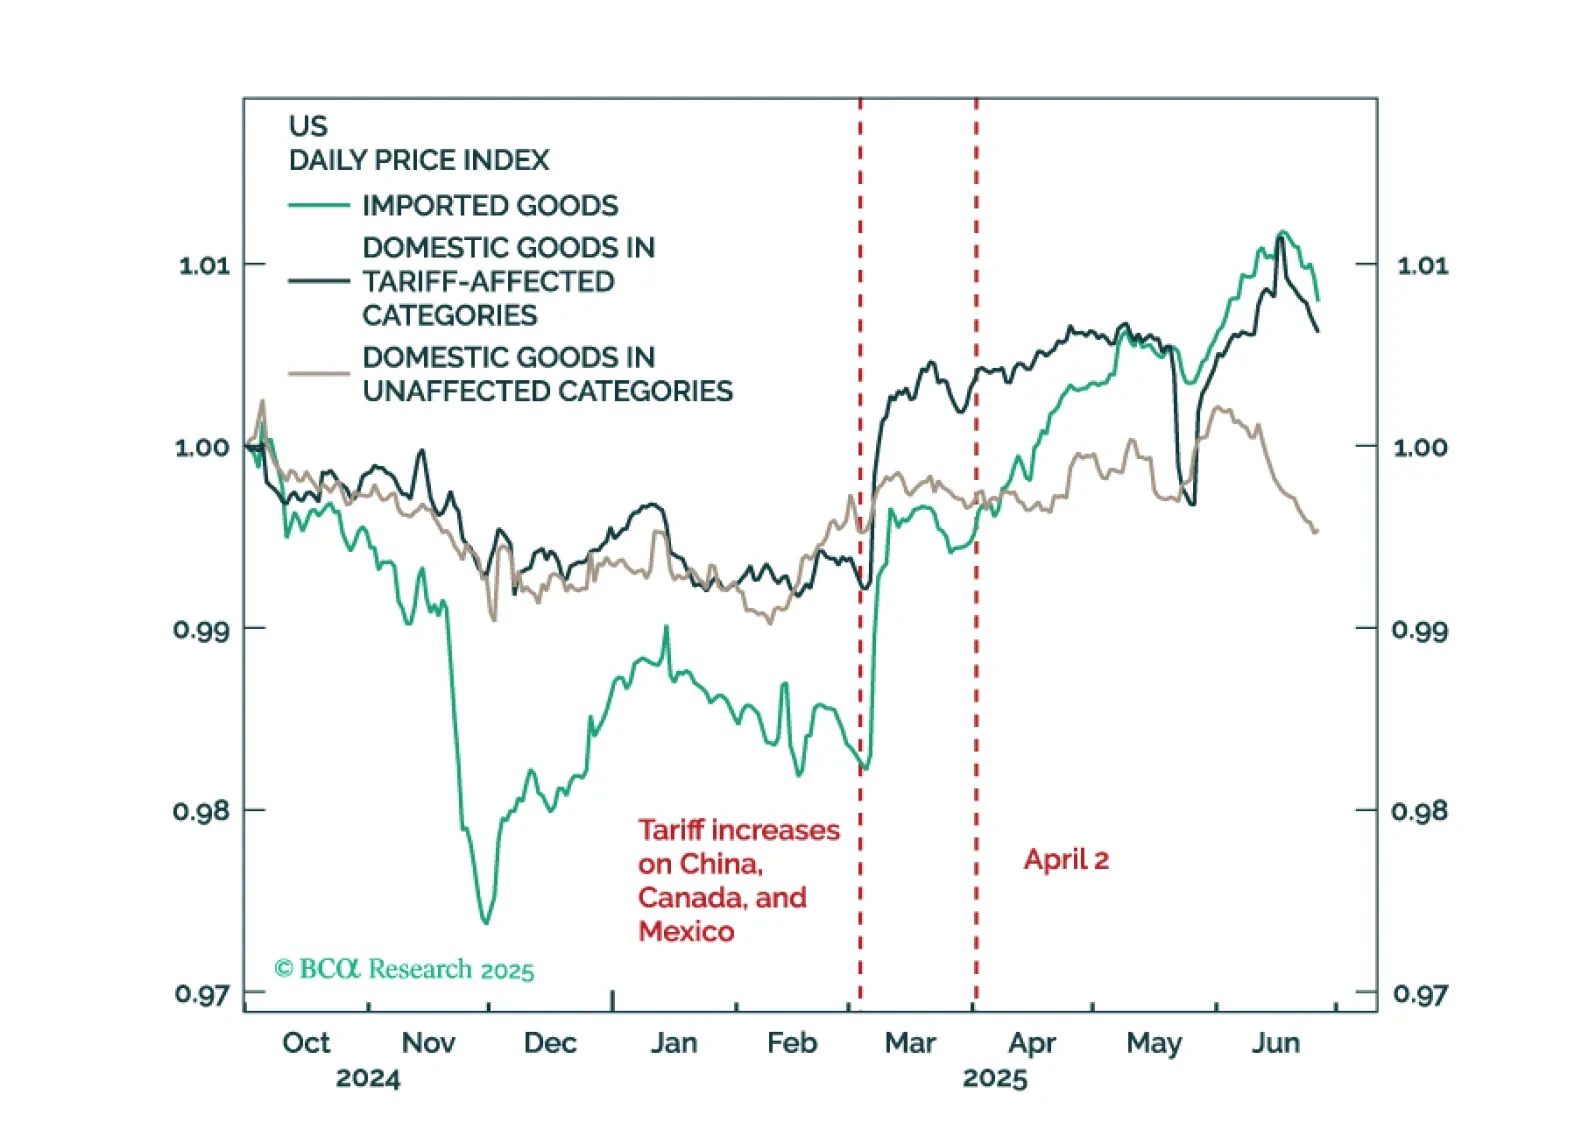
関税、投入コスト、そして変化する米国のインフレ構成 関税、投入コスト、そして変化する米国のインフレ構成 7月のダラス連邦準備銀行の調査結果は予想を上回り、現在の活動の回復を示唆しましたが、見通しは依然として控えめであり、慎重な資産配分を支持しています。 ヘッドライン指数は6月の-12.7から0.9に上昇し、生産は20ポイント跳ね上がり、3年以上ぶりの高水準に達しました。雇用と労働時間も回復し、改善が持続する可能性を示唆しています。新規受注は上昇しましたが、依然として縮小しています。…
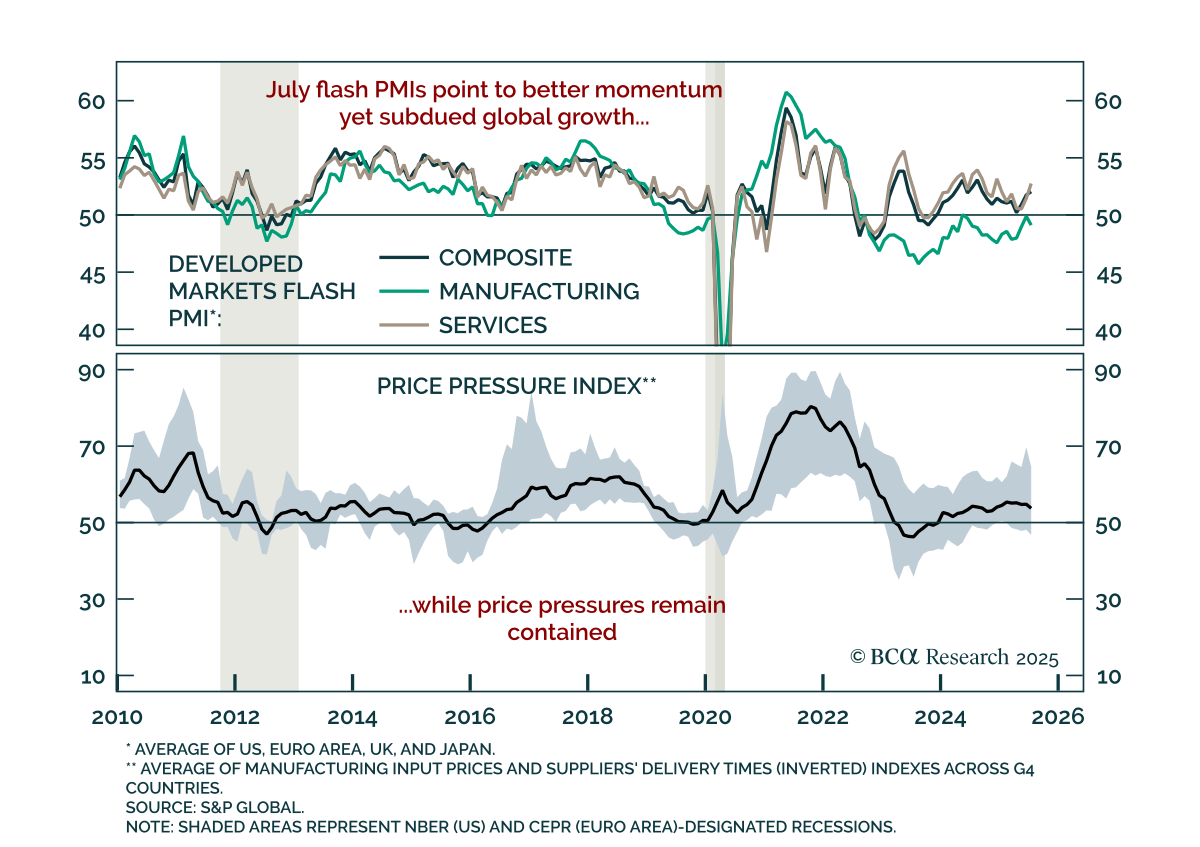
フラッシュPMIは改善するも、低成長と貿易摩擦が持続 フラッシュPMIは改善するも、低成長と貿易摩擦が持続 7月のDMフラッシュPMIは、サービス主導で世界の成長モメンタムが改善していることを示していますが、製造業は依然として弱く、上昇の余地は限られており、私たちの防御的な姿勢を強化しています。 サービス業のPMIは、米国、ヨーロッパ、日本で改善しましたが、英国では減速しました。製造業は弱く、先進国市場全体でモメンタムが低下または縮小しています。…
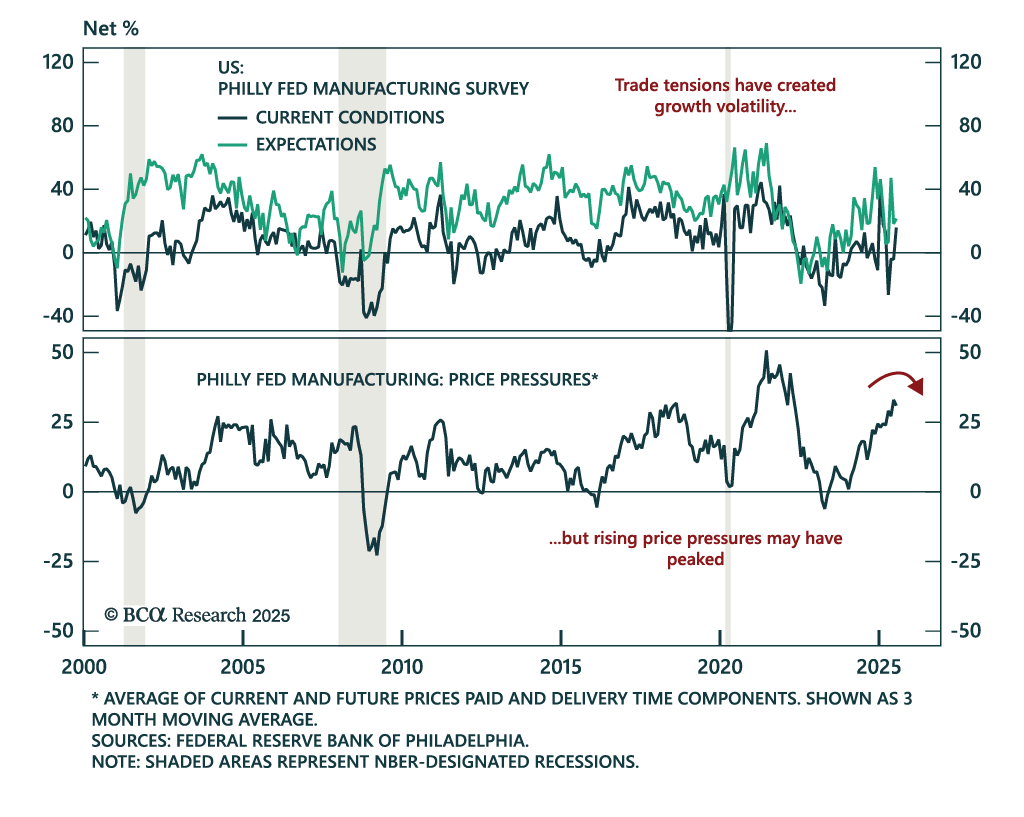
7月のフィラデルフィア連銀指数は活動が広範囲で改善し予想を上回りましたが、低成長、在庫の積み増し、利益率の圧力が株式にとってリスクとなっています。ヘッドライン指数は、6月の-4.0から15.9に上昇しました。新規受注、出荷、雇用は全て回復しましたが、作業時間は横ばいでした。先行きの見通しに関してはより抑制的でした:設備投資意欲がわずかに増加したものの、多くの企業は現状維持を見込んでいます。…
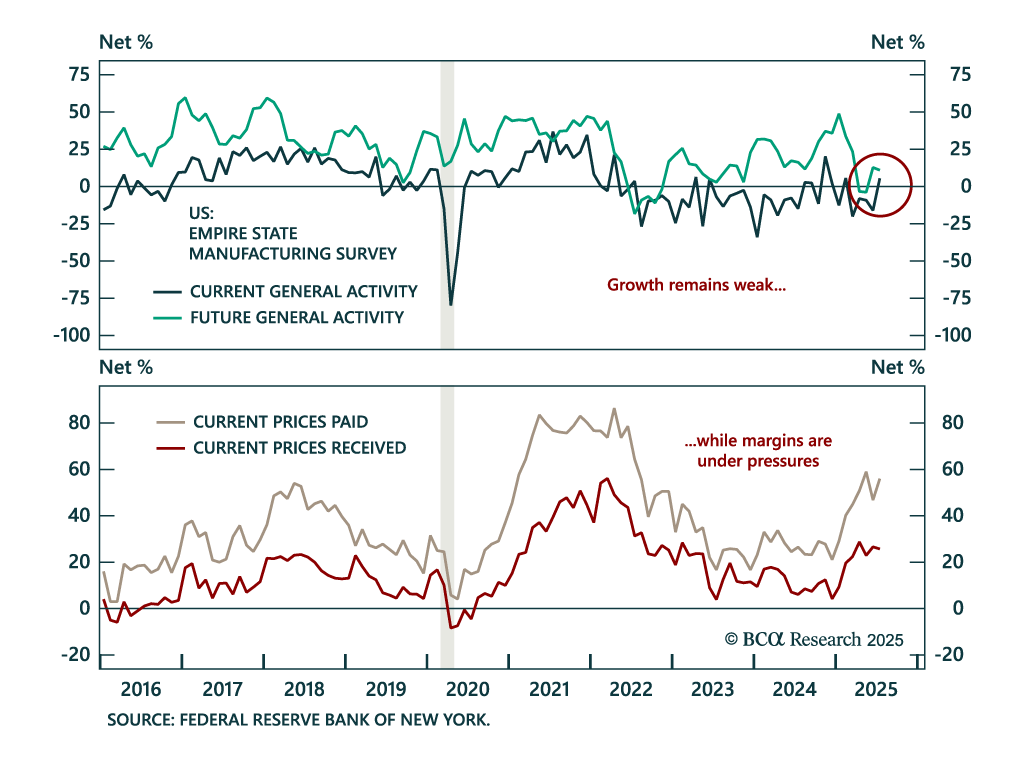
エンパイア・フェドが予想を上回るも、信号が不鮮明でポジション変更に影響せず エンパイア・フェドが予想を上回るも、信号が不鮮明でポジション変更に影響せず 7月のエンパイア製造業景況指数は予測を上回りましたが、調査の変動性、在庫のゆがみ、浅い強さがこの信号を弱めています。…
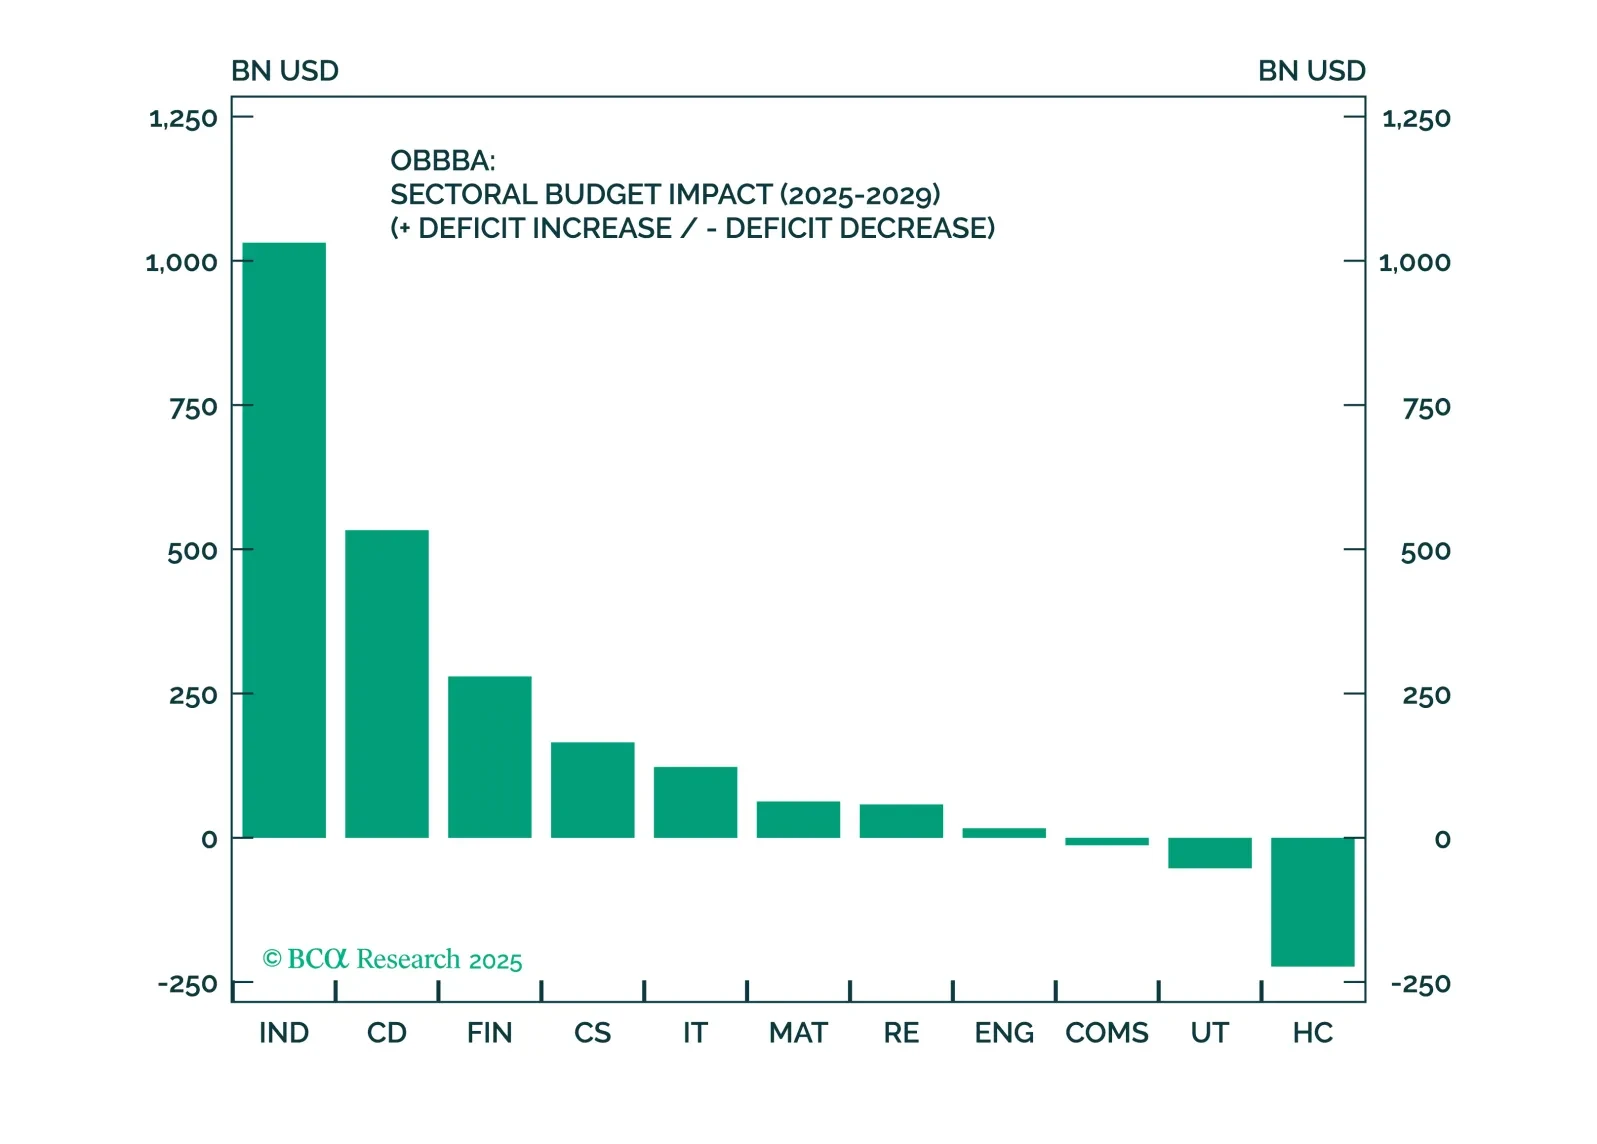
マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。
米国の経済データが夏の数か月に安定の明確な兆候を示した場合、リセッション予測を撤回します。しかし、現時点ではそれは起きていません。株式への控えめなアンダーウェイトを維持しつつ、MacroQuantのエクイティzスコアが-1を下回った場合には、より防御的な姿勢を取ることを検討してください。
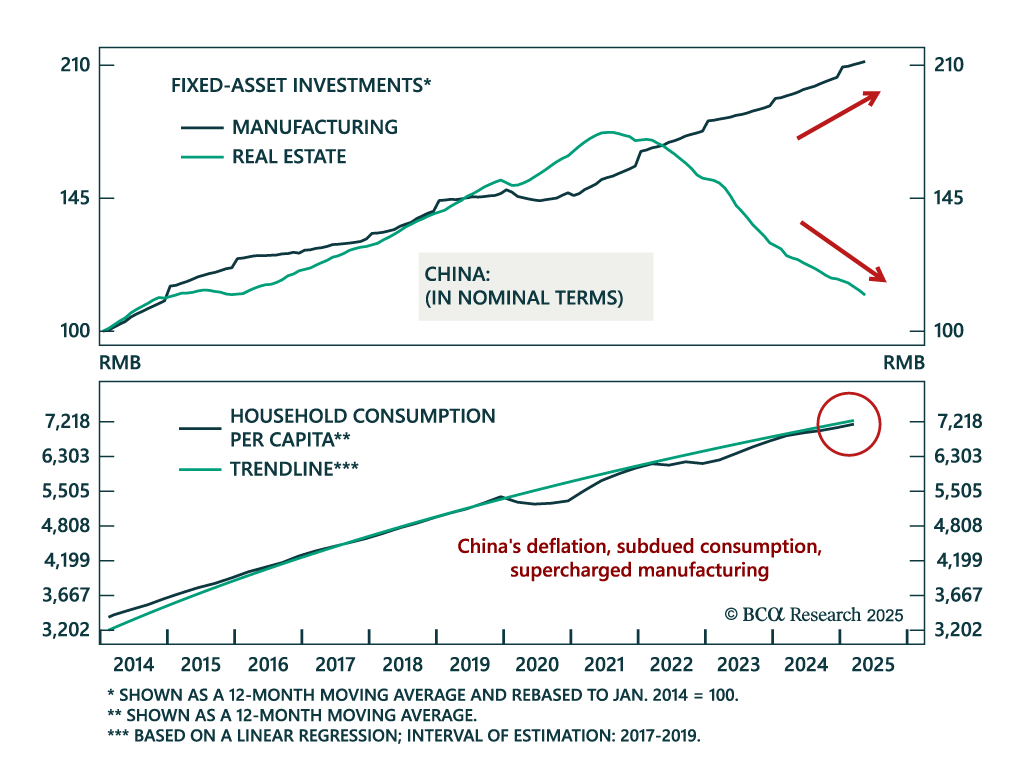
中国のデフレを解読 中国のデフレを解読 当社の中国ストラテジストは、デフレーションが続く中で株式に対して防御的な姿勢を維持しており、政府債券や高配当セクターを支持しています。中国のデフレーション圧力は供給主導であり、製造能力が国内需要を上回るペースで拡大しています。…
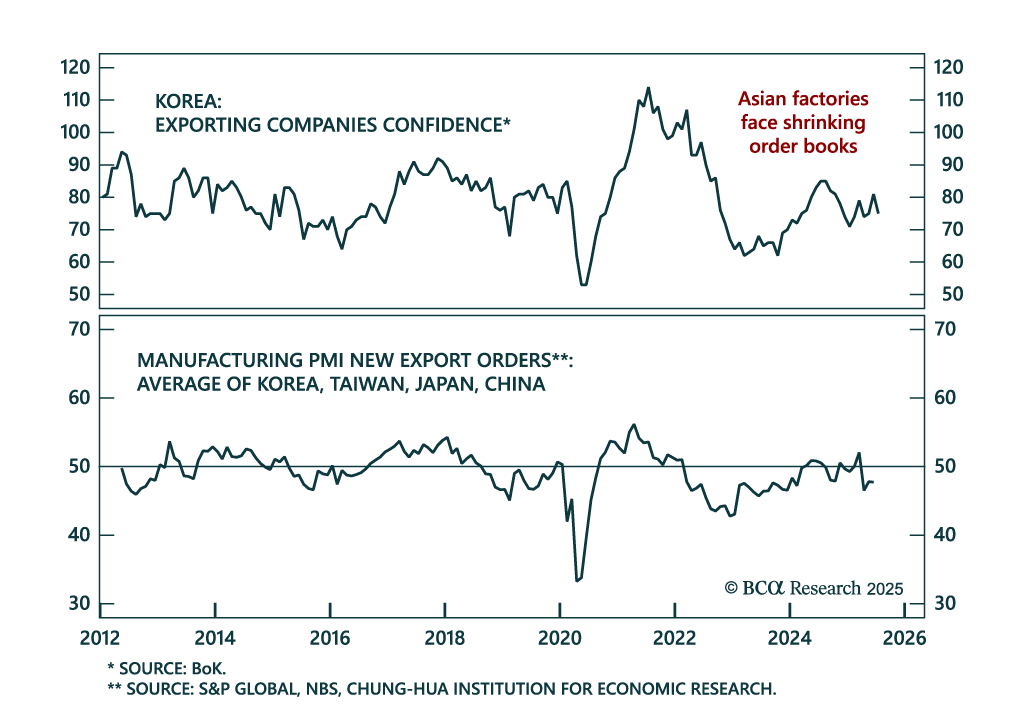
アジアの輸出見通しは依然として暗い アジアの輸出見通しは依然として暗い アジアの輸出と製造に関する最新データは、世界貿易の見通しが依然として厳しいことを示唆しています。韓国の輸出は、ドルベースで6月に前年比4.3%増加しました。3か月移動平均は2.2%です。第2四半期の輸出出荷が米国への輸出の前倒しによって押し上げられたと仮定すると、韓国の基礎的な輸出傾向はおそらく低いままです。今年の初めにわずかな回復が見られた後、韓国の輸出業者の報告された状況は悪化しました。…