Geopolitics
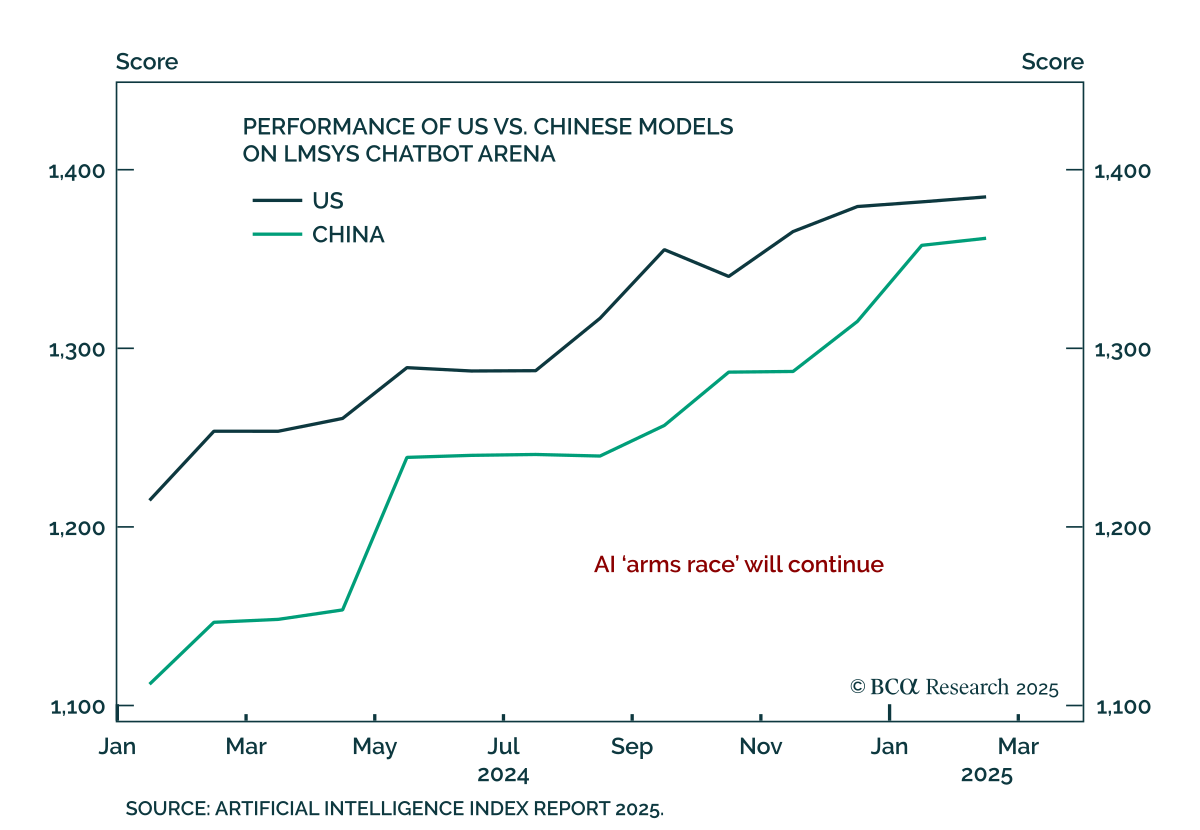
トランプのAI戦略と連邦準備制度への批判 トランプのAI戦略と連邦準備制度への批判 BCAの地政学アナリストは、人工知能が国内政治と国際安全保障の両方を不安定化させ、より積極的な財政対応を促すと主張しています。 7月23日にトランプ大統領が米国のAIイノベーションを加速させるための大統領令に署名し、その後連邦準備制度理事会への直接的な圧力を加えたことは、進行中のさらなる変化を示唆しています。…
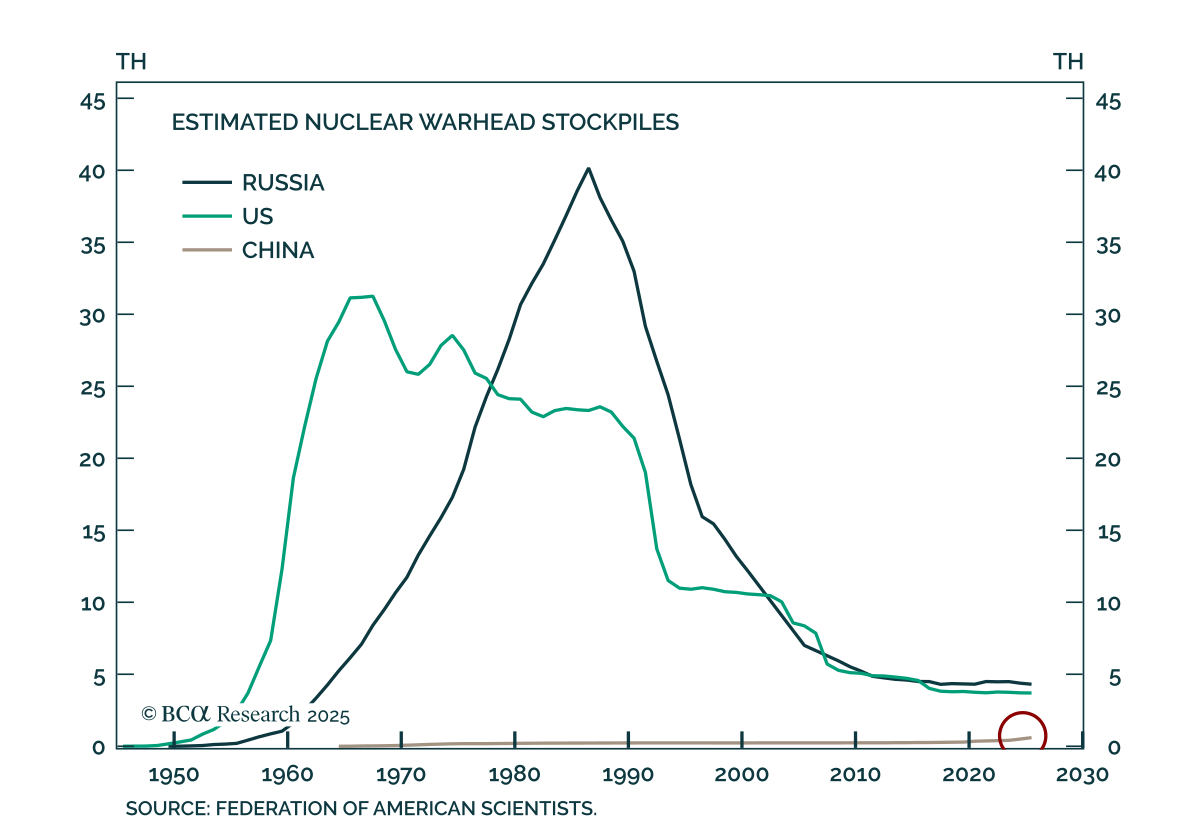
トランプは二度目の冷戦を回避できるか? トランプは二度目の冷戦を回避できるか? BCAの地政学ストラテジストたちは、世界貿易において新たな冷戦ダイナミクスが形成されている可能性を投資家が受け入れることを助言しています。 米中の対立は、オリジナルの冷戦と完全には一致しないものの、その類似性には分析的価値があります。冷戦時代にアメリカの同盟国が重要な仲介役を果たしたように、今回もその役割を担う可能性が高いです。…
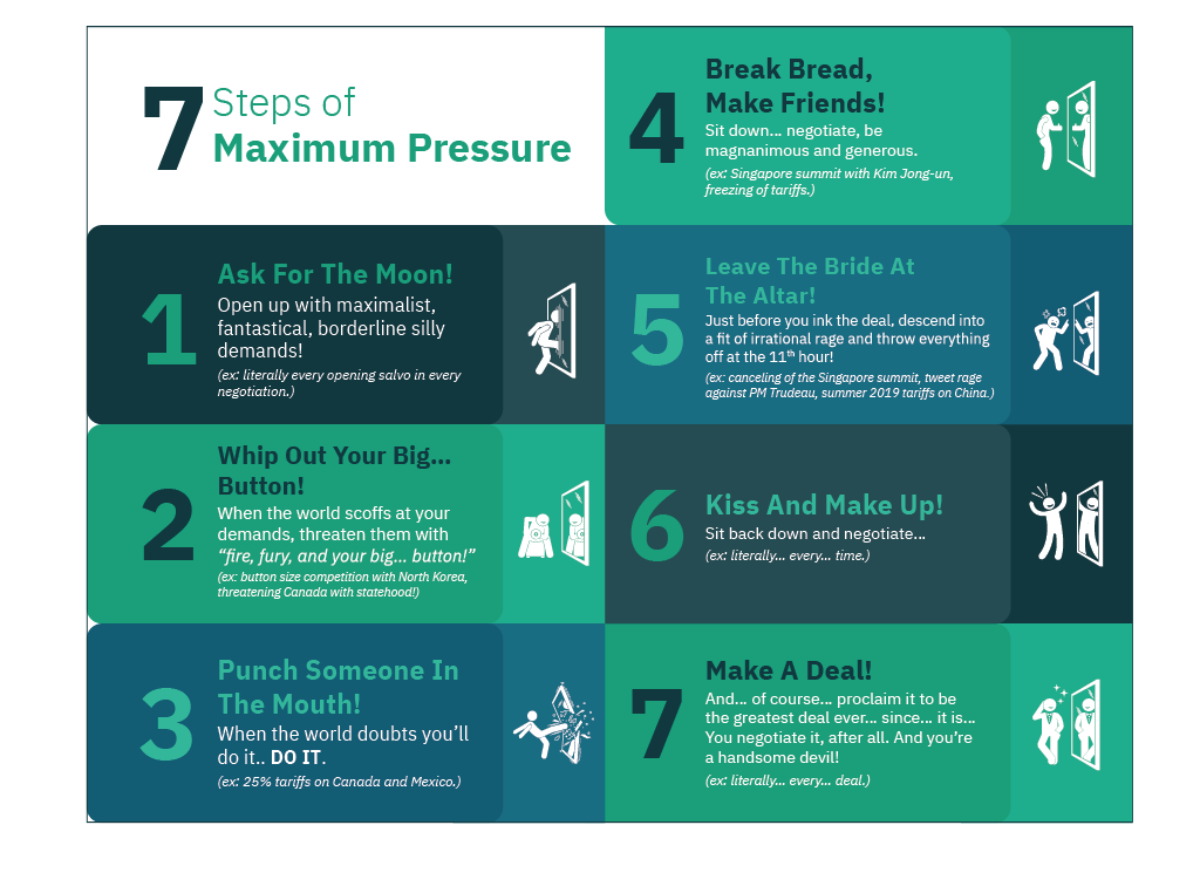
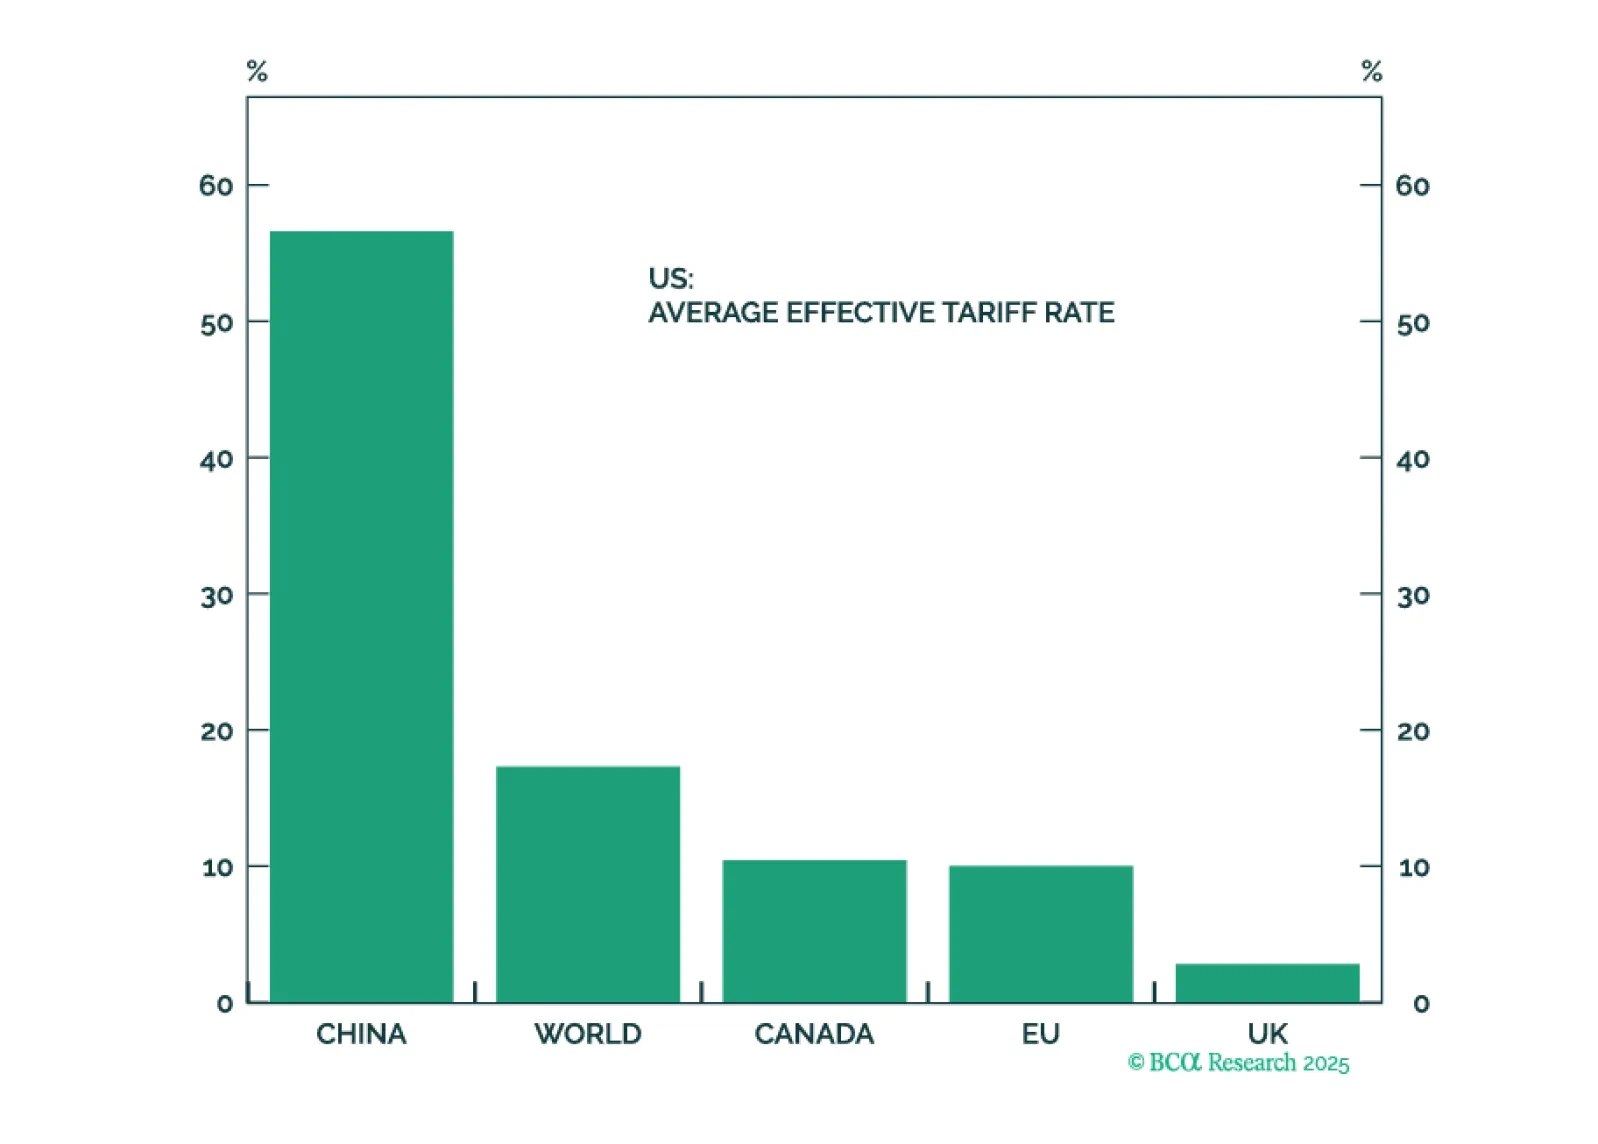
日本と米国の貿易協定における短期的な利益と長期的な代償 日本と米国の貿易協定における短期的な利益と長期的な代償 日米貿易協定は短期的な不確実性を取り除くが、高関税は残る。この協定では、日本の輸出品のほとんどに15%の関税を課すことが決定され、自動車にかかる25%の関税の脅威よりは低く抑えられた。また、日本側はボーイング航空機を購入し、5500億ドルの米国投資ファンドを設立することを約束している。EUの外交官たちは、同様に15%の関税を定めた取り決めが進行中であることを示唆している。…
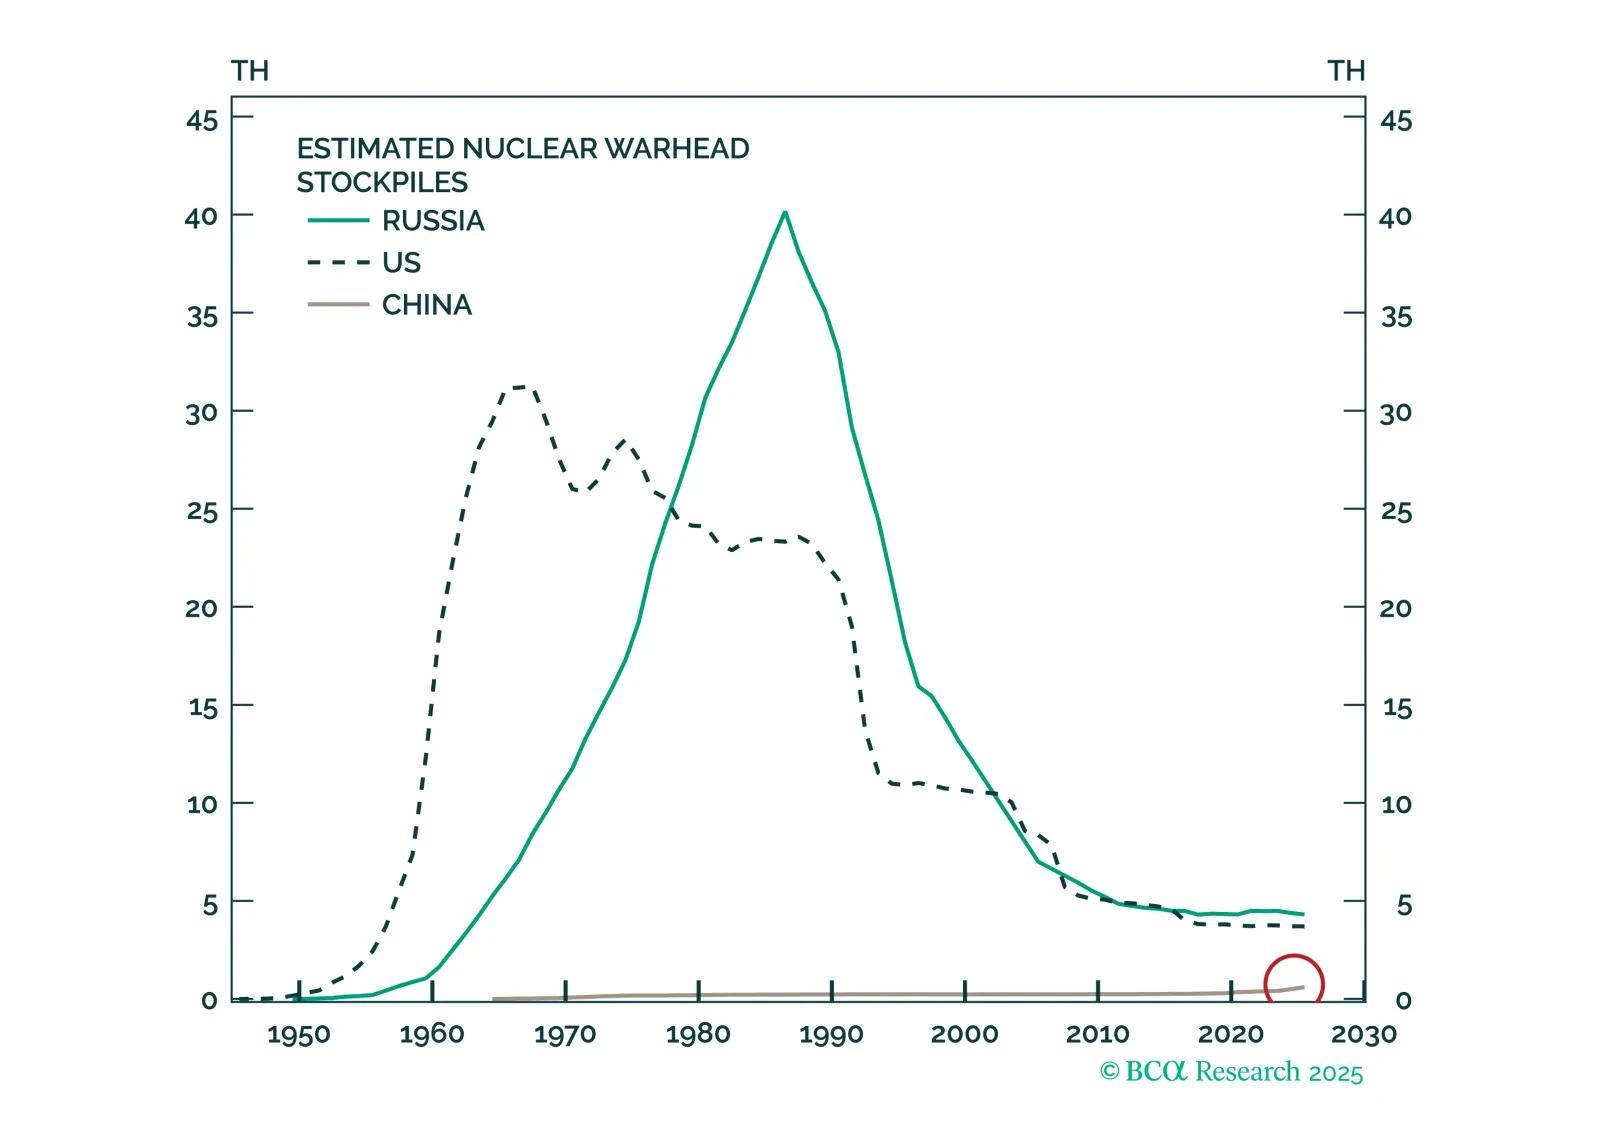
グローバル投資家は、グローバル貿易や「第2次冷戦」が形成されつつあるかどうかについて柔軟な姿勢を持つべきです。現在の国際的な文脈は、初期の冷戦時代とは異なりますが、経済統合は低下しており、今後数年間で大国が安全保障上の競争をより適切に管理しなければ、さらなる低下が続く可能性があります。
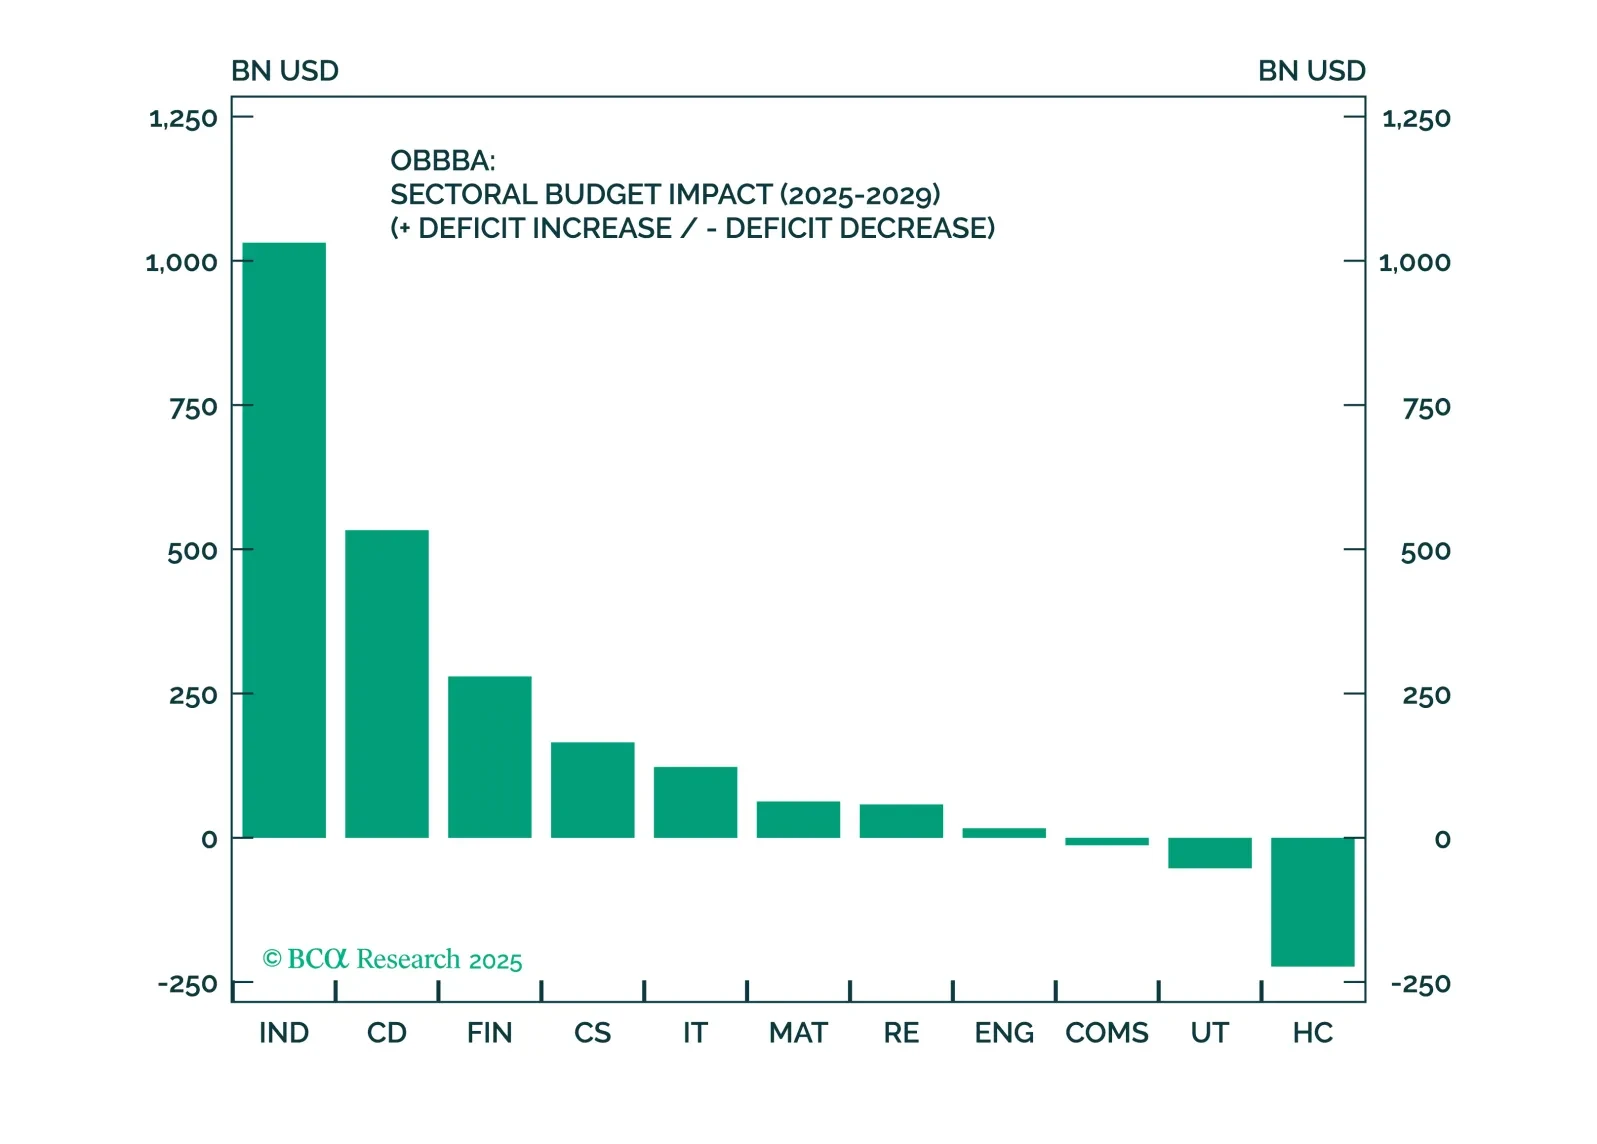
マクロ経済の逆風にもかかわらず、OBBBAは産業株、金融株、および一般消費財株のエクイティセクターを明確に支持しています。これらのセクターにおける十分に構築された、ファクターを意識したバスケットは、財政主導の不確実な環境においてアウトパフォームする良いポジションにあります。
地政学的リスクと啓蒙の間には微妙な境界があります。17世紀のヨーロッパに尋ねてみてください。中東はその両方を示しています。投資家は否定的な側面、つまり投資可能な市場に影響を与えていない点を過度に評価し、肯定的な側面を無視しています。
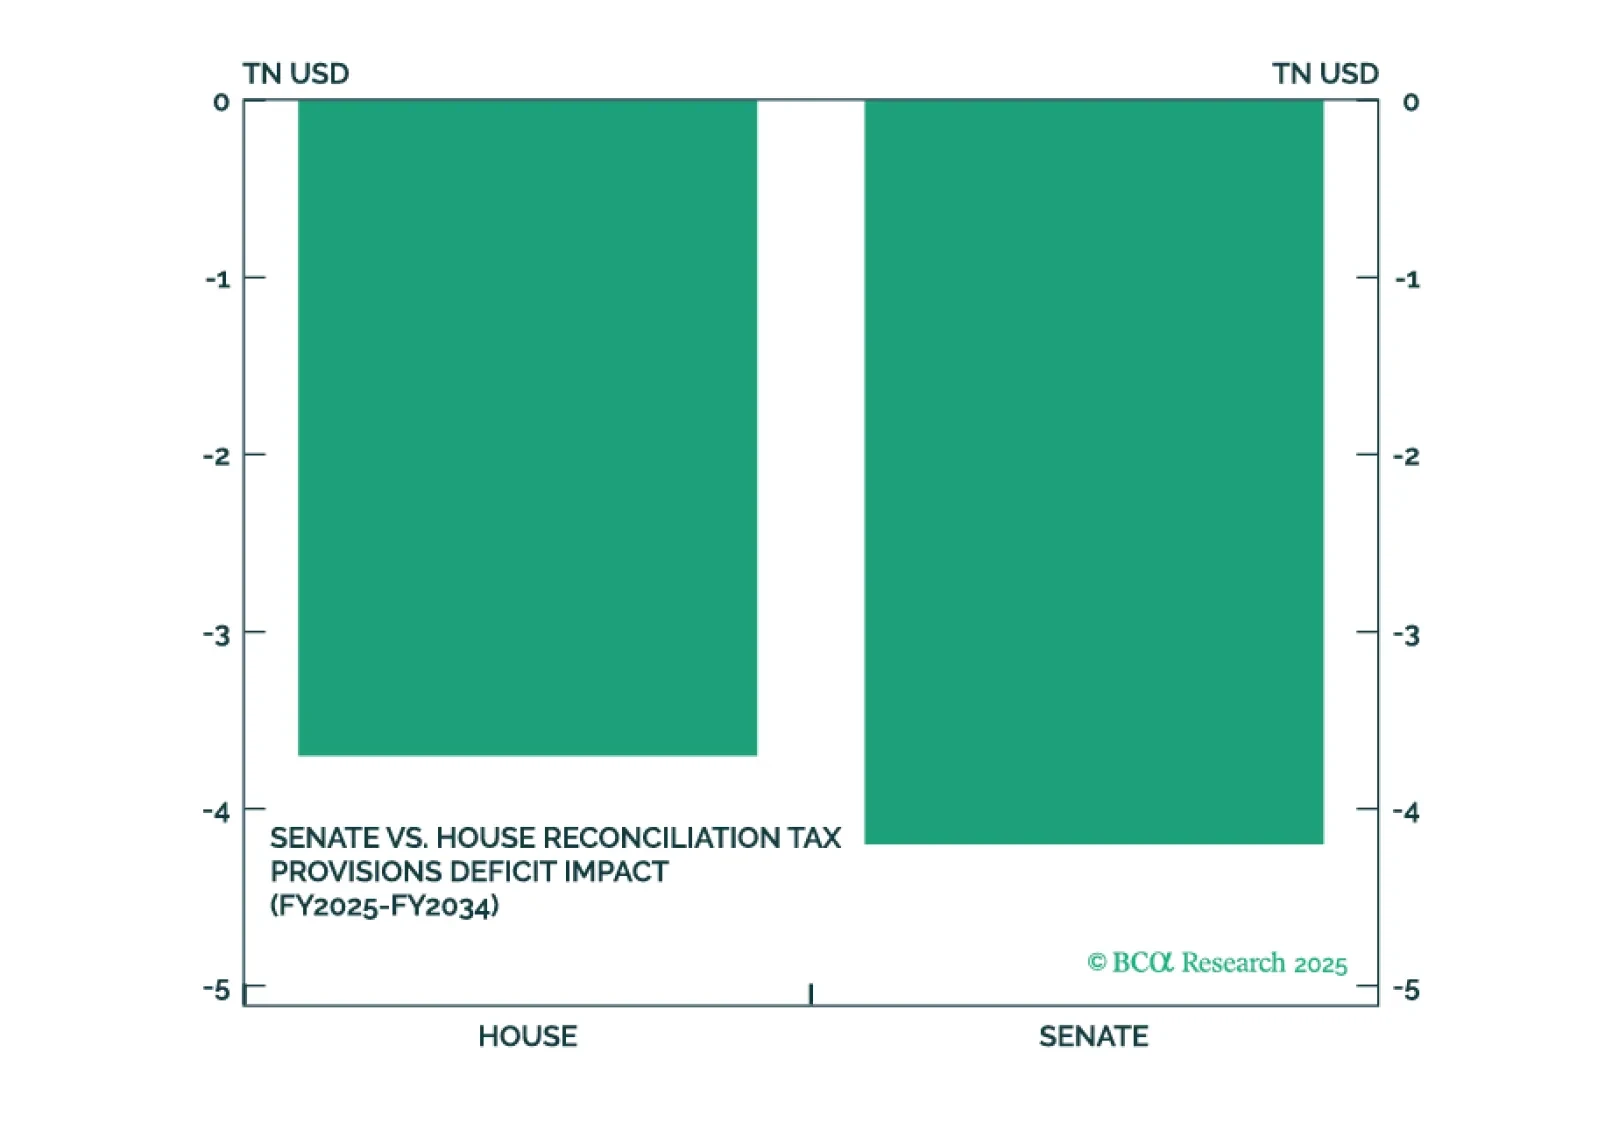
トランプ大統領の素晴らしい法案は可決されるものの、短期的なハードルがあり、政府の財政を緊縮することはありません。それは、新たな関税実施と相まって、債券市場と株式市場の両方に短期的なリスクをもたらします。イラン危機は収束し、トランプは彼の2期目を脱線させる可能性のあった大規模な石油ショックを回避しました。
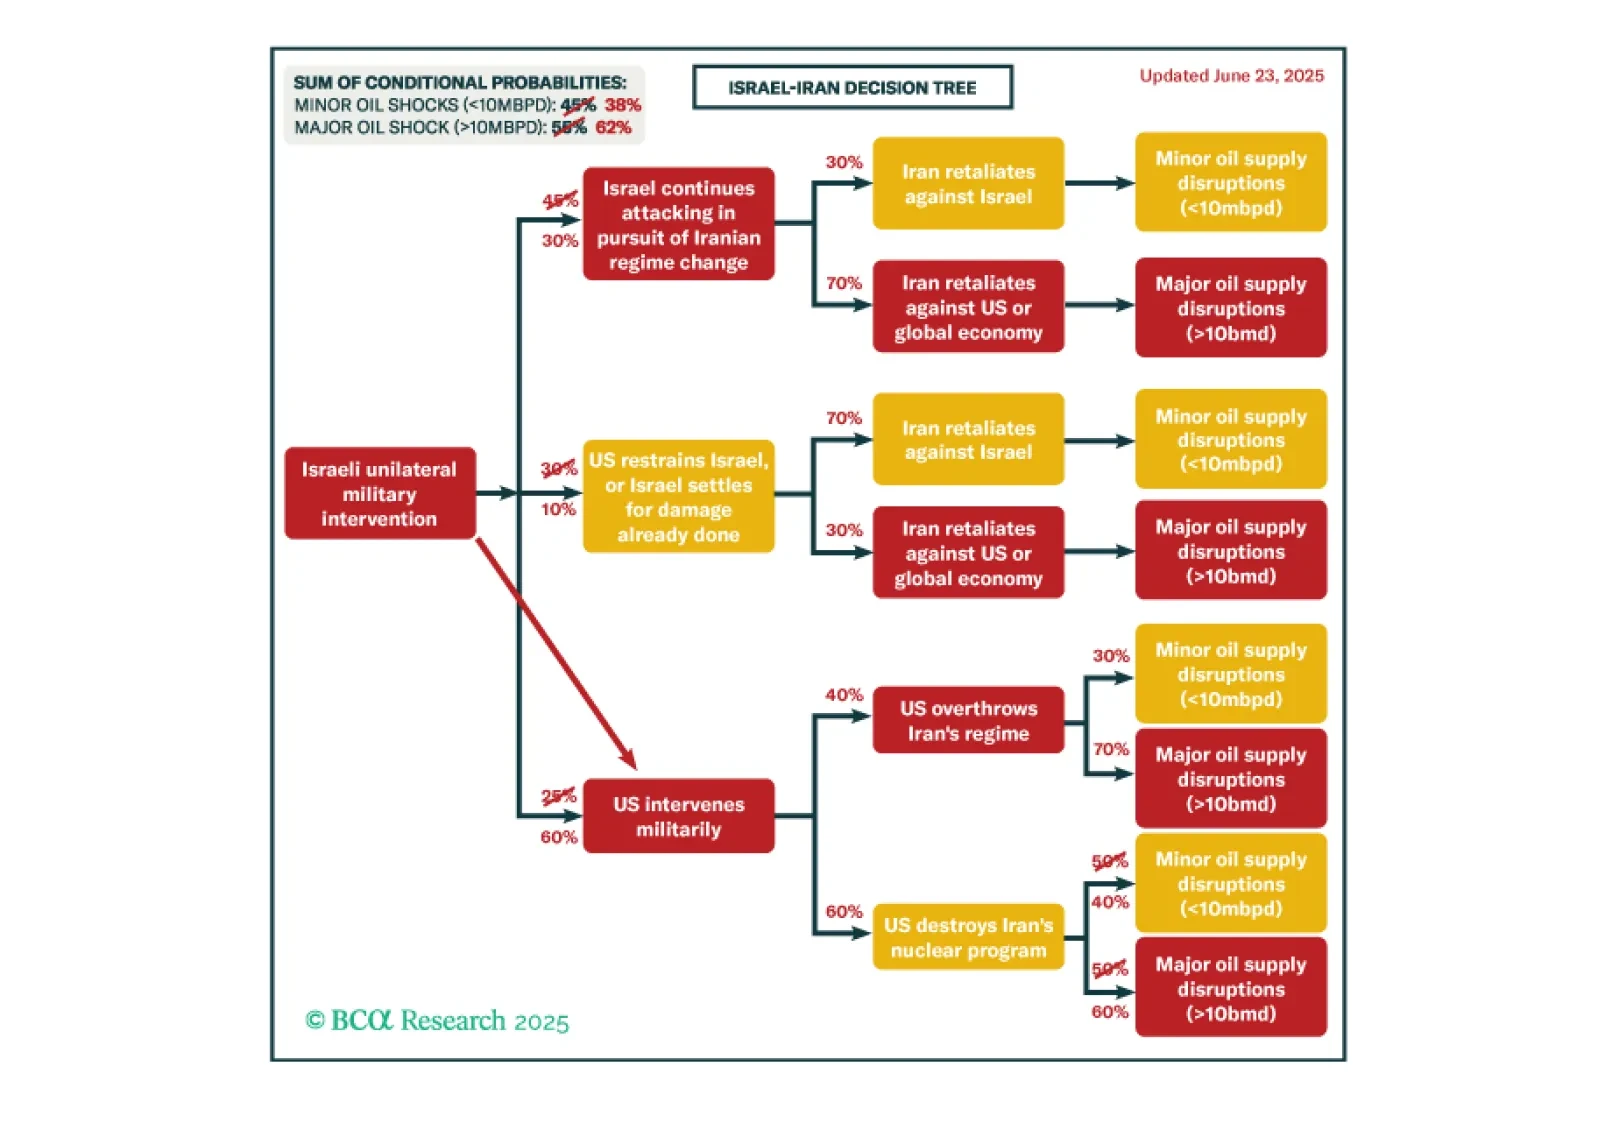
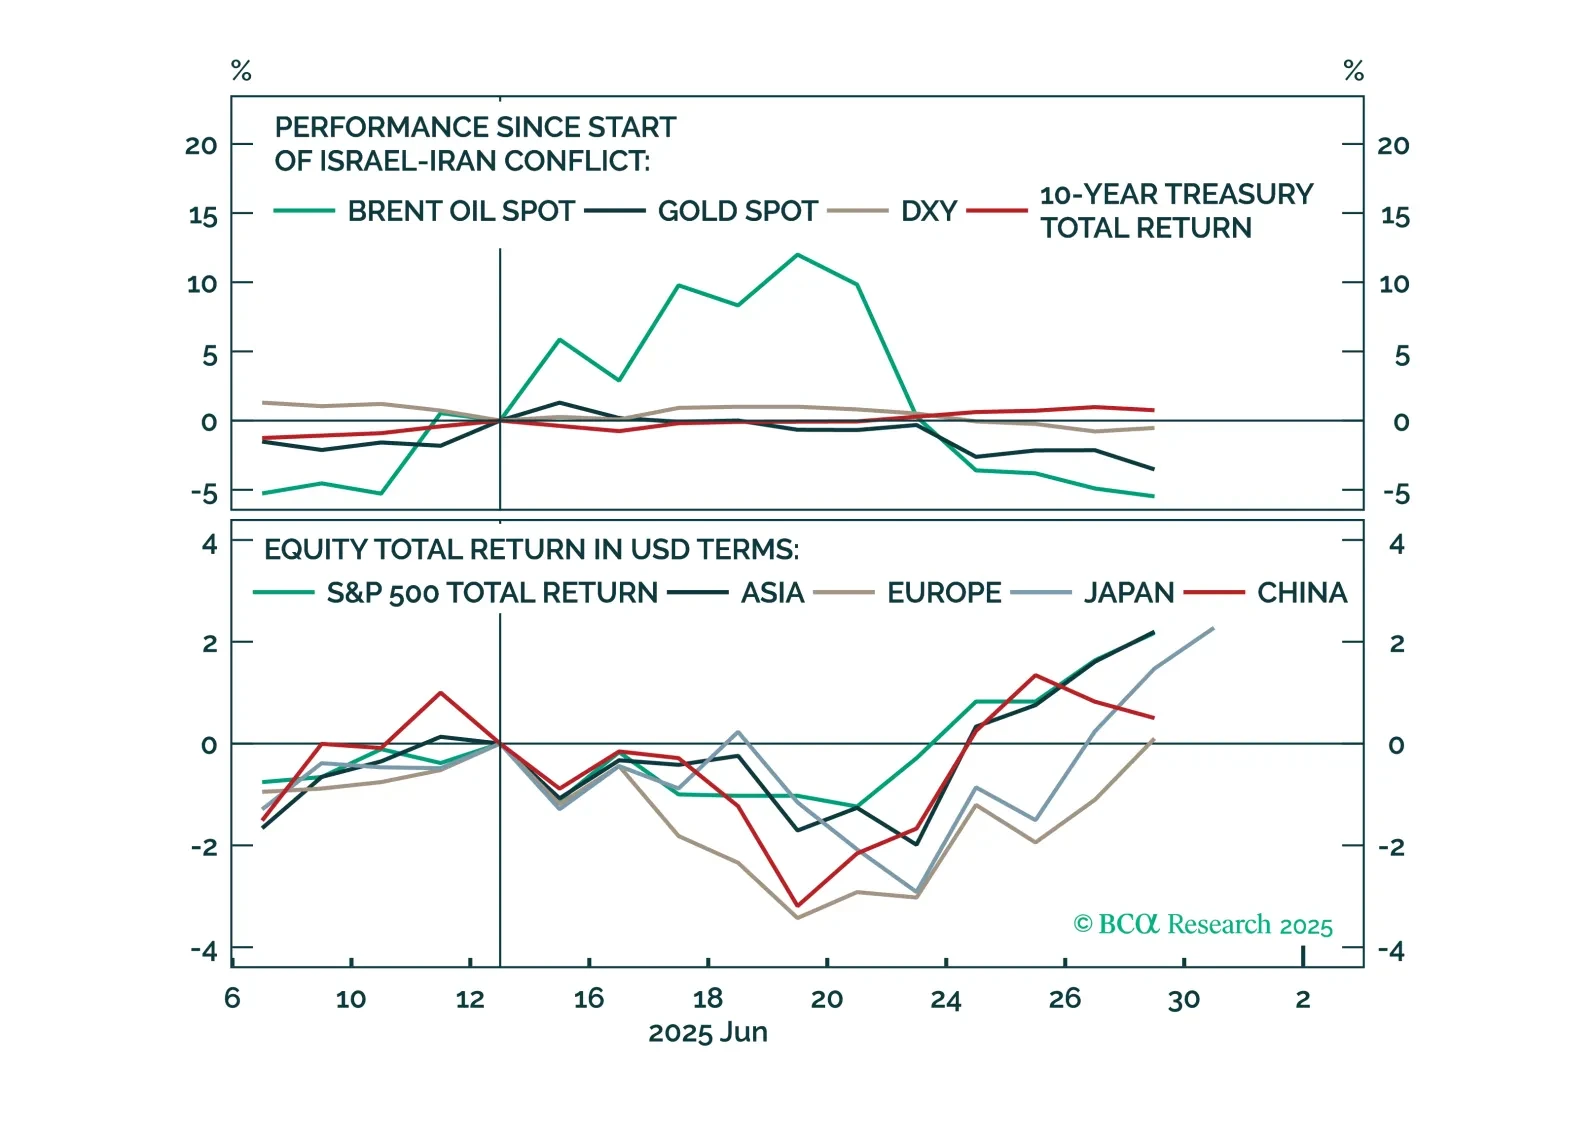
イラン戦争が沈静化しているかどうかはまだ明確ではありません。グローバル金融市場がその重要性を無視しようと最善を尽くしているにもかかわらずです。確かに、カタールとイラクにある米軍基地に対するイランのミサイル攻撃は、この記事公開時点において効果がないように見えます。月曜日には、原油と金が下落し、株式が上昇しました(チャート1)が、過去2週間で原油は15%上昇し、安全資産が活況を呈しました。しかし、イスラエルは米国が撤退を強要するまで攻撃を続けるでしょう。以前に、米国がイランの核計画を破壊するために介入した場合、大規模な石油ショックが起こる可能性を60/40と予測しました(ダイアグラム1)。しかし、その悲観的なシナリオが現実となるには、イランが地域の石油生産に攻撃を仕掛けるか、石油輸送を妨害する必要があります。これまでのところ、そうした事態は発生していません。大きな衝撃とは、ペルシャ湾全域の生産を混乱させる戦争を指します。例えば、OPEC+の予備生産能力において1日あたり800万バレルを超える供給が途絶する場合や、ブレント価格が50%から100%上昇する場合です。これまでのところ、物理的な原油供給には本格的な影響は出ていませんが、投資家はイランが原油および米国軍事基地に対して報復を行うと仮定すべきです。イランの弱々しい対応により、このリスクイベントは当面沈静化するでしょう。しかし、まだ「全てが安全」とは言えません。戦争が再び激化した場合でも恩恵を受けられるよう、米国株式や防御的資産をオーバーウェイトする形でポジションを維持することを投資家は継続するべきです。イランの降伏拒否イランが人口9,000万人を抱える山岳地帯の要塞であることは誰もが知っています。そのため、米国やその同盟国が地上部隊で侵攻する可能性はありません。イラン政権は、イスラエルおよびアメリカの空軍による爆撃キャンペーンに耐えることができると信じています。指導者たちはアメリカからの最後通告や要求を拒否し続け、その結果としてアメリカの攻撃を招きました。もし政権が核プログラムが永久に消滅し、政権が確実に打倒されると信じていたのであれば、生き延びるために交渉を通じて降伏することを選んでいたでしょう。しかし、その代わりに戦うことを選びました。したがって、政権は空爆キャンペーンに耐えることができると信じています。空から政権を打倒することは非常に困難です。外国勢力による爆撃が続く間、イラン国民は短期間とはいえ旗の下に結束するでしょう。イランの若者や政権に幻滅している人々は、現在政権の敵や外国侵略者の脅威を認識せざるを得ない状況に置かれています。最終的に、経済崩壊や社会的不安が政府を倒す可能性は依然として存在しますが、それは冷酷な国内治安部隊やイラン革命防衛隊との血みどろの戦いを必要とします。それが一夜にして起こることはありません。一方、イスラエルとアメリカは国内で分裂しており、戦争へのコミットメントは限定的です。トランプ政権は、議会やアメリカ国民に対するかろうじて維持している支持を損なうような経済ショックを望んでいません。 つまり、イランはこれらの攻撃に耐え抜き、生き残ると信じており、新たな世代が彼らが直面している現実を直接目の当たりにすることで、体制支持に導かれると考えています。さらに、イランは核プログラムを復活させるとさえ信じています。これらすべての状況は、イスラエルが重要なインフラ、ミサイルプログラム、核プログラムの残存部分に対する攻撃をエスカレートさせることを意味します。アメリカはイスラエルが仕事を完遂するまで支援し続けるでしょう。イランがさらに行動を起こす理由とは?イスラエルがその軍事活動を続ける限り、イランの指導者たちはトランプ政権に対し、イスラエルを抑制し、さらなる米国の攻撃を控えるよう促すために、経済的および政治的コストを引き上げる必要があります。米軍基地への攻撃は、面目を保つ方法の一つです。トランプ大統領は兵士が死亡すれば報復を行うでしょうが、このリスクは後に米国が軍隊の一部を撤退させることを促す可能性があります。このような形の報復は、イランの公式の言葉にもかかわらずまだ終わることはないかもしれず、米国は今後もそれを予期し続けるでしょう。 投資家は、これまでのところ戦争を気にしていません。それは世界的な石油供給に影響を与えていないからです。しかし、イスラエルの攻撃が続くにつれて、イランは米国に政策を変更させるための圧力をかけようとするでしょう。イラクや地域内のその他の場所で石油生産や流通を攻撃することは、世界的な石油価格を引き上げ、トランプ政権の国内政治的支持を損ない、米国に戦争を終結させるよう国際的な圧力を引きつけるでしょう。イランはホルムズ海峡を即座に閉鎖したり、アメリカに最大限の攻撃を仕掛けさせたりすることなく、石油供給の混乱の規模を調整することができます。例えば、IRGCや外国の過激派代理組織がイラクでの生産やオマーン湾やインド洋での海上輸送を妨害することが考えられます。 アメリカが最初に対応する一方で、トランプ政権は勝利を宣言し、さらなる緊張の激化や経済的・政治的な大衝撃を引き起こすことを恐れて作戦を縮小する誘惑を受ける可能性があります。 イランがイスラエルやアメリカからの爆撃を反撃せずに耐えられると主張する者に対して、それが事実であるならば、イランは爆撃に耐えると同時に反撃することも可能です。そのため、イランには地域のエネルギー供給を攻撃し、アメリカの報復に耐え、アメリカ経済と政治体制に対する圧力が増加するのを待ち、外交政策を変更する動きが出るよう仕向けるインセンティブがあります。 このような報復のサイクルは、軽微なオイルショックを引き起こし、大規模なオイルショックの可能性を高めるでしょう。大規模なショックが発生するには、イランがサウジアラビアまたは他の主要な湾岸アラブの石油生産国を攻撃する必要がありますが、それはまだ可能性が低く、ここで説明しているようなエスカレーションサイクルが発生しなければ起こりません。 同様に、イランがホルムズ海峡を封鎖することはありませんが、それは米国がすでにさらに大きな被害をもたらしており、イランが自らの体制が崩壊し、失うものがないと信じる場合に限られます。しかし、信頼の欠如は、イランが動く可能性がある、または米国がそれを未然に防ぐ可能性があるという兆候が見られれば、海峡で何らかの危機を引き起こす可能性があります。大規模なオイルショックが起これば、ビジネスサイクルを短絡させる可能性があるため、投資家は現在の段階で慎重であるべきです。それが起こらないかもしれませんが、現時点では世界のリスク資産に対する下方リスクは上方リスクよりも大きい状況です。投資における重要なポイントこの紛争は、アメリカが「例外的」であり、アメリカ資産が安全な避難先としての特性を保持しているという私たちの主張を裏付けるものです。過去2週間で、アメリカ株は世界株を0.3%上回るパフォーマンスを示しました。また、アメリカのエネルギー株は世界全体のエネルギー株を1.1%上回るパフォーマンスを記録しました(チャート2)。中東地域は私たちの予測通り、パフォーマンスが低迷しています。グローバル・エネルギーは他の循環型セクターよりも好調です。これらのトレンドは危機が緩和しているように見える間、一時的に後退する可能性がありますが、真の緊張緩和が進んだと判断してポジションを手仕舞うべきだとはまだ確信していません。この紛争は、アメリカが「例外的」であり、アメリカ資産が安全な避難先としての特性を保持しているという私たちの主張を裏付けるものです。過去2週間で、アメリカ株は世界株を0.3%上回るパフォーマンスを示しました。また、アメリカのエネルギー株は世界全体のエネルギー株を1.1%上回るパフォーマンスを記録しました(チャート2)。中東地域は予想通り低調なパフォーマンスとなっています。グローバル・エネルギーは他の循環型セクターを上回るパフォーマンスを示しています。これらのトレンドは危機が収束するかに見える間、一時的に後退するでしょう。しかし、私たちはまだ本格的な緊張緩和に基づいてトレードを終了するべきだとは考えていません。マット・ガートケン主任地政学ストラテジストmattg@bcaresearch.comフォローしてください:LinkedIn & X
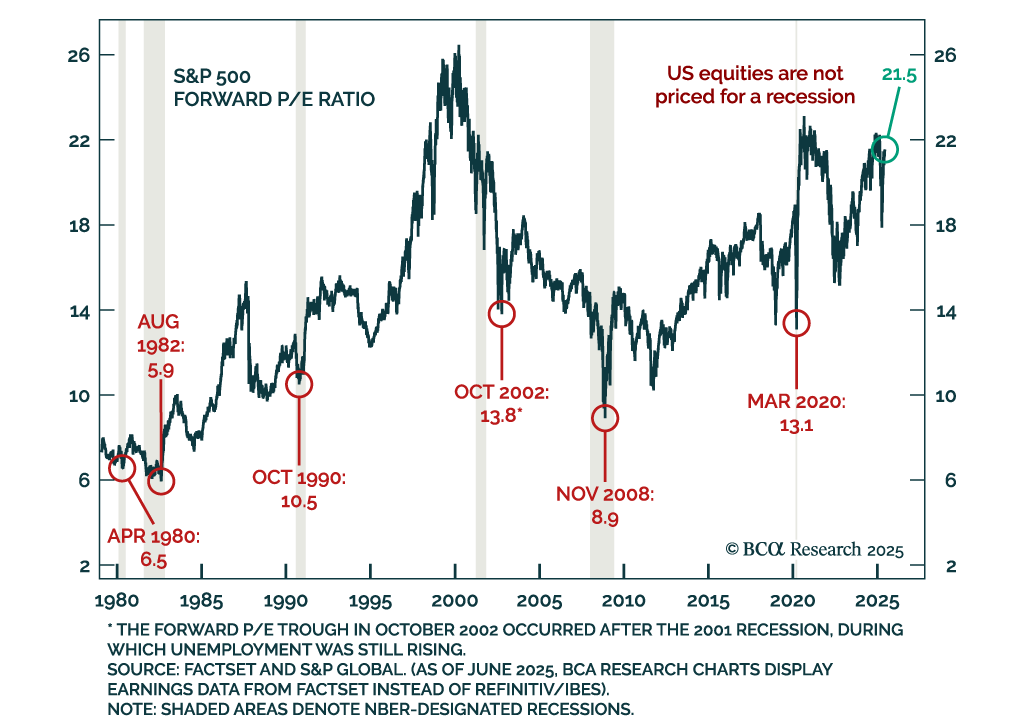
イランリスクとEPSの脆弱性が慎重さの必要性を強調 イランリスクとEPSの脆弱性が慎重さの必要性を強調 地政学的リスクと脆弱なマージンが防御的な資産配分の姿勢を強化しており、オイルショックや米国株式の高いバリュエーションがリスクを増大させています。今月のViews…