Geopolitics
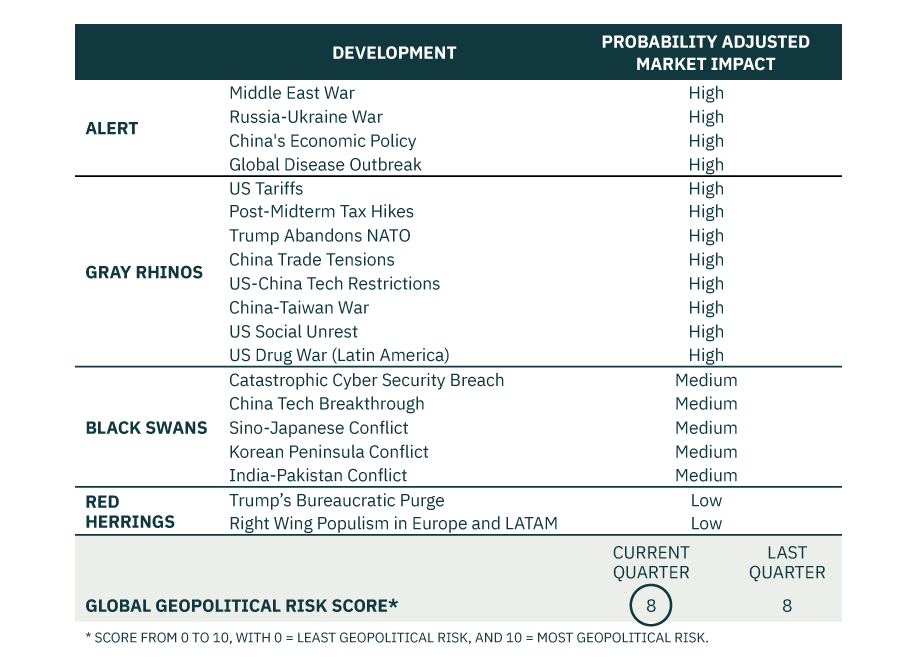
世界の地政学的リスクは、欧州と中東のいずれでも停戦が実現していないため、10~12月期に向けて依然として高水準である。当社のChart Of The Weekは、GeoMacroのstrategistである Jesse Kuri と GeoMacroのHeadである Matt Gertkenによるものである。 当社の同僚は世界の地政学リスクを10段階中8と評価している。…
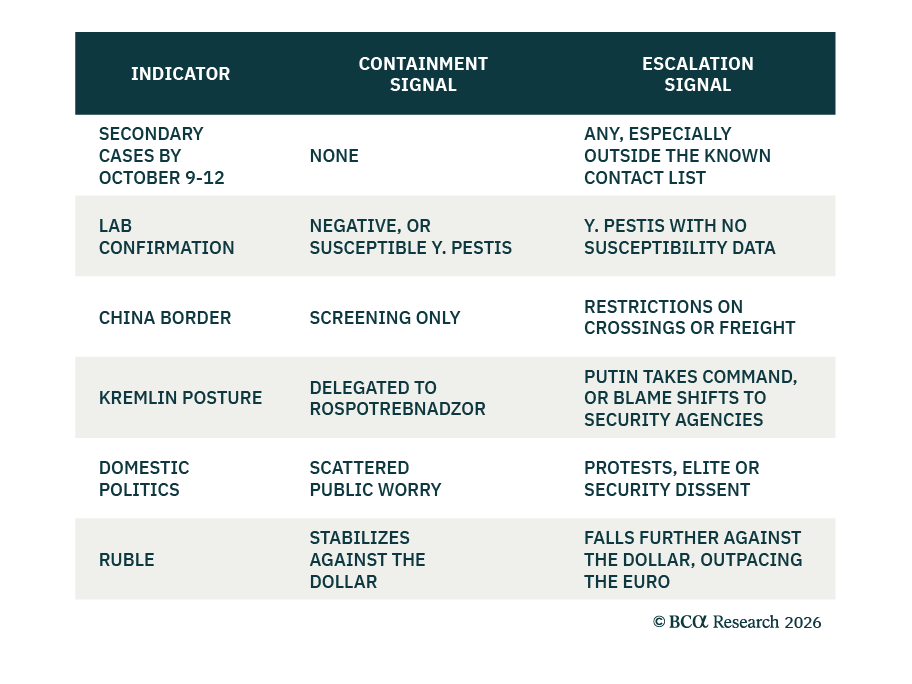
当社の GeoMacro strategists は、イルクーツクのペストの懸念はまだ危機ではないと主張するが、ロシアはそのような事態が起きるには悪い場所であると指摘している。…
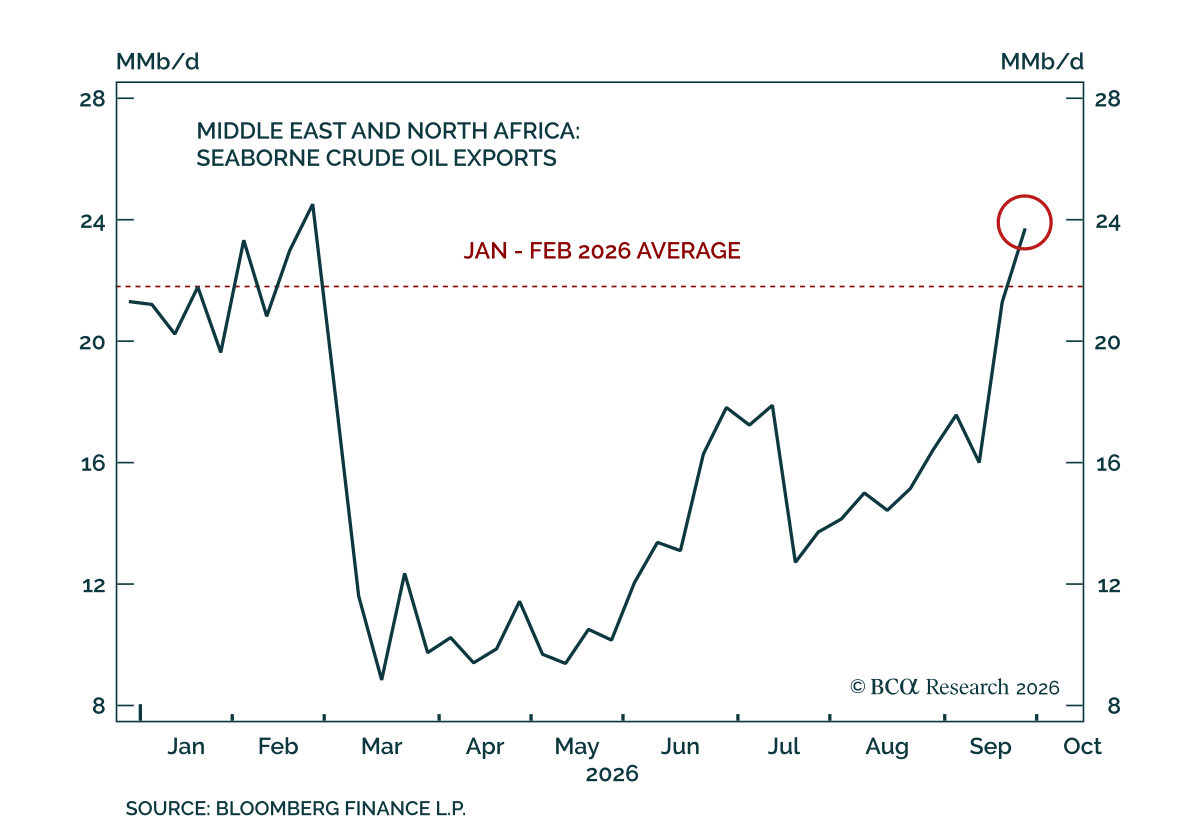
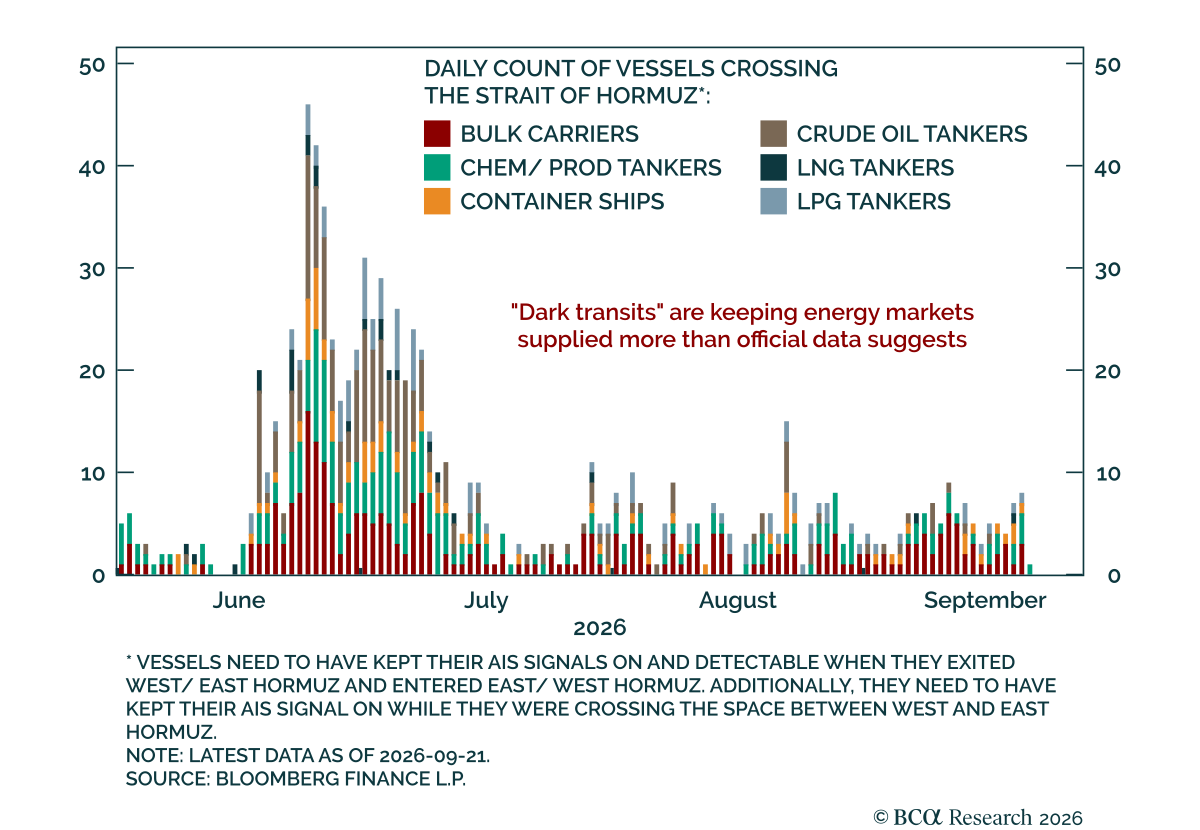
中東の原油輸出が回復すれば短期的には価格を和らげるはずだが、有意な安堵は中間選挙後の停戦を待つ公算が大きい. 当社は昨日、投資家は世界の石油在庫により注目すべきだと指摘したのだが、それは世界のエネルギー供給が価格を下げ得るほど改善しているかを示すからである。投資家が期待してよい理由はある。中東および北アフリカからの海上原油輸出は1~2月の水準まで回復しており、これは米軍が海峡を通じて「ダーク・トランジット」を可能にした成功を浮き彫りにしている。…
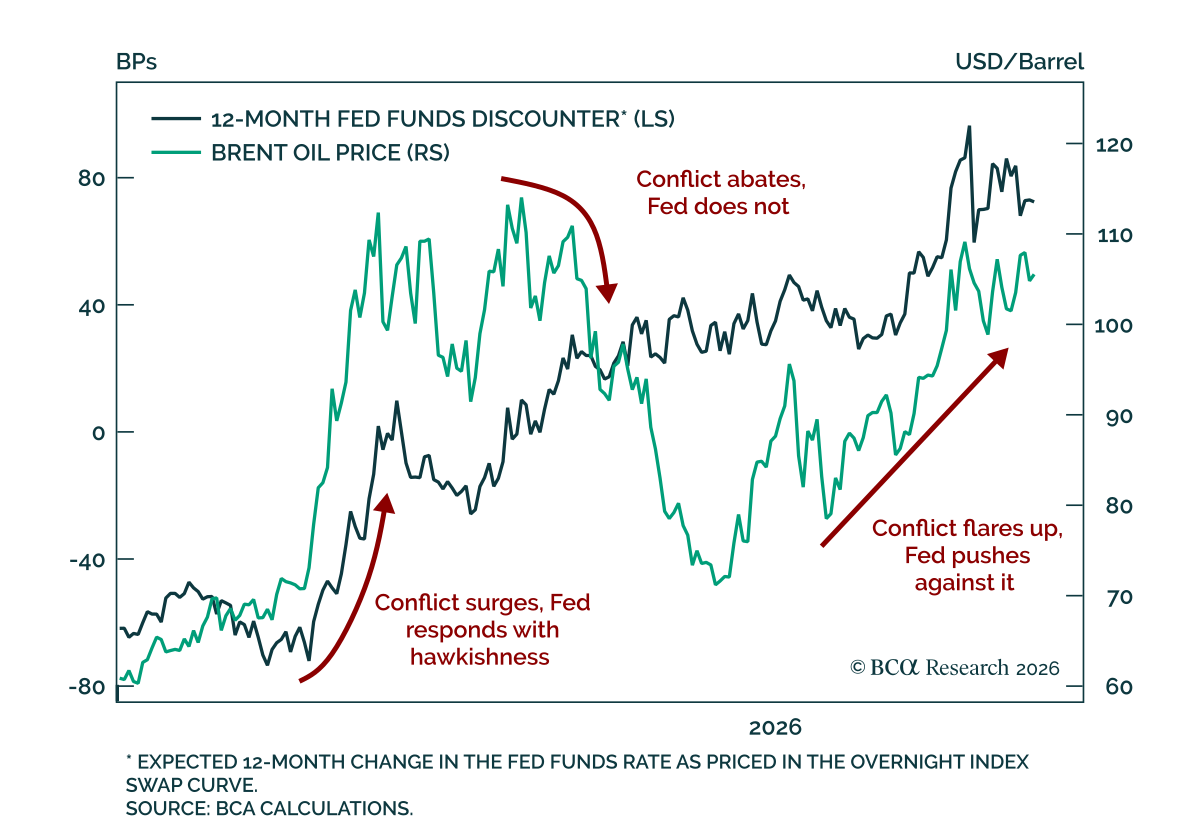
当社の GeoMacro strategists は株式に強気を維持し、債券についても長期的に強気であり、投資家に対して最近の利回り上昇を守りに入る理由とみなすべきではないと警告している。 当社の同僚は過去1か月に両方の判断を出したが、株式に関する判断は的中し、債券に関する判断は外れた。しかし、両者の結果はどちらも同じ要因、すなわち堅調な米国成長に起因している。利回り上昇を理由に弱気に転じた投資家は、利回り上昇の原動力を誤って解釈しているのだ。…
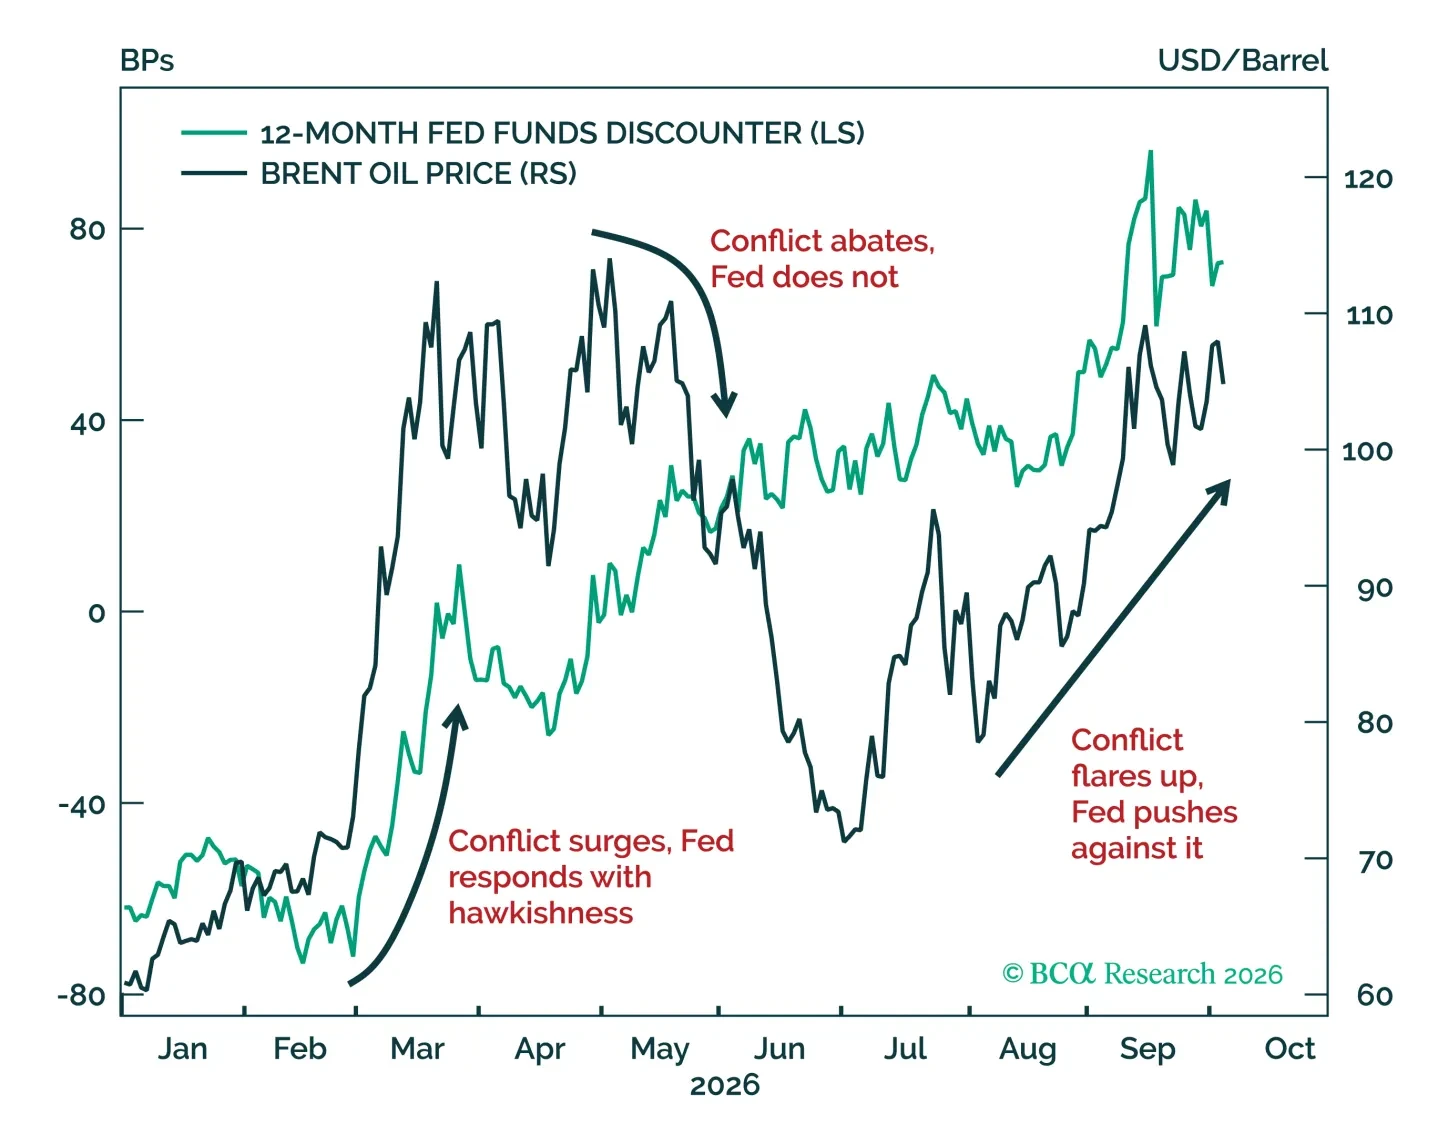
前回のレポート以降、長期国債利回りはさらに48ベーシスポイント上昇し、わずか1か月でかなりの動きとなった。それにもかかわらず株式は依然として底堅いままであり、利回り上昇は財政の無節制やインフレ懸念によるのではなく、むしろ景気面の好材料によることを示唆している。さらにイランでの戦闘は沈静化しつつあり、その一因はFRB自身の行動が戦争を抑制したためである。トランプ大統領がそれでも紛争を再開する可能性はあるが、ホワイトハウスの外交政策に対する制約は強まっている。当社は株式に対して引き続き強気であり、長期投資家は現在の利回り水準で少しずつ買いを入れるべきだという見解を再確認する。
ベア派の顧客を満足させるために、米国の増税リスクに焦点を転じる。具体的には、市場がいつ増税を織り込むかという問いに答える。
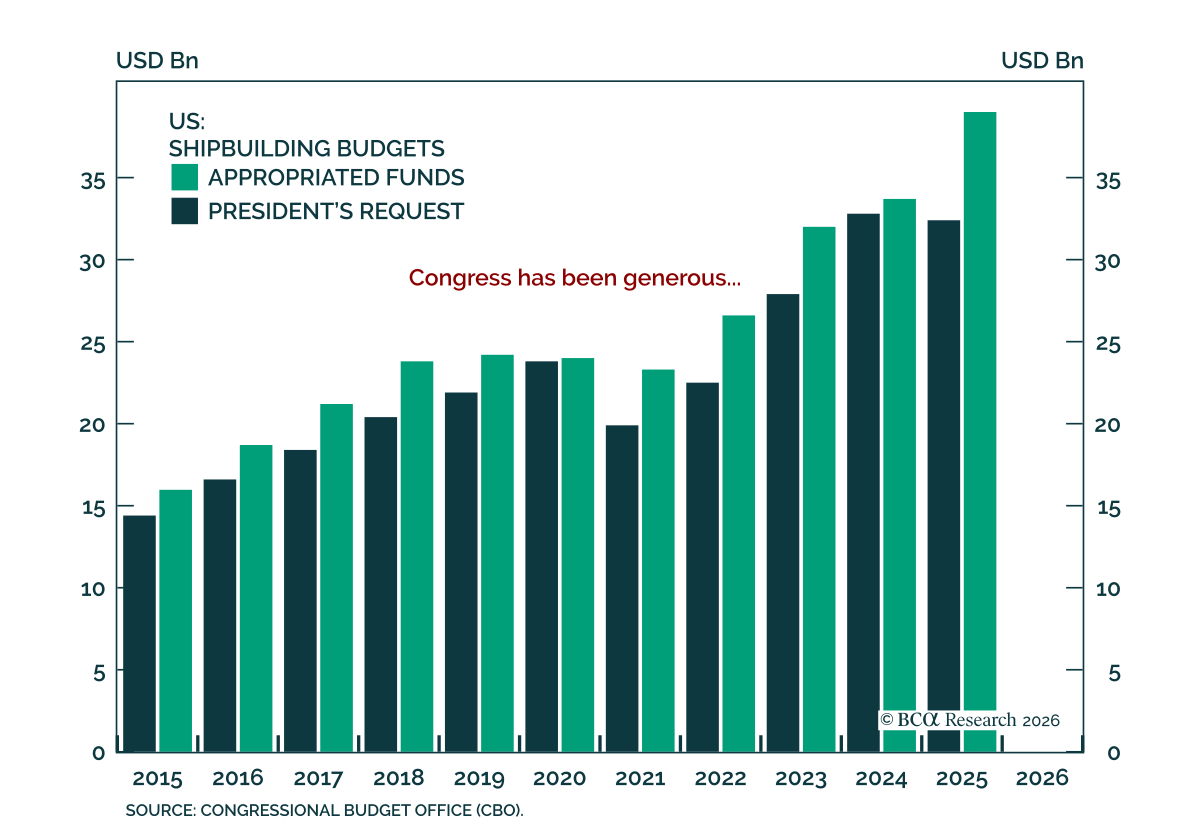
海軍の再軍備はある政権だけの要求ではなく、持続的で超党派の予算上の優先事項になっている。本稿のChart Of The Weekは、GeoMacroのアナリストである Jose Yanesによるものだ…
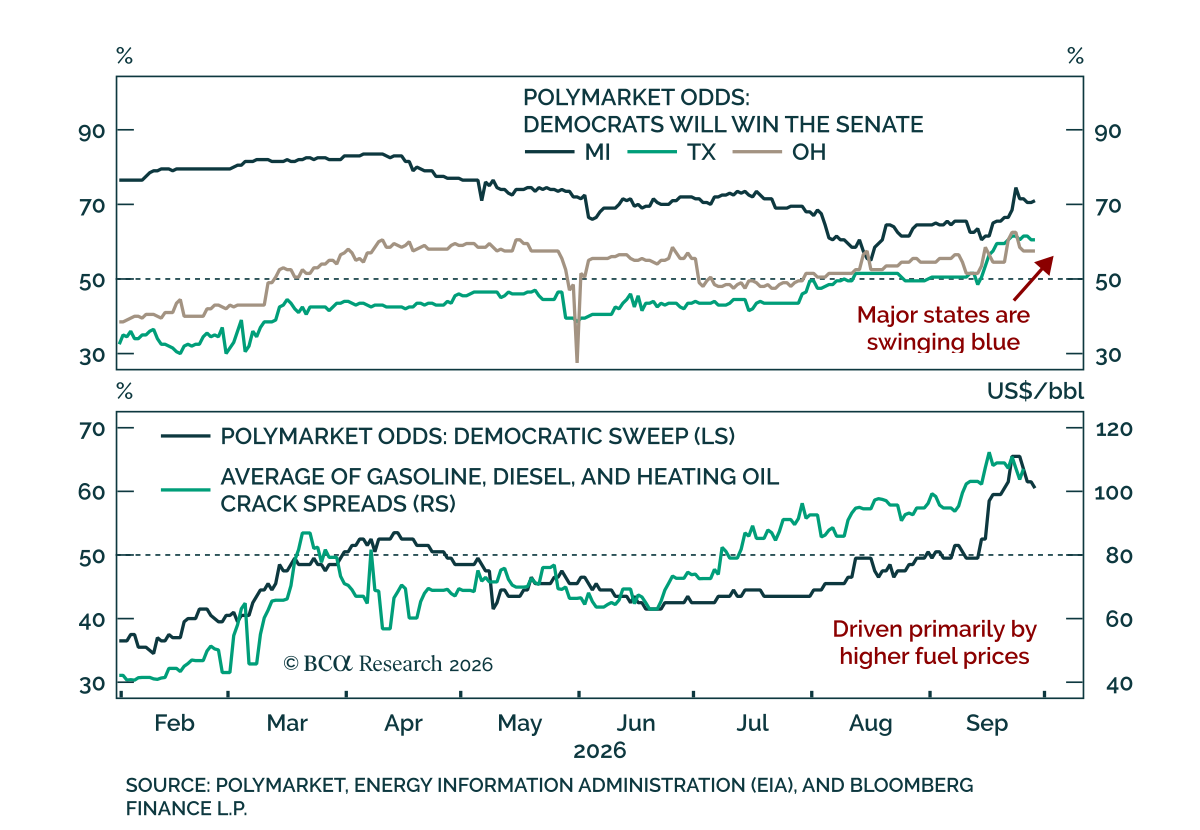
賭け市場のオッズは議会での民主党の席巻に決定的に傾き、当社の Geopolitical strategists がコンセンサスに反して主張してきた見方に収斂している。 その結果、Polymarketは現在、両院で民主党が勝利する確率を60%超と見積もっており、8月末の50%弱から上昇している。さらに、当社のquant modelでさえ、以前は共和党有利を示していたものの、現在は上院で50:50の引き分けを示している。…
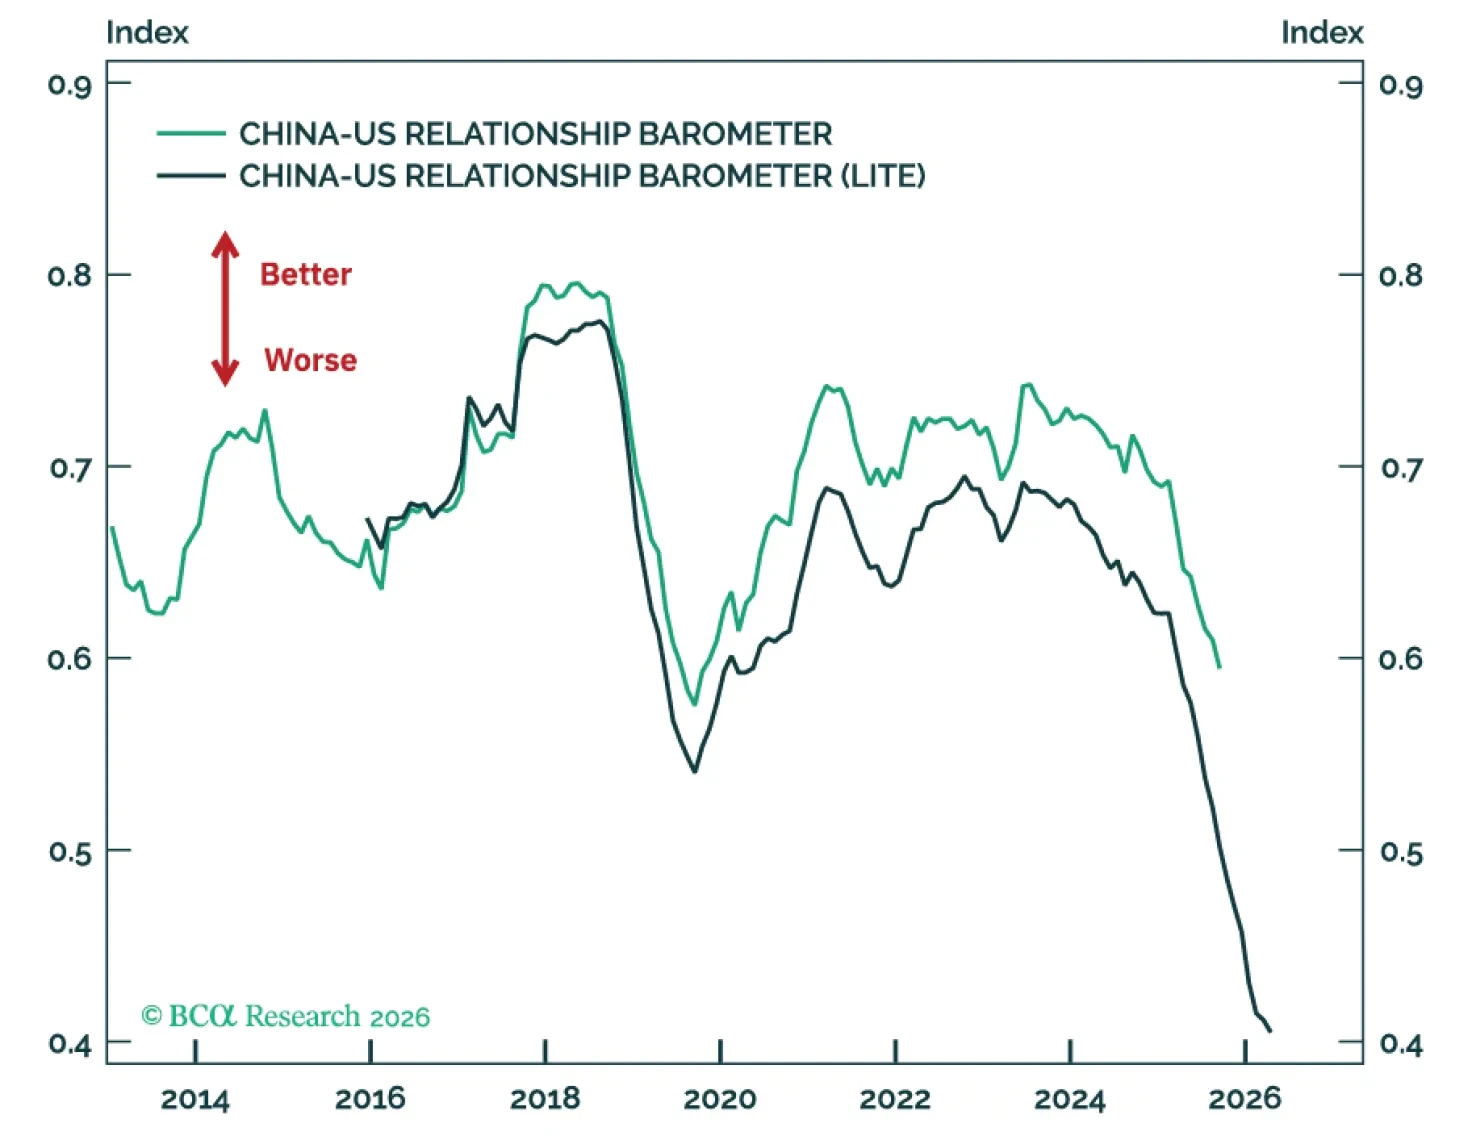
トランプと習近平の首脳会談は米中貿易に具体的な利益をもたらすものではない。戦略的緊張は続いており、そのため中国は2027年に財政刺激を拡大せざるを得ない。
活発な地政学的週末は、ロシアとイラン双方がより広範な紛争を誘発しないようエスカレーションの程度を慎重に調整していることを改めて示した。月曜の BCA Live & Unfiltered…

最近の中東での緊張激化は、米国の中間選挙を控えて原油価格を高止めにしておこうとするイランの既存戦略に合致しているが、エネルギーインフラやタンカーへの攻撃は地域の原油輸出回復を脅かしている。 当社のGeoMacro strategistsは、ブレントの実効レンジを90~110ドル/bblと見ており、さらに上振れする余地があるとみている。イランは原油価格をトランプ大統領に圧力をかけ中間選挙に影響を与える程度まで高く保ちたいと考えているが、今回の攻撃は戦争の新たな段階を示すものではない。…