Europe
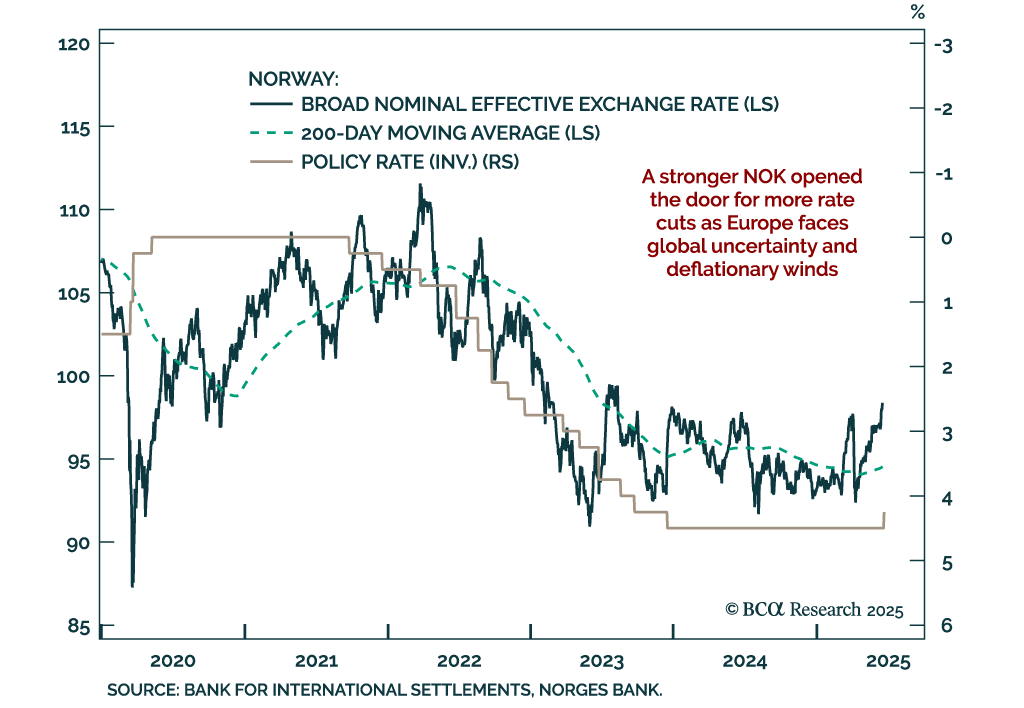
NOK NOK、そこにいるのは誰?利下げ NOK NOK、そこにいるのは誰?利下げ ノルウェークローネの上昇により、さらなる利下げの余地が生まれ、ノルウェー政府債券がより魅力的になっています。 私たちの今週のチャートは、ジェレミー・ペロソ、欧州ストラテジストによるものです。予想外の25ベーシスポイントの利下げにより、ノルゲス銀行は18ヶ月ぶりに初のハト派への転換を示し、事前のガイダンスを示さないまま6月に利下げを行い、欧州の同行に続き金融緩和をしました。 何が変わったのでしょうか?…
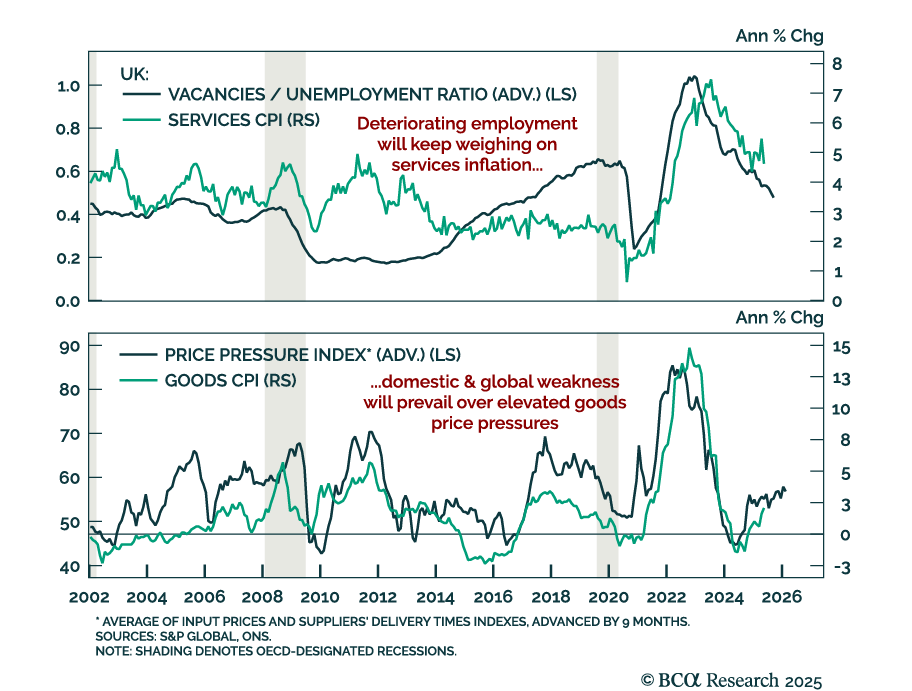
英国のディスインフレーショントレンドと労働市場の軟化が強気のギルトケースを後押し 英国のディスインフレーショントレンドと労働市場の軟化が強気のギルトケースを後押し 英国のデフレーションと労働市場の緩和により、ギルトとGBPのショートポジションをオーバーウェイトする根拠が強まっています。…
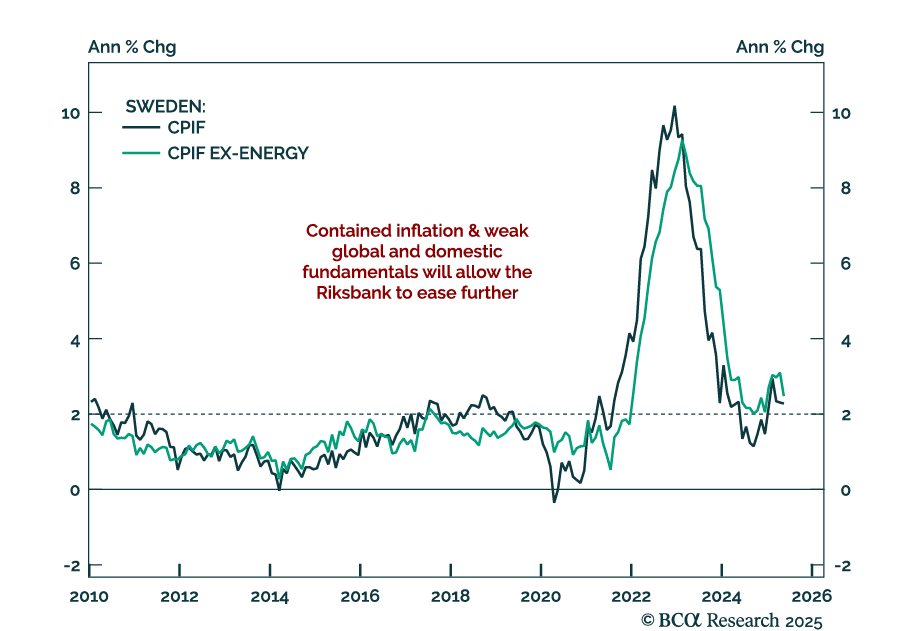
1 ハト派的なリクスバンクによる戦術的なSEK弱気見解 ハト派的なリクスバンクによる戦術的なSEK弱気見解 スウェーデンの経済的な脆弱性とデフレ傾向は金利引き下げをさらに後押ししており、私たちの長期SEK金利ポジションとNOK/SEKの取引を強化しています。 リクスバンクは25ベーシスポイントの金利を引き下げて2.0%とし、従来のOIS価格設定に一致する追加の金利引き下げを予測しました。総合インフレ率とコアインフレ率の予測が下方修正され、政策決定の正当性が示されています。…
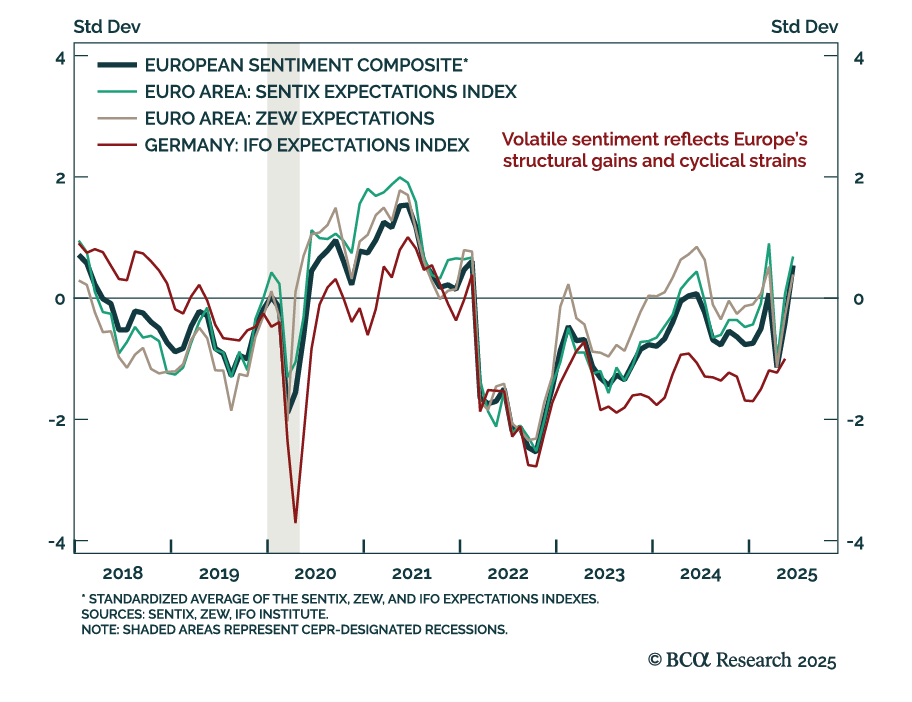
ZEW改善も、ユーロ圏の見通しは依然として脆弱 ZEW改善も、ユーロ圏の見通しは依然として脆弱 ZEW期待指数は5月に急上昇しましたが、基調的なマクロ経済の脆弱性によりユーロ圏資産への慎重な姿勢が依然として支持されています。ユーロ圏のZEW期待指数は11.6から35.3に上昇し、ドイツも予想を上回りました。現在の状況コンポーネントはわずかに改善しましたが、依然として低水準にあり、いまだ脆弱な経済環境を浮き彫りにしています。…
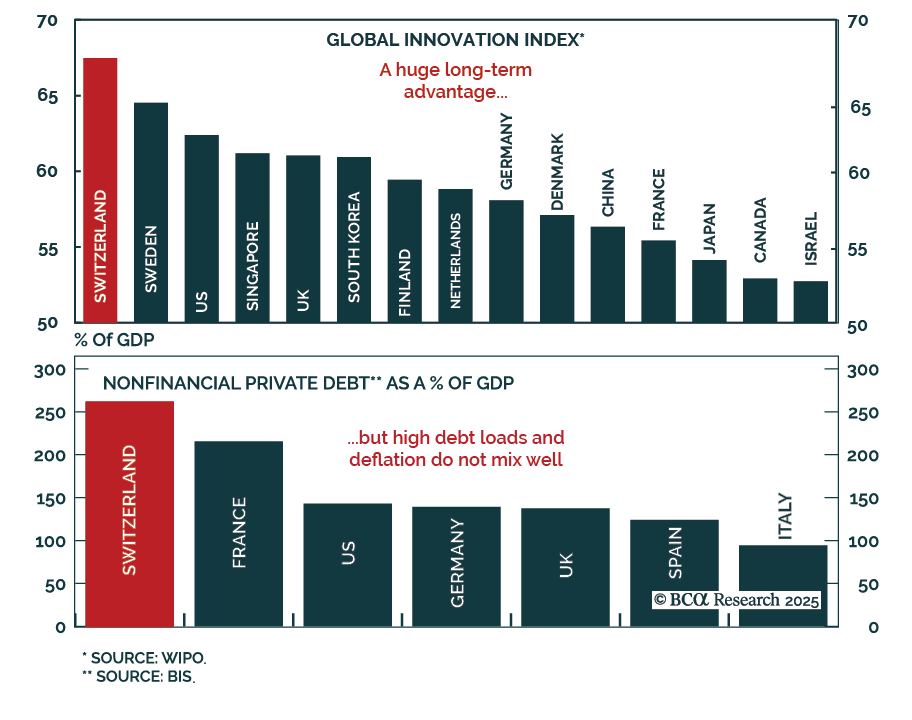
1 スイスの錯覚:強いファンダメンタルズ、弱いモメンタム スイスの錯覚:強いファンダメンタルズ、弱いモメンタム 弊社の欧州投資ストラテジストは、スイスがもはや戦術的な安全地帯ではなくなったと考え、スイスフラン(CHF)とスイス株式のアンダーウェイトを推奨し、スイス債券への選好を示しています。同国は高い生産性、革新性、堅牢な制度、低い公的債務といった強固な構造的基盤を保持していますが、短期的なデフレリスクが高まっています。…
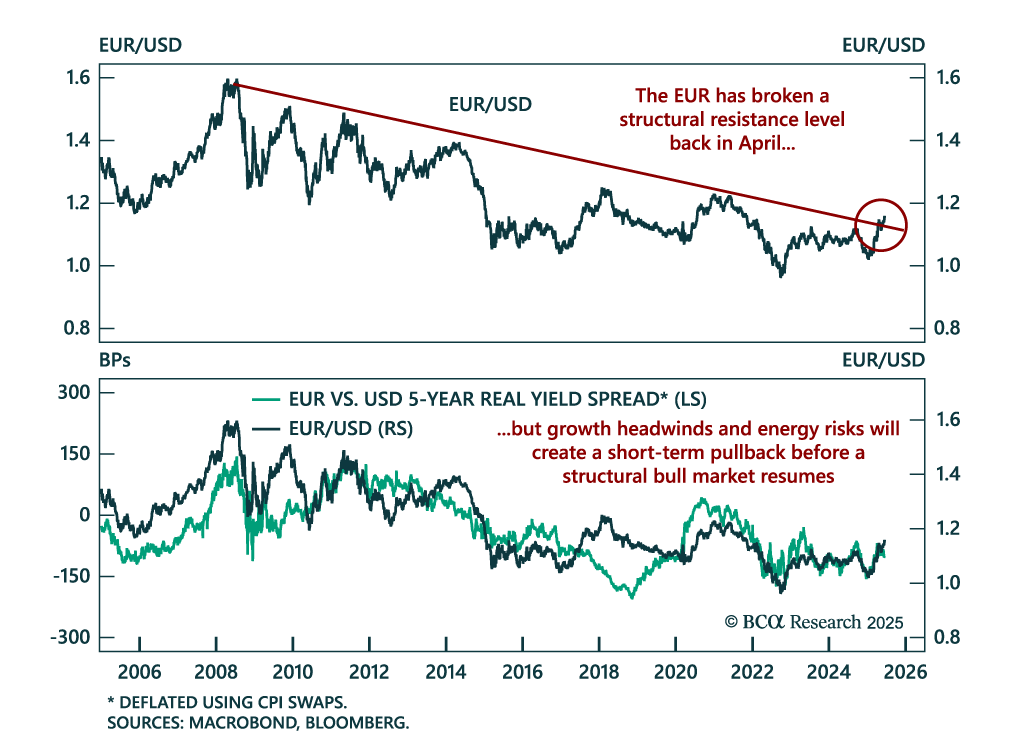
ユーロの新たなリスク ユーロの新たなリスク 構造的に強気なユーロのケースに反して、成長の脆弱さ、ECBの緩和政策、そして地政学的リスクが更なる上昇を抑え、短期的なユーロの上昇は限定的です。EUR/USDはドイツの刺激策と米国の政治的不安定をめぐる楽観主義の中で、4月に構造的抵抗を突破しましたが、短期的なリスクが再浮上しました。モメンタムとポジショニングの両方が悪化しており、我々のヨーロッパ系ストラテジストは1.08〜1.10への下落を予測しています。…

In this FX note, we provide a rationale for why it is important to pay attention to technical indicators, while still keeping your eyeball on the structural factors that drive currencies. This report answers the following questions: 1. Should you buy or sell the USD over a three-to-six month period from the pure lens of our proven technical indicators and 2. What are the best tactical cross trades among currencies.
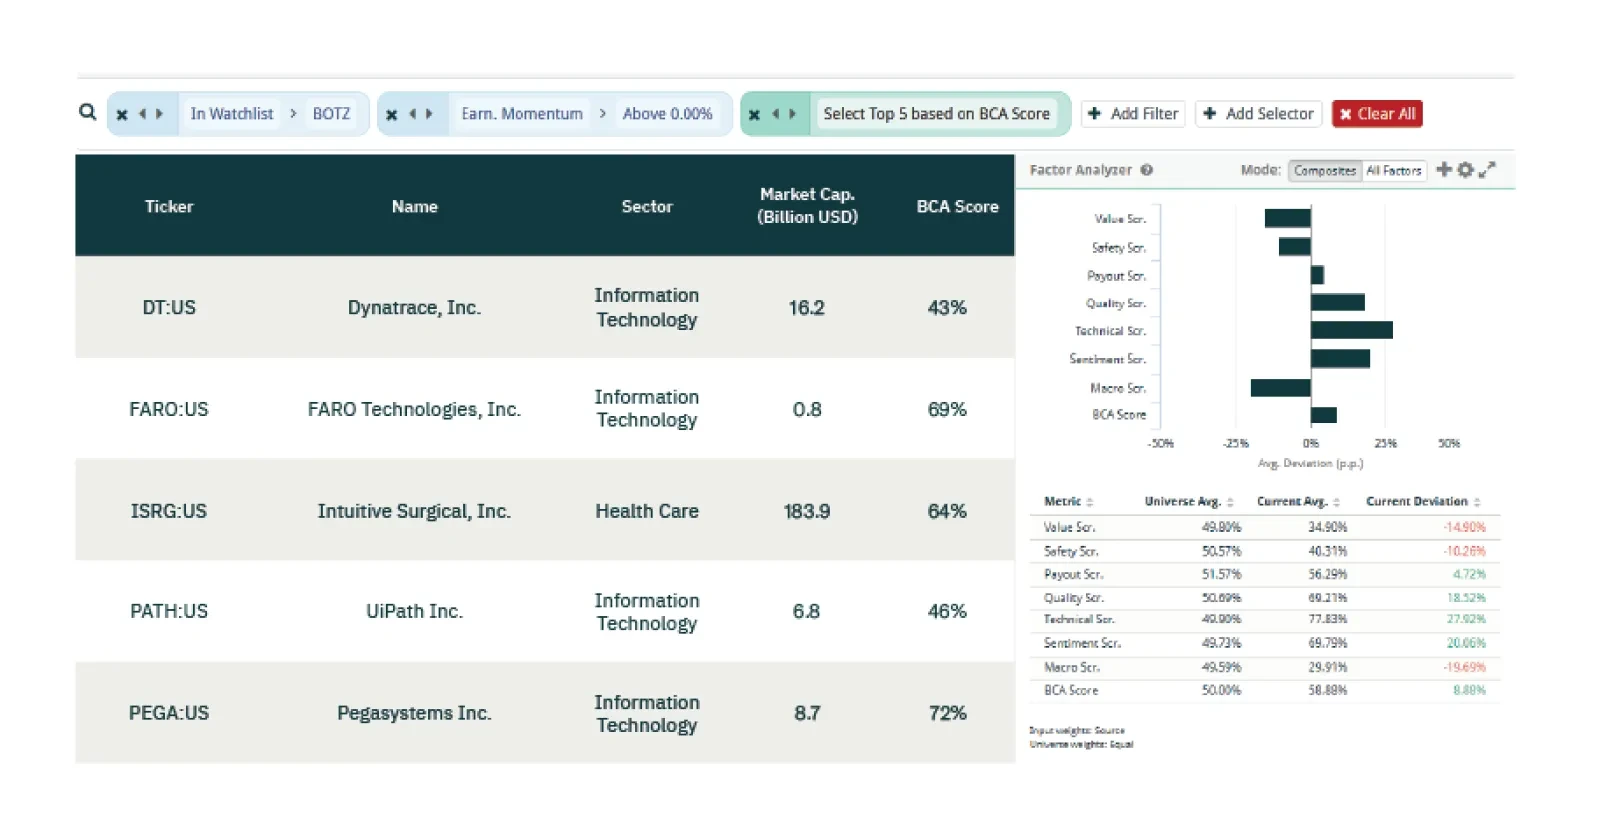
This week our three screeners explore equity trades in Robotics, European Quality and Technical, and Hong Kong.

This week our three screeners explore equity trades in gold mining stocks, European banks, and US stocks ex-Tech should a recession not be imminent.
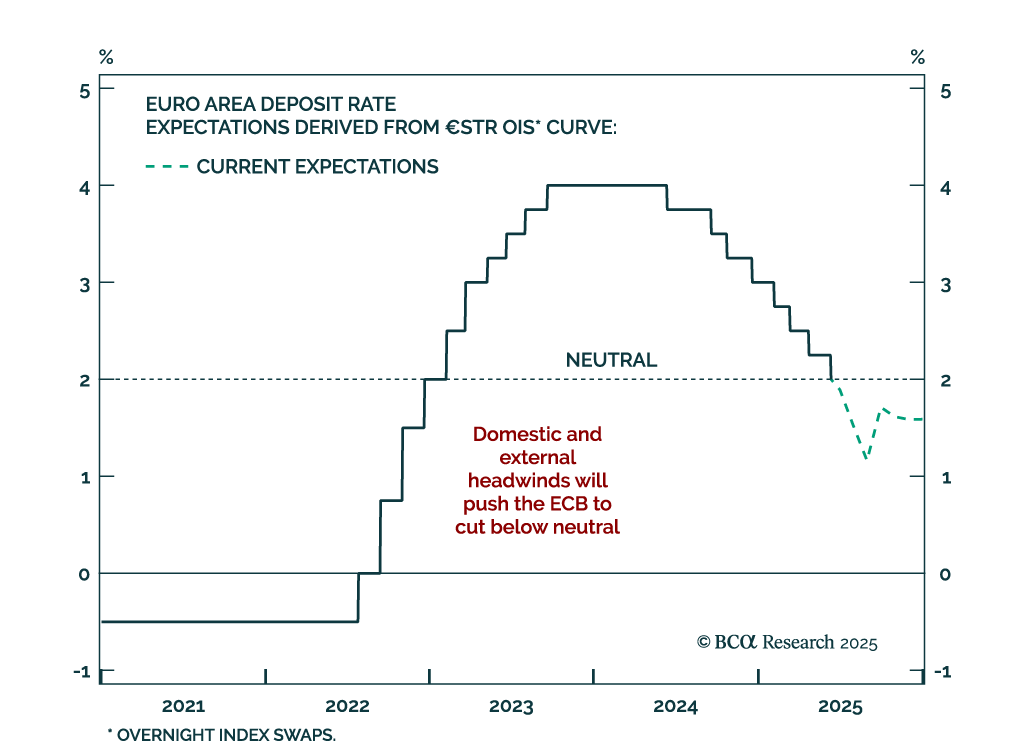
The ECB’s expected rate cut to 2% marks a slower easing phase, capping Bund yields. The shift to a quarterly pace of cuts, barring surprises, confirms a more gradual approach despite ongoing disinflation and weak growth. Staff projections downgraded inflation…