Equities
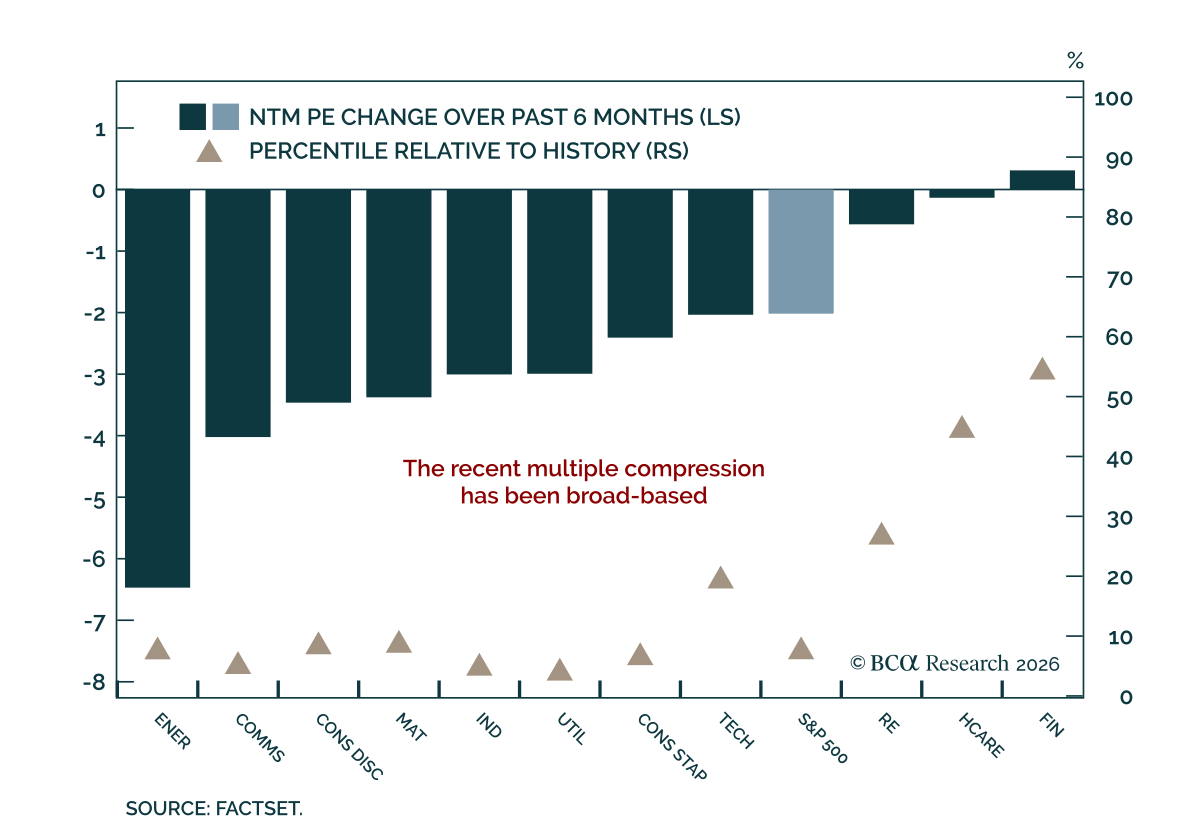
当社の US Equity strategistsは米国株に対して引き続き建設的であるが、年末目標の8100達成への道筋は業績にますます依存するようになっており、倍率の拡大が寄与する余地は小さい。 一方で、長期金利の上昇、EPS成長の鈍化、そして大量のIPO供給はいずれもバリュエーションに対する重大なリスクであり、株式のファンダメンタルズが堅調であるにもかかわらずリスクは残る. 倍率の圧縮は既に著しいが、性格としては穏やかである。S&P…
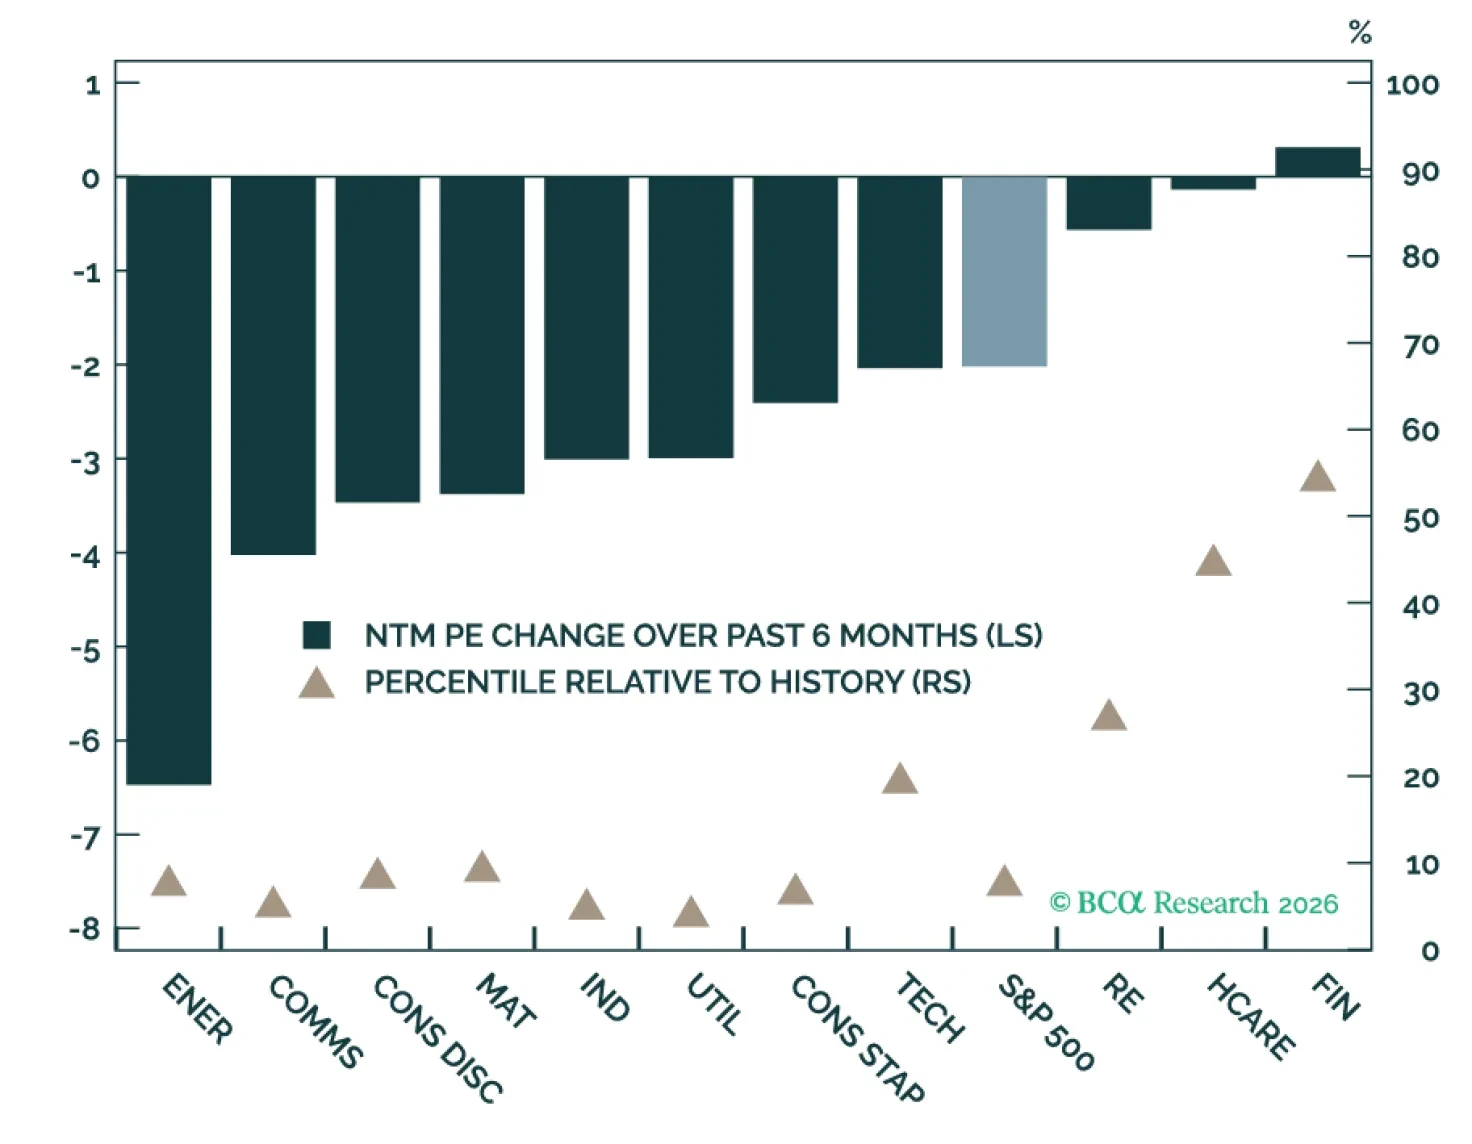
当社は米国株式に対して引き続き建設的であるが、利回りの上昇、EPSの伸びの鈍化、IPOの大量発行がバリュエーションにとって重要なリスクであり、そのため年末目標への道筋はますます利益に依存するようになっている。戦術的には、利益が株価を上回ったことで既にマルチプルは大幅に、しかし悪影響の少ない形で圧縮している。うまくコミュニケートされたFedの利上げは、債券市場の不確実性を強めるどころか緩和し得る。
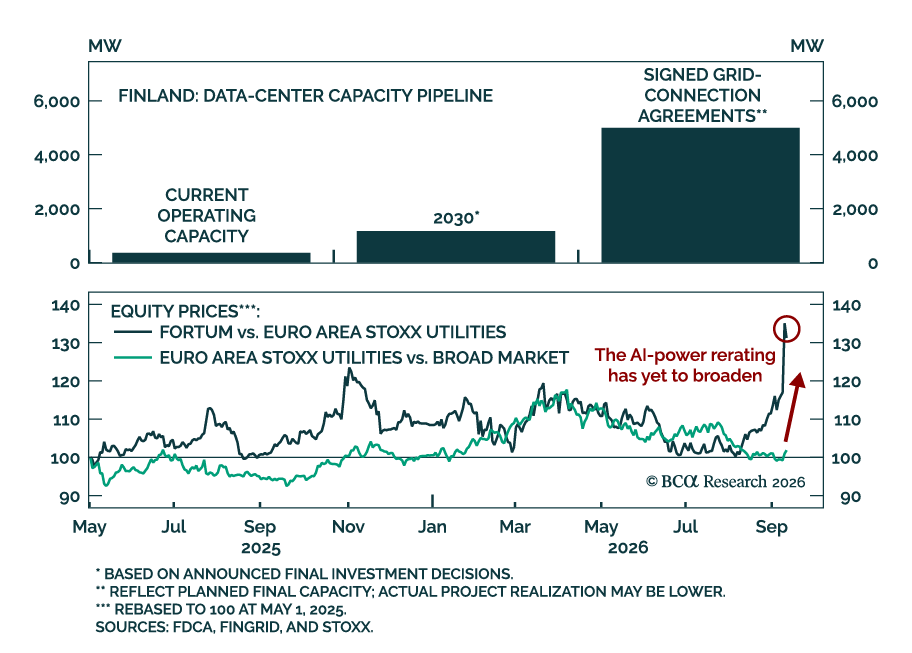
欧州のAI拡大は構造的電力需要の新たな源泉を生み出している。当社のChart Of The Weekはアナリストである Eugenia Panによるもので、この傾向が信頼性の高い低炭素電源を有するユーティリティに有利に働く理由を示している。フィンランドが早期の事例を示している。現在の稼働中データセンター容量は約360 MWに過ぎないが、最終投資決定に基づく2030年までに見込まれるプロジェクトにより1.2 GWに達する見込みである. 既に締結された系統接続契約の合計はほぼ5…
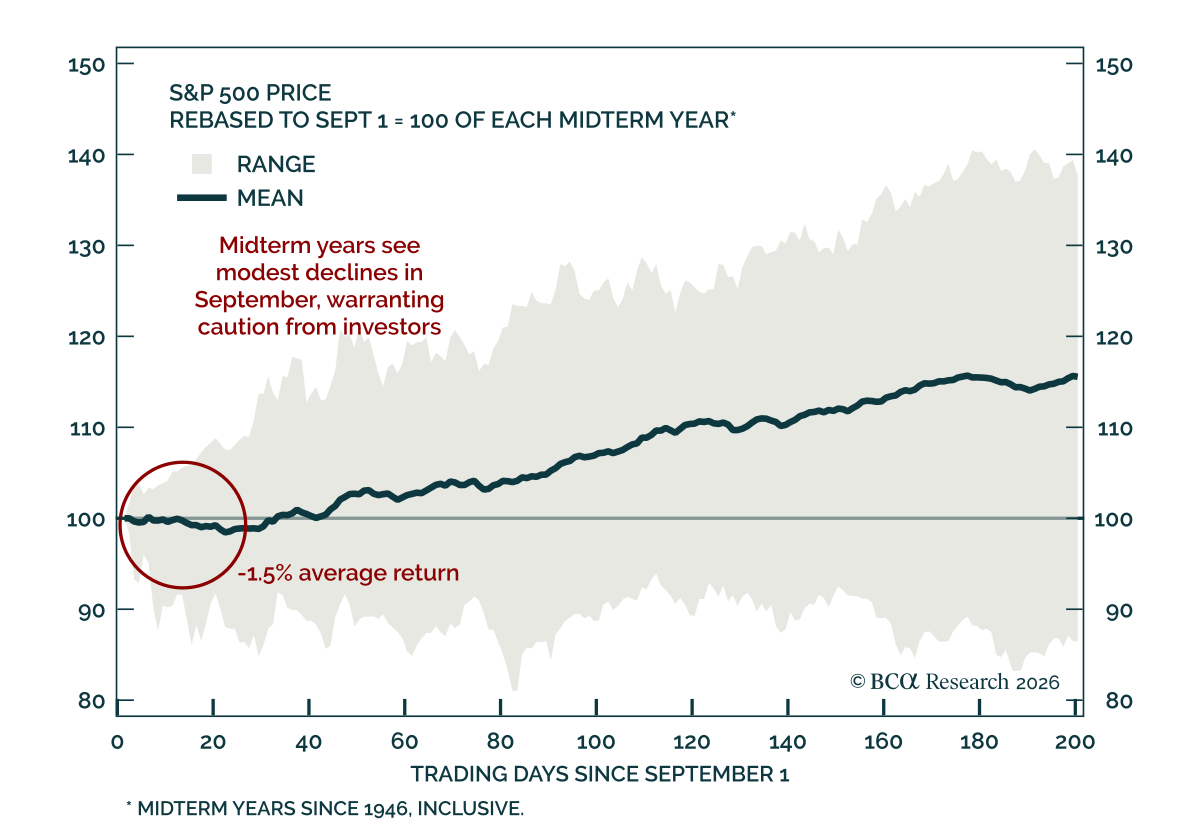
歴史的に、中間選挙の年は株式にとって厳しいことが多い。 投資家は9月に際して一層警戒を強めるべきだ。第二次世界大戦終結以降、S&P 500は9月1日から最安値まで平均で1.5%下落しており、最安値は通常10月上旬に来る。1990年以降ではその数値は3.5%に跳ね上がる。 もちろん、9月効果(その月にリターンが特に弱いという市場の異常現象)がこれらの数値に反映されているのだ。1946年以降、9月の平均月間リターンは-0.7%で、全月中で最も低い。中央値では-0.4%で、唯一のマイナスの月である。…
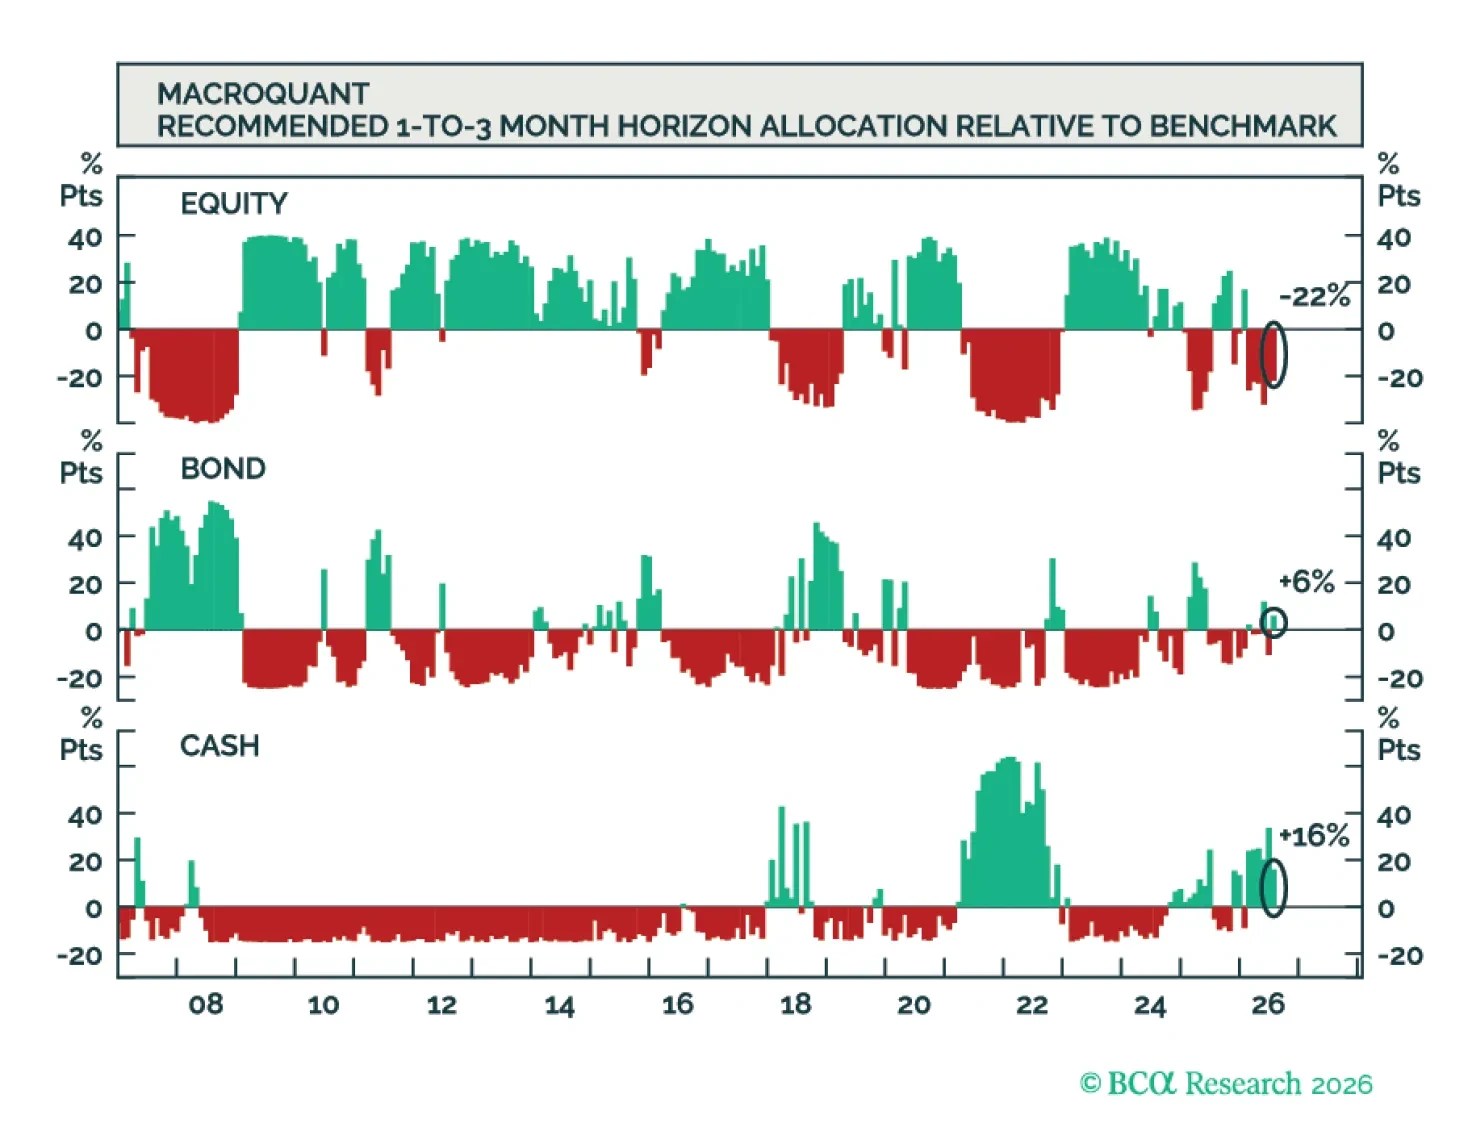
MacroQuantは株式をややアンダーウェイト、債券をややオーバーウェイト、現金を大幅にオーバーウェイトと推奨する。さらに、同モデルは米ドルに対してポジティブで、金に対してはややネガティブ、銅と原油に対しては強気である。
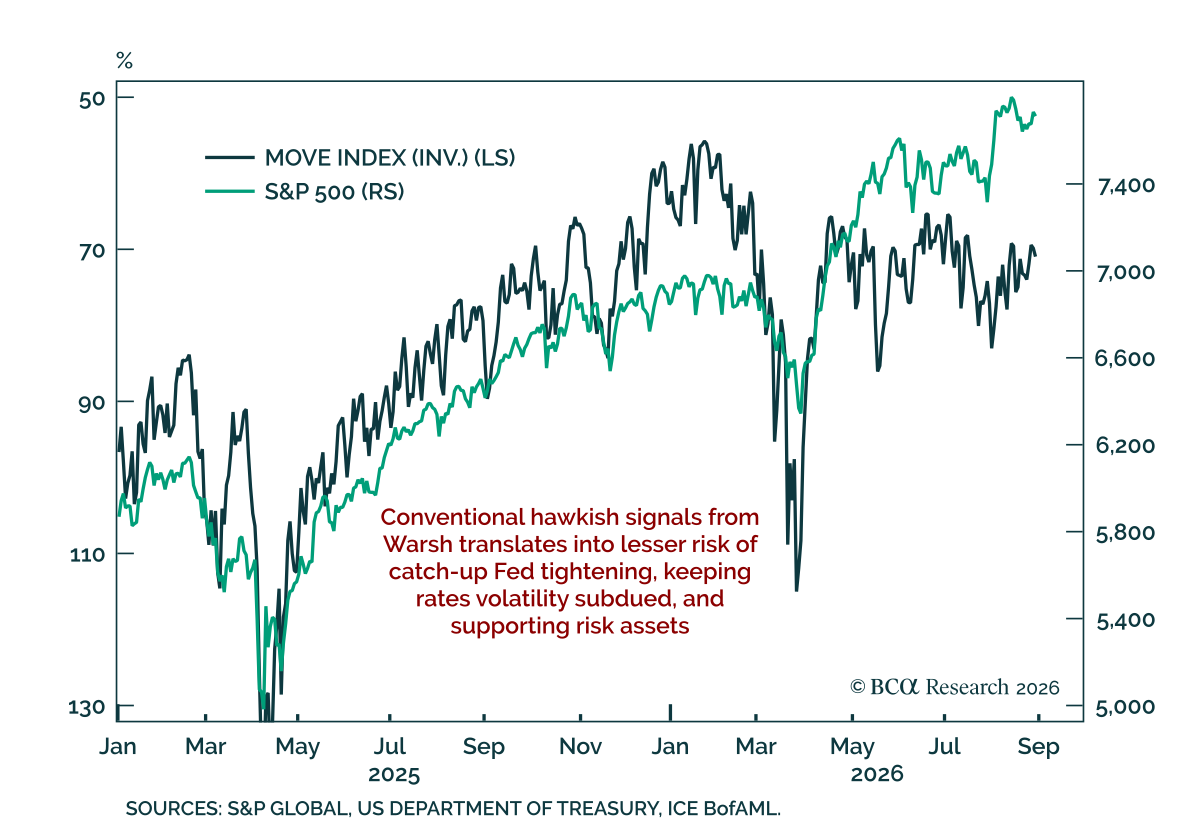
利回りの水準は株式にとって金利の変化速度ほど重要ではないため、株式リスクのより有用な尺度はインプライド金利ボラティリティである。 株式は利回りが上昇する局面でも低下する局面でも、さまざまな金利環境でプラスのリターンを示してきた。重要なのは金利を動かしている要因であり、インフレが市場の焦点であれば株式と利回りは一般に負の相関を示し、成長が焦点であれば通常正の相関になる。…
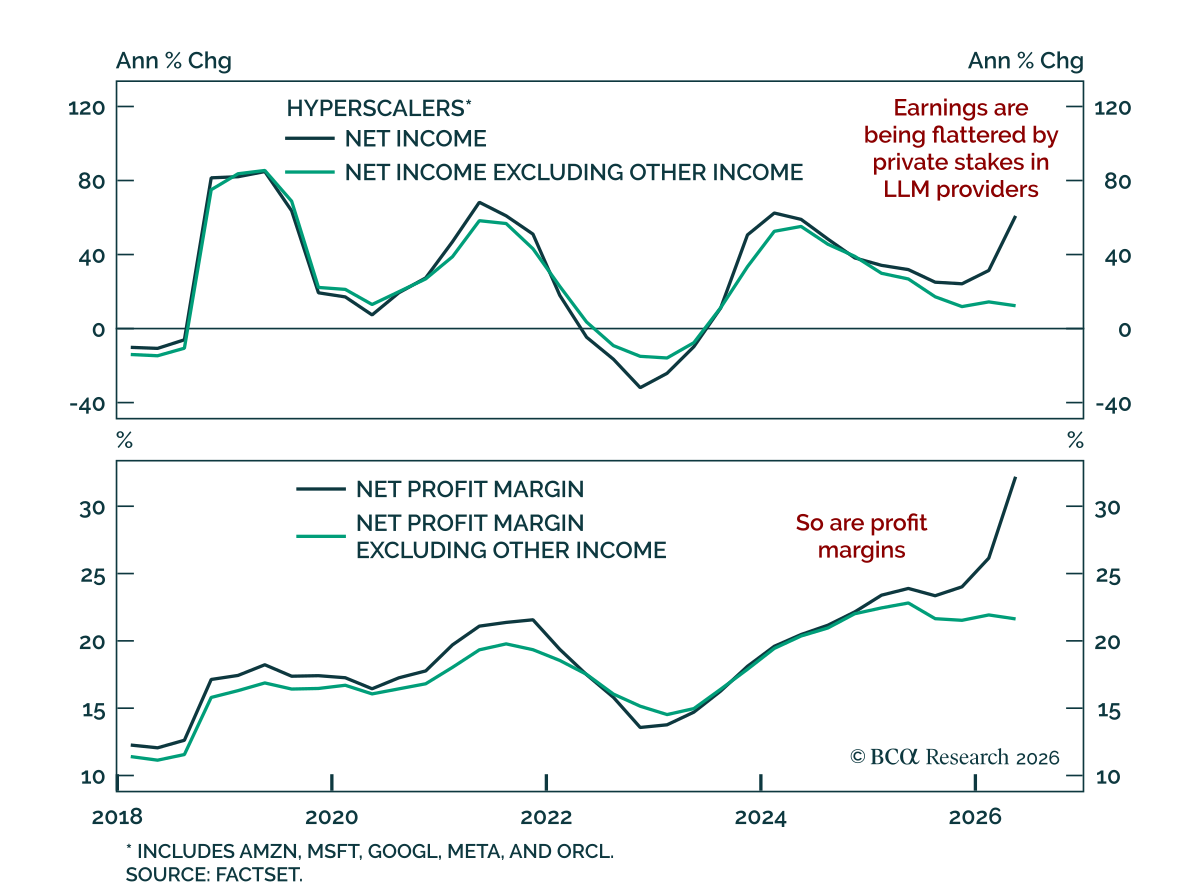
ハイパースケーラーの業績はAIに関連するクロスオーナーシップ利益によってますますかさ上げされている一方で、同じAIエコシステムは中国のより安価なモデルからの圧力に直面している。…
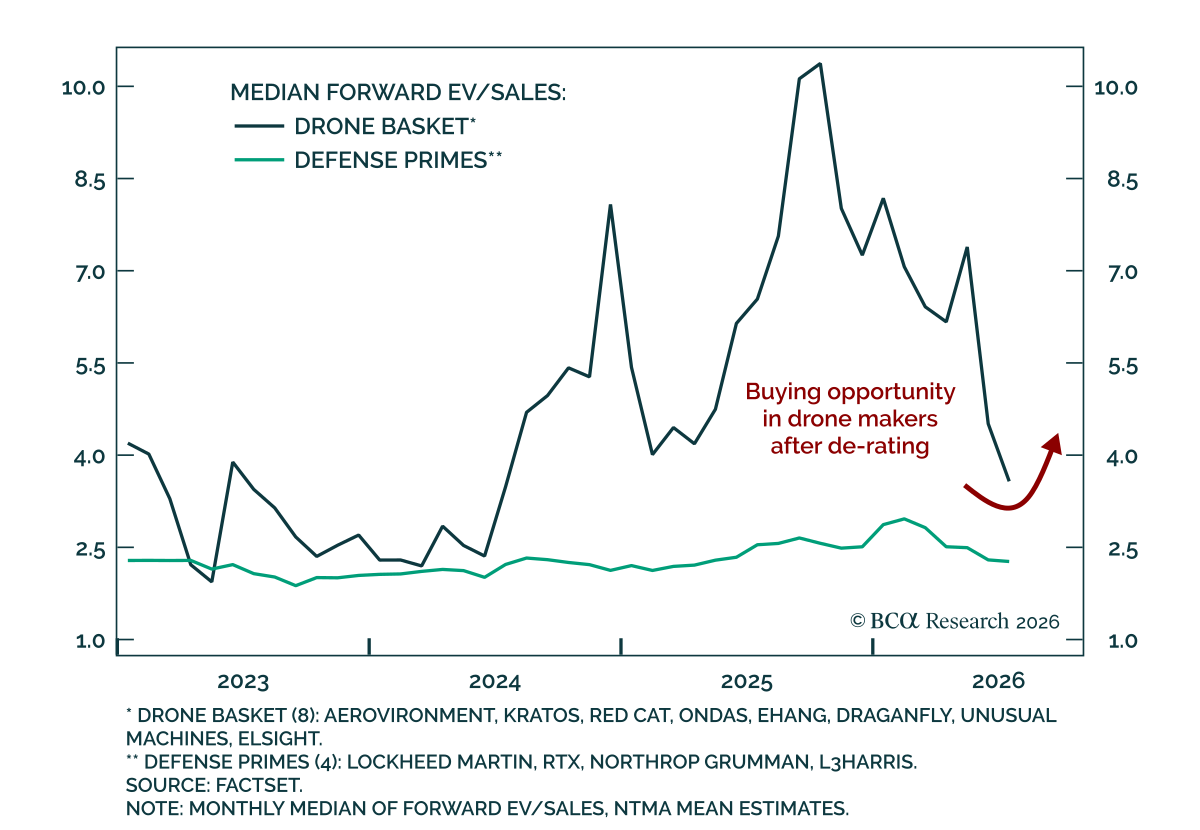
当社の GeoMacro strategistsは大型の航空宇宙・防衛株に中立で、ドローンメーカーをオーバーウェイトしている。多極化、国際的不安定、紛争は未解決のウクライナとイランの戦争によって強化されており、世界の防衛支出と兵器製造には依然として長期的な追い風がある。しかし短期的には、当社の同僚は売上と利益の伸びの減速、コスト圧力の上昇、そしてバリュエーションが構造的な強気シナリオの大部分を既に織り込んでいることを指摘しており、したがって今後6~12か月で大型株がアウトパフォームする余地はほとんどない。…
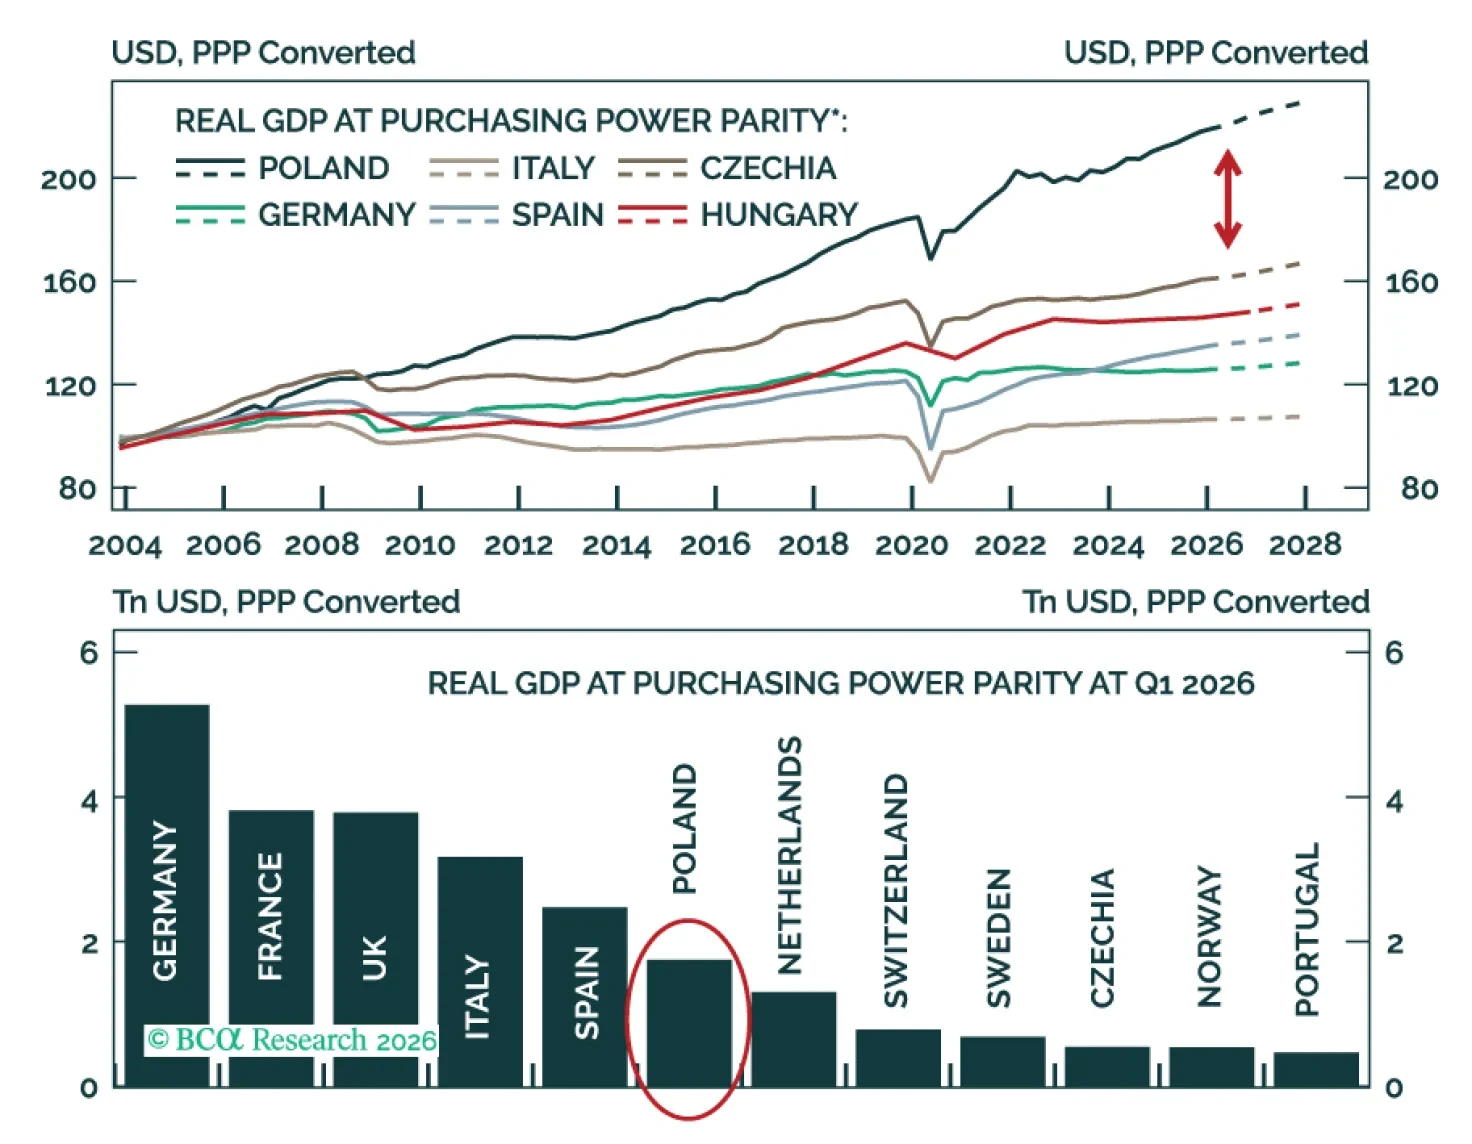
ポーランドの短期的な成長見通しは依然として魅力的である。急増するEUからの投資が欧州の弱さを和らげ、株式の上振れを支えるからである。しかし時間は限られている。人口動態の変化、技能不足、そして財政の悪化が収束をますます制約するのである。ポーランド株とイールドカーブの中腹を選好し、短期的にはユーロに対してズウォティのさらなる弱含みを見込むのである。