Equities
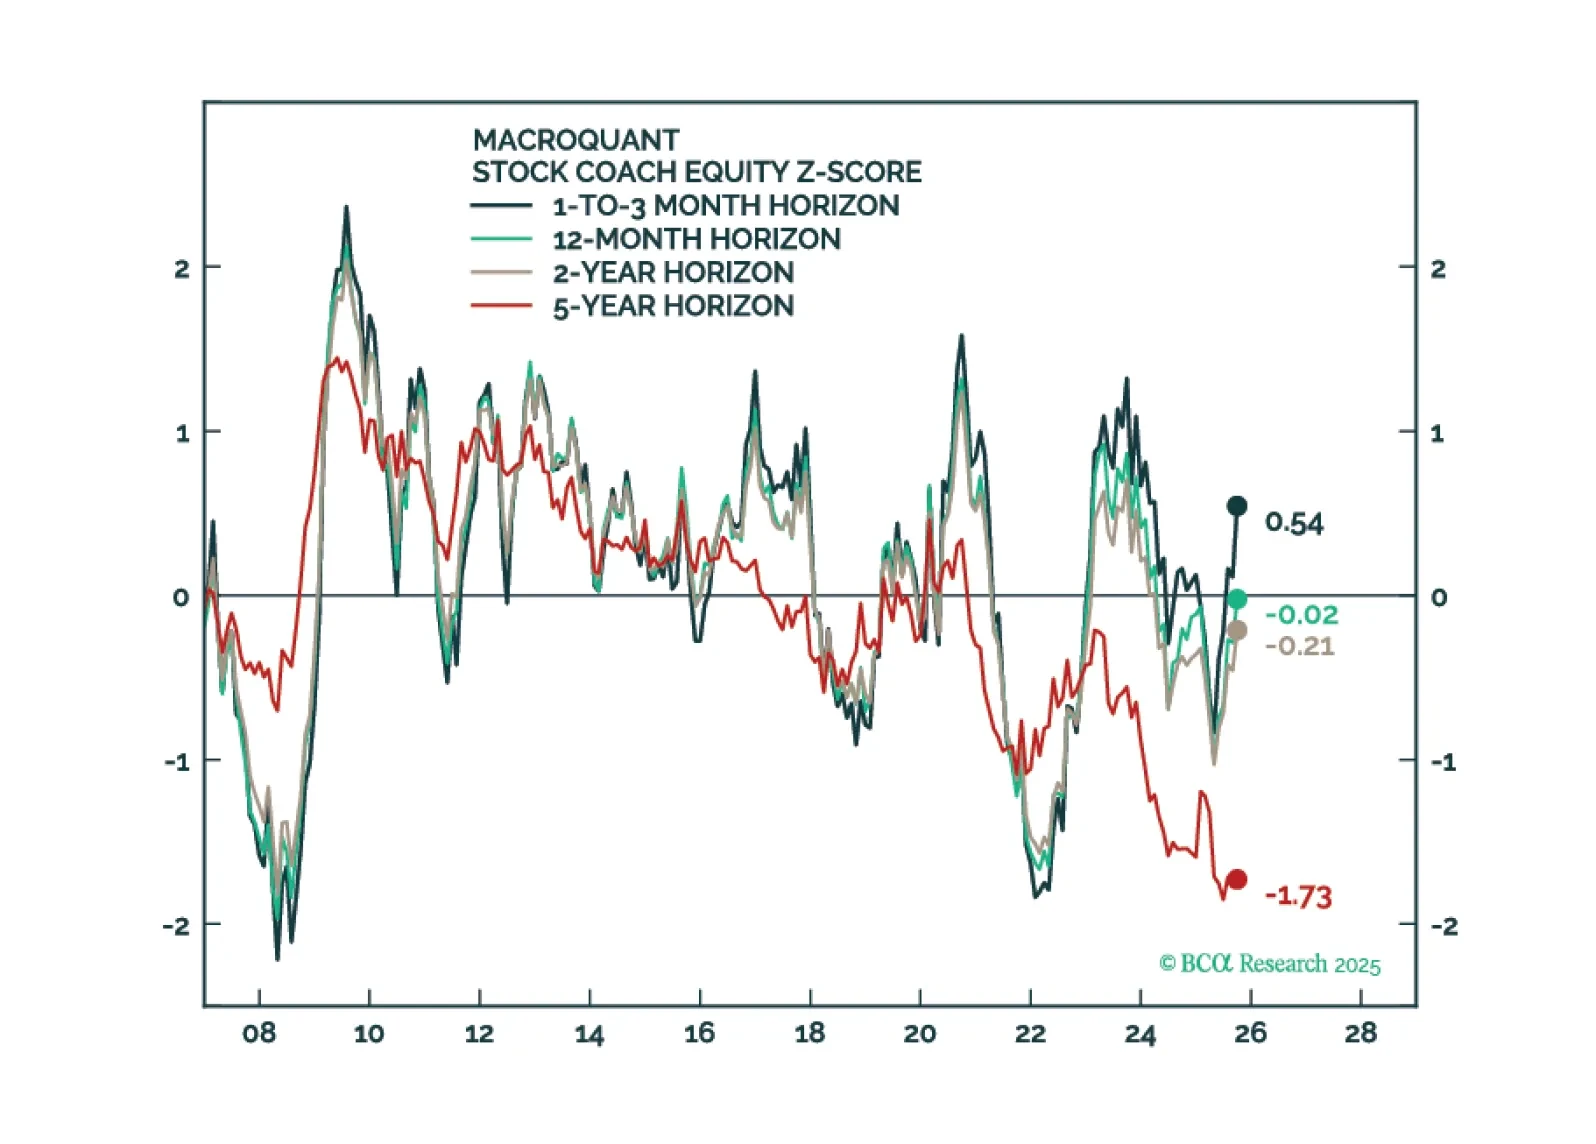
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。
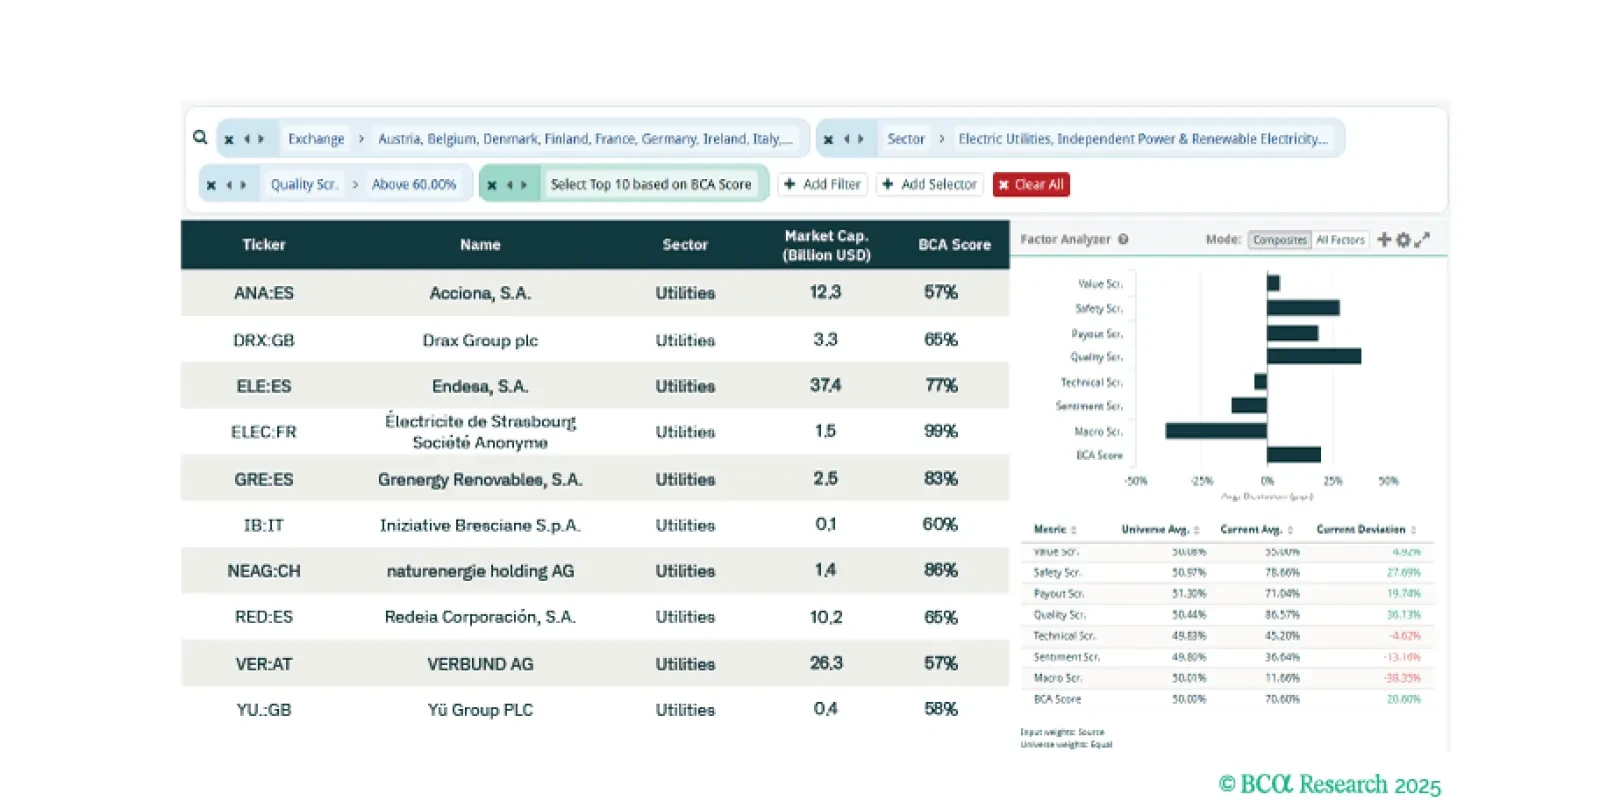
今週、私たちのスクリーナーはヨーロッパの電化に伴う機会を探り、質の高い希土類関連の投資対象を特定し、大規模な国際紛争に対するヘッジとしてのポートフォリオを提案します。

資産配分担当者は、資産の期待リターンの大きさだけでなく、その形状にも注意を払う必要があります。この概念は、技術的にはスキューとして知られています。スキューを分析に加えることで、株式の配分をニュートラルまで引き上げ、債券はアンダーウエイトのままとなります。さらに、新しい戦術的な取引として砂糖を買うことが挙げられます。

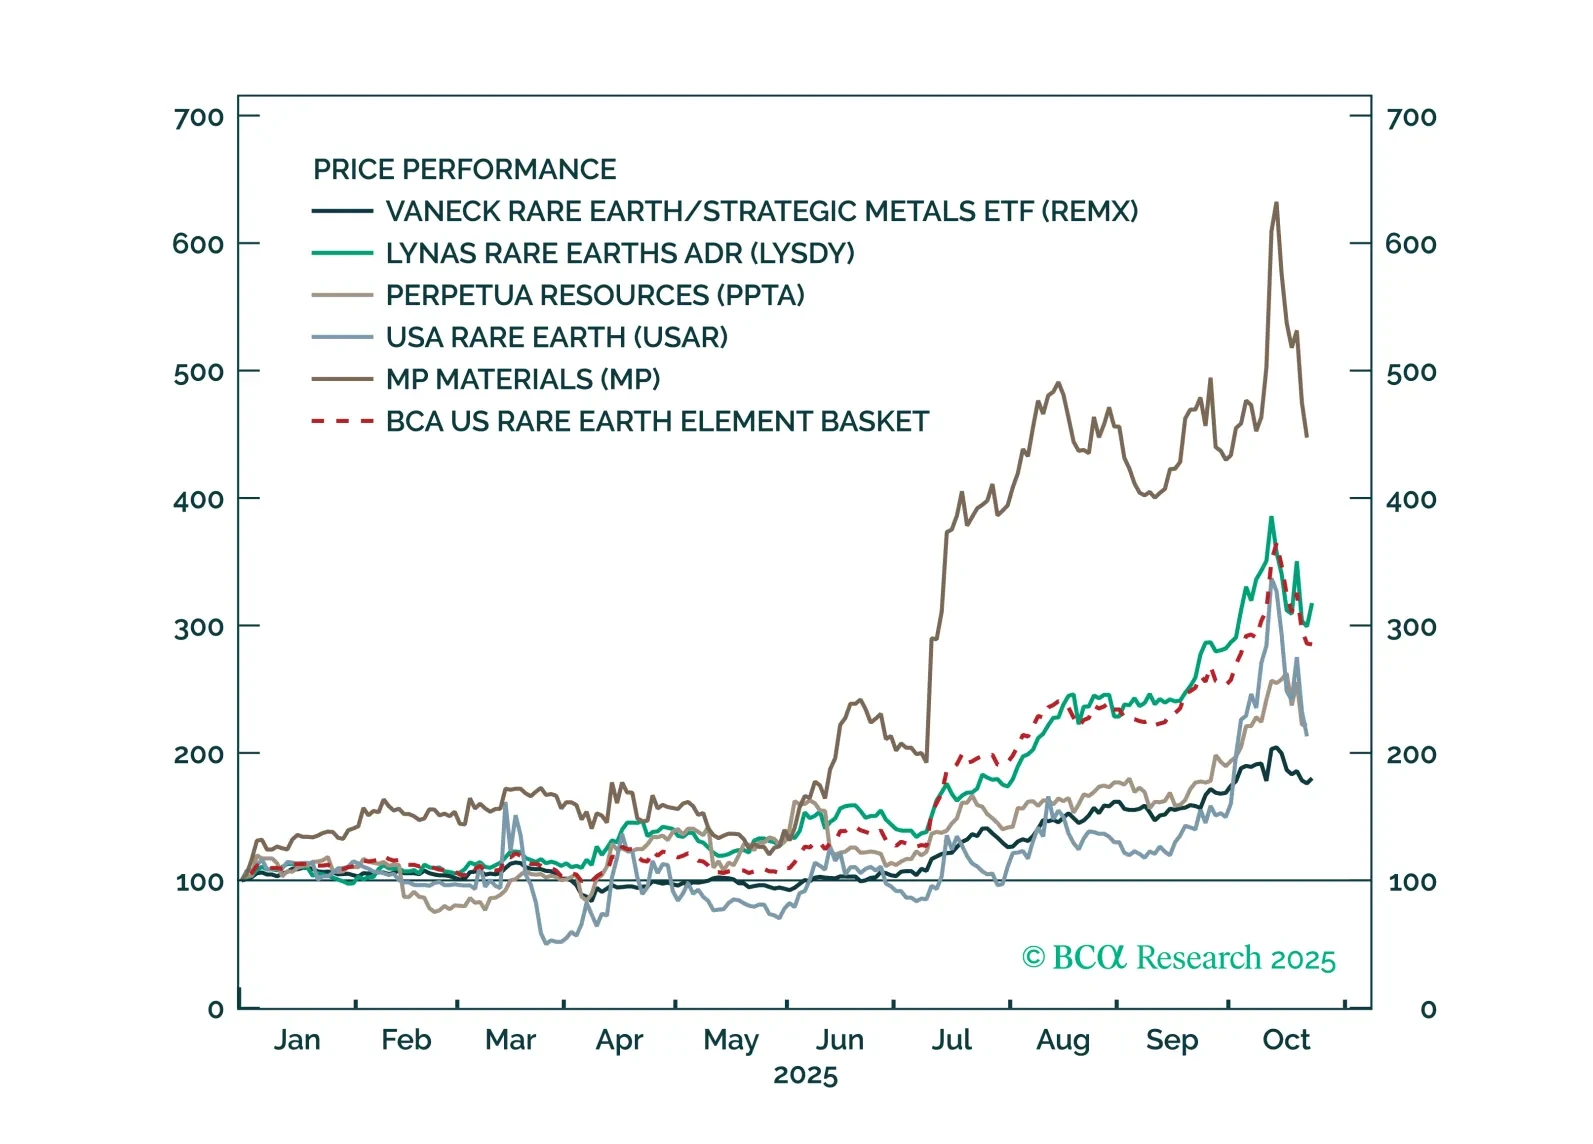
米中デカップリングとレアアース供給の混乱は、中国以外の採鉱業者や精製業者が生産を拡大し収益性を達成するための独自の機会を生み出しました。この構築プロセスは時間がかかり、コストが高く、多くの課題に直面することになりますが、政府の支援により成功の可能性が大幅に向上します。中国以外でのレアアース生産はまだ初期段階の投資テーマであり、我々は構造的に強気であり、調整局面で買い増し、また本レポートで提示された多様な採鉱業者バスケットに投資することを推奨します。

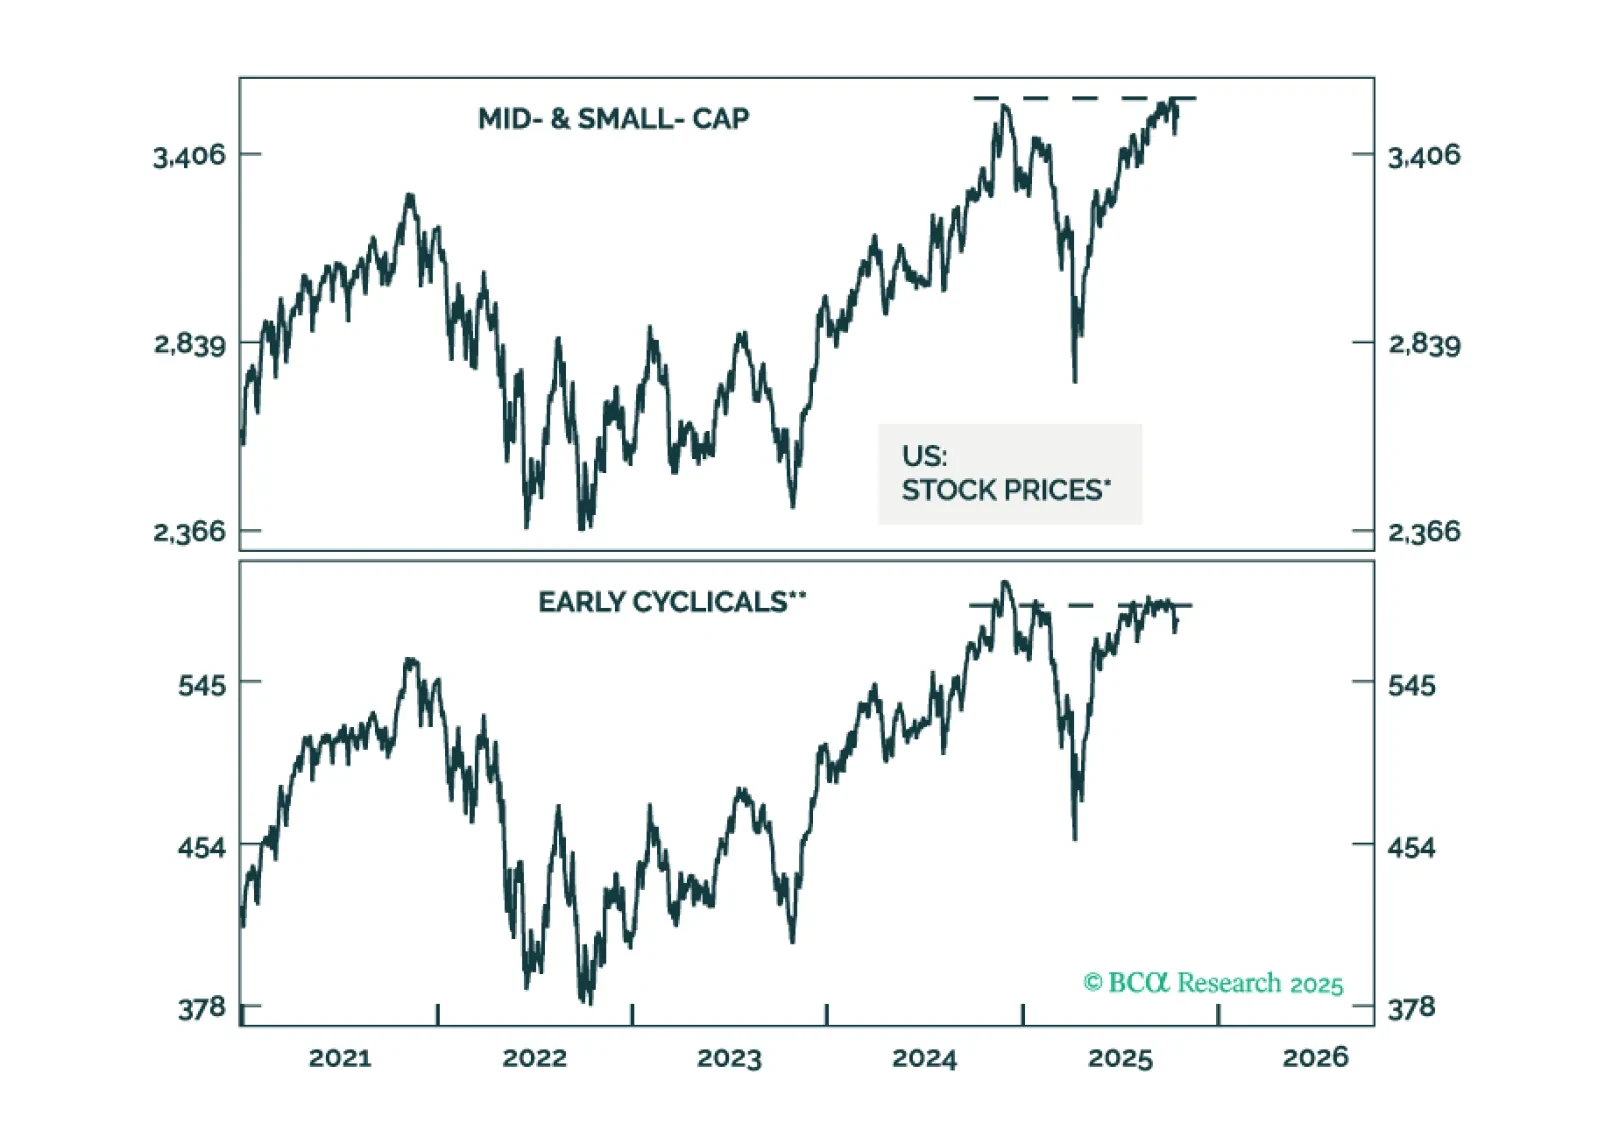
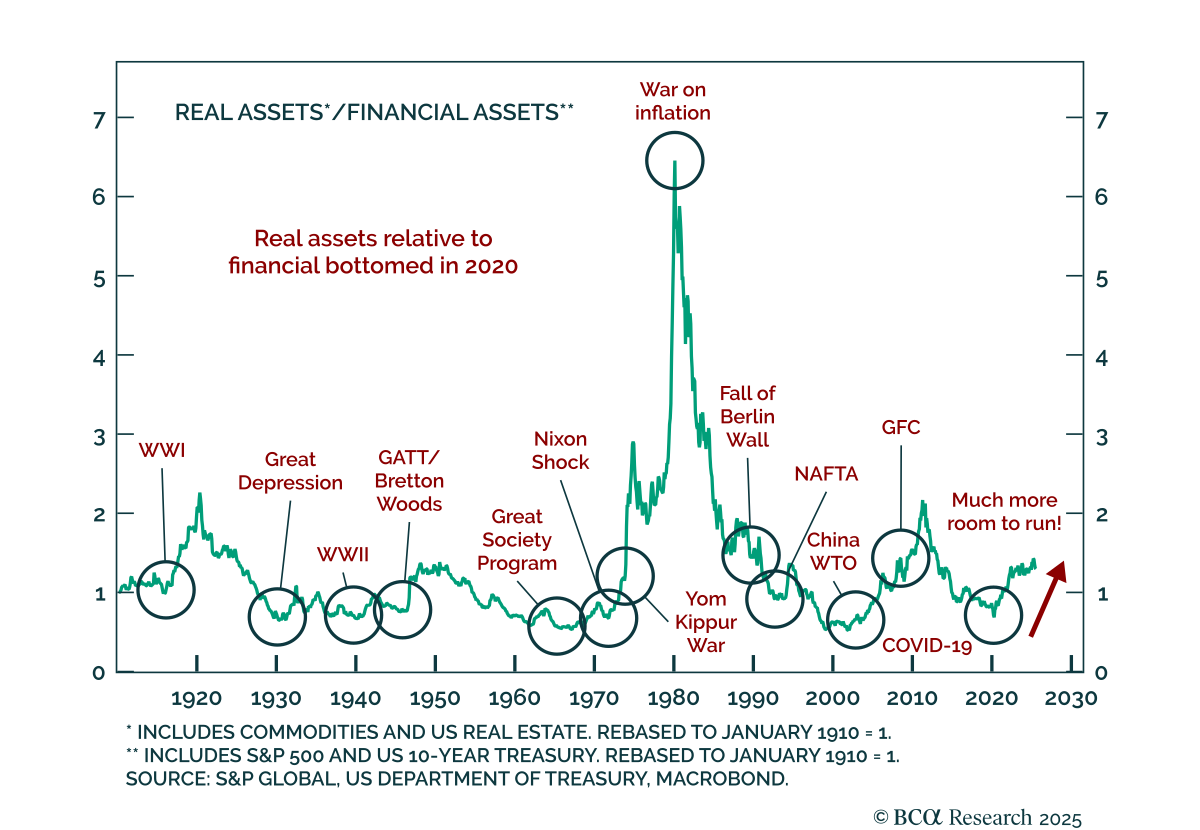
世界市場において、投機的な動きが特定のエクイティセグメントの健全なファンダメンタルズと絡み合い、投資家を困惑させています。本レポートは、過度な価格上昇と健全なファンダメンタルズを区別することを目的としています。
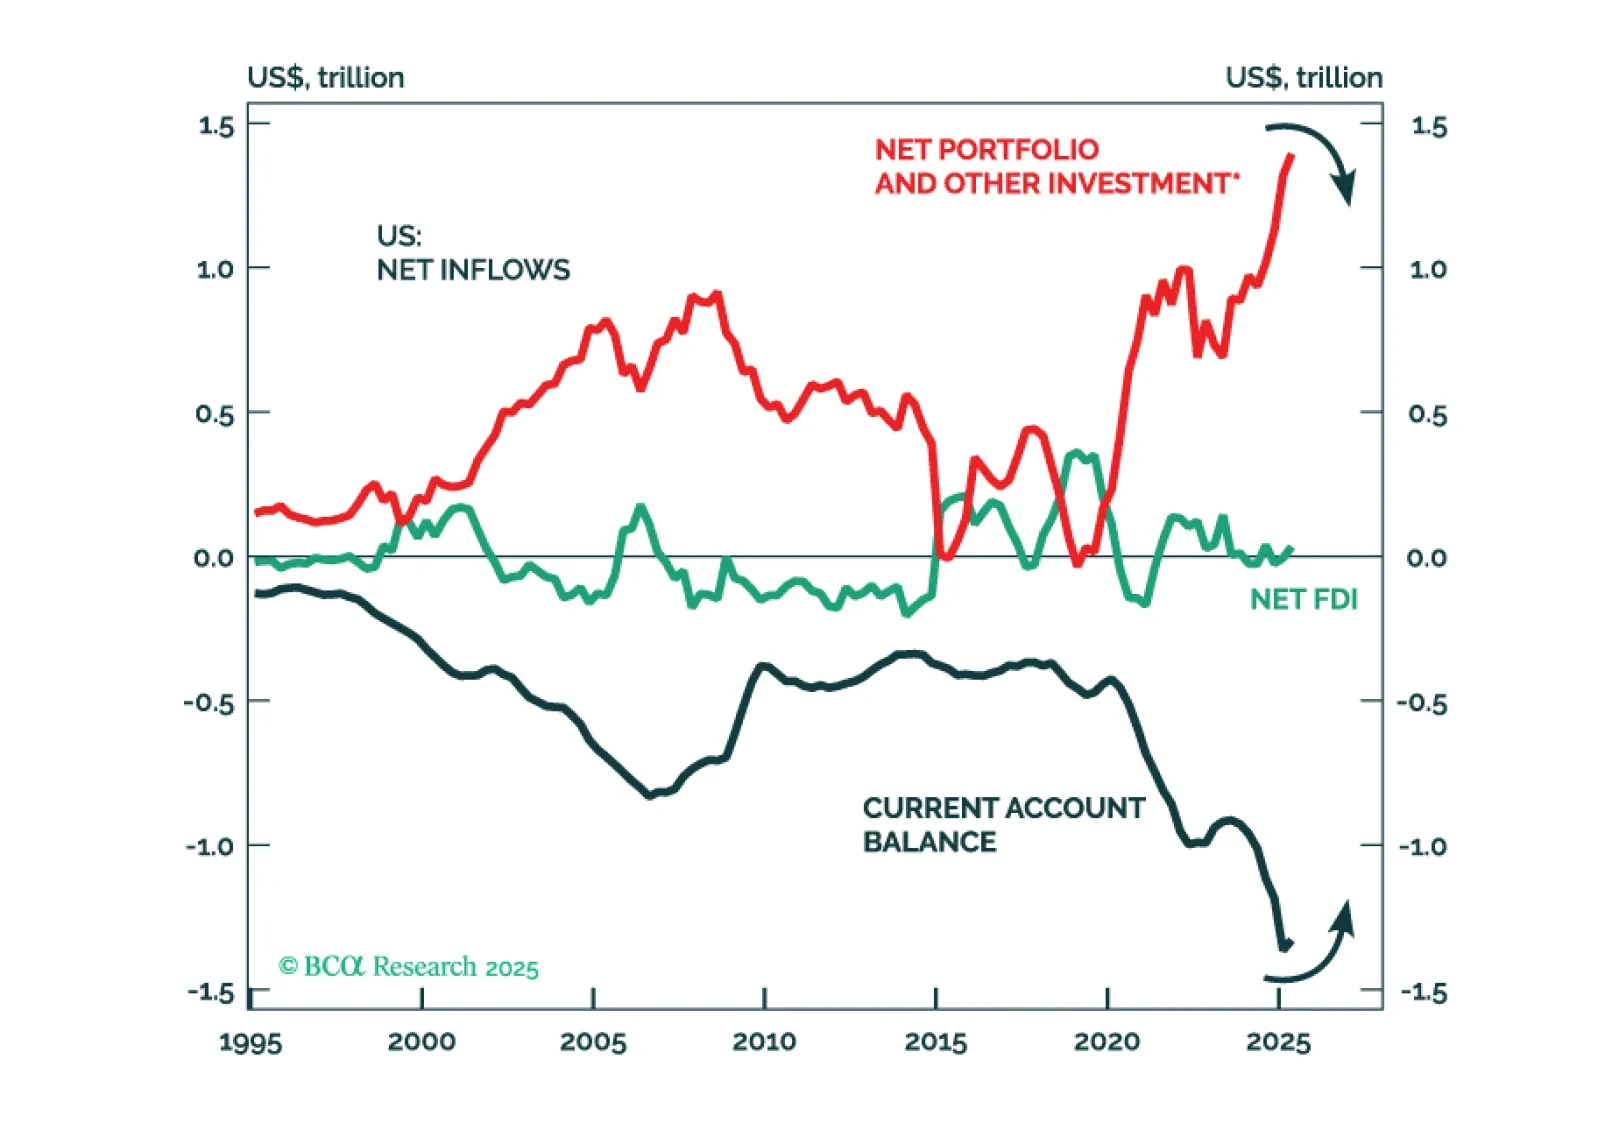
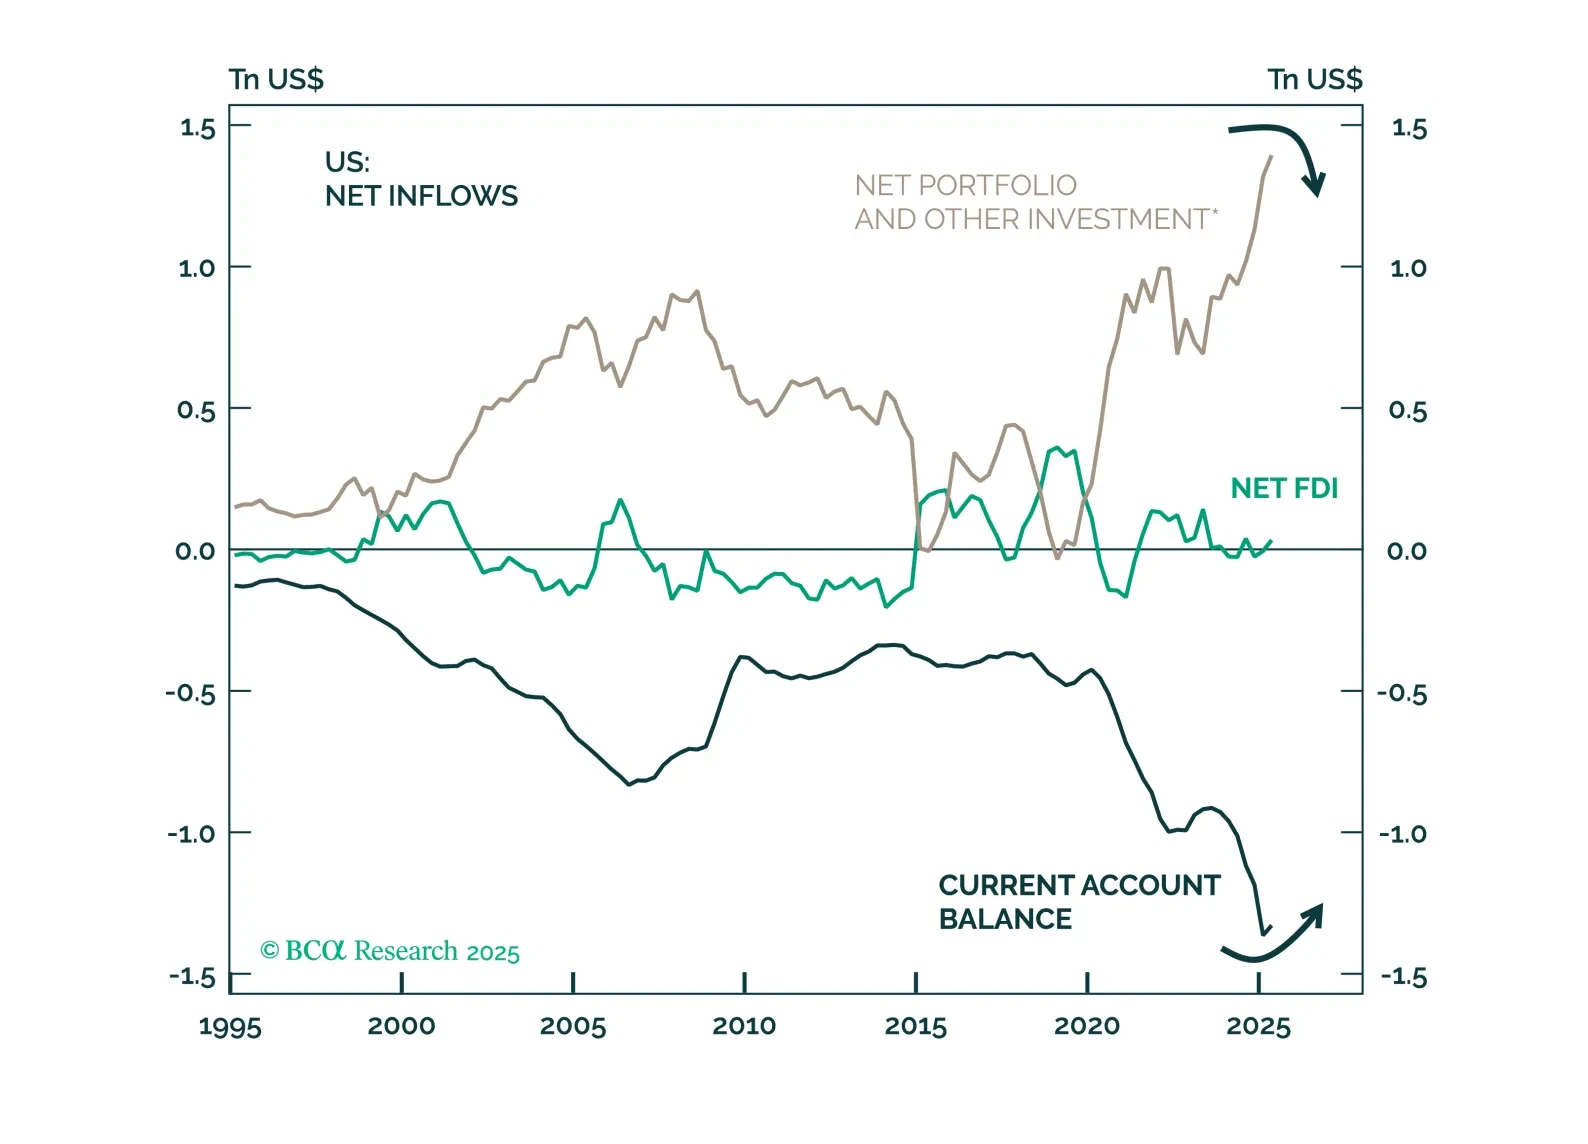
米国からの純ポートフォリオ流出が新興市場(EM)資産を後押しするという考えは、一般的ではあるものの誤った見解です。もし米国が純資本流出を経験し始めた場合、経常収支を黒字化させる必要があります。米国の経常収支が赤字から黒字へと転換することは、全般的な世界経済、特に新興市場にとって壊滅的な影響を及ぼすでしょう。