Emerging Markets
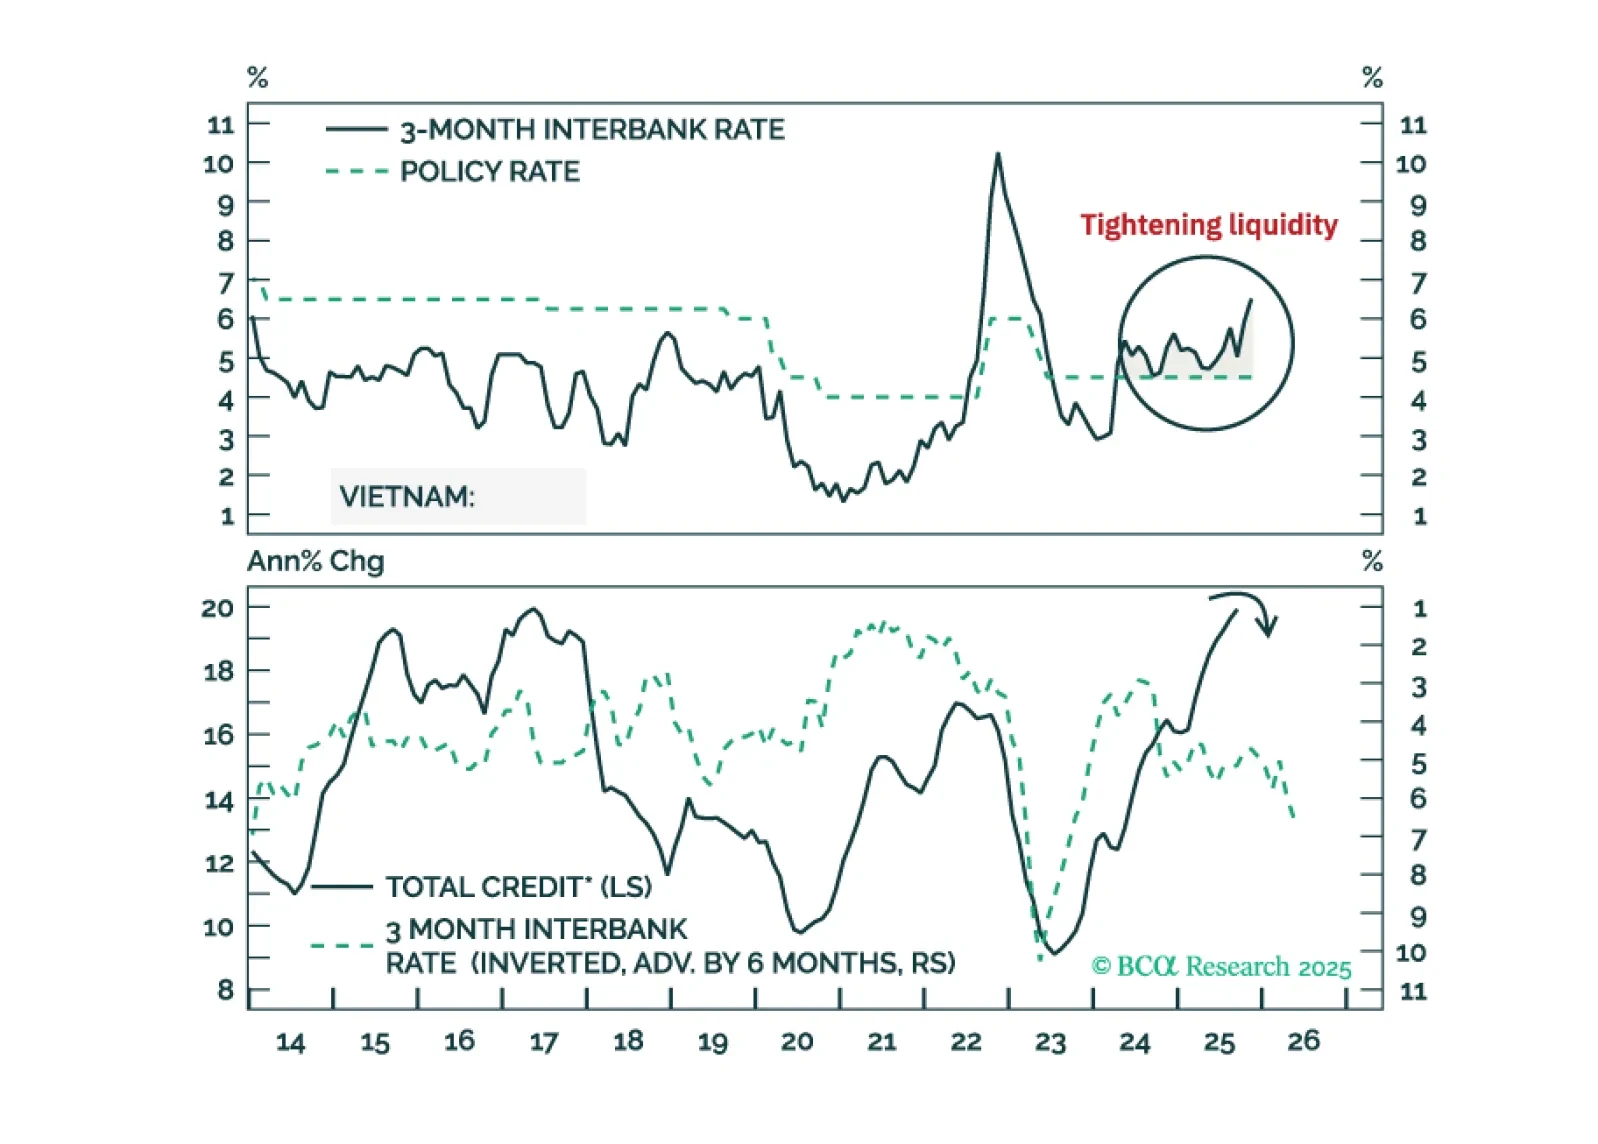
ベトナム株のアルファ創出ポテンシャルについて、中期および長期的には強気の姿勢を維持しています。ただし、グローバルおよび新興市場(EM)のベータに対する悲観的な見通しのため、中期的にはこの市場に対して絶対的な観点で弱気としています。
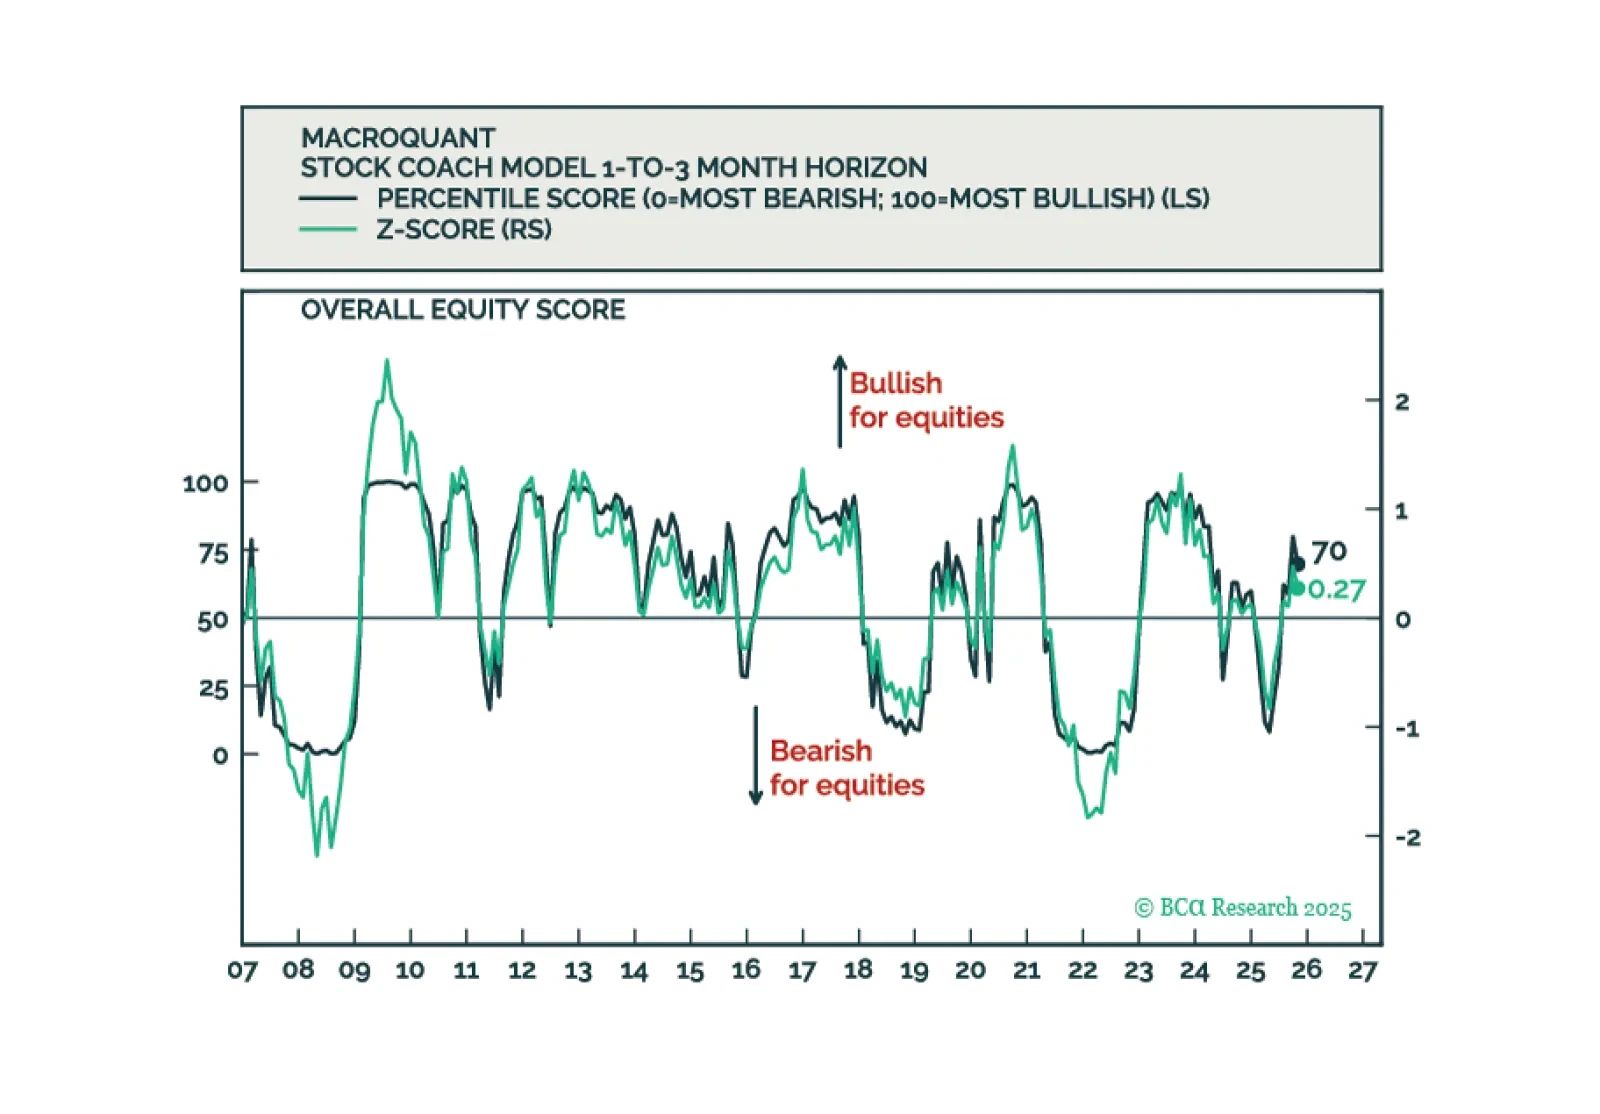
MacroQuantは戦術的に株式をオーバーウェイトに保ち、フィクスト・インカムポートフォリオにおいてベンチマークを上回るデュレーションの立場を支持し、米ドルに対して弱気の見方を維持し、金に対して強気です。
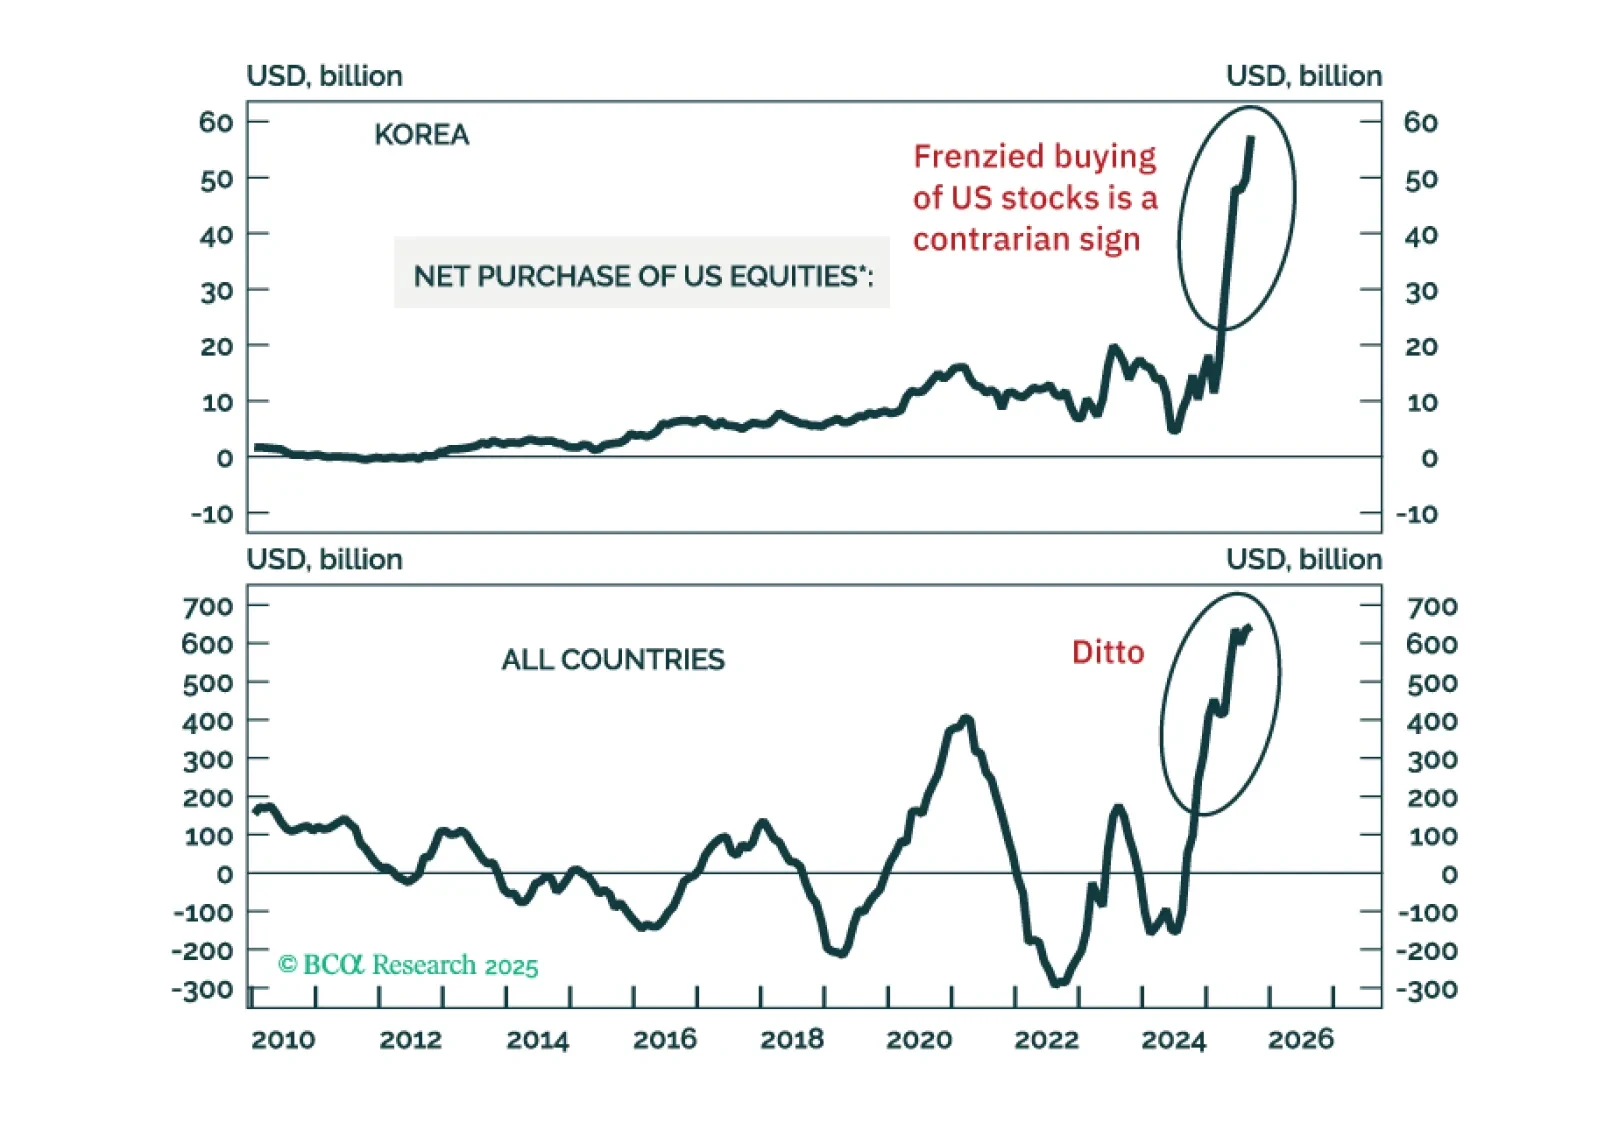
主要なエクイティ指数の多くが主要な抵抗水準を突破できず、一方でリスキーなセグメントがひび割れ始めています。全体として、リスク資産の大きなピークがすでに形成された可能性を示唆しています。MSCI新興市場株価指数を1470でストップロスとして売り持ちしてください。
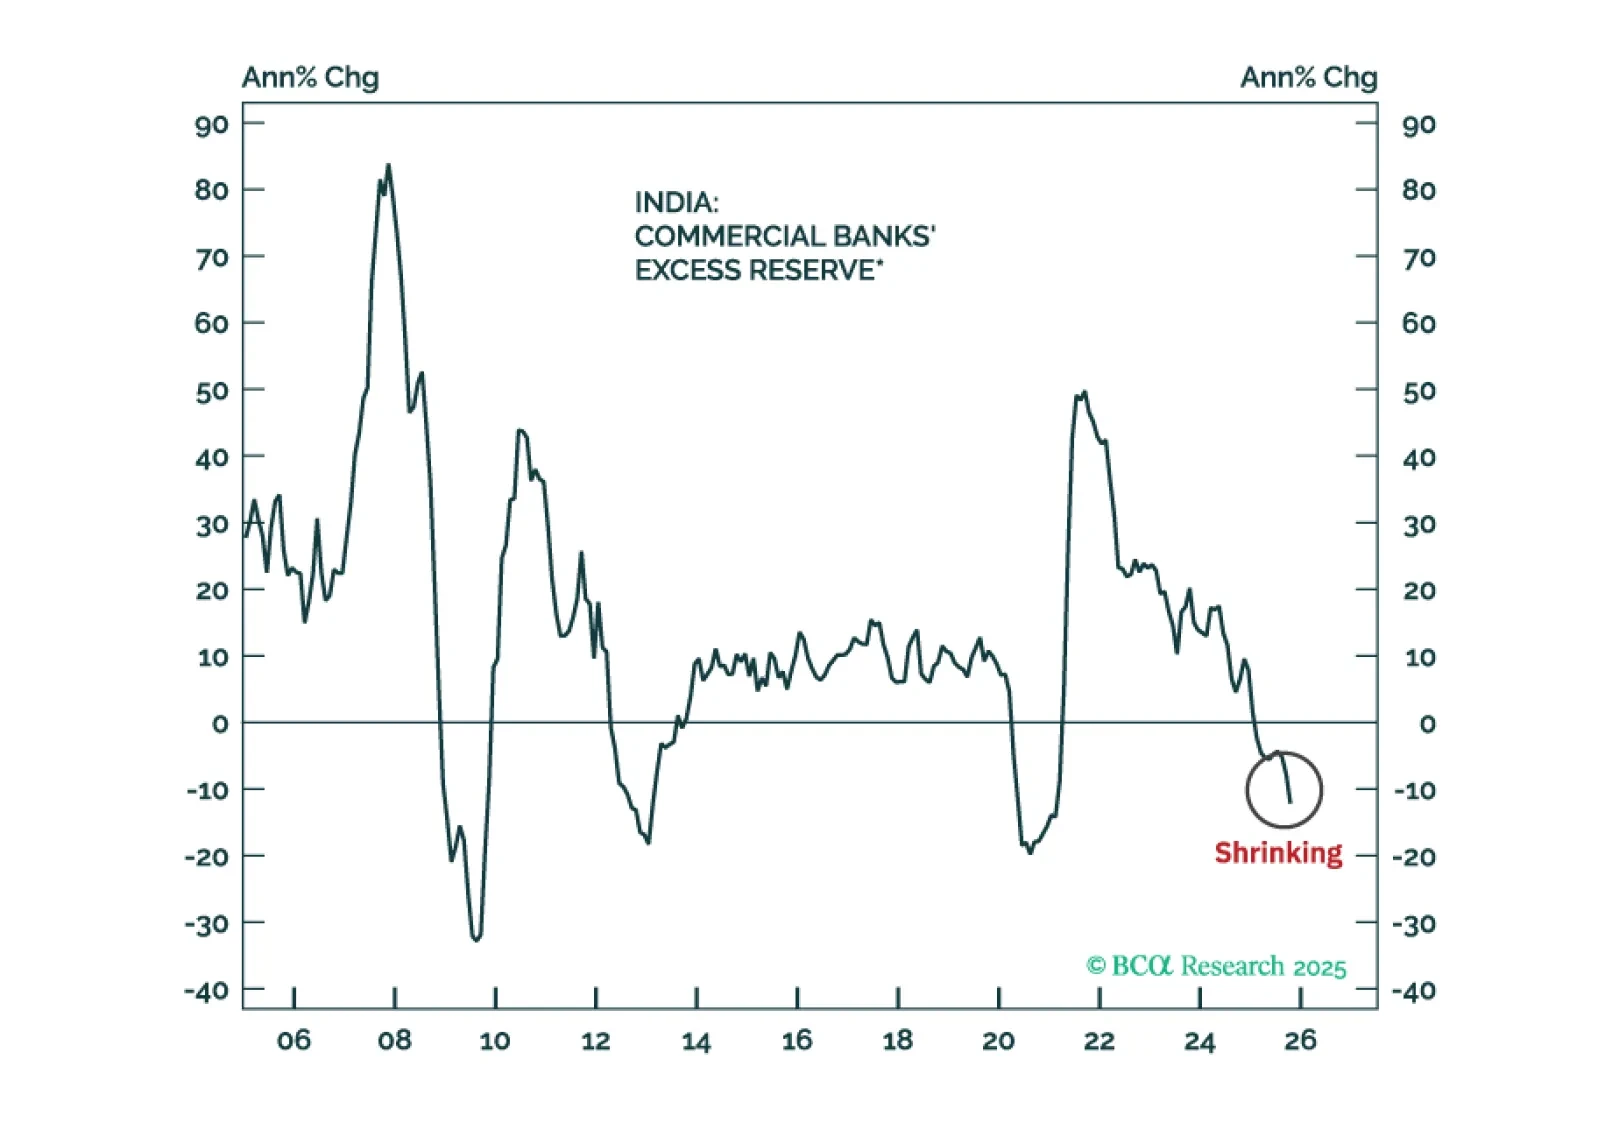
インド株は利益の失望により、絶対的な観点でさらに下落する可能性があります。しかし、EMエクイティベンチマークに対するパフォーマンスの劣後は遅れており、アンダーウェイトからニュートラルへの配分変更が妥当です。
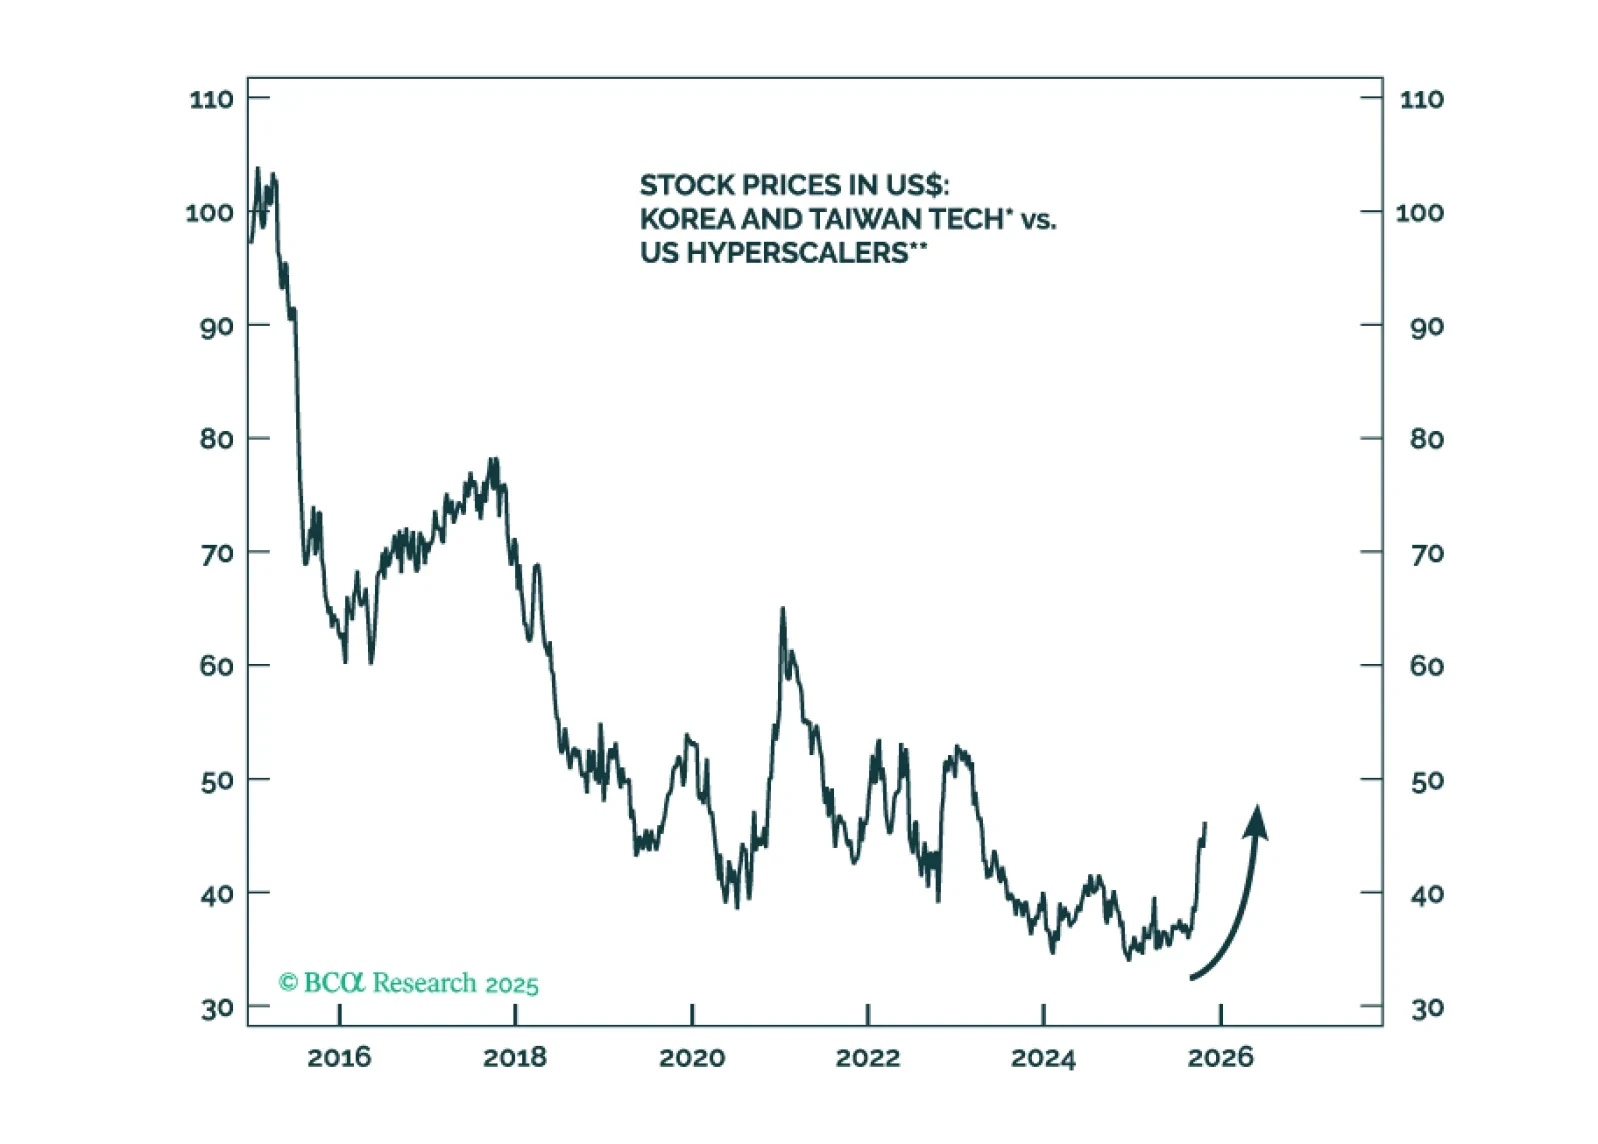
私たちは、AIの過熱が続くか反転するかに関わらず、今後6〜12か月間でプラスのリターンを生む可能性が高い新しい相対的なテック株式トレードを推奨します。
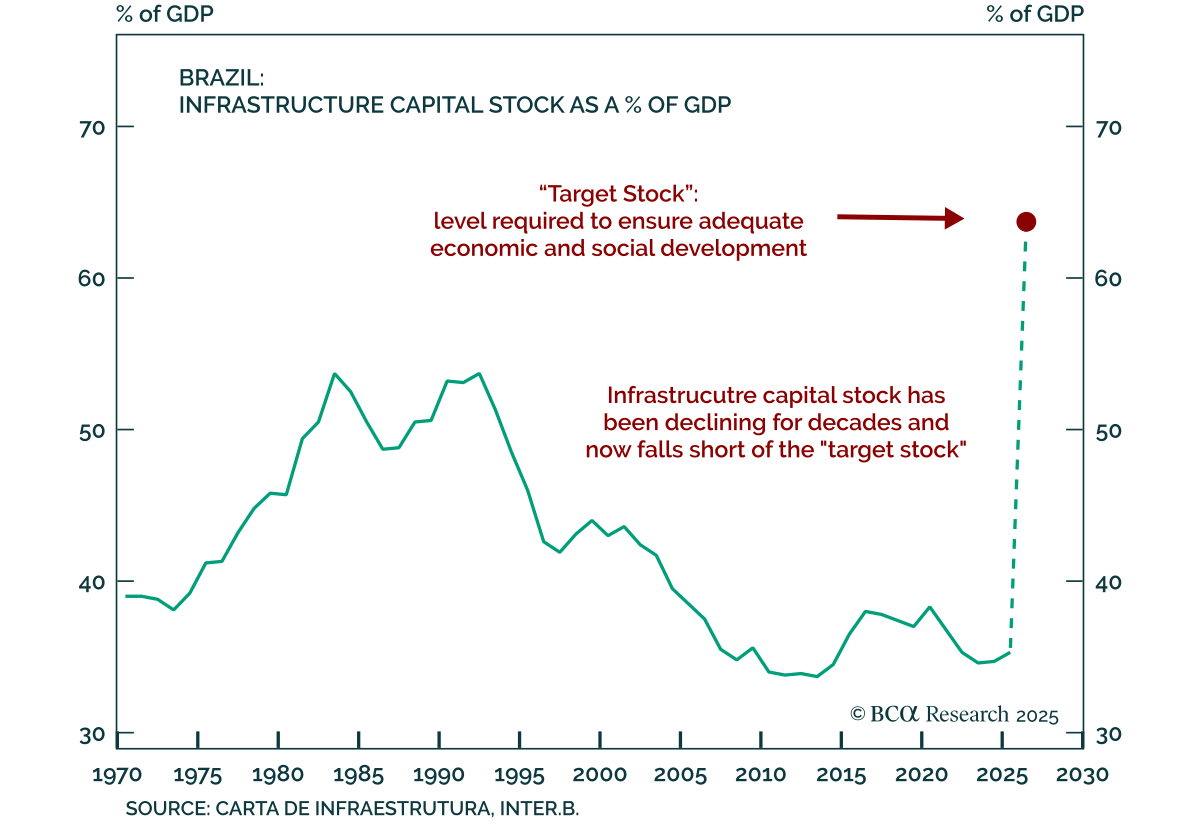
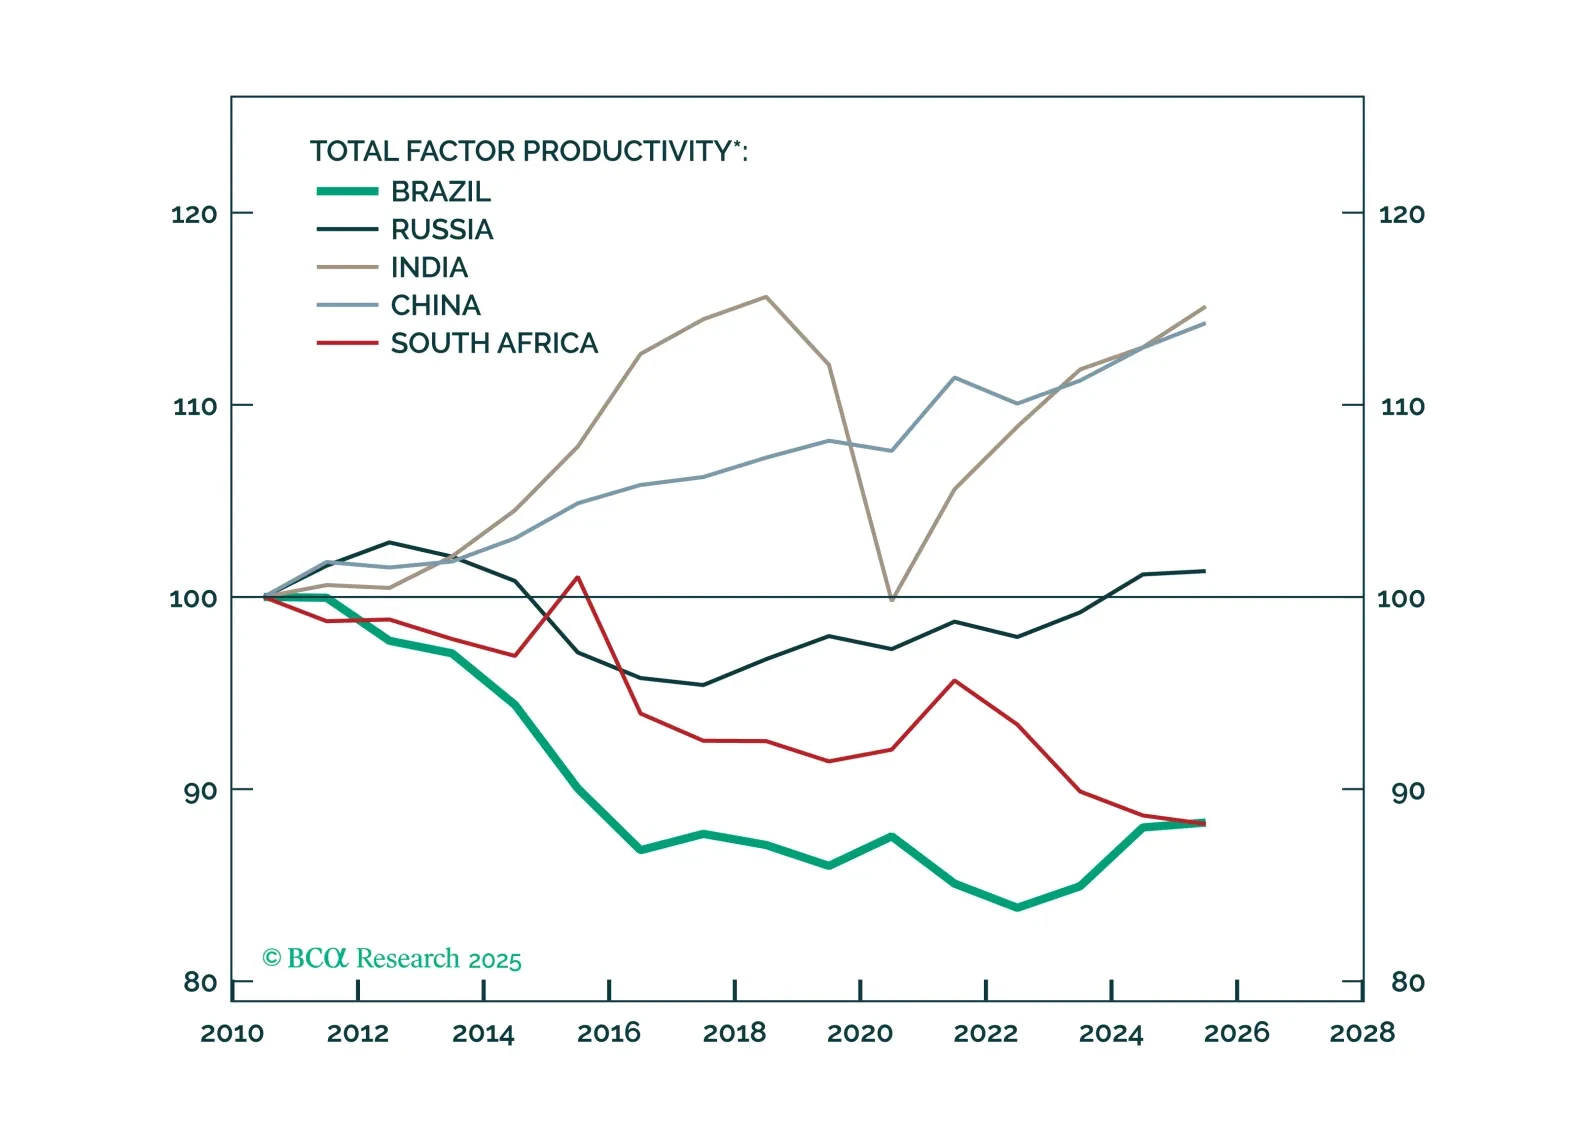
ブラジルの暗いマクロ見通しが続いています。債務の増加、生産性の低迷、そして政治的停滞が課題です。2026年の選挙が迫る中、本格的な改革は期待薄ですが、アルゼンチンの大胆な転換がブラジリアに統治優先のサイクルを成長重視へと再考させる圧力になる可能性があります。
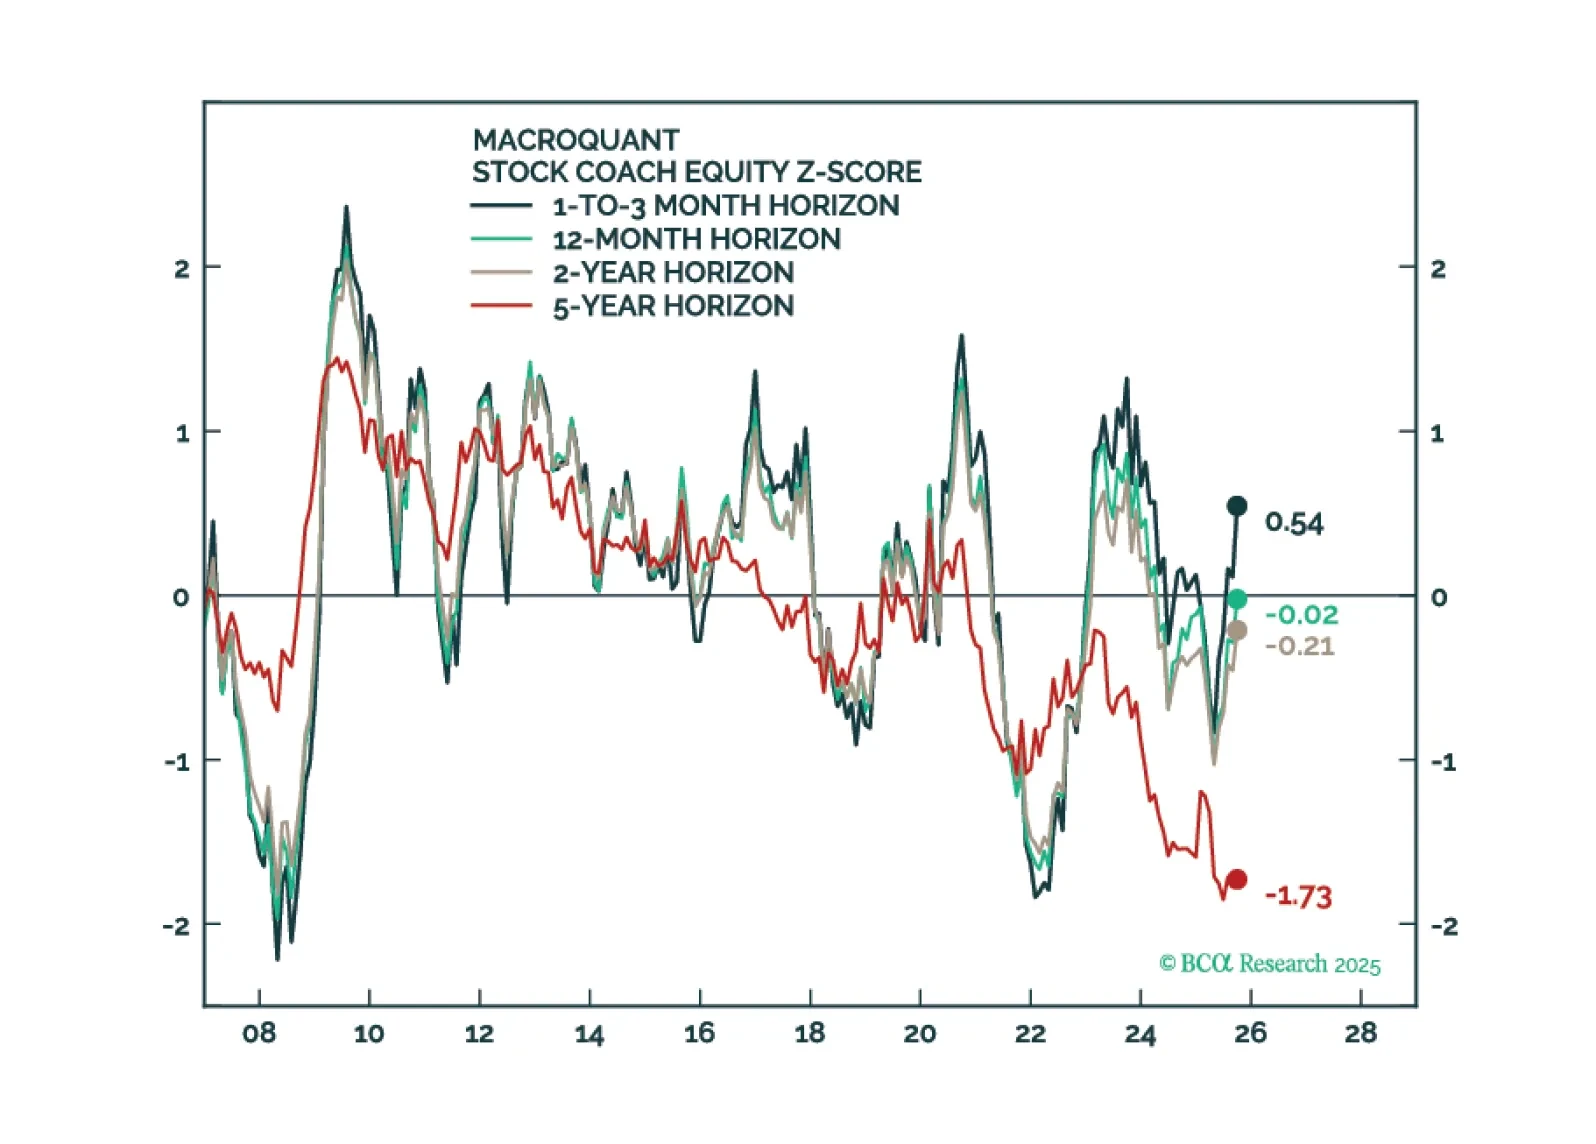
MacroQuantは戦術的に株式をオーバーウエイトとし、フィクスト・インカムポートフォリオではベンチマークを上回るデュレーションのスタンスを支持し、米ドルに対して弱気の姿勢を維持し、金と銅には強気です。

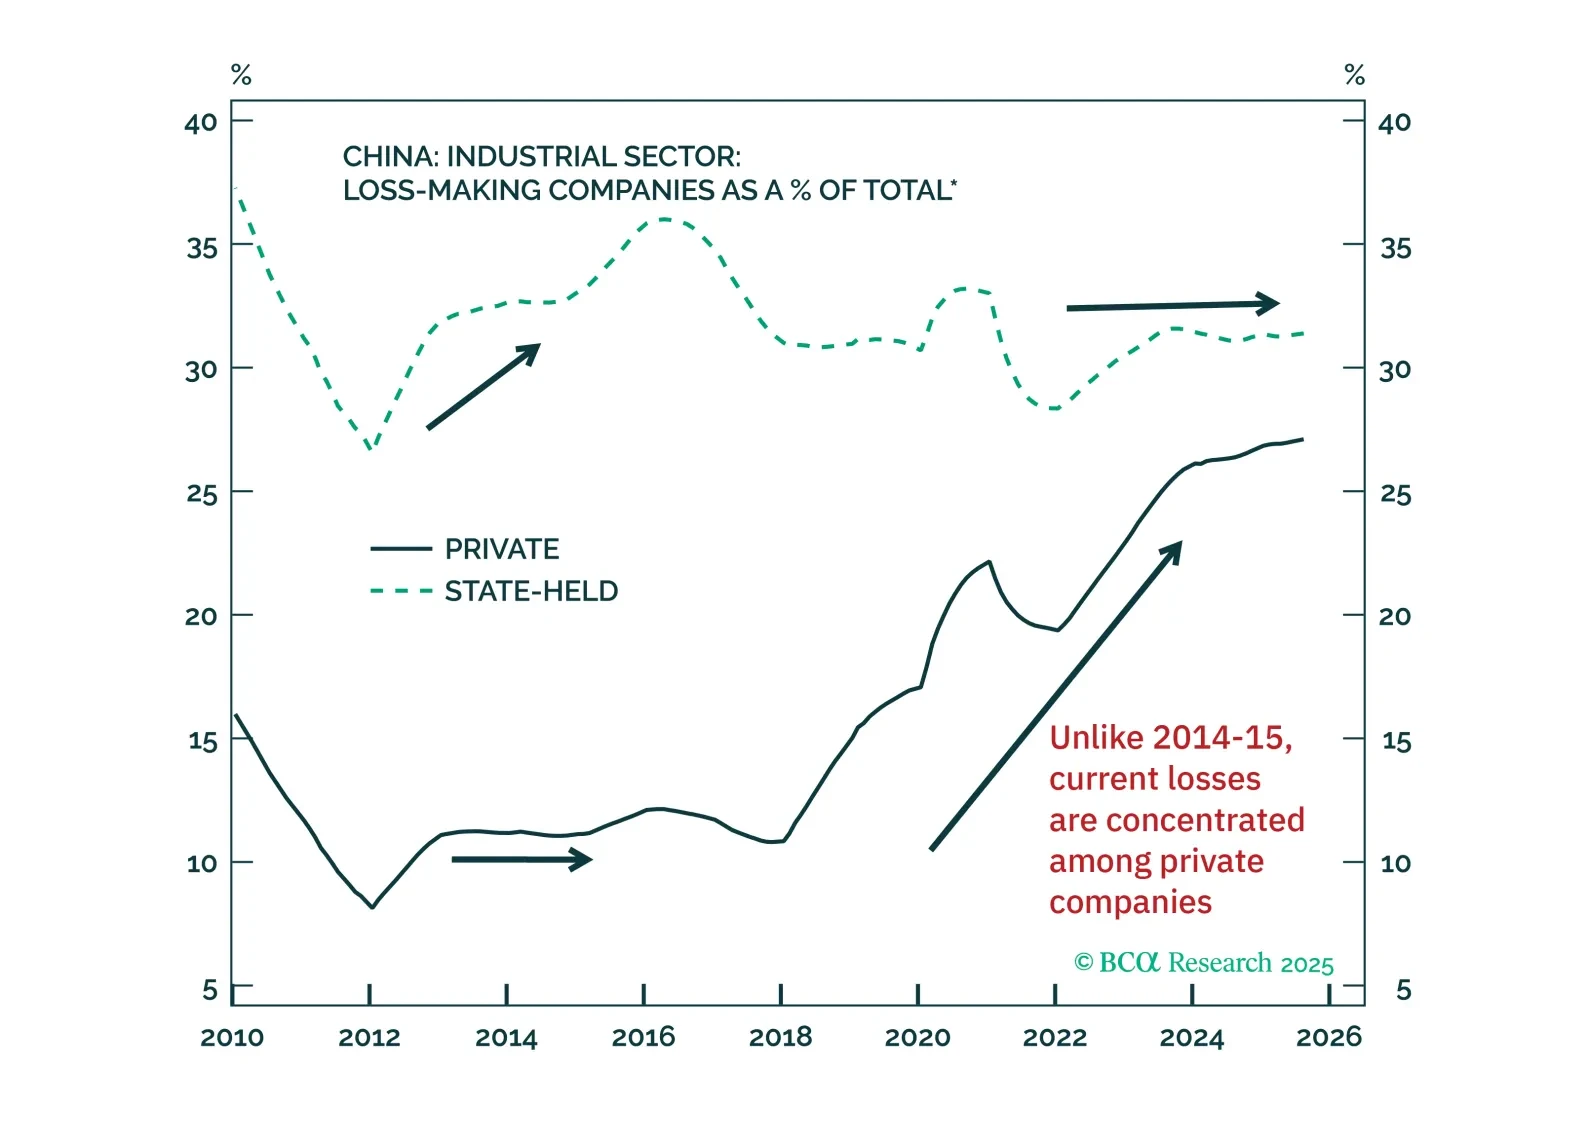
中国の「内巻化」反対政策は、デフレーションを終わらせたり、企業利益を持続的に押し上げたりすることはありません。政府当局は、雇用削減につながるため、産業能力を削減することに慎重になるでしょう。その結果、生産は需要を上回り続け、価格のデフレーションは持続するでしょう。